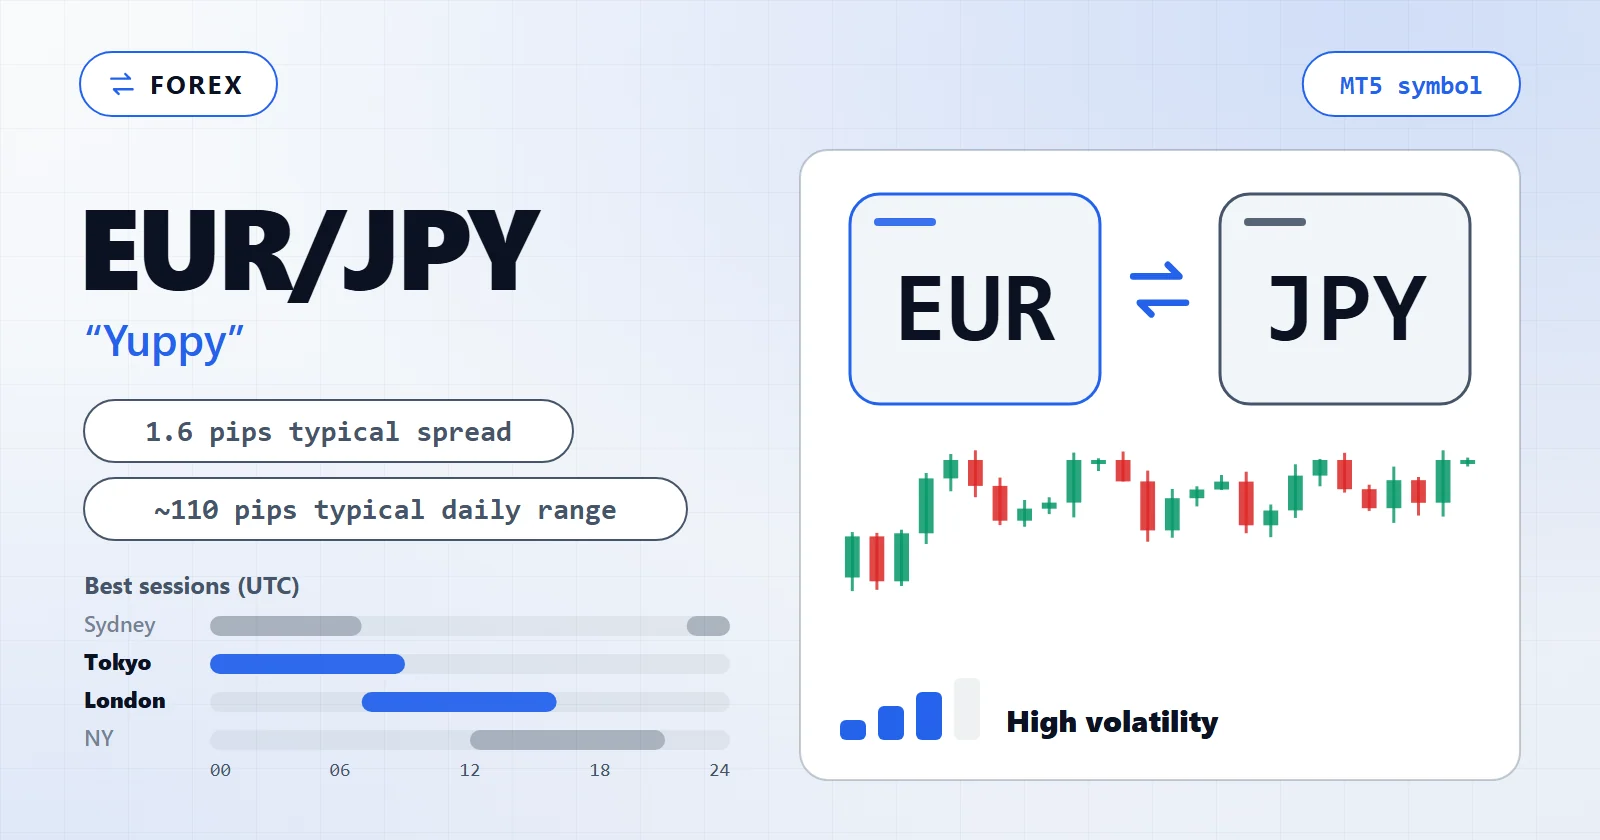
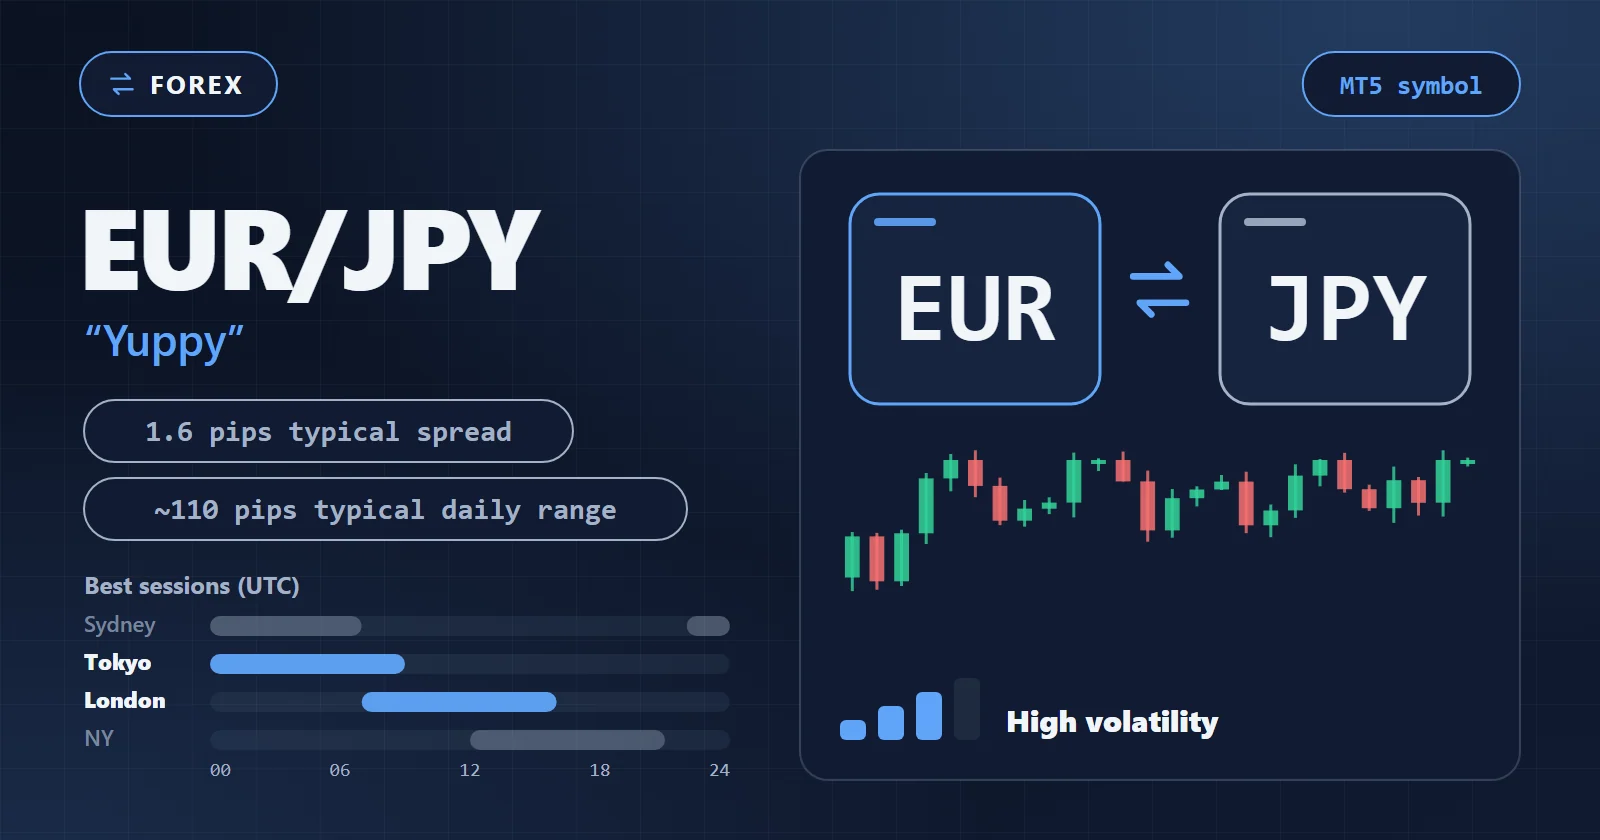
EUR/JPY — “Yuppy” — é o mais líquido dos crosses de iene e o único par onde duas histórias independentes de bancos centrais, a do BCE e a do BoJ, se somam dentro de um único preço. Isso lhe dá um range diário mais amplo que qualquer major europeia e um caráter distintamente bilateral: é um termômetro de risk-on que segue tendência quando o sentimento está claro e corta para os dois lados quando não está. A primeira pergunta é se sua estratégia quer esse range de duplo catalisador ou apenas o tolera — um sistema de EUR/USD portado sem alterações quase sempre o considera estreito demais para sobreviver aqui.
Esta página cobre o que o EUR/JPY oferece a uma estratégia automatizada que uma major europeia não oferece, as sessões que decidem seus resultados, quanto custa operá-lo, os modos de falha que pegam sistemas trazidos de pares mais calmos, e como construir e testar o seu próprio EA de EUR/JPY.
Como o EUR/JPY se Comporta: O Que o Yuppy Oferece a um EA
O EUR/JPY é um cross, não um par de dólar, e isso muda tudo sobre como ele se move. Não há uma base comum de USD mantendo-o estável — em vez disso, ele carrega dois fluxos independentes de bancos centrais ao mesmo tempo, e cada um o impulsiona em seu próprio cronograma.
Para um EA, esse caráter se reduz a três propriedades:
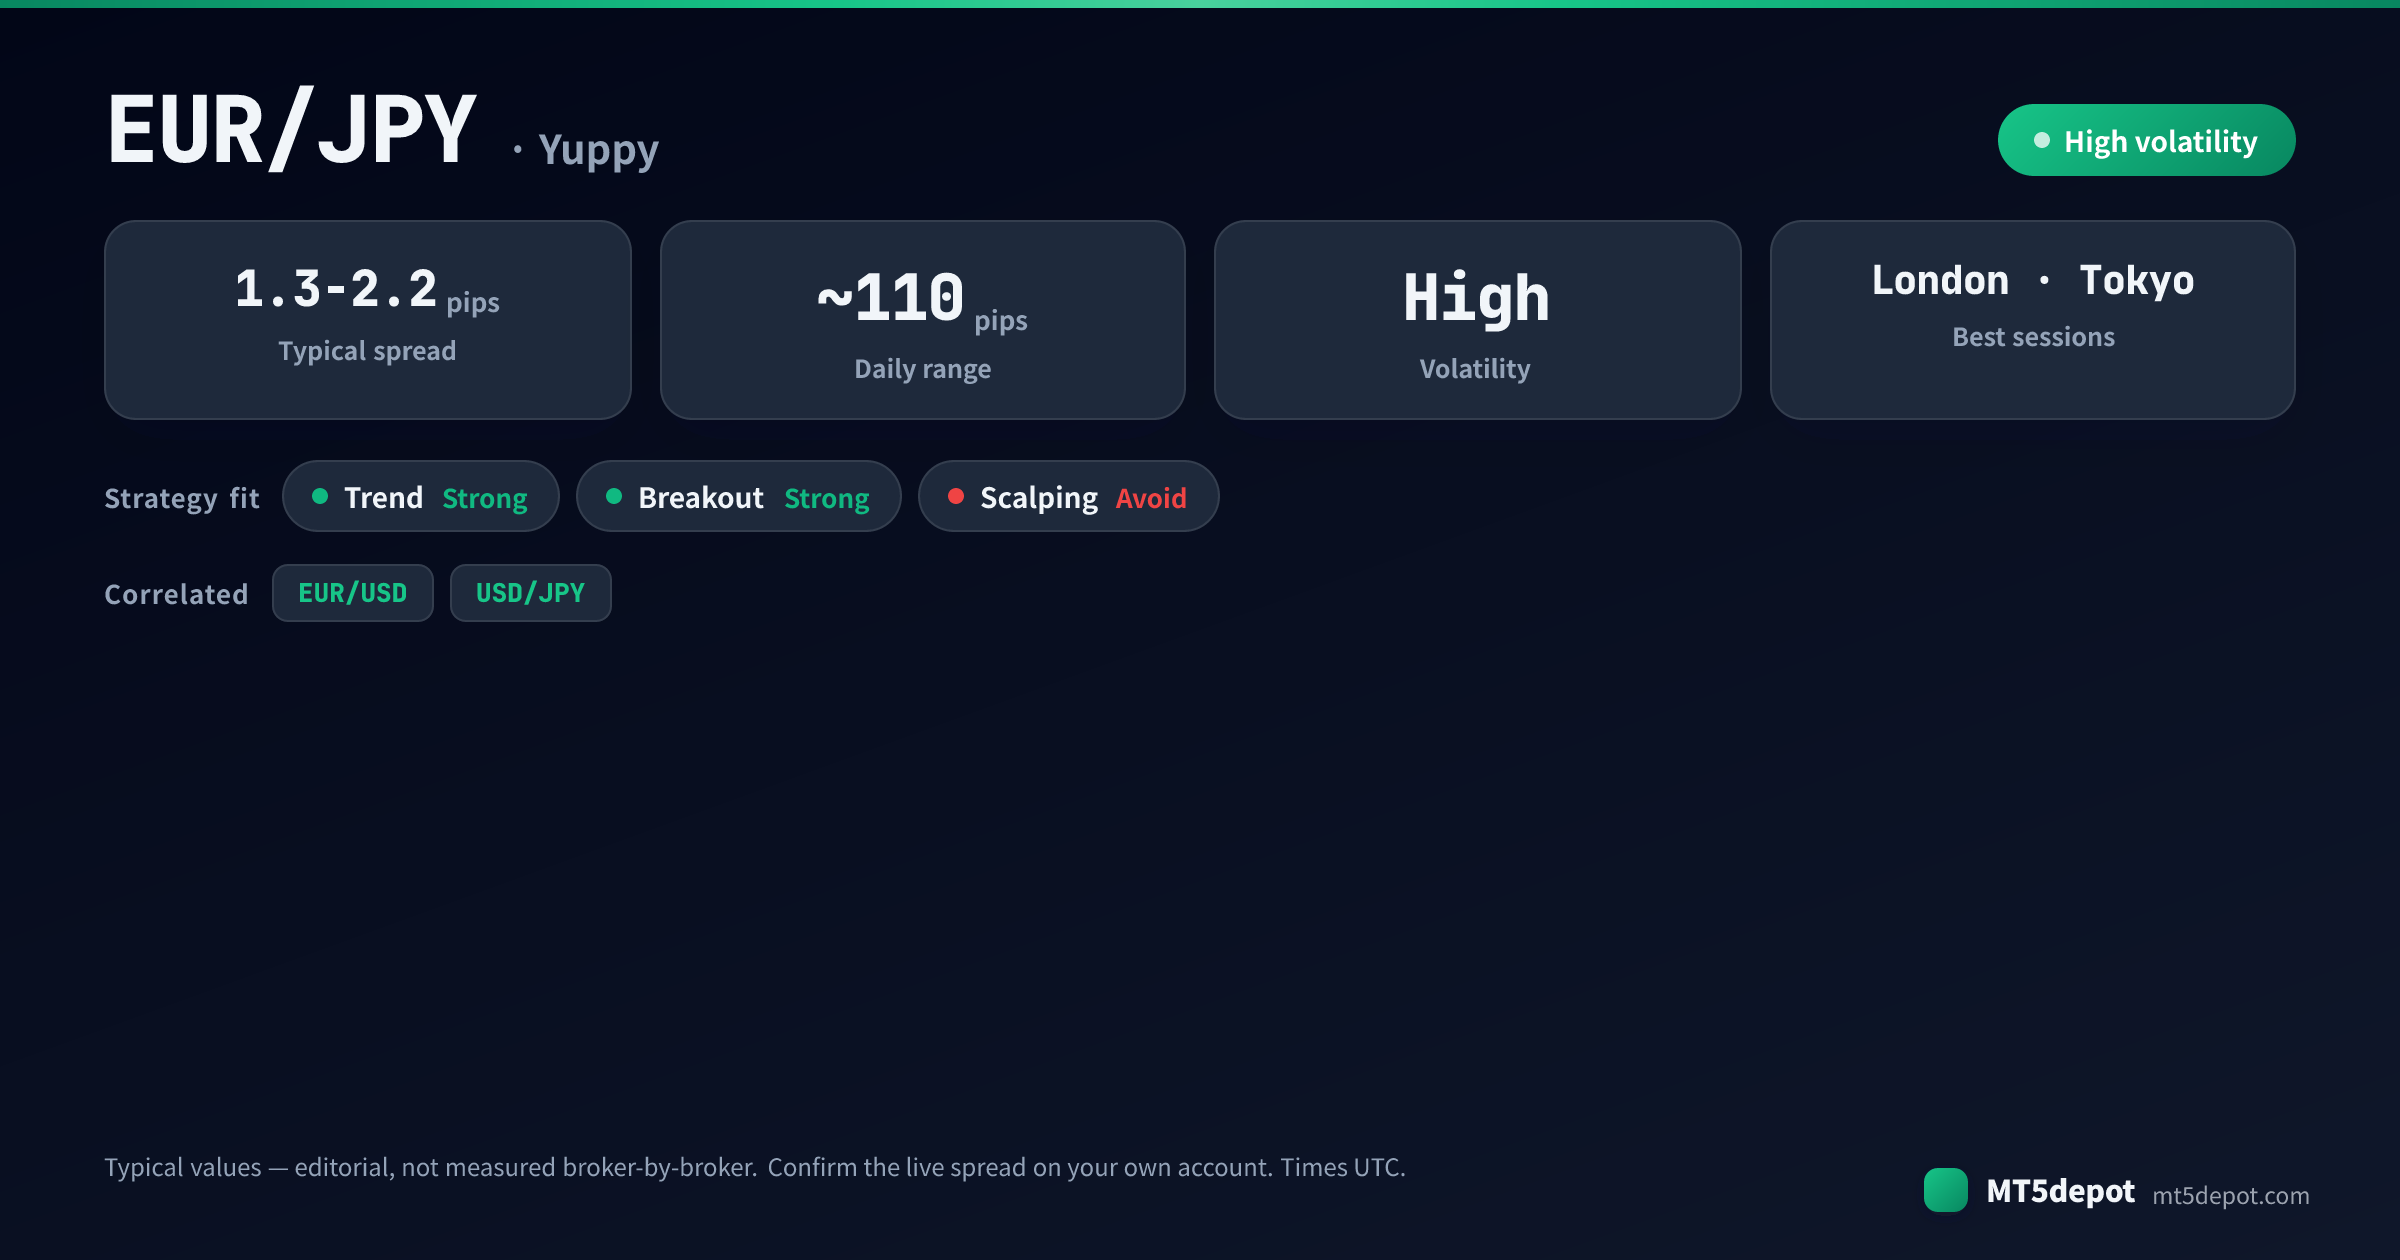
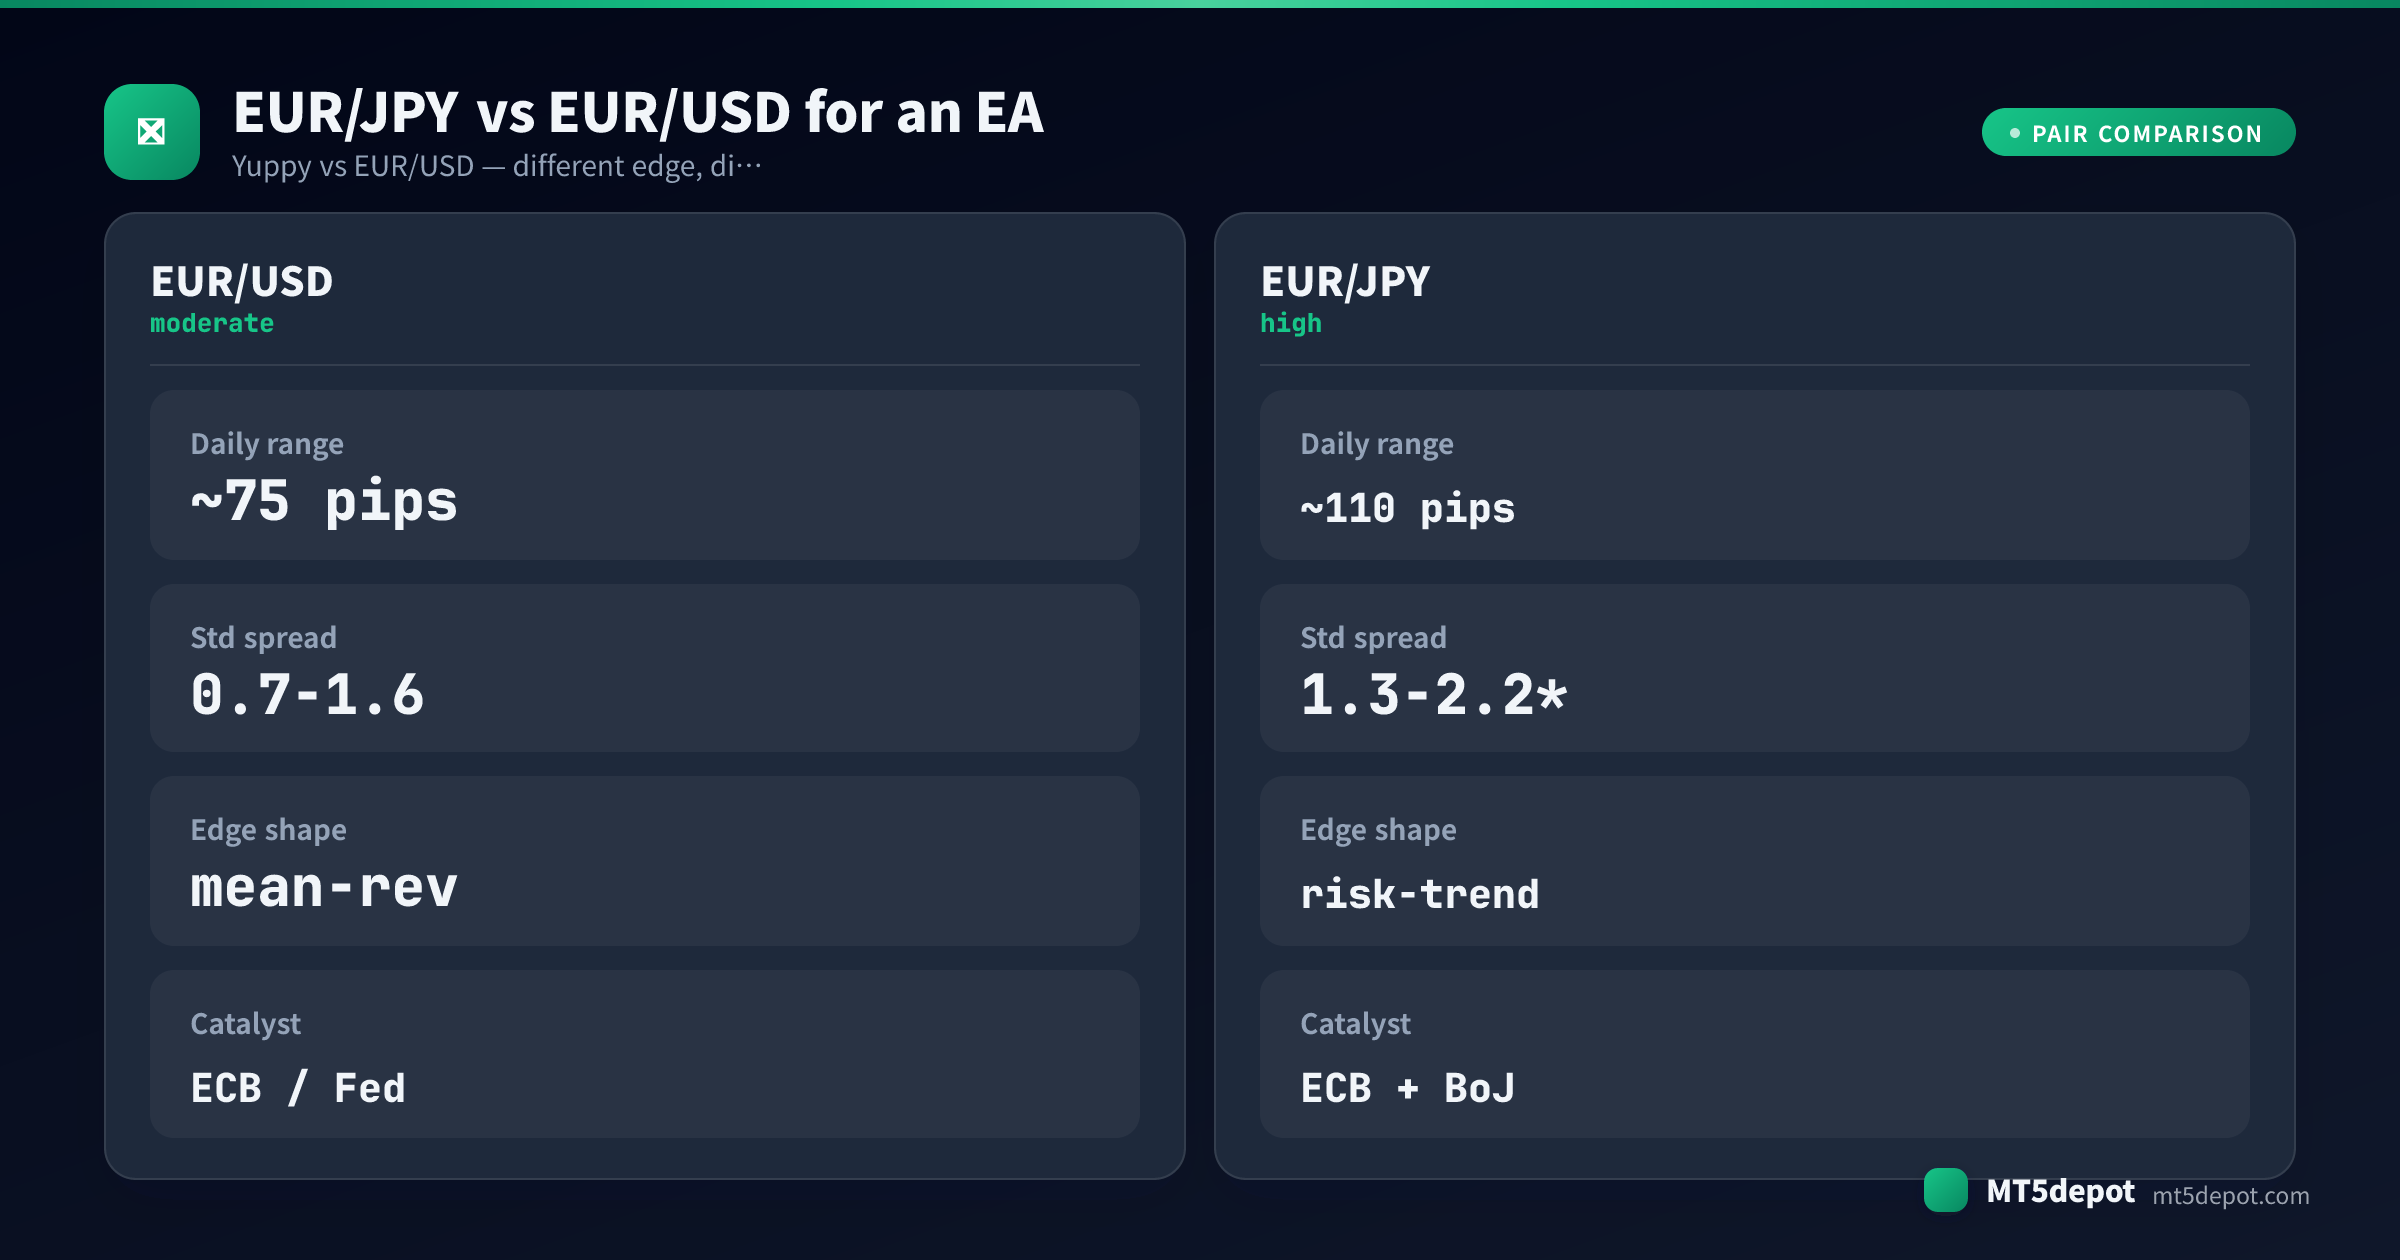
- Um range mais amplo que qualquer major europeia. Nosso range diário típico publicado é perto de 110 pips — rotulado como típico, não medido corretora por corretora — e tende a ser mais amplo que o do EUR/USD por uma razão estrutural: dois bancos centrais, o BCE na perna do EUR e o BoJ na perna do JPY, podem cada um movê-lo, e quando suas histórias apontam para o mesmo lado os movimentos se somam. Esse range extra é o único fato do qual o resto desta página decorre.
- Uma correlação estreita de cross de iene. O EUR/JPY acompanha o USD/JPY de perto, porque ambos compartilham a perna do iene. Na prática, isso significa que boa parte de um movimento do EUR/JPY é um movimento do iene disfarçado de movimento do euro — um fato que silenciosamente transforma uma carteira “EUR/JPY mais USD/JPY” numa aposta dobrada na mesma moeda, em vez de duas posições separadas.
- Um indicador de risk-on/risk-off. Como o cross de JPY mais líquido, o Yuppy se comporta como um termômetro de sentimento: sobe lentamente com a demanda por carry quando as ações estão calmas e cai forte quando elas despencam, à medida que o fluxo de risk-off compra o iene. Isso dá aos sistemas de tendência uma superfície limpa em regimes estáveis e um penhasco nos instáveis.
A armadilha para estratégias automatizadas é que o mesmo range de duplo catalisador que parece uma vantagem num backtest também é o que alarga spreads e provoca gaps de preços quando o BCE e o BoJ chegam próximos um do outro — os momentos em que um EA tende a concentrar suas operações. O Yuppy recompensa sistemas que respeitam sua volatilidade e drena silenciosamente aqueles que assumem um range no formato de uma major europeia.
Quais Estratégias de EA Combinam com EUR/JPY?
O perfil do par lista tendência e breakout como adequados — mas adequação não é prova. Em nossa própria linha de base dos templates do Builder com configurações padrão — uma única execução em USD/JPY M5 ao longo de um ano, inputs padrão, sem otimização —, a maioria terminou abaixo de um fator de lucro de 1,0, e essa execução não foi em EUR/JPY. Quase nenhum passou no próprio critério do Builder com as configurações padrão, então trate qualquer vantagem no EUR/JPY como algo que suas próprias configurações e seu teste precisam conquistar. Procure-a na mecânica — ordens stop pendentes, janelas de sessão, stops escalados ao ATR — e não pelo indicador na embalagem. O que o caráter do EUR/JPY apoia especificamente:
| Estratégia | Adequação no EUR/JPY | Por quê |
|---|---|---|
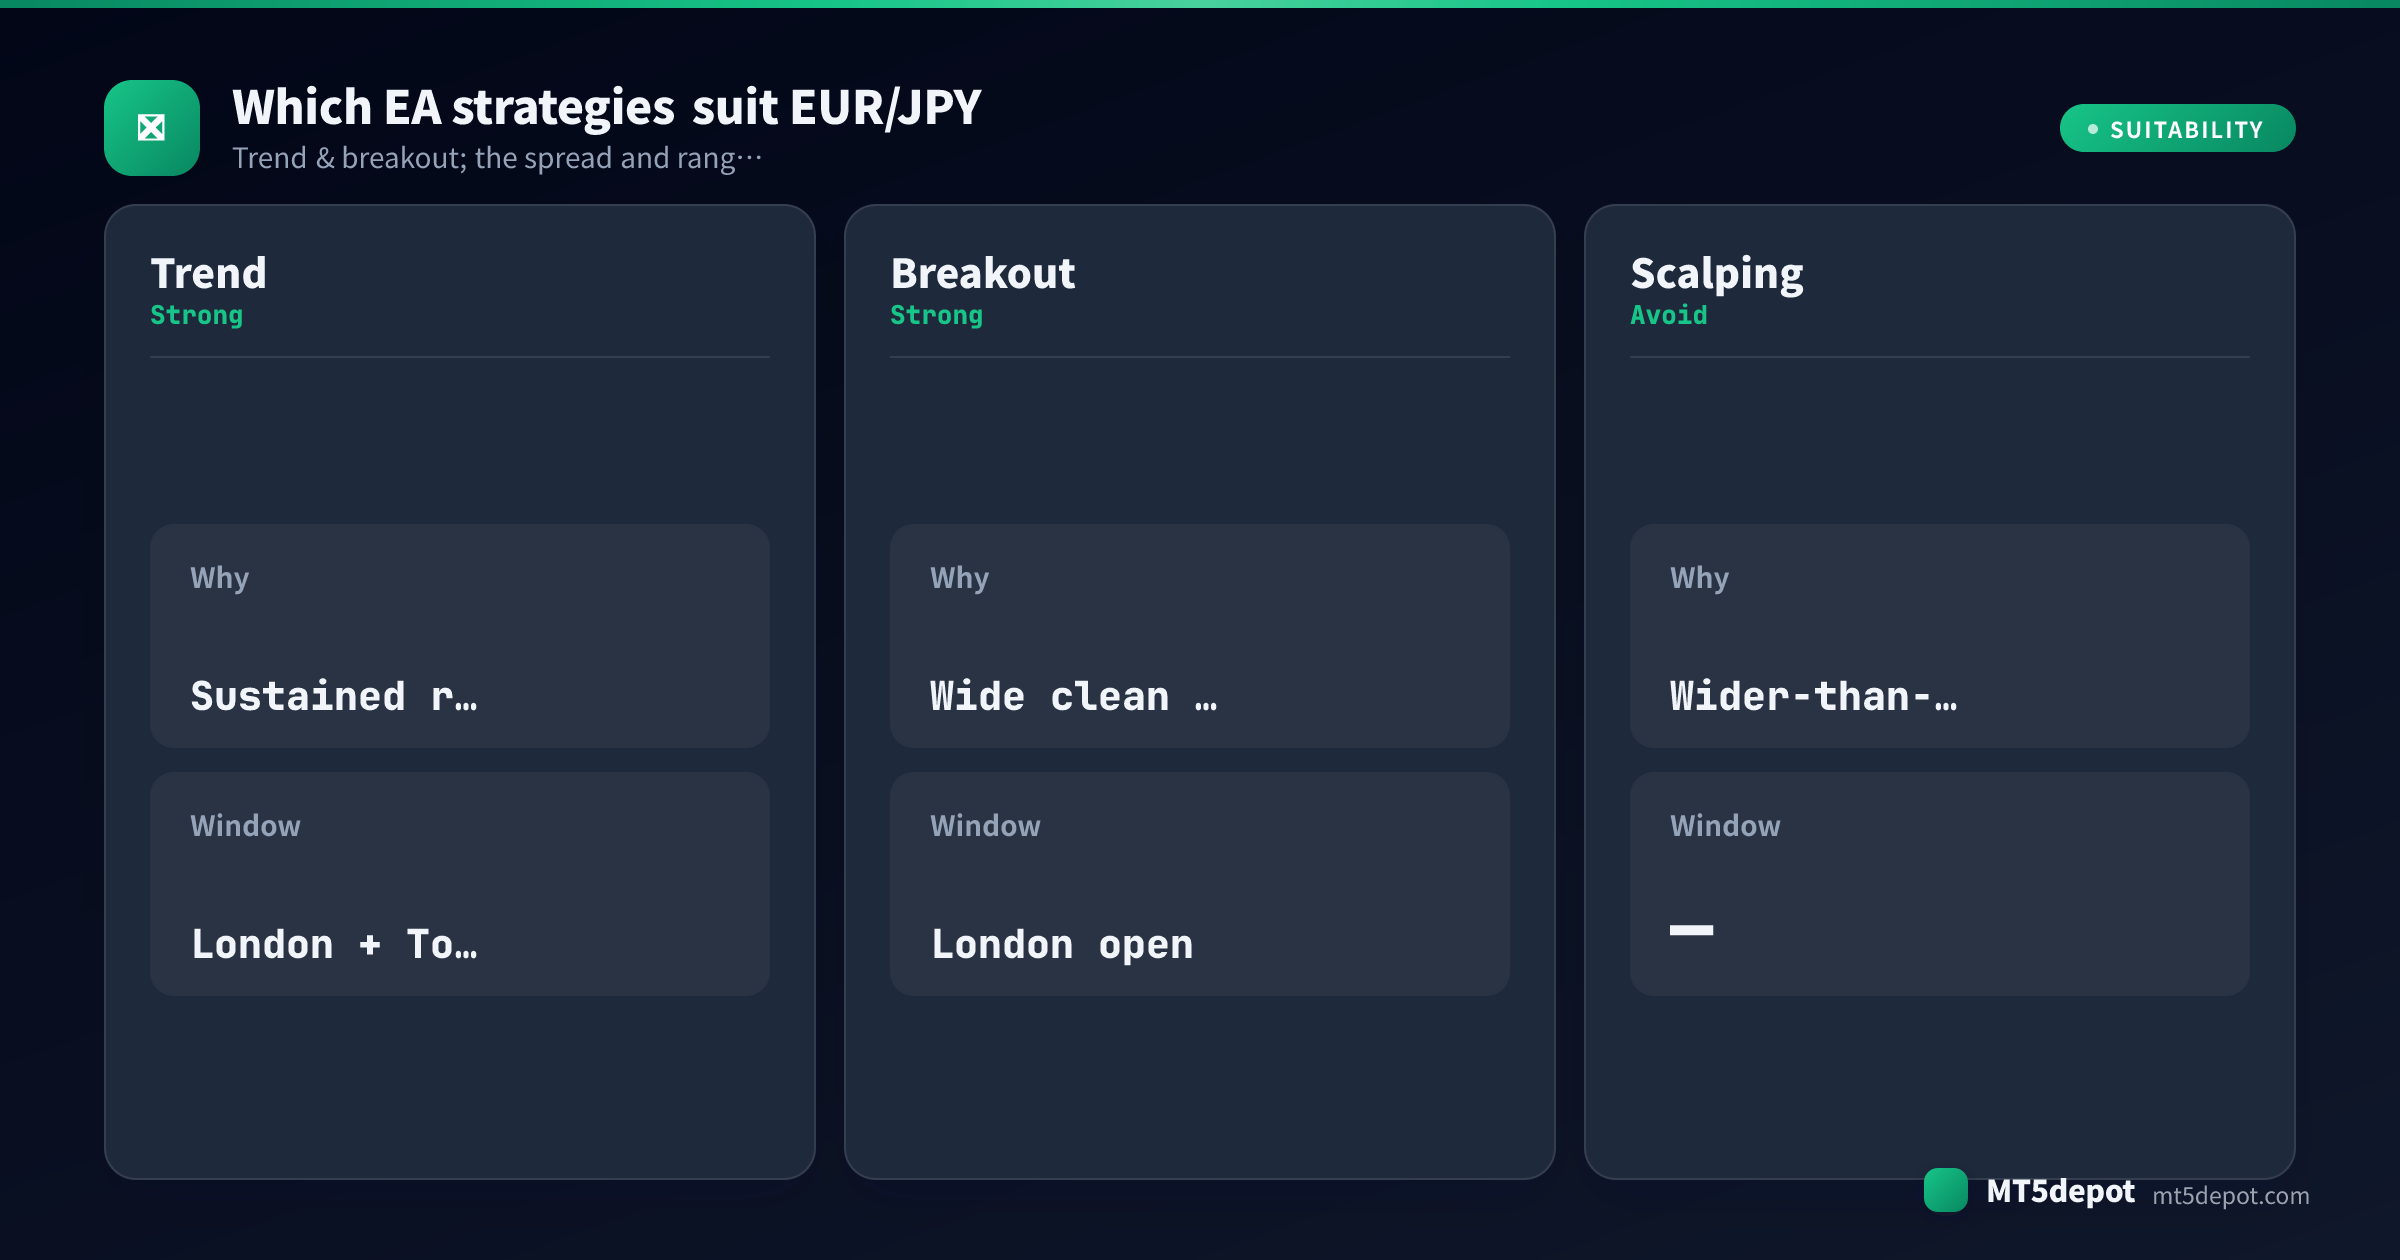
| Seguimento de tendência | Forte | Movimentos sustentados de risk-on e risk-off dão aos sistemas de tendência uma superfície direcional limpa, especialmente nas janelas de Londres e Tóquio, onde o fluxo é bilateral. |
| Breakout (ordens pendentes) | Forte | O par produz ranges amplos e limpos que se resolvem na abertura de Londres. Entradas com ordens pendentes na borda do range são menos sensíveis ao spread que preenchimentos a mercado — o que importa mais num cross de spread mais amplo do que no EUR/USD. |
| Scalping | Evitar | O spread padrão de 1,3–2,2 pips e as excursões rápidas do par tornam a matemática de custo hostil; estratégias de movimentos pequenos pagam um spread mais amplo que o de uma major em cada operação. |
| Cesta multissímbolo | Manejar com cuidado | O EUR/JPY está disponível como perna do Builder, mas sua correlação estreita com o USD/JPY significa que uma cesta “diversificada” que também detenha USD/JPY está mais próxima de uma posição de iene alavancada — um risco tratado abaixo. |
Tendência e breakout são os formatos que transformam o range do EUR/JPY em um ativo; o scalping tem de lutar contra um spread que uma major não cobraria. O caminho prático é construir você mesmo um desses formatos — o Builder traz templates de tendência e breakout que aceitam EUR/JPY e expõem cada parâmetro — e então testá-lo (abaixo) antes de confiar em um único número.
Melhores Horários de Operação para EAs de EUR/JPY
O EUR/JPY é incomum entre os pares deste site porque ambas as suas pernas têm uma sessão de origem, de modo que a atividade é genuinamente bilateral em vez de concentrada em uma única janela:
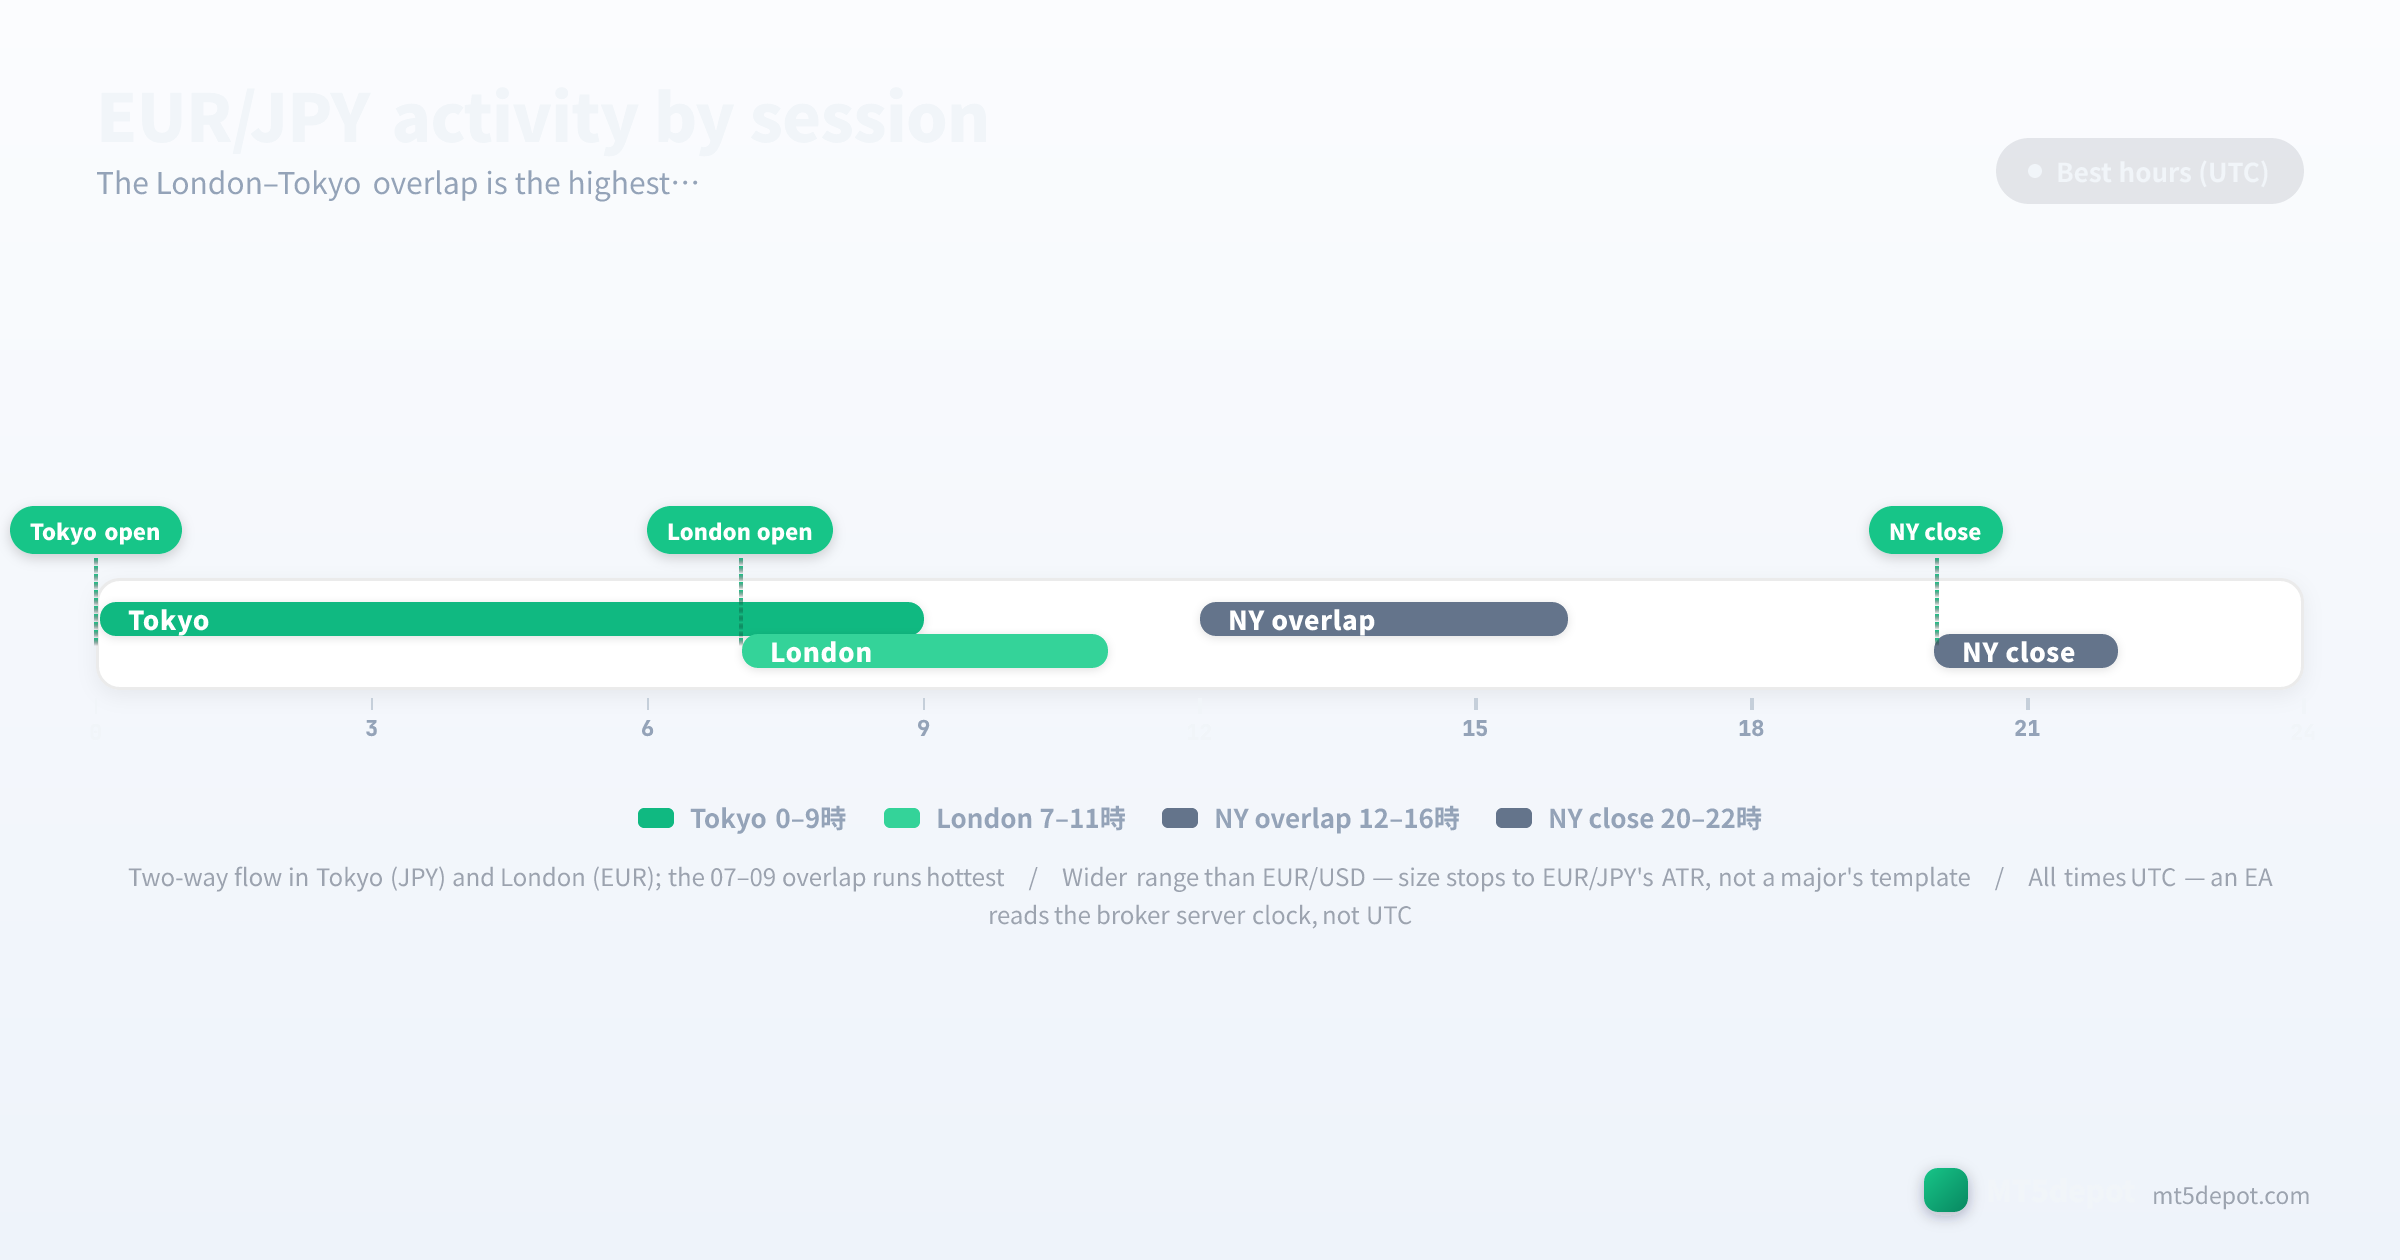
- Sessão de Tóquio (00:00–09:00 UTC): a perna do JPY está ativa e o fluxo local move o iene, mas com a Europa ainda dormindo o range costuma ser unilateral e propenso a uma falsa consolidação que se resolve mais tarde. EAs de tendência lendo sinais de H1 aqui podem captar movimentos que revertem na abertura de Londres.
- Sobreposição Londres–Tóquio (07:00–09:00 UTC): em nossa avaliação editorial, esta é a janela mais intensa do dia para o Yuppy — as únicas duas horas em que ambos os públicos dos bancos centrais operam ao mesmo tempo, então as pernas do EUR e do JPY empurram juntas e o range se expande mais rápido. EAs de breakout e tendência tendem a obter a maior parte de seu resultado aqui.
- Sessão de Londres (07:00–16:00 UTC): a janela primária da perna do EUR; dados europeus e fluxo ligado ao BCE impulsionam os movimentos direcionais depois que a sobreposição se dissipa.
- Horas finais dos EUA (20:00–22:00 UTC): a liquidez afina à medida que ambas as sessões de origem fecham, os rompimentos se tornam falsos, e filtros de qualidade de sessão devem excluir essas horas.
Em nossa avaliação editorial, EAs que restringem a operação às janelas de Londres e Tóquio — e especialmente à sobreposição — frequentemente superam variantes de 24 horas, então um filtro de sessão é melhor tratado como parte da definição da estratégia do que como um floreio de otimização, uma hipótese que vale a pena testar em seus próprios dados. Uma ressalva rege todos os horários acima: cada horário de relógio aqui é UTC, mas um EA lê o relógio do servidor da sua corretora, que geralmente não é UTC, então um filtro de “07:00” desloca-se silenciosamente quando você move o EA entre corretoras em fusos horários de servidor diferentes. Esta é a única regra de relógio para toda a página — verifique-a uma vez, no Market Watch do MT5, e cada limite de sessão se alinha.
Spreads, Custos e Execução
O EUR/JPY é mais caro de operar que o EUR/USD. Os números abaixo são faixas editoriais de referência compiladas a partir de condições padrão e raw publicadas por corretoras (atualizadas em julho de 2026), não números medidos corretora por corretora — nossa amostragem de spread ao vivo atualmente cobre EUR/USD e alguns símbolos de referência, então confirme o spread ao vivo na sua própria conta antes de dimensionar uma estratégia rápida:
| Tipo de conta | Spread típico do EUR/JPY | Comissão | Para quem serve |
|---|---|---|---|
| Padrão | 1,3 – 2,2 pips | nenhuma | EAs de tendência e breakout de swing / baixa frequência |
| Raw / ECN | 0,4 – 0,9 pips | US$ 3 – 7 / lote | EAs de maior frequência que conseguem absorver comissão |
Duas regras de custo específicas deste par:
- Orce mais amplo que uma major europeia, e confirme na sua própria conta. O spread padrão típico do EUR/USD começa em torno de 0,7 pips (uma faixa de referência típica, não um número medido; confirme-o na sua própria conta); o spread padrão do EUR/JPY normalmente é mais amplo, na faixa de 1,3–2,2 acima. Essa largura extra é um erro de arredondamento para um EA de swing e um imposto recorrente para um rápido — e é por isso que sistemas de EUR/JPY de maior frequência pertencem a contas do tipo raw, onde o spread comprime para um número conhecido.
- A comissão é uma propriedade da conta, não do par. A mesma comissão raw de US$ 3–7/lote se aplica quer você opere EUR/USD ou EUR/JPY; o que muda entre pares é o spread por cima dela. Há um custo extra que é uma propriedade do par aqui: como o EUR/JPY é um cross de iene, seu swap overnight pode ser materialmente maior que o de uma major europeia, então qualquer estratégia que mantenha posições overnight tem de precificar o carry no teste em vez de descobri-lo ao vivo.
Riscos a Testar Antes de Operar ao Vivo
Os modos de falha do EUR/JPY vêm do empilhamento de dois fluxos de bancos centrais e de sua correlação estreita de cross de iene, não de um único driver — então uma lista genérica de riscos deixa de fora a maioria deles:
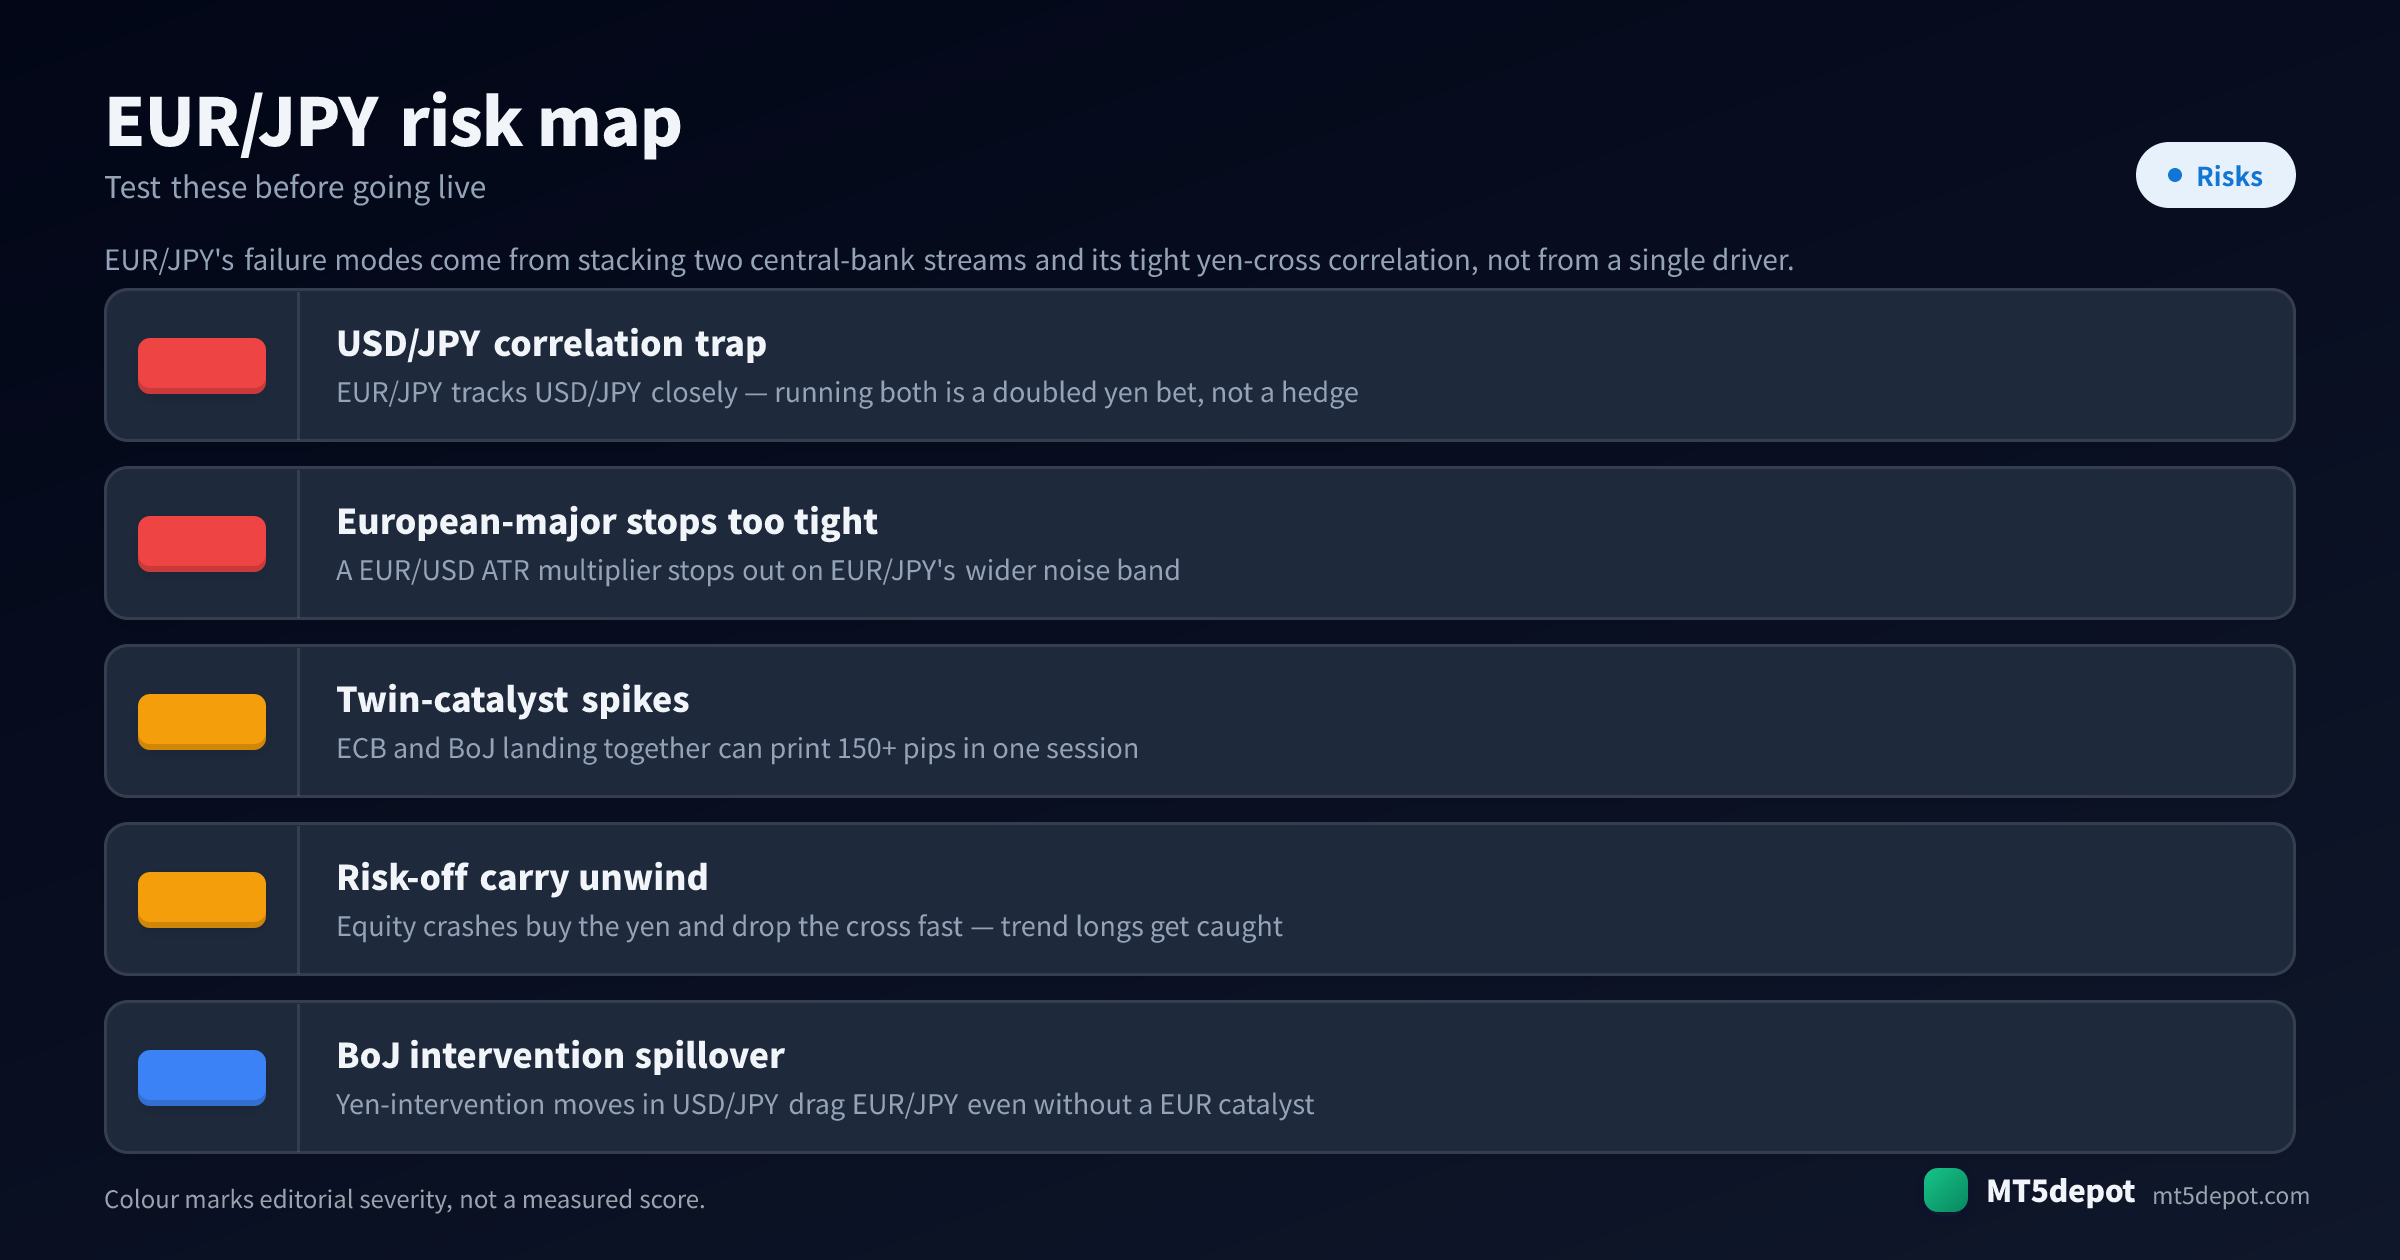
- A armadilha da correlação com o USD/JPY. O EUR/JPY acompanha o USD/JPY de perto porque ambos compartilham a perna do iene. Rodar um EA em cada não é hedge e nem diversificação — é uma aposta de iene dobrada que concentra a exposição sem aparecer em lugar nenhum das configurações de risco de nenhum dos EAs. Confirme a correlação ao vivo antes de sequer emparelhá-los numa cesta.
- Stops de major europeia são apertados demais. O erro de portabilidade mais comum é copiar o multiplicador de ATR de um EA de EUR/USD para a banda de ruído mais ampla do EUR/JPY, o que garante stop-outs prematuros. Escale stops e alvos ao próprio ATR do par antes de qualquer outra coisa — esta é a única mudança que mais frequentemente decide se uma estratégia portada sobrevive aqui.
- Picos de duplo catalisador. Como dois bancos centrais impulsionam o par, uma decisão do BCE e uma decisão do BoJ chegando na mesma sessão podem se somar num movimento de mais de 150 pips — muito além do range de um dia tranquilo. Uma estratégia rápida precisa de uma pausa de notícias em ambos os calendários; uma mais lenta precisa de stops que sobrevivam a um gap de eventos empilhados.
- Transbordo de intervenção do BoJ. Movimentos de intervenção no iene se originam no USD/JPY, mas como o EUR/JPY compartilha a perna do iene eles o arrastam também — o que significa que o cross pode oscilar forte sem nenhum catalisador do EUR. Um EA que observa apenas o calendário europeu será pego de surpresa por um movimento que não tem evento para explicar.
- Desmonte de carry em risk-off. O Yuppy é um cross de carry, então um crash das ações compra o iene e derruba o par rápido; posições longas de tendência montadas num regime calmo são pegas do lado errado de um desmonte súbito. Teste como a estratégia se comporta numa perna acentuada de risk-off, não apenas nos trechos de tendência.
Como Testar um EA de EUR/JPY
No EUR/JPY, o teste é toda a vantagem. Mantenha qualquer coisa que você construa no padrão definido na metodologia do site:
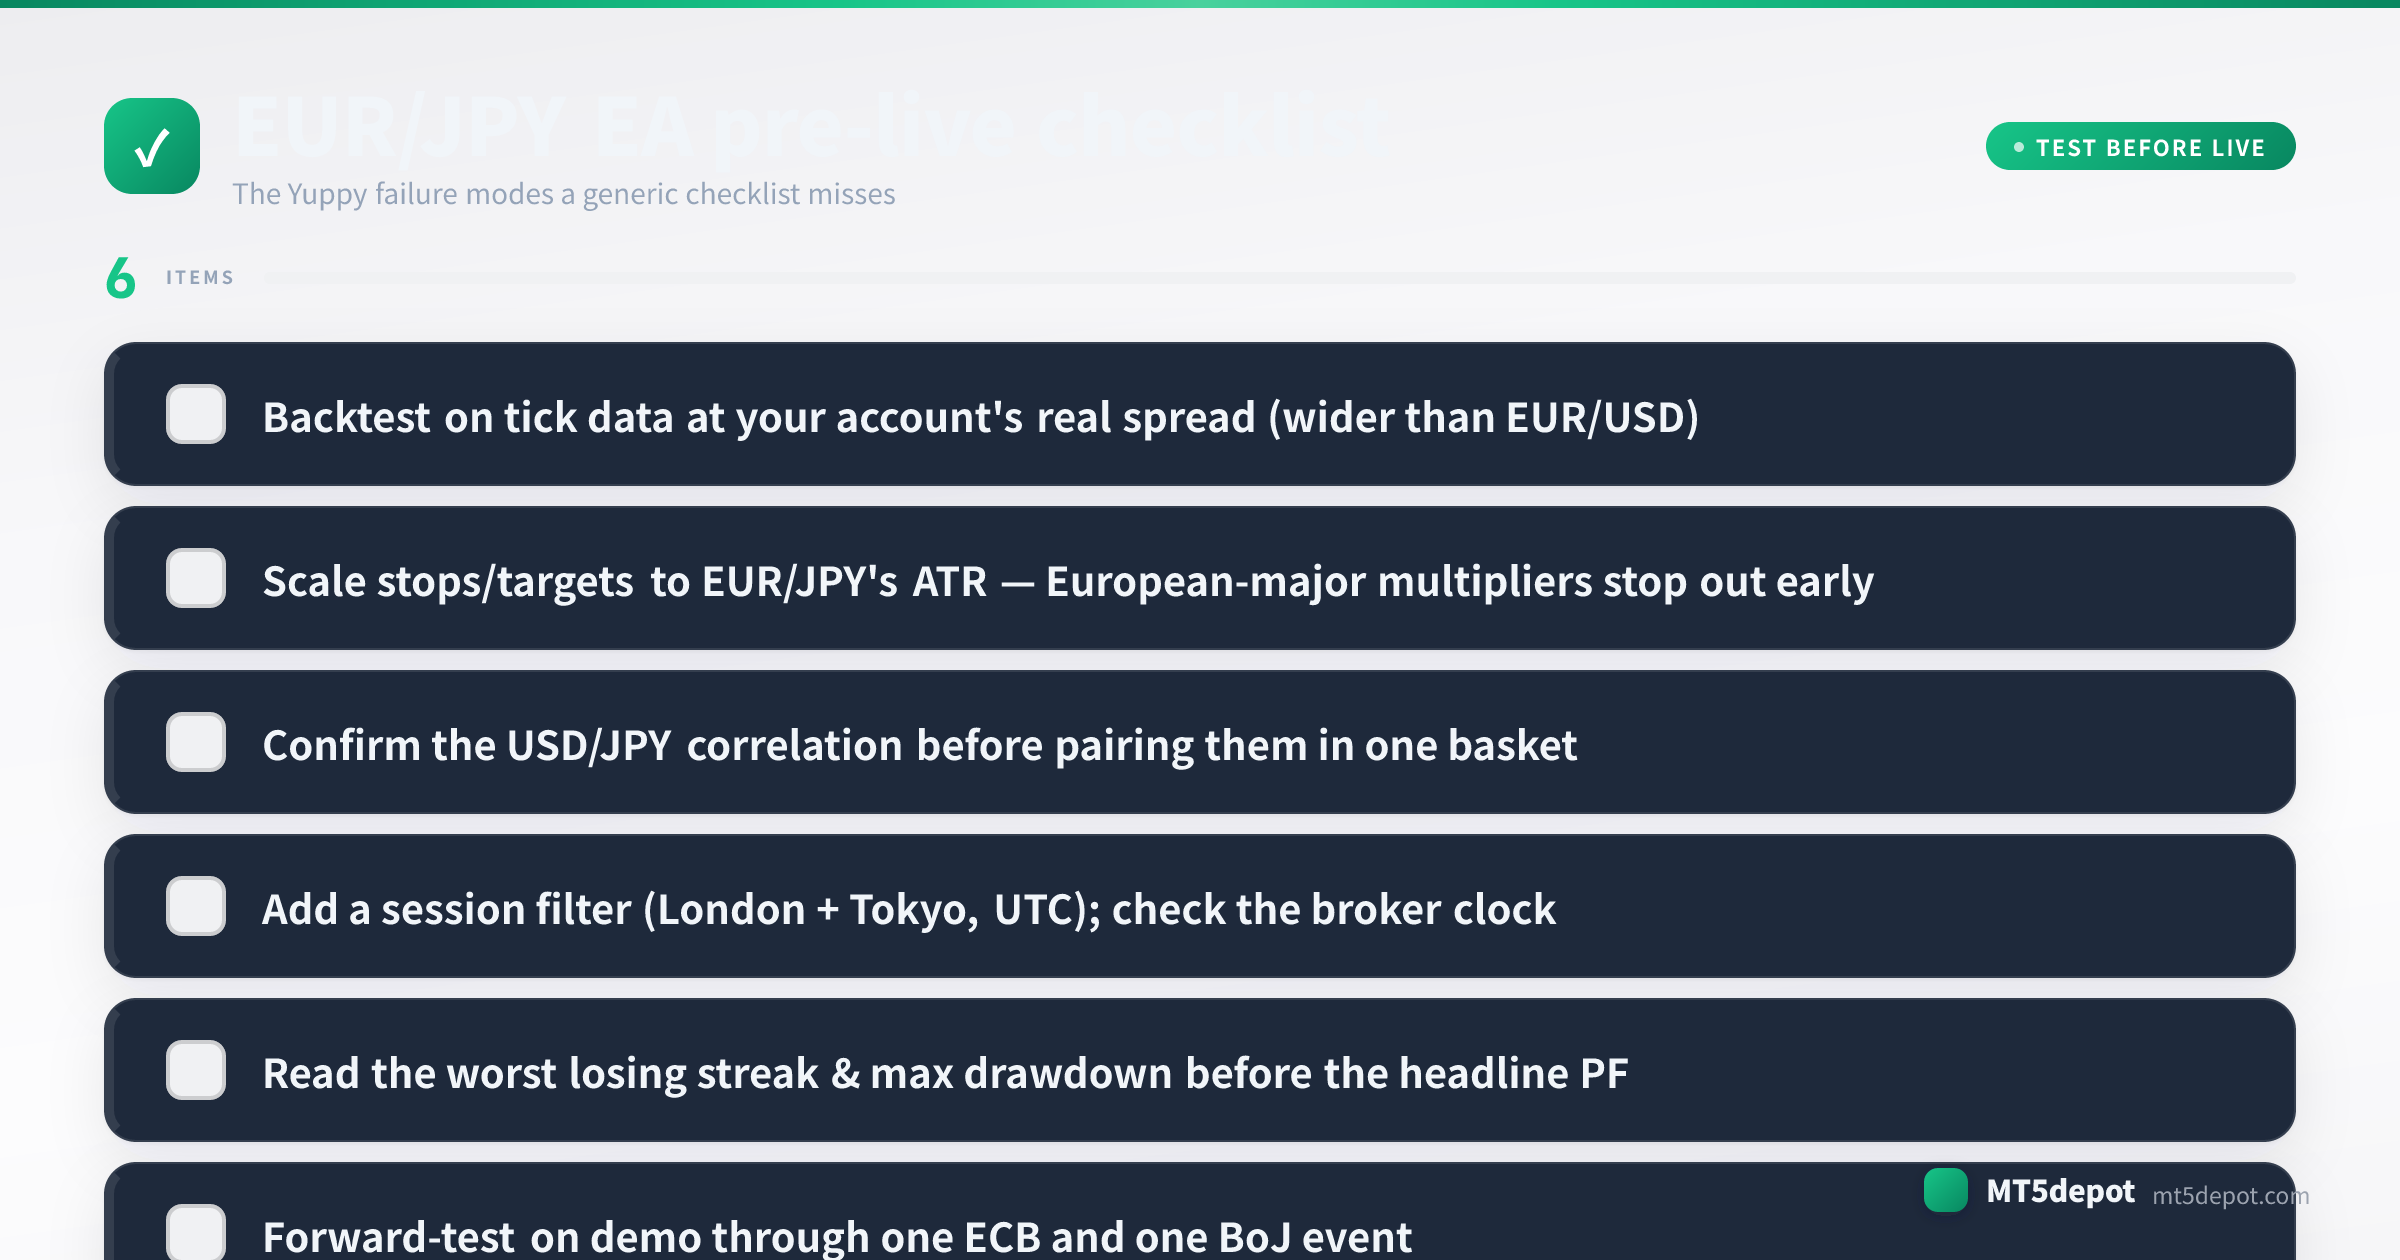
- Faça backtest em dados de tick com o spread real da sua conta. Use um modelo de todos os ticks com o spread padrão ou raw que você realmente vai operar — mais amplo que o do EUR/USD — não o padrão da plataforma. Uma estratégia validada num spread que ela nunca verá é uma ficção, e é aqui que a lacuna entre típico e medido acima se torna dinheiro real.
- Leia a pior sequência de perdas, não o fator de lucro em destaque. O drawdown máximo e a maior sequência de operações perdedoras dizem o capital e a paciência que a estratégia exige. Orce para a pior sequência antes de financiá-la.
- Faça forward-test em demo através de um evento do BCE e um do BoJ. O risco definidor do EUR/JPY é sua estrutura de dois bancos centrais, então uma janela de demo que nunca abrange uma decisão de ambos não testou o que mais importa. Idealmente, capte uma sessão em que os dois calendários fiquem próximos um do outro.
- Confirme o relógio do servidor antes da primeira operação ao vivo. Reveja o horário do Market Watch do MT5 contra as horas de sessão em UTC acima, e reveja-o novamente após qualquer migração de corretora — um passo fácil de pular e caro de perder.
Cada número de backtest que isso produz é uma medição histórica, não uma previsão — diga isso nas suas próprias anotações, e dimensione para o drawdown que você mediu em vez do retorno que você espera.
EAs de EUR/JPY e Templates do Builder
Não publicamos um backtest próprio de EUR/JPY, e um resultado de EUR/USD não se transfere para um par cujo range soma as decisões de dois bancos centrais. O caminho honesto para um EA de Yuppy é construir e verificar um:
- O Builder (abra-o aqui) aceita EUR/JPY em seus templates de tendência e breakout, de modo que o EA que você implanta é construído sobre seus próprios números — o CTA abaixo cobre exatamente o que ele produz.
- Referência de par relacionado. O GBP/JPY compartilha a perna do iene do EUR/JPY e seu caráter de volatilidade de cross amplo, então stops e filtros de sessão que sobrevivem ao seu ruído servem como uma comparação de estresse útil. Ainda assim, um resultado em um cross não é evidência para o outro: suas pernas que não são o iene respondem a bancos centrais diferentes.
- Os canônicos de conceito. Se algum termo acima for desconhecido, as entradas de volatilidade, ATR e swap definem a mecânica da qual um EA de EUR/JPY depende.

