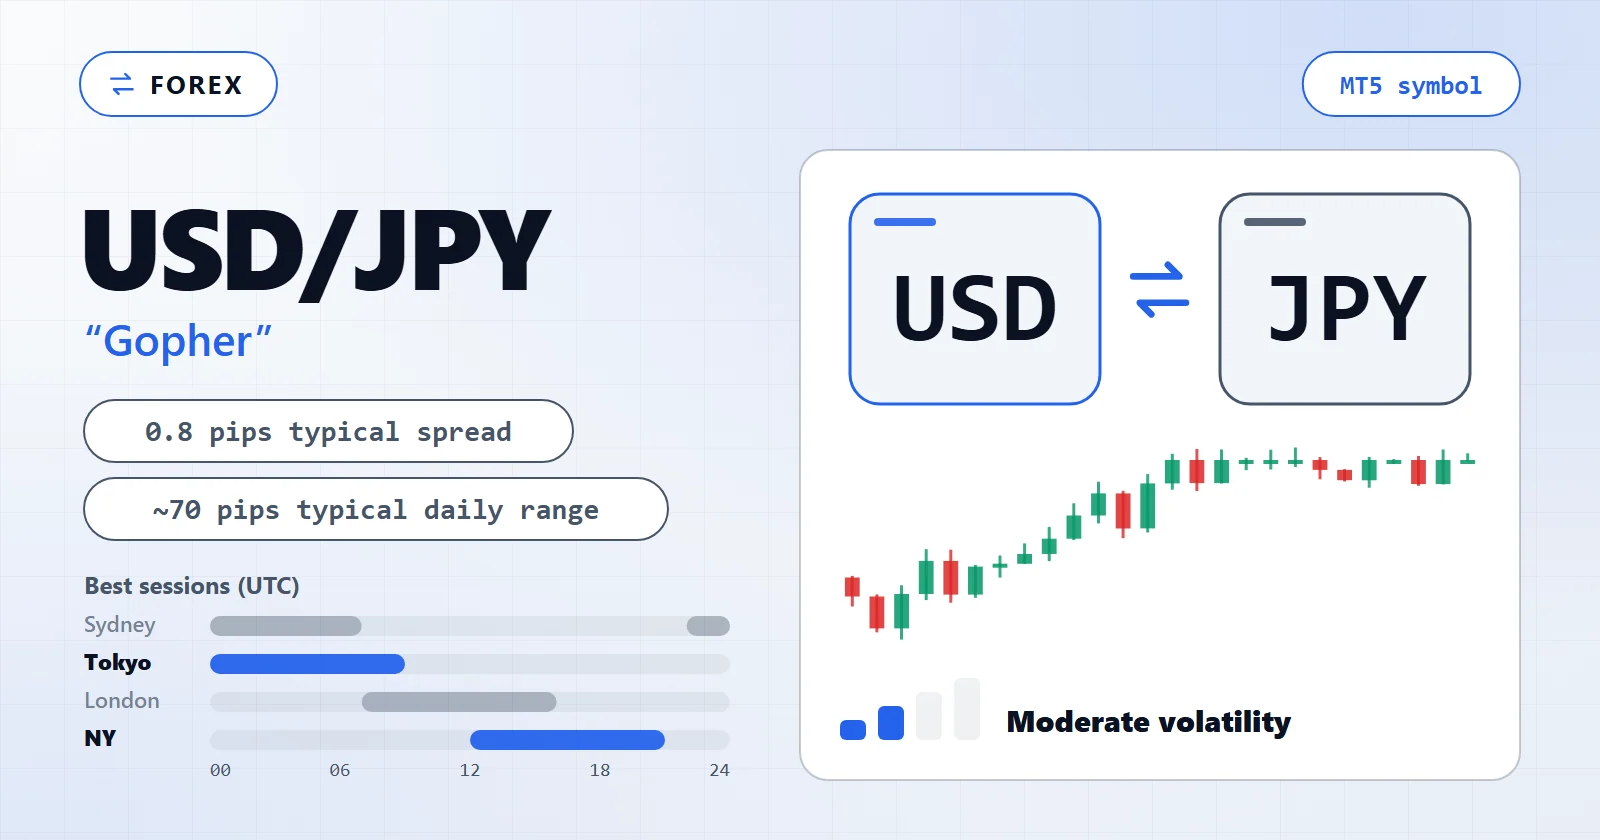
USD/JPY——在交易室裡普遍暱稱為「Gopher」——是美元對亞洲的首要主要貨幣對,也是多數散戶套利策略所建立的基礎。首先要決定的,是您的策略究竟是渴望它的性格,還是僅僅容忍它:活躍的東京盤與偏正的套利傾向,對趨勢與套利型 EA 是一項優勢,而日本銀行的干預歷史則是一種尾部風險,是從 EUR/USD 移植過來的系統從不需要為之定價的。請為策略挑選貨幣對,而不是反過來。
本頁涵蓋 USD/JPY 給自動化策略帶來哪些 EUR/USD 所沒有的東西、決定其結果的盤別、它的交易成本、那些會坑殺從歐洲主要貨幣移植過來的系統的失敗模式,以及如何打造並測試一個屬於您自己的 USD/JPY EA。
USD/JPY 的走勢特性:Gopher 能給 EA 帶來什麼
USD/JPY 佔全球外匯交易量的一大部分,且在一個對自動化很重要的層面上,結構性地不同於歐洲主要貨幣:它擁有一個活躍的主場盤別。東京時段會產生真正的 USD/JPY 波動幅度,而 EUR/USD 與 GBP/USD 在此多半只是漂移,因此一個全天候 EA 在此讀到的隔夜是真實訊號,而非雜訊。
對 EA 而言,這種性格可歸結為三項特性:
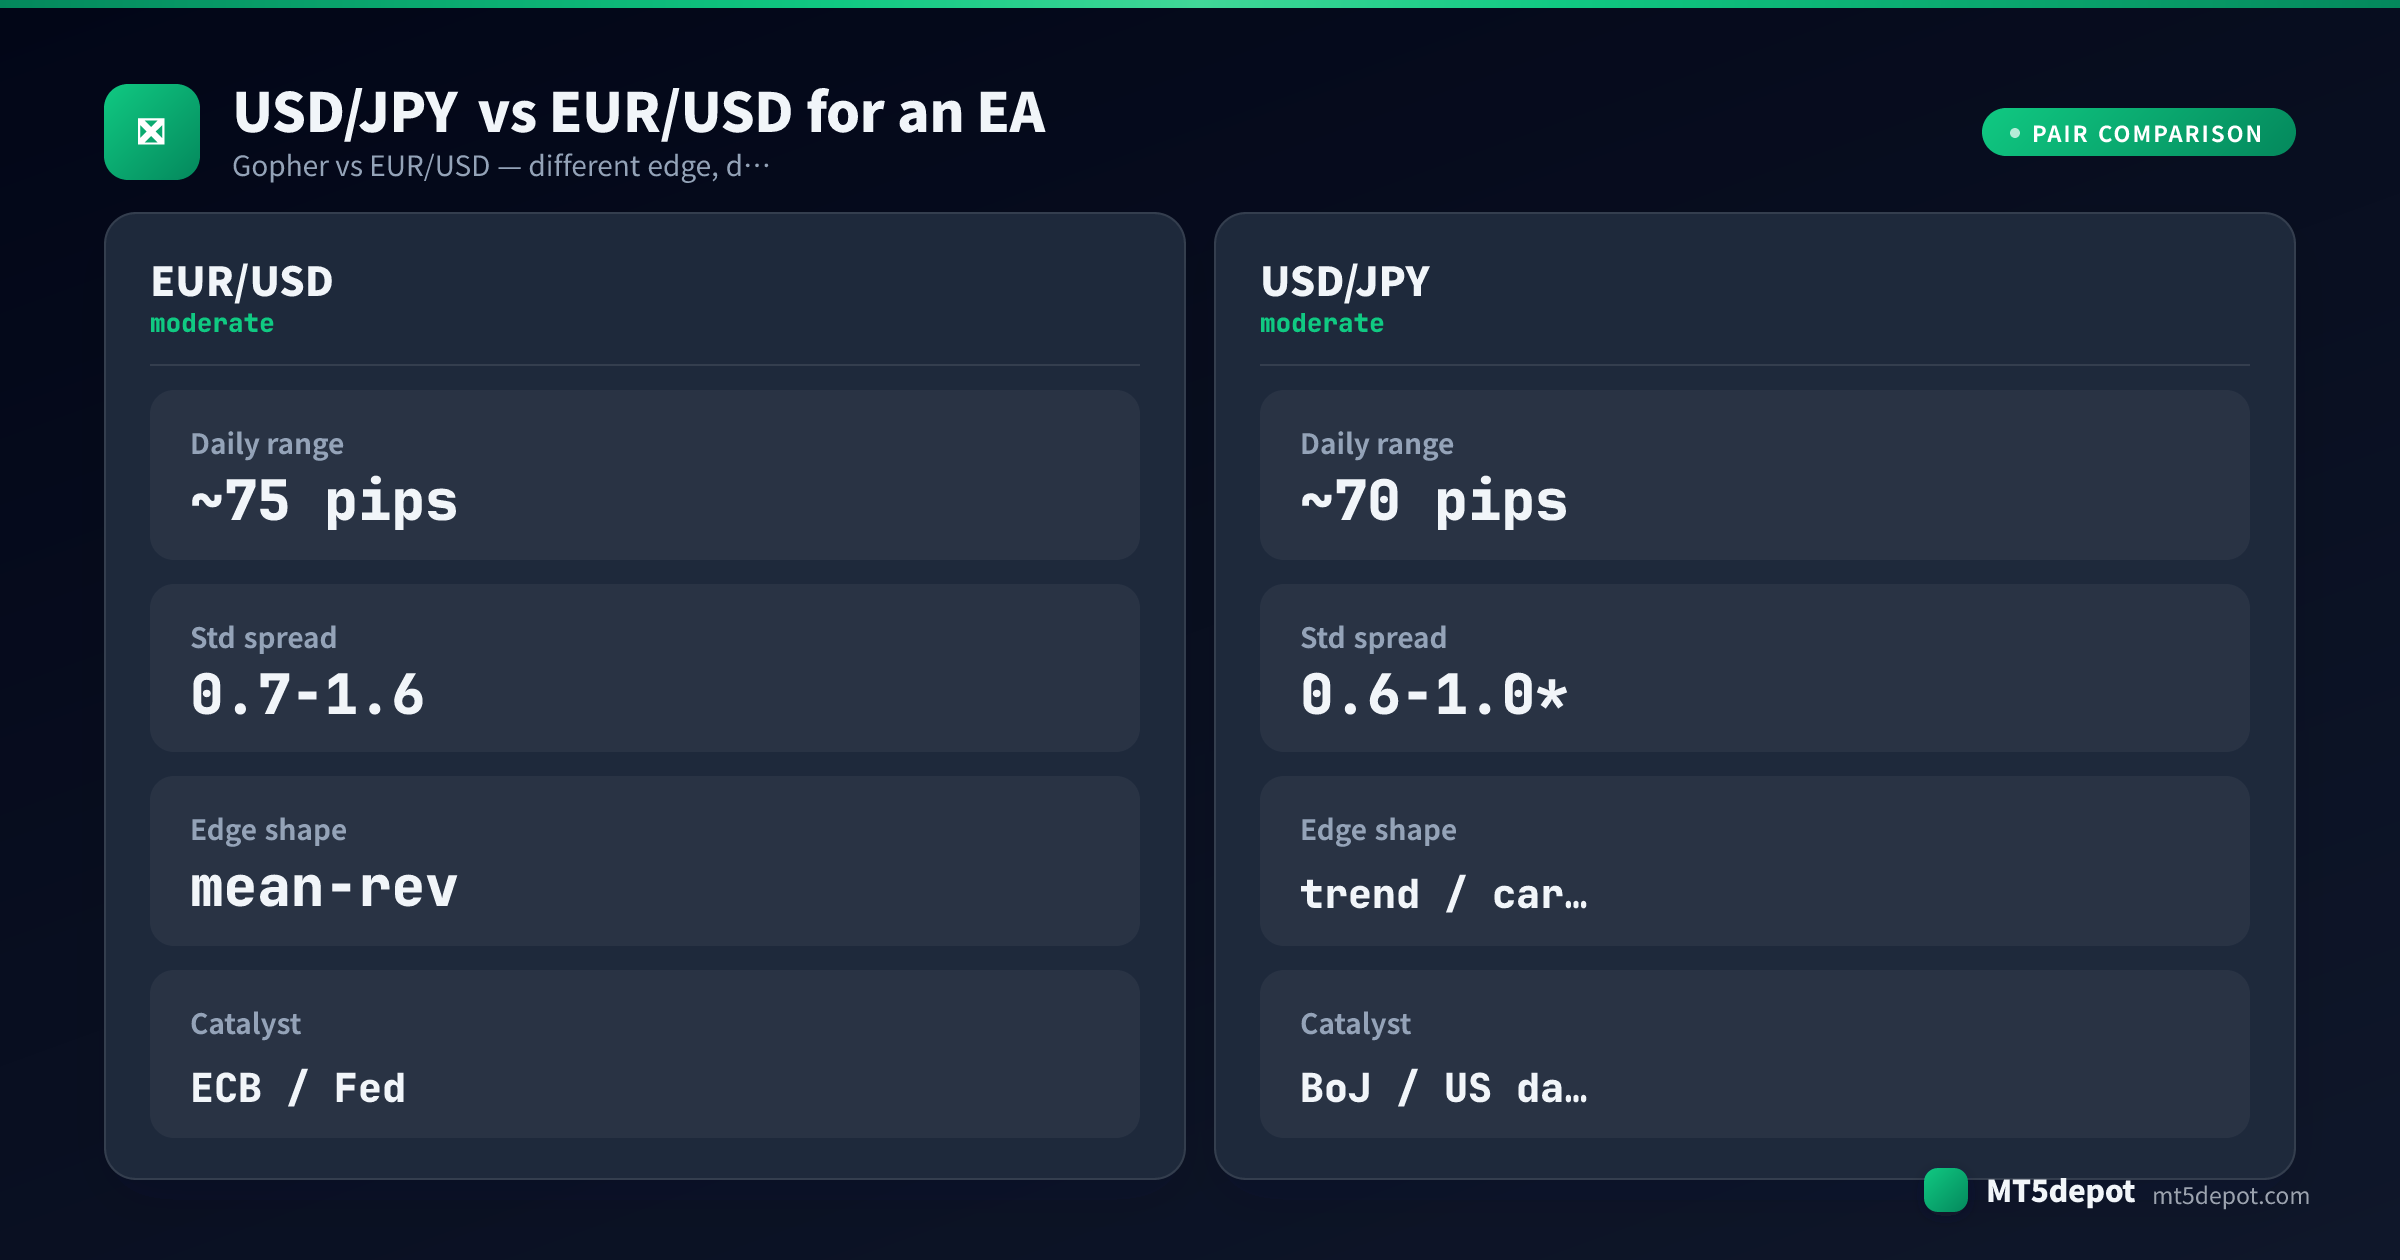
- 活躍的東京盤。 USD/JPY 在歐洲貨幣對安靜的時段,隨亞洲流動性與日本經濟數據而波動。全天候運作的趨勢型 EA 在此的表現,往往與在 EUR/USD 上不同——後者的東京盤訊號常在倫敦開盤時反轉。
- 套利傾向。 USD/JPY 是最具代表性的套利交易貨幣對。當美元利率高於日圓利率時,多單通常賺取正的隔夜掉期,而在全球風險偏好維持高檔時,數週的上升趨勢便逐步建立。那份套利對趨勢系統是一股順風——但在風險反轉的當下就成了一項負債。
- 日本央行尾部風險。 當 USD/JPY 攀升超過所認知的容忍水位(普遍報導約在 145–152)時,日本銀行有大舉買進日圓的明確歷史。這製造出不對稱的風險:這些水位之上的多單可能在數分鐘內反轉數百點,而下行方向並沒有對稱的權威力量在防守。
對自動化策略而言,陷阱在於:那份在回測上看似平順優勢的套利,正是在風險趨避事件中猛烈解除的同一份套利——而回測很少涵蓋到那樣的事件。Gopher 獎勵那些尊重其波動性狀態的系統,並悄悄榨乾那些假設趨勢與掉期永遠都在的系統。
哪些 EA 策略適合 USD/JPY?
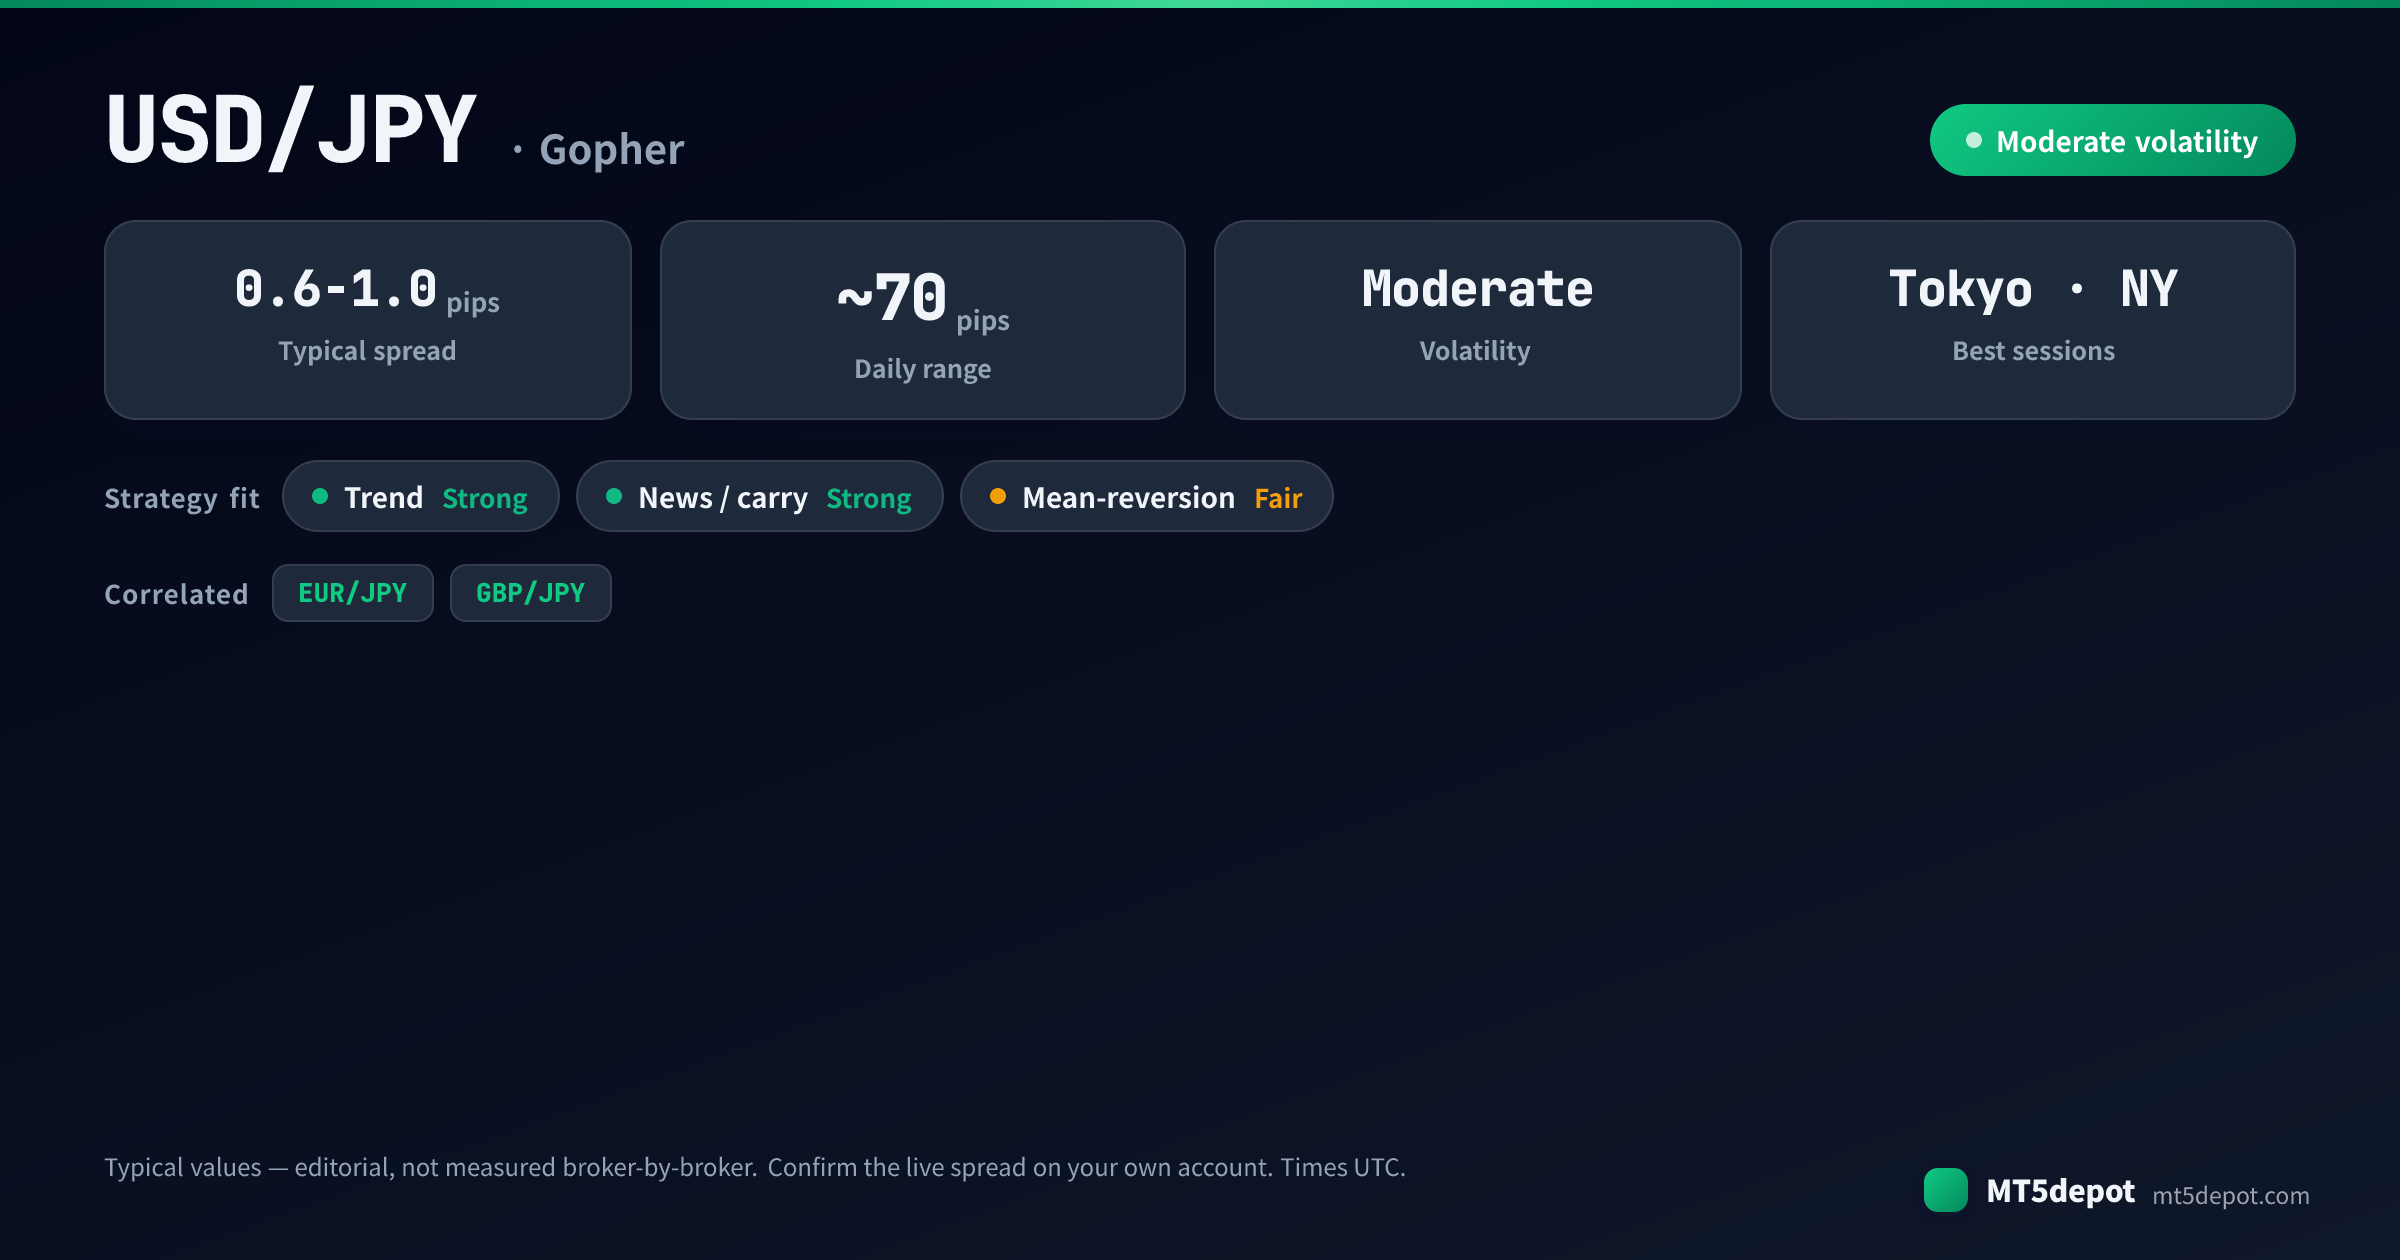
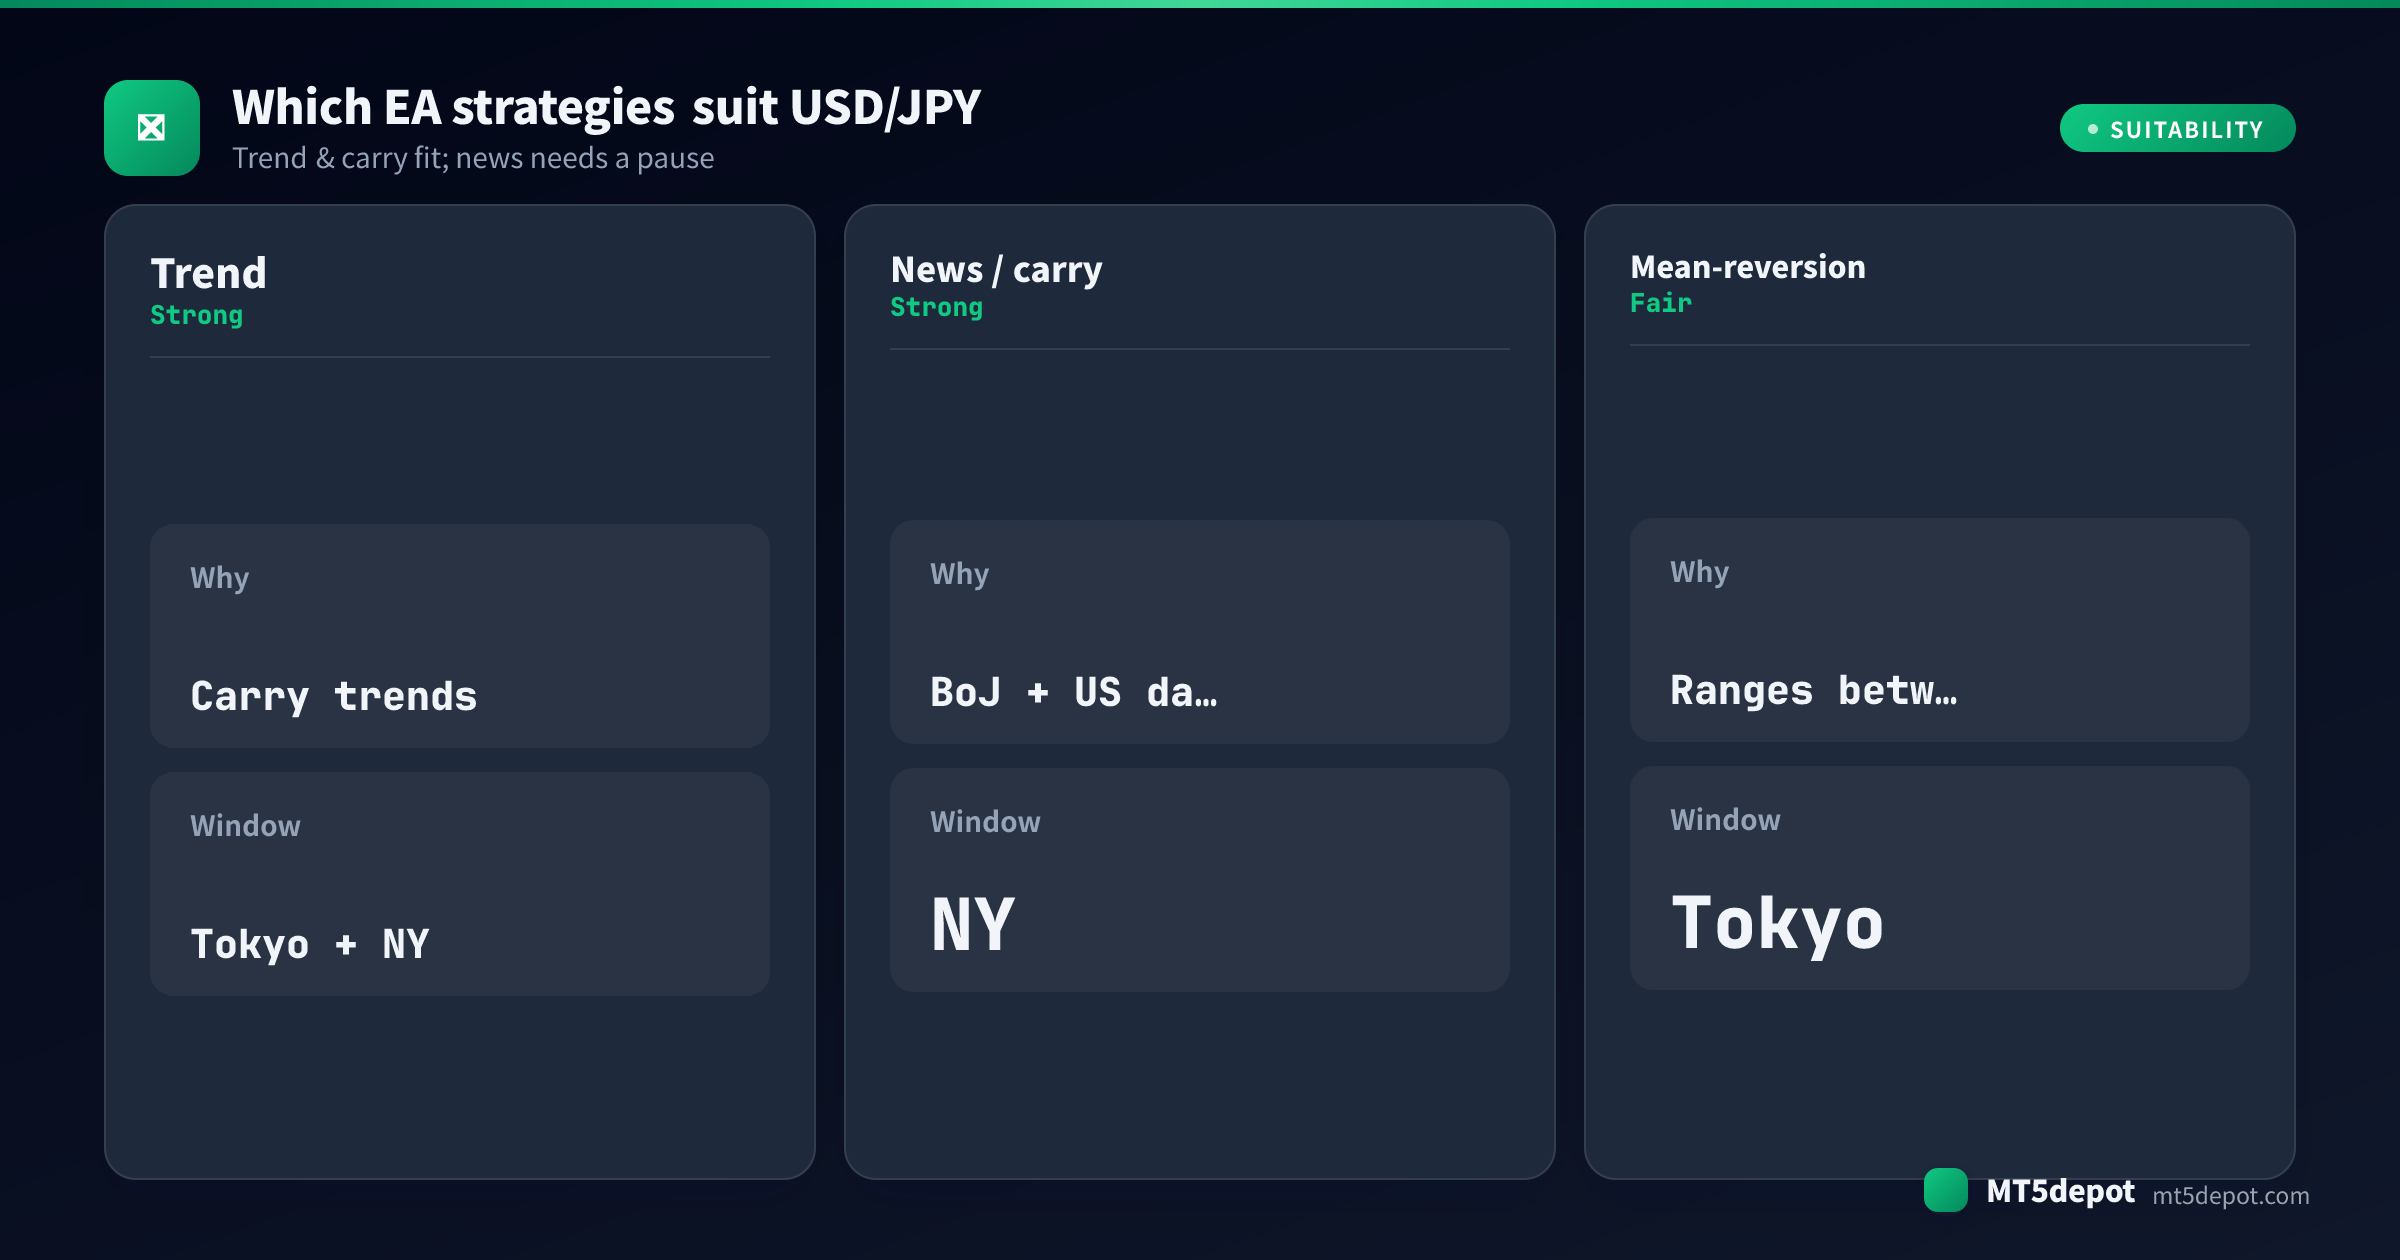
這個貨幣對的檔案將趨勢、新聞與均值回歸列為適合——但適合性是一項編輯評估,並非證明。在我們自己以預設設定對 Builder 範本所做的基準測試中——單一次 USD/JPY M5 執行、為期一年、預設輸入、未經最佳化——多數範本的獲利因子都落在 1.0 以下。在預設設定下幾乎沒有範本達到 Builder 自己的門檻,因此請把 USD/JPY 上的任何優勢,都視為必須靠您自己的設定與測試去贏得的東西。請到盤別視窗與事件暫停中尋找它,而不是包裝上寫的那個指標。USD/JPY 的性格傾向於支持的是:
| 策略 | 在 USD/JPY 上的契合度 | 原因 |
|---|---|---|
| 趨勢/套利 | 強 | 套利傾向與數週的方向性走勢適合動能系統;正掉期能付你錢來持有趨勢。 |
| 新聞 | 強(需搭配暫停) | 日本央行與美國數據會猛烈推動 Gopher。帶事件過濾的 EA 可以交易後續延伸,但它需要事件暫停,否則點差與跳空會吃掉進場。 |
| 均值回歸 | 尚可 | 在催化因素之間,USD/JPY 走勢乾淨地區間震盪,但日本央行尾部風險與套利解除風險意味著回歸系統必須對曝險設上限並尊重事件行事曆。 |
趨勢與套利是能把 USD/JPY 的結構轉化為資產的形態;其餘的都得對抗尾部風險。實務路線是自己打造這些形態之一——Builder 提供可接受 USD/JPY 的範本並開放每一項參數——然後在信任任何單一數字之前(如下)測試它。
USD/JPY EA 的最佳交易時段
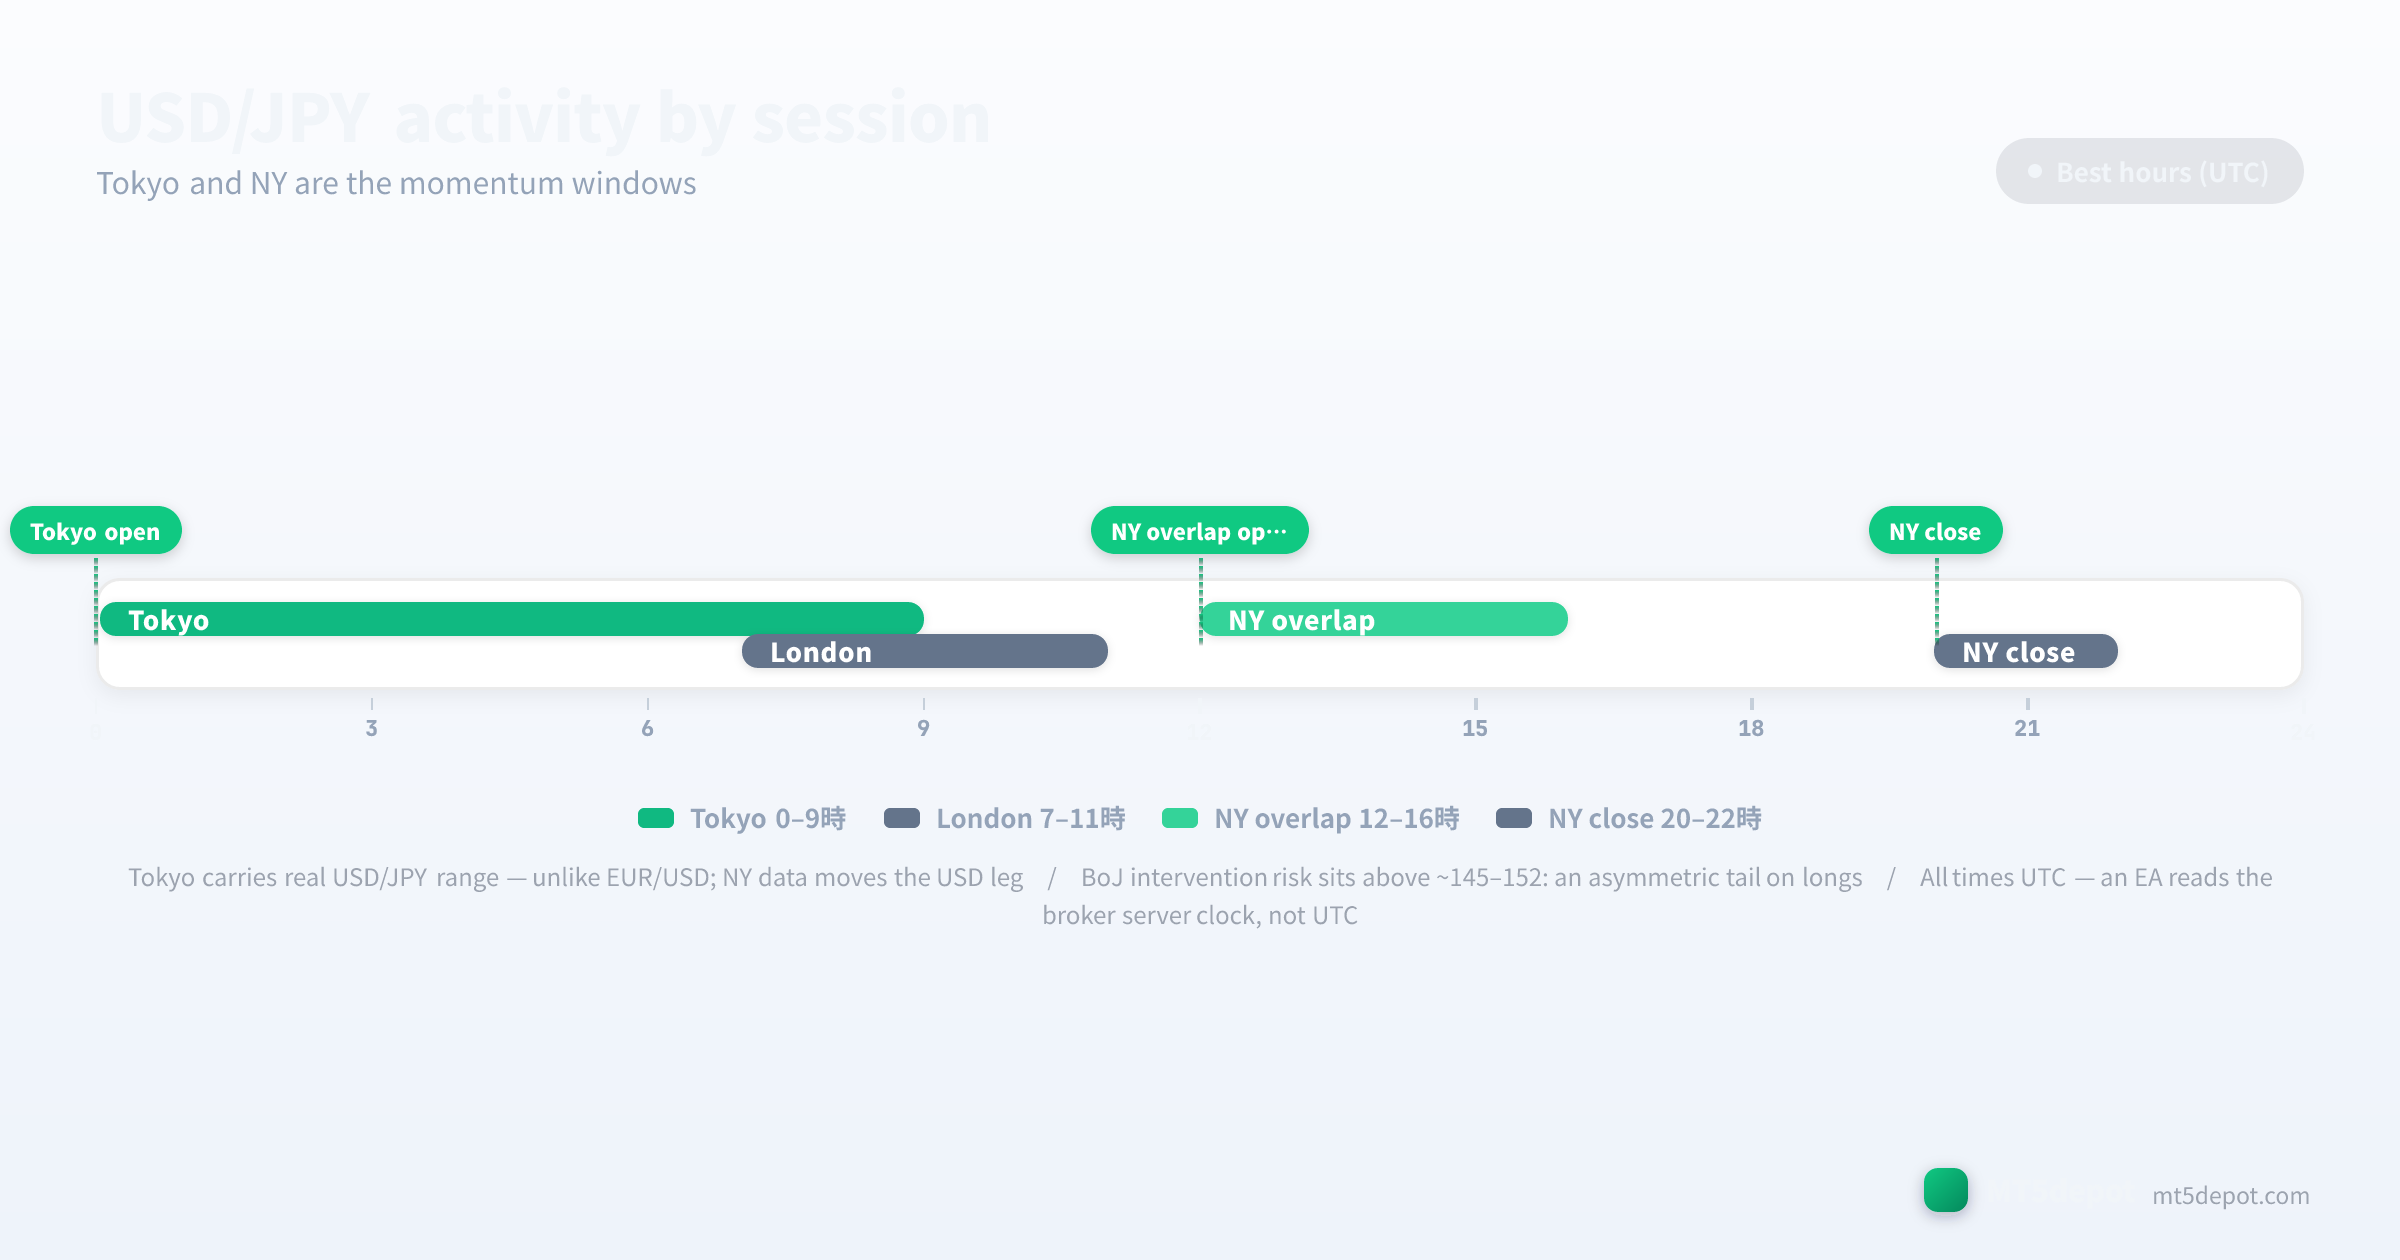
盤別結構決定 Gopher 結果的程度,比指標選擇更高:
- 東京盤(世界標準時間 00:00–09:00): 這個貨幣對的主場視窗。亞洲流動性與日本經濟數據在此賦予 USD/JPY 真正的波動幅度——它是唯一一個隔夜訊號更可能是趨勢而非雜訊的主要貨幣對。
- 倫敦時段(世界標準時間 07:00–12:00): 對 USD/JPY 而言,這是比對歐洲貨幣對更安靜的一段,主要用途是作為亞洲與美國催化因素之間的交接。
- 紐約盤(世界標準時間 12:00–21:00): 美國數據推動美元一側,帶來第二個每日動能視窗;紐約盤前段與倫敦盤後段的重疊時段最為活躍。
- 紐約盤後段/東京盤前(世界標準時間 21:00–24:00): 流動性稀薄、缺乏信念的漂移;盤別品質過濾器通常應排除這些時段。
依我們的編輯評估,把交易限制在東京盤與紐約盤視窗的 EA,在 USD/JPY 上往往表現優於全天候版本,因此此處的盤別過濾器最好被視為策略定義的一部分,而非最佳化的花俏點綴。它伴隨兩點警告。已排定的日本央行與美國事件就落在那些良好視窗之內,並恰恰在那時擴大點差,因此快速策略需要一個新聞暫停,否則它會在最糟的時刻付出數倍於正常的點差。而上面每一個時鐘時間都是世界標準時間——EA 讀的是您券商的伺服器時鐘,那通常不是世界標準時間,因此當您把 EA 在不同伺服器時區的券商之間搬移時,一個「00:00」的東京盤過濾器會悄悄偏移。這是整頁唯一的時鐘規則;在 MT5 的市場報價(Market Watch)中驗證它一次,每一個盤別邊界就都會對齊。
點差、成本與執行
USD/JPY 是交易成本最低的主要貨幣對之一。以下數字是從券商公布的標準與原始(raw)條件彙整的編輯參考區間(2026 年 7 月更新),並非逐一券商實測數字——我們目前的即時點差取樣涵蓋 EUR/USD 與少數幾個參考商品,因此在為快速策略調整部位大小之前,請在您自己的帳戶上確認即時點差:
| 帳戶類型 | 典型 USD/JPY 點差 | 佣金 | 適合對象 |
|---|---|---|---|
| 標準 | 0.6 – 1.0 點 | 無 | 波段/趨勢/套利型 EA |
| 原始/ECN | 低於 1 點(約 0.1 – 0.3) | 每手 3 – 7 美元 | 剝頭皮/高頻型 EA |
兩條專屬於這個貨幣對的成本規則:
- 掉期是成本模型的一部分,不是事後才補的東西。 USD/JPY 的套利意味著隔夜掉期在多單上可能是可觀的正值、在空單上是可觀的拖累。套利型 EA 的優勢有一部分就活在那個數字裡,因此請以實際的掉期回測,而非平台預設值——用零掉期驗證出來的策略,並不是您將要實際運行的那一個。
- 佣金是帳戶屬性,不是貨幣對屬性。 無論您交易 EUR/USD 還是 Gopher,同樣是每手 3–7 美元的原始佣金;在不同貨幣對之間改變的,是加在其上的點差。Gopher 緊密的標準點差使它在沒有原始帳戶的情況下也適合波段策略,而以 EUR/USD 形態為基礎的成本假設會低估這一點。
上線前應測試的風險
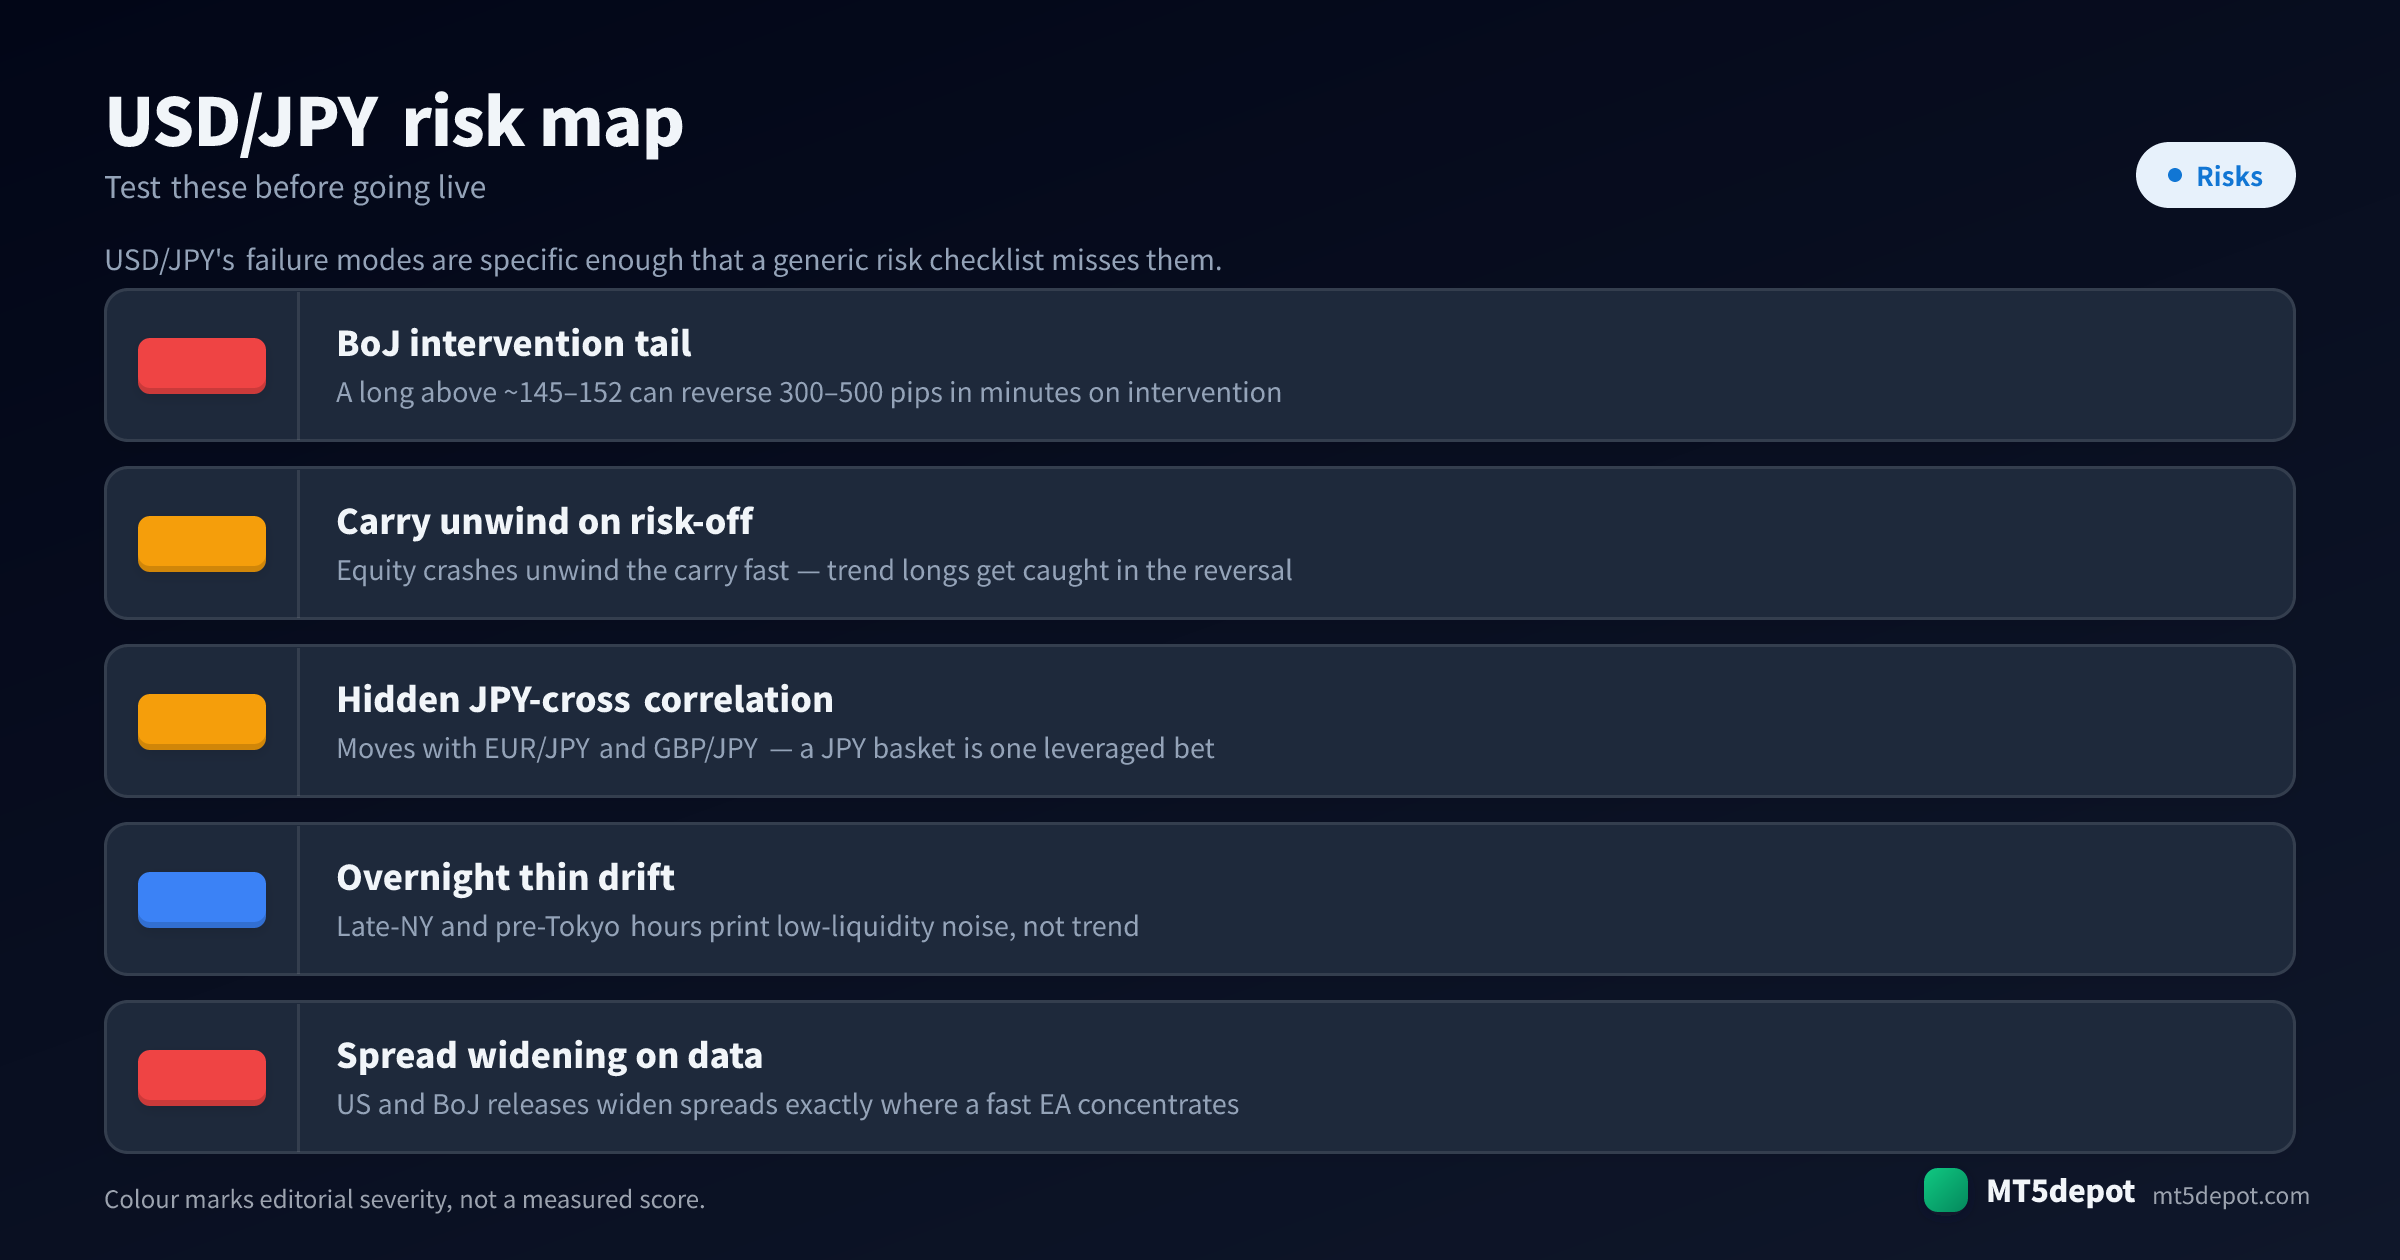
USD/JPY 的失敗模式夠特殊,一份通用風險檢查表會漏掉它們:
- 日本央行干預尾部是不對稱的。 在普遍報導的 145–152 容忍區間之上的多單,帶有一個 EUR/USD EA 從不定價的尾部:單一次干預可在數分鐘內反轉 300–500 點。在該處對多單曝險設上限或加以過濾,且絕不倚賴緊密移動停損來逃離跳空。
- 套利解除的速度比累積快。 在平靜市場中獎勵多單的那份正掉期,正是在風險趨避事件中被拋售的同一部位——股市崩跌會在數小時內解除套利。缺乏波動性或風險過濾器的趨勢型 EA 會被困在反轉中。
- 日圓交叉盤的相關性是隱藏的槓桿。 USD/JPY 與 EUR/JPY、GBP/JPY 同向移動。跨這些貨幣對的兩個「分散」EA,更接近一個加了槓桿的單一日圓賭注,而非一種對沖——相關性堆疊了您的曝險,卻不出現在任一 EA 的風險設定中。
- 隔夜的稀薄會在深夜製造假訊號。 紐約盤後段到東京盤前的時段會印出低流動性漂移,一旦真正的東京盤深度到來便反轉。在該視窗中讀取訊號而未加過濾的 EA,交易的是雜訊,不是趨勢。
如何測試 USD/JPY EA
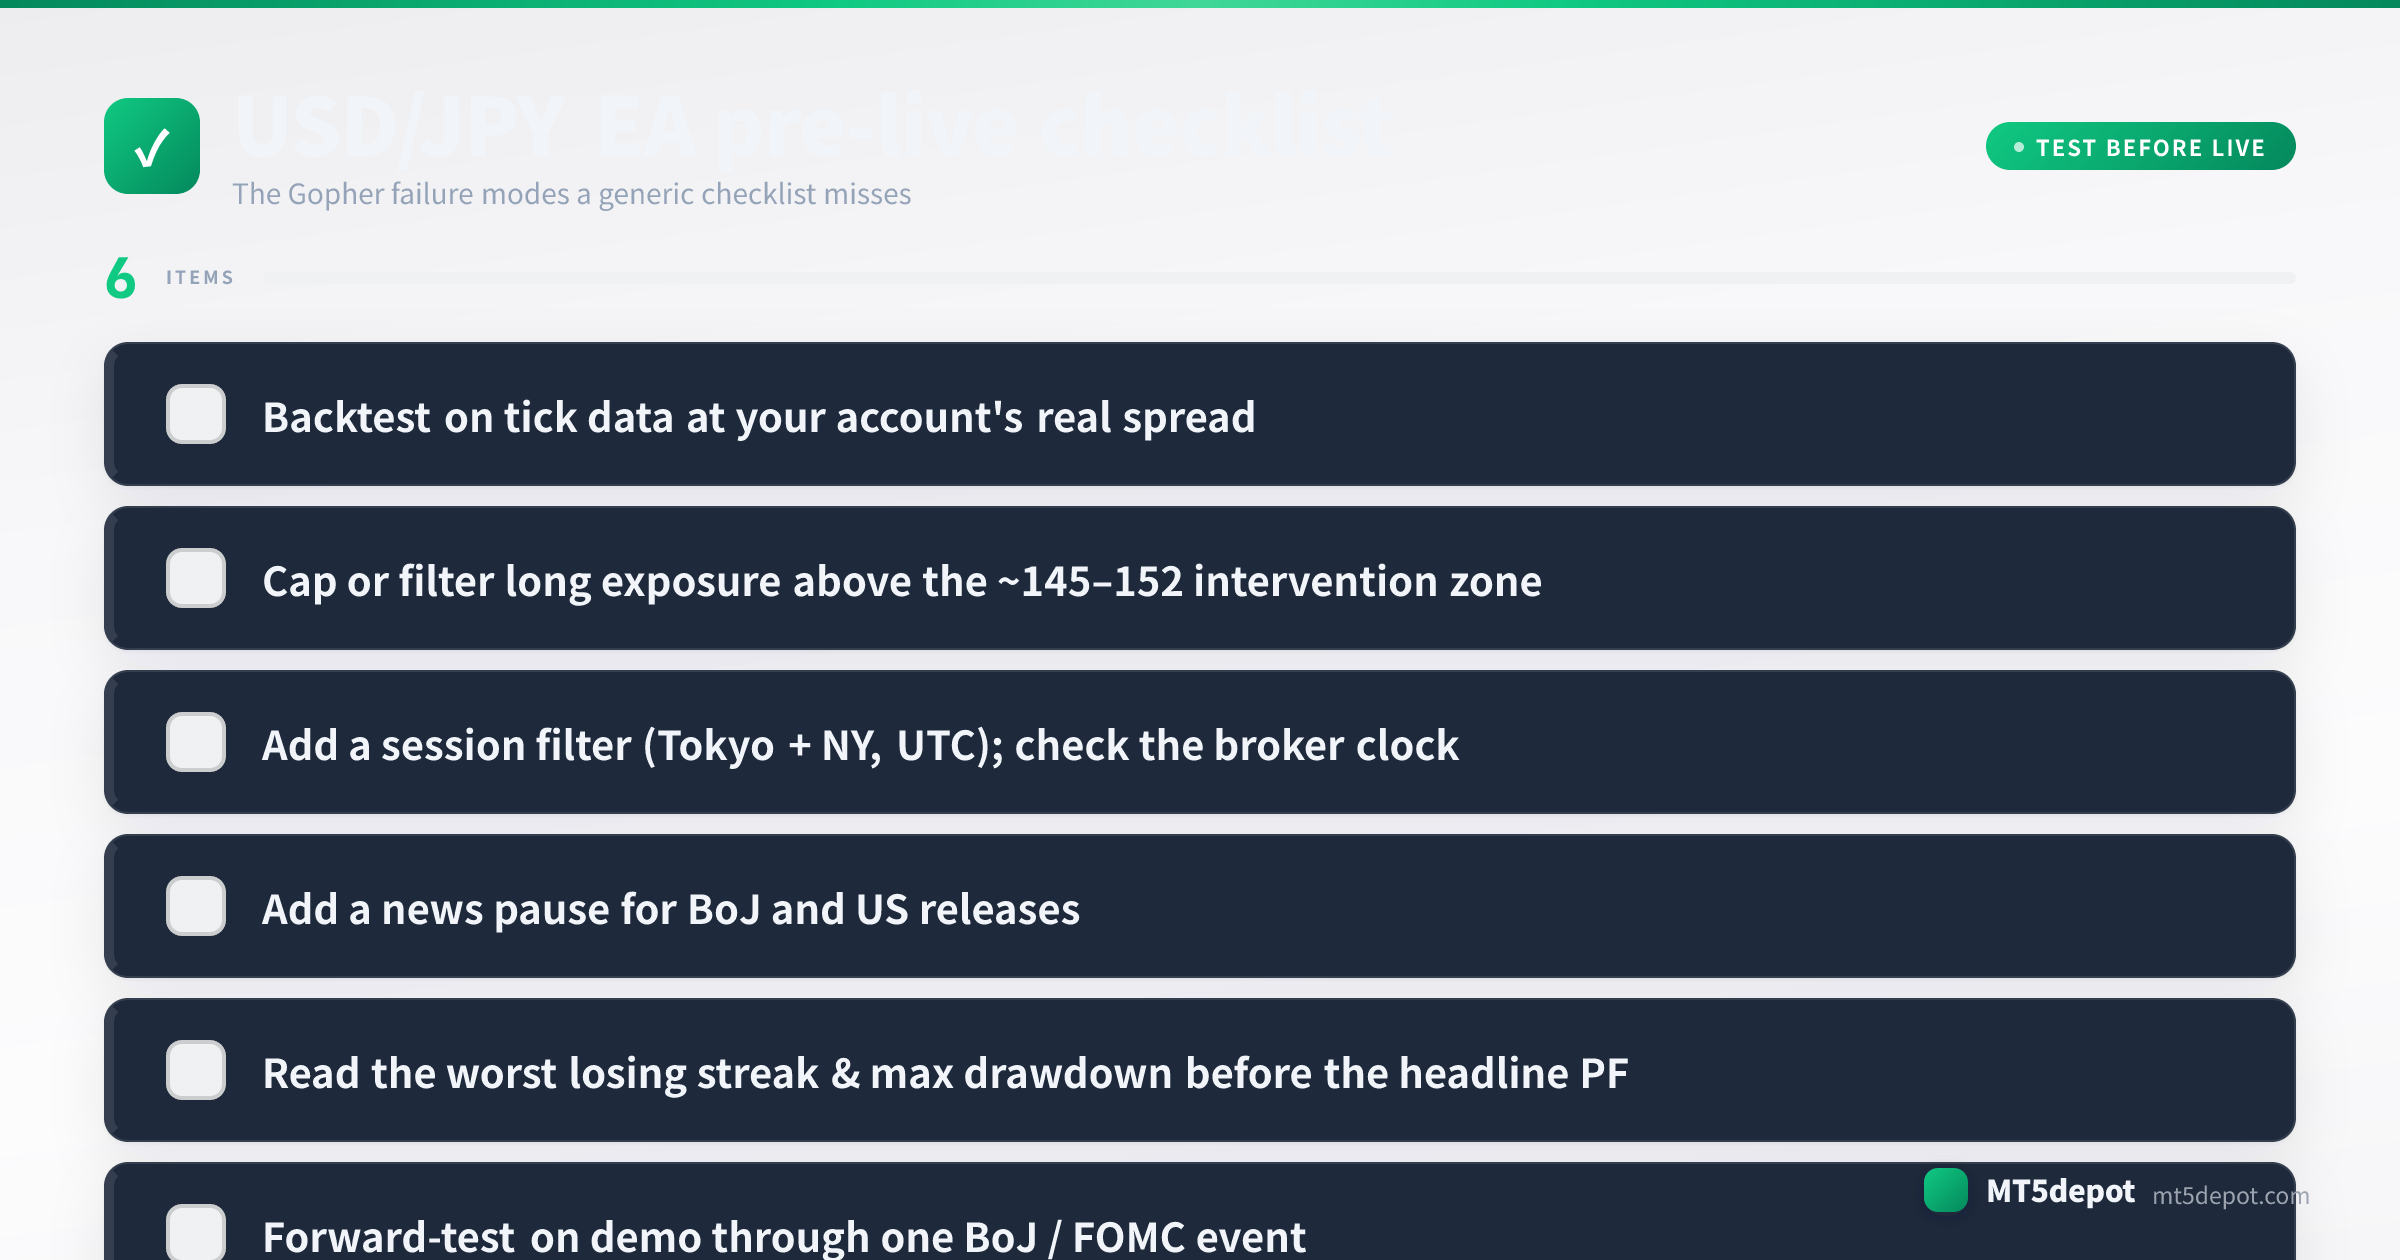
在 Gopher 上,測試本身就是全部的優勢。把您打造的任何東西,都要求達到網站方法論所訂下的標準:
- 以您帳戶真實點差與掉期的跳動報價資料回測。 使用逐跳(every-tick)模型,搭配您將實際交易的標準或原始點差,並為套利系統採用實際的掉期。用一個永遠不會遇到的成本去驗證的策略是虛構的。
- 看最糟的連敗,而不是頭條的獲利因子。 最大回撤與最長的連續虧損交易,會告訴您這個策略所要求的資金與耐心。在投入資金前,先為最糟的連敗編列預算。
- 在模擬帳戶上前向測試,至少跨越一次日本央行或 FOMC 事件。 Gopher 的決定性風險只在利率決策、干預或美國數據公布前後顯現,因此一個從未跨越任何一次的模擬視窗,並沒有測試到最重要的那件事。
- 在首次實盤交易前確認伺服器時鐘。 對照上面的世界標準時間盤別時段,重新檢查 MT5 市場報價的時間,並在任何券商遷移後再次檢查——這一步容易略過,漏掉卻代價高昂。
這產出的每一個回測數字都是歷史測量,不是預測——請在您自己的筆記中如此註明,並按您所測得的回撤、而非您所期望的報酬,來調整部位大小。
USD/JPY EA 與 Builder 範本
除了上文以預設設定所做的範本基準測試之外,我們尚未公布自己的 USD/JPY 回測,而 EUR/USD 的結果,也無法套用到一個帶有日本央行干預尾部風險的貨幣對上。通往 Gopher EA 的誠實路線是自己打造並驗證一個:

