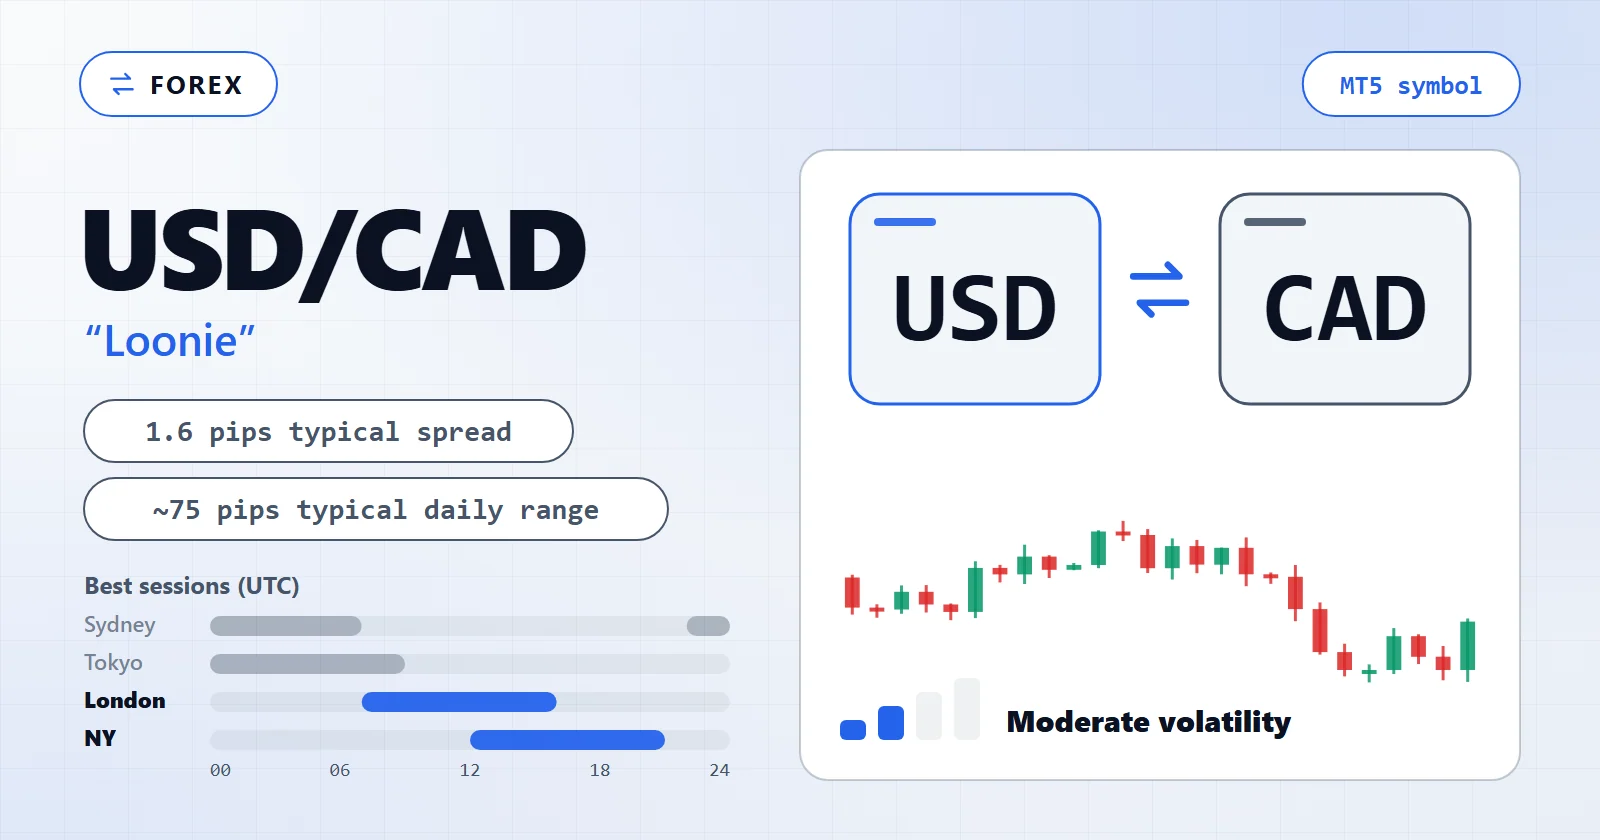
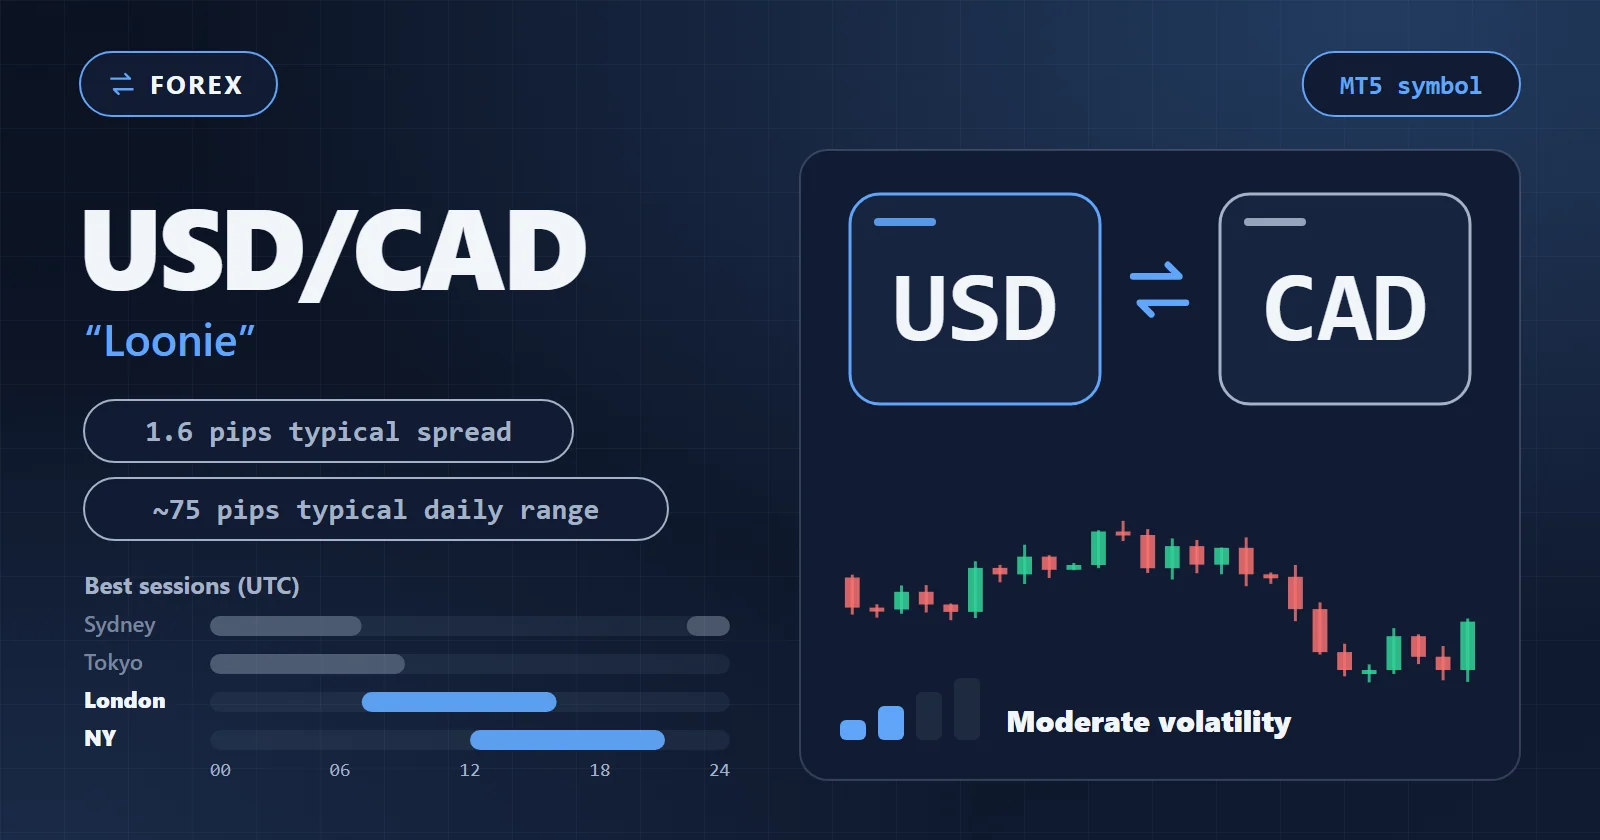
USD/CAD——「Loonie」——是唯一一組交易其商品屬性與交易其行事曆同樣頻繁的主要貨幣對。它與 WTI 原油呈反向走勢,因此一桶原油的暴漲或崩跌,都能把這組貨幣對拖向與加拿大央行和聯準會看似釋出的訊號相反的方向。首先要決定的是:您的策略究竟是想要一組其最大聲的驅動因素位於外匯經濟行事曆之外的貨幣對,還是只是勉強容忍它——因為一個只為交易政策而打造的系統,在這裡等於閉著一隻眼睛在交易。
本頁涵蓋:USD/CAD 給自動化策略帶來哪些純政策型主要貨幣對所沒有的東西、決定其結果的各個時段、它的成本、那些會坑殺從 EUR/USD 移植過來的系統的失效模式,以及如何打造並測試一個屬於您自己的 Loonie EA。
USD/CAD 的行為模式:Loonie 給 EA 帶來什麼
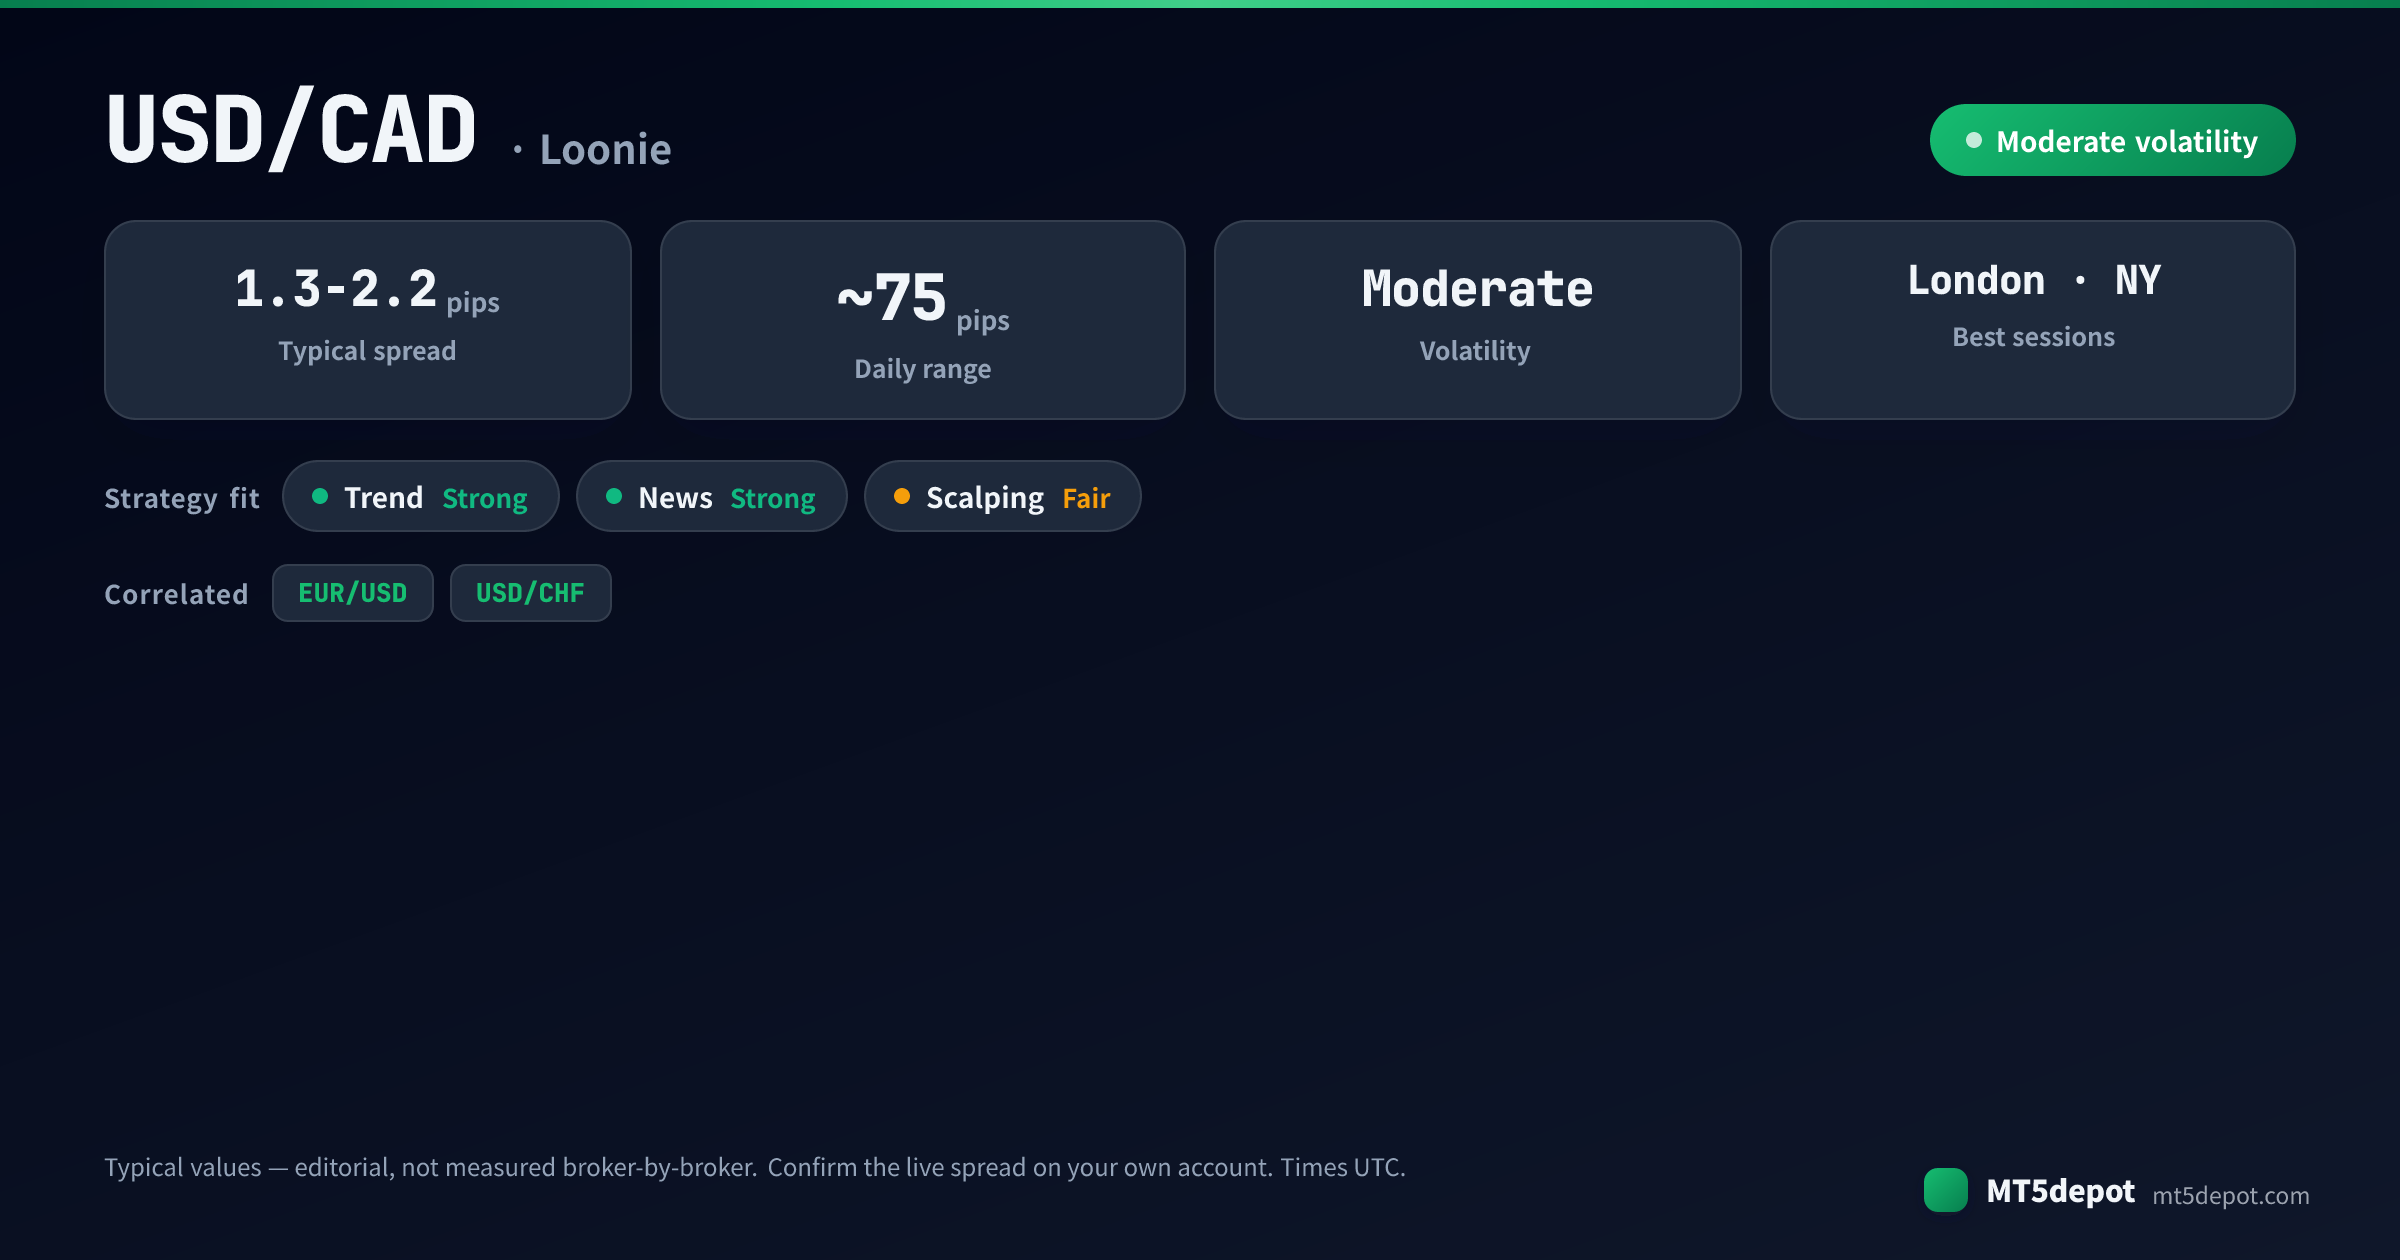
USD/CAD 因加拿大元硬幣上的潛鳥(loon)而暱稱為「Loonie」,而加拿大作為主要原油出口國的角色,正是塑造這組貨幣對整體性格的原因。它的典型日內波幅接近 75 點——標示為典型值,而非逐一經紀商實測——這使它低於波動性更大的英鎊或日圓交叉盤,但對趨勢型或新聞型系統來說,仍穩穩落在可交易的範圍內。
對一個 EA 而言,這種性格可歸結為三項特性:
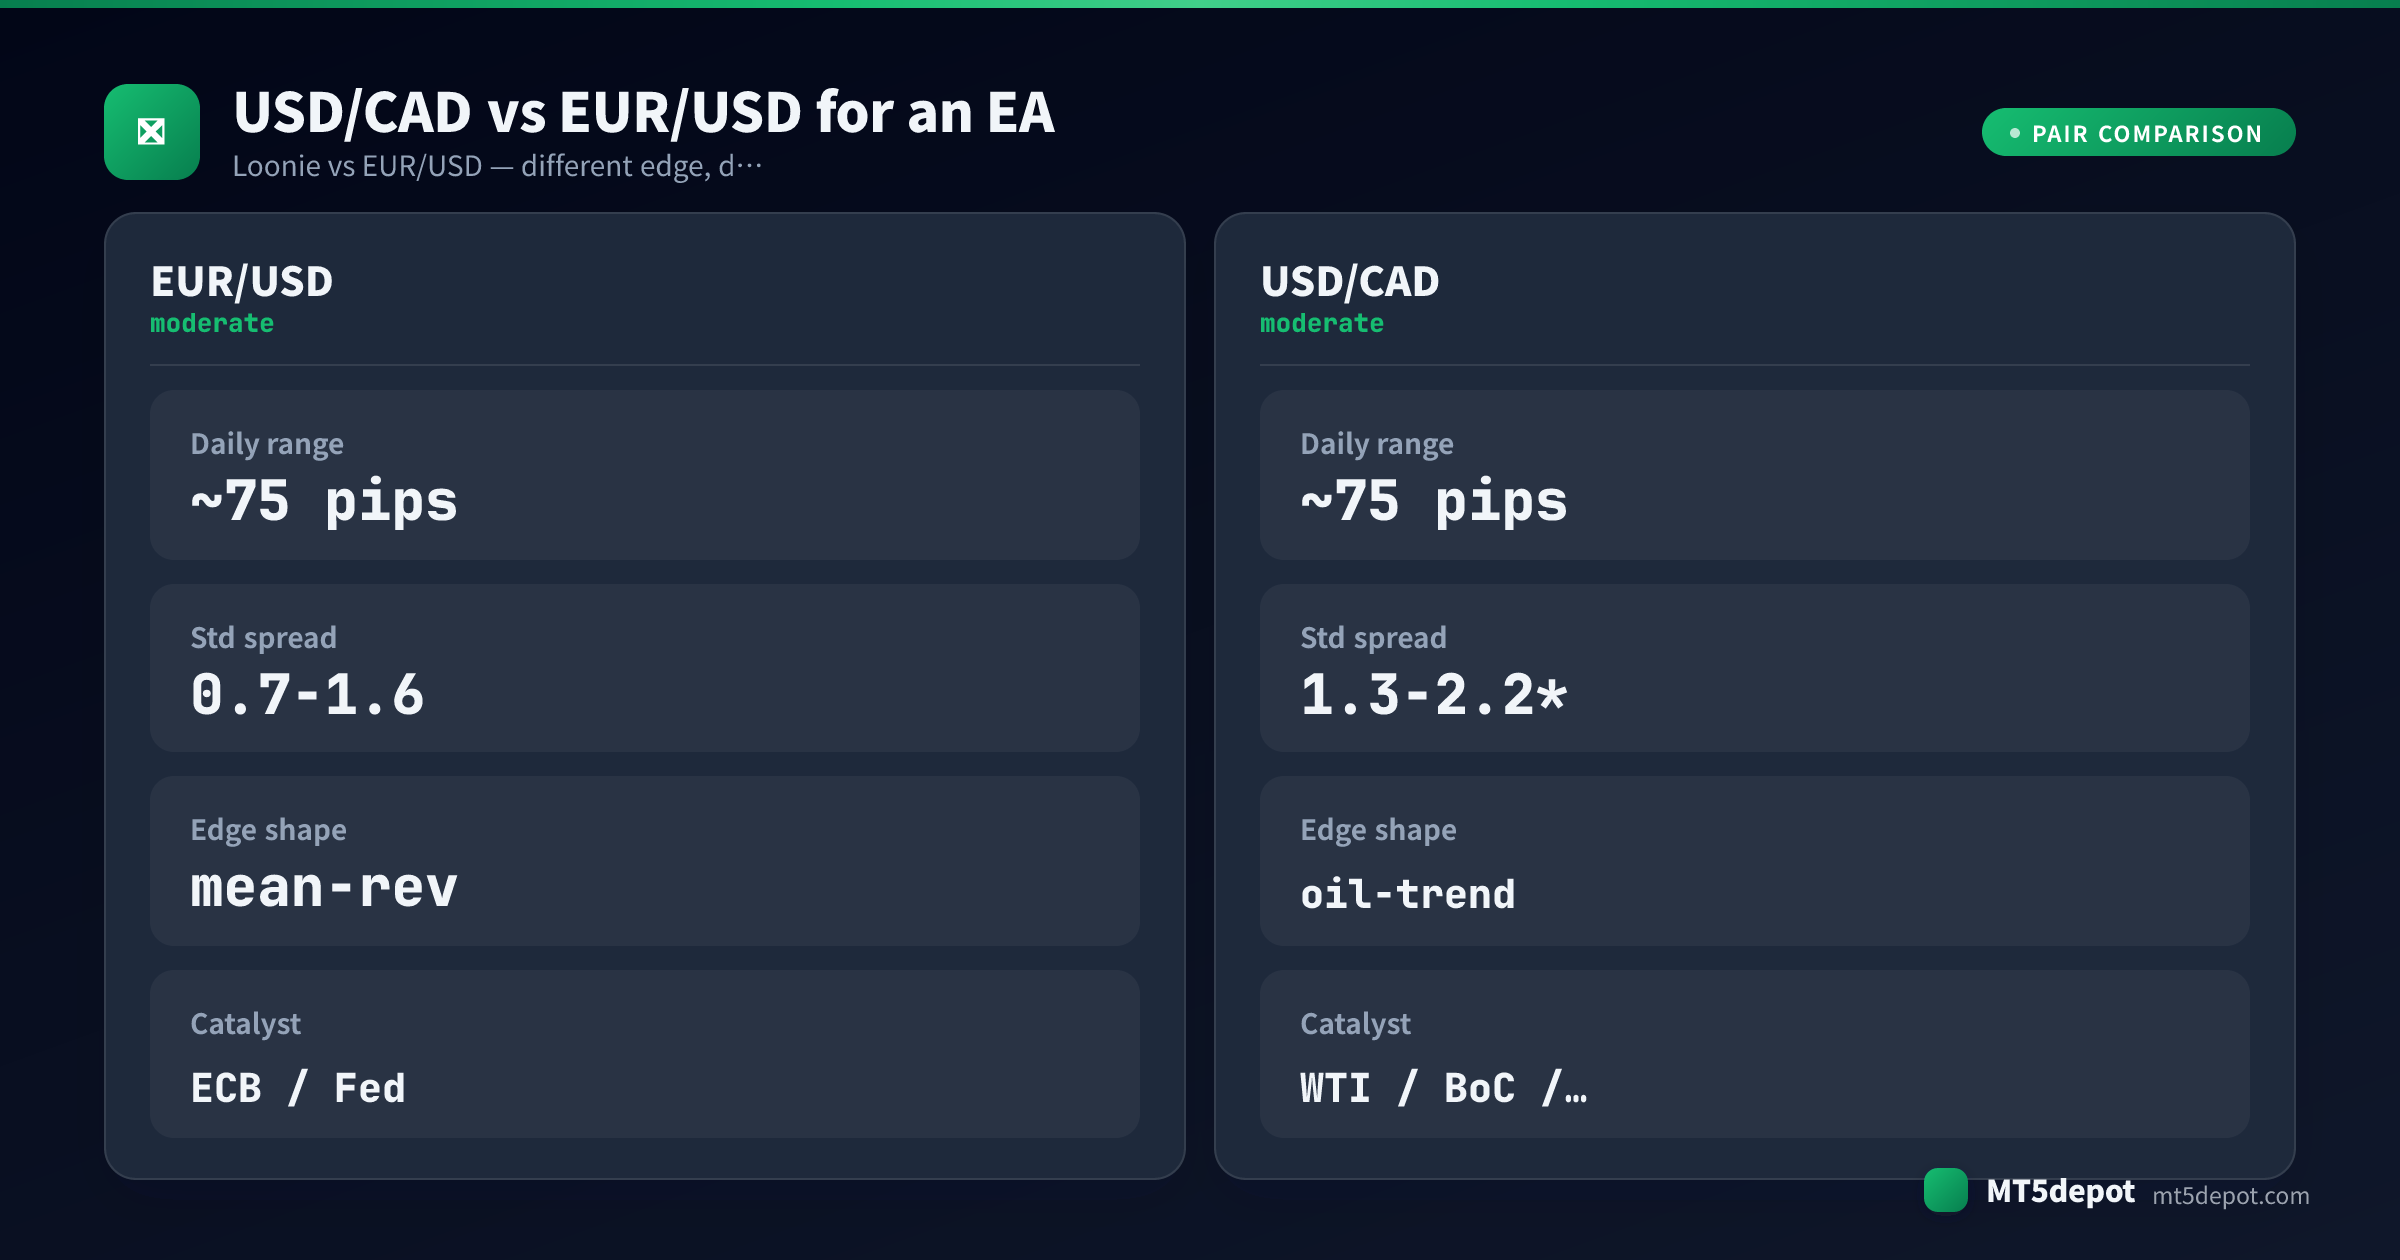
- 一個外匯行事曆不會列出的第二驅動因素。 USD/CAD 與 WTI 原油呈反向走勢,以我們的編輯評估而言,這種連動強到足以在一小時內壓過加拿大央行或聯準會的定位。沒有任何其他美元主要貨幣對,把一項商品如此直接地連進其價格之中,這意味著一個只從利率預期推理的 Loonie EA,是在用一半的輸入來推理。
- 比 EUR/USD 更寬的標準點差。 這組貨幣對的典型標準點差落在 1.3–2.2 點區間——比最窄的 EUR/USD 條件更寬——因此每一次來回交易的成本結構性地更高。對波段 EA 而言這是捨入誤差,對任何瞄準小幅波動的策略而言則是一筆反覆課徵的稅。
- 紐約時段的集中度。 USD/CAD 的大部分行情,都發生在美國數據、加拿大央行發布與北美原油交易場所同時活躍之時。這種重疊為趨勢型與新聞型 EA 帶來一個催化事件密集的視窗,而非平滑的 24 小時漂移。
對自動化策略而言,陷阱在於:對一個只重播價格的回測來說,石油連動是隱形的。一個 EUR/USD 形態的系統,在 USD/CAD 的歷史上可以看起來很乾淨,卻仍可能在實盤中被一份它從未學會恐懼的原油庫存數據突襲——因為這個驅動因素從未出現在它的指標輸入之中。Loonie 會獎勵那些尊重其商品腿的系統,並悄悄榨乾那些假設它是純政策型主要貨幣對的系統。
哪些 EA 策略適合 USD/CAD?
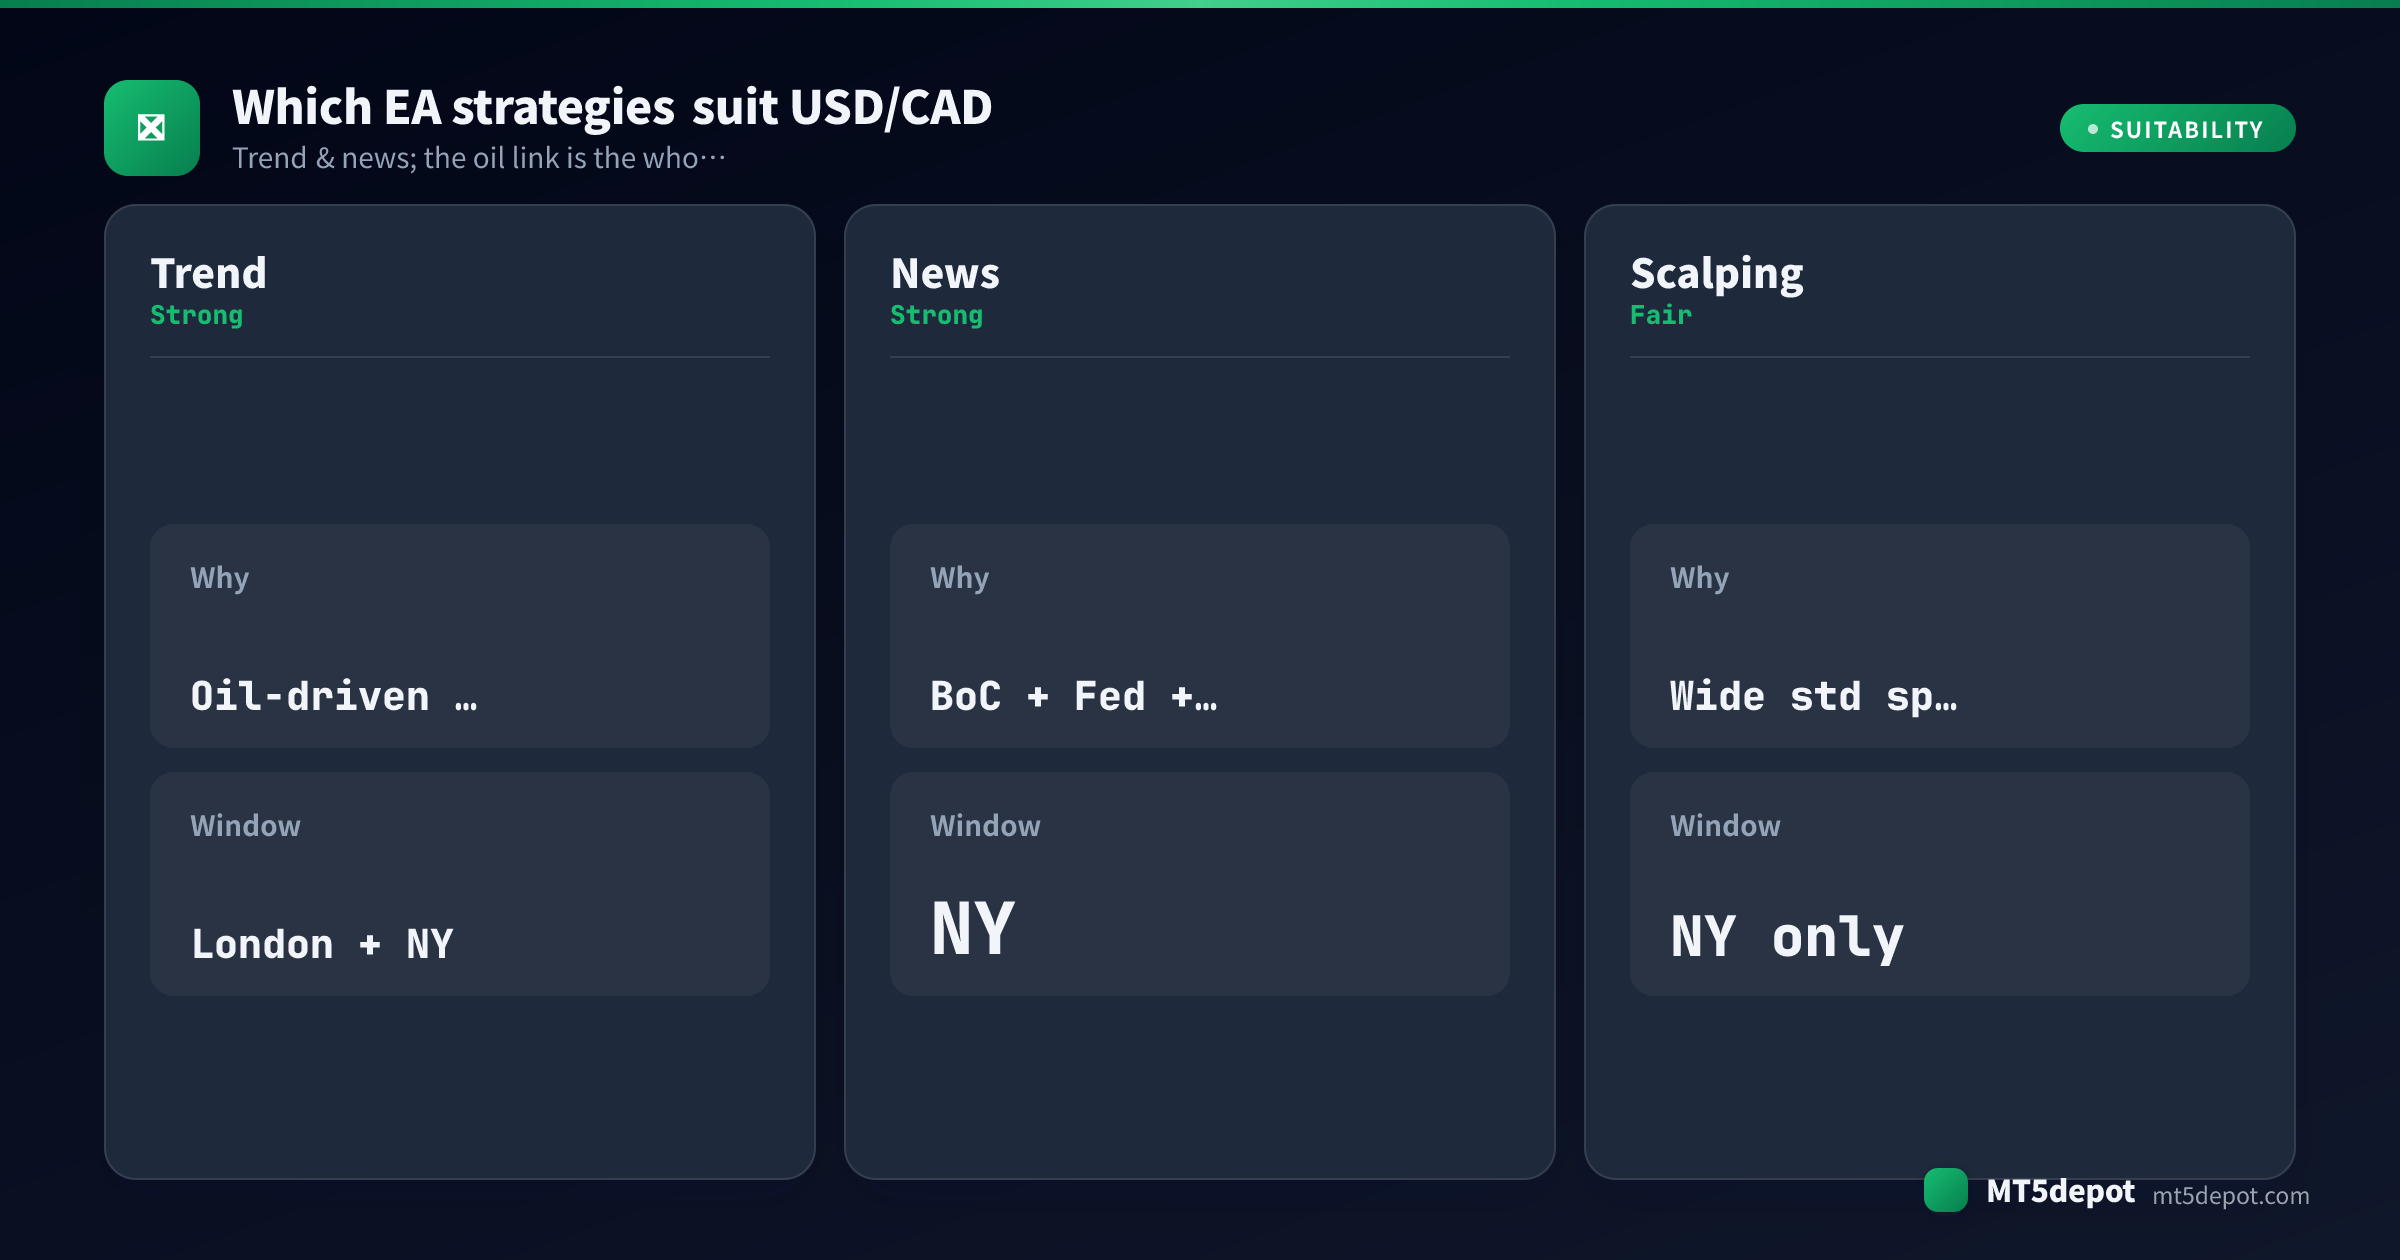
這組貨幣對的檔案將趨勢型與新聞型列為其天然契合的策略——但適配性是一項假設,而非證明。在我們自己以預設設定對 Builder 模板所做的基準測試中——單一次 USD/JPY M5 執行、為期一年、預設輸入、無最佳化——大多數模板的獲利因子低於 1.0,而且那次執行並不是在 USD/CAD 上。在預設設定下幾乎沒有模板達到 Builder 自己的門檻,因此請把 USD/CAD 上的任何優勢,都視為必須靠您自己的設定與測試去贏得的東西——靠的是它的機制,而不是包裝盒上的指標。以我們的編輯評估而言,Loonie 的性格具體支持的是:
| 策略 | 在 Loonie 上的契合度 | 原因 |
|---|---|---|
| 趨勢跟隨 | 強 | 石油驅動的行情往往會沿持續的方向奔跑而非來回震盪,而倫敦加紐約的視窗提供了一個乾淨的曲面去騎乘它們。原油腿往往能提供純政策型主要貨幣對所缺乏的燃料。 |
| 新聞/事件 | 強 | USD/CAD 把加拿大央行、聯準會與石油催化事件——包括每週的原油庫存數據——全都堆疊進紐約視窗,為事件型系統提供比單一驅動貨幣對更多可交易的排程優勢。 |
| 剝頭皮 | 尚可——僅限紐約 | 1.3–2.2 點的標準點差對小目標策略課稅,因此剝頭皮需要 raw 型帳戶與紐約流動性高峰;在 tick 資料測試另有結論之前,請把任何 Loonie 剝頭皮策略都視為未經證實。 |
趨勢與新聞是能把石油連動轉化為資產的形態;剝頭皮則必須全程對抗更寬的點差。實務上的做法是自己打造其中一種形態——Builder 附帶接受 USD/CAD 的模板並開放每一個參數——然後在(如下)測試它,之後再相信任何單一數字。
USD/CAD EA 的最佳交易時段
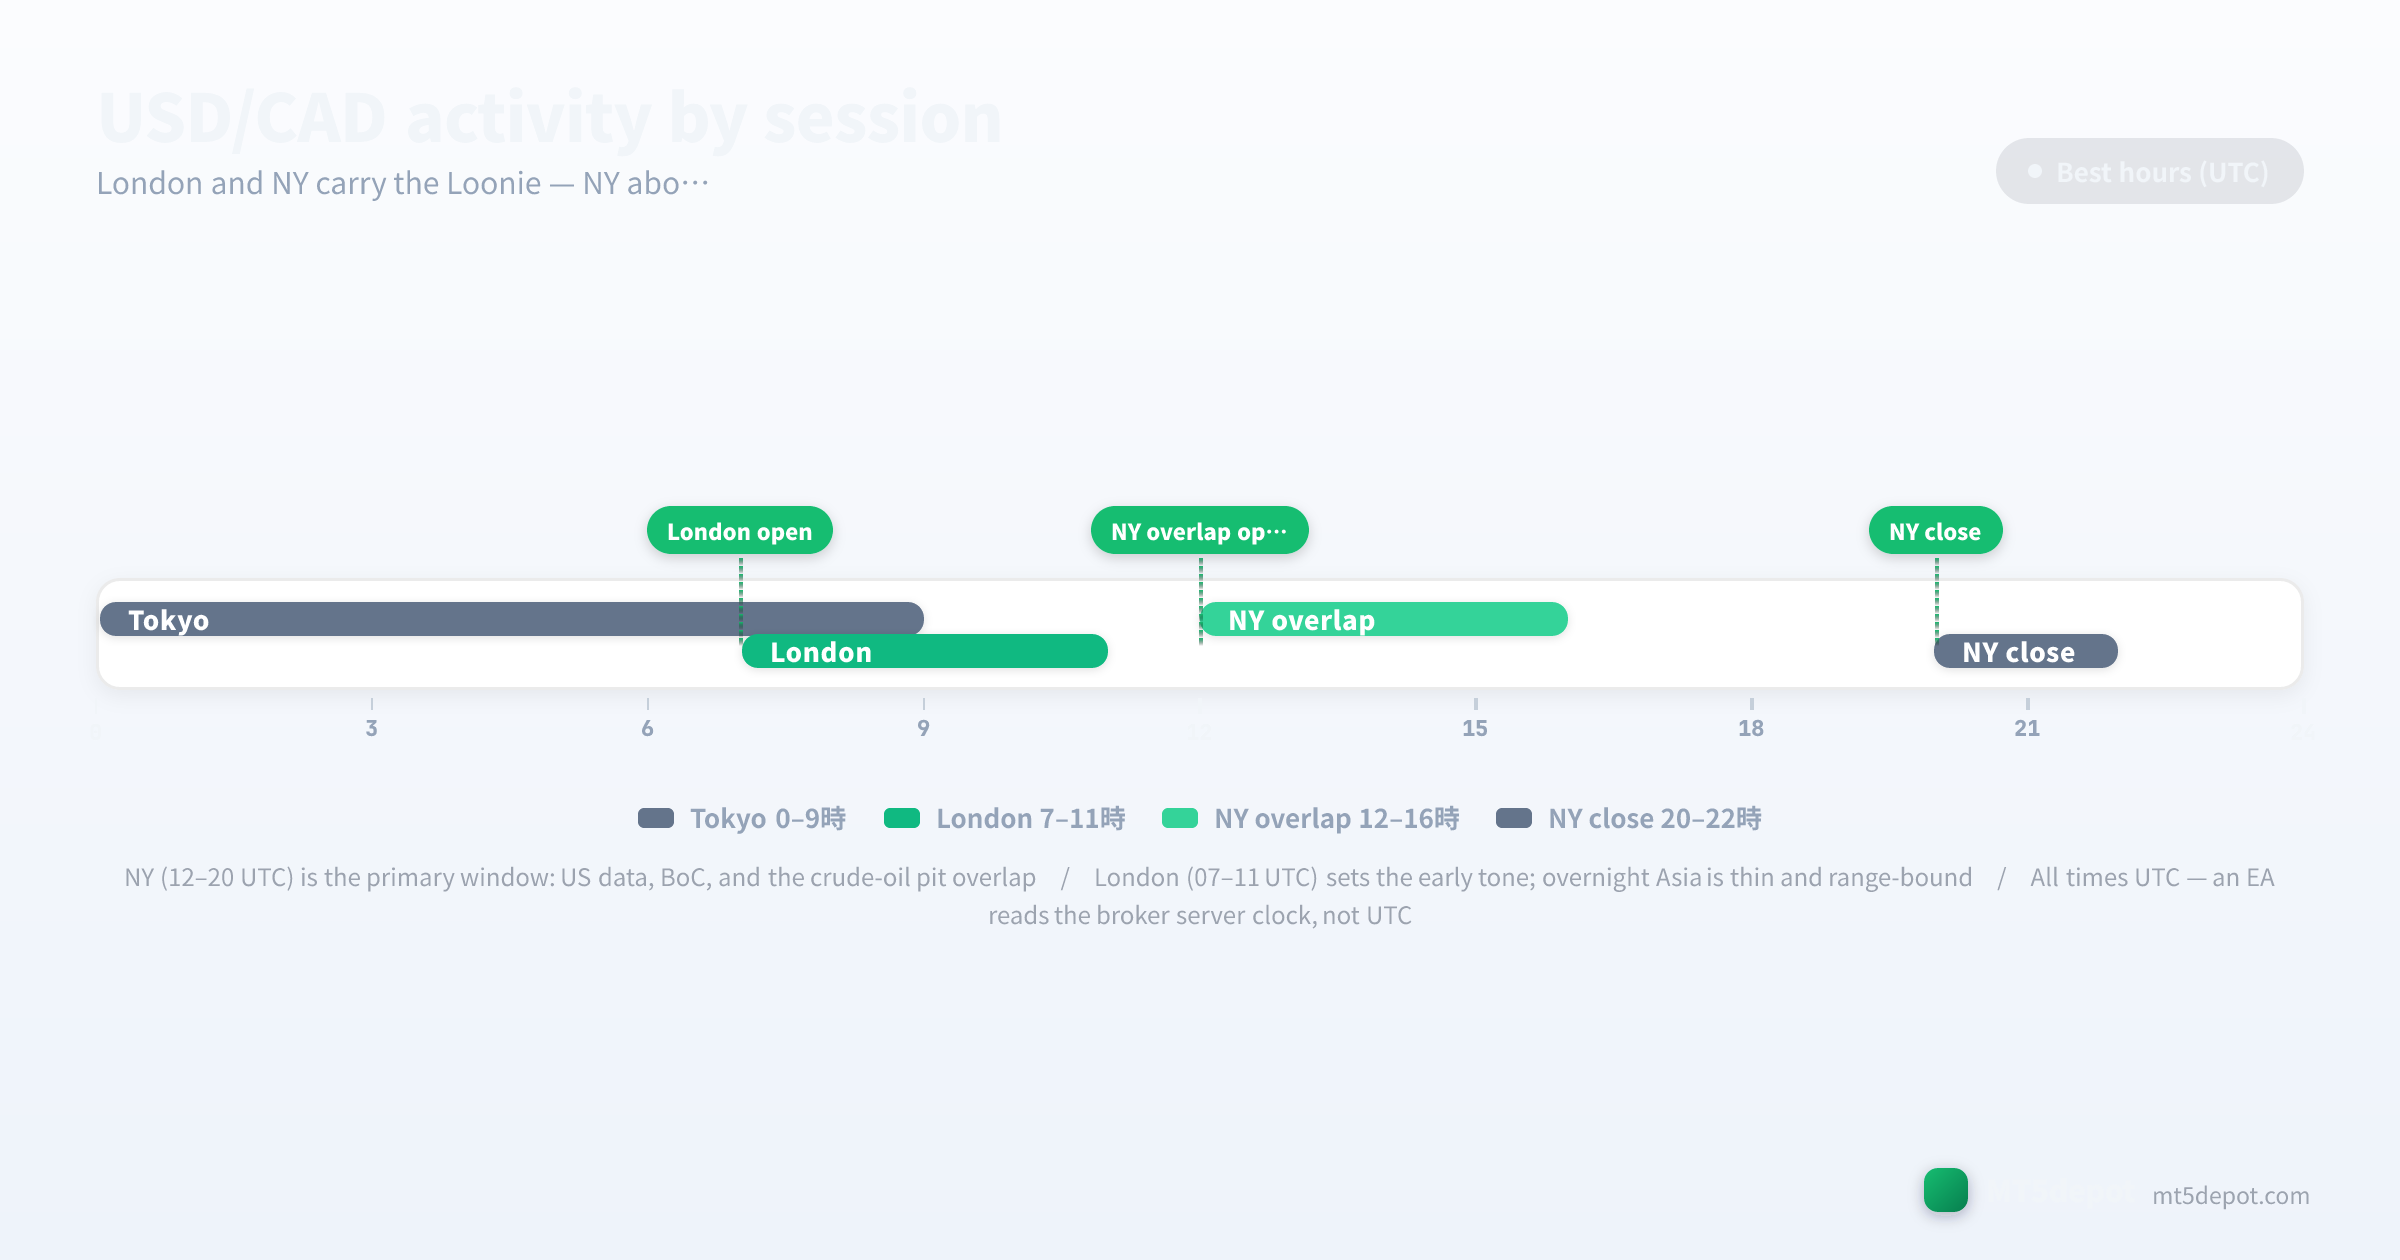
時段結構對 Loonie 結果的決定作用,比指標選擇更大,而 USD/CAD 異常地向北美時段前置傾斜:
- 亞洲時段(00:00–07:00 UTC): 流動性清淡、區間震盪,容易形成一個假區間,並在倫敦與紐約一到來便瓦解。在隔夜讀取 H1 訊號的趨勢型 EA,往往在這裡交易的是雜訊。
- 倫敦開盤(07:00–11:00 UTC): 早期的基調設定者。成交量累積,這組貨幣對開始選擇方向,但最重量級的催化事件尚未引爆。
- 紐約時段(12:00–20:00 UTC): 主要視窗,也是最重要的一個。美國經濟數據、加拿大央行發布與北美原油交易場所全都在此重疊,因此這裡正是 USD/CAD 上的趨勢型與新聞型 EA 賺得大部分結果之處——也是石油連動最可能引爆之處。
- 深夜/非交易時段: 流動性再度變薄、假突破捲土重來;時段品質過濾器應將其排除。
以我們的編輯評估而言,把交易限制在倫敦與紐約時段的 EA,在 Loonie 上往往勝過 24 小時的版本,因此一個時段過濾器最好被視為策略定義的一部分,而非最佳化的花招。它伴隨兩項警告。排程的加拿大央行、聯準會與原油庫存事件正落在紐約視窗之內,並恰好在那時擴大點差,因此一個快速策略需要一個新聞暫停機制,否則它會在最糟的時刻付出寬點差。而且上述每一個時鐘時間都是 UTC——一個 EA 讀取的是您經紀商的伺服器時鐘,那通常不是 UTC,因此當您把 EA 在不同伺服器時區的經紀商之間遷移時,一個「12:00」過濾器會悄悄偏移。這是整頁唯一的時鐘規則;在 MT5 的市場報價中驗證它一次,之後每一條時段邊界都會對齊。
點差、成本與執行
USD/CAD 的交易成本比 EUR/USD 更高。以下數字是根據經紀商公布的標準與 raw 條件彙整的編輯參考區間(更新於 2026 年 7 月),並非逐一經紀商實測的數字——我們的即時點差抽樣目前只涵蓋少數幾個參考標的,因此在您為快速策略設定倉位之前,請在自己的帳戶上確認即時點差:
| 帳戶類型 | 典型 USD/CAD 點差 | 佣金 | 適合對象 |
|---|---|---|---|
| 標準 | 1.3 – 2.2 點 | 無 | 波段/低頻趨勢型與新聞型 EA |
| Raw / ECN | 不足一點(≈0.3 – 0.7) | 每手 $3 – 7 | 剝頭皮/高頻 EA |
兩條這組貨幣對專屬的成本規則:
- 預算要比 EUR/USD 更寬,並在自己的帳戶上確認。 EUR/USD 的典型標準點差約從 0.7 點起(這是典型參考區間,並非實測數字;請在自己的帳戶上確認);USD/CAD 的標準點差通常更寬,落在上述 1.3–2.2 的區間。那多出來的寬度對波段 EA 而言是捨入誤差,對高頻 EA 而言則是一筆反覆課徵的稅——這正是為什麼快速的 Loonie 系統應該置於 raw 型帳戶,在那裡點差會壓縮到一個已知的數字。
- 佣金是帳戶屬性,而非貨幣對屬性。 無論您交易 EUR/USD 還是 Loonie,同樣的每手 $3–7 raw 佣金都適用;在貨幣對之間改變的,是其上疊加的點差。而且由於 USD/CAD 往往帶有可觀的利差,隔夜掉期在這裡比在利率持平的貨幣對上更重要——一個持倉數日的趨勢型 EA,可能會看到掉期把一項邊際優勢轉為負值,因此在您假設回測的成本已完整之前,請檢查掉期的兩邊。
上線前要測試的風險
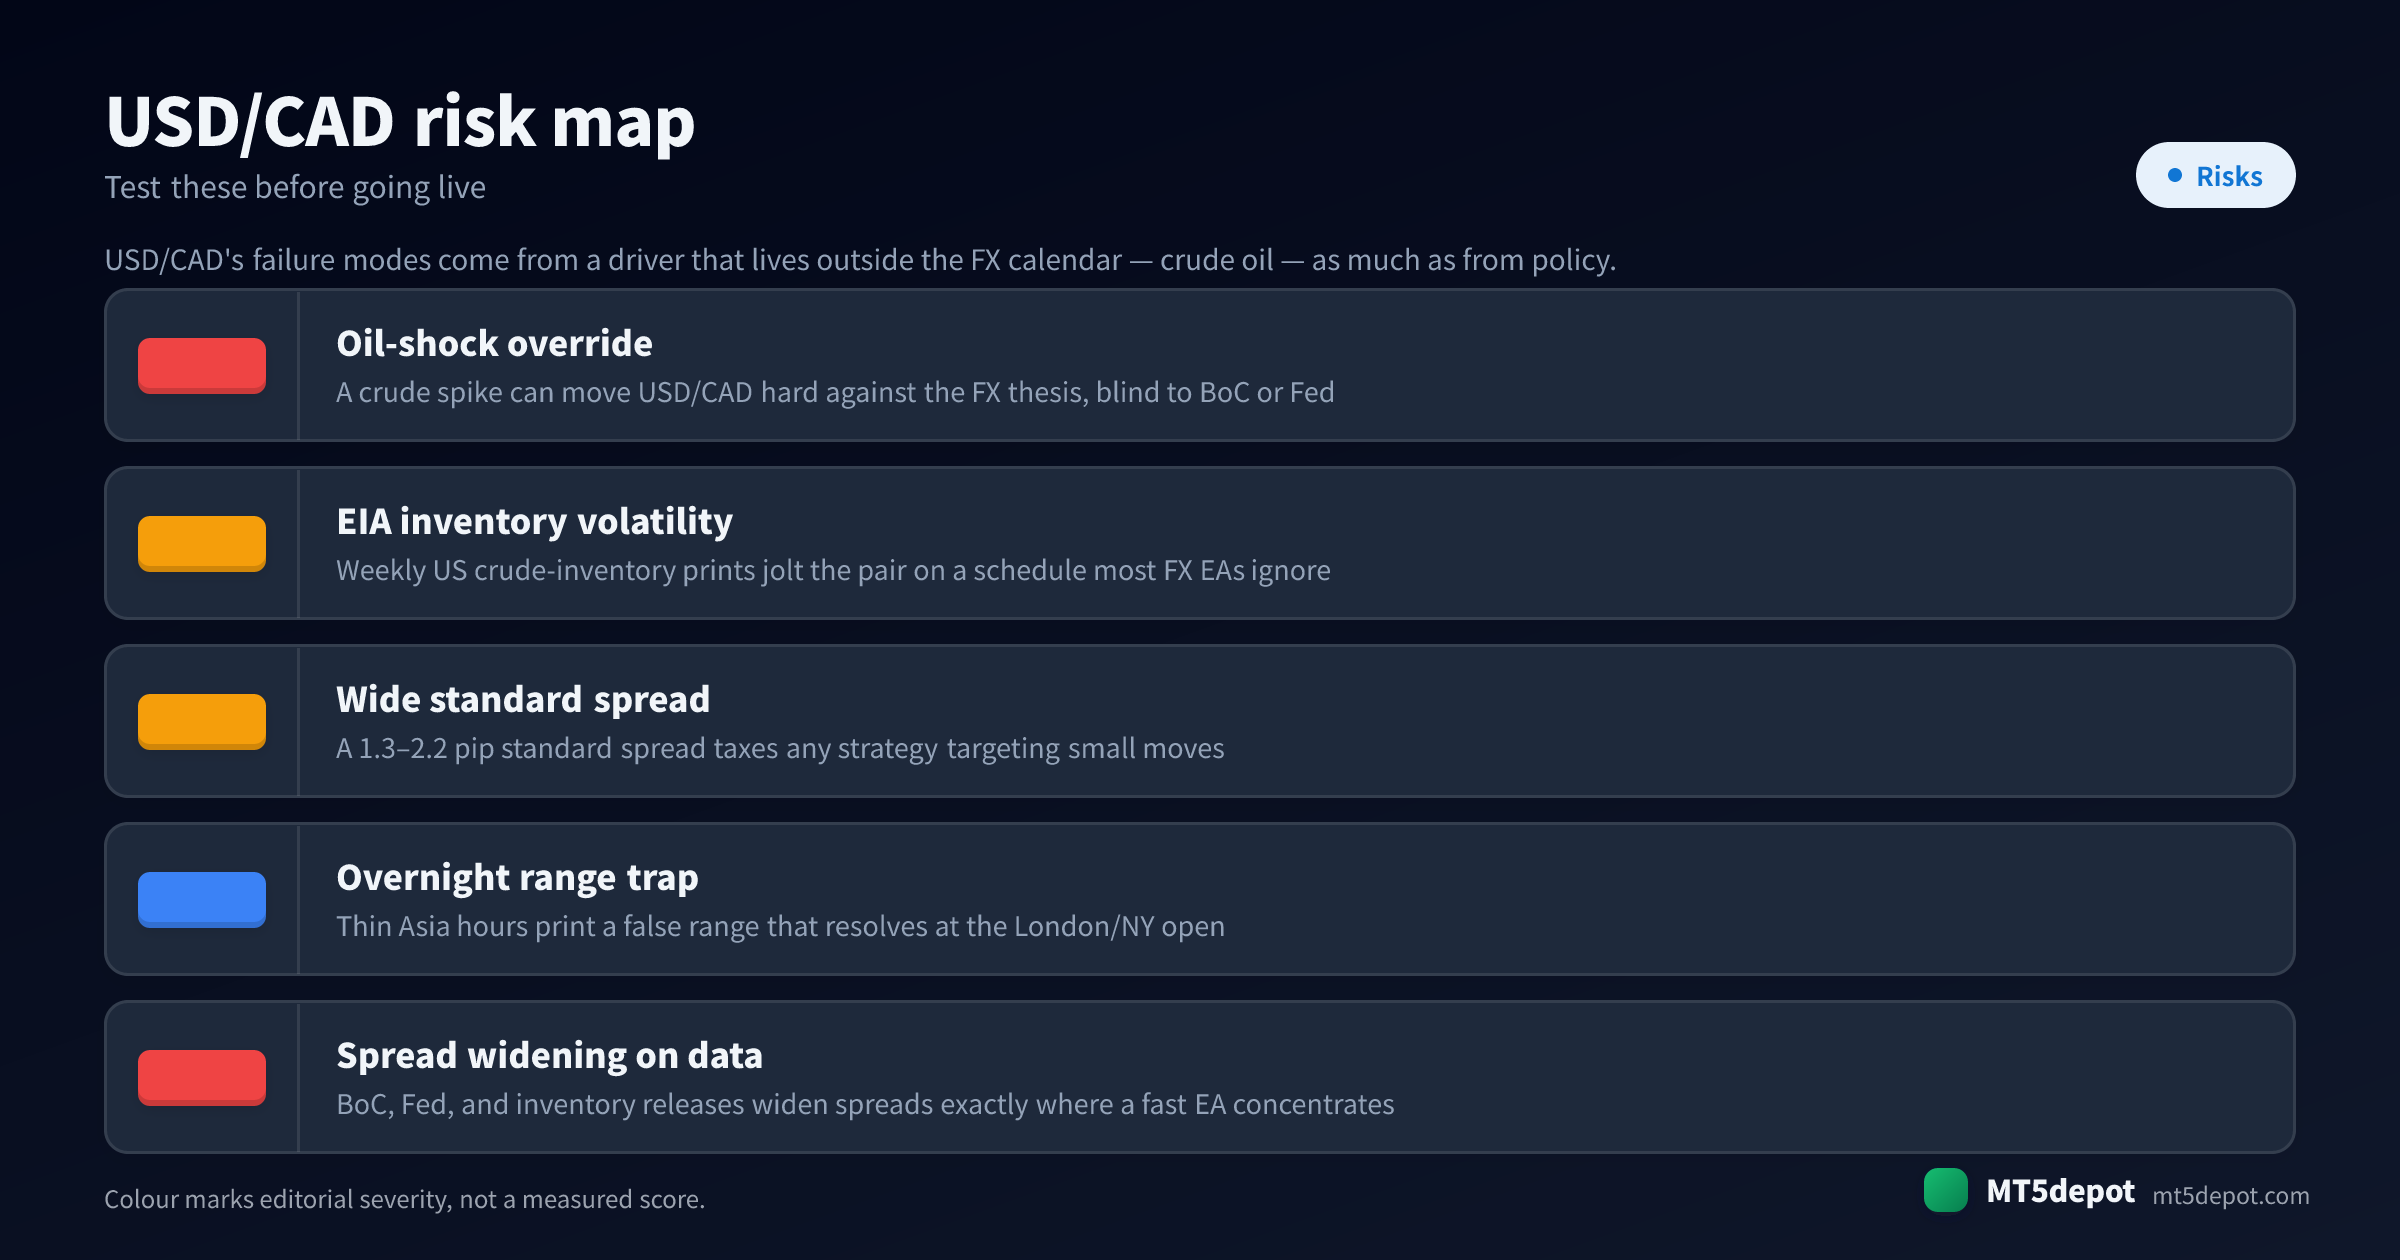
USD/CAD 的失效模式,來自一個位於外匯行事曆之外的驅動因素——原油——其程度不亞於來自政策,因此一份通用的風險檢查清單會漏掉它們:
- 石油衝擊壓過。 一次劇烈的原油暴漲或崩跌,可以把 USD/CAD 猛烈地推向與一個乾淨外匯論點相反的方向,無視加拿大央行或聯準會剛剛做了什麼。這是一個以 EUR/USD 訓練出的系統從未見過的失效模式,因為它的舊貨幣對沒有商品腿——而且它是最可能衝破一個僅按政策波動性設定的停損的那一種。
- EIA 原油庫存波動。 每週的美國原油庫存報告會按一個大多數外匯 EA 根本不追蹤的時間表撼動這組貨幣對,因為它是一項能源發布而非外匯發布。一個只針對央行事件暫停的 EA,對它完全暴露。
- 寬標準點差是一筆反覆課徵的稅。 1.3–2.2 點的標準點差會悄悄侵蝕任何瞄準小幅波動的策略,而且它恰好在您最想交易之時最糟——也就是在擴大它的新聞前後。請把策略調整到能承受它實際會付出的點差,而非平台預設值。
- 隔夜區間陷阱。 清淡的亞洲時段會印出一個看起來可交易的區間,然後在倫敦/紐約開盤時朝另一個方向瓦解。一個在隔夜讀取 H1 訊號的未過濾趨勢型 EA,交易的是那個假區間,而非真正的方向。
- 數據期間的點差擴大。 加拿大央行、聯準會與庫存發布全都會在快速 EA 把交易集中於紐約視窗之內的那一刻擴大點差——讓這組貨幣對具吸引力的同一個重疊,正是執行稅達到高峰之處。
如何測試 USD/CAD EA
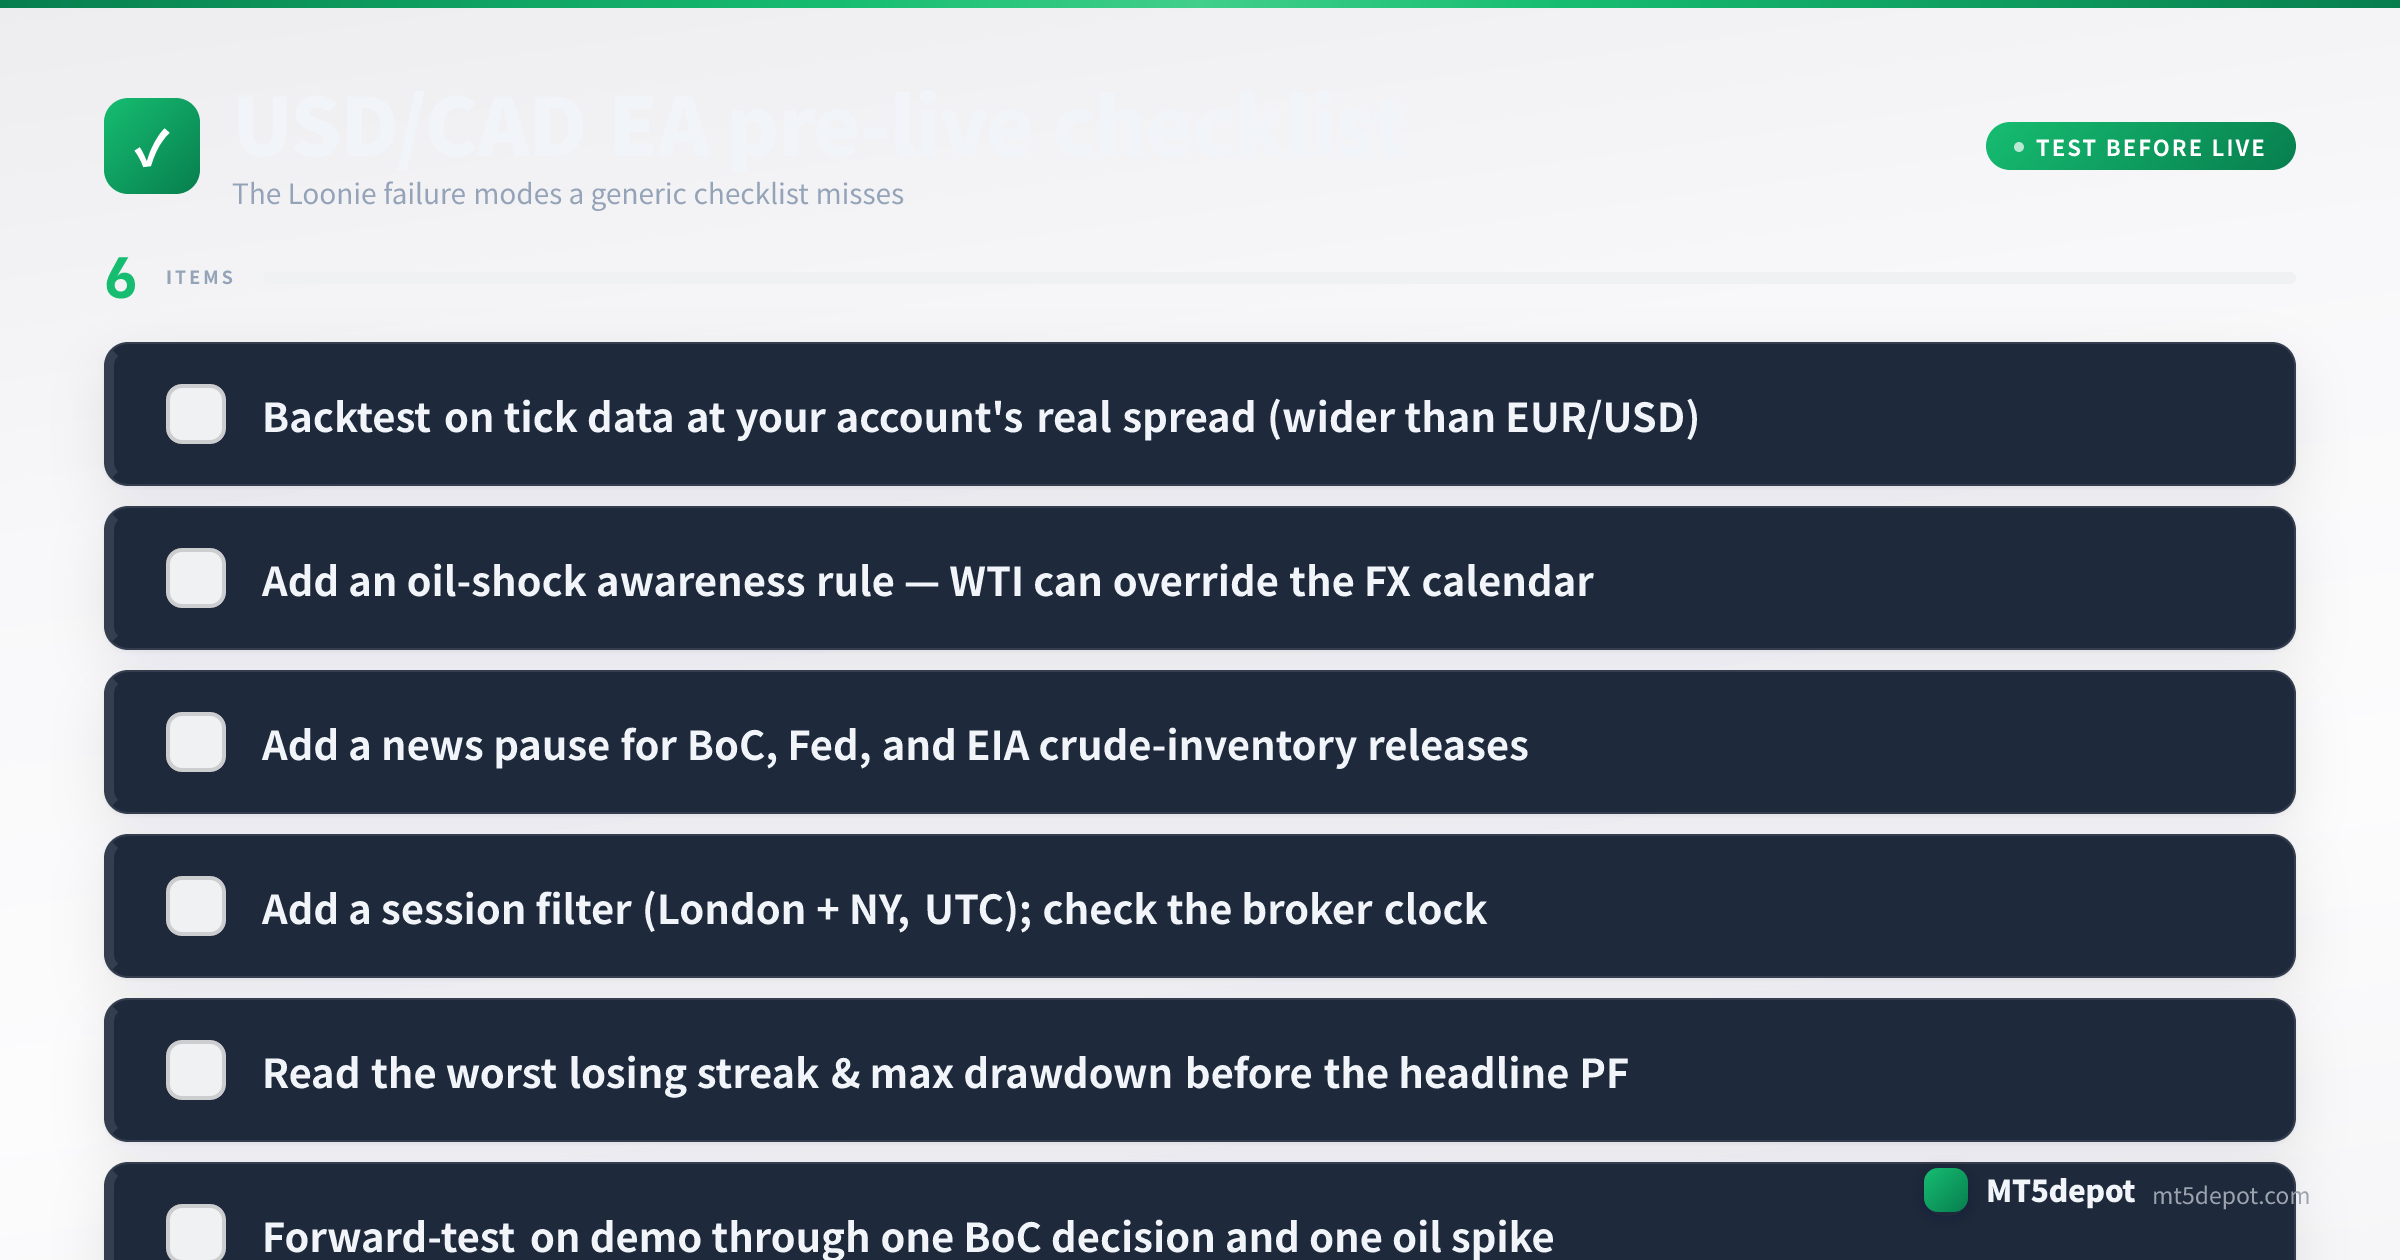
在 USD/CAD 上,測試就是整個優勢所在。請把您打造的任何東西,都堅守在站點方法論所訂下的標準上:
- 在您帳戶的真實點差下,以 tick 資料回測。 使用逐 tick 模型,搭配您實際會交易的標準或 raw 點差——比 EUR/USD 更寬——而非平台預設值。一個在它永遠見不到的點差下驗證的策略是虛構的,而在一組寬點差貨幣對上,典型值與實測值之間的差距會很快變成真金白銀。
- 讀最糟的連續虧損,而非標題獲利因子。 最大回撤與最長的連續虧損交易,會告訴您這個策略所要求的資本與耐心。在您投入資金之前,請為最糟的連續虧損做好預算。
- 在模擬帳戶上,前向測試跨越一次加拿大央行決策與一次石油暴漲。 Loonie 的定義性風險只在催化事件前後才會顯現——而關鍵在於,其中一個催化事件根本不是政策事件。一個從未涵蓋一次利率決策且一次原油庫存或石油衝擊變動的模擬期間,並沒有測試到使這組貨幣對與眾不同的那件事。
- 在首筆實盤交易前確認伺服器時鐘。 對照上述 UTC 時段時間重新檢查 MT5 的市場報價時間,並在任何經紀商遷移之後再檢查一次——這是一個容易略過、卻代價高昂的步驟。
這產生的每一個回測數字都是一項歷史測量,而非預測——請在您自己的筆記中如此註明,並為您測到的回撤、而非您期望的報酬設定倉位。
USD/CAD EA 與 Builder 模板
我們尚未公布自己的 USD/CAD 回測,而 EUR/USD 的結果,也無法套用到一組最響亮的驅動因素是原油行情的貨幣對上。通往 Loonie EA 的誠實道路是打造並驗證一個:

