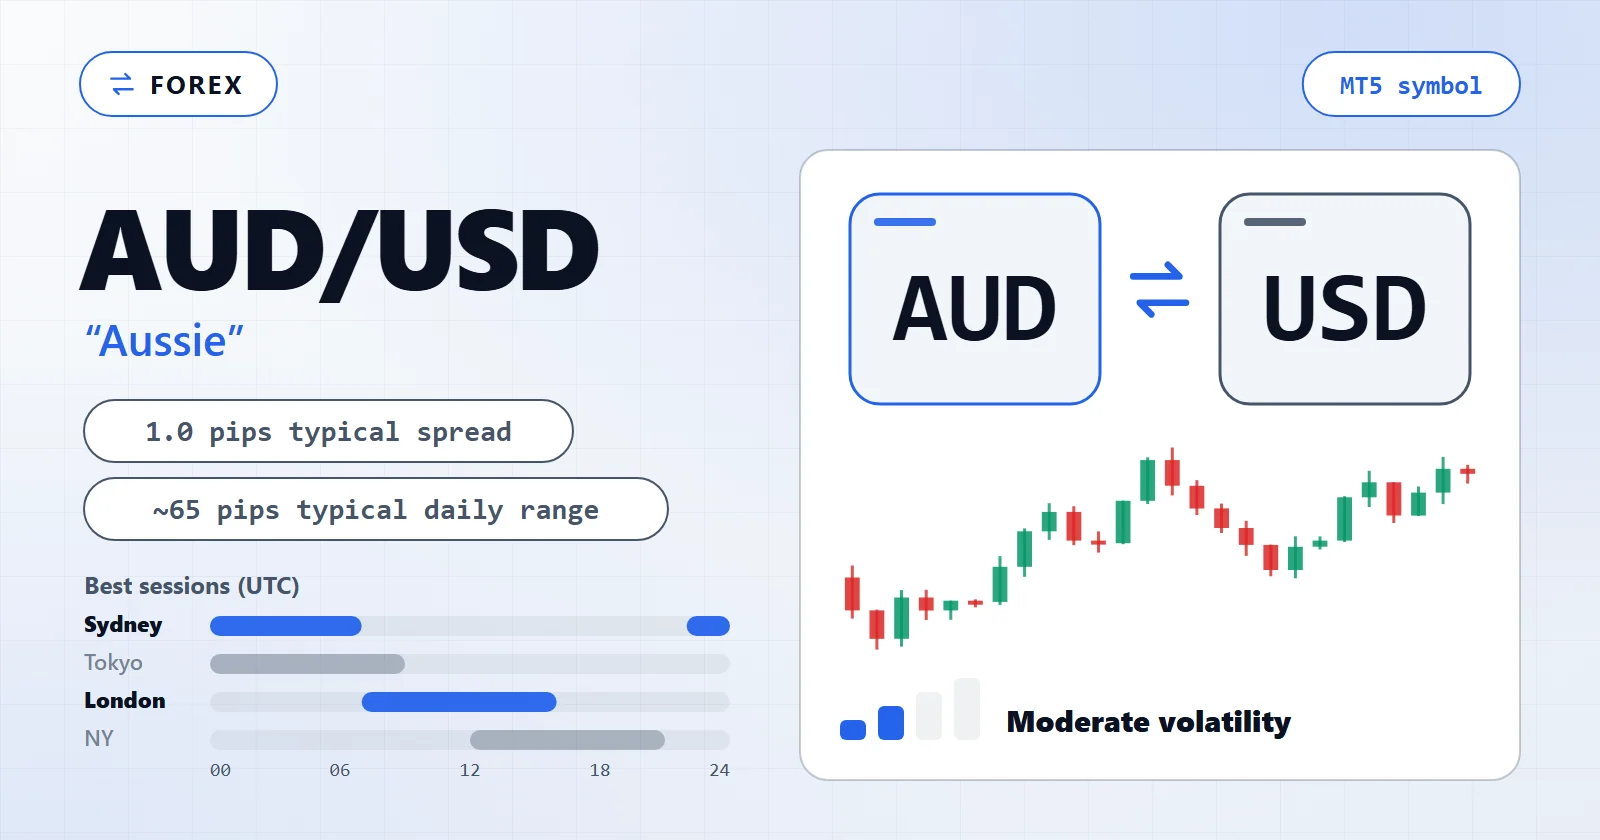
AUD/USD——「Aussie」——是商品貨幣主要貨幣對,也是散戶系統在想要一個乾淨的風險晴雨表時最常選用的貨幣對。首先要決定的是,你的策略究竟是想要這種特性,還是僅僅容忍它:活躍的 Sydney 時段與漫長的商品驅動趨勢是趨勢型與突破型 EA 的優勢,而該貨幣對隨股市下跌的習性,則是從 EUR/USD 移植過來的系統從來不必計價的尾端風險。要為策略挑選貨幣對,而不是反過來。
本頁涵蓋 AUD/USD 給自動化策略帶來哪些 EUR/USD 所沒有的東西、決定其結果的各個時段、其交易成本、從純美元主要貨幣對移植過來的系統會踩到的失效模式,以及如何打造並測試一款屬於你自己的 AUD/USD EA。
AUD/USD 的行為表現:Aussie 給 EA 帶來什麼
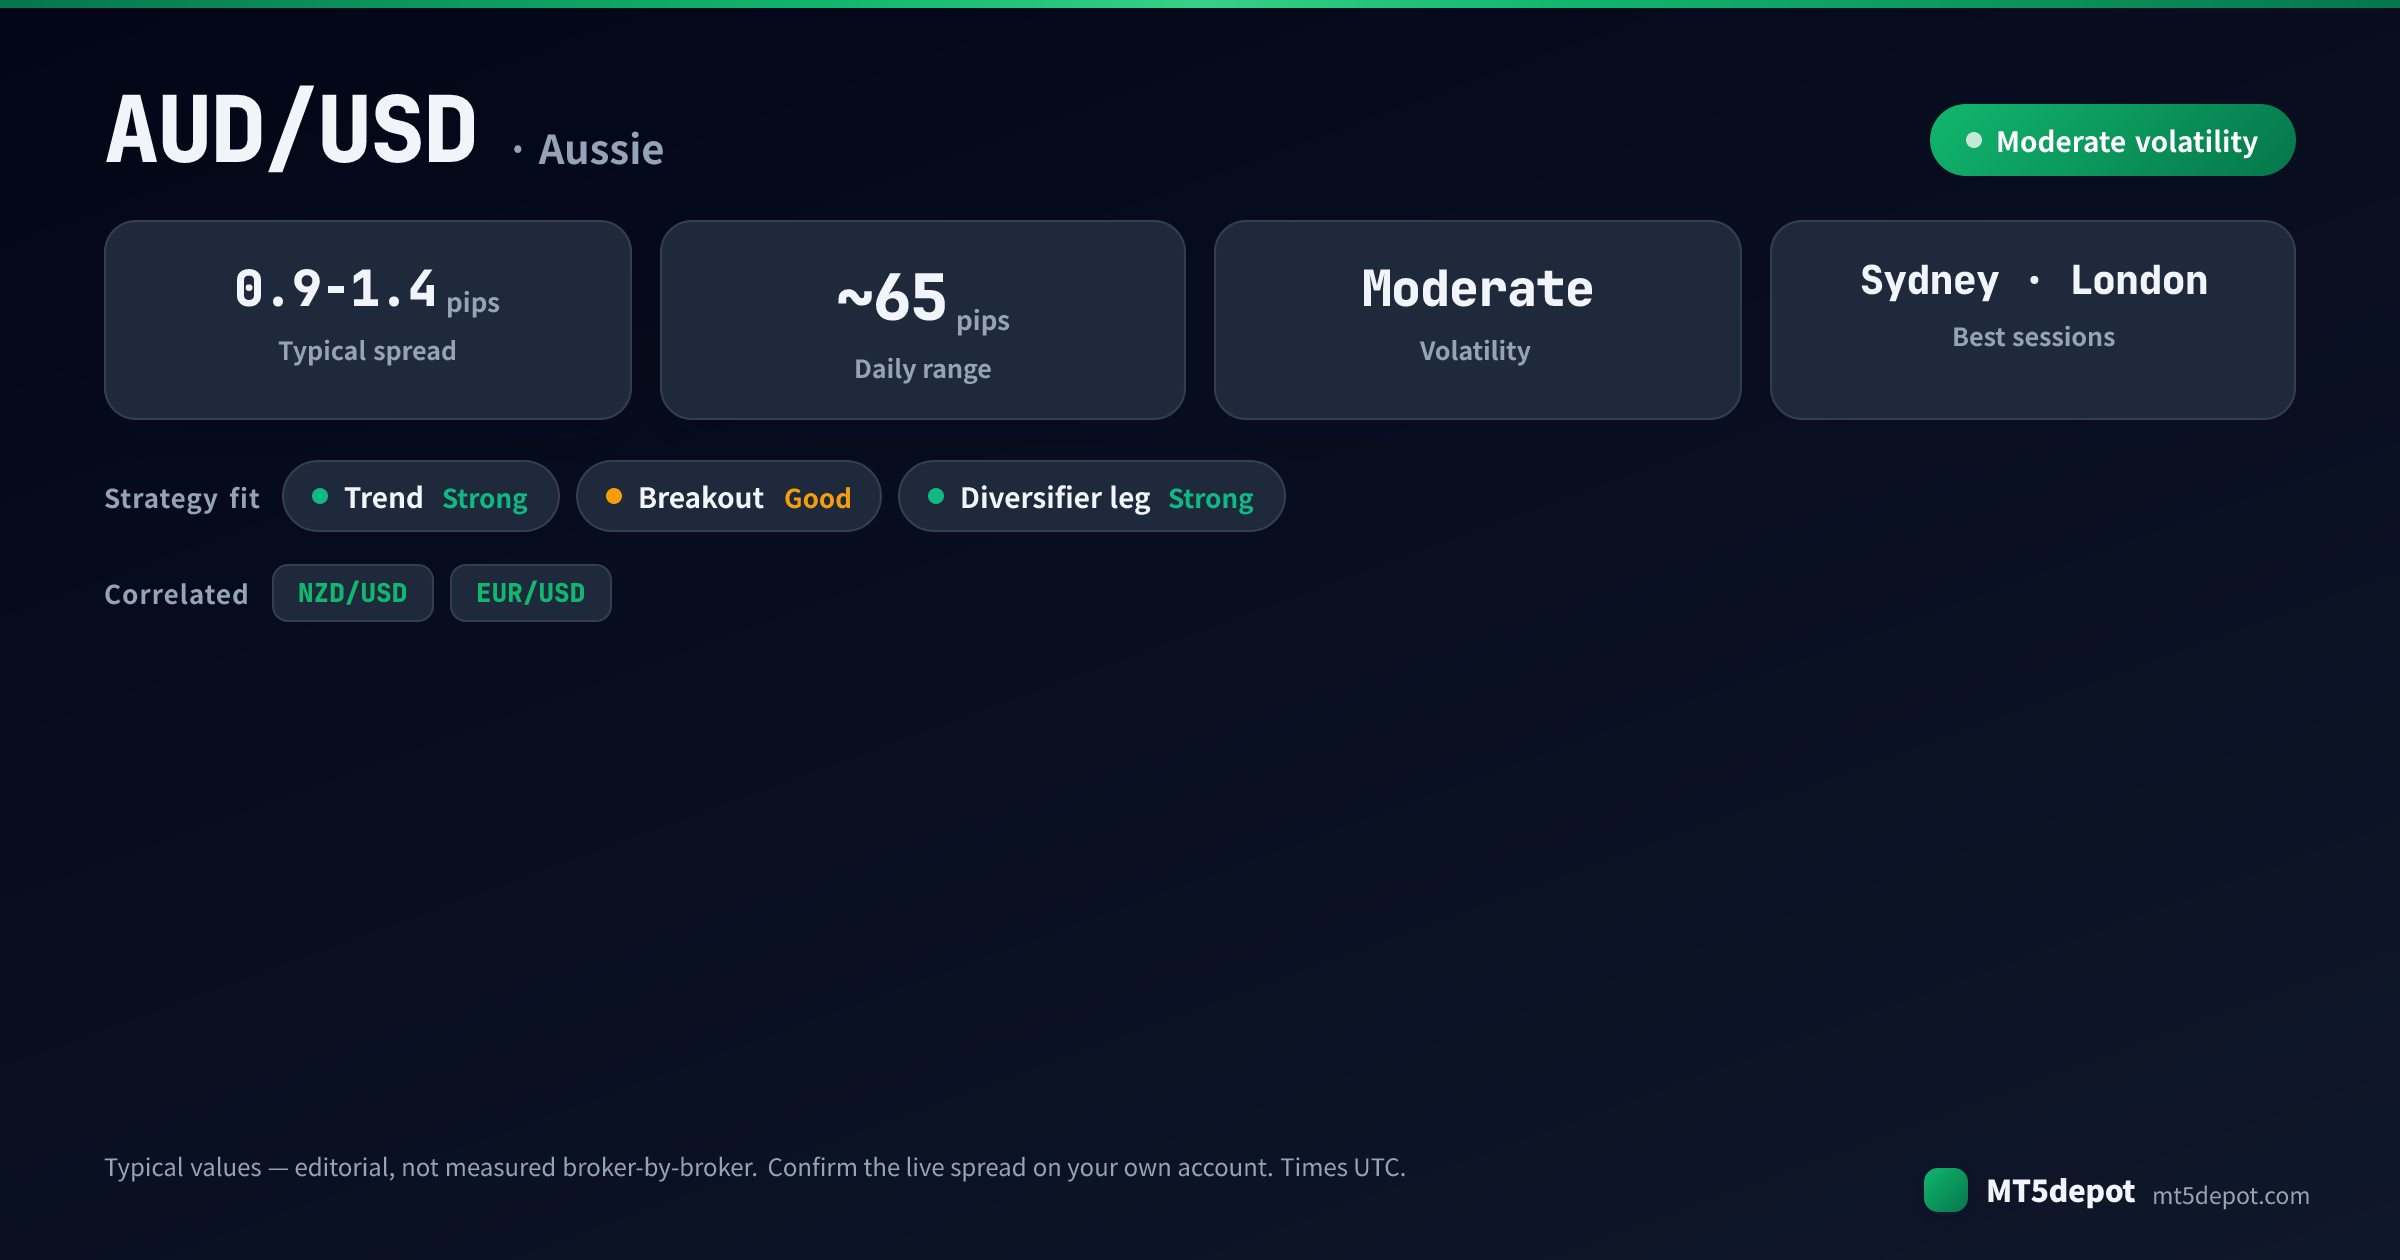
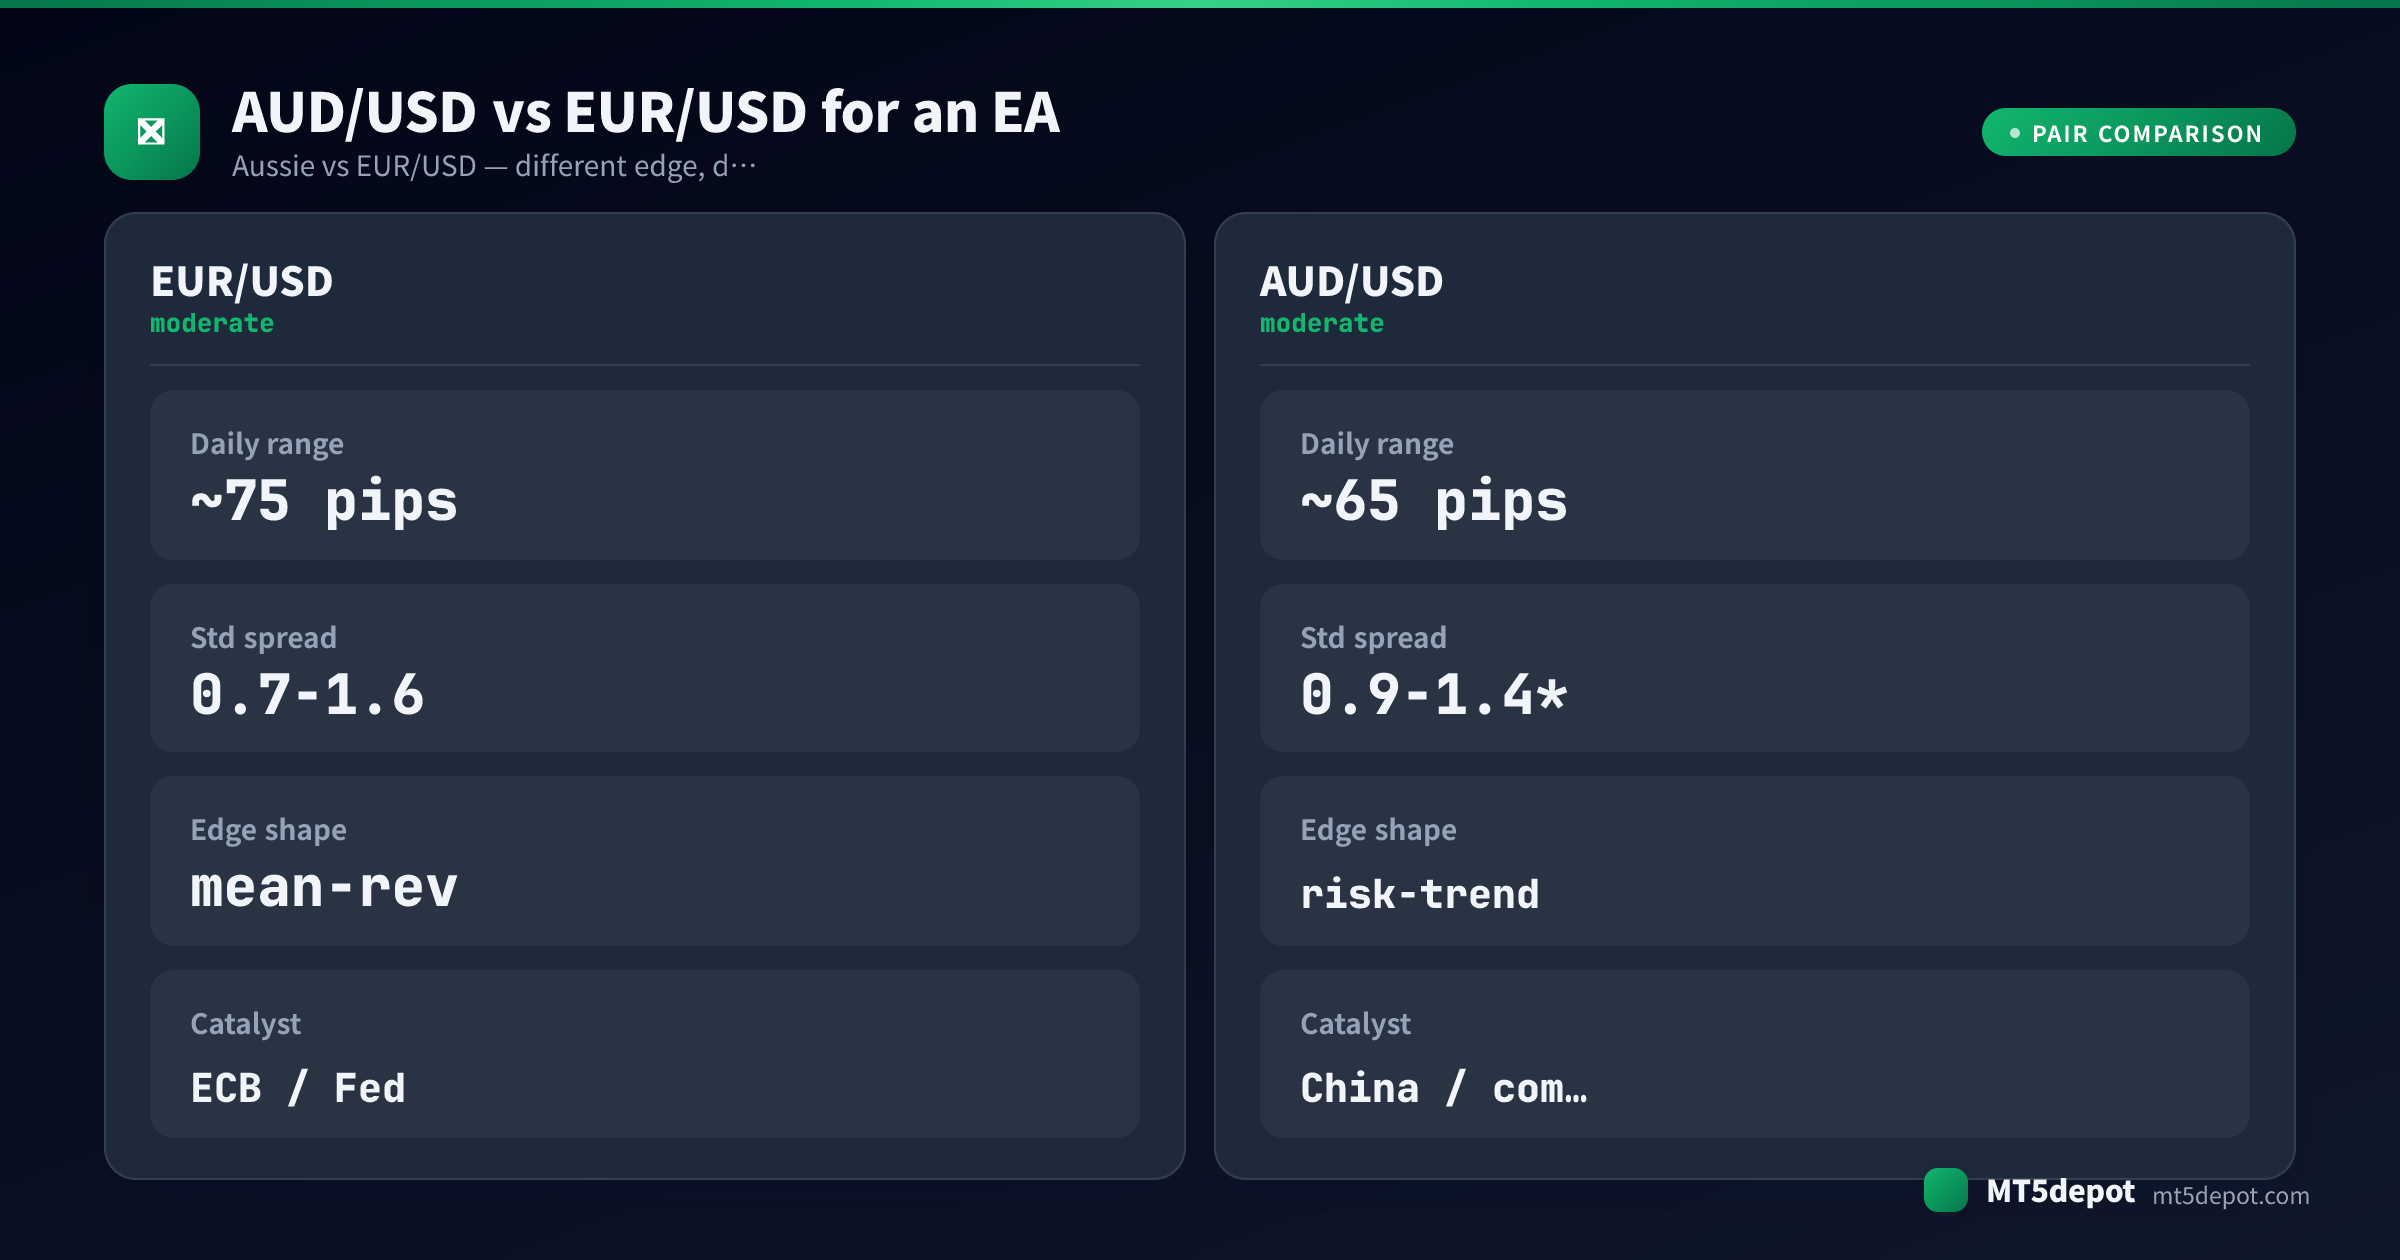
AUD/USD 佔全球外匯成交量的相當大比重,並且在一個對自動化至關重要的層面上與歐洲主要貨幣對結構性不同:它是商品貨幣,而非純粹的利率故事。鐵礦石、煤炭與中國進口需求支撐著價格,這賦予它兩項 EUR/USD 所缺乏的特性——持續的方向性趨勢與對全球風險偏好的緊密連結——以及由此衍生的一項負擔。
對 EA 而言,這種特性可歸結為三項屬性:
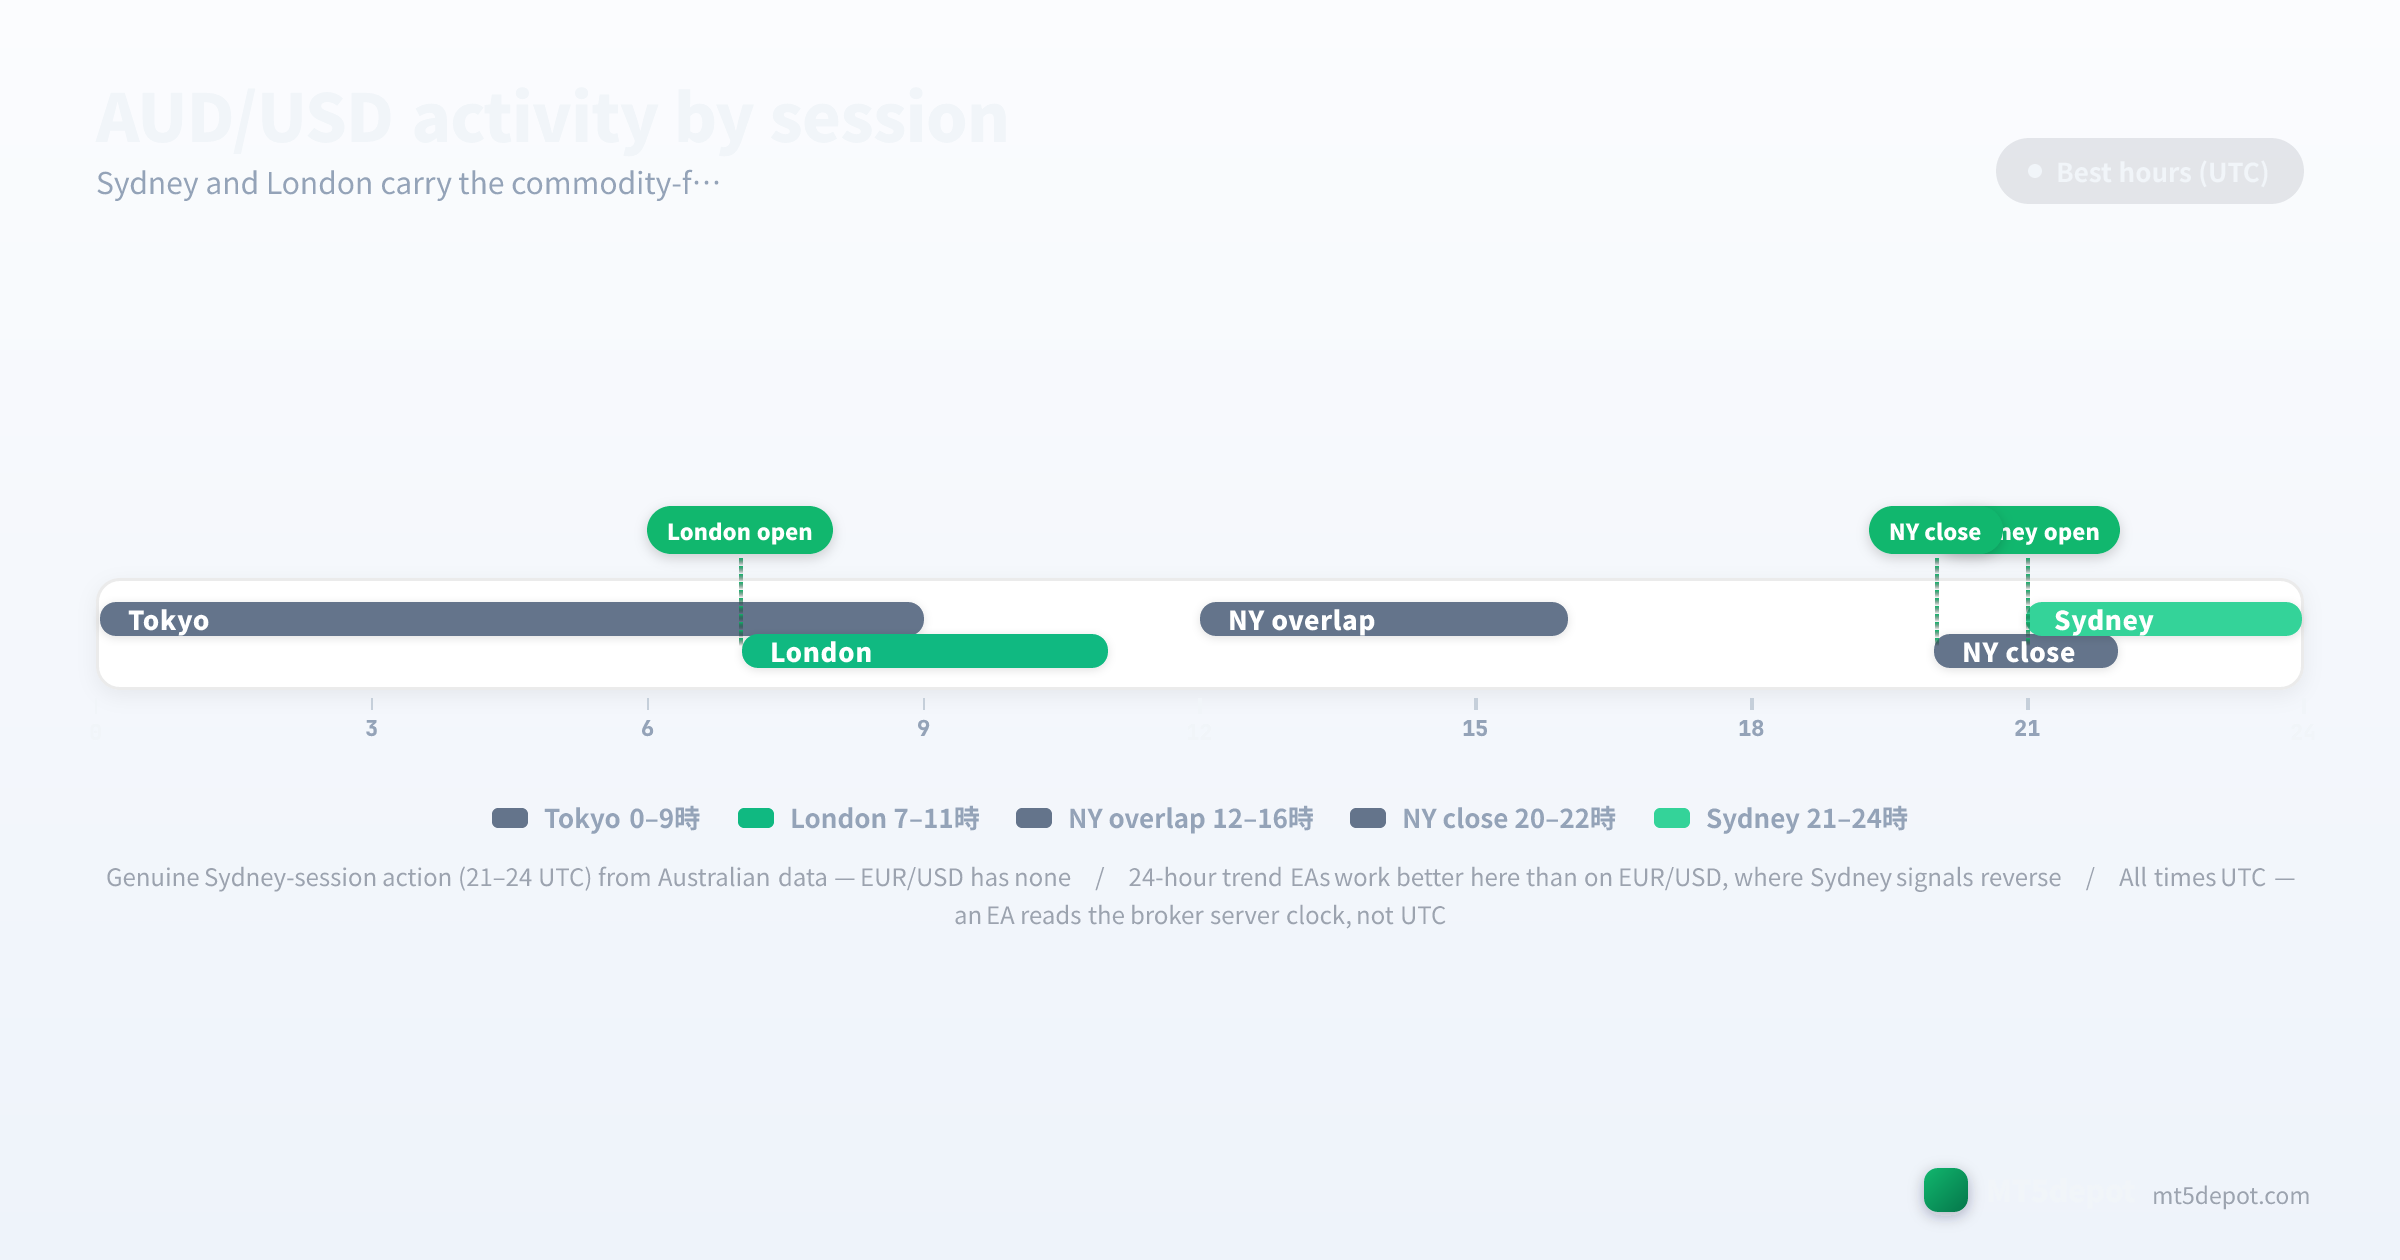
- 活躍的 Sydney 時段。 AUD/USD 在早亞洲時段(約 21:00–24:00 UTC)隨澳洲流動性與區域數據波動,而此時歐洲貨幣對實際上處於沉睡狀態。這是一項真實而非顯而易見的優勢:24 小時趨勢型 EA 在 Sydney 時段的 Aussie 上往往能讀到真實訊號,而同一隔夜時段在 EUR/USD 上大多是會在 London 開盤時反轉的雜訊。
- 商品驅動的趨勢。 由於鐵礦石、煤炭與中國需求週期變動緩慢,AUD/USD 常產生數週級的方向性走勢,而非純美元主要貨幣對那種緊湊的均值回歸區間。這種趨勢結構正是讓該貨幣對適合動能系統的原因——催化因素是成長故事,而非單一次利率公佈。
- 風險晴雨表傾向。 同樣的商品支撐使 Aussie 成為全球風險偏好的代理指標。它往往在成長預期上升時走強,而關鍵是,在預期不佳時隨股市下跌。這種連結對能解讀市場機制的系統是優勢,對假設外匯貨幣對只回應外匯消息的系統則是負擔。
自動化策略的陷阱在於:回測上看似平滑優勢的商品趨勢,正是在避險事件中隨股市向下跳空的同一暴露——而回測很少涵蓋這樣一次事件。Aussie 會回報尊重其波動性機制的系統,並悄悄榨乾那些把它當成慢版 EUR/USD 對待的系統。
哪些 EA 策略適合 AUD/USD?
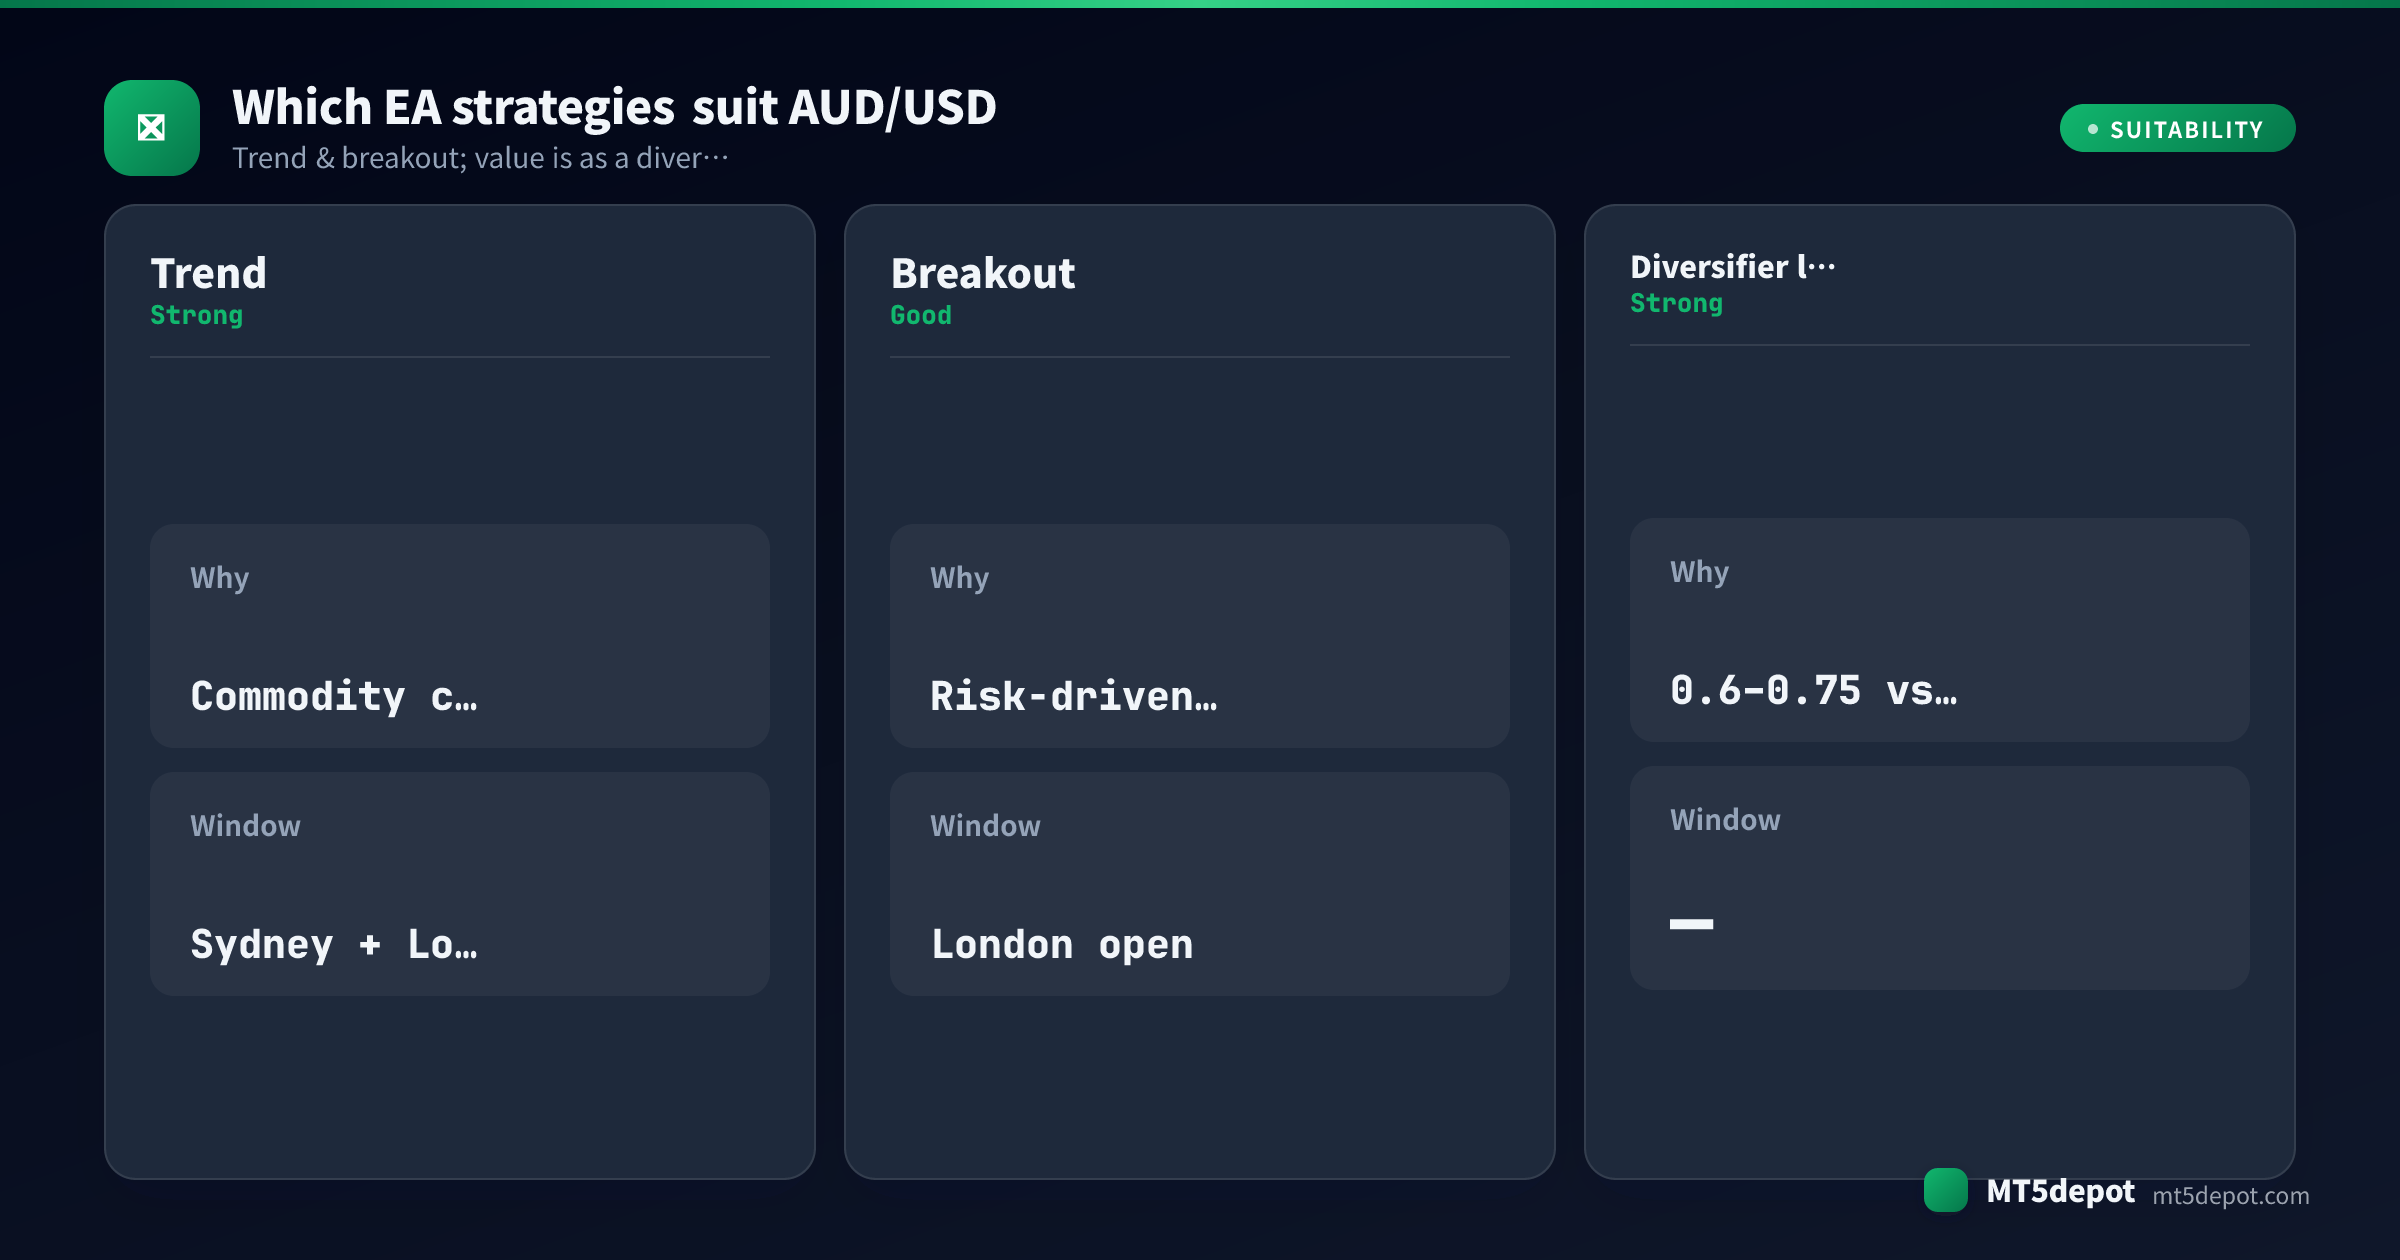
該貨幣對的檔案列出趨勢與突破為適用策略——但適用性是編輯評估,並非證據。在我們自己以預設設定對 Builder 模板所做的基準測試中——單一次 USD/JPY M5 執行、為期一年、預設輸入、無最佳化——大多數模板的獲利因子低於 1.0,而其中唯一涉及 AUD/USD 的,是風險偏好籃子模板的其中一腿,它同樣低於 1.0。在預設設定下幾乎沒有模板達到 Builder 自己的門檻,因此請把 AUD/USD 上的任何優勢,都視為必須靠你自己的設定與測試去贏得的東西。請到機制中尋找它——時段窗口、事件暫停——而非盒子上標示的指標。AUD/USD 的特性往往支持的是:
| 策略 | 對 AUD/USD 的契合度 | 原因 |
|---|---|---|
| 趨勢跟隨 | 強 | 商品與中國需求週期產生持續的數週級走勢;動能系統能順勢而行,而 Sydney 加 London 的窗口正是它們運行最乾淨之處。 |
| 突破 | 良好 | 風險驅動的區間會化解為方向性走勢,常在 London 開盤時發生,這為掛單進場而非市價成交提供了客觀的價位。 |
| 分散配置的一腿 | 強(附帶但書) | AUD/USD 與 EUR/USD 的相關性通常落在中等區間,因此多貨幣對投資組合 EA 可將它用作分散配置的一員——但前提是尊重下文所述與 NZD/USD 的重疊,否則「分散」只是幻覺。 |
趨勢與突破是把 AUD/USD 的商品結構轉化為資產的型態;分散配置的角色是真實的但有條件。實務路線是自己打造其中一種型態——Builder 提供接受 AUD/USD 的模板,並開放每一項參數——然後在你信任任何一個數字之前先測試它(見下文)。
AUD/USD EA 的最佳交易時段
時段結構對 Aussie 結果的決定作用超過指標選擇:
- Sydney 時段(21:00–24:00 UTC): 該貨幣對的主場窗口,也是它最被低估的優勢。澳洲流動性與區域數據讓 AUD/USD 在此帶有真實波動幅度——這是唯一一段隔夜訊號更可能是趨勢而非雜訊的時段,這正是為什麼 24 小時趨勢型 EA 能在 Aussie 上奏效,卻在 EUR/USD 上失敗。
- Tokyo 時段(00:00–07:00 UTC): 亞洲資金流讓該貨幣對保持活躍,不過走勢往往是 Sydney 領先走勢的延續,而非全新方向。
- London 時段(07:00–16:00 UTC): 全日最深的流動性,也是最乾淨的趨勢與突破走勢傾向化解之處;尤其 London 開盤為突破系統提供了客觀價位。
- 紐約尾盤/Sydney 前(約 20:00–21:00 UTC): Sydney 開盤前的稀薄流動性,伴隨低信念的漂移;時段品質過濾器通常應排除這段交接時段。
在我們的編輯評估中,將交易限制在 Sydney 與 London 窗口的 EA,在 AUD/USD 上往往勝過 24 小時版本,因此此處的時段過濾器最好被視為策略定義的一部分,而非最佳化的點綴。隨之而來有兩項注意事項。已排定的 RBA 與美國數據恰好落在這些良好窗口之內,並在此時擴大點差,因此快速策略需要新聞暫停,否則會在最糟時刻付出數倍於正常的點差。而上述每一個時鐘時間都是 UTC——EA 讀取的是你經紀商的伺服器時鐘,它通常並非 UTC,因此當你在不同伺服器時區的經紀商之間搬移 EA 時,一個「21:00」的 Sydney 過濾器會悄悄偏移。這是整頁唯一的時鐘規則;在 MT5 的 Market Watch 中驗證一次,每個時段邊界就都會對齊。
點差、成本與執行
AUD/USD 是交易成本較便宜的主要貨幣對之一,比 EUR/USD 略寬。下方數字為根據經紀商公佈的標準與 raw 條件彙編的編輯參考區間(更新於 2026 年 7 月),並非逐一經紀商實測的數字——我們的即時點差取樣目前涵蓋 EUR/USD 與少數幾個參考商品,因此在為快速策略設定手數之前,請在你自己的帳戶上確認即時點差:
| 帳戶類型 | 典型 AUD/USD 點差 | 佣金 | 適合對象 |
|---|---|---|---|
| 標準 | 0.9 – 1.4 點 | 無 | 波段/趨勢/突破型 EA |
| Raw / ECN | 低於一點(約 0.2 – 0.5) | 每手 $3 – 7 | 剝頭皮/高頻型 EA |
兩條專屬於此貨幣對的成本規則:
- 為數據驅動的點差飆升預留預算。 AUD/USD 的標準點差在一天中大部分時間都很緊,但 RBA 決議、澳洲就業與通膨數據,以及美國數據都可能使其急劇擴大——而且與 EUR/USD 系統不同,Aussie EA 還會面臨中國數據與商品走勢附近的擴大,而以美國為中心的新聞過濾器甚至可能不會列出這些。一款在平靜午盤點差下驗證的快速策略,其實正跑著一套與催化因素附近真正觸發時不同的成本模型。
- 佣金是帳戶屬性,而非貨幣對屬性。 無論你交易 EUR/USD 還是 Aussie,同樣的每手 $3–7 raw 佣金都適用;貨幣對之間變動的是其上疊加的點差。AUD/USD 仍然緊的標準點差使它無需 raw 帳戶即適用於波段與趨勢策略,而同一貨幣對上的剝頭皮者則屬於 raw 帳戶,如此隔夜利息與點差才是已知數字而非變數。
上線前應測試的風險
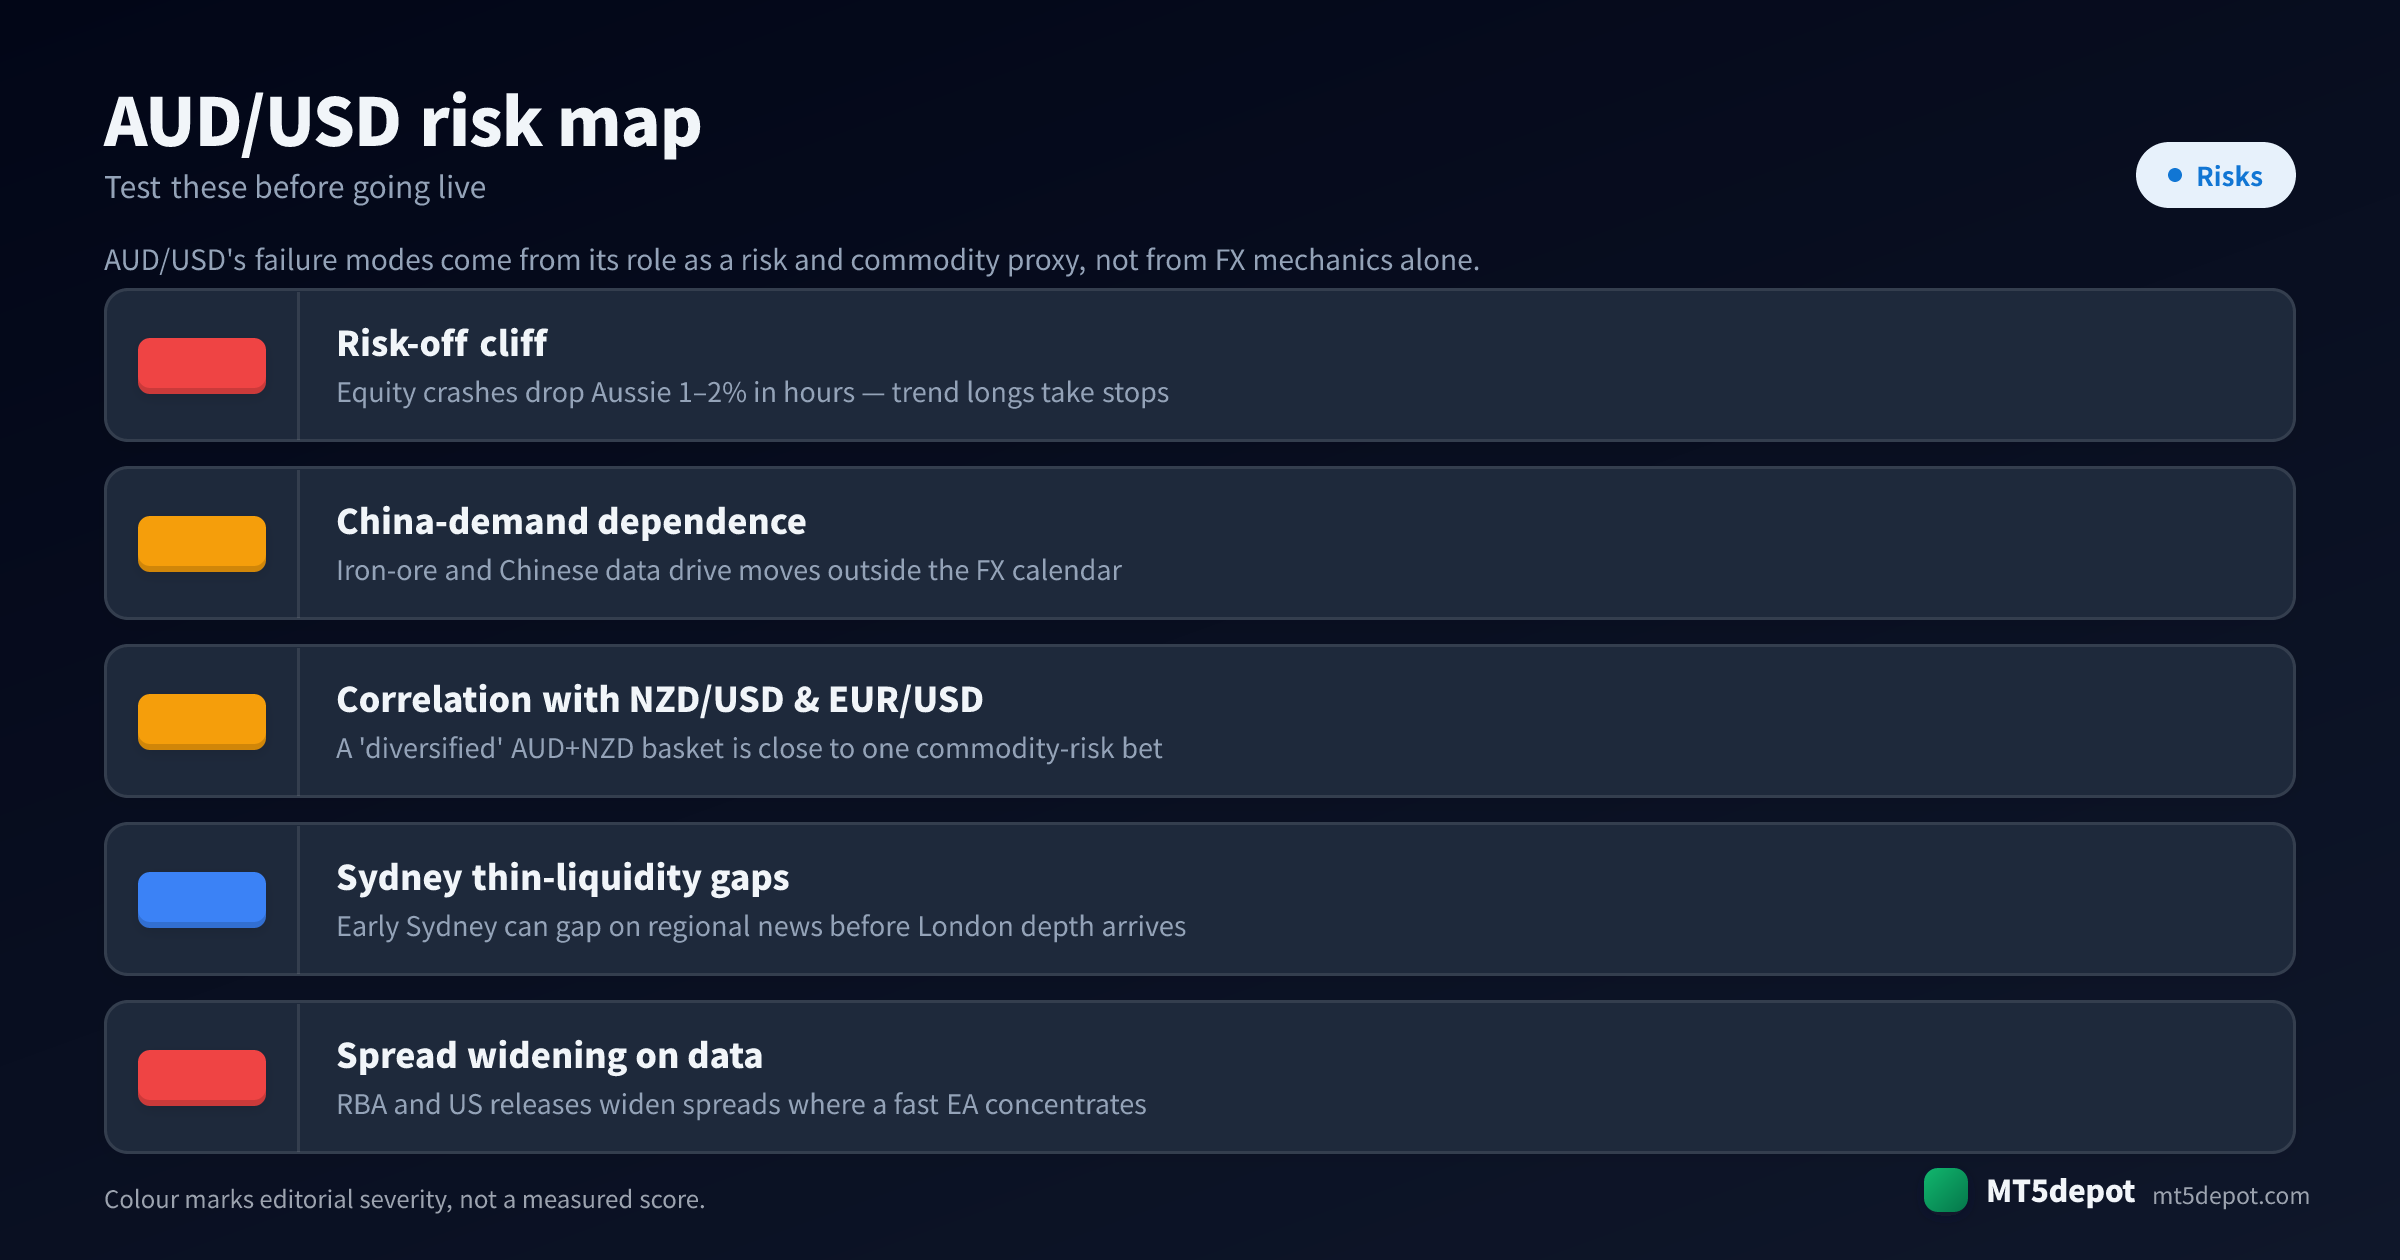
AUD/USD 的失效模式來自它作為風險與商品代理指標的角色,而不只是外匯機制——所以通用的風險檢查清單會漏掉它們:
- 避險懸崖不是外匯事件。 一場股災可在數小時內把 AUD/USD 拉低百分之一到二,有時完全沒有外匯特有的催化因素,而一筆順著商品上升趨勢做多的趨勢單會在反轉中被停損。這是 EUR/USD EA 從不必建模的單一行為;Aussie 系統需要的是避險或波動性過濾器,而不只是停損。
- 對中國需求的依賴落在外匯日曆之外。 鐵礦石價格與中國成長或 PMI 數據對 AUD/USD 的影響不亞於某些國內數據,但這些數據許多都落在 EA 關注的標準經濟日曆之外。一個只針對 RBA 與美國事件調校的新聞暫停,可能讓策略暴露於恰恰最能撼動該貨幣對的催化因素。
- 相關性是隱藏的槓桿。 AUD/USD 與 NZD/USD 同向波動,並與 EUR/USD 共享中等相關性。一個由 AUD/USD 與 NZD/USD 組成的「分散」籃子,其實接近於一注加了槓桿的商品風險賭注,而非避險——相關性在不出現於任一 EA 風險設定的情況下疊加了你的暴露,因此在把它們配在同一帳戶之前,請先確認這兩個貨幣對的連動程度(參見波動性)。
- 早 Sydney 的流動性缺口製造假成交。 該貨幣對的主場時段也是它最稀薄的開盤:早 Sydney 可能在 London 深度流動性到來之前因區域消息而跳空,因此在開盤進場的未過濾 EA 可能得到一次以 mid-session tick 建立的回測從未顯示過的成交與滑點。
如何測試一款 AUD/USD EA
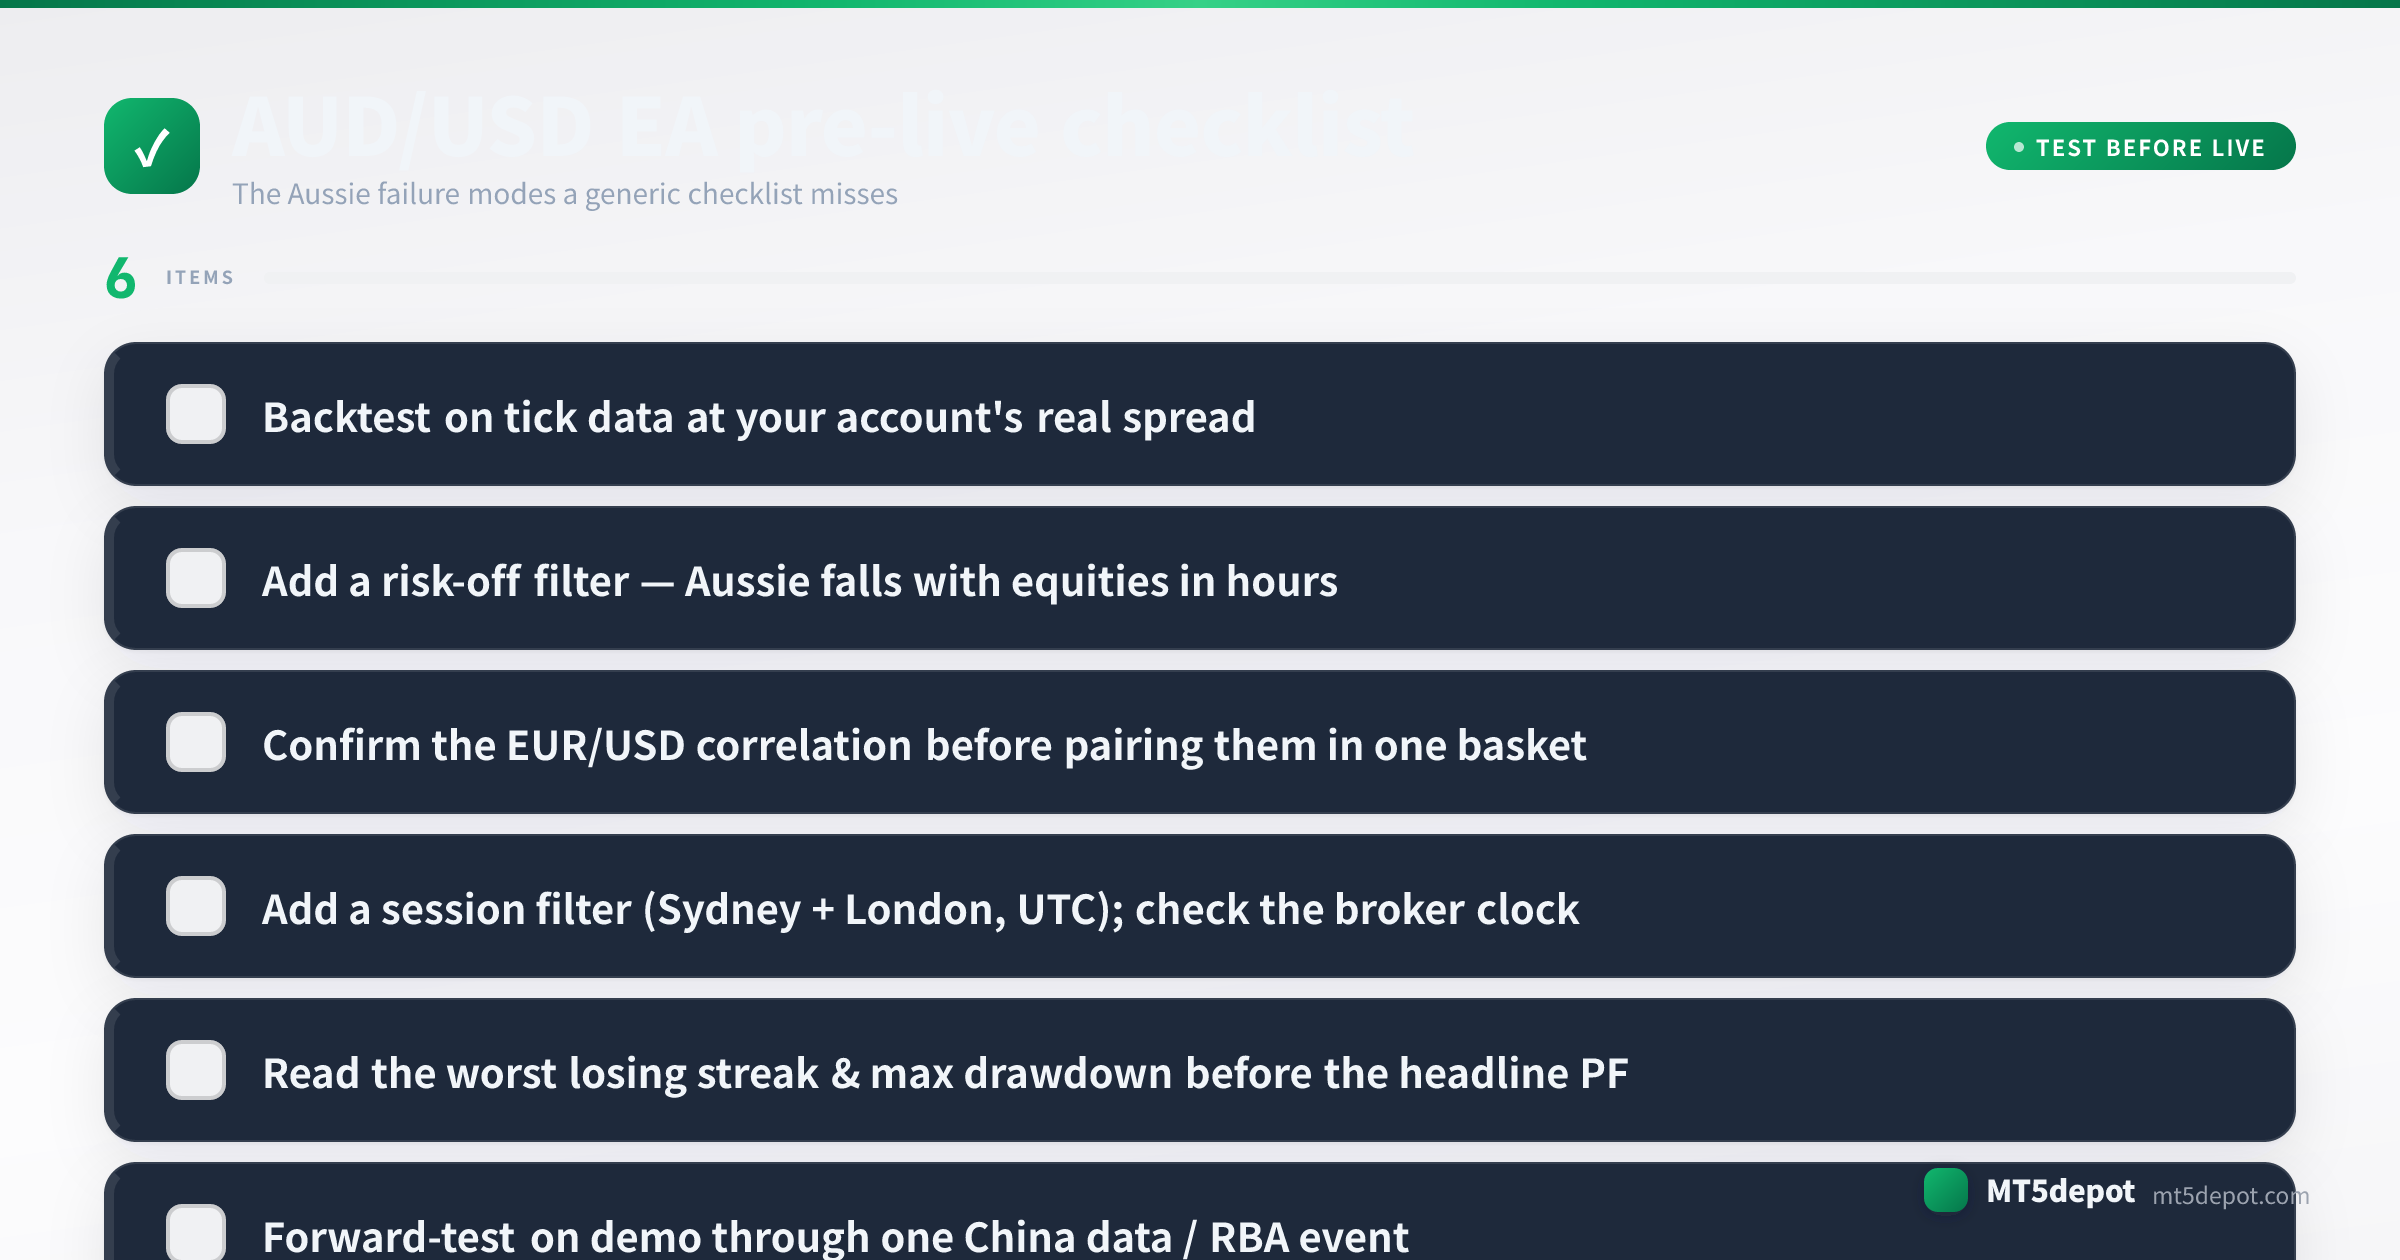
在 AUD/USD 上,測試就是全部的優勢所在。將你打造的任何東西,都要求達到網站方法論所訂下的標準:
- 以 tick 資料、在你帳戶的真實點差下回測。 使用逐 tick 模型與你實際會交易的標準或 raw 點差,而非平台預設值——並納入 RBA、美國與商品事件所產生的較寬點差,因為那正是快速 Aussie EA 集中交易的時刻。一款在它永遠不會遇到的成本下驗證的策略是虛構的。
- 讀最糟連虧,而非頭條的獲利因子。 最大回撤與最長連續虧損筆數告訴你策略所要求的資本與耐性。在為它注資之前,先為最糟連虧預留預算。
- 在模擬帳戶上前向測試,至少跨越一次中國數據或 RBA 事件。 Aussie 的決定性風險只會在商品走勢、中國數據公佈或 RBA 決議附近顯現,因此一個從未跨越這類事件——也從未跨越一個避險股市日——的模擬窗口,並未測試到最要緊的東西。
- 在首筆實盤交易前確認伺服器時鐘。 對照上述 UTC 時段時間重新核對 MT5 的 Market Watch 時間,並在任何經紀商遷移後再次核對——這一步容易略過,漏掉卻代價高昂。
由此產生的每一個回測數字都是歷史測量值,而非預測——在你自己的筆記中如實說明,並依你測得的回撤而非你期望的報酬來設定手數。
AUD/USD EA 與 Builder 模板
我們尚未公布自己的 AUD/USD 回測,而一個 EUR/USD 的結果,也無法套用到一個在避險事件中隨股市下跌的貨幣對上。通往 Aussie EA 的誠實路線是自己打造並驗證一款:

