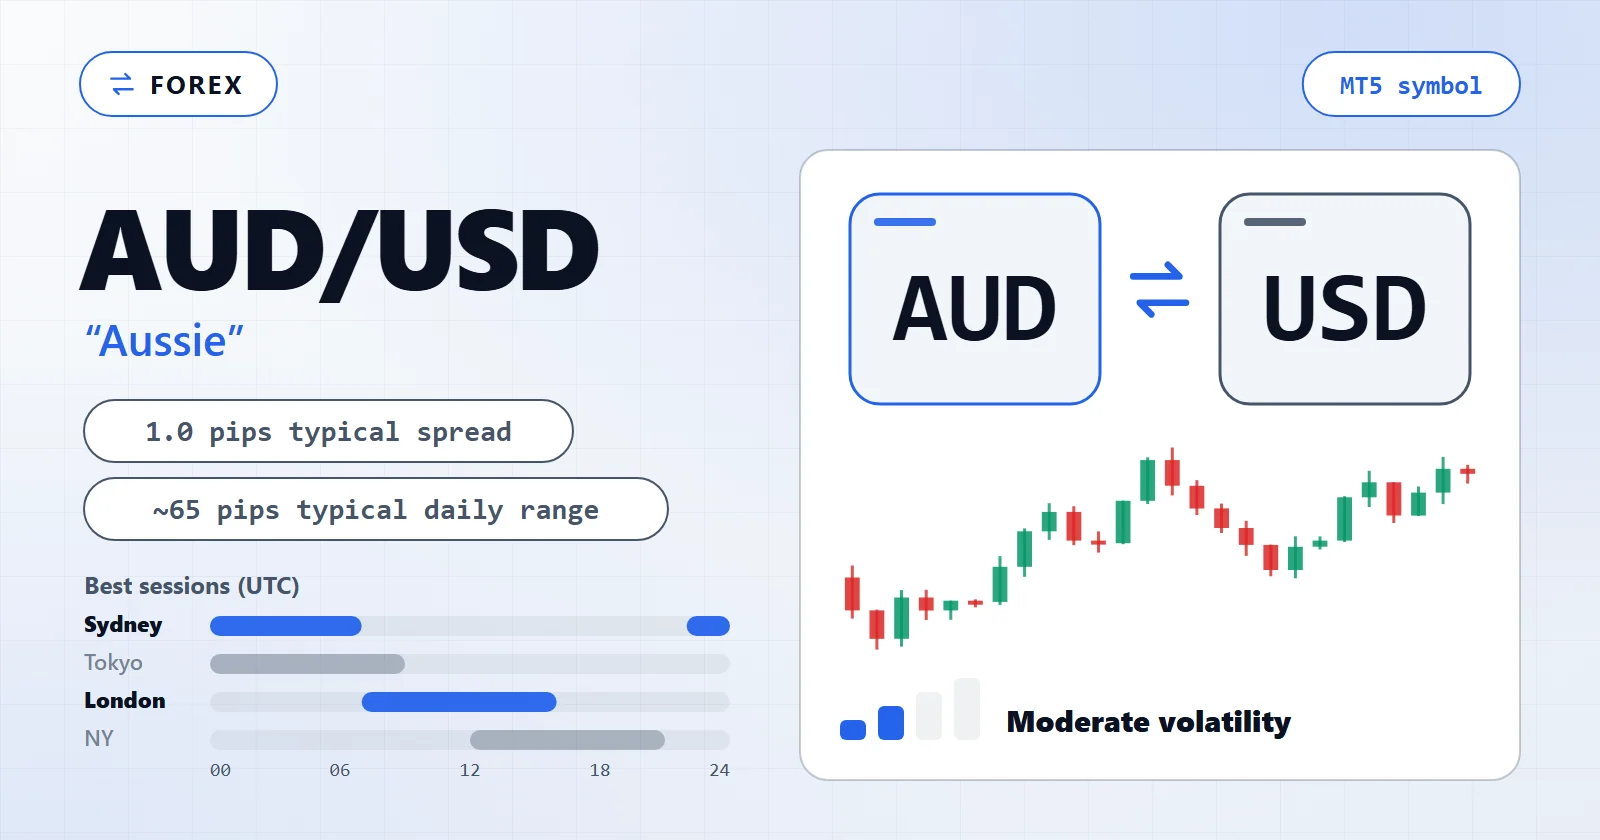
AUD/USD — el “Aussie” — es el major de materias primas y el par al que más recurren los sistemas retail cuando quieren un barómetro de riesgo limpio. Lo primero que hay que decidir es si tu estrategia quiere ese carácter o simplemente lo tolera: una sesión de Sídney activa y tendencias largas impulsadas por materias primas son una ventaja para los EA de tendencia y ruptura, mientras que la costumbre del par de caer con el mercado de renta variable es un riesgo de cola que un sistema portado desde EUR/USD nunca tiene que valorar. Elige el par según la estrategia, no al revés.
Esta página cubre qué le da AUD/USD a una estrategia automatizada que EUR/USD no ofrece, las sesiones que deciden sus resultados, cuánto cuesta, los modos de fallo que atrapan a los sistemas trasladados desde un major puro de USD, y cómo construir y probar tu propio EA de AUD/USD.
Cómo se comporta AUD/USD: qué le da el Aussie a un EA
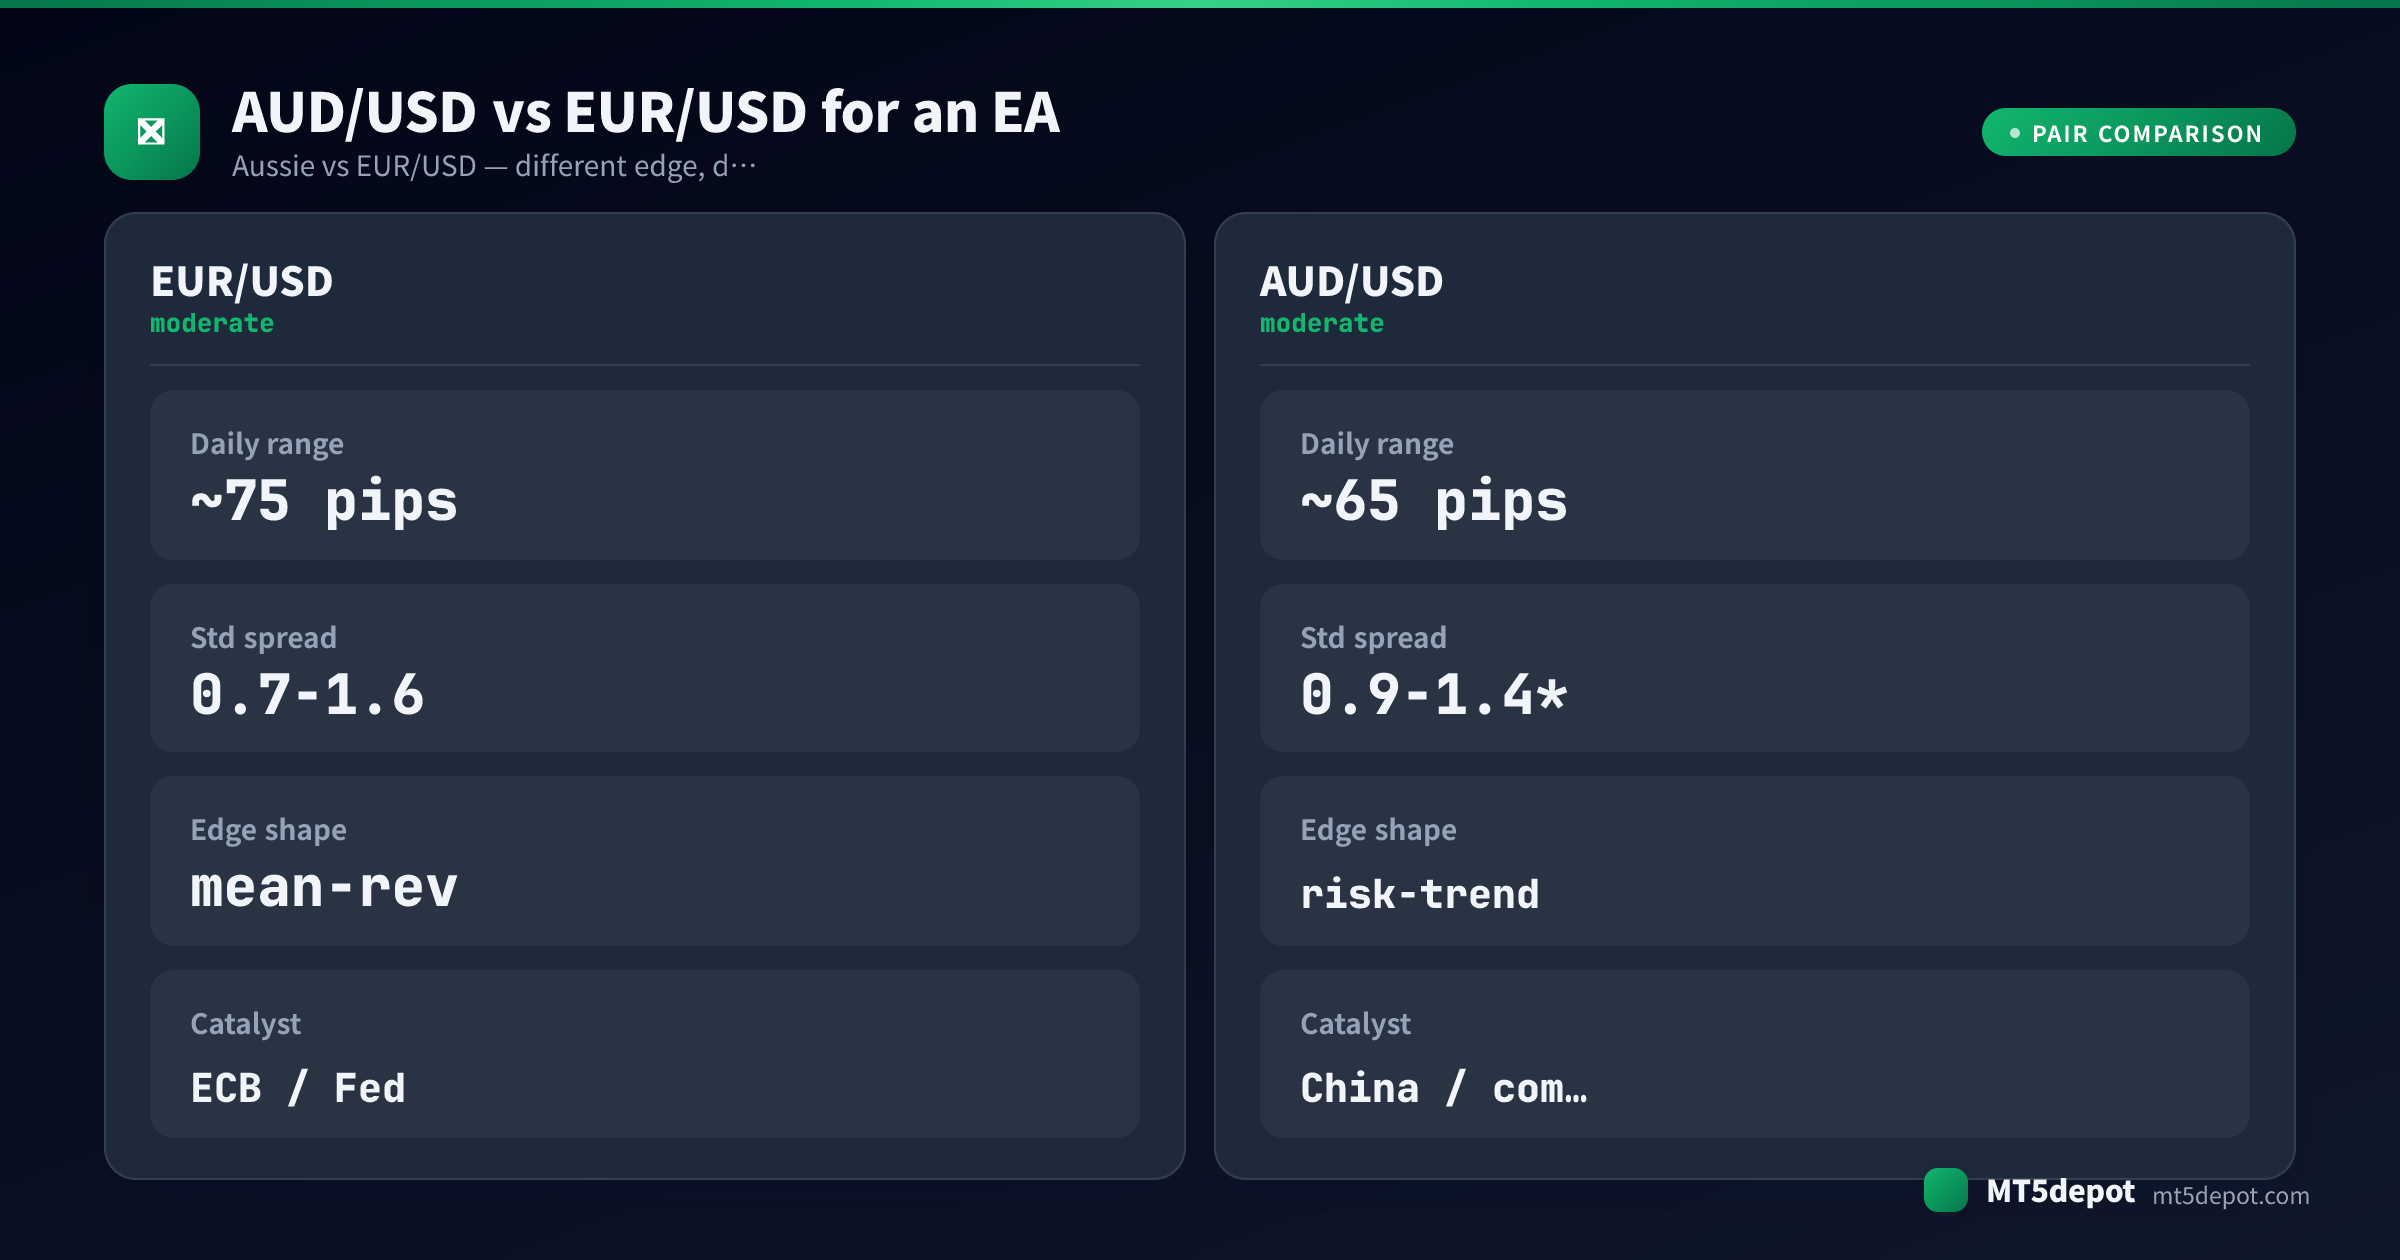
AUD/USD cotiza una gran parte del volumen global de forex y es estructuralmente distinto de los majors europeos en un aspecto que importa para la automatización: es una divisa de materias primas, no una historia pura de tipos de interés. El mineral de hierro, el carbón y la demanda de importación china sostienen el precio, lo que le da dos propiedades de las que EUR/USD carece — tendencias direccionales sostenidas y un vínculo estrecho con el apetito global por el riesgo — y una desventaja que se deriva de ellas.
Para un EA, ese carácter se reduce a tres propiedades:
- Una sesión de Sídney activa. AUD/USD se mueve con la liquidez australiana y los datos regionales en las primeras horas asiáticas (aproximadamente 21:00–24:00 UTC) cuando los pares europeos están efectivamente dormidos. Esa es una ventaja genuina y poco obvia: un EA de tendencia 24 h tiende a leer señal real en el Aussie durante Sídney, donde esa misma ventana nocturna en EUR/USD es en su mayoría ruido que se revierte en la apertura de Londres.
- Tendencias impulsadas por materias primas. Como los ciclos del mineral de hierro, el carbón y la demanda china se mueven despacio, AUD/USD suele producir recorridos direccionales de varias semanas en lugar del rango ceñido y de reversión a la media de un major puro de USD. Esa estructura de tendencia es lo que hace que el par se ajuste a los sistemas de momentum — el catalizador es una historia de crecimiento, no una única publicación de tipos.
- Un sesgo de barómetro del riesgo. El mismo respaldo en materias primas convierte al Aussie en un proxy del apetito global por el riesgo. Tiende a fortalecerse cuando suben las expectativas de crecimiento y, de forma crítica, a caer con la renta variable cuando no. Ese vínculo es una ventaja para un sistema que lee el régimen y una desventaja para uno que asume que un par de FX solo responde a noticias de FX.
La trampa para las estrategias automatizadas es que la tendencia de materias primas que parece una ventaja suave en un backtest es la misma exposición que se desploma con el mercado bursátil en un evento risk-off — y el backtest rara vez abarca uno. El Aussie recompensa a los sistemas que respetan su régimen de volatilidad y desangra en silencio a los que lo tratan como un EUR/USD más lento.
¿Qué estrategias de EA se ajustan a AUD/USD?
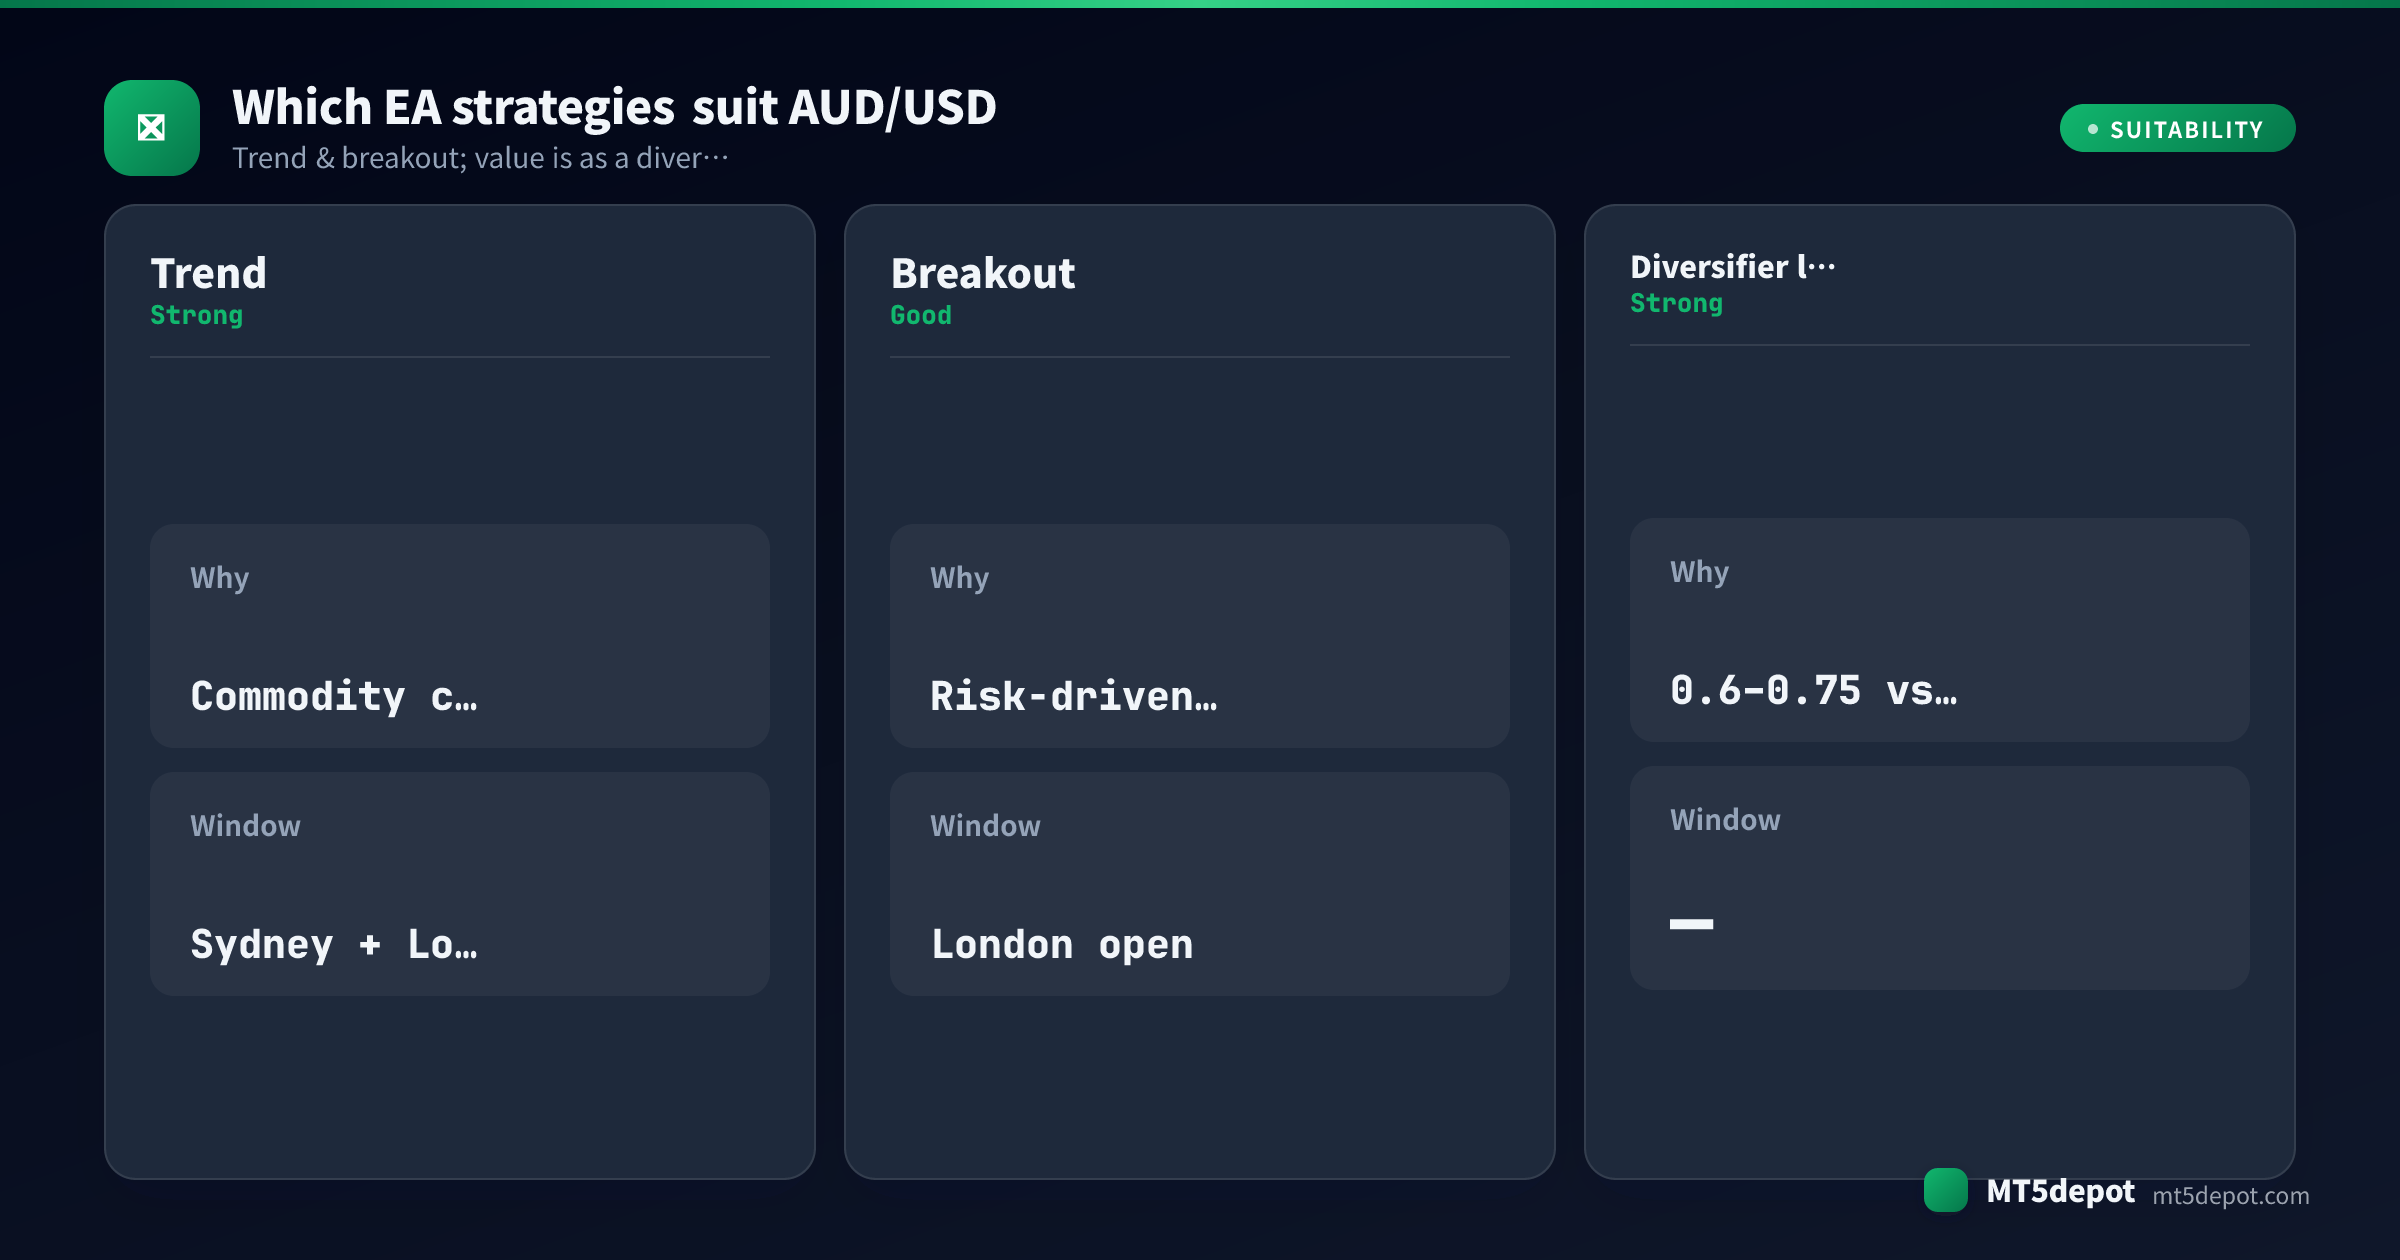
El perfil del par lista tendencia y ruptura como adecuadas — pero la idoneidad es una valoración editorial, no una prueba. En nuestra propia línea base de las plantillas del Builder con la configuración de serie — una única ejecución en USD/JPY M5 durante un año, parámetros por defecto, sin optimización —, la mayoría terminó por debajo de un factor de beneficio de 1,0, y la única exposición a AUD/USD procedía de una pata de la plantilla de cesta risk-on, que también terminó por debajo de 1,0. Casi ninguna superó el listón del propio Builder con la configuración de serie, así que trata cualquier ventaja en AUD/USD como algo que tienen que ganarse tus propios ajustes y tu propia prueba. Búscala en la mecánica — ventanas de sesión, pausas por eventos —, no en el indicador de la caja. Lo que el carácter de AUD/USD tiende a favorecer:
| Estrategia | Ajuste en AUD/USD | Por qué |
|---|---|---|
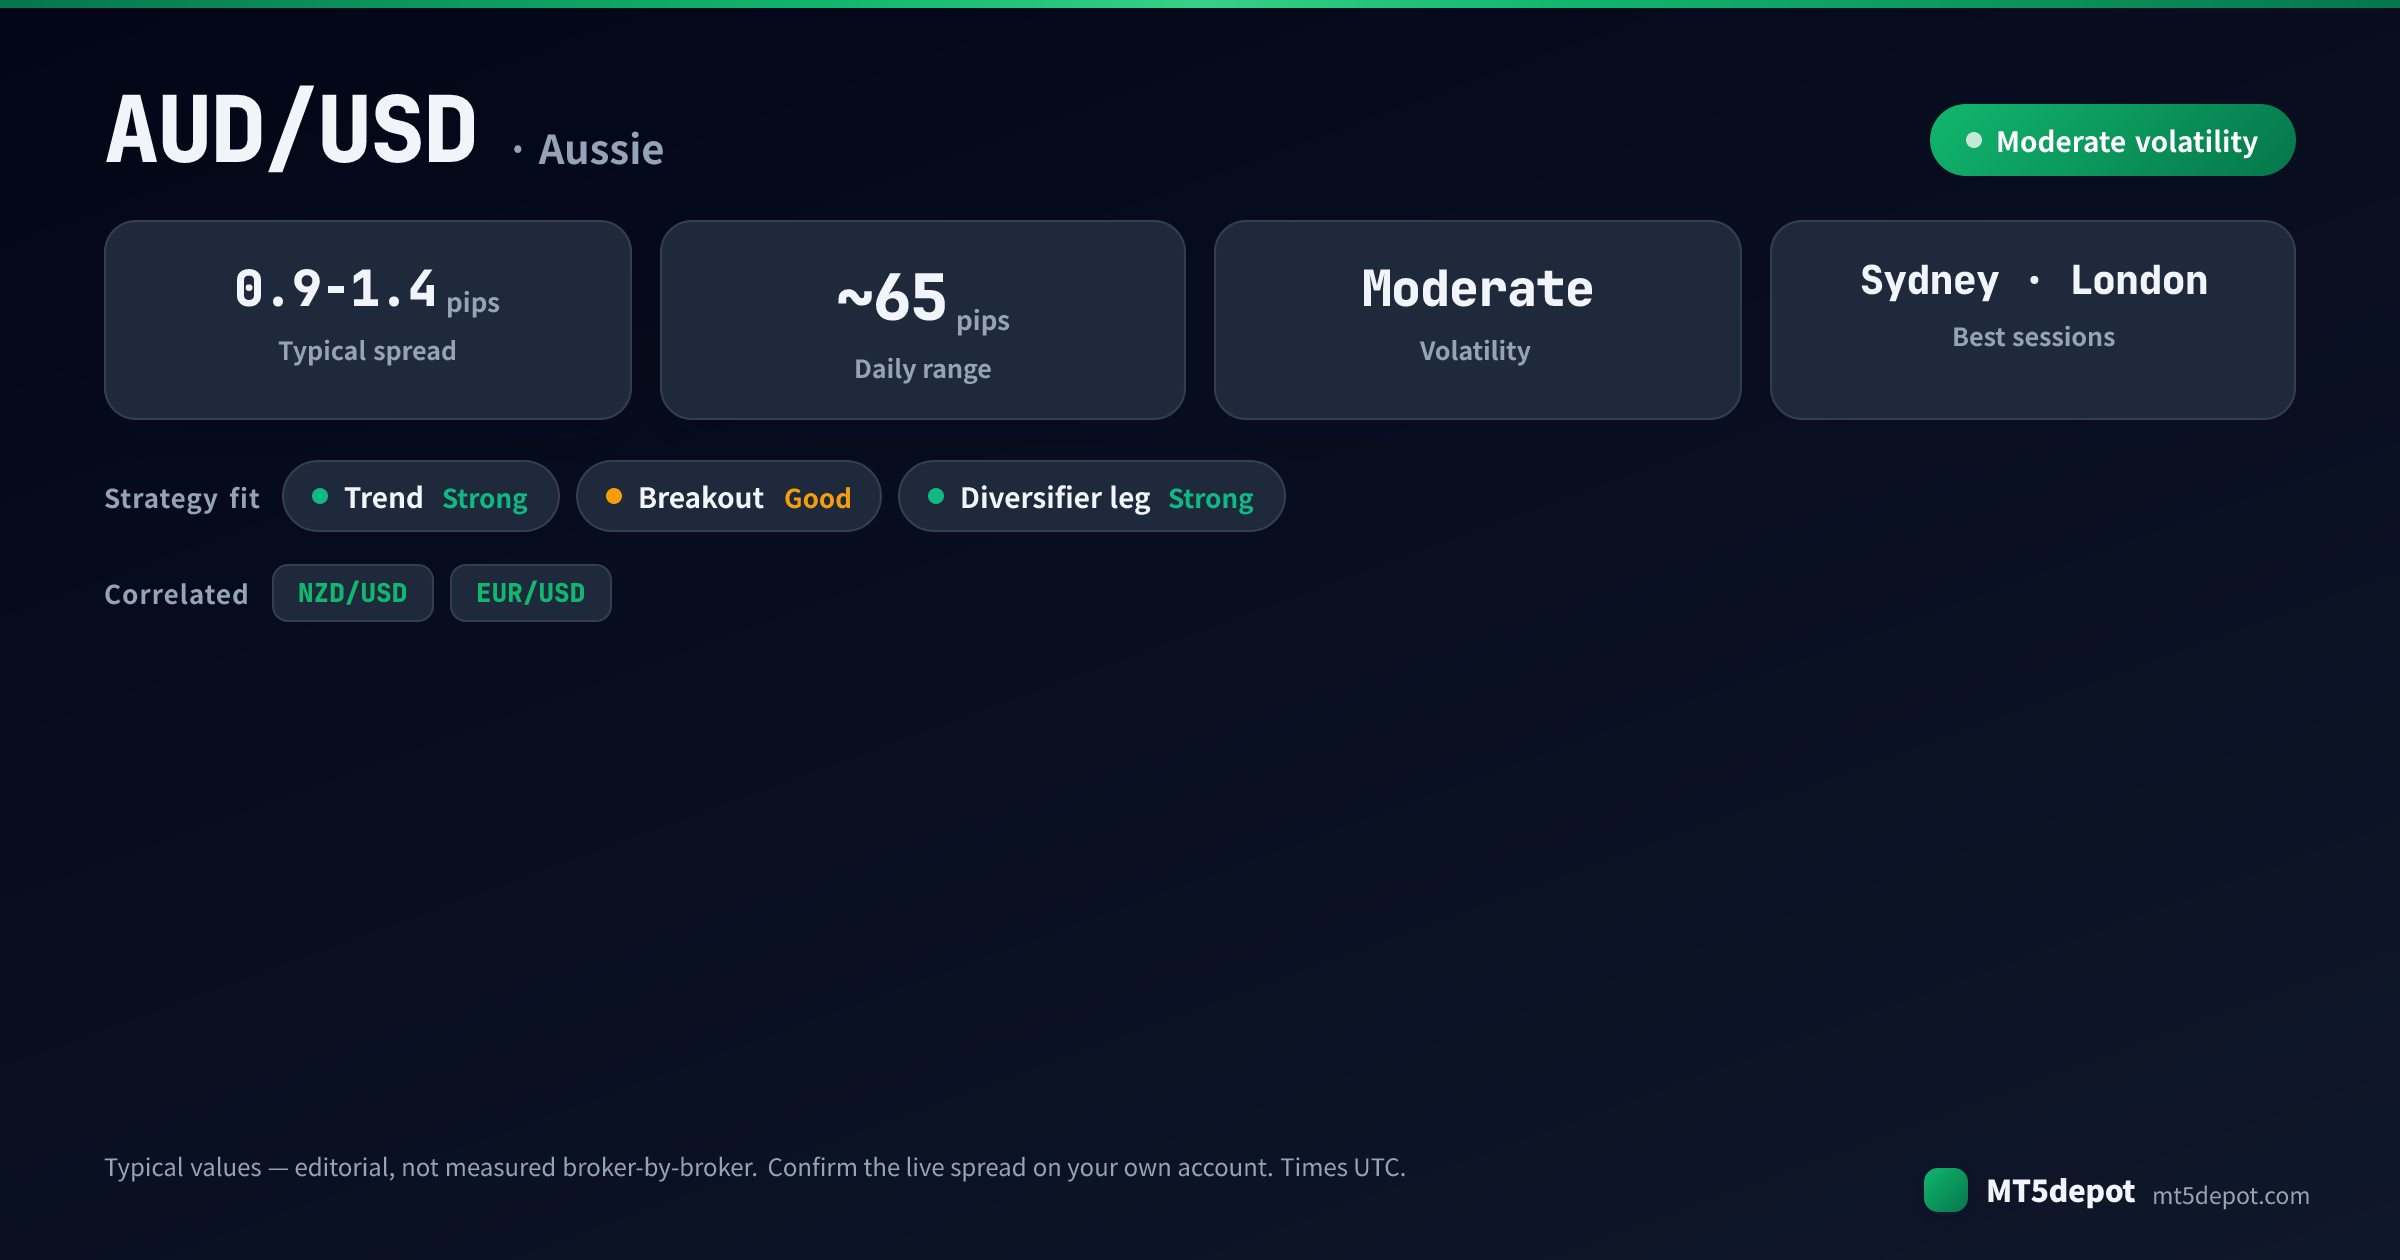
| Seguimiento de tendencia | Fuerte | Los ciclos de materias primas y de demanda china producen movimientos sostenidos de varias semanas; un sistema de momentum puede aprovecharlos, y las ventanas de Sídney más Londres son donde corren de forma más limpia. |
| Ruptura | Bueno | Los rangos impulsados por el riesgo se resuelven en movimientos direccionales, a menudo en la apertura de Londres, lo que da un nivel objetivo para una entrada con orden pendiente en lugar de a mercado. |
| Pata diversificadora | Fuerte (con una salvedad) | La correlación de AUD/USD con EUR/USD suele situarse en una banda moderada, así que un EA de cartera multipar podría usarlo como diversificador — pero solo si se respeta el solapamiento con NZD/USD que se detalla abajo, o la “diversificación” es una ilusión. |
Tendencia y ruptura son las formas que convierten la estructura de materias primas de AUD/USD en un activo; el papel diversificador es real pero condicional. La ruta práctica es construir tú mismo una de estas formas — el Builder incluye plantillas que aceptan AUD/USD y expone todos los parámetros — y luego probarlo (abajo) antes de confiar en un solo número.
Mejores horas de trading para los EA de AUD/USD
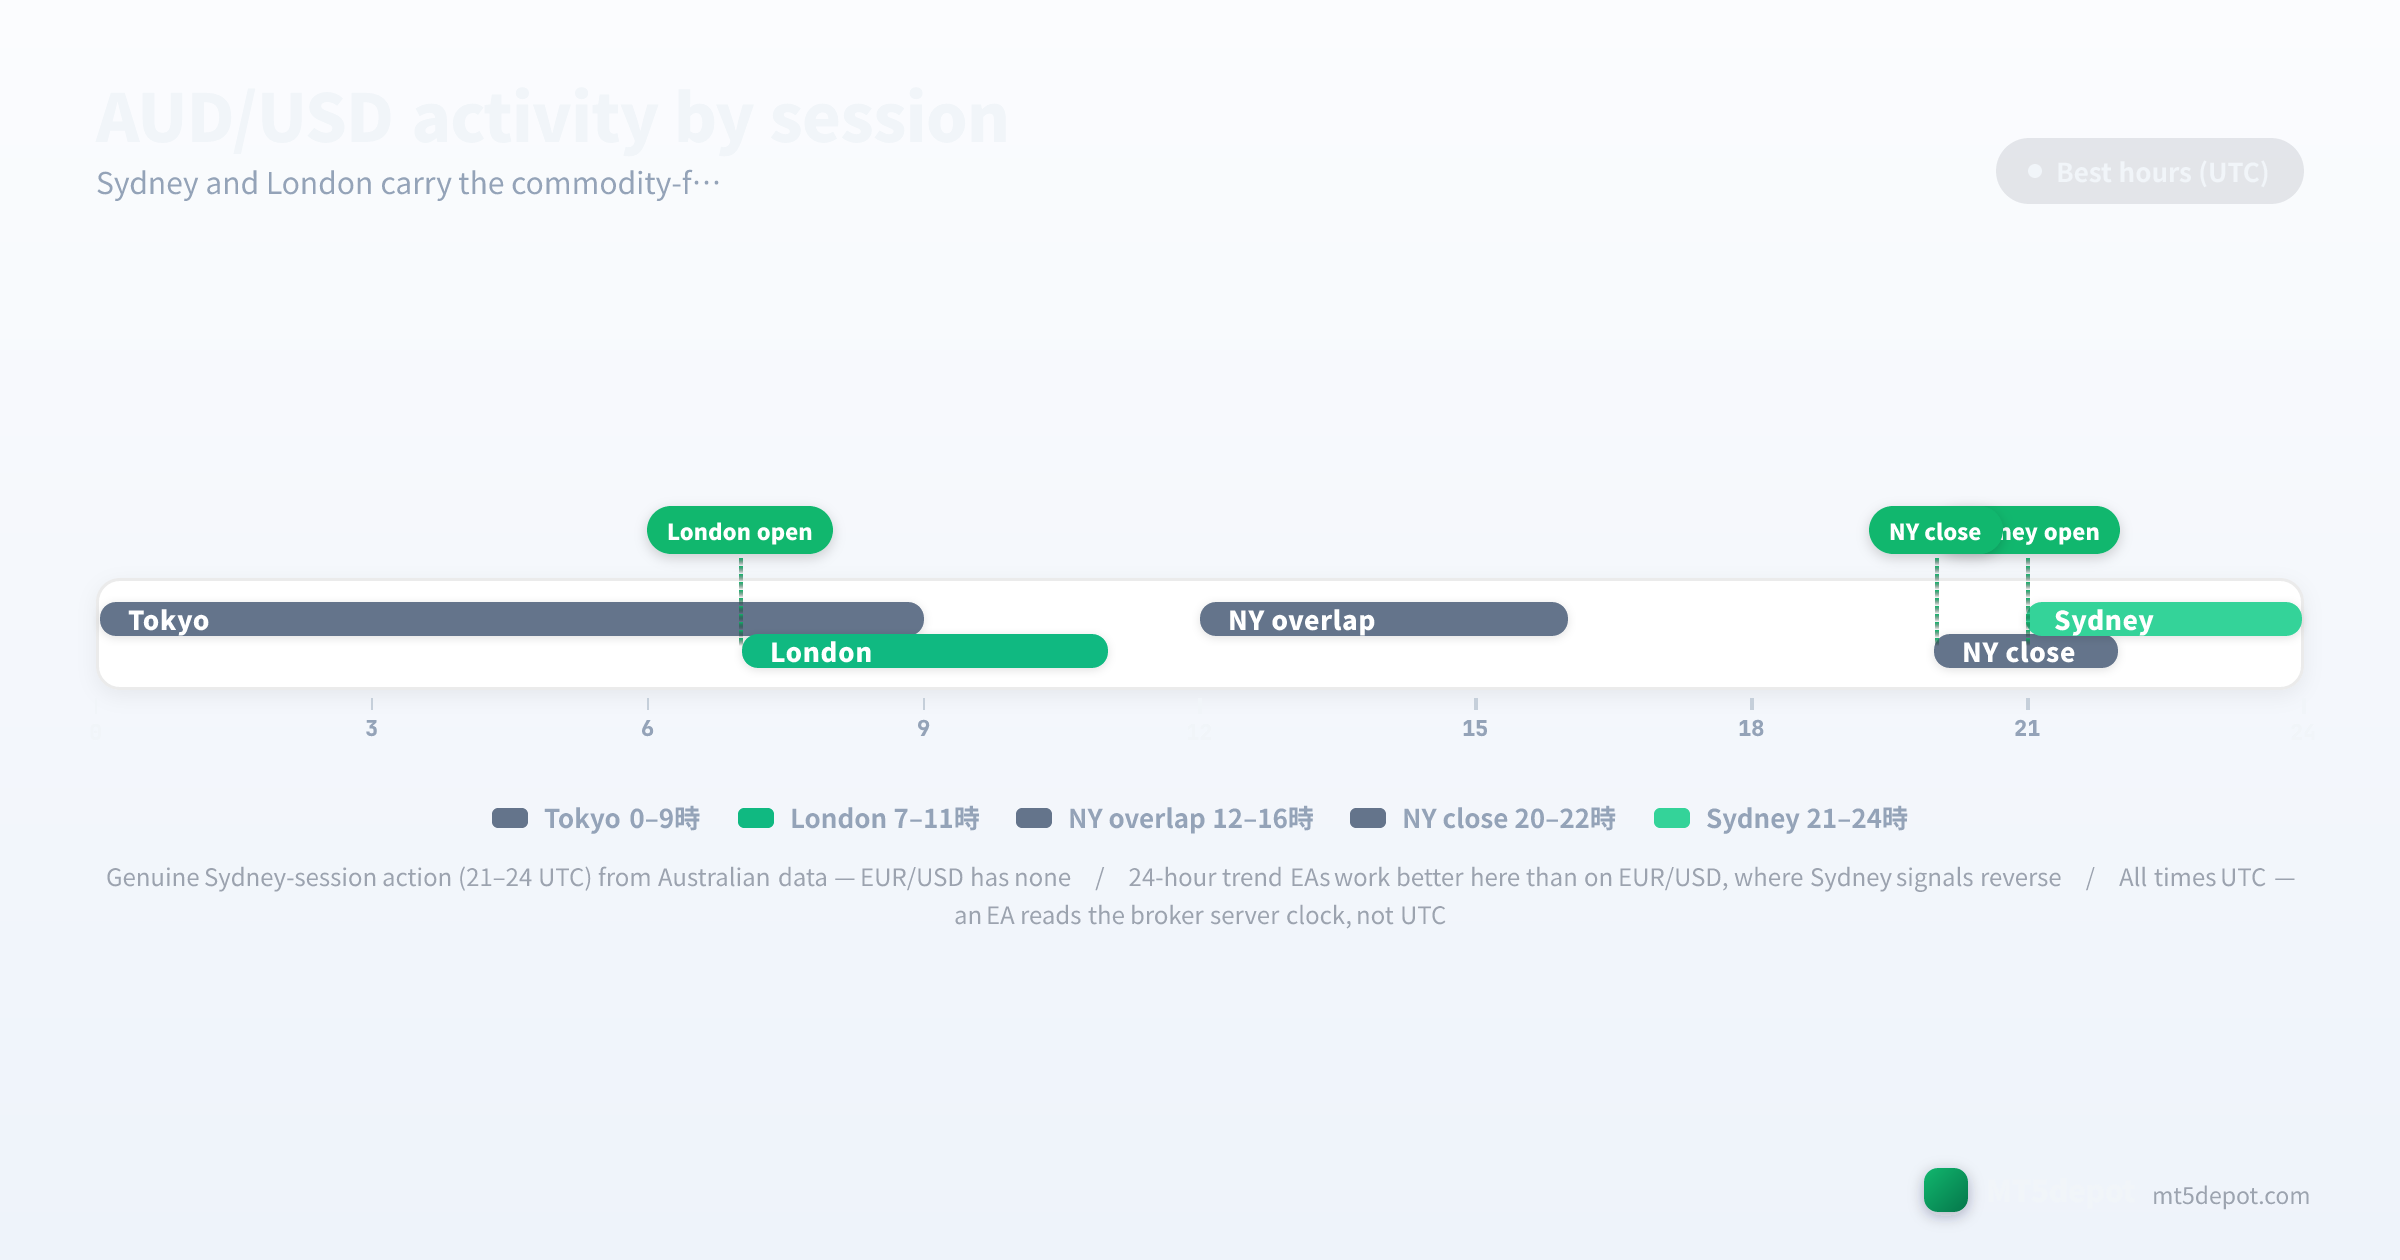
La estructura de sesiones decide más de un resultado del Aussie que la elección del indicador:
- Sesión de Sídney (21:00–24:00 UTC): la ventana propia del par y su ventaja menos apreciada. La liquidez australiana y los datos regionales dan a AUD/USD un rango real aquí — el único tramo en el que una señal nocturna en este par tiene más probabilidad de ser tendencia que ruido, que es exactamente por lo que un EA de tendencia 24 h puede funcionar en el Aussie donde falla en EUR/USD.
- Horas de Tokio (00:00–07:00 UTC): el flujo asiático mantiene el par activo, aunque los movimientos son a menudo continuación de la dirección marcada en Sídney más que dirección nueva.
- Sesión de Londres (07:00–16:00 UTC): la mayor liquidez del día y donde tienden a resolverse los movimientos de tendencia y ruptura más limpios; la apertura de Londres en particular da a los sistemas de ruptura un nivel objetivo.
- NY tardío / pre-Sídney (aproximadamente 20:00–21:00 UTC): liquidez escasa antes de la apertura de Sídney, con deriva de baja convicción; los filtros de calidad de sesión normalmente deberían excluir este relevo.
Los EA que restringen la operativa a las ventanas de Sídney y Londres a menudo rinden mejor que las variantes 24 h en AUD/USD, según nuestra valoración editorial, así que aquí lo mejor es tratar un filtro de sesión como parte de la definición de la estrategia en lugar de un adorno de optimización. Vienen con él dos advertencias. Las publicaciones programadas del RBA y de EE. UU. caen dentro de las buenas ventanas y amplían los spreads justo entonces, así que una estrategia rápida necesita una pausa por noticias o pagará varias veces el spread normal en el peor momento. Y toda hora de reloj de arriba está en UTC — un EA lee el reloj del servidor de tu bróker, que normalmente no es UTC, así que un filtro de Sídney a las “21:00” se desplaza en silencio cuando mueves el EA entre brókers con distintas zonas horarias de servidor. Esta es la única regla de reloj de toda la página; verifícala una vez, en el Observador de Mercado de MT5, y cada límite de sesión encajará.
Spreads, costes y ejecución
AUD/USD es uno de los majors más baratos de operar, un poco más amplio que EUR/USD. Las cifras de abajo son rangos de referencia editoriales recopilados de las condiciones estándar y raw publicadas por los brókers (actualizado julio de 2026), no números medidos bróker por bróker — nuestro muestreo de spread en vivo cubre actualmente EUR/USD y algunos símbolos de referencia, así que confirma el spread en vivo en tu propia cuenta antes de dimensionar una estrategia rápida:
| Tipo de cuenta | Spread típico de AUD/USD | Comisión | A quién le conviene |
|---|---|---|---|
| Estándar | 0,9 – 1,4 pips | ninguna | EA de swing / tendencia / ruptura |
| Raw / ECN | por debajo de un pip (≈0,2 – 0,5) | 3 – 7 $ / lote | EA de scalping / alta frecuencia |
Dos reglas de coste específicas de este par:
- Presupuesta los picos de spread impulsados por datos. El spread estándar de AUD/USD es ceñido la mayor parte del día, pero las decisiones del RBA, los datos australianos de empleo e inflación y las publicaciones de EE. UU. pueden ampliarlo bruscamente — y, a diferencia de un sistema de EUR/USD, un EA del Aussie también se enfrenta a ampliaciones alrededor de los datos chinos y los movimientos de materias primas que un filtro de noticias centrado en EE. UU. puede que ni siquiera liste. Una estrategia rápida validada con el spread tranquilo de mediodía está operando un modelo de coste distinto del que realmente se activa alrededor de un catalizador.
- La comisión es una propiedad de la cuenta, no del par. La misma comisión raw de 3–7 $/lote se aplica tanto si operas EUR/USD como el Aussie; lo que cambia entre pares es el spread por encima de ella. El spread estándar aún ceñido de AUD/USD lo hace viable para estrategias de swing y tendencia sin una cuenta raw, mientras que un scalper en el mismo par pertenece a raw para que el swap y el spread sean números conocidos en lugar de variables.
Riesgos que probar antes de operar en real
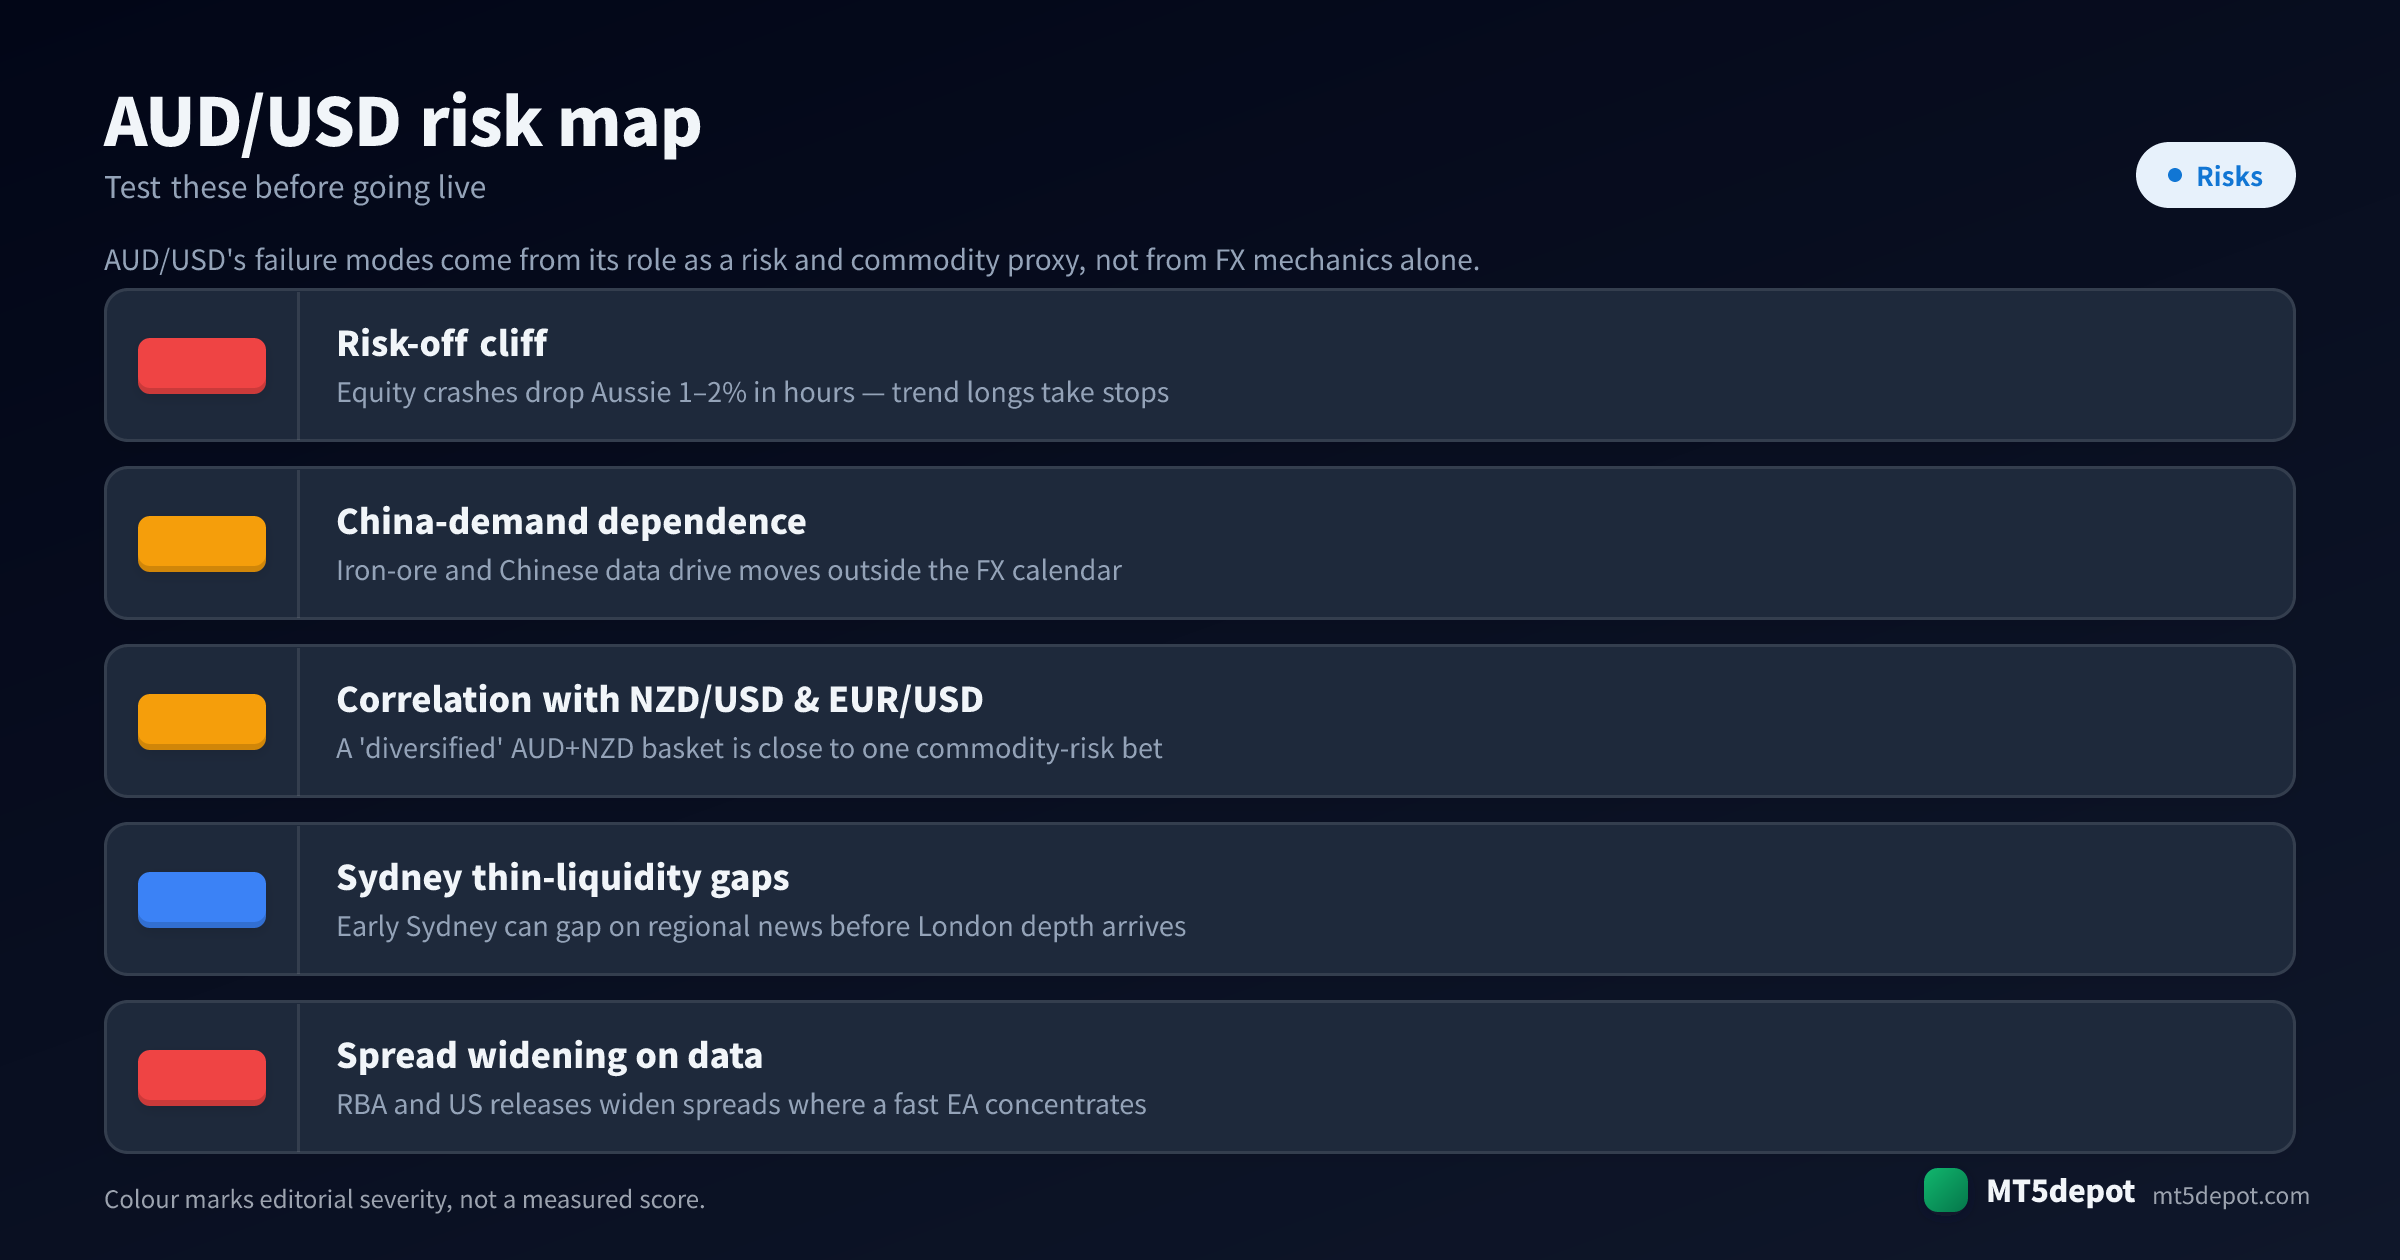
Los modos de fallo de AUD/USD vienen de su papel como proxy de riesgo y de materias primas, no solo de la mecánica de FX — así que una lista de comprobación de riesgos genérica los pasa por alto:
- El precipicio risk-off no es un evento de FX. Un desplome bursátil puede hacer caer AUD/USD uno o dos por ciento en horas, a veces sin ningún catalizador específico de forex, y una posición larga de tendencia que va montada en la subida de materias primas se lleva los stops en la reversión. Este es el único comportamiento que un EA de EUR/USD nunca tiene que modelar; un sistema del Aussie necesita un filtro de risk-off o de volatilidad, no solo un stop.
- La dependencia de la demanda china queda fuera del calendario de FX. Los precios del mineral de hierro y los datos chinos de crecimiento o PMI mueven AUD/USD tan fuerte como algunas publicaciones domésticas, pero muchas de esas cifras caen fuera del calendario económico estándar que un EA vigila. Una pausa por noticias ajustada solo a eventos del RBA y de EE. UU. puede dejar la estrategia expuesta justo al catalizador que más mueve el par.
- La correlación es apalancamiento oculto. AUD/USD se mueve con NZD/USD, y comparte una correlación moderada con EUR/USD. Una cesta “diversificada” de AUD/USD y NZD/USD se acerca a una única apuesta apalancada de riesgo de materias primas en lugar de una cobertura — la correlación acumula tu exposición sin aparecer en ningún sitio en la configuración de riesgo de ninguno de los dos EA, así que confirma hasta qué punto se mueven juntos los dos pares (ver volatilidad) antes de emparejarlos en una misma cuenta.
- Los huecos de liquidez del Sídney temprano fabrican fills falsos. La sesión propia del par es también su apertura más ligera: el Sídney temprano puede dar un hueco por noticias regionales antes de que llegue la liquidez de profundidad de Londres, así que un EA sin filtrar que entra en la apertura puede recibir un fill y un deslizamiento que el backtest, construido sobre ticks de mitad de sesión, nunca mostró.
Cómo probar un EA de AUD/USD
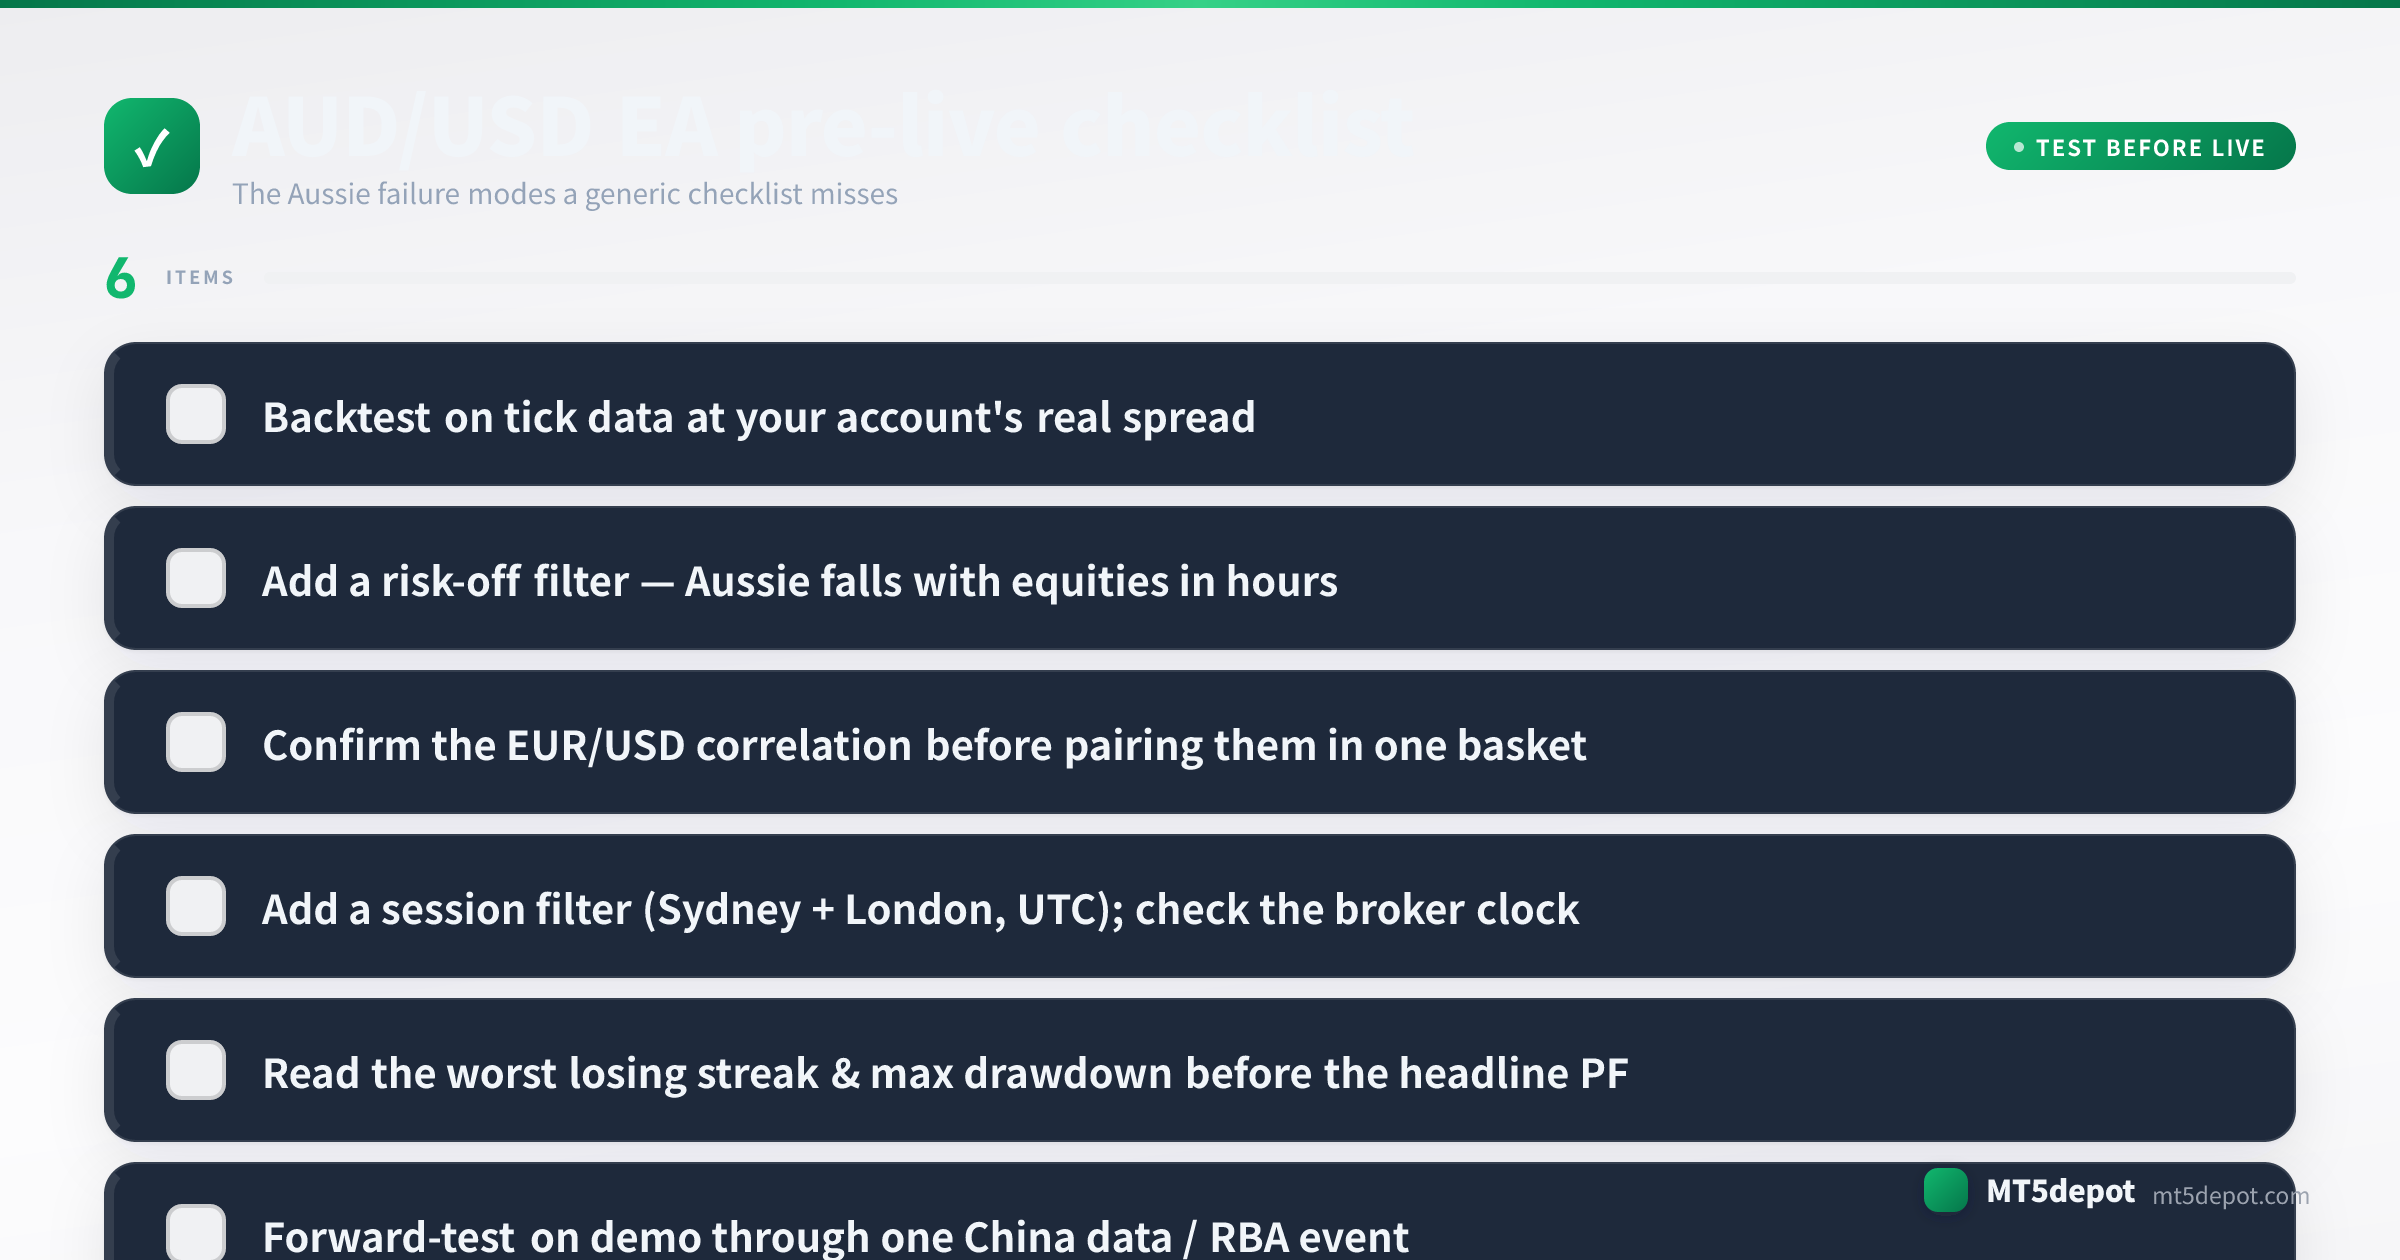
En AUD/USD, la prueba es toda la ventaja. Somete cualquier cosa que construyas al listón que fija la metodología del sitio:
- Haz backtest con datos tick al spread real de tu cuenta. Usa un modelo de cada tick con el spread estándar o raw que realmente vas a operar, no el predeterminado de la plataforma — e incluye el spread más amplio que imprimen los eventos del RBA, de EE. UU. y de materias primas, porque es cuando un EA rápido del Aussie concentra sus operaciones. Una estrategia validada a costes que nunca verá es una ficción.
- Lee la peor racha perdedora, no el factor de beneficio del titular. El drawdown máximo y la racha más larga de operaciones perdedoras te dicen el capital y la paciencia que exige la estrategia. Presupuesta la peor racha antes de fondearla.
- Haz forward-test en demo a través de al menos un evento de datos chinos o del RBA. El riesgo definitorio del Aussie solo aparece alrededor de un movimiento de materias primas, una publicación china o una decisión del RBA, así que una ventana de demo que nunca abarca uno — y nunca abarca un día risk-off de renta variable — no ha probado lo que más importa.
- Confirma el reloj del servidor antes de la primera operación en real. Vuelve a comprobar la hora del Observador de Mercado de MT5 contra las horas de sesión UTC de arriba, y vuelve a comprobarla de nuevo tras cualquier migración de bróker — un paso fácil de saltar y caro de olvidar.
Cada número de backtest que esto produce es una medición histórica, no un pronóstico — dilo así en tus propias notas, y dimensiona para el drawdown que mediste en lugar del retorno que esperas.
EA de AUD/USD y plantillas del Builder
No hemos publicado un backtest propio de AUD/USD, y un resultado de EUR/USD no se traslada a un par que cae con la renta variable en un evento risk-off. La ruta honesta hacia un EA del Aussie es construir y verificar uno:
- El Builder (ábrelo aquí) acepta AUD/USD en sus plantillas de tendencia, ruptura y multisímbolo, así que el EA que despliegas está construido sobre tus propios números — el CTA de abajo cubre exactamente lo que produce.
- Contexto de cartera. Como la correlación de AUD/USD con EUR/USD se sitúa en una banda moderada, un EA de cartera multipar podría usarlo como pata diversificadora — siempre que hayas comprobado primero su solapamiento con NZD/USD, y comparado las condiciones en vivo de tu propia cuenta con su especificación de contrato antes de fondearla.
- Los conceptos canónicos. Si algún término de arriba te resulta desconocido, las entradas de spread, swap y volatilidad definen la mecánica de la que depende un EA de AUD/USD.

