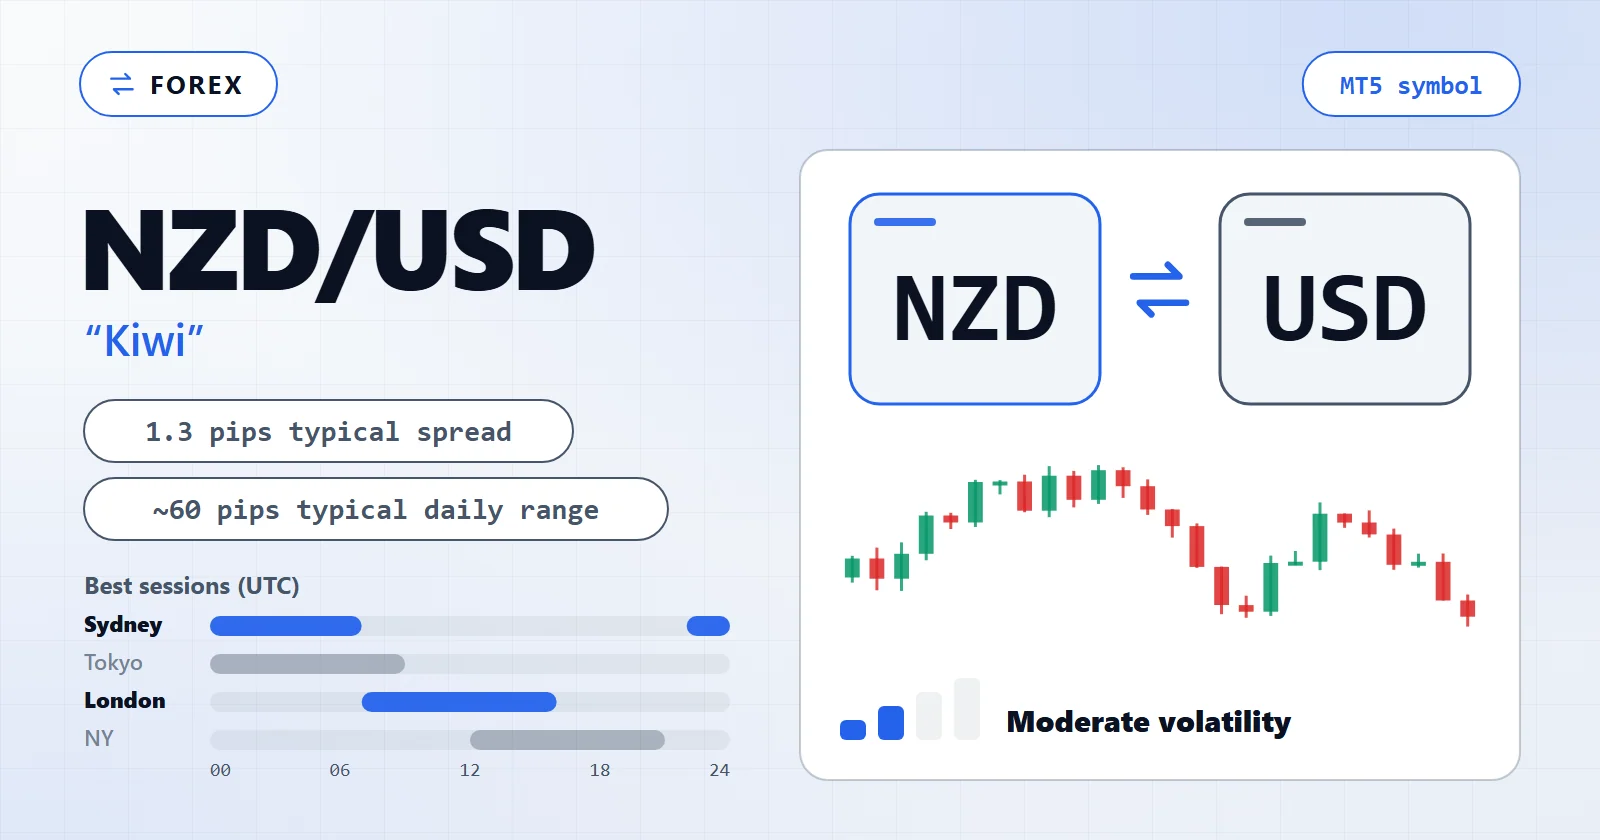
NZD/USD — “el Kiwi” — es la hermana menor de los majors de materias primas: un barómetro de lácteos y riesgo que negocia menos volumen que el EUR/USD o el Aussie, y se comporta más como una apuesta al ciclo global de riesgo que al dólar por sí solo. El marco que decide todo lo demás es si tu estrategia realmente quiere ese carácter o simplemente lo tolera. Un EA de tendencia que se nutre de las materias primas y de los vaivenes risk-on/risk-off encuentra aquí una ventaja genuina; un sistema que solo necesita un major líquido y con forma de EUR/USD se topará con spreads relativos más amplios, libros de órdenes más finos y una correlación con el AUD/USD que deshace silenciosamente cualquier “diversificación” que creía tener.
Esta página cubre lo que el Kiwi le da a una estrategia automatizada que el EUR/USD no le da, las sesiones que deciden sus resultados, lo que cuesta, los modos de fallo que atrapan a los sistemas trasladados desde pares más tranquilos o más líquidos, y cómo construir y probar tu propio EA de NZD/USD.
Cómo se comporta el NZD/USD: qué le da el Kiwi a un EA
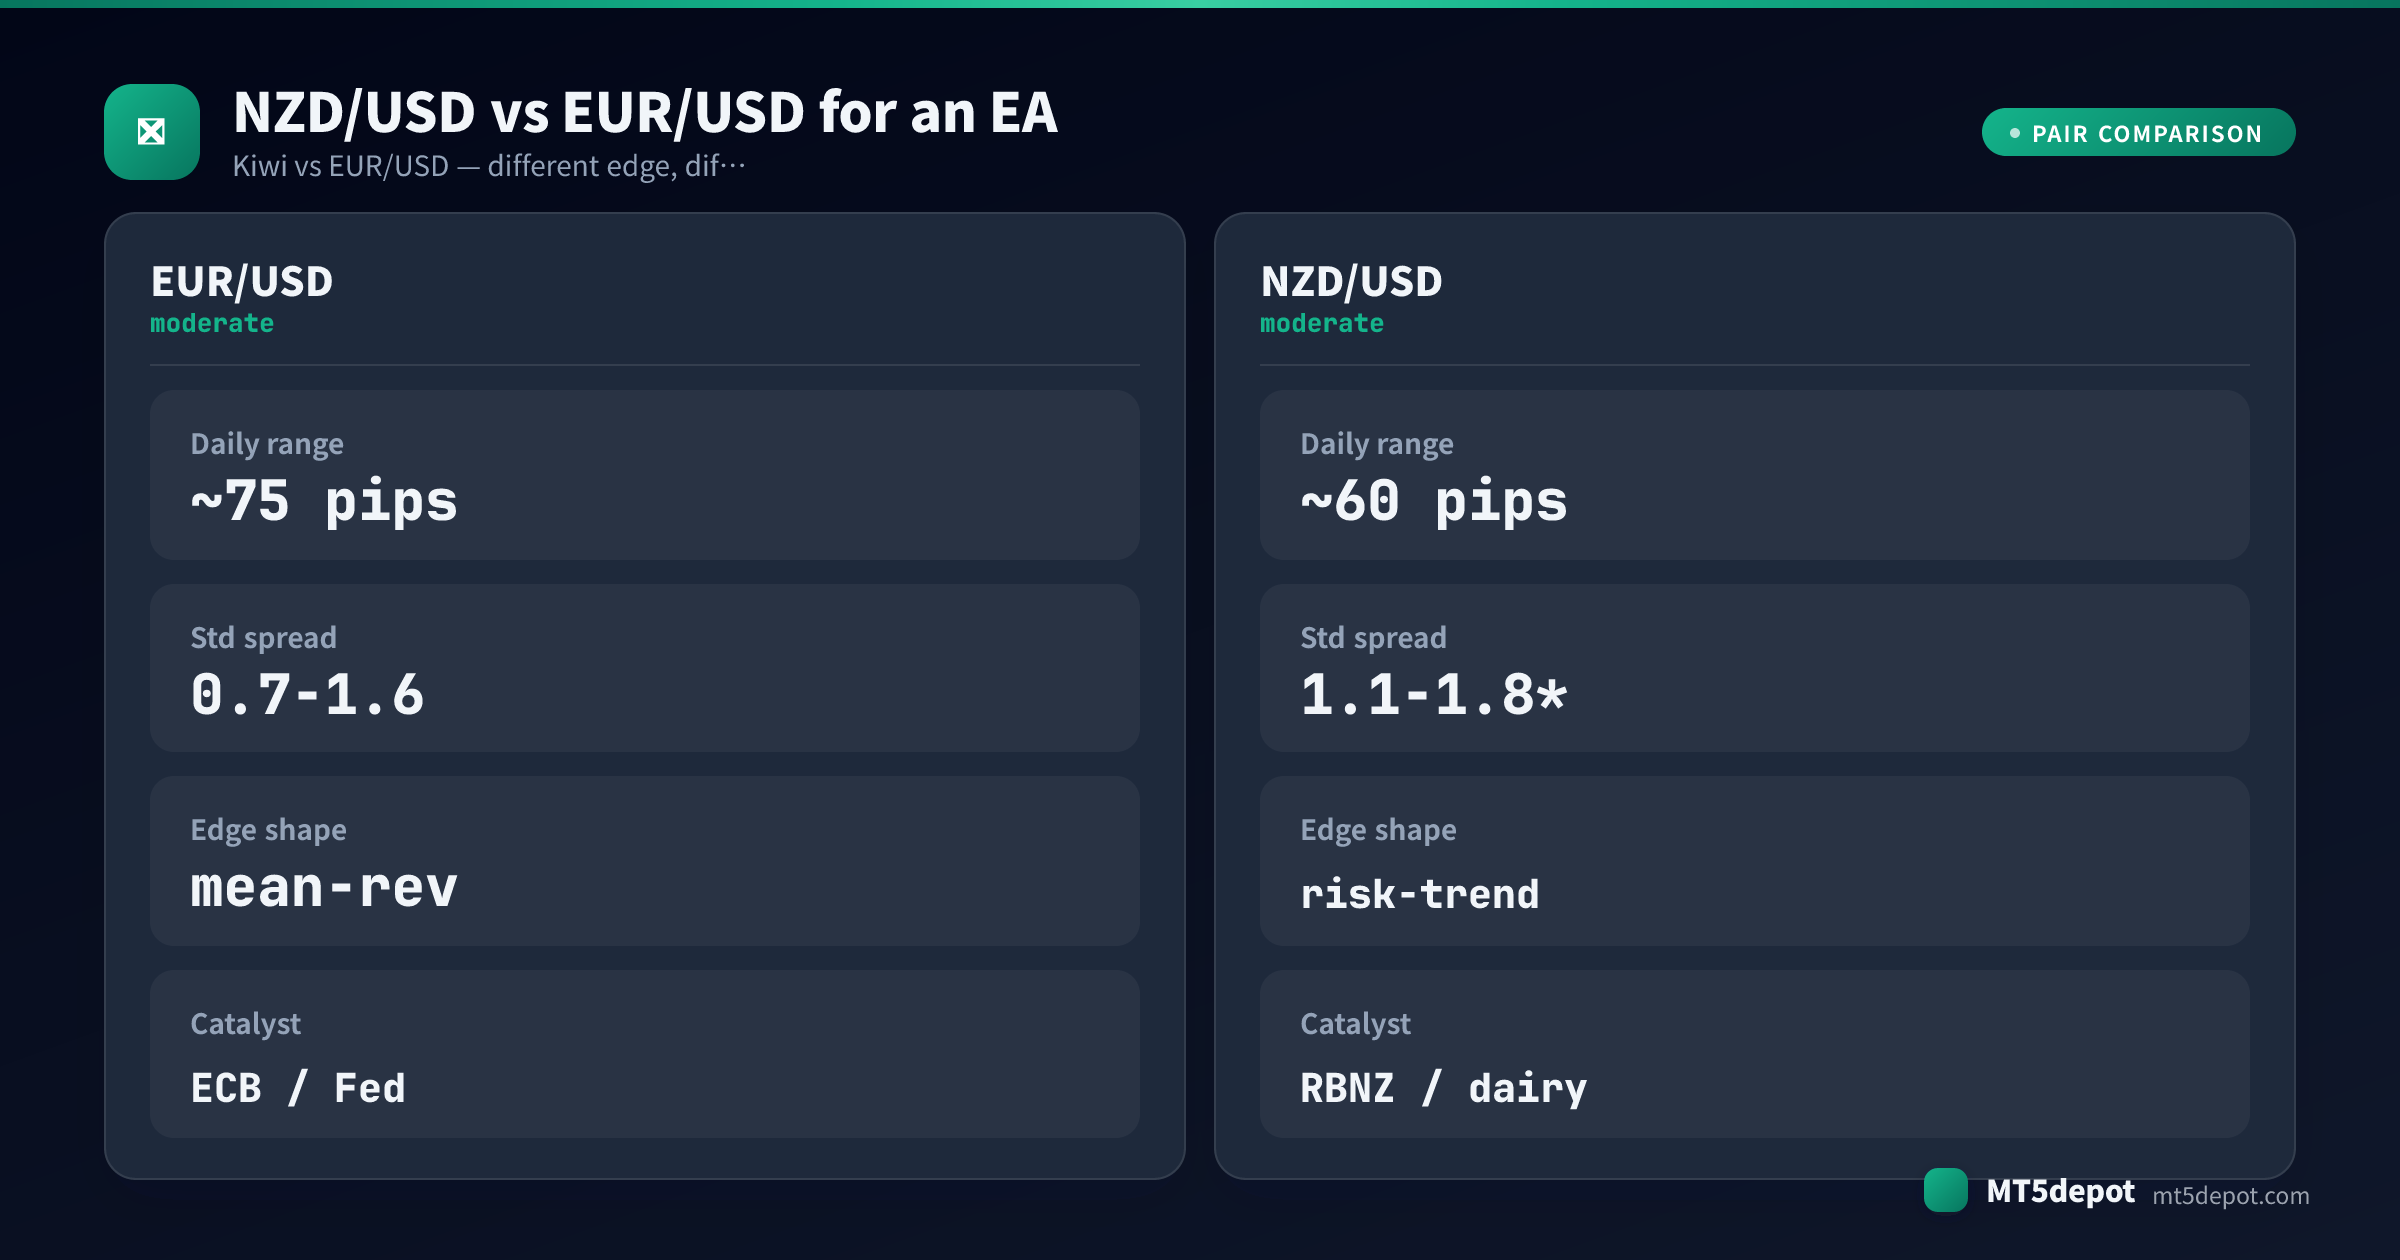
El NZD/USD es una divisa de materias primas primero y un par del USD después. Nueva Zelanda es una economía pequeña, impulsada por la exportación y dominada por los lácteos, así que el Kiwi reacciona a insumos que nunca aparecen en un calendario FX estándar — los resultados quincenales de las subastas de lácteos y los datos de demanda china lo mueven tanto como lo hacen algunas publicaciones programadas. Encima de eso se apila un fuerte carácter risk-on/risk-off compartido con el Aussie. Para un EA, el comportamiento del par se reduce a tres propiedades:
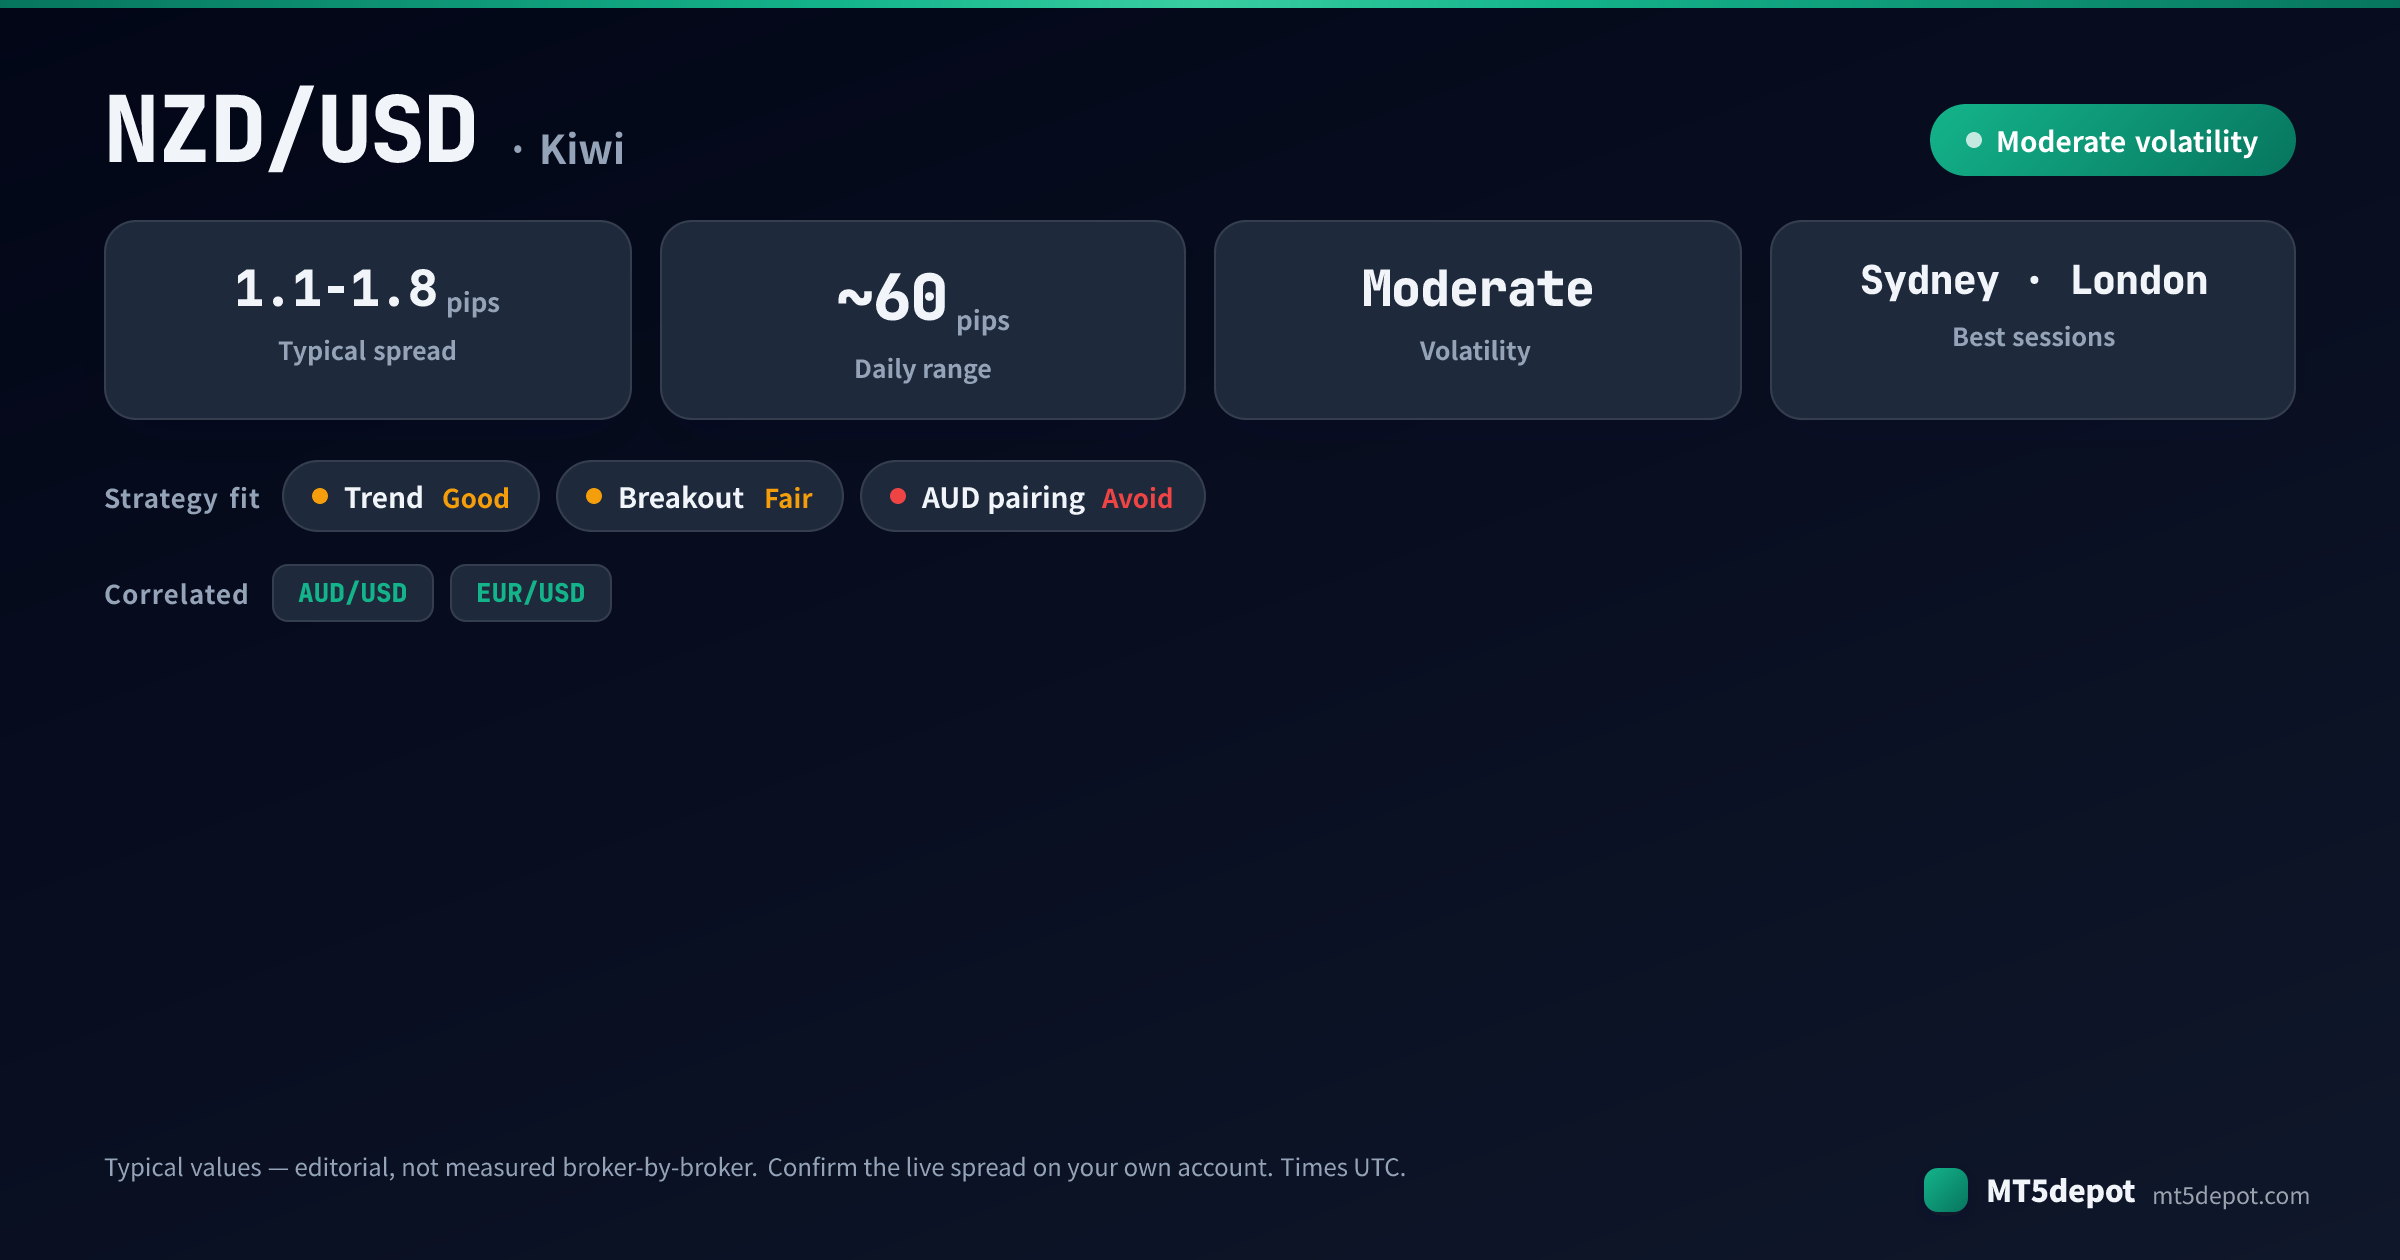
- Rango moderado, libro más fino. Nuestro rango diario típico publicado para el NZD/USD ronda los 60 pips — etiquetado como típico, no medido bróker por bróker — más estrecho que los majors volátiles, lo que da a los sistemas de ruptura rangos limpios más pequeños con los que trabajar. Al negociar menos volumen, su spread relativo es más amplio y su liquidez se adelgaza rápido fuera de sus sesiones de origen.
- Una apertura viva de Wellington/Sídney que le falta al EUR/USD. El Kiwi tiene acción de precio real de Asia-Pacífico desde alrededor de las 21:00 UTC a medida que Wellington y luego Sídney entran en línea — impulsada por los datos de NZ y el sentimiento de riesgo regional — donde el EUR/USD está prácticamente dormido. Eso es señal genuina para un EA de Asia-Pacífico, no solo una versión más tranquila de la sesión de Londres.
- Correlación casi gemela con el Aussie. La correlación móvil comúnmente citada con el AUD/USD se sitúa alrededor de 0,85 (una banda típica, no una cifra medida). Ambas responden al mismo ciclo de materias primas y de demanda china, así que el Kiwi se entiende mejor como una expresión de una operación de riesgo australasiática más amplia que como un instrumento independiente.
La trampa para las estrategias automatizadas es que el Kiwi parece un major limpio y bien portado en un backtest hasta que la escasa liquidez y la correlación enseñan los dientes en el trading en vivo — el spread se amplía justo con los datos que más importan, la apertura del lunes puede hacer gap sobre las noticias del fin de semana, y una cartera que lo empareja con el AUD/USD está ejecutando el doble de exposición al riesgo de materias primas que no aparece en ningún ajuste de ninguno de los dos EA.
¿Qué estrategias de EA se adaptan al NZD/USD?
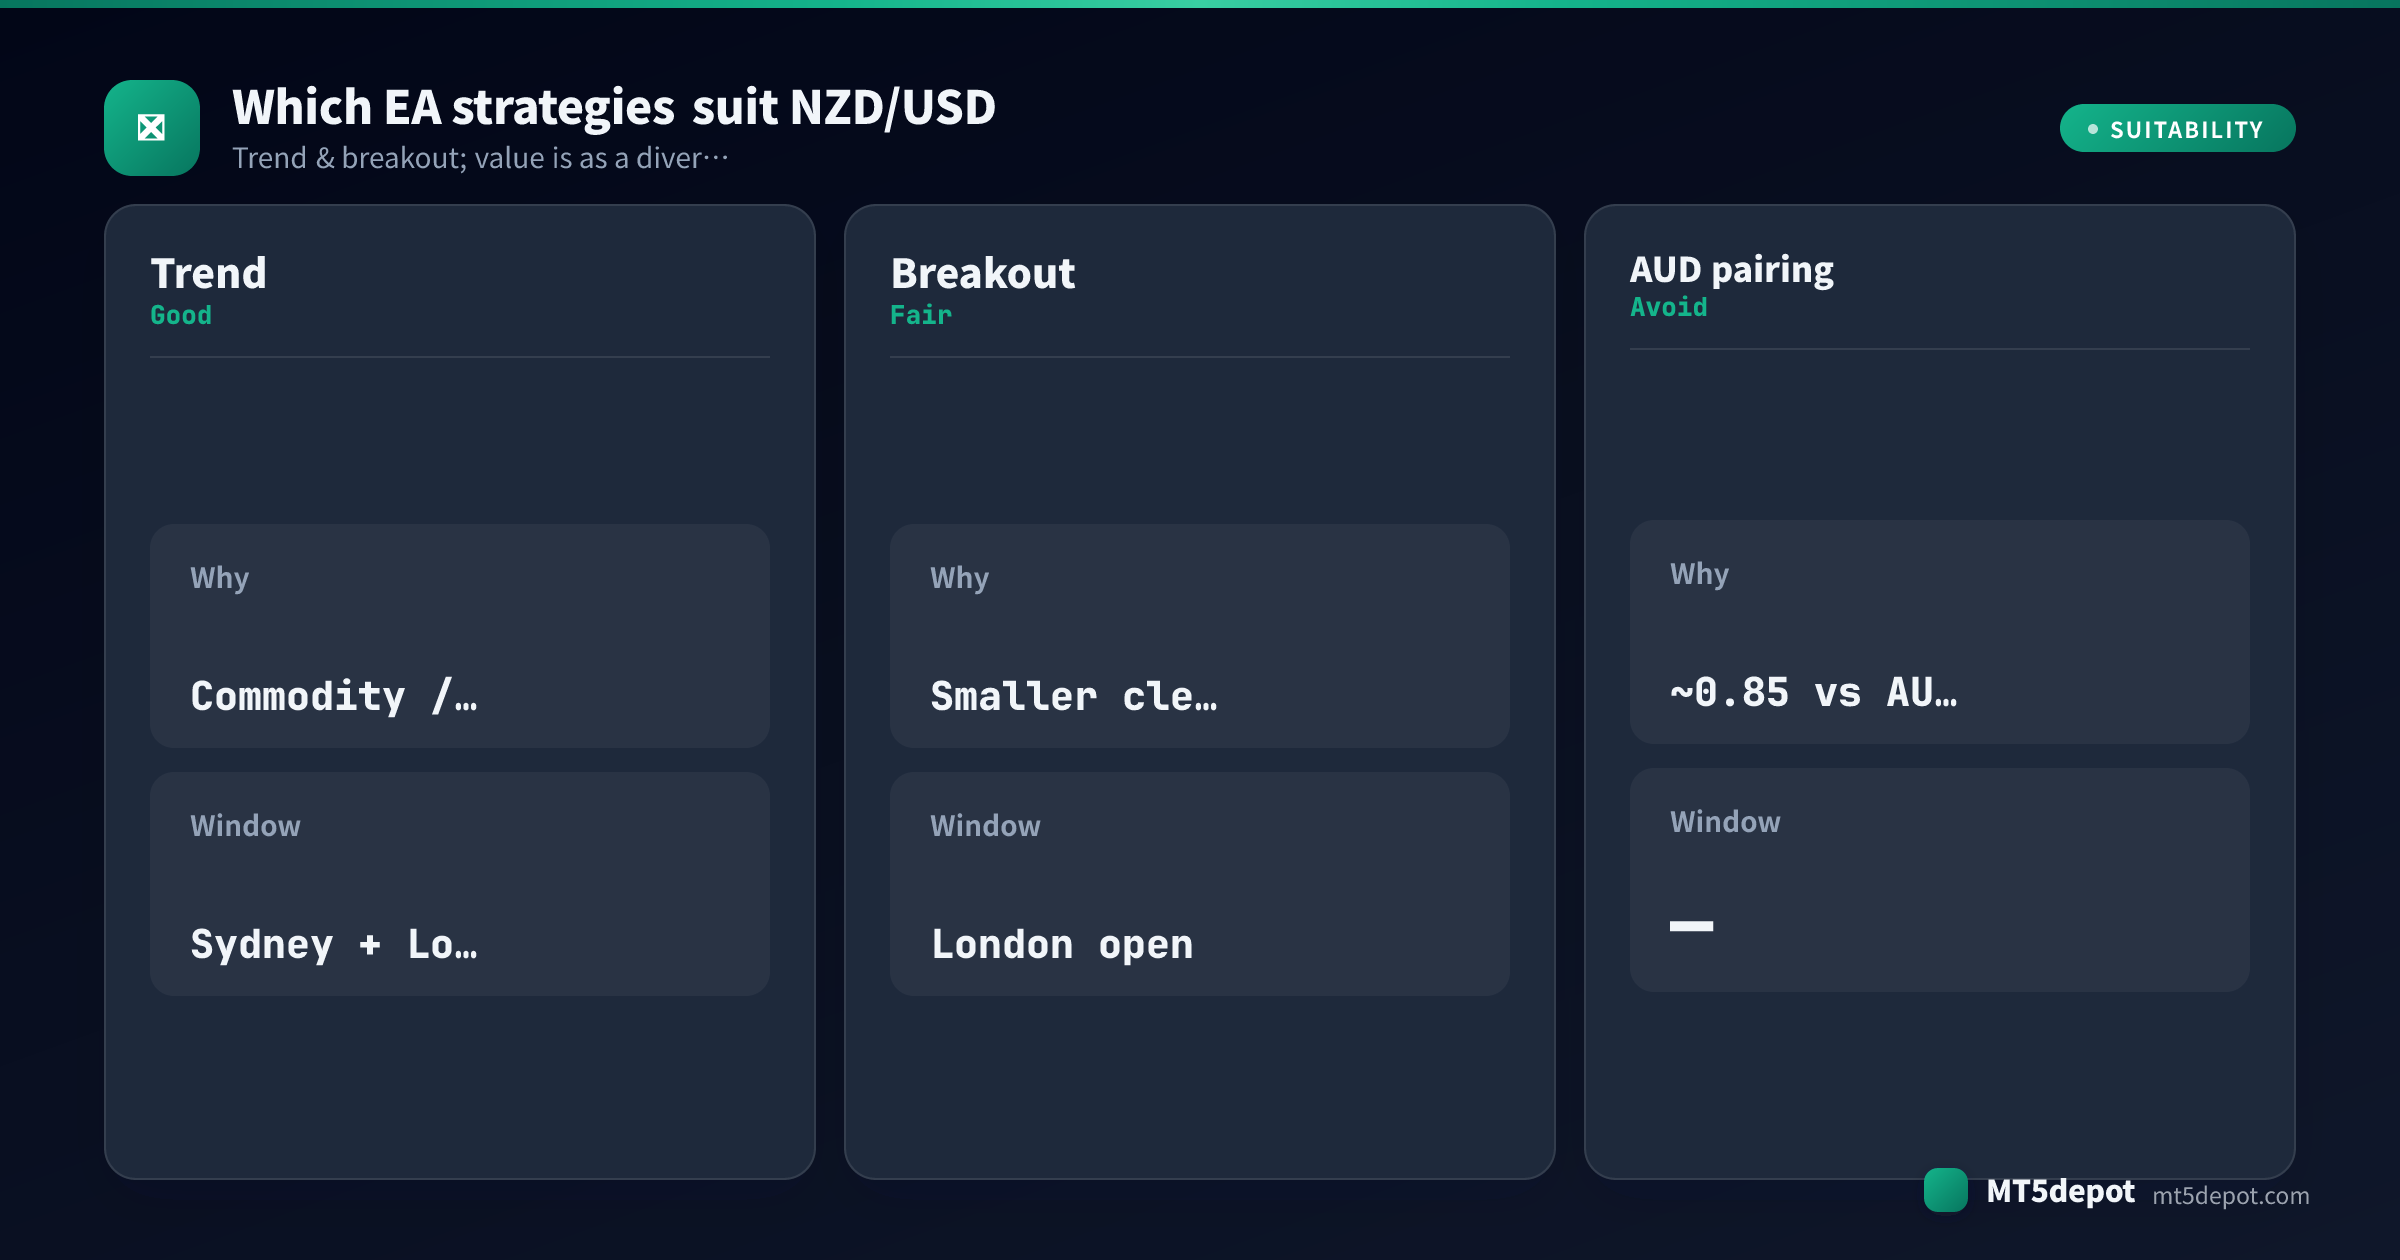
El perfil del par lista tendencia y ruptura como adecuadas — pero la idoneidad no es una prueba. En nuestra propia base de las plantillas del Builder con la configuración de serie — una única ejecución en USD/JPY M5 durante un año, inputs por defecto, sin optimización —, la mayoría terminó por debajo de un profit factor de 1,0, y esa ejecución no fue sobre el NZD/USD. Casi ninguna superó el listón del propio Builder con la configuración de serie, así que trata cualquier ventaja en el NZD/USD como algo que tienen que ganarse tus propios ajustes y tu propia prueba — por mecánica más que por el indicador de la caja. Lo que el carácter del Kiwi apoya en concreto, según nuestra evaluación editorial:
| Estrategia | Ajuste en el Kiwi | Por qué |
|---|---|---|
| Seguimiento de tendencia | Bueno | Los ciclos de materias primas y risk-on/risk-off producen movimientos direccionales sostenidos; operarlos a través de las ventanas de Sídney y Londres es la forma natural de usar el carácter del par. |
| Ruptura (órdenes pendientes) | Aceptable | Los rangos son más limpios pero más pequeños que los de los majors volátiles, así que un sistema de ruptura tiene menos margen por operación; las entradas con órdenes pendientes en la apertura de Londres son menos sensibles al spread, lo que importa en un par de spread más amplio. |
| Emparejamiento AUD / cesta | Evitar | Ejecutar el NZD/USD como una pata “diversificadora” junto al AUD/USD es la única forma que hay que evitar — una correlación de ~0,85 significa que la cesta es aproximadamente una sola posición apalancada de riesgo de materias primas, no una cobertura. |
La tendencia es la forma que convierte el carácter de ciclo de riesgo del Kiwi en un activo; la ruptura funciona pero sobre rangos más pequeños; el emparejamiento con el AUD es una trampa disfrazada de diversificación. La ruta práctica es construir una de estas formas tú mismo — el Builder incluye plantillas que aceptan el NZD/USD y expone cada parámetro — y luego probarlo (más abajo) antes de confiar en una sola cifra.
Mejores horas de trading para los EA de NZD/USD
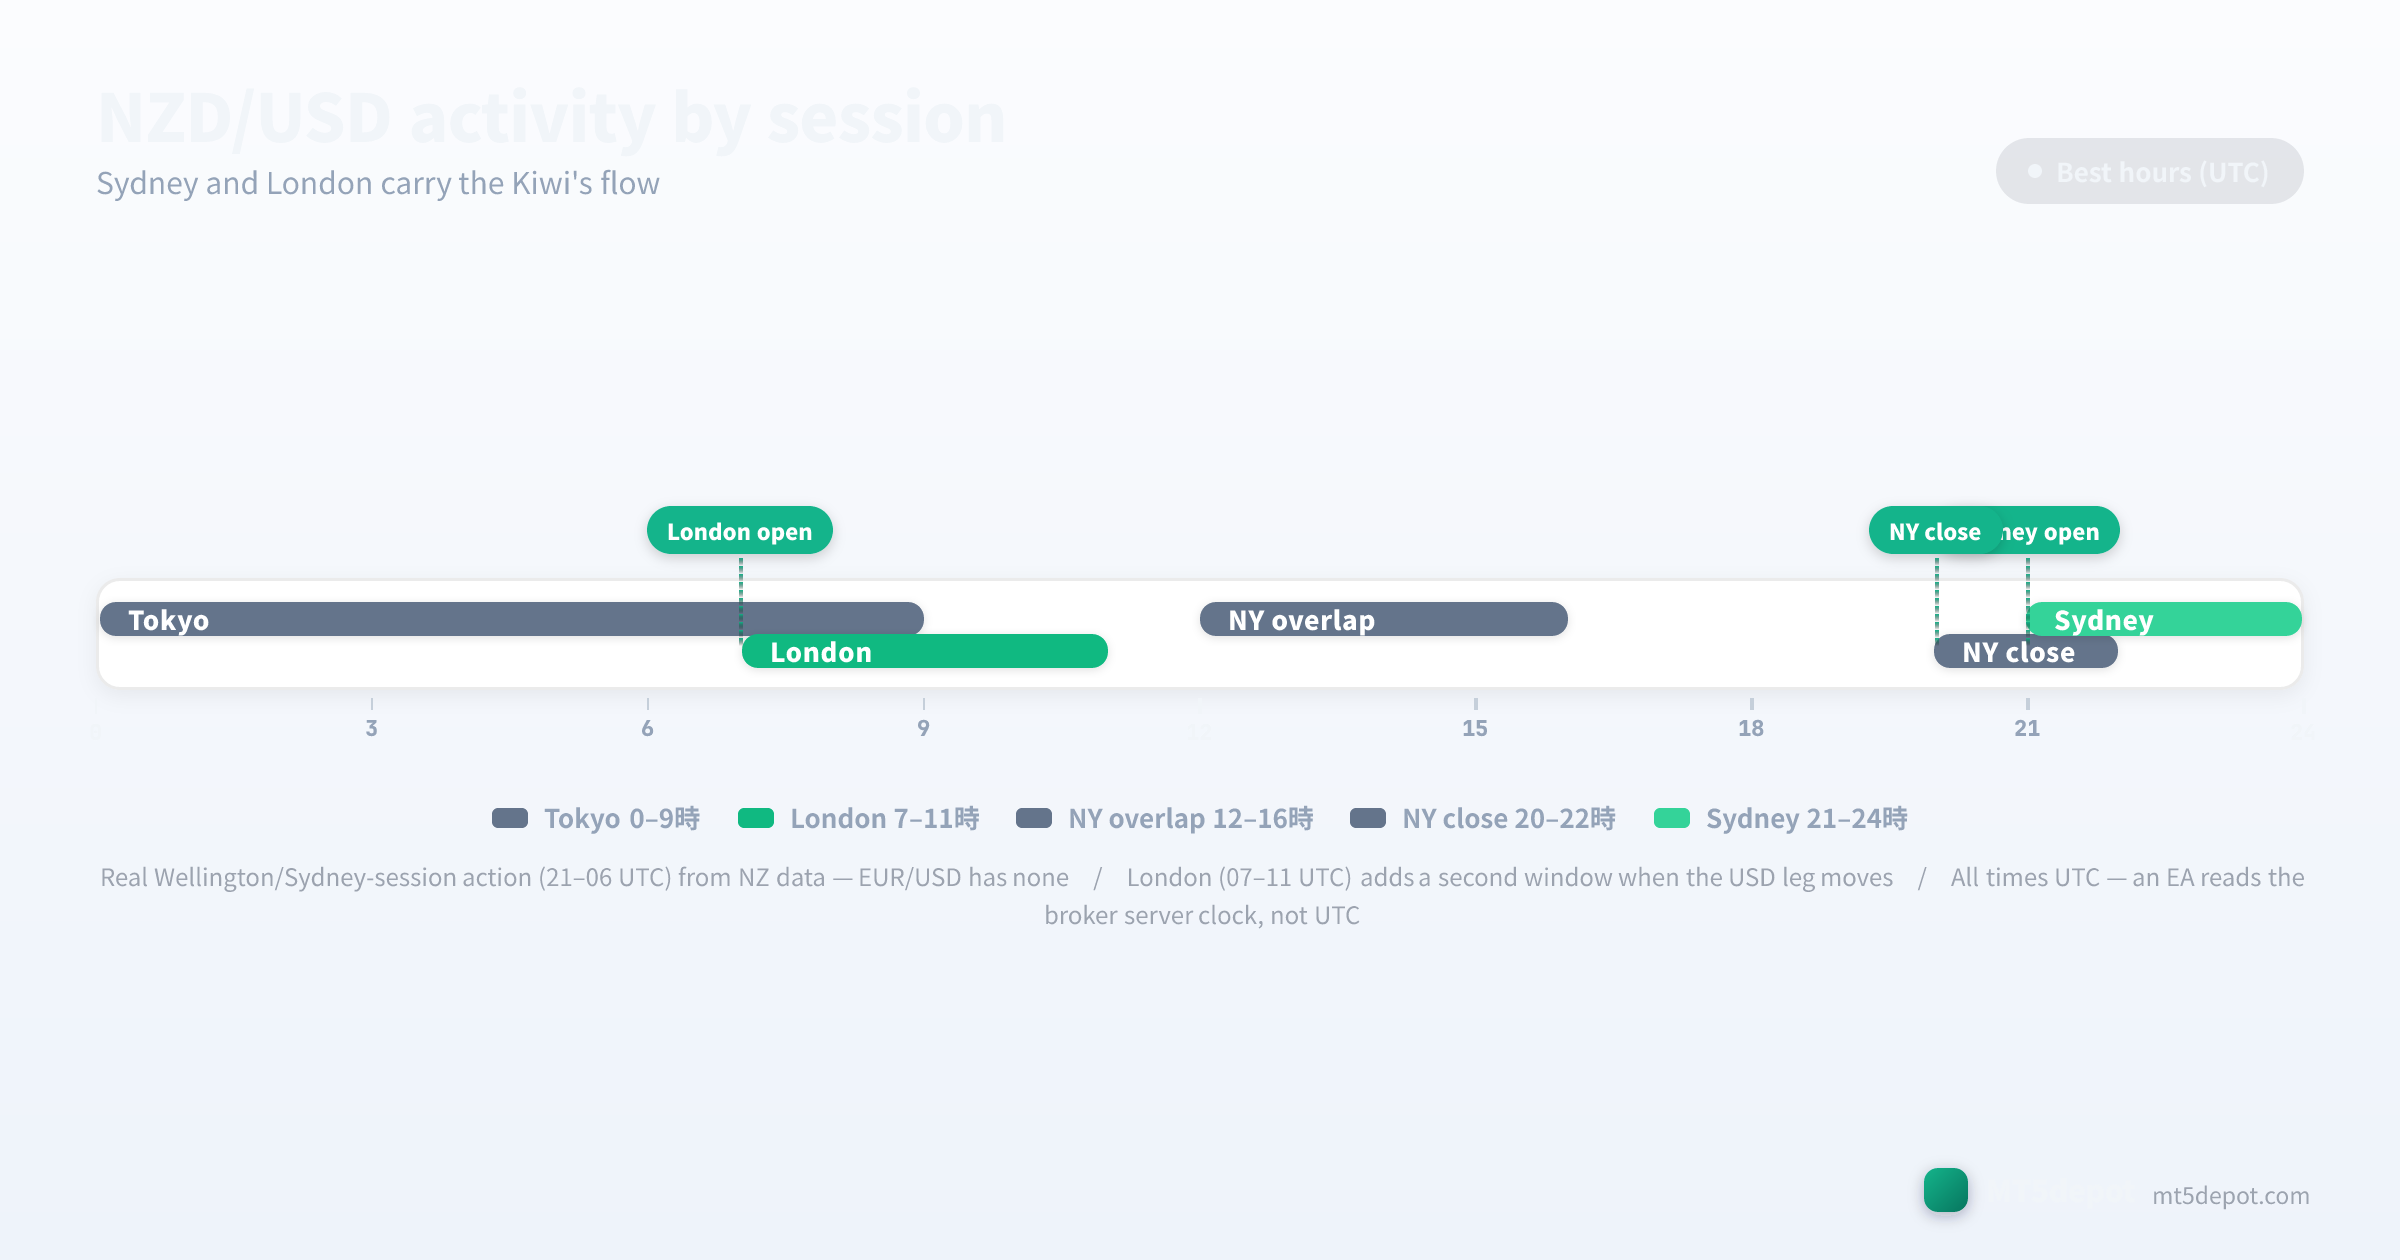
La estructura de sesiones decide más de un resultado del Kiwi que la elección del indicador, y a diferencia del EUR/USD la mejor ventana del par se abre en las horas de Asia-Pacífico:
- Apertura de Wellington / Sídney (21:00–06:00 UTC): la ventana de origen del Kiwi y su verdadera ventaja sobre el EUR/USD. Los datos de NZ y el sentimiento de riesgo regional impulsan acción de precio genuina aquí desde el momento en que Wellington entra en línea, con la profundidad de Sídney llegando a medida que la sesión se construye. Los EA de tendencia de Asia-Pacífico encuentran su señal más limpia en esta ventana.
- Apertura de Londres (07:00–11:00 UTC): la ventana secundaria, cuando la pata del USD empieza a moverse y el flujo europeo añade impulso. Los sistemas de ruptura que apuntan al rango de la apertura de Londres suelen concentrar sus entradas aquí.
- Horas de NY (12:00–20:00 UTC): los datos de EE. UU. pueden sacudir la pata del dólar, pero la propia liquidez del Kiwi se adelgaza a medida que cierra su sesión de origen, así que los movimientos de última hora son más propensos al whipsaw y vale la pena filtrarlos de una estrategia acotada por sesión.
Dos advertencias vienen con el horario. La apertura temprana de Wellington es exactamente donde vive el gap del lunes por baja liquidez — ver los riesgos más abajo — así que una estrategia que opera la apertura necesita sobrevivir a un gap, no asumir un precio continuo. Y cada hora de reloj de arriba es UTC — un EA lee el reloj del servidor de tu bróker, que normalmente no es UTC, así que un filtro de “21:00” se desplaza en silencio cuando mueves el EA entre brókers en zonas horarias de servidor distintas. Esta es la única regla de reloj de toda la página; verifícala una vez, en el Market Watch de MT5, y cada límite de sesión encajará.
Spreads, costes y ejecución
El NZD/USD es más caro de operar que el EUR/USD, y la razón es estructural: negocia menos volumen, así que la misma orden mueve el spread más lejos. Las cifras de abajo son rangos editoriales de referencia recopilados de las condiciones estándar y raw publicadas por los brókers (actualizado en julio de 2026), no números medidos bróker por bróker — nuestro muestreo de spread en vivo cubre actualmente el EUR/USD y unos pocos símbolos de referencia, así que confirma el spread en vivo en tu propia cuenta antes de dimensionar una estrategia rápida:
| Tipo de cuenta | Spread típico NZD/USD | Comisión | A quién le conviene |
|---|---|---|---|
| Estándar | 1,1 – 1,8 pips | ninguna | EA de tendencia swing / de baja frecuencia |
| Raw / ECN | ≈0,3 – 0,7 pips | 3 – 7 $ / lote | EA de ruptura / de mayor frecuencia |
Dos reglas de coste específicas de este par:
- Presupuesta más amplio que el EUR/USD, y confirma en tu propia cuenta. La menor liquidez del Kiwi significa que su spread estándar suele situarse en el rango 1,1–1,8 de arriba, más amplio que las condiciones más ajustadas del EUR/USD disponibles en el mercado. Esa amplitud extra es un error de redondeo para un EA swing y un impuesto recurrente para uno de mayor frecuencia — por eso los sistemas de NZD/USD más rápidos pertenecen a las cuentas de tipo raw, donde el spread se comprime a un número conocido. Vigila también el swap: el carry del Kiwi puede ser significativamente positivo o negativo según la brecha de tipos, y un EA de tendencia que mantiene posiciones toda la noche lo paga o lo gana cada día.
- La comisión es una propiedad de la cuenta, no del par. La misma comisión raw de 3–7 $/lote se aplica tanto si operas el EUR/USD como el Kiwi; lo que cambia entre pares es el spread por encima de ella. Un sistema de ruptura de NZD/USD validado a 0,5 pips todo incluido y desplegado a 1,8 está ejecutando una estrategia distinta de la que probaste.
Riesgos que probar antes de operar en real
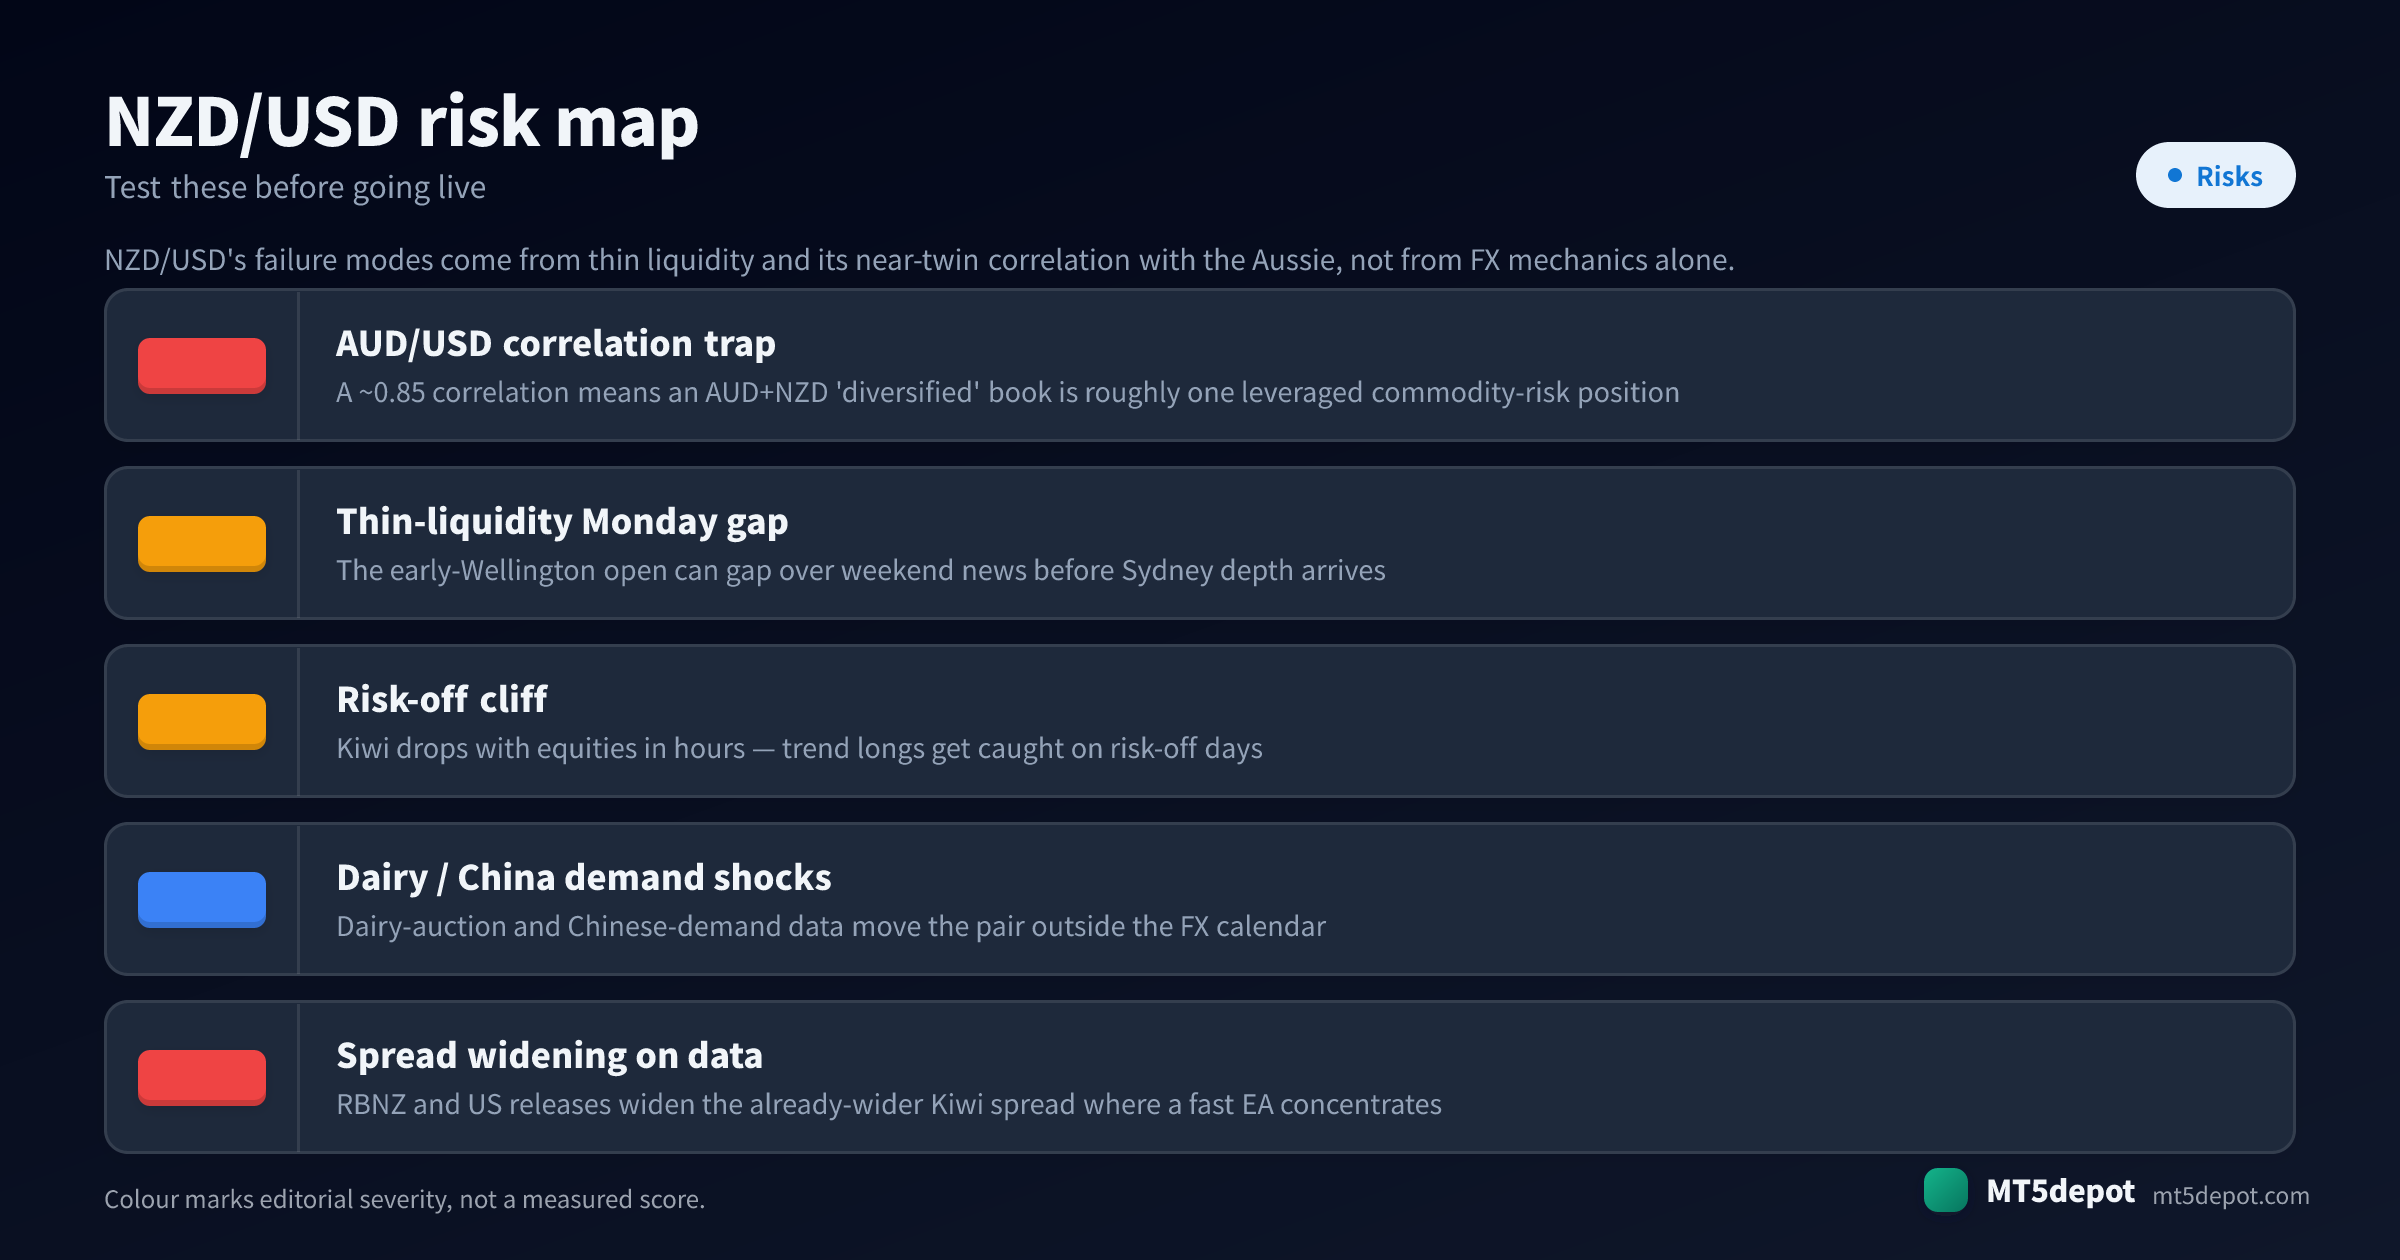
Los modos de fallo del Kiwi provienen de la escasa liquidez y de su correlación casi gemela con el Aussie, no de la mecánica del FX por sí sola, así que una lista de verificación de riesgos genérica los pasa por alto:
- La trampa de la correlación con el AUD/USD. Una correlación de ~0,85 significa que una cartera “diversificada” AUD+NZD es aproximadamente una sola posición apalancada de riesgo de materias primas — las dos patas se mueven juntas, así que has duplicado tu exposición sin que aparezca en ningún lugar de los ajustes de riesgo de ninguno de los dos EA. Nunca ejecutes el NZD/USD en largo junto a un largo en AUD/USD y lo llames diversificación. La misma pata en NZD está también dentro de NZD/JPY, donde un movimiento de risk-off golpea a la vez a la divisa ligada a materias primas y al cruce con el yen — añadir ese cruce junto a NZD/USD agrava la exposición en lugar de repartirla.
- El gap del lunes por baja liquidez. La apertura temprana de Wellington puede hacer gap sobre las noticias del fin de semana antes de que llegue la profundidad de Sídney, así que una estrategia que opera o mantiene posiciones a través de la apertura semanal tiene que sobrevivir a un salto de precio en lugar de asumir la continuidad. Prueba explícitamente a través de una apertura del lunes — el gap de Wellington es un peligro recurrente, no un evento de cola.
- El precipicio de aversión al riesgo. El Kiwi cae con la renta variable en cuestión de horas en los días de aversión al riesgo, igual que lo hace el Aussie. Un EA de tendencia que está largo entrando en una sesión de aversión al riesgo queda atrapado, así que un filtro de aversión al riesgo — no solo un stop técnico — es parte de la definición de la estrategia aquí.
- Shocks de lácteos y de demanda china. Los resultados de las subastas de lácteos y los datos de demanda china mueven el par fuera del calendario FX, lo que significa que un filtro de noticias basado solo en las publicaciones programadas del RBNZ y de EE. UU. se perderá catalizadores que aun así hacen gap en el precio.
- Ampliación del spread con los datos. Las publicaciones del RBNZ y de EE. UU. amplían el ya de por sí más amplio spread del Kiwi justo cuando un EA rápido concentra sus operaciones, así que un sistema de alta frecuencia necesita una pausa por noticias o paga un múltiplo de su coste probado en el peor momento.
Cómo probar un EA de NZD/USD
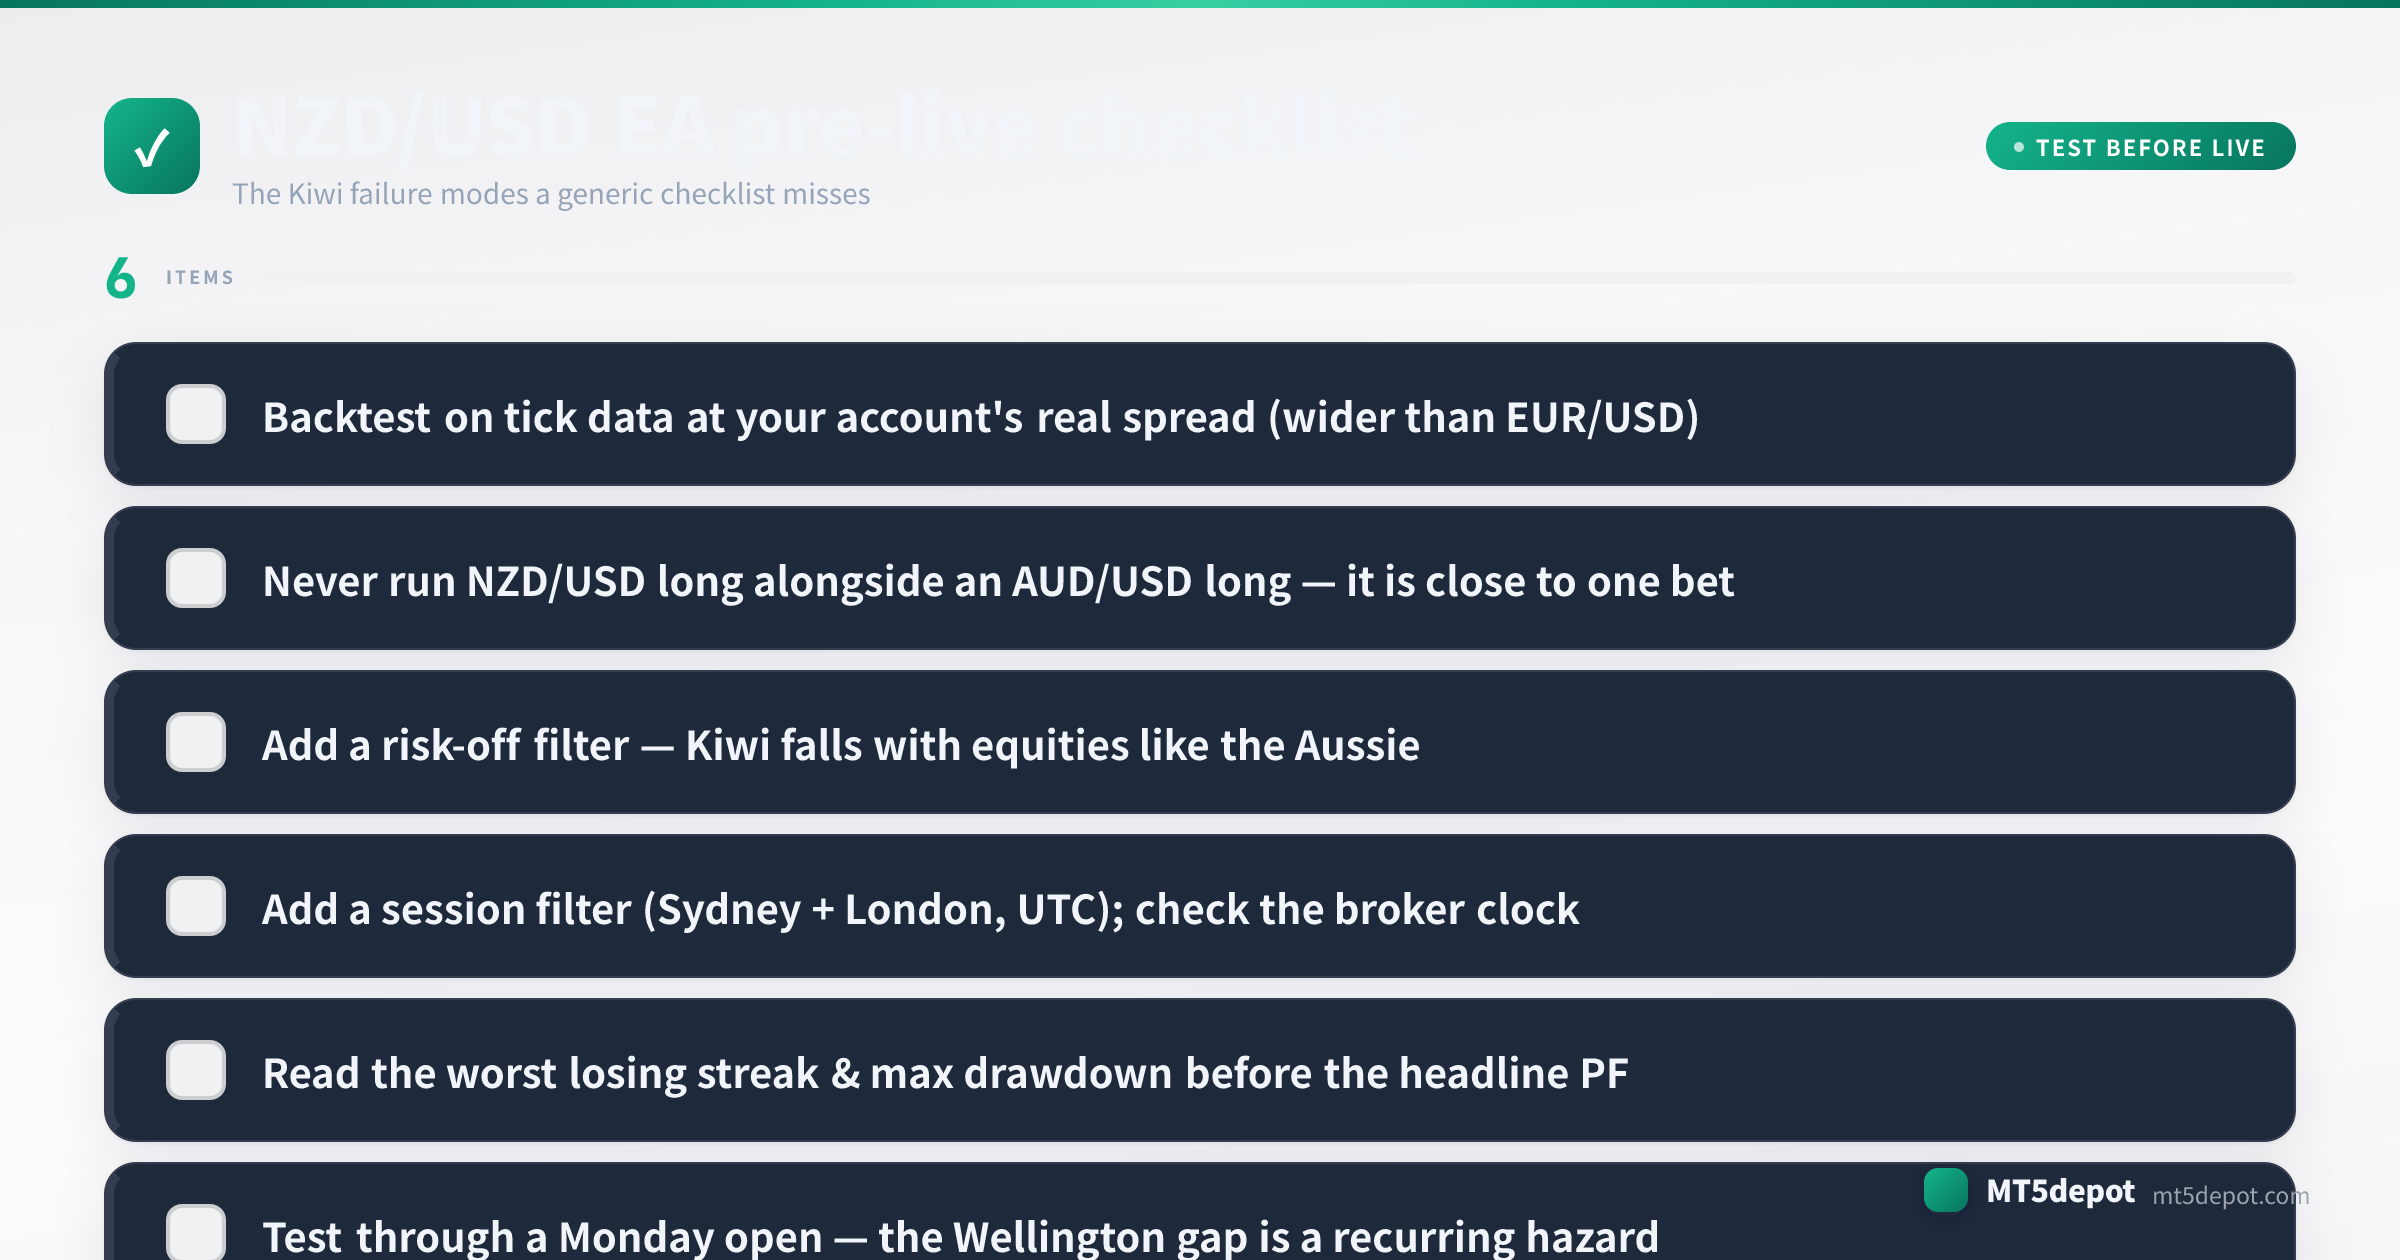
En el NZD/USD, la prueba es toda la ventaja. Exige a cualquier cosa que construyas el listón que fija la metodología del sitio:
- Haz backtest con datos de ticks al spread real de tu cuenta. Usa un modelo de cada tick con el spread estándar o raw que realmente vayas a operar — más amplio que el EUR/USD — no el valor por defecto de la plataforma. Una estrategia de Kiwi validada a un spread que nunca verá es una ficción, y aquí es donde la brecha típico-vs-medido de arriba se convierte en dinero real.
- Lee la peor racha perdedora, no el profit factor de titular. El drawdown máximo y la racha más larga de operaciones perdedoras te dicen el capital y la paciencia que exige la estrategia. Presupuesta para la peor racha antes de financiarla.
- Haz forward-test en demo a través de al menos un catalizador — y una apertura del lunes. Los riesgos que definen al Kiwi solo aparecen alrededor de los datos del RBNZ o de lácteos/demanda china y en la apertura semanal, así que una ventana de demo que nunca abarque una decisión de tipos o un gap del lunes no ha probado las cosas que más importan.
- Confirma el reloj del servidor antes de la primera operación en real. Vuelve a comprobar la hora del Market Watch de MT5 contra las horas de sesión UTC de arriba, y vuelve a comprobarla de nuevo tras cualquier migración de bróker — un paso fácil de saltarse y caro de fallar cuando tu mejor ventana se abre en las horas de Asia-Pacífico.
Cada número de backtest que esto produce es una medición histórica, no un pronóstico — dilo en tus propias notas, y dimensiona para el drawdown que mediste en lugar del rendimiento que esperas.
EA de NZD/USD y plantillas del Builder
No hemos publicado un backtest propio de NZD/USD, y un resultado del EUR/USD no se traslada al libro más fino, el spread más amplio y el gap de la apertura del lunes del Kiwi. La ruta honesta hacia un EA de NZD/USD es construir y verificar uno:
- El Builder (ábrelo aquí) acepta el NZD/USD en sus plantillas de tendencia y ruptura, así que el EA que despliegas se construye sobre tus propios números — el CTA de abajo cubre exactamente lo que produce.
- El registro que conviene guardar. Anota la peor racha perdedora y el drawdown máximo del backtest de tu construcción de Kiwi, no su rendimiento de titular. Ese es el registro con el que debe compararse una ejecución en vivo, y lo primero que hay que revisar si el EA empieza a flaquear.
- Los canónicos de conceptos. Si algún término de arriba te resulta desconocido, las entradas de spread, volatilidad y swap definen la mecánica de la que depende un EA de NZD/USD.

