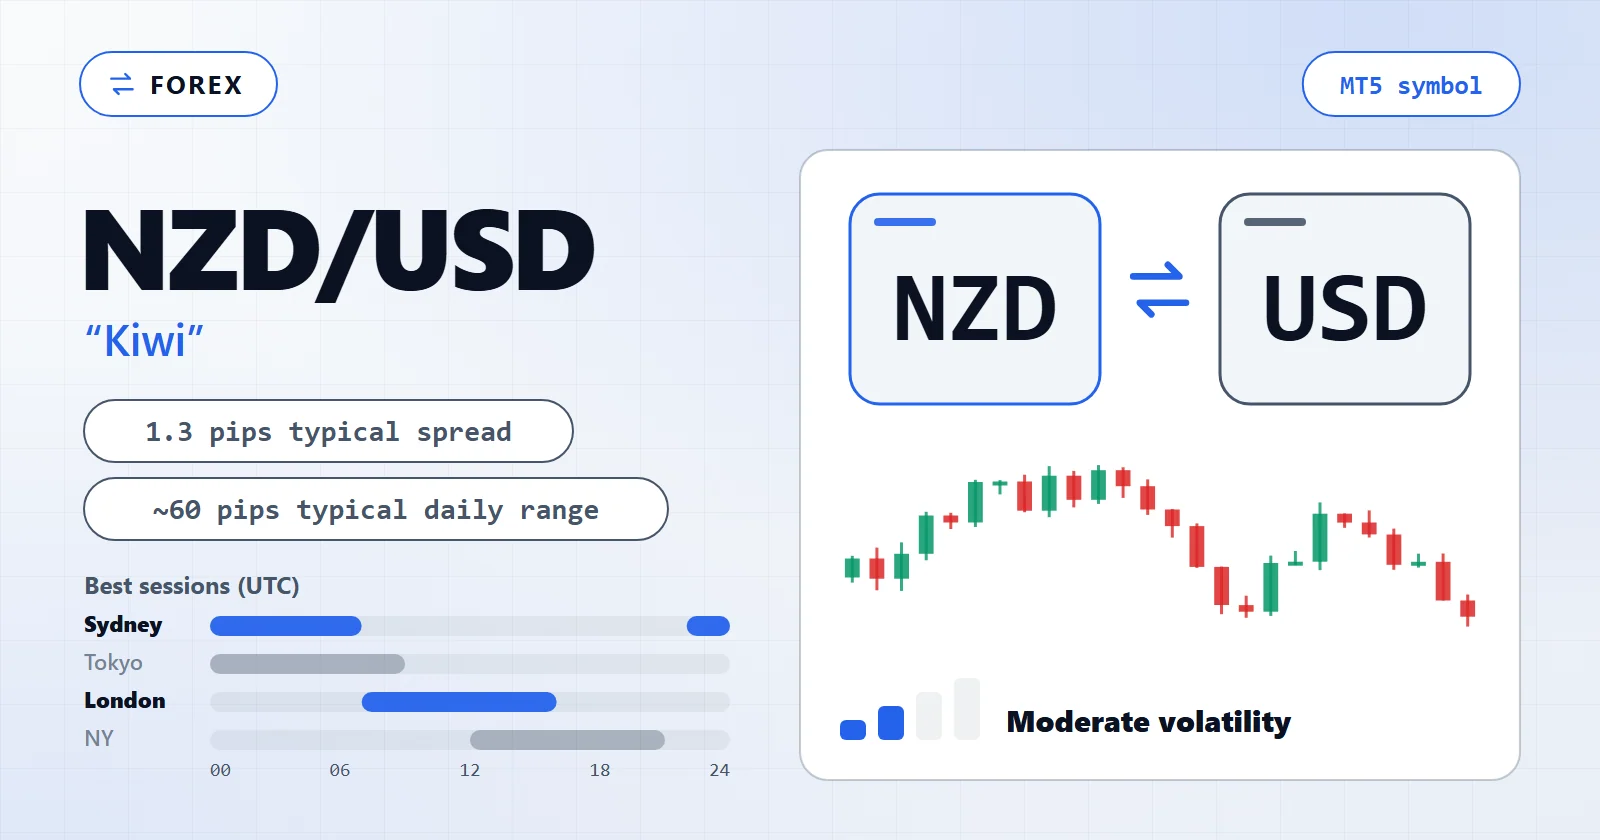
NZD/USD——“Kiwi(几维鸟)“——是商品货币阵营中体量较小的一员:一个乳制品与风险情绪的晴雨表,交易量小于 EUR/USD 或澳元,其行为更像是对全球风险周期的押注,而非单纯对美元的押注。决定其余一切的关键框架,在于你的策略究竟是真正想要这种特性,还是仅仅在勉强容忍它。一个以商品与风险偏好/风险规避摆动为养分的趋势 EA,能在这里找到真正的优势;而一个只是需要一个流动性充足、形似 EUR/USD 的主要货币对的系统,则会遭遇更宽的相对点差、更薄的盘口,以及一个悄悄抵消掉它自以为拥有的任何”分散”效果的、与 AUD/USD 的相关性。
本页涵盖 Kiwi 能给自动化策略带来哪些 EUR/USD 所没有的东西、决定其结果的时段、它的成本、那些会套住从更平静或流动性更好的货币对移植过来的系统的失败模式,以及如何构建和测试你自己的 NZD/USD EA。
NZD/USD 的行为特征:Kiwi 能给 EA 带来什么
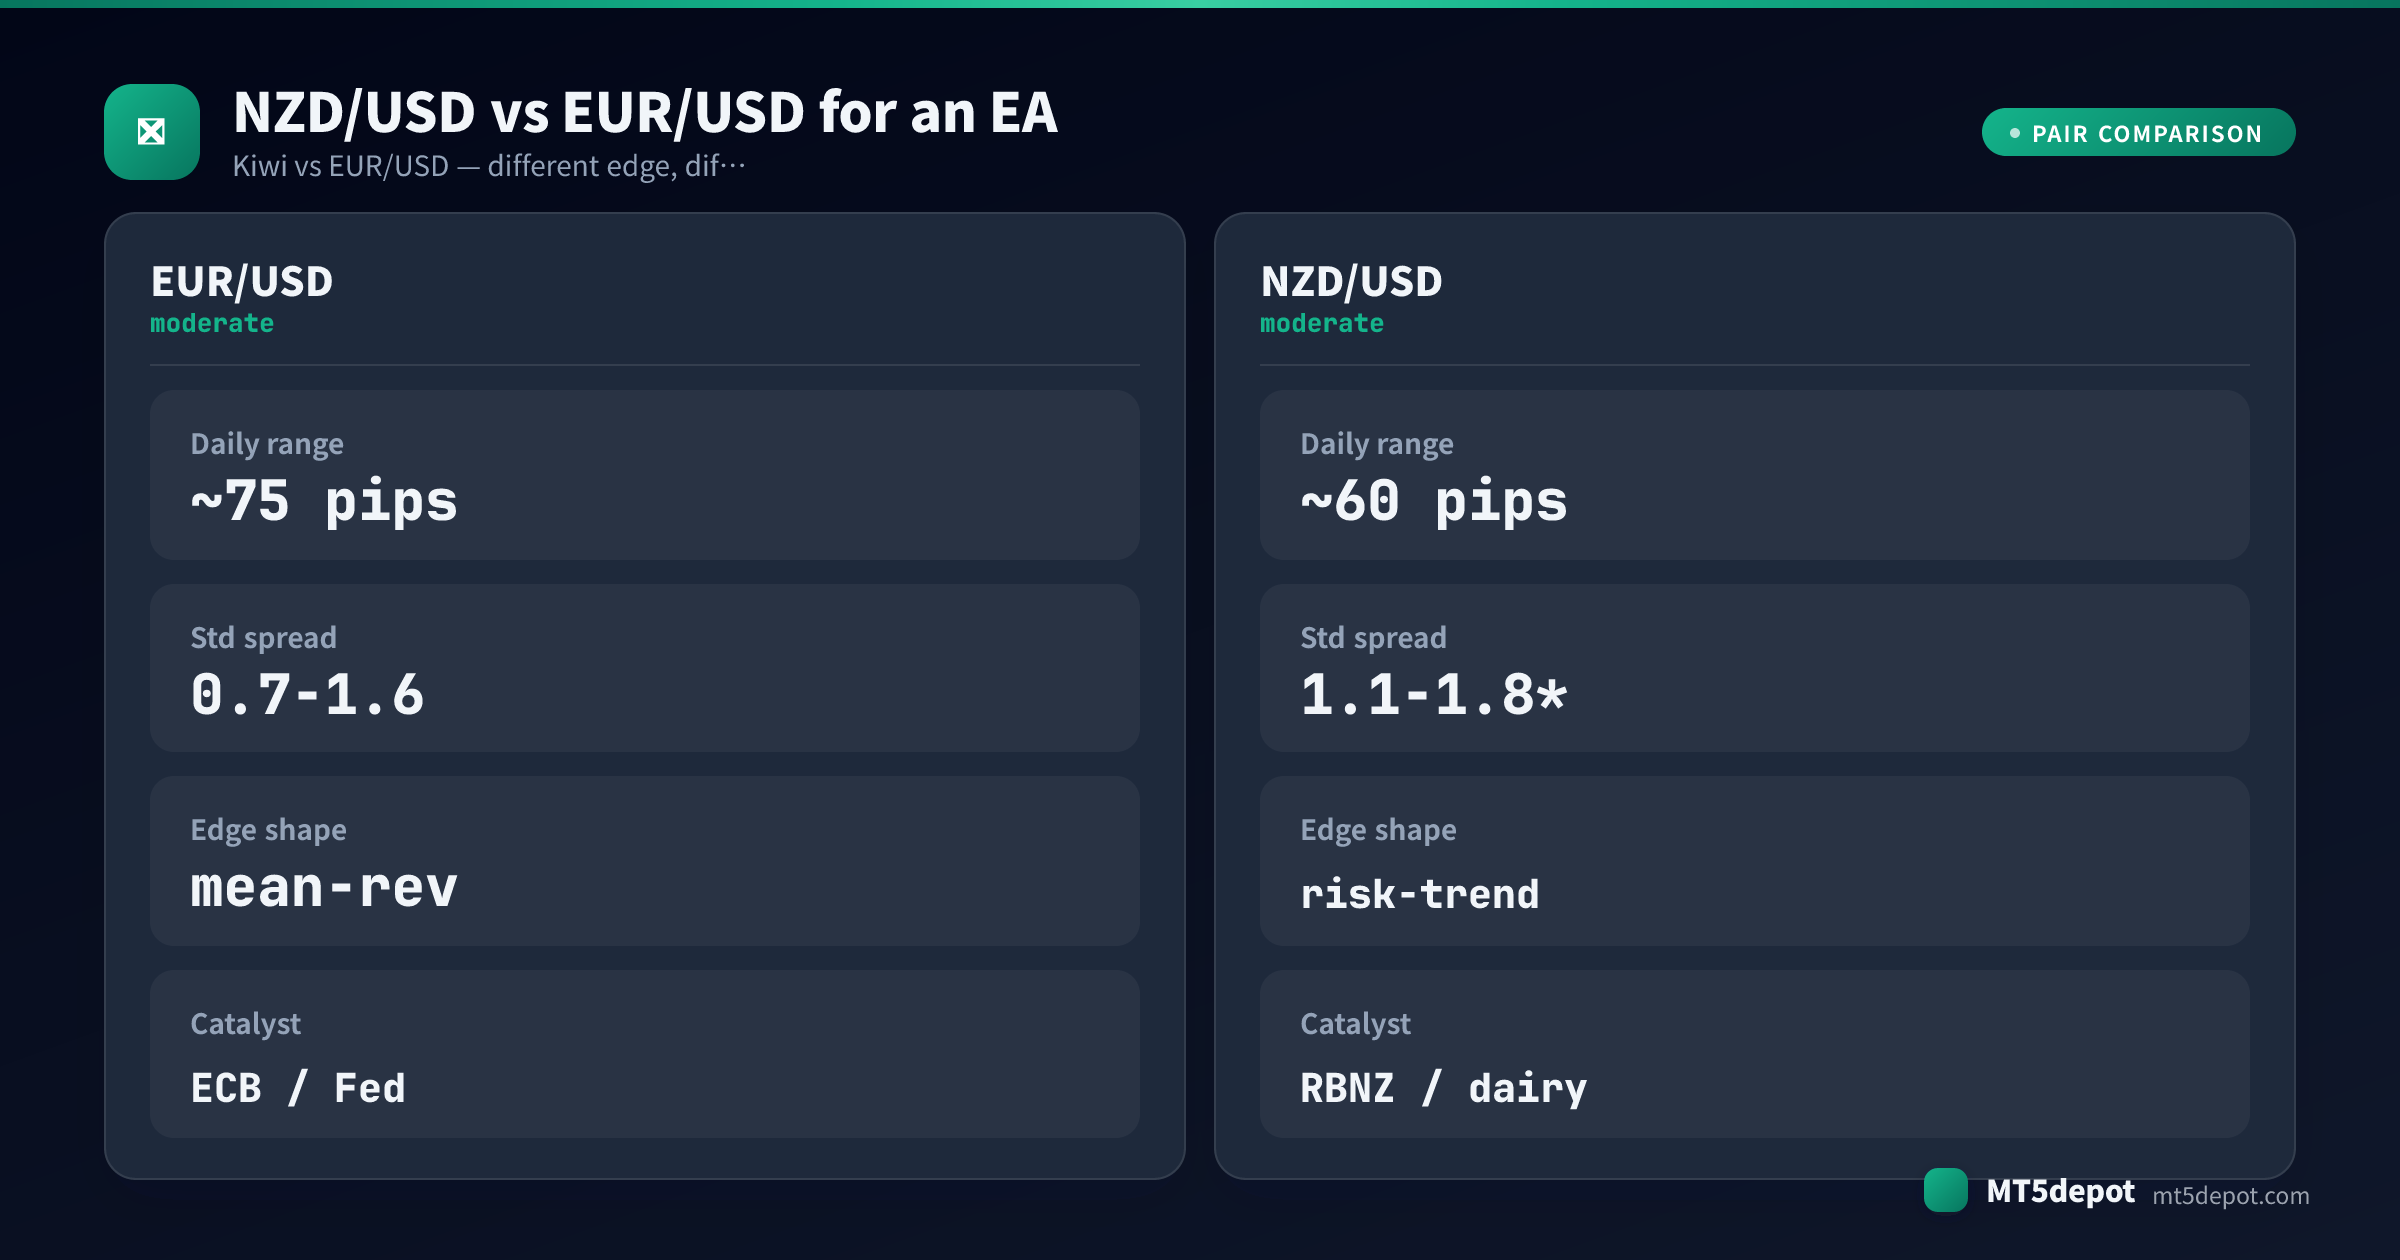
NZD/USD 首先是一个商品货币,其次才是一个美元货币对。新西兰是一个以出口为主导、由乳制品主宰的小型经济体,因此 Kiwi 会对那些从不出现在标准外汇日历上的因素做出反应——每两周一次的乳制品拍卖结果和中国需求数据,对它的影响不亚于某些定期发布的数据。在此之上叠加的,是它与澳元共有的强烈风险偏好/风险规避特性。对一个 EA 来说,这个货币对的行为可归结为三个属性:
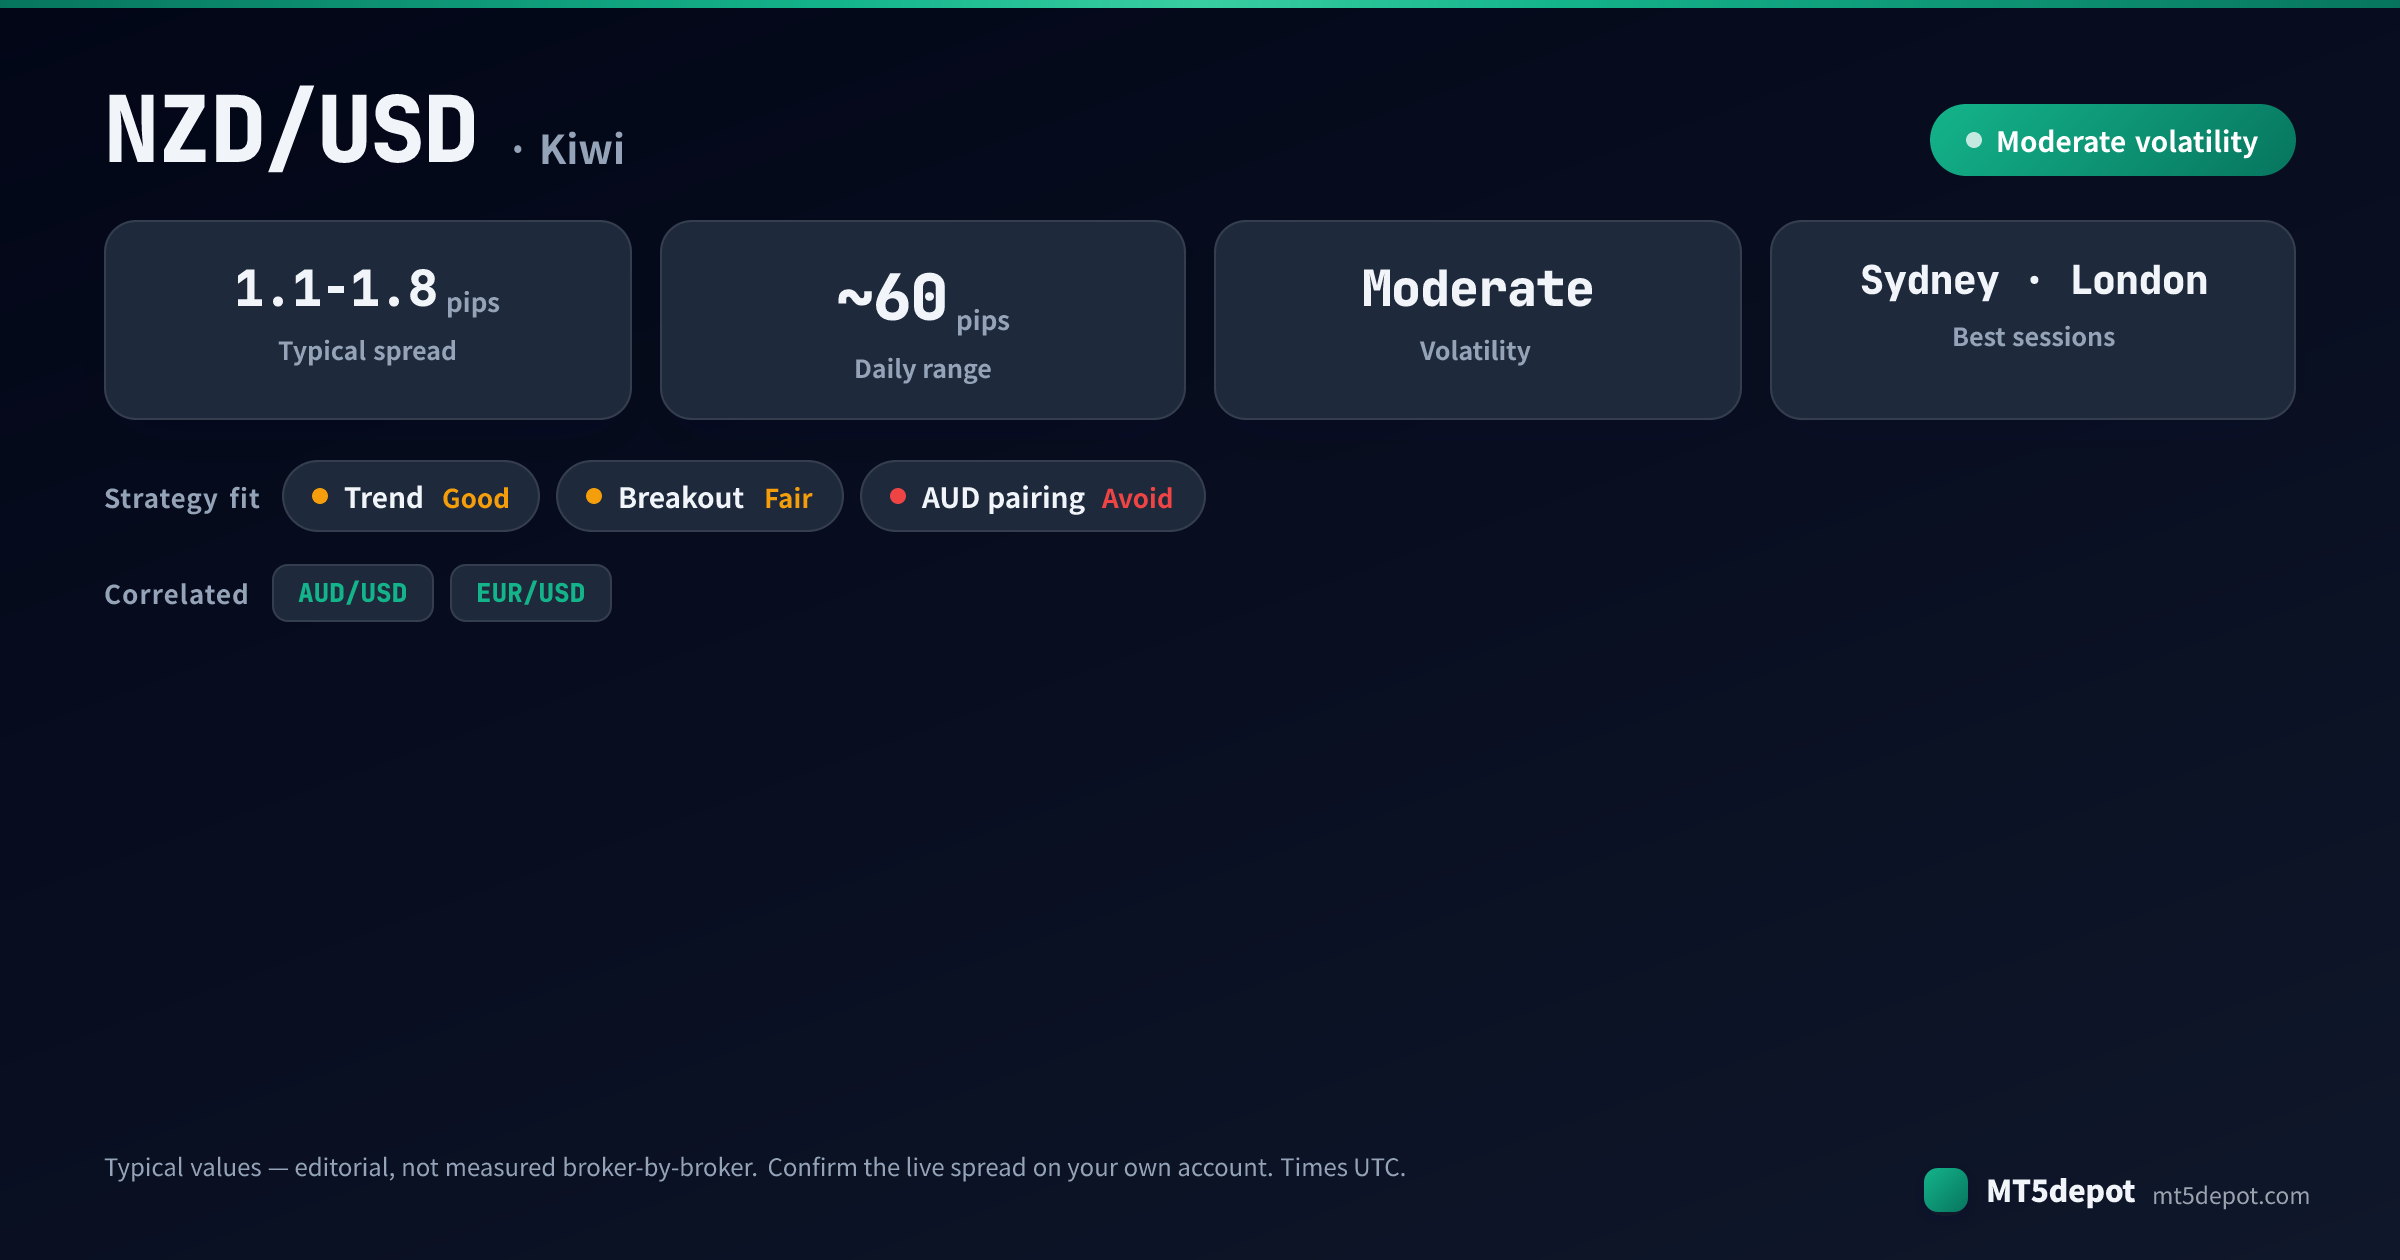
- 区间中等,盘口更薄。 我们公布的 NZD/USD 典型日内区间接近 60 点——标注为典型值,而非逐个经纪商实测——比那些高波动的主要货币对更窄,这给突破系统留下更小的干净区间可供利用。由于交易量较小,其相对点差更宽,且在离开本土时段后流动性会迅速变薄。
- 一个 EUR/USD 所缺乏的活跃惠灵顿/悉尼开盘。 从大约 21:00 UTC 惠灵顿、随后悉尼上线开始,Kiwi 拥有真实的亚太价格行为——由新西兰数据和区域风险情绪驱动——而此时 EUR/USD 实际上处于沉睡状态。这对一个亚太 EA 而言是真正的信号,而不仅仅是伦敦时段的一个更安静的翻版。
- 与澳元近乎孪生的相关性。 常被引用的与 AUD/USD 的滚动相关性约为 0.85(一个典型区间,而非实测数字)。两者都对相同的商品与中国需求周期做出反应,因此最好把 Kiwi 理解为更广泛的澳新风险交易的一种表现形式,而非一个独立的品种。
对自动化策略而言,陷阱在于:在回测中 Kiwi 看起来像一个干净、规矩的主要货币对,直到稀薄的流动性和相关性在实盘交易中露出獠牙——在最要紧的数据上点差会扩大,周一开盘可能会跳空越过周末新闻,而一个把它与 AUD/USD 配对的账户,其实在承担双倍的商品风险敞口,而这一点在任何一个 EA 的设置中都无处显现。
哪些 EA 策略适合 NZD/USD?
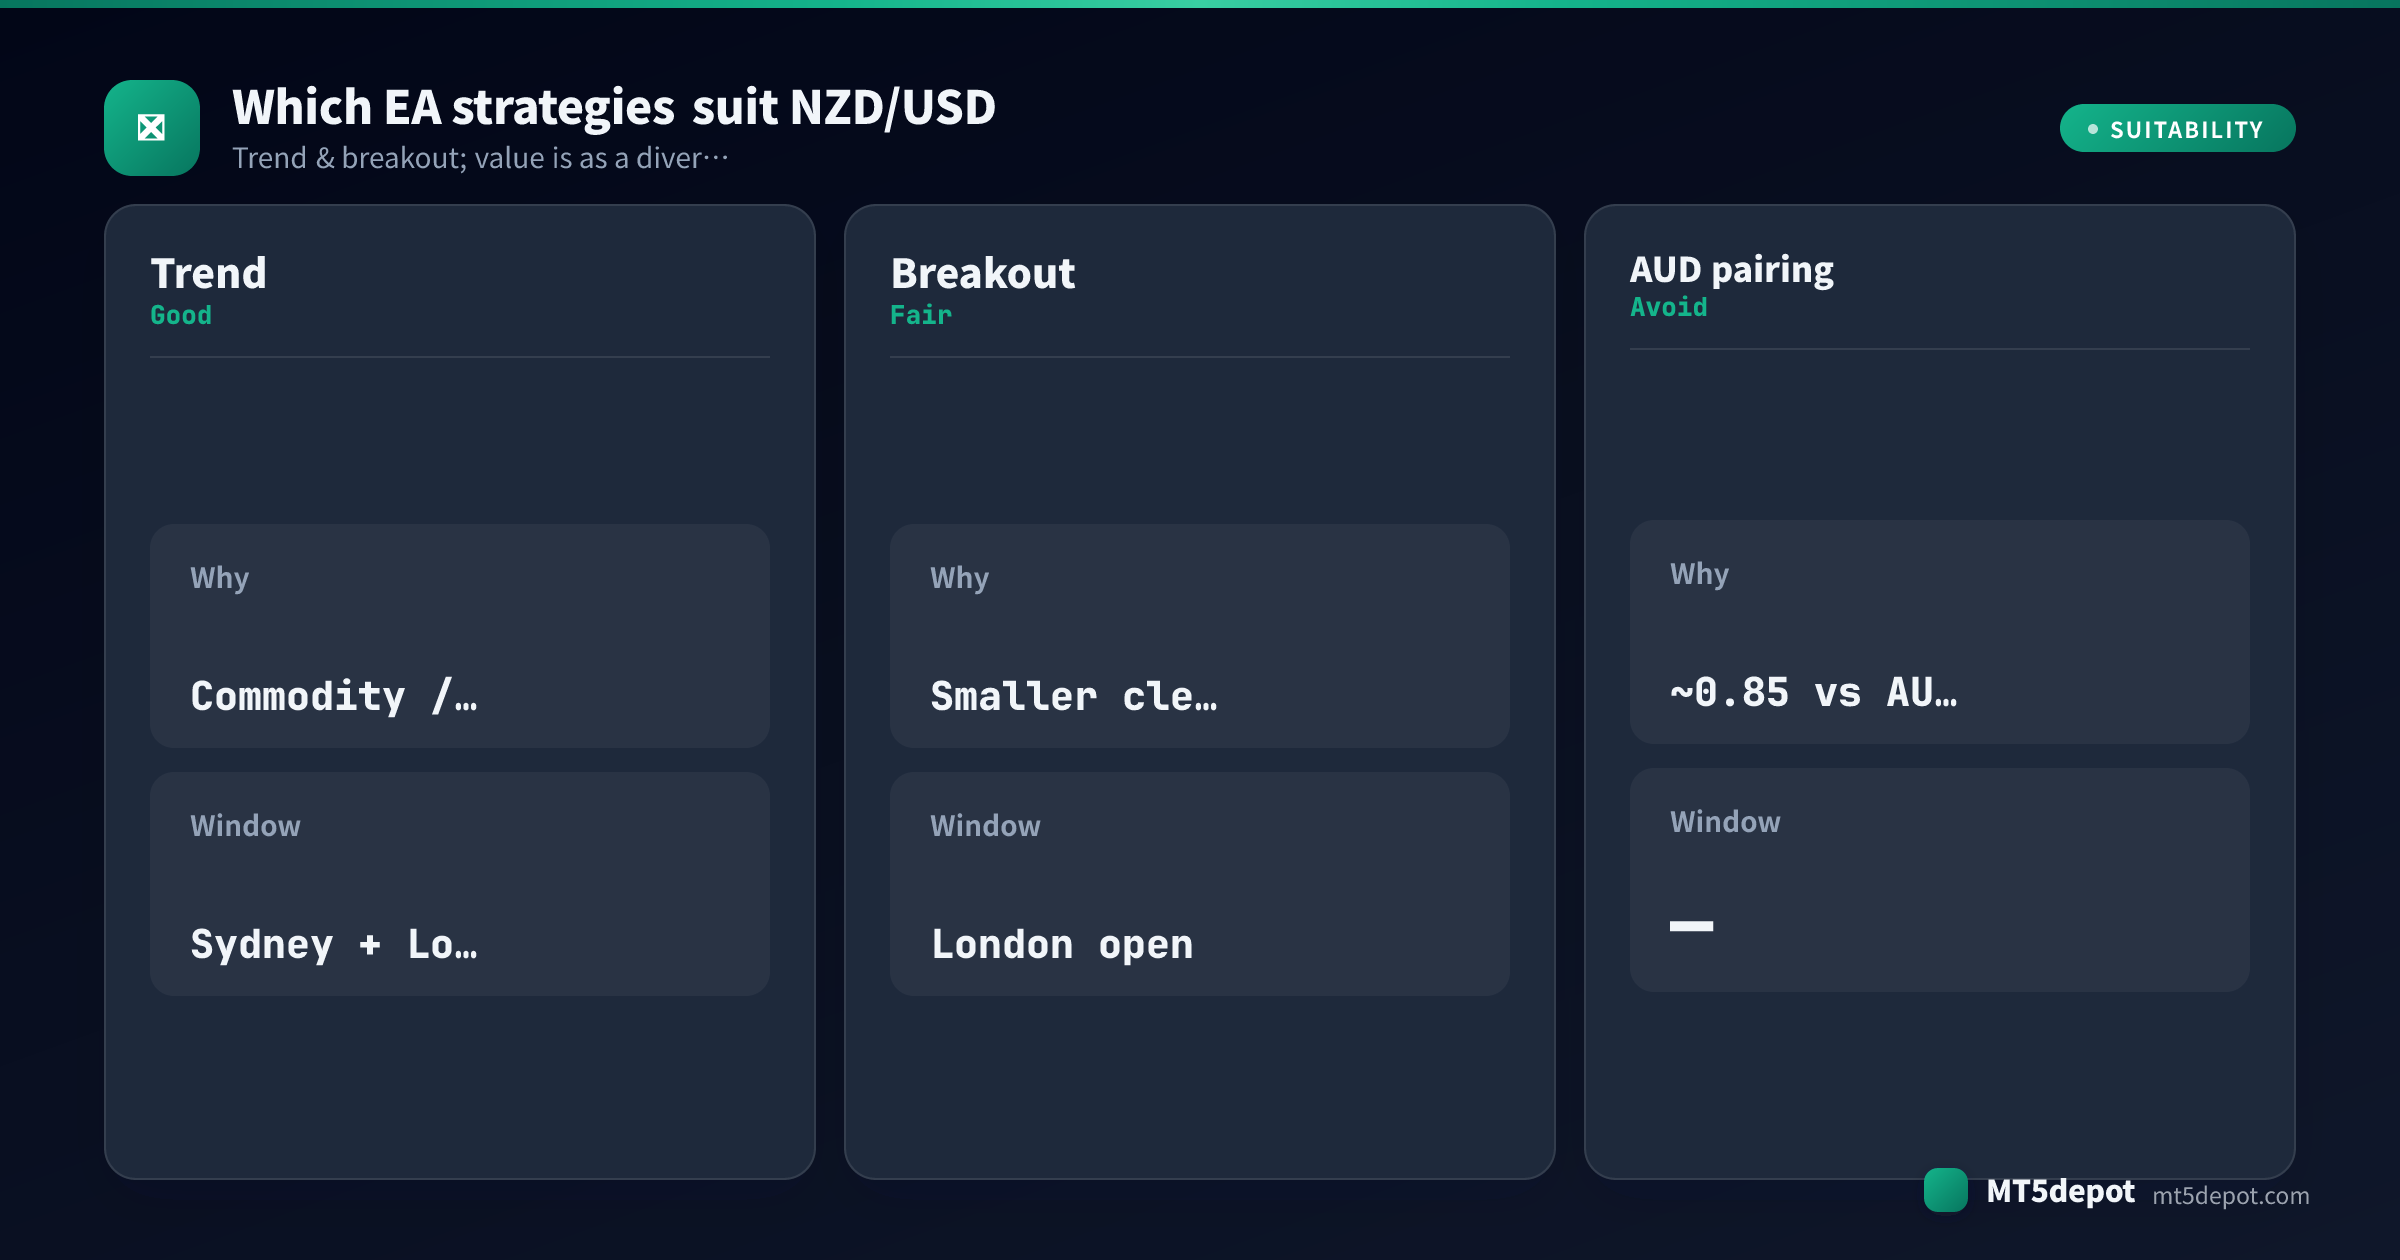
这个货币对的画像把趋势和突破列为适合——但适合并不等于证明。在我们自己对构建器模板所做的默认设置基线中(在 USD/JPY M5 上单次运行一年、默认输入、无优化),大多数模板的盈利因子都低于 1.0,而且那次运行并不是在 NZD/USD 上做的。在默认设置下几乎没有模板达到构建器自身的标准,因此 NZD/USD 上的任何优势,都必须靠你自己的设置和测试去争取——靠的是机制,而非盒子上标的那个指标。就我们的编辑评估而言,Kiwi 的特性具体支持以下策略:
| 策略 | 在 Kiwi 上的契合度 | 原因 |
|---|---|---|
| 趋势跟随 | 良好 | 商品与风险偏好/风险规避周期会产生持续的方向性走势;在悉尼和伦敦时段交易它们,是利用这个货币对特性的自然方式。 |
| 突破(挂单) | 一般 | 区间比高波动主要货币对更干净但更小,因此突破系统每笔交易的空间更小;在伦敦开盘时的挂单入场对点差不那么敏感,这在一个点差更宽的货币对上很重要。 |
| AUD 配对/组合 | 回避 | 把 NZD/USD 作为紧挨 AUD/USD 的”分散”一腿来运行,是唯一要回避的形态——约 0.85 的相关性意味着这个组合大致是一个加了杠杆的商品风险仓位,而不是对冲。 |
趋势是能把 Kiwi 的风险周期特性转化为资产的形态;突破也能奏效,但要在更小的区间上;AUD 配对则是伪装成分散的陷阱。务实的路线是自己构建其中一种形态——构建器提供接受 NZD/USD 的模板,并暴露每一个参数——然后在信任任何一个数字之前先对它进行测试(见下文)。
NZD/USD EA 的最佳交易时段
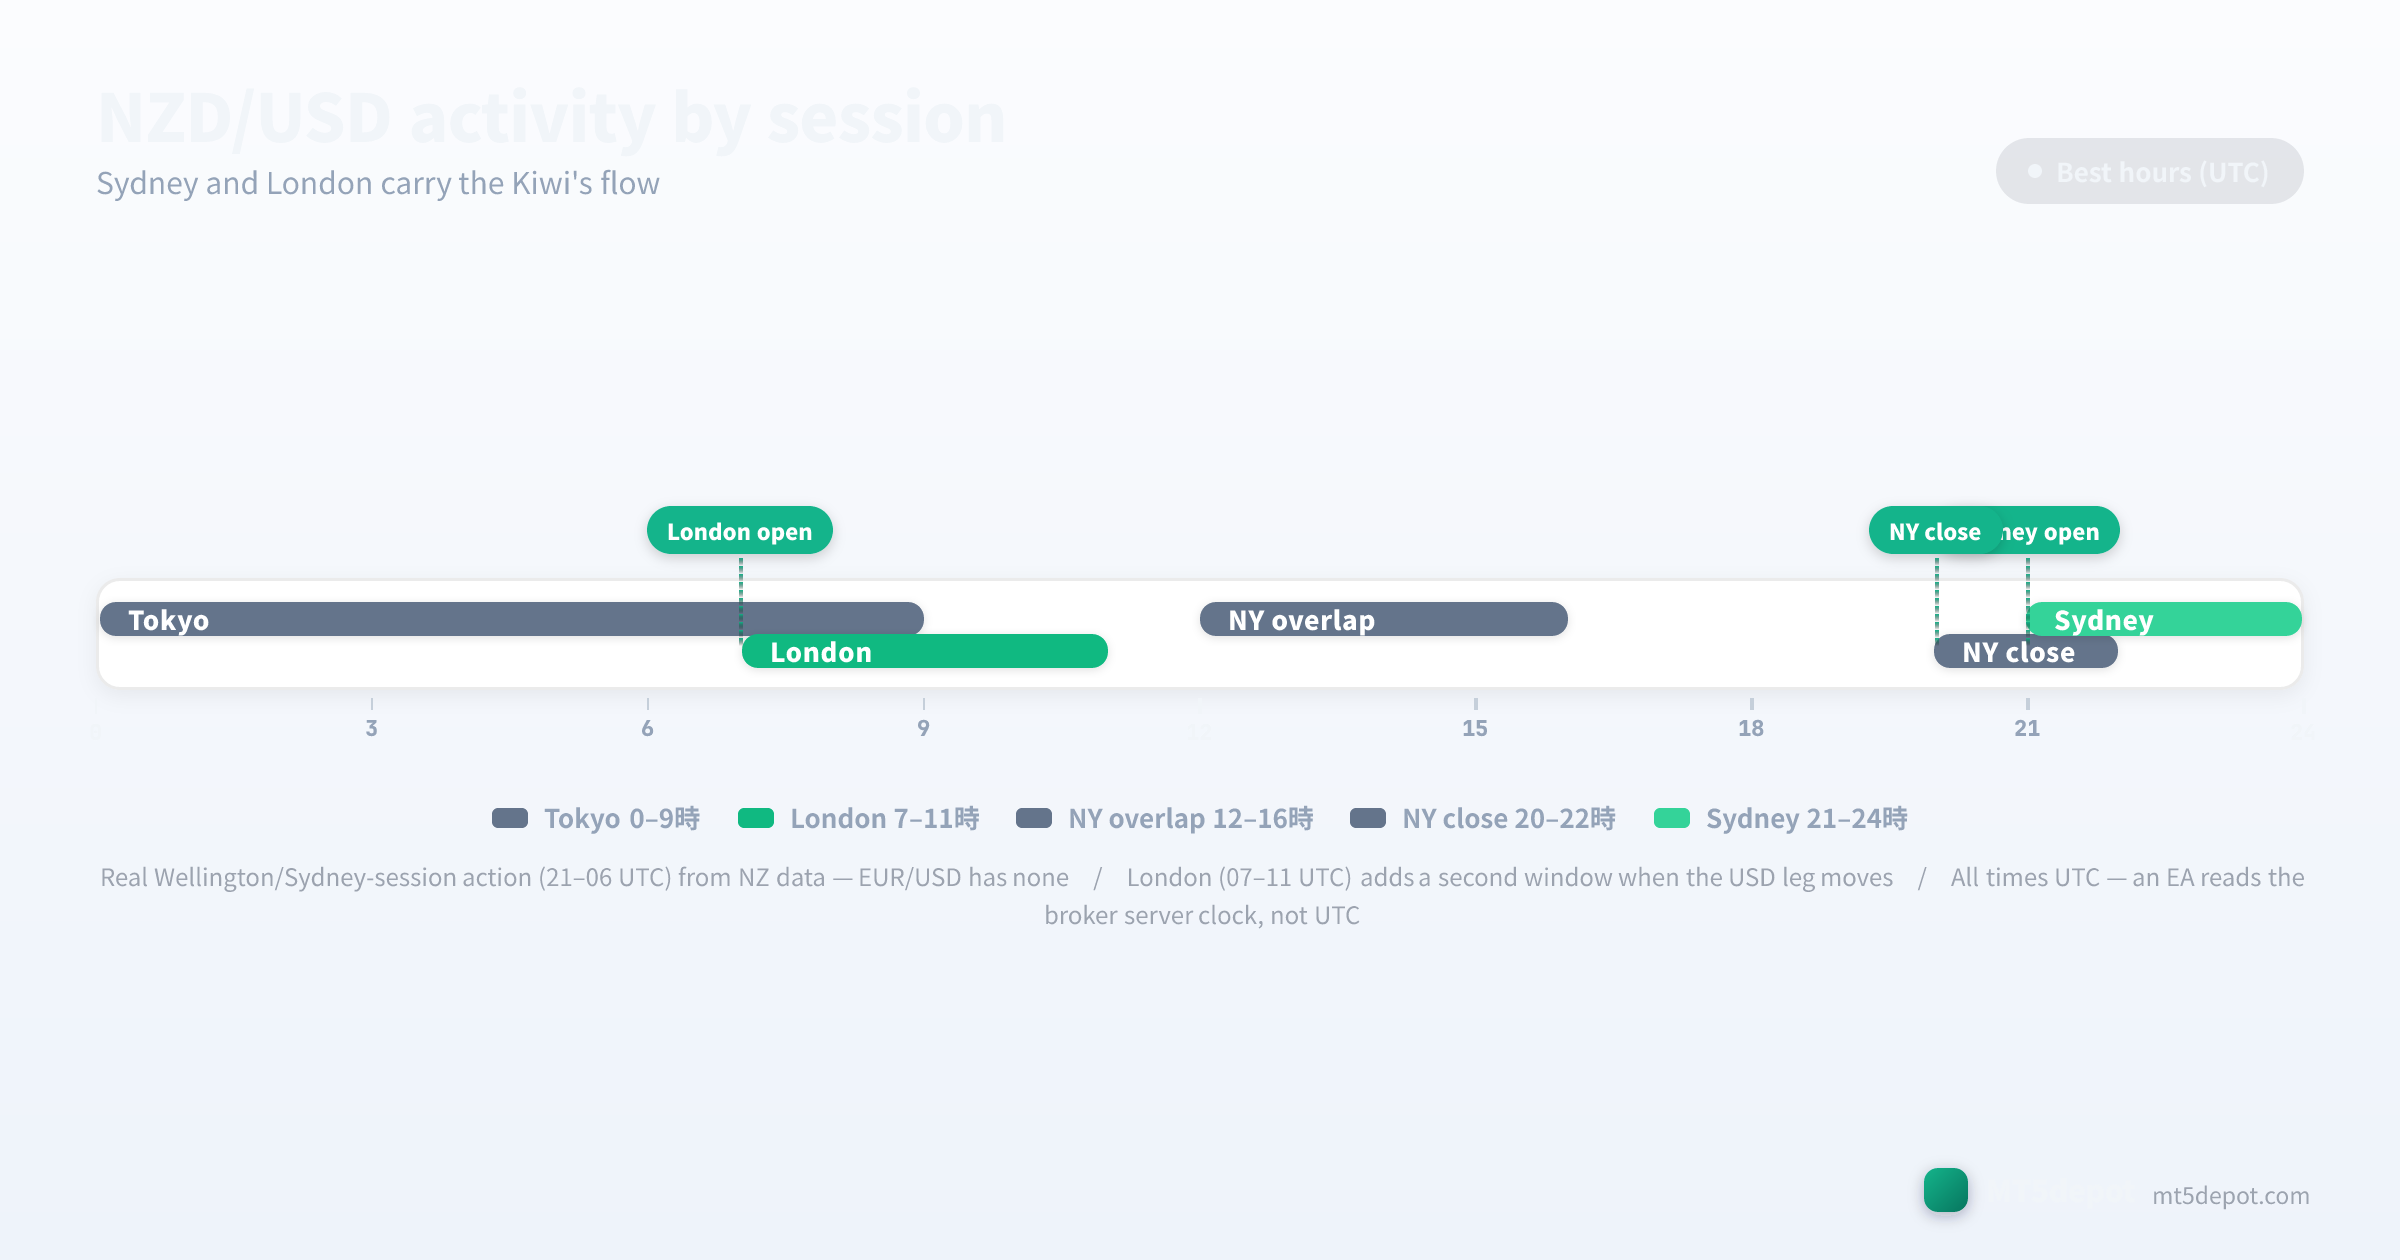
时段结构对 Kiwi 结果的决定作用大于指标选择,而且与 EUR/USD 不同,这个货币对的最佳窗口开在亚太时段:
- 惠灵顿/悉尼开盘(21:00–06:00 UTC): Kiwi 的本土窗口,也是它相对 EUR/USD 的真正优势。从惠灵顿上线的那一刻起,新西兰数据和区域风险情绪就在此驱动真实的价格行为,随着时段推进,悉尼的深度也随之到来。亚太趋势 EA 在这个窗口找到它们最干净的信号。
- 伦敦开盘(07:00–11:00 UTC): 次要窗口,此时美元一侧开始活跃,欧洲资金流增添动能。瞄准伦敦开盘区间的突破系统往往把入场集中在这里。
- 纽约时段(12:00–20:00 UTC): 美国数据可能会震动美元一侧,但随着 Kiwi 本土时段收盘,其自身流动性变薄,因此尾盘走势更容易反复震荡,值得从一个按时段闸控的策略中过滤掉。
时间表附带两条注意事项。惠灵顿早开盘正是流动性稀薄的周一跳空所在——见下文风险——因此一个交易开盘的策略需要能挺过跳空,而不是假设价格连续。而且上面每一个时钟时间都是 UTC——一个 EA 读取的是你经纪商的服务器时钟,而它通常不是 UTC,所以当你把 EA 在服务器时区不同的经纪商之间迁移时,一个”21:00”过滤器会悄然偏移。这是贯穿整页的唯一时钟规则;在 MT5 的市场报价(Market Watch)中核对一次,每一个时段边界就都能对上。
点差、成本与执行
NZD/USD 的交易成本比 EUR/USD 更高,原因是结构性的:它交易量更小,因此同样的订单会把点差推得更远。下面的数字是从经纪商公布的标准和原始(raw)条件汇编而来的编辑参考区间(更新于 2026 年 7 月),并非逐个经纪商的实测数字——我们目前的实时点差采样覆盖 EUR/USD 和少数几个参考品种,所以在你为一个快速策略确定仓位规模之前,请在你自己的账户上确认实时点差:
| 账户类型 | 典型 NZD/USD 点差 | 佣金 | 适合谁 |
|---|---|---|---|
| 标准 | 1.1 – 1.8 点 | 无 | 波段/低频趋势 EA |
| 原始/ECN | ≈0.3 – 0.7 点 | $3 – 7 / 手 | 突破/较高频 EA |
针对这个货币对的两条成本规则:
- 预留比 EUR/USD 更宽的点差,并在你自己的账户上确认。 Kiwi 更薄的流动性意味着它的标准点差通常运行在上面的 1.1–1.8 区间,比市面上最紧的 EUR/USD 条件更宽。这多出来的宽度对一个波段 EA 而言是舍入误差,对一个较高频的 EA 而言则是一项经常性税负——这正是为什么更快的 NZD/USD 系统属于原始类账户,在那里点差被压缩到一个已知的数字。同时也要留意隔夜利息:Kiwi 的持仓成本可能因利率差而显著为正或为负,一个隔夜持仓的趋势 EA 每天都在支付或赚取它。
- 佣金是账户属性,而非货币对属性。 无论你交易 EUR/USD 还是 Kiwi,同样的 $3–7/手原始佣金都适用;在货币对之间变化的是叠加其上的点差。一个在 0.5 点全包成本下验证、却在 1.8 点部署的 NZD/USD 突破系统,运行的是一个不同于你所测试的策略。
上线前需要测试的风险
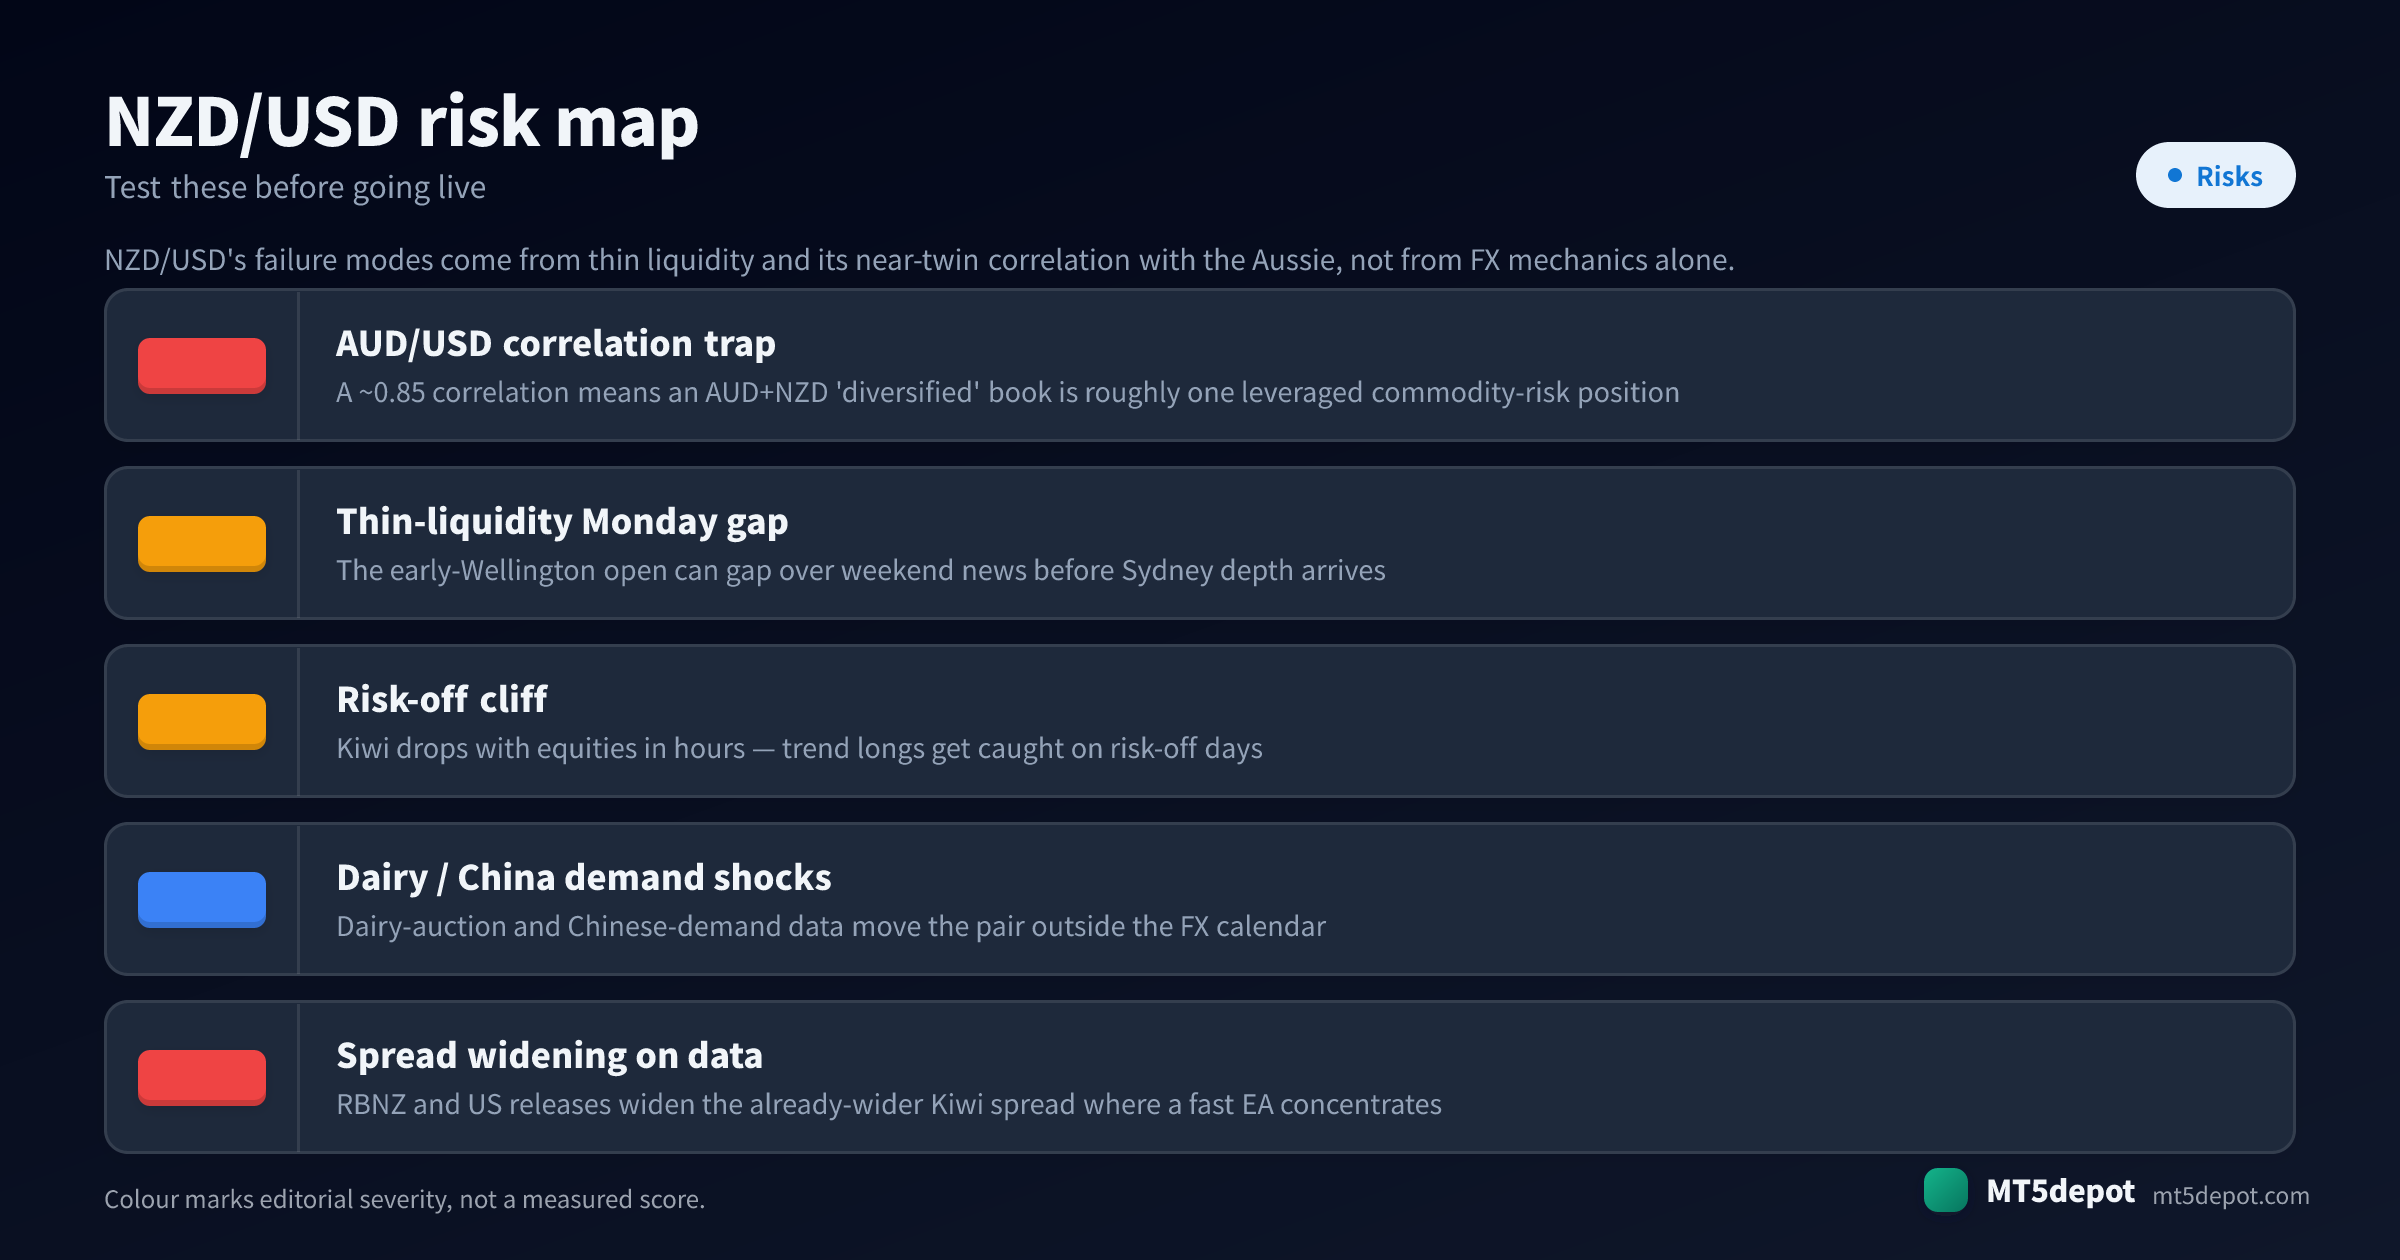
Kiwi 的失败模式来自稀薄的流动性及其与澳元近乎孪生的相关性,而不仅仅来自外汇机制,因此一份通用的风险清单会遗漏它们:
- AUD/USD 相关性陷阱。 约 0.85 的相关性意味着一个 AUD+NZD 的”分散”账户大致是一个加了杠杆的商品风险仓位——两条腿同向波动,因此你在没有让它出现在任何一个 EA 的风险设置中的情况下,就已经把敞口翻了倍。绝不要在做多 AUD/USD 的同时做多 NZD/USD 还把它称为分散。 同一条纽元腿也存在于 NZD/JPY 之中——在避险行情里,商品货币与日元交叉盘会被同时击中,把这个交叉盘摆在纽元/美元旁边只会叠加敞口,而不是把它分散开。
- 流动性稀薄的周一跳空。 惠灵顿早开盘可能在悉尼深度到来之前,就跳空越过周末新闻,因此一个在周开盘时交易或持仓的策略必须能挺过价格跳跃,而不是假设连续性。要明确地跨越一个周一开盘来测试——惠灵顿跳空是一个经常性的隐患,而非尾部事件。
- 风险规避悬崖。 在风险规避的日子里,Kiwi 会像澳元一样在数小时内随股市下跌。一个在风险规避时段做多的趋势 EA 会被套住,因此一个风险规避过滤器——而不仅仅是一个技术止损——是这里策略定义的一部分。
- 乳制品与中国需求冲击。 乳制品拍卖结果和中国需求数据会在外汇日历之外推动这个货币对,这意味着一个只针对预定的 RBNZ 和美国数据设置的新闻过滤器,会错过那些仍会使价格跳空的催化剂。
- 数据发布时的点差扩大。 RBNZ 和美国数据发布会在快速 EA 集中交易之际,恰好使本已更宽的 Kiwi 点差进一步扩大,因此一个高频系统需要一个新闻暂停,否则它会在最糟糕的时刻付出其测试成本的数倍。
如何测试一个 NZD/USD EA
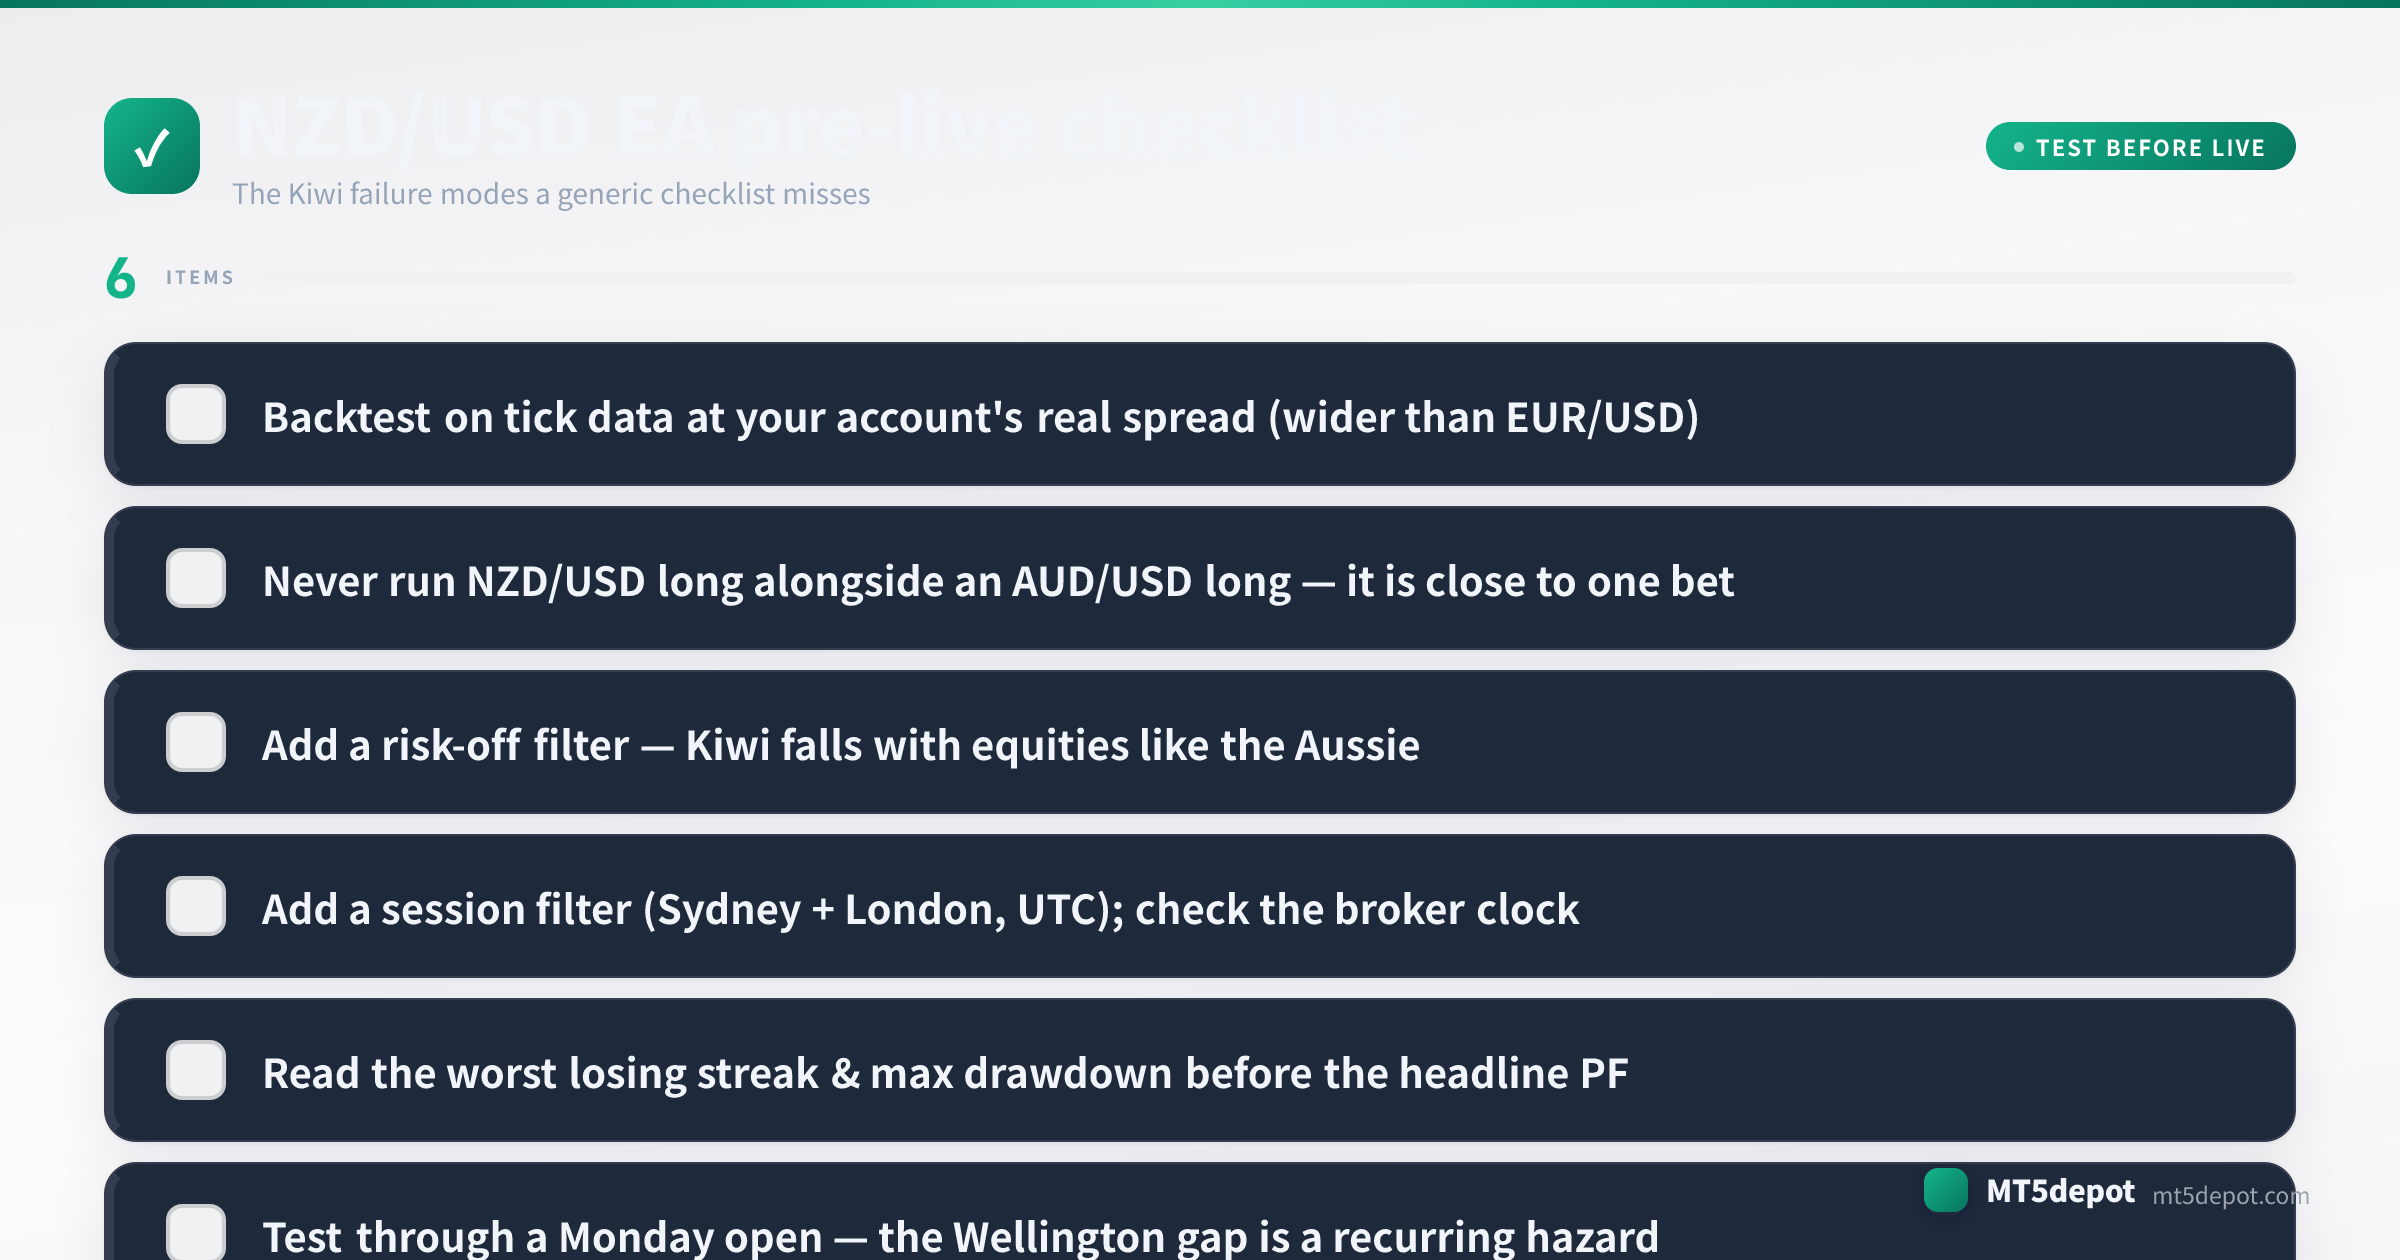
在 NZD/USD 上,测试本身就是全部优势。把你构建的任何东西都保持在网站方法论所列出的标准:
- 在你账户的真实点差下用 tick 数据回测。 使用每一个 tick(every-tick)模型,配合你实际会交易的标准或原始点差——比 EUR/USD 更宽——而不是平台默认值。一个在它永远不会遇到的点差下验证的 Kiwi 策略是虚构的,而这正是上面典型值与实测值之间的差距变成真金白银的地方。
- 看最糟糕的连亏,而非表面的盈利因子。 最大回撤和最长的连亏笔数,告诉你这个策略所要求的资金和耐心。在为它注资之前,为最糟糕的连亏做好预算。
- 在模拟账户上前向测试,至少跨越一个催化剂——和一个周一开盘。 Kiwi 的决定性风险只在 RBNZ 或乳制品/中国需求数据前后、以及周开盘时才会显现,因此一个从未跨越利率决议或周一跳空的模拟窗口,并没有测试到最要紧的东西。
- 在第一笔实盘交易之前确认服务器时钟。 对照上面的 UTC 时段时间重新核对 MT5 的市场报价(Market Watch)时间,并在任何经纪商迁移之后再次核对——这是一个容易略过、而当你的最佳窗口开在亚太时段时略过代价高昂的步骤。
由此产生的每一个回测数字都是一次历史测量,而非预测——在你自己的笔记里这样写明,并按你所测量的回撤、而非你所期望的回报来确定仓位规模。
NZD/USD EA 与构建器模板
我们尚未发布自己的 NZD/USD 回测,而 EUR/USD 上的结果,也无法套用到 Kiwi 更薄的盘口、更宽的点差和周一开盘跳空上。通往 NZD/USD EA 的诚实路线是构建并验证一个:

