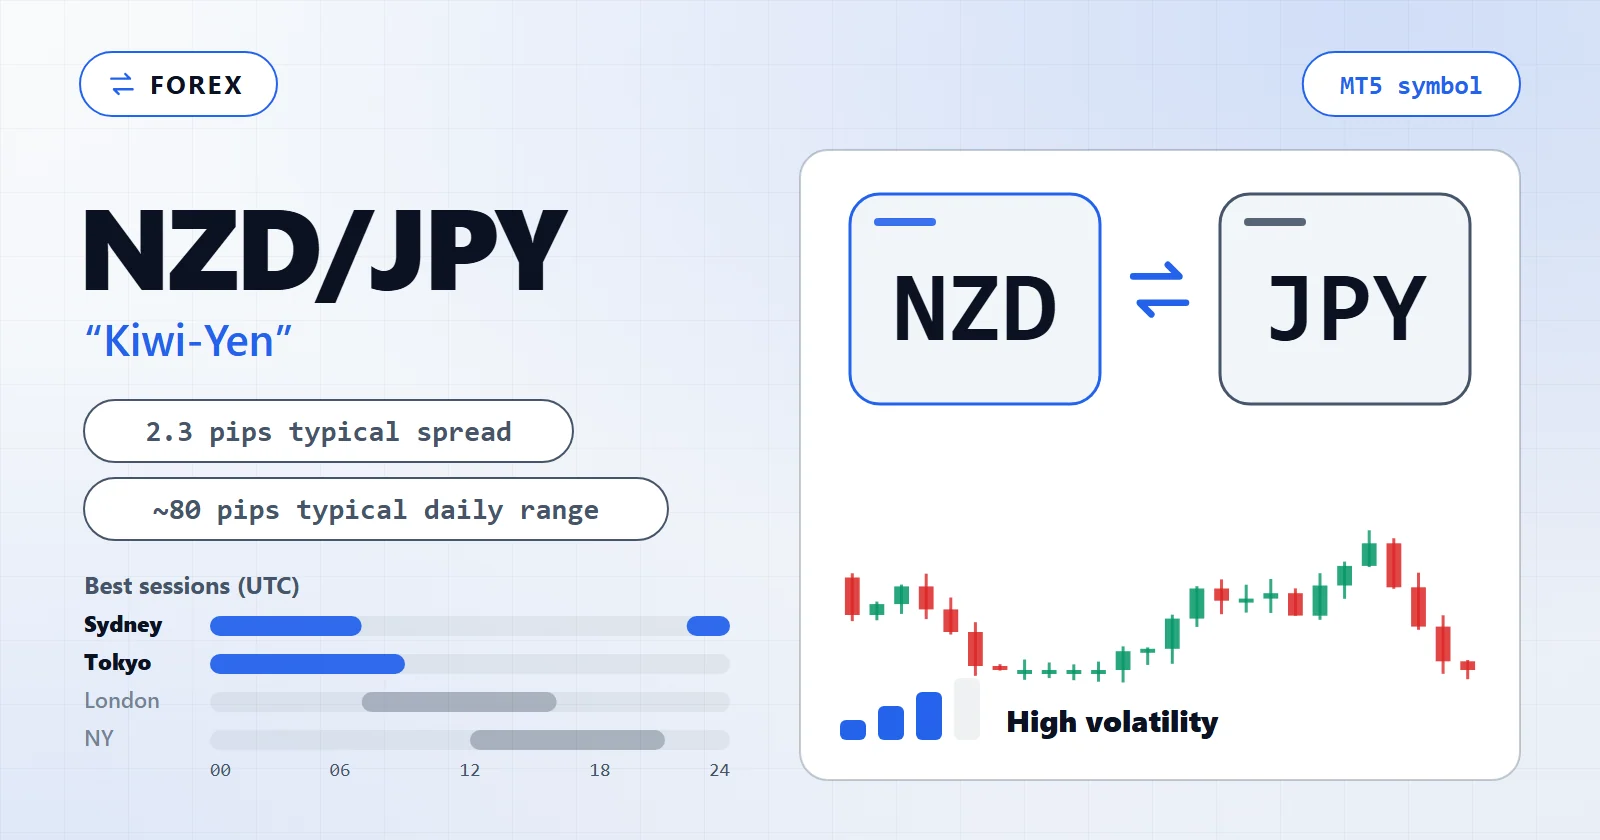
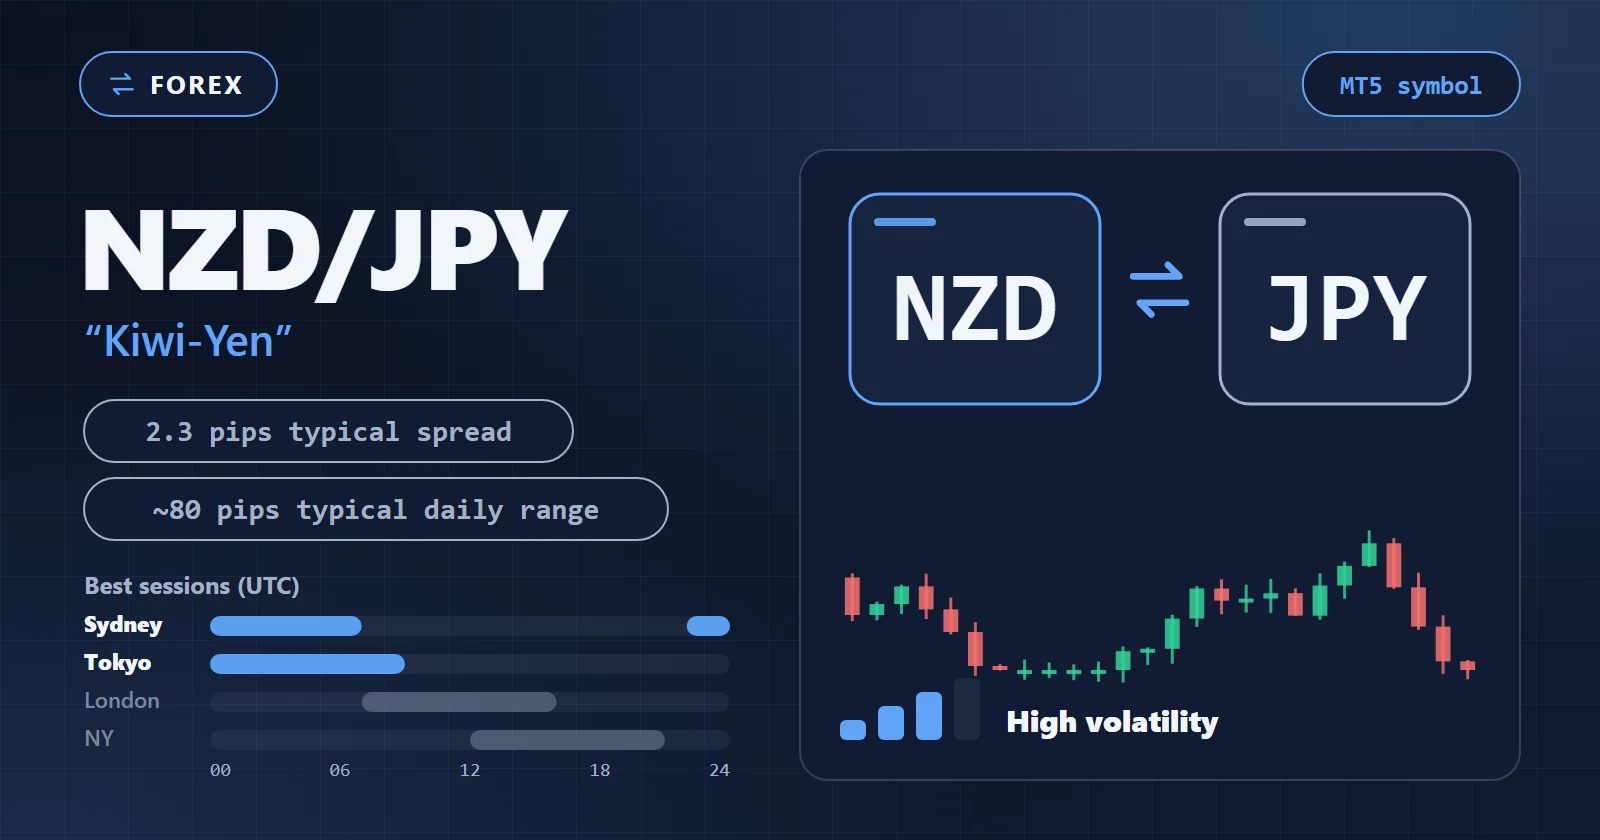
NZD/JPY — el “Kiwi-Yen” — es un cruce carry de alto rendimiento: estás largo en una divisa de mayor tasa contra el yen de baja tasa, así que una posición larga tiende a ganar un swap nocturno positivo. Ese diferencial de interés es todo el atractivo y todo el peligro, porque el mismo rendimiento que te paga en la calma es lo que se desmonta violentamente cuando el sentimiento de riesgo global cambia. La primera pregunta no es qué indicador usar, sino si tu estrategia realmente quiere un instrumento de carry y riesgo, o simplemente tolera uno para el que fue construida para un major más tranquilo.
Esta página cubre lo que el Kiwi-Yen aporta a una estrategia automatizada que un major sencillo no aporta, las sesiones Asia-Pacífico que deciden sus resultados, lo que cuesta su spread más amplio, los modos de fallo que atrapan a los sistemas portados desde pares más estables, y cómo construir y probar tu propio EA de NZD/JPY.
Cómo se comporta el NZD/JPY: qué aporta el Kiwi-Yen a un EA
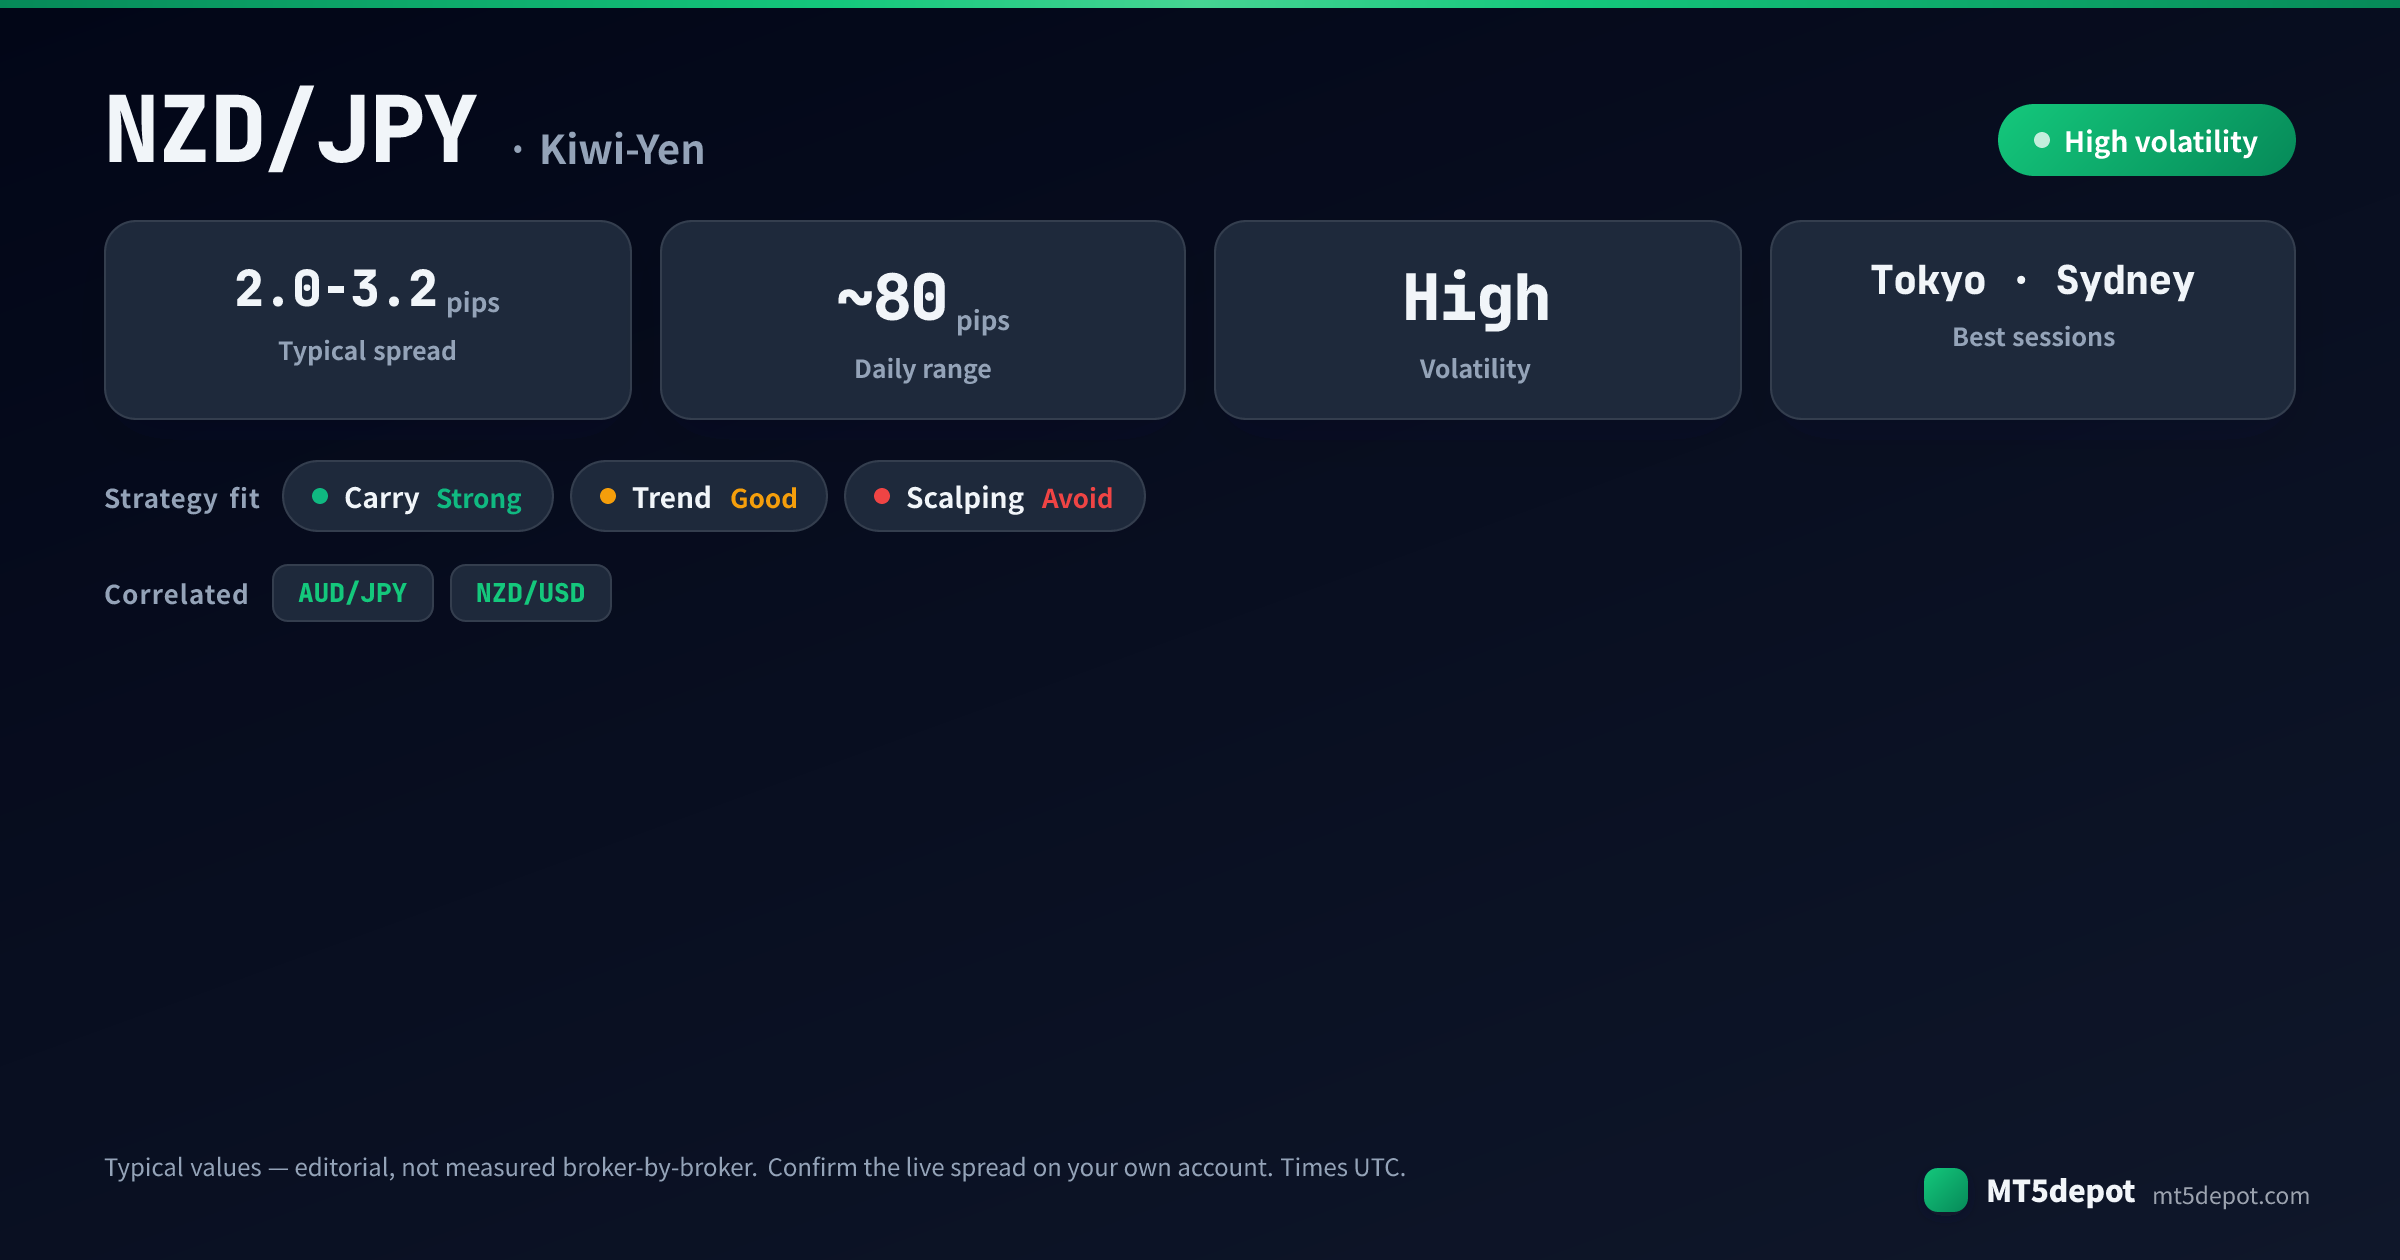
El NZD/JPY está impulsado por dos fuerzas a la vez: el diferencial de interés entre Nueva Zelanda y Japón, y el apetito del mercado por el riesgo. Cuando los traders están confiados, el carry funciona y el par sube con dificultad; cuando el riesgo cambia, cae con las bolsas globales en cuestión de horas. Para un EA, ese carácter se reduce a tres propiedades:
- Una posición larga de swap positivo que nunca paga su propio riesgo bajista. El diferencial de rendimiento significa que una posición larga normalmente cobra un crédito de swap diario, que se lee como dinero gratis en un gráfico lento. En nuestra evaluación editorial, la característica definitoria de este par es que los ingresos por swap nunca cubren la caída risk-off — un solo desmonte puede borrar meses de carry acumulado más rápido de lo que reacciona cualquier plan de stop fijo. Consulta la mecánica del swap para saber qué estás cobrando realmente.
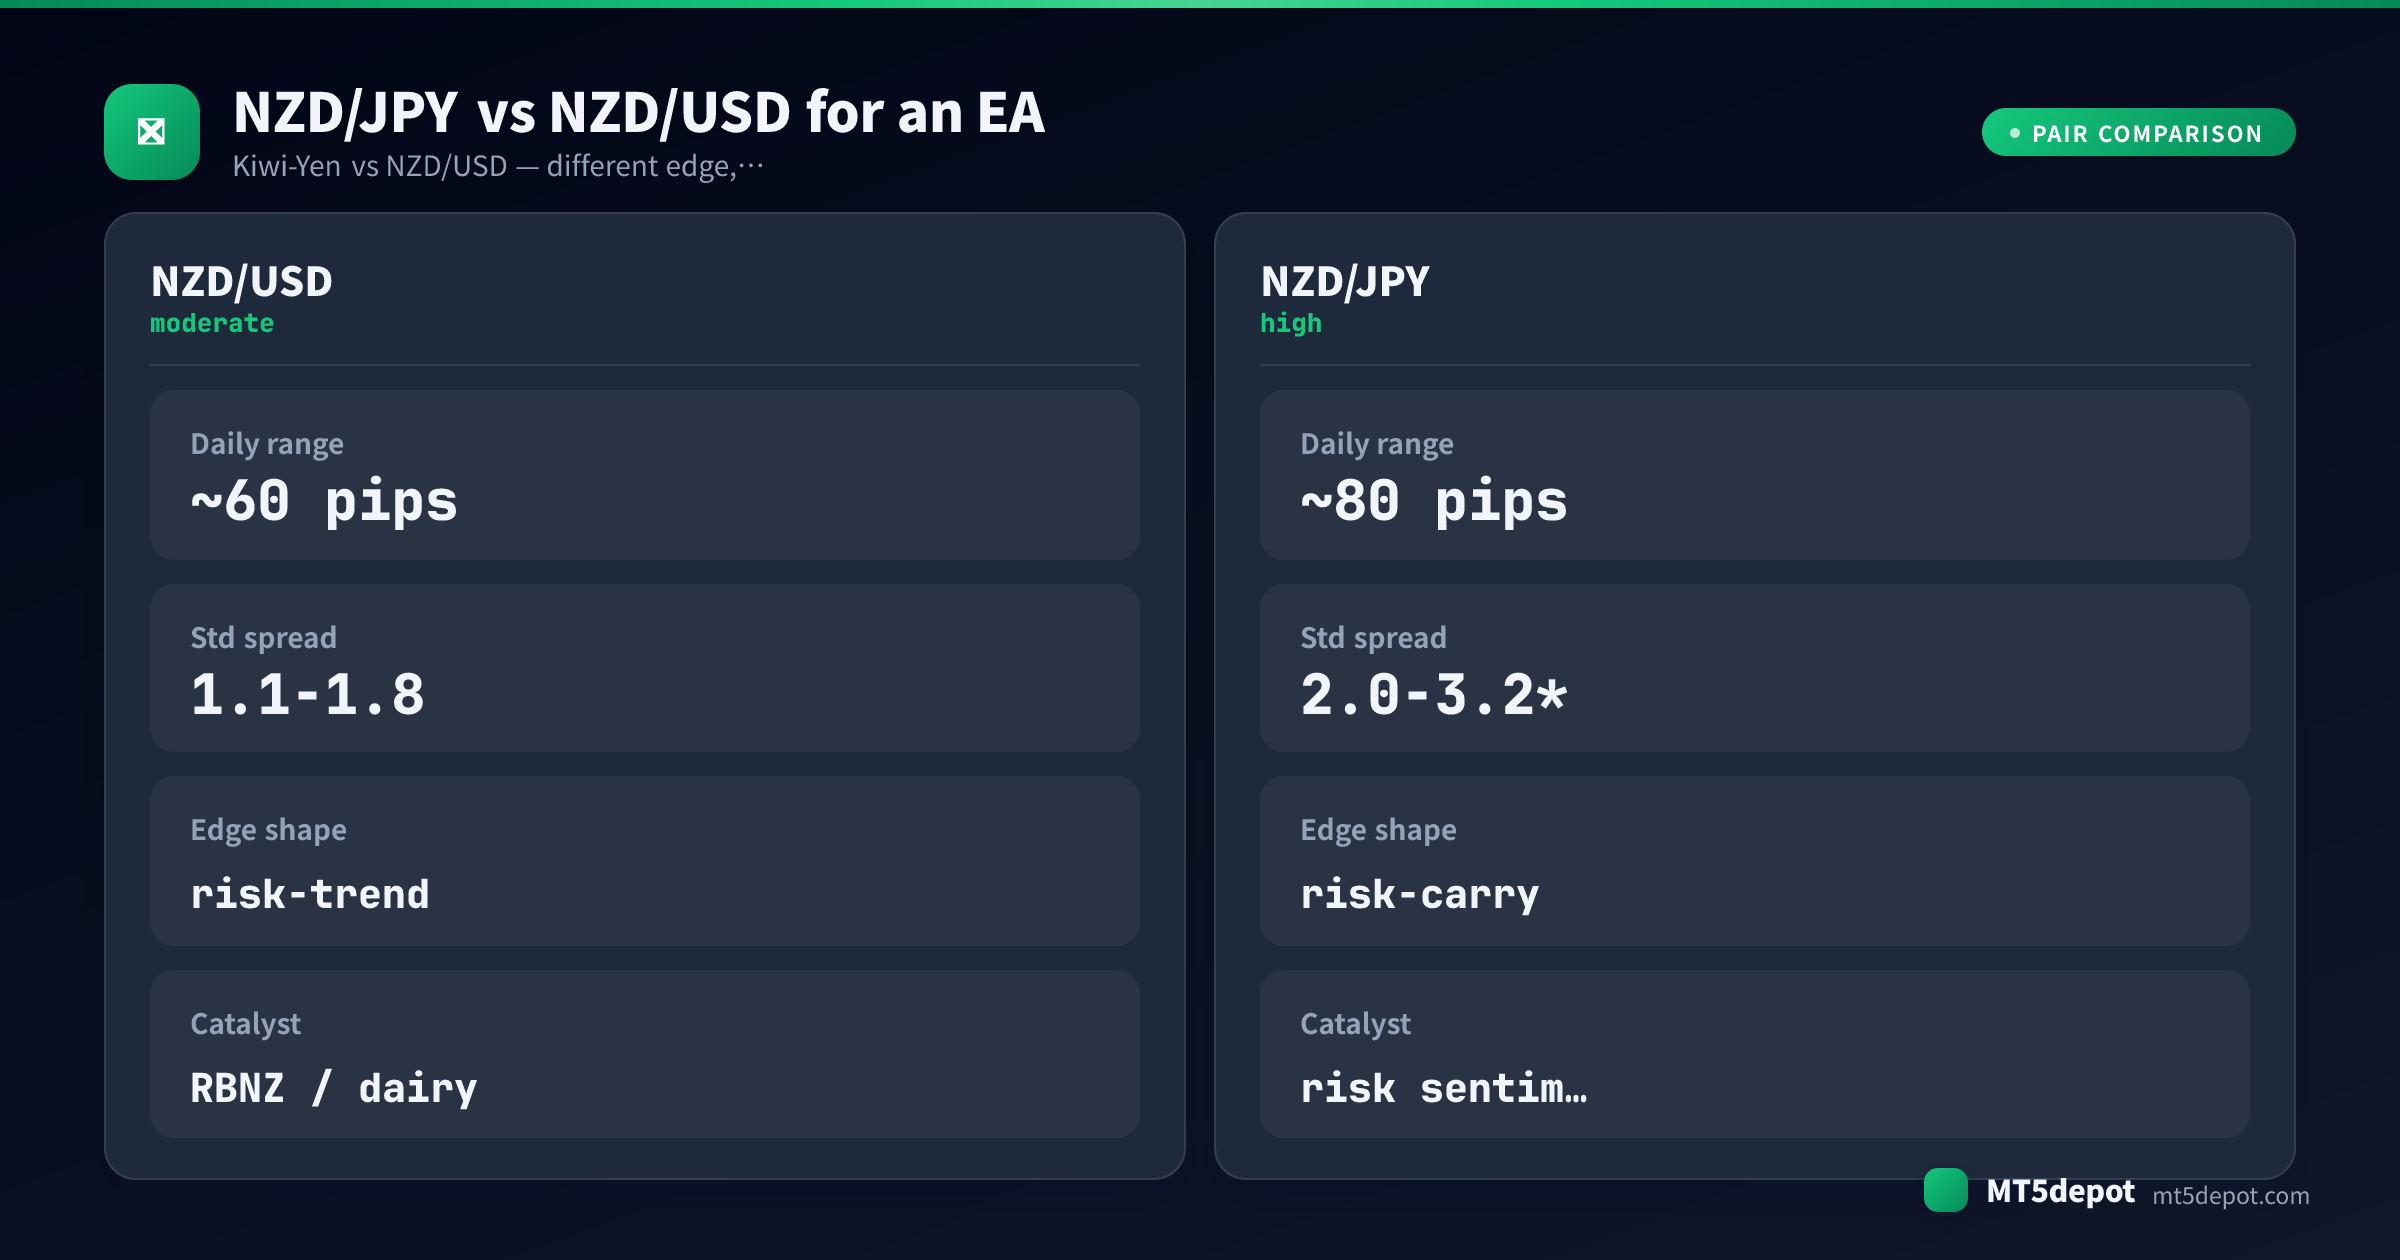
- Un casi gemelo del AUD/JPY, con menos liquidez. El Kiwi-Yen y el AUD/JPY se mueven por la misma historia de riesgo y rendimiento y correlacionan tan estrechamente que son efectivamente la misma operación — pero el NZD/JPY es el más fino y menos negociado de los dos. Eso significa un spread típico más amplio y huecos fuera de horario más grandes que su primo australiano, así que carga los riesgos del AUD/JPY con una base de coste peor.
- Alta volatilidad con una forma asimétrica. El par puede tener tendencia pacientemente durante semanas con un tono de riesgo estable, y luego caer bruscamente ante un cambio de sentimiento. Nuestro rango diario típico publicado ronda los 80 pips — etiquetado como típico, no medido bróker por bróker — y el carácter de ese rango es direccional y propenso a estallidos, más que uniformemente bilateral.
La trampa para las estrategias automatizadas es que un backtest ejecutado sobre un tramo tranquilo y risk-on muestra el carry componiéndose suavemente y oculta la cola por completo. La curva de equity parece una subida lenta y fiable justo hasta la única semana que define al par — y un sistema afinado en la calma está dimensionado para exactamente la distribución equivocada.
¿Qué estrategias de EA se adaptan al NZD/JPY?
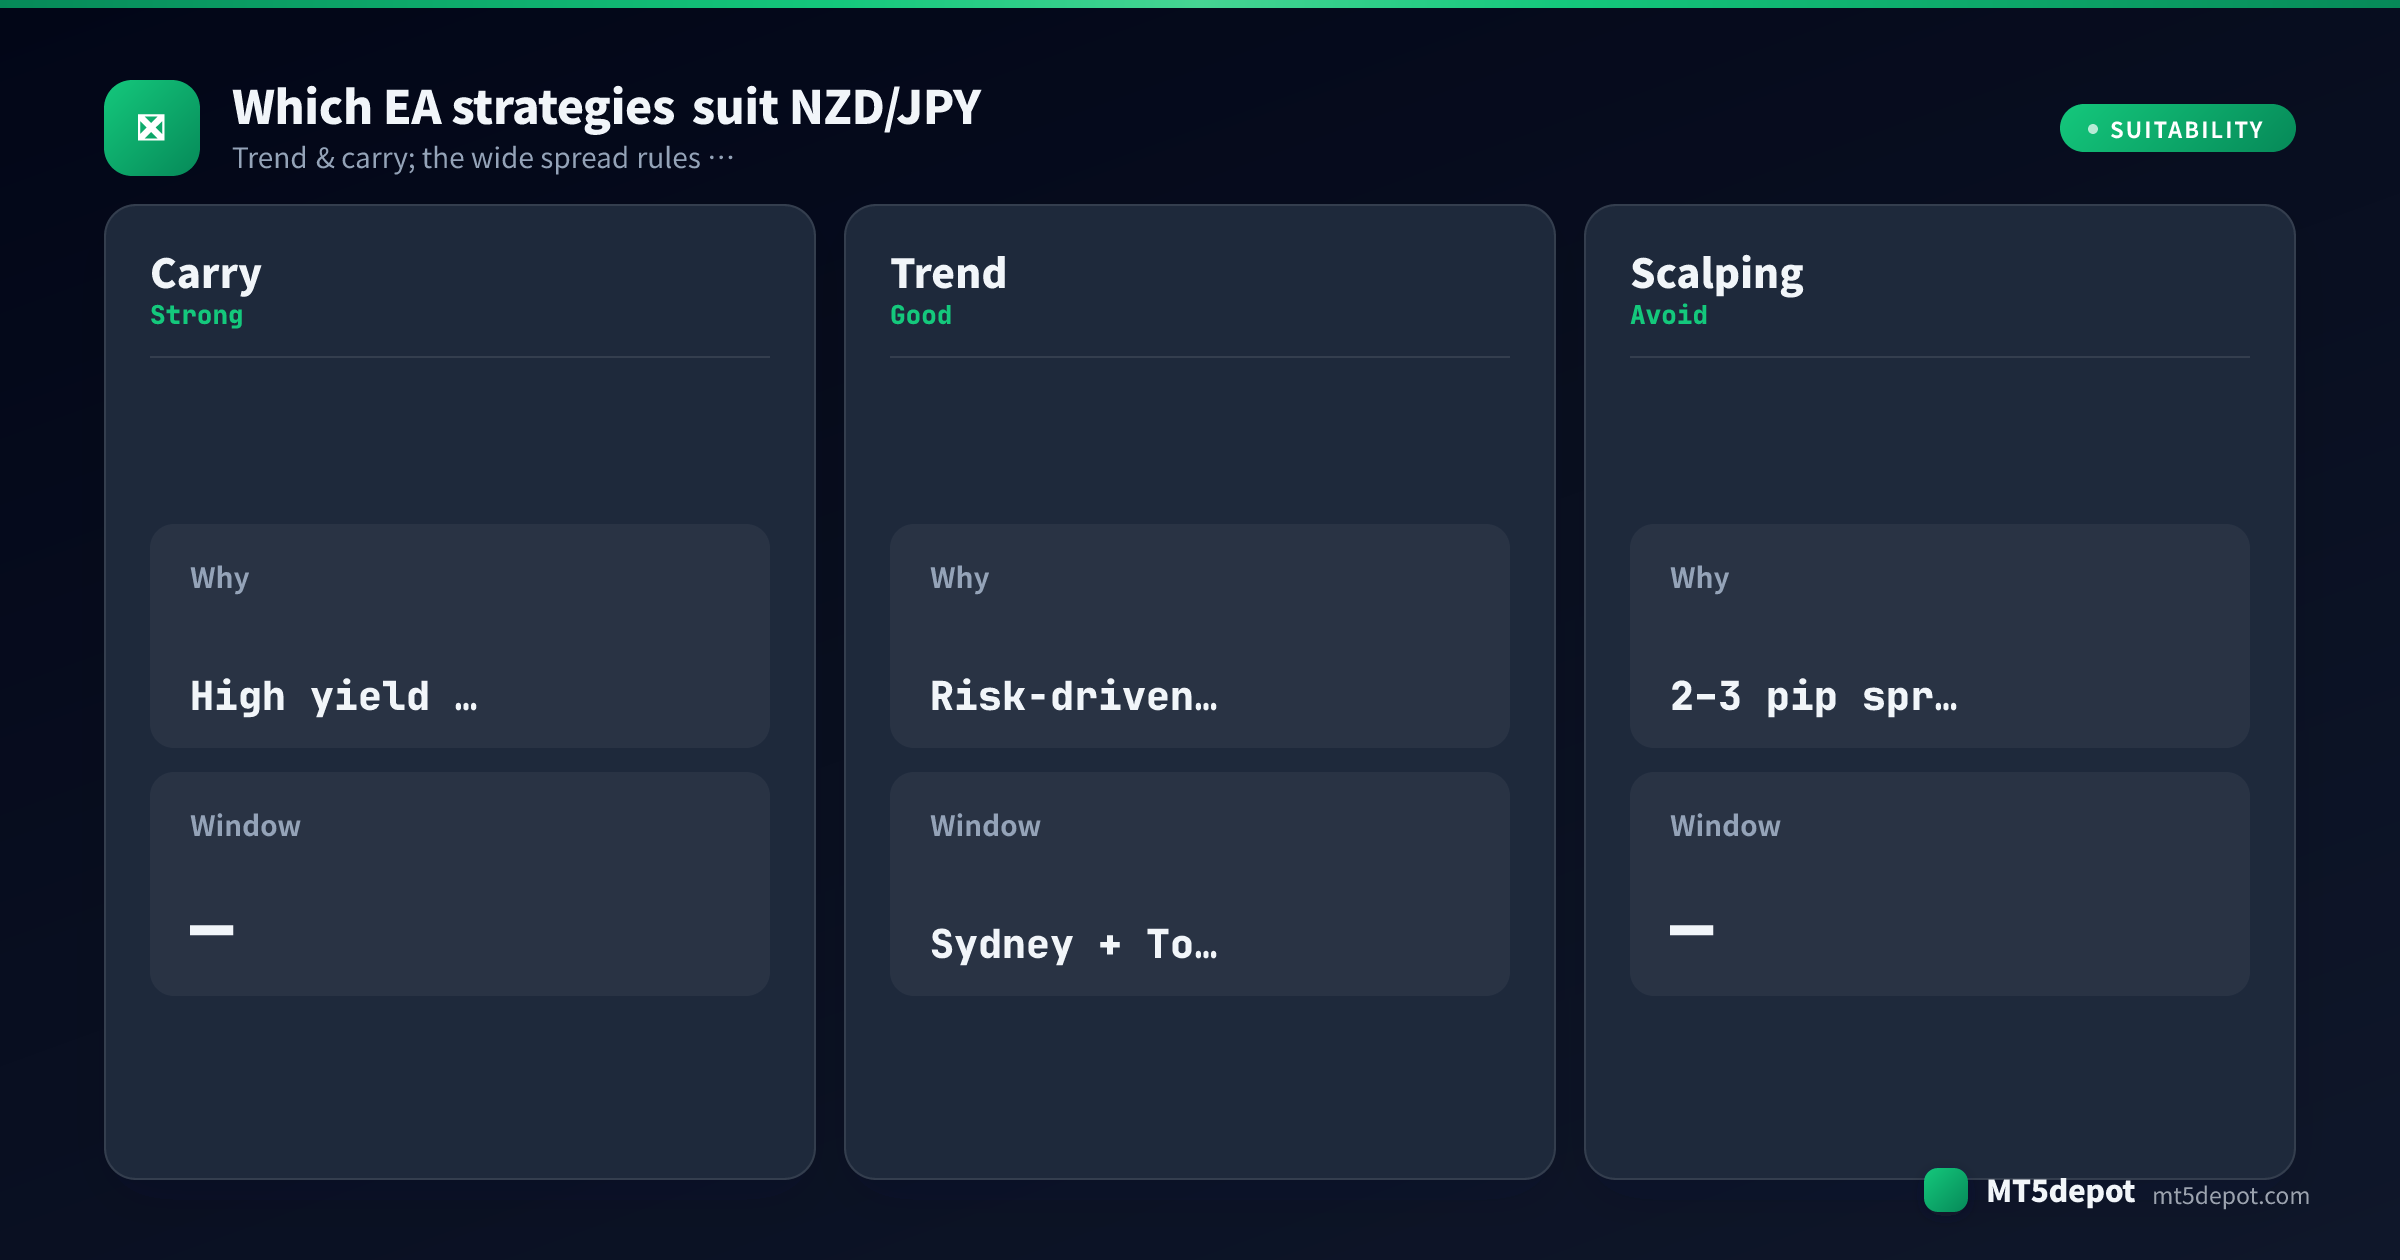
El perfil del par lista tendencia y ruptura como adecuadas, y su carácter de carry añade una tercera forma lenta — pero la idoneidad no es prueba, y el spread más amplio descarta todo lo rápido. Lo que el carácter del Kiwi-Yen soporta específicamente:
| Estrategia | Encaje en el Kiwi-Yen | Por qué |
|---|---|---|
| Carry / mantenimiento largo | Fuerte (con una salvedad) | El alto diferencial de rendimiento recompensa una posición larga paciente que cobra swap — pero solo si está dimensionada para el desmonte, no para la calma. Trata el swap como un extra sobre una posición que mantendrías por tendencia de todos modos, nunca como la razón para mantenerla. |
| Seguimiento de tendencia | Bueno | Los movimientos impulsados por el riesgo dan al par movimientos direccionales sostenidos que un EA de tendencia puede montar, y la ventana Sídney–Tokio es donde tienden a desarrollarse. Esta es la forma que combina de manera más natural con el carry. |
| Ruptura | Regular | El par sí rompe desde la consolidación en días de catalizador, pero el spread más amplio hace que las entradas con órdenes pendientes en el borde del rango sean menos costosas que las ejecuciones a mercado — presupuesta el ancho extra en el objetivo. |
| Scalping / alta frecuencia | Evitar | Un spread típico de 2–3 pips es un impuesto recurrente que una estrategia de objetivo pequeño no puede superar en ganancias. Esta es la única forma que la base de coste del par derrota estructuralmente. |
En nuestra evaluación editorial, tendencia y carry son las formas que convierten el rendimiento y el carácter de riesgo del Kiwi-Yen en un activo; las estrategias rápidas simplemente pagan el spread. La ruta práctica es construir tú mismo una de estas formas lentas — el Builder acepta el NZD/JPY y expone cada parámetro — y luego probarlo (más abajo) antes de confiar en una sola cifra.
Mejores horas de trading para EAs de NZD/JPY
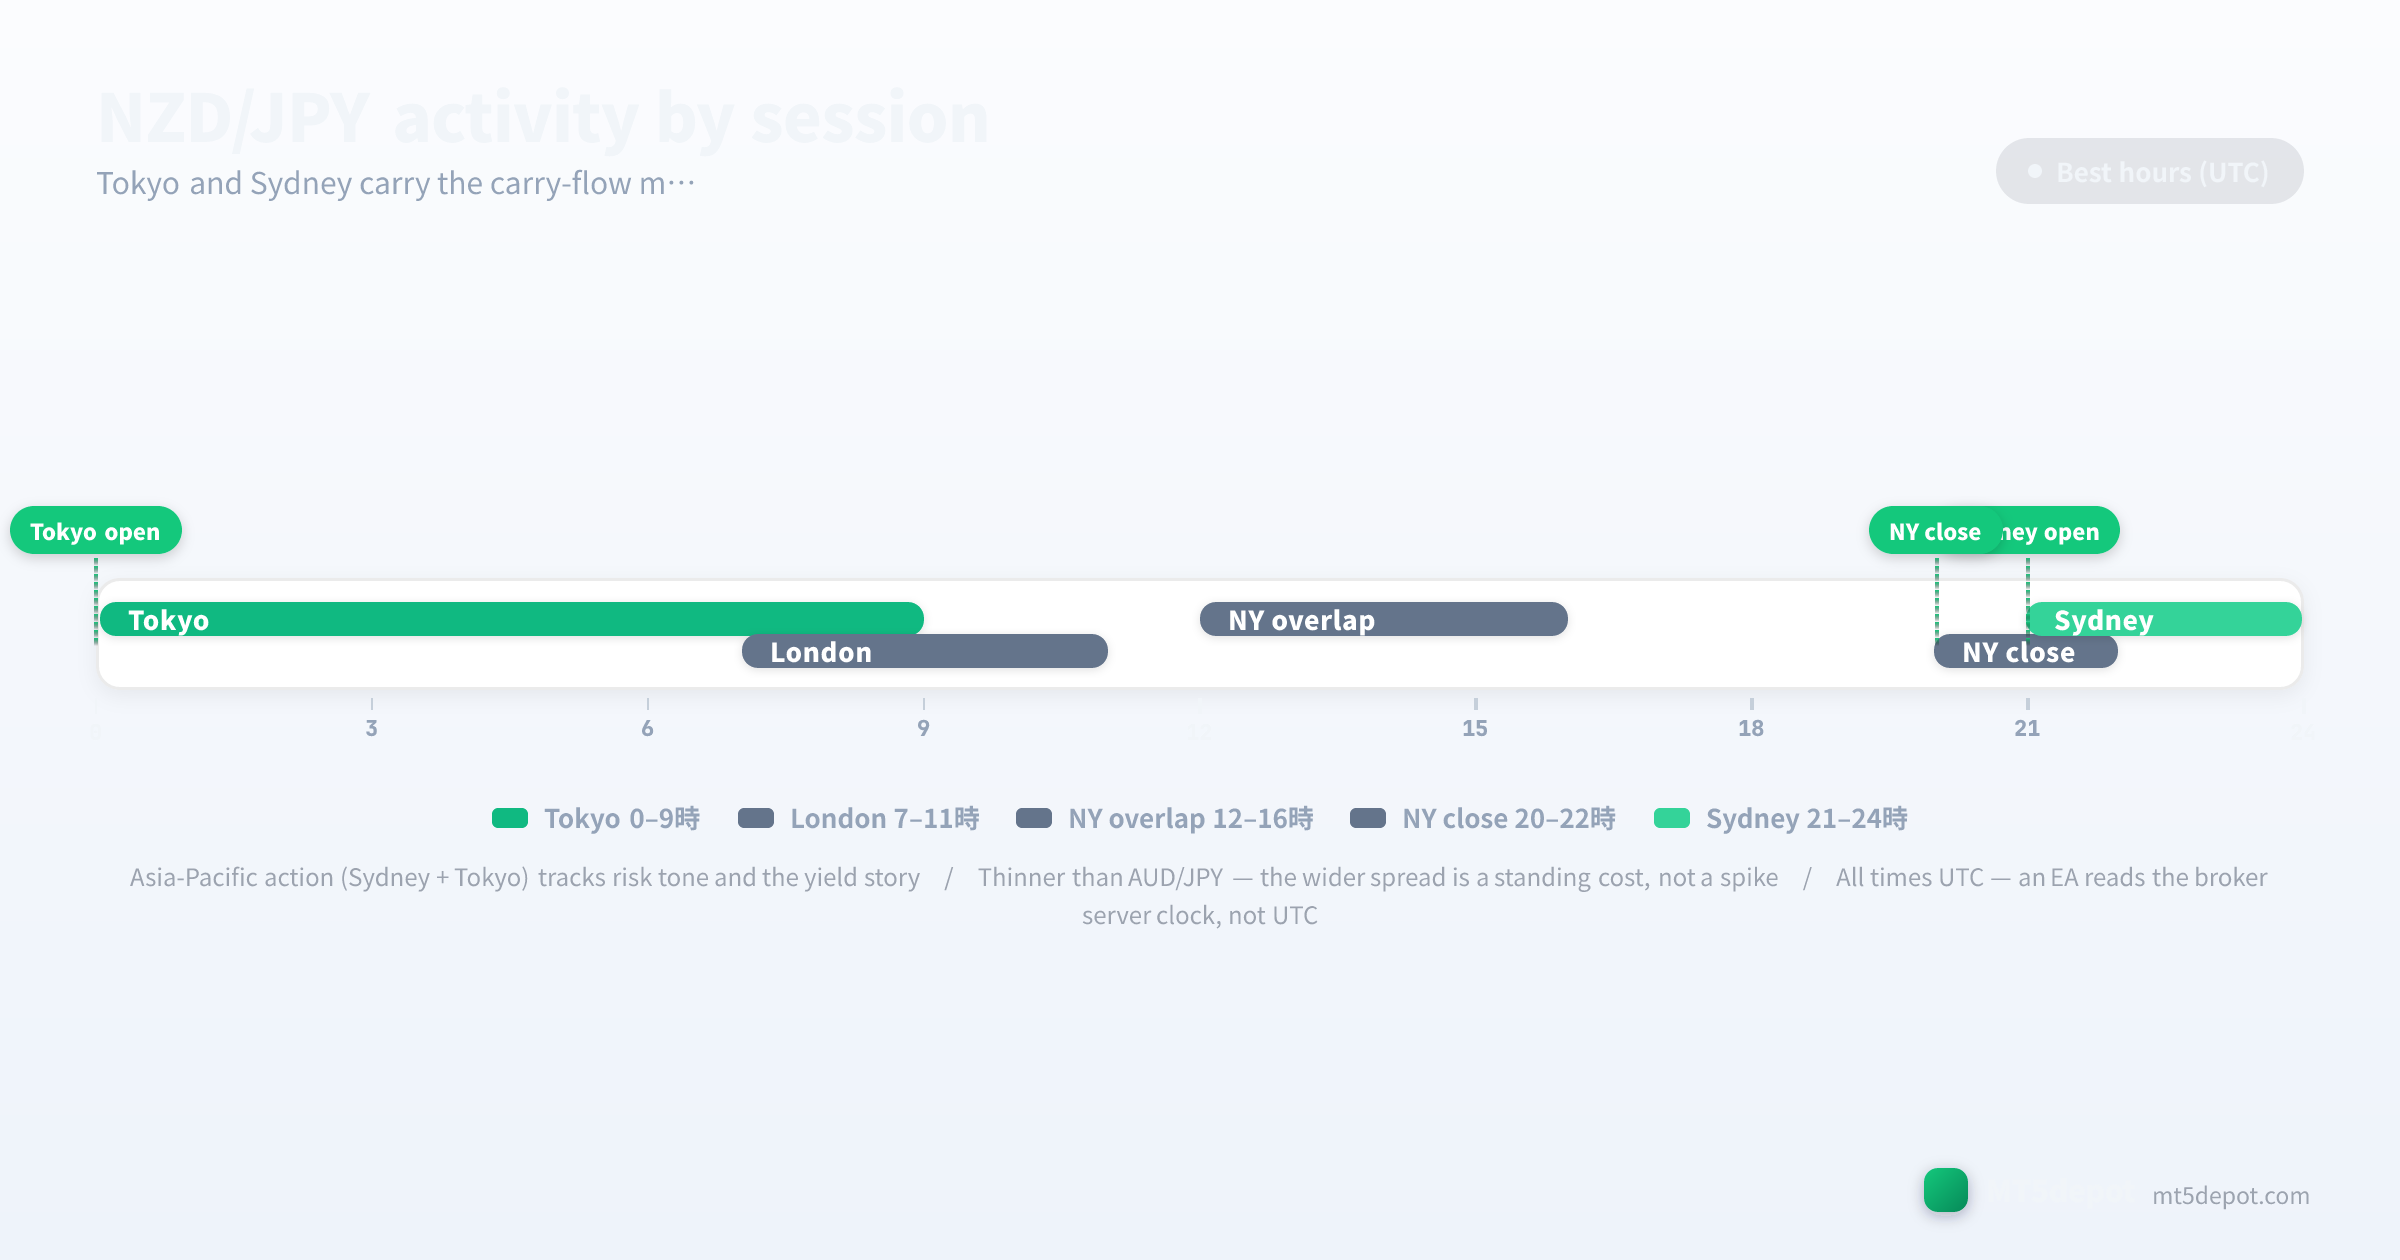
La ventana activa del Kiwi-Yen es el bloque Asia-Pacífico, algo inusual entre los pares para los que se construyen la mayoría de los EAs — su liquidez no sigue a Londres:
- Sesión de Sídney (aproximadamente 21:00–06:00 UTC): el territorio propio del par. El flujo temprano de Asia-Pacífico refleja el tono de riesgo del día y la historia de rendimiento, y aquí aterrizan los datos de Nueva Zelanda y Australia. Aquí es donde tienden a desarrollarse las posiciones de carry y de tendencia sobre el Kiwi.
- Sesión de Tokio (00:00–09:00 UTC): la ventana de liquidez principal. El flujo de cruces con yen es más intenso mientras Tokio está abierto, así que un EA de NZD/JPY normalmente encuentra sus entradas más limpias en el solapamiento Sídney–Tokio.
- Horas de Londres y Nueva York (07:00–21:00 UTC): el par aún se mueve por el sentimiento de riesgo global, pero la liquidez en el cruce específicamente es más fina que en Asia-Pacífico, y este es el momento en que las cascadas risk-off impulsadas por las bolsas tienden a golpear con más fuerza.
- Los bordes fuera de sesión y el fin de semana: las horas de baja liquidez imprimen ruido que atrapa a las entradas de tendencia tardías, y — como el Kiwi-Yen es más fino que el AUD/JPY — los huecos de fin de semana y fuera de horario golpean con más fuerza aquí, abriendo más allá de un stop en lugar de operar a través de él.
En nuestra evaluación editorial, un EA de NZD/JPY que restringe el trading a las horas de Sídney y Tokio a menudo evita el peor whipsaw de horas finas, así que un filtro de sesión se trata mejor como parte de la definición de la estrategia que como un adorno de optimización — una hipótesis que vale la pena probar con tus propios datos. Una regla de reloj gobierna toda la página: cada hora anterior está en UTC, pero un EA lee el reloj del servidor de tu bróker, que normalmente no es UTC, así que un filtro de “00:00” se desplaza silenciosamente cuando mueves el EA entre brókers en distintas zonas horarias de servidor. Verifícalo una vez, en el Market Watch de MT5, y cada límite de sesión encajará.
Spreads, costes y ejecución
El NZD/JPY es más caro de operar que sus propios primos major porque es un cruce más fino. Las cifras siguientes son rangos de referencia editoriales recopilados de las condiciones estándar y raw publicadas por los brókers (actualizadas en julio de 2026), no números medidos bróker por bróker — nuestro muestreo de spread en vivo cubre actualmente un puñado de símbolos de referencia, así que confirma el spread en vivo en tu propia cuenta antes de dimensionar una estrategia:
| Tipo de cuenta | Spread típico NZD/JPY | Comisión | A quién le conviene |
|---|---|---|---|
| Estándar | 2,0 – 3,2 pips | ninguna | carry / swing / EAs de tendencia de baja frecuencia |
| Raw / ECN | ≈0,7 – 1,4 pips | $3 – 7 / lote | EAs de tendencia que aún quieren un coste total más bajo |
Dos reglas de coste específicas de este cruce:
- El spread más amplio es un impuesto permanente, no un pico. En un par más líquido, mayormente pagas el spread más amplio solo alrededor de las noticias; en el Kiwi-Yen el ancho extra está presente en cada ejecución porque el par es fino, así que se compone contra cualquier estrategia que apunte a movimientos pequeños. Esa es la razón estructural por la que el scalping está fuera de la mesa aquí y las posiciones de carry y tendencia están sobre ella — el periodo de mantenimiento tiene que ser lo bastante largo para que el movimiento eclipse el spread.
- La comisión es una propiedad de la cuenta, no del par. La misma comisión raw de $3–7/lote se aplica tanto si operas un major como este cruce; lo que cambia es el spread encima. Una estrategia validada con un coste total ajustado y luego desplegada en una cuenta estándar en vivo a 3 pips está ejecutando una estrategia distinta de la que probaste.
Riesgos que probar antes de operar en real
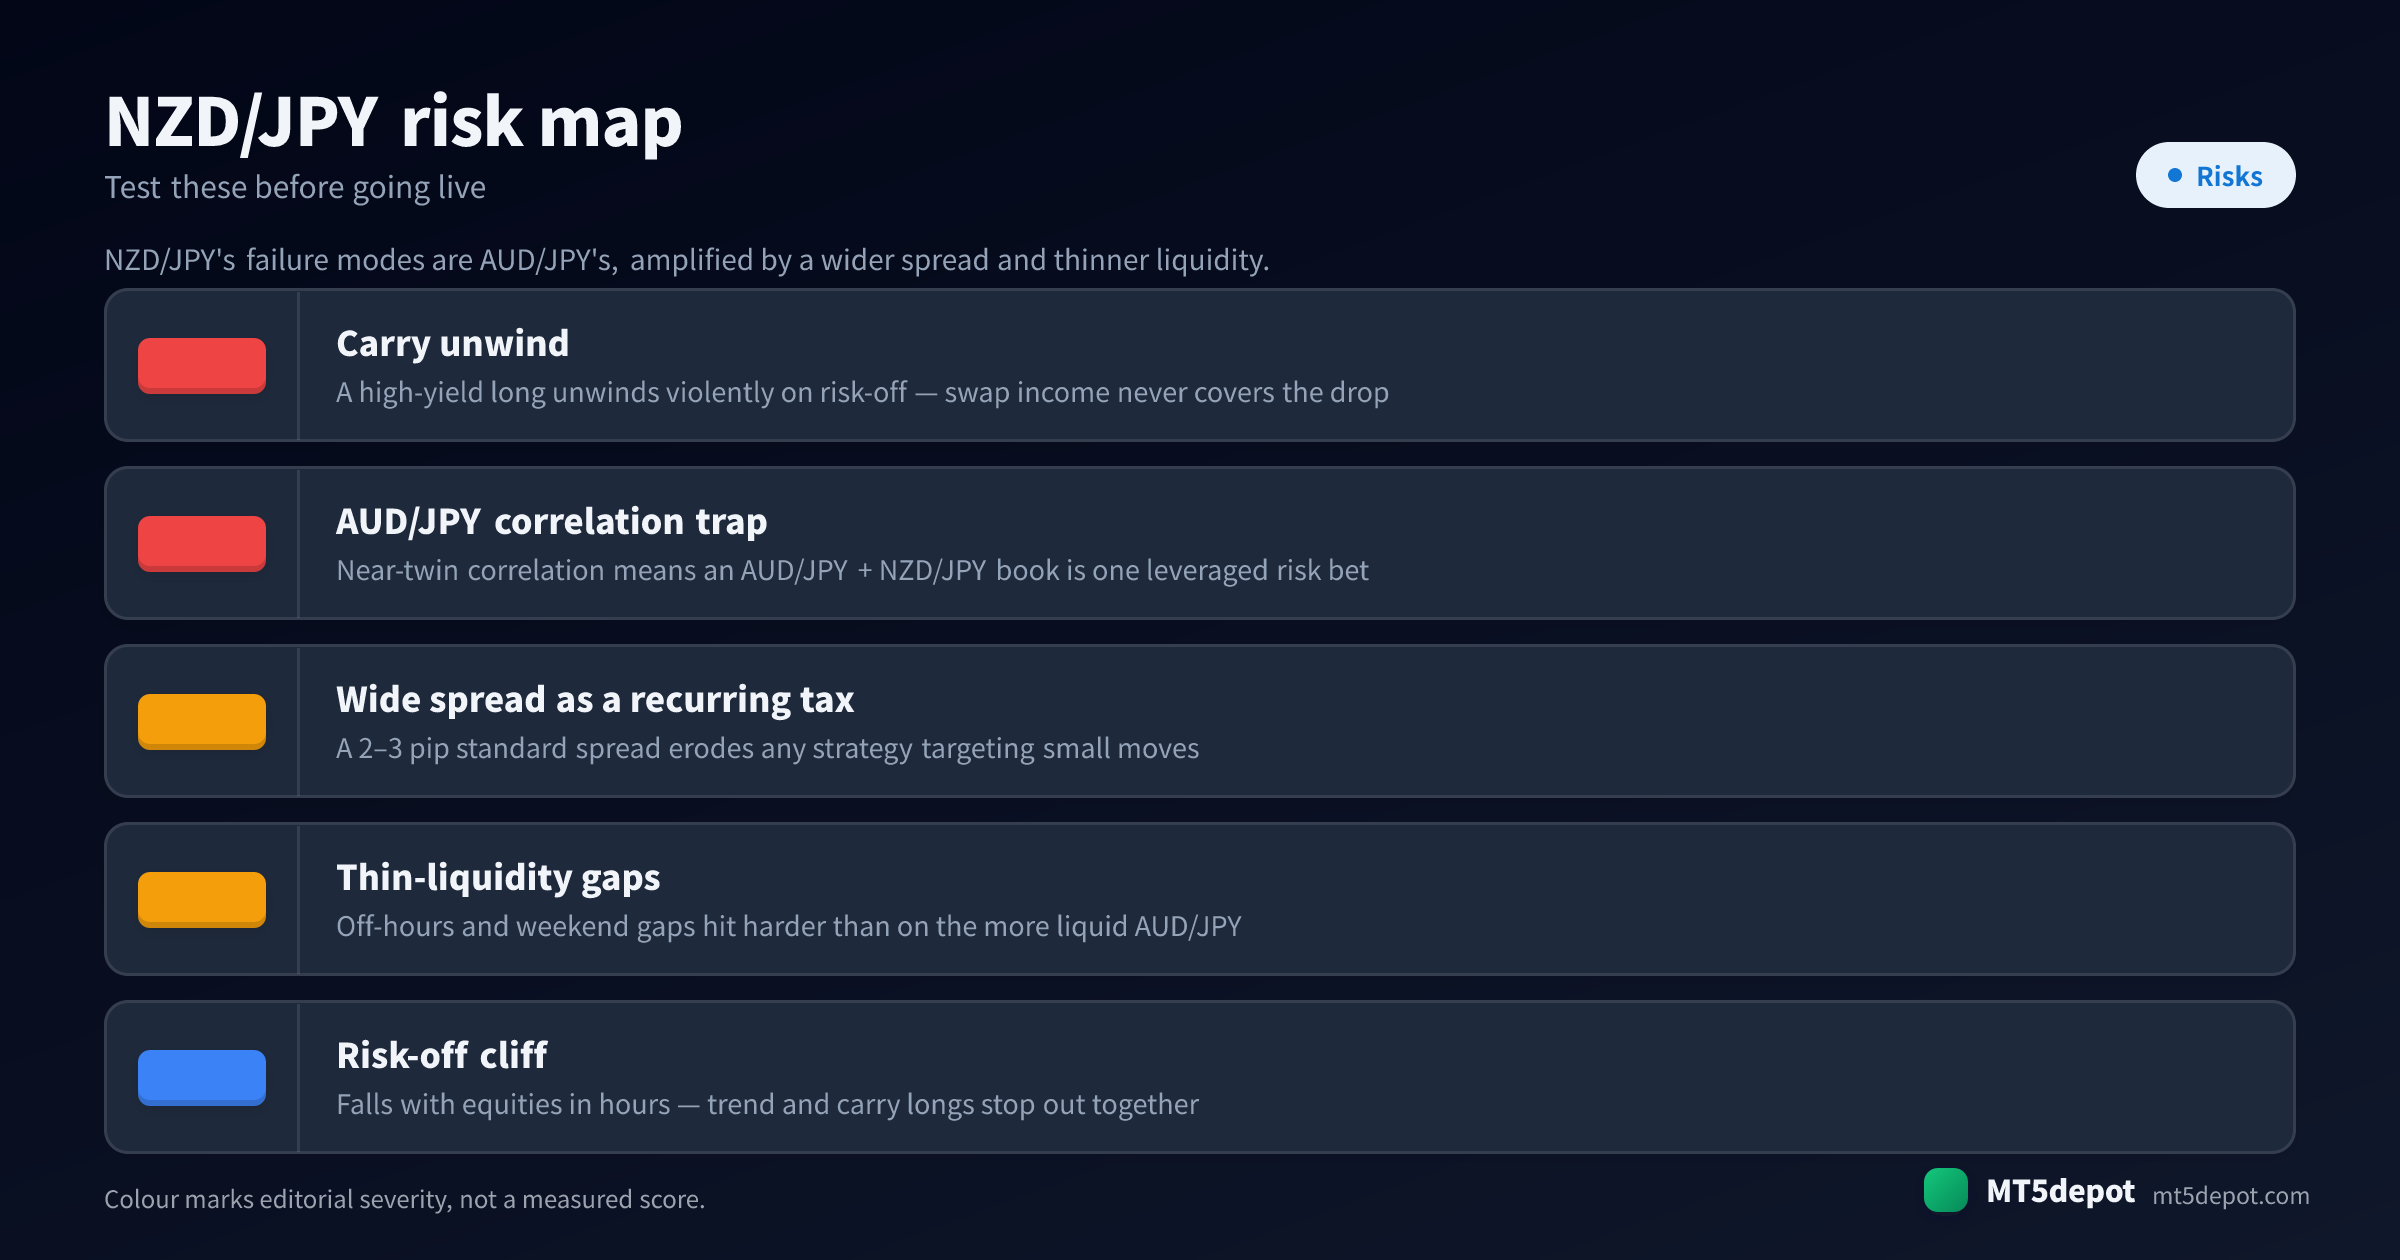
Los modos de fallo del Kiwi-Yen son los del AUD/JPY, amplificados por un spread más amplio y una liquidez más fina — lo bastante específicos como para que una lista genérica de riesgos los pase por alto:
- El desmonte del carry se come el carry. Una posición larga de alto rendimiento parece gratis mientras el tono de riesgo aguanta, y luego se desmonta violentamente cuando el sentimiento cambia, y los ingresos por swap que cobraste nunca cubren la caída. El cambio más importante es dimensionar la posición para ese desmonte en lugar de para la calma — un plan de stop afinado al rango tranquilo es el plan equivocado para la semana que importa.
- La correlación con el AUD/JPY es apalancamiento oculto. NZD/JPY y AUD/JPY son casi gemelos, así que un EA en cada uno es una apuesta apalancada sobre el sentimiento de riesgo disfrazada de una cartera de dos posiciones. La correlación duplica tu exposición sin aparecer en ninguna parte de la configuración de riesgo de ningún EA — nunca ejecutes los dos lado a lado y lo llames diversificación.
- El spread es un impuesto recurrente sobre toda la estrategia. Un spread estándar de 2–3 pips erosiona todo lo que apunte a movimientos pequeños, así que una estrategia que hizo un buen backtest en un major puede desangrarse hasta morir con la misma lógica aquí. Prueba al spread real, no al predeterminado de la plataforma.
- Los huecos de baja liquidez golpean con más fuerza que en el AUD/JPY. Como el cruce se negocia menos, los huecos fuera de horario y de fin de semana abren más allá de tus niveles que en el Aussie-Yen, más líquido, así que un stop puede ejecutarse mucho más allá de donde se colocó. Modela el riesgo de hueco explícitamente en lugar de asumir que un stop es un suelo firme.
- El precipicio risk-off detiene juntas las posiciones largas de tendencia y de carry. Cuando el par cae con las bolsas en cuestión de horas, una posición larga de tendencia y una posición larga de carry son la misma operación tomando la misma pérdida al mismo tiempo — la volatilidad que montabas al alza es la volatilidad que cierra ambas carteras a la vez.
Cómo probar un EA de NZD/JPY
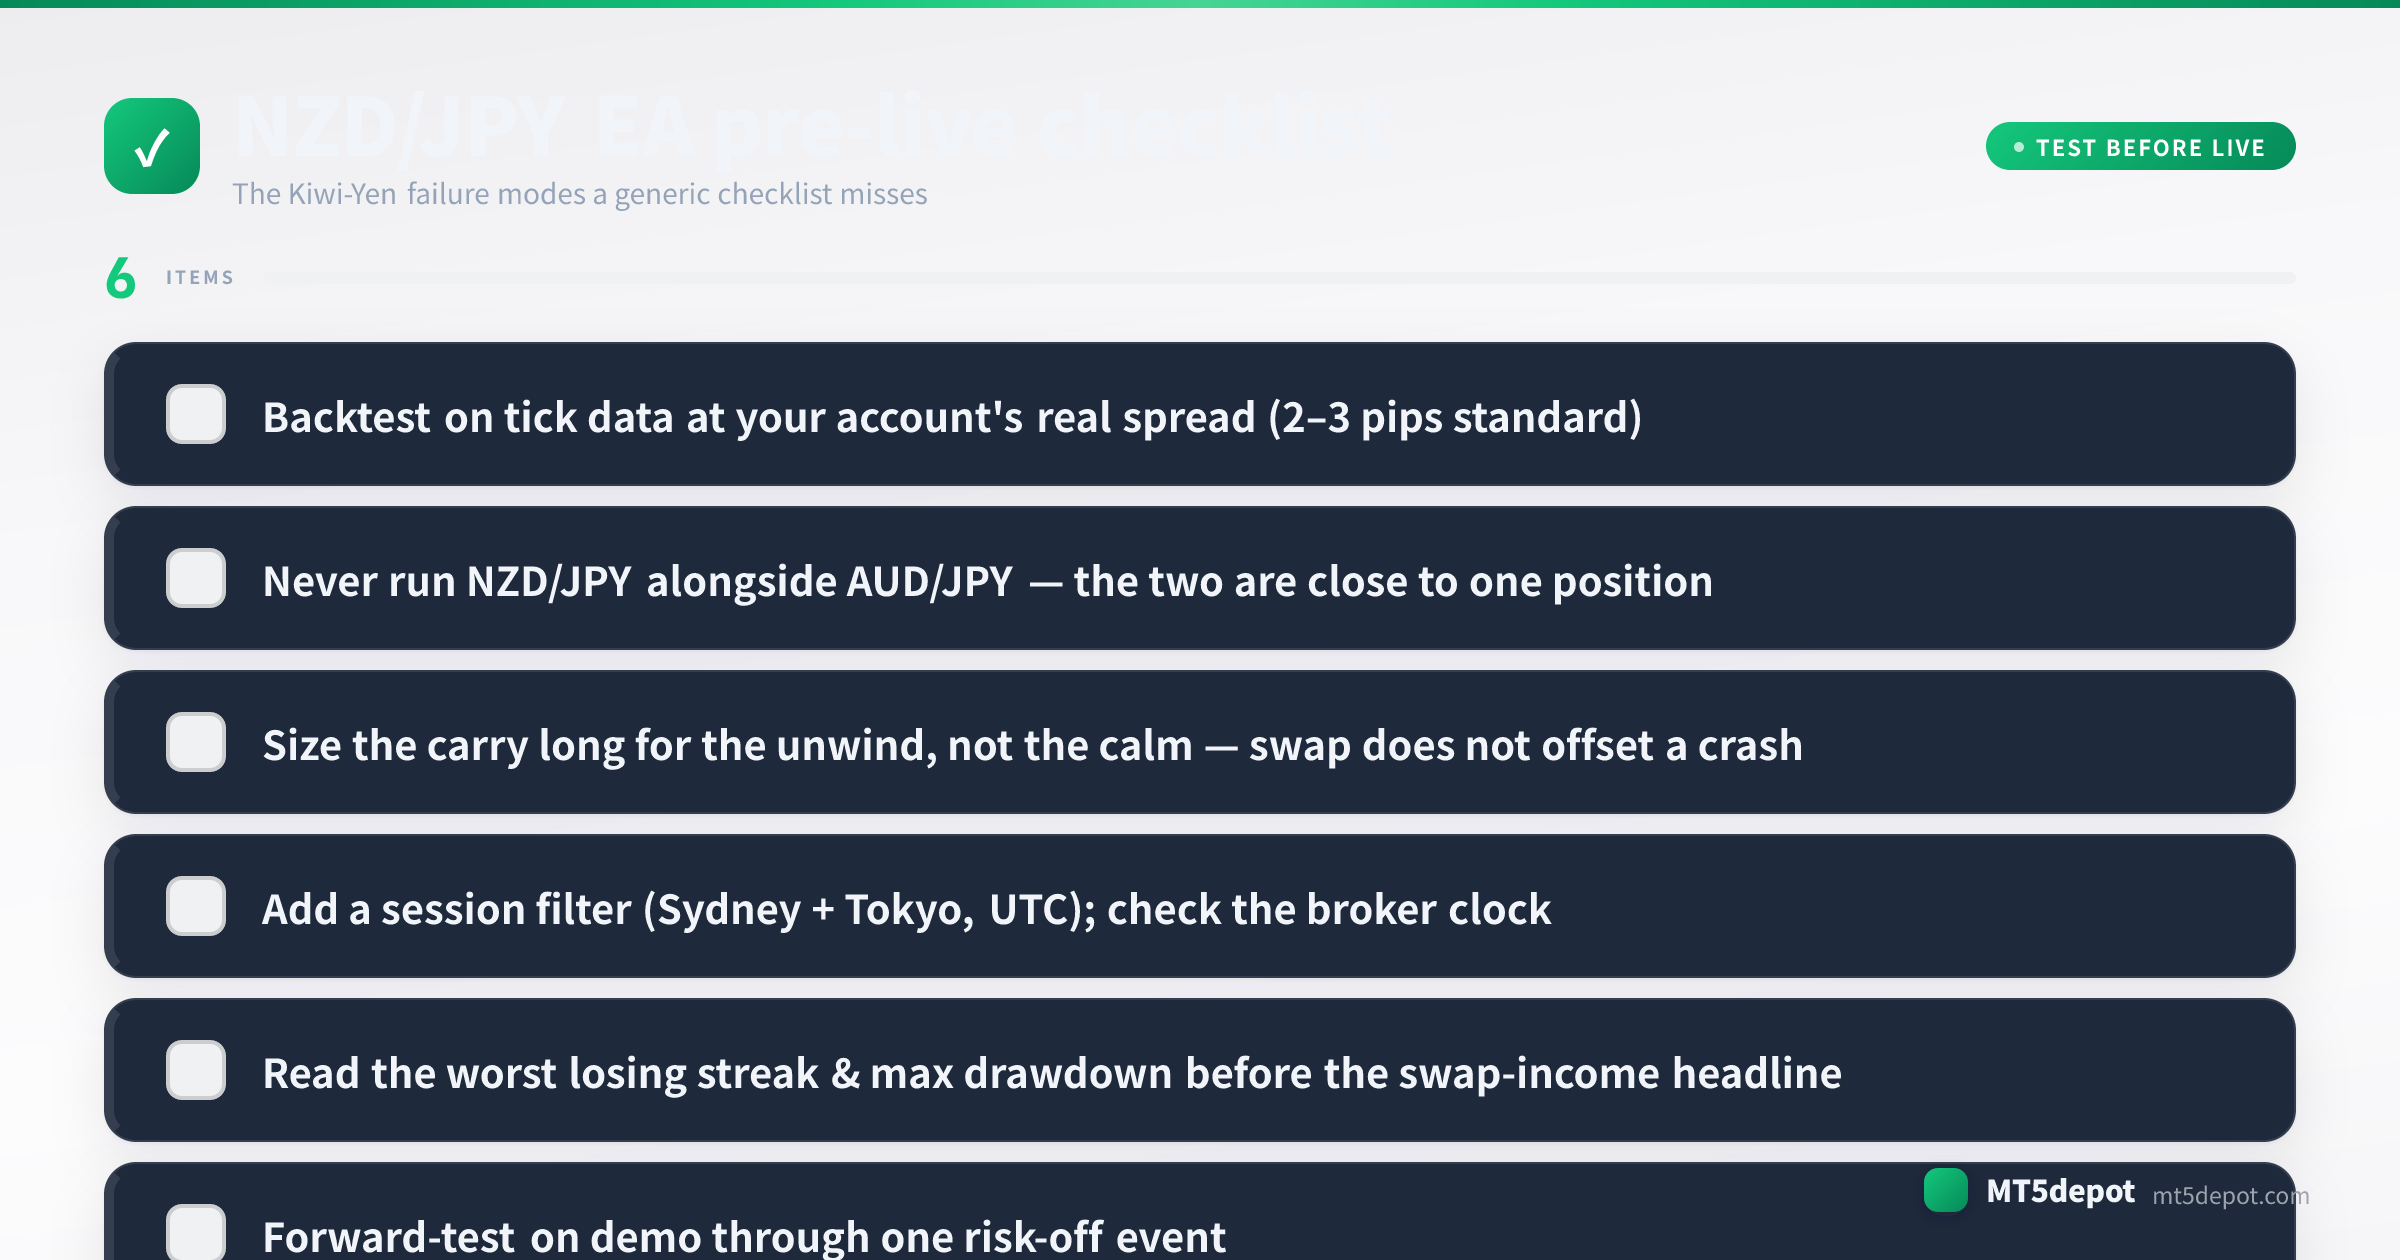
En el Kiwi-Yen, la prueba es todo el edge. Exige a cualquier cosa que construyas el listón que fija la metodología del sitio:
- Haz backtest con datos tick al spread real de tu cuenta. Usa un modelo de cada tick con el spread estándar o raw que realmente vas a operar (2–3 pips en una cuenta estándar), no el predeterminado de la plataforma. En un cruce de spread amplio, aquí es donde la brecha entre típico y medido de arriba se convierte en dinero real — un EA de carry validado a un spread que nunca verá es una ficción.
- Lee la peor racha de pérdidas, no el titular de los ingresos por swap. El crédito de swap diario hace que la curva de equity sea más plana y más bonita de lo que justifica el riesgo; el número que importa es el drawdown máximo a través de un desmonte risk-off. Presupuesta el capital y la paciencia para la peor racha antes de financiarla.
- Haz forward-test en demo a través de un evento risk-off. El riesgo definitorio del Kiwi-Yen solo aparece cuando el sentimiento cambia, así que una ventana de demo que abarca solo un tramo tranquilo y risk-on no ha probado lo que decide el par. Incluye deliberadamente un periodo de estrés de mercado, o como mínimo un catalizador del RBNZ o del BoJ.
- Confirma el reloj del servidor antes de la primera operación en real. Vuelve a comprobar la hora del Market Watch de MT5 contra las horas UTC de Sídney–Tokio de arriba, y vuelve a comprobarla de nuevo tras cualquier migración de bróker — un paso fácil de saltarse y caro de fallar en un par de Asia-Pacífico.
Cada número de backtest que esto produce es una medición histórica, no un pronóstico — dilo así en tus propias notas, y dimensiona para el drawdown que mediste en lugar del swap que esperas embolsar.
EAs de NZD/JPY y plantillas del Builder
No hemos publicado un backtest propio de NZD/JPY, y el resultado de un major más tranquilo no se traslada a un cruce de carry cuya semana decisiva es el desmonte risk-off. La ruta honesta hacia un EA de Kiwi-Yen es construir y verificar uno:
- El Builder (ábrelo aquí) acepta el NZD/JPY en sus plantillas de tendencia y multi-símbolo, así que el EA que despliegas está construido sobre tus propios números — el CTA de abajo cubre exactamente lo que produce.
- Referencia de par relacionado. El AUD/JPY es el casi gemelo más líquido del Kiwi-Yen, así que un diseño de carry y tendencia que no sobrevive a los desmontes del AUD/JPY tampoco sobrevivirá aquí. Aun así, aprobar en AUD/JPY no es prueba para el NZD/JPY: el cruce más fino paga un spread más amplio en cada ejecución.
- Los conceptos canónicos. Si algún término de arriba te resulta desconocido, las entradas de swap, volatilidad y ATR definen la mecánica de la que depende un EA de carry y tendencia de NZD/JPY, y la especificación de contrato de tu propia cuenta te permite comparar las condiciones de spread y swap que deciden si el carry vale la pena mantenerlo.

