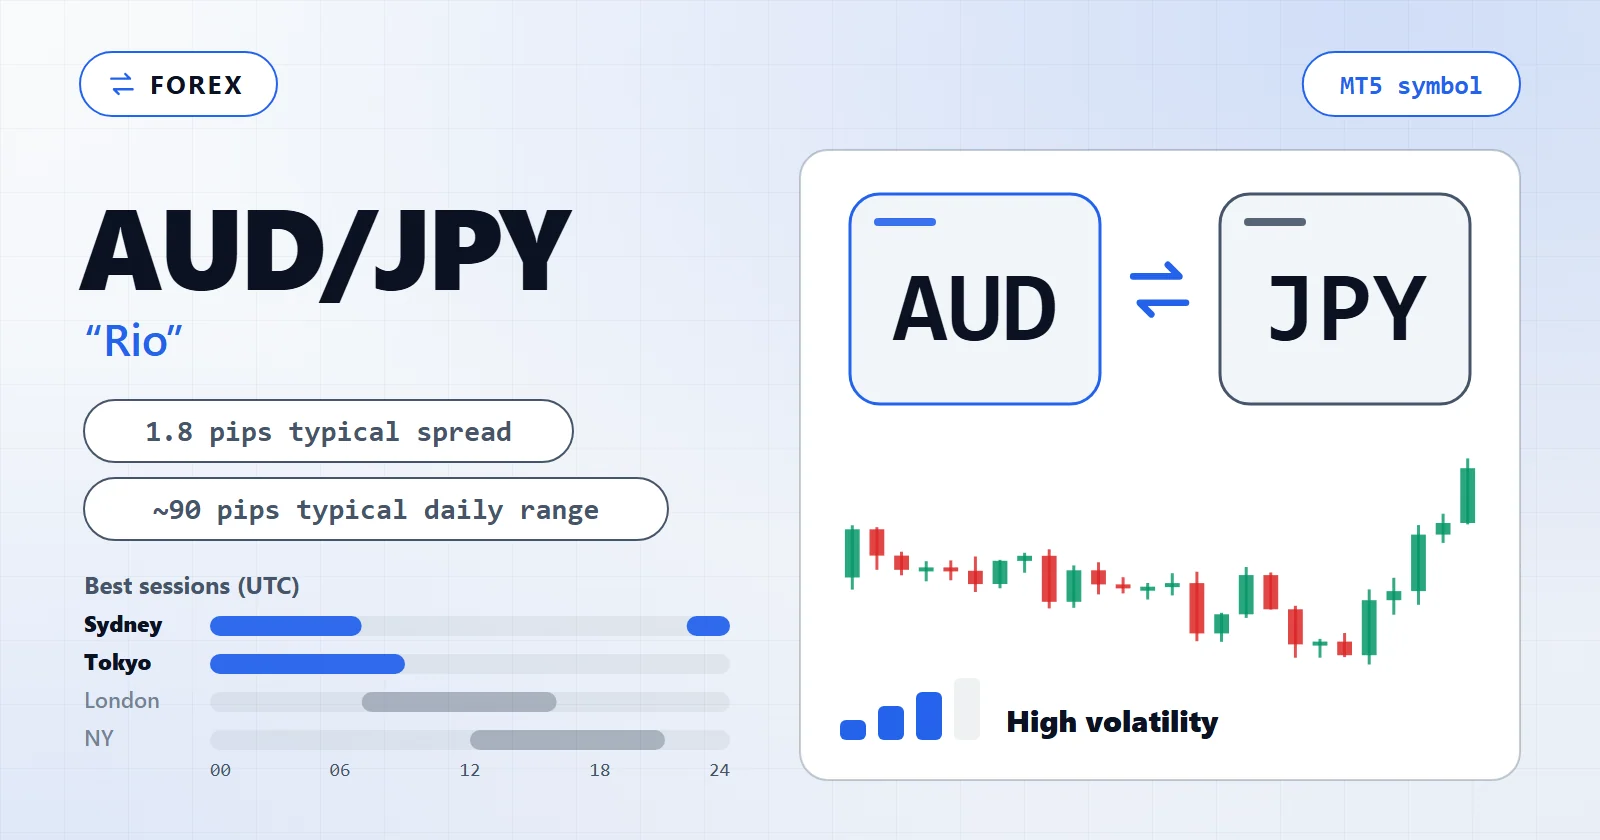
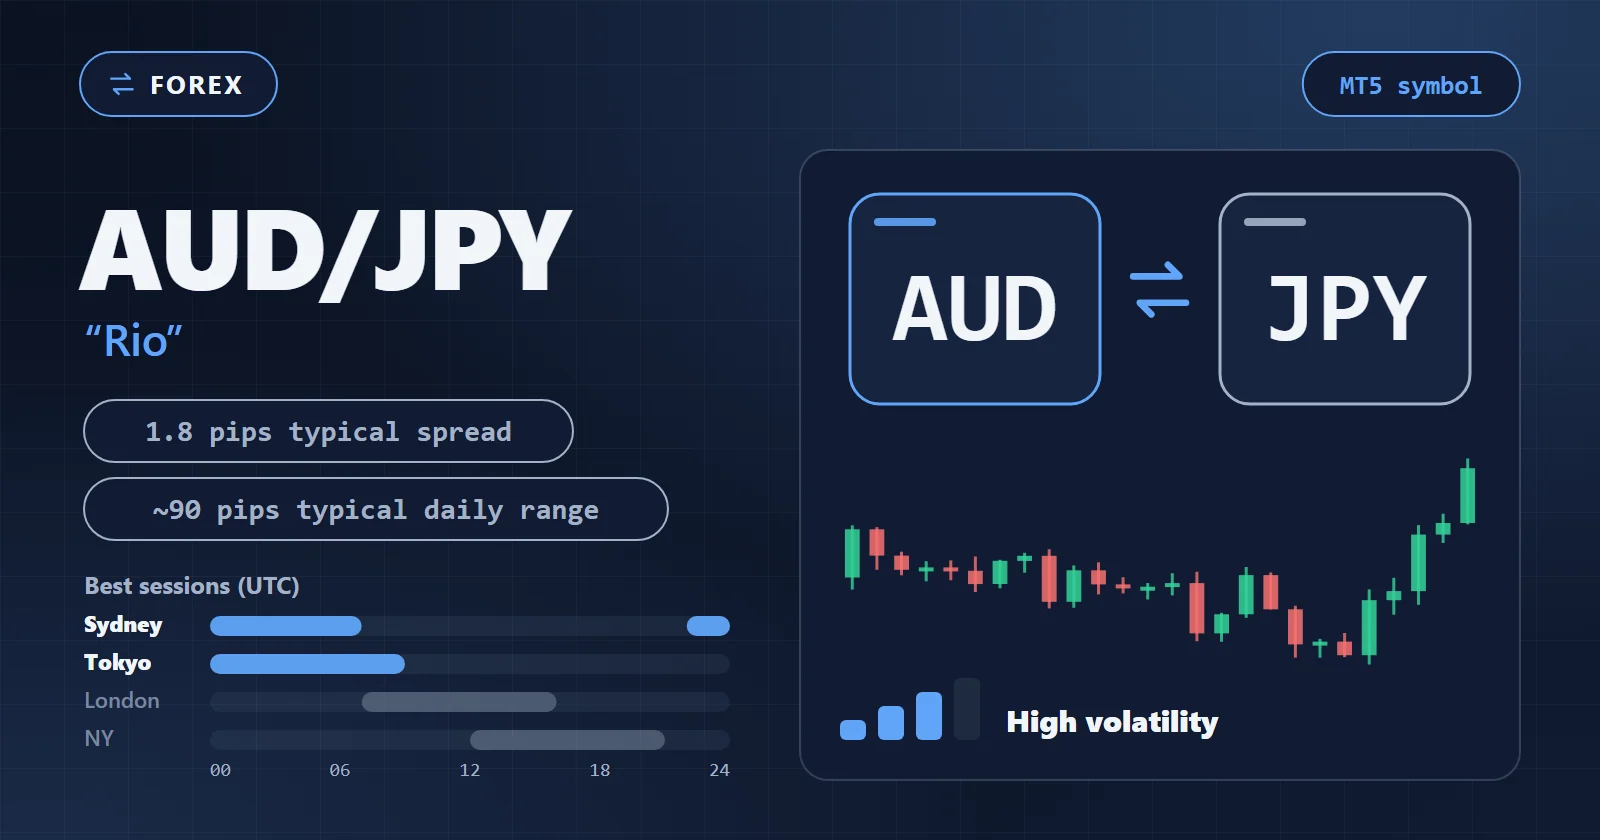
El AUD/JPY — los traders lo llaman “Rio” — es el indicador risk-on/risk-off más puro del mercado: un cruce de carry que sigue tan de cerca a la renta variable global que a menudo opera como una posición apalancada del S&P con una etiqueta de par de divisas. Ese único hecho lo decide todo para una estrategia automatizada. La primera pregunta no es qué indicador atornillar, sino si tu sistema quiere estar largo en el apetito por el riesgo global con apalancamiento, o si simplemente tolera ser arrastrado por él — porque en Rio, un EA que ignora la cinta bursátil está operando media imagen, lo sepa o no.
Esta página cubre lo que el AUD/JPY le da a una estrategia automatizada que un major simple no ofrece, las sesiones Asia-Pacífico que dan forma a sus resultados, cuánto cuesta, los modos de fallo que atrapan a los sistemas portados desde pares más tranquilos, y cómo construir y probar tu propio EA de AUD/JPY.
Cómo se comporta el AUD/JPY: Qué le da Rio a un EA
El AUD/JPY, apodado “Rio”, empareja una divisa de alto rendimiento vinculada a materias primas contra el clásico yen refugio, y esa combinación le da un carácter que ningún major simple comparte. Para un EA, ese carácter se reduce a tres propiedades:
- Es primero un instrumento de sentimiento de riesgo y, en segundo lugar, un par de divisas. El AUD/JPY se mueve con los futuros de renta variable global — cuando el S&P sube, el cruce trepa; cuando la renta variable se desploma, se compra el yen y el cruce cae. Es una característica estructural ampliamente documentada, citada aquí como comportamiento típico y no como una medición en vivo, y significa que un calendario de forex tranquilo no es un AUD/JPY tranquilo: un shock bursátil sin ningún catalizador de forex puede ser aun así el mayor movimiento de la semana de tu EA.
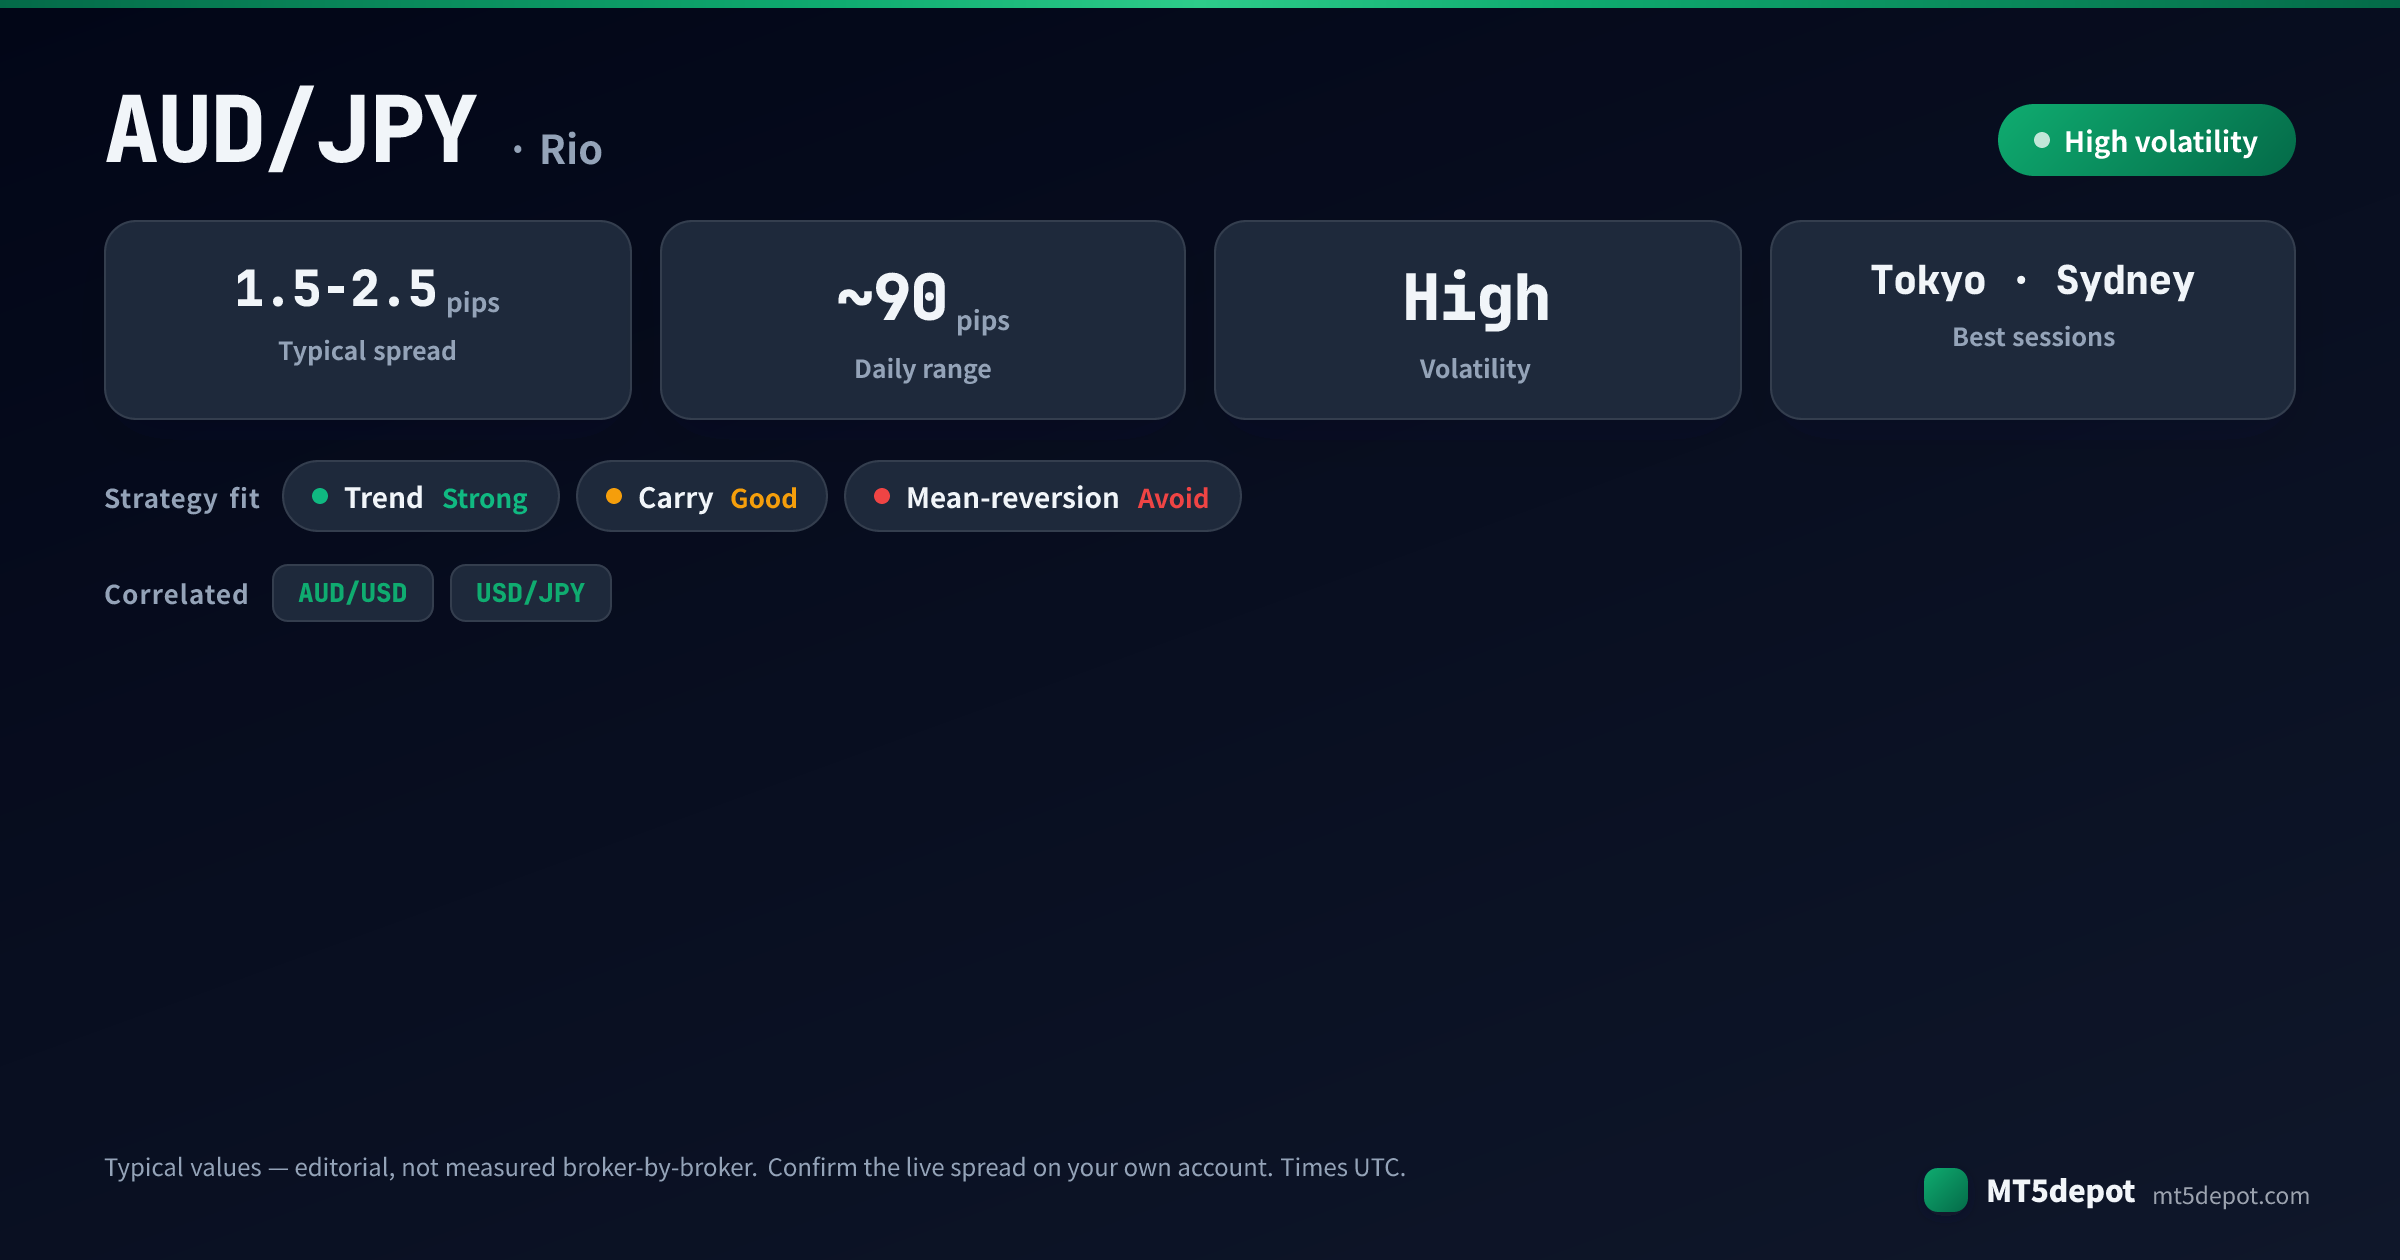
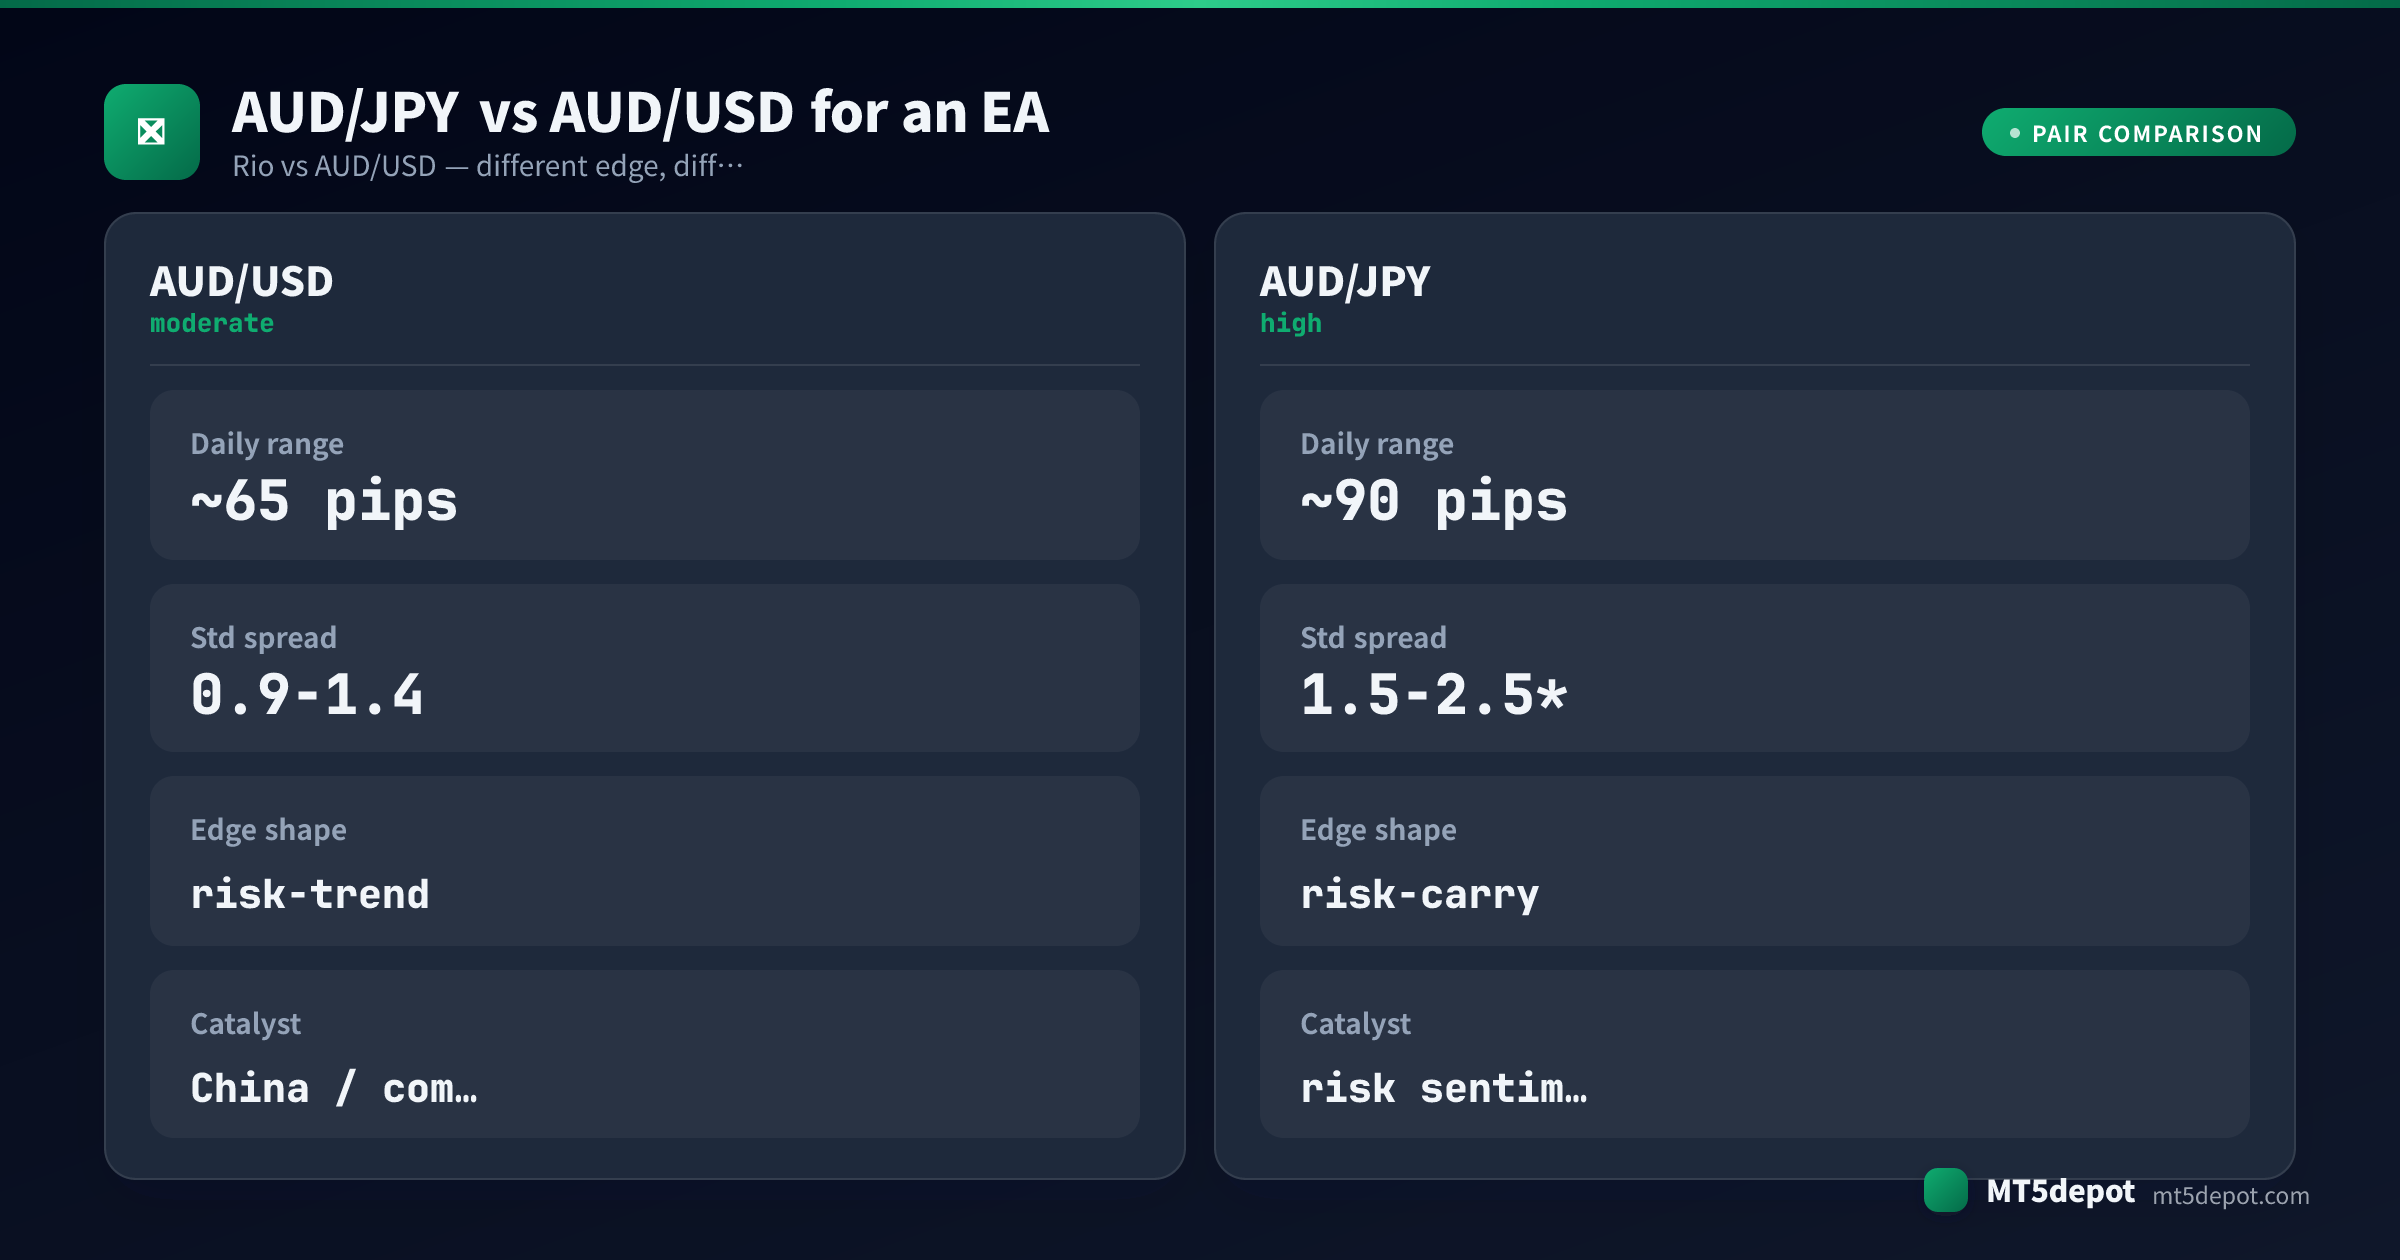
- Un rango vivo en Asia-Pacífico. A diferencia de los majors que se calman de noche, la acción más genuina de Rio llega en las horas de Sídney y Tokio, impulsada por los datos australianos y el tono de riesgo asiático. Nuestro rango diario típico publicado está cerca de 90 pips — etiquetado como típico, no medido bróker por bróker — lo que da a los sistemas de tendencia y ruptura espacio para trabajar mientras la multitud de Londres aún duerme.
- Catalizadores gemelos de bancos centrales. El par lleva dos autoridades fijadoras de tipos, el RBA en la base y el BoJ en la cotización. Cuando los eventos del RBA y del BoJ caen cerca uno del otro, amplifican el rango en lugar de cancelarse, así que Rio puede registrar una sesión desmesurada sin un único titular obvio detrás.
La trampa para las estrategias automatizadas es el carry. Un largo con swap positivo en AUD/JPY parece dinero gratis en un backtest de un régimen calmado — la curva de capital deriva hacia arriba sin nada más que el diferencial de tipos — hasta justo el momento en que llega el giro del riesgo y desmonta la posición más rápido de lo que cualquier plan de stop fijo fue construido para manejar. Rio te paga una pequeña prima estable por mantener el riesgo que todos los demás están felices de soltar, y luego cobra de vuelta toda la prima en una sola sesión. Un backtest que nunca abarca un shock del mercado bursátil no ha probado lo único que define este par.
¿Qué estrategias de EA se adaptan al AUD/JPY?
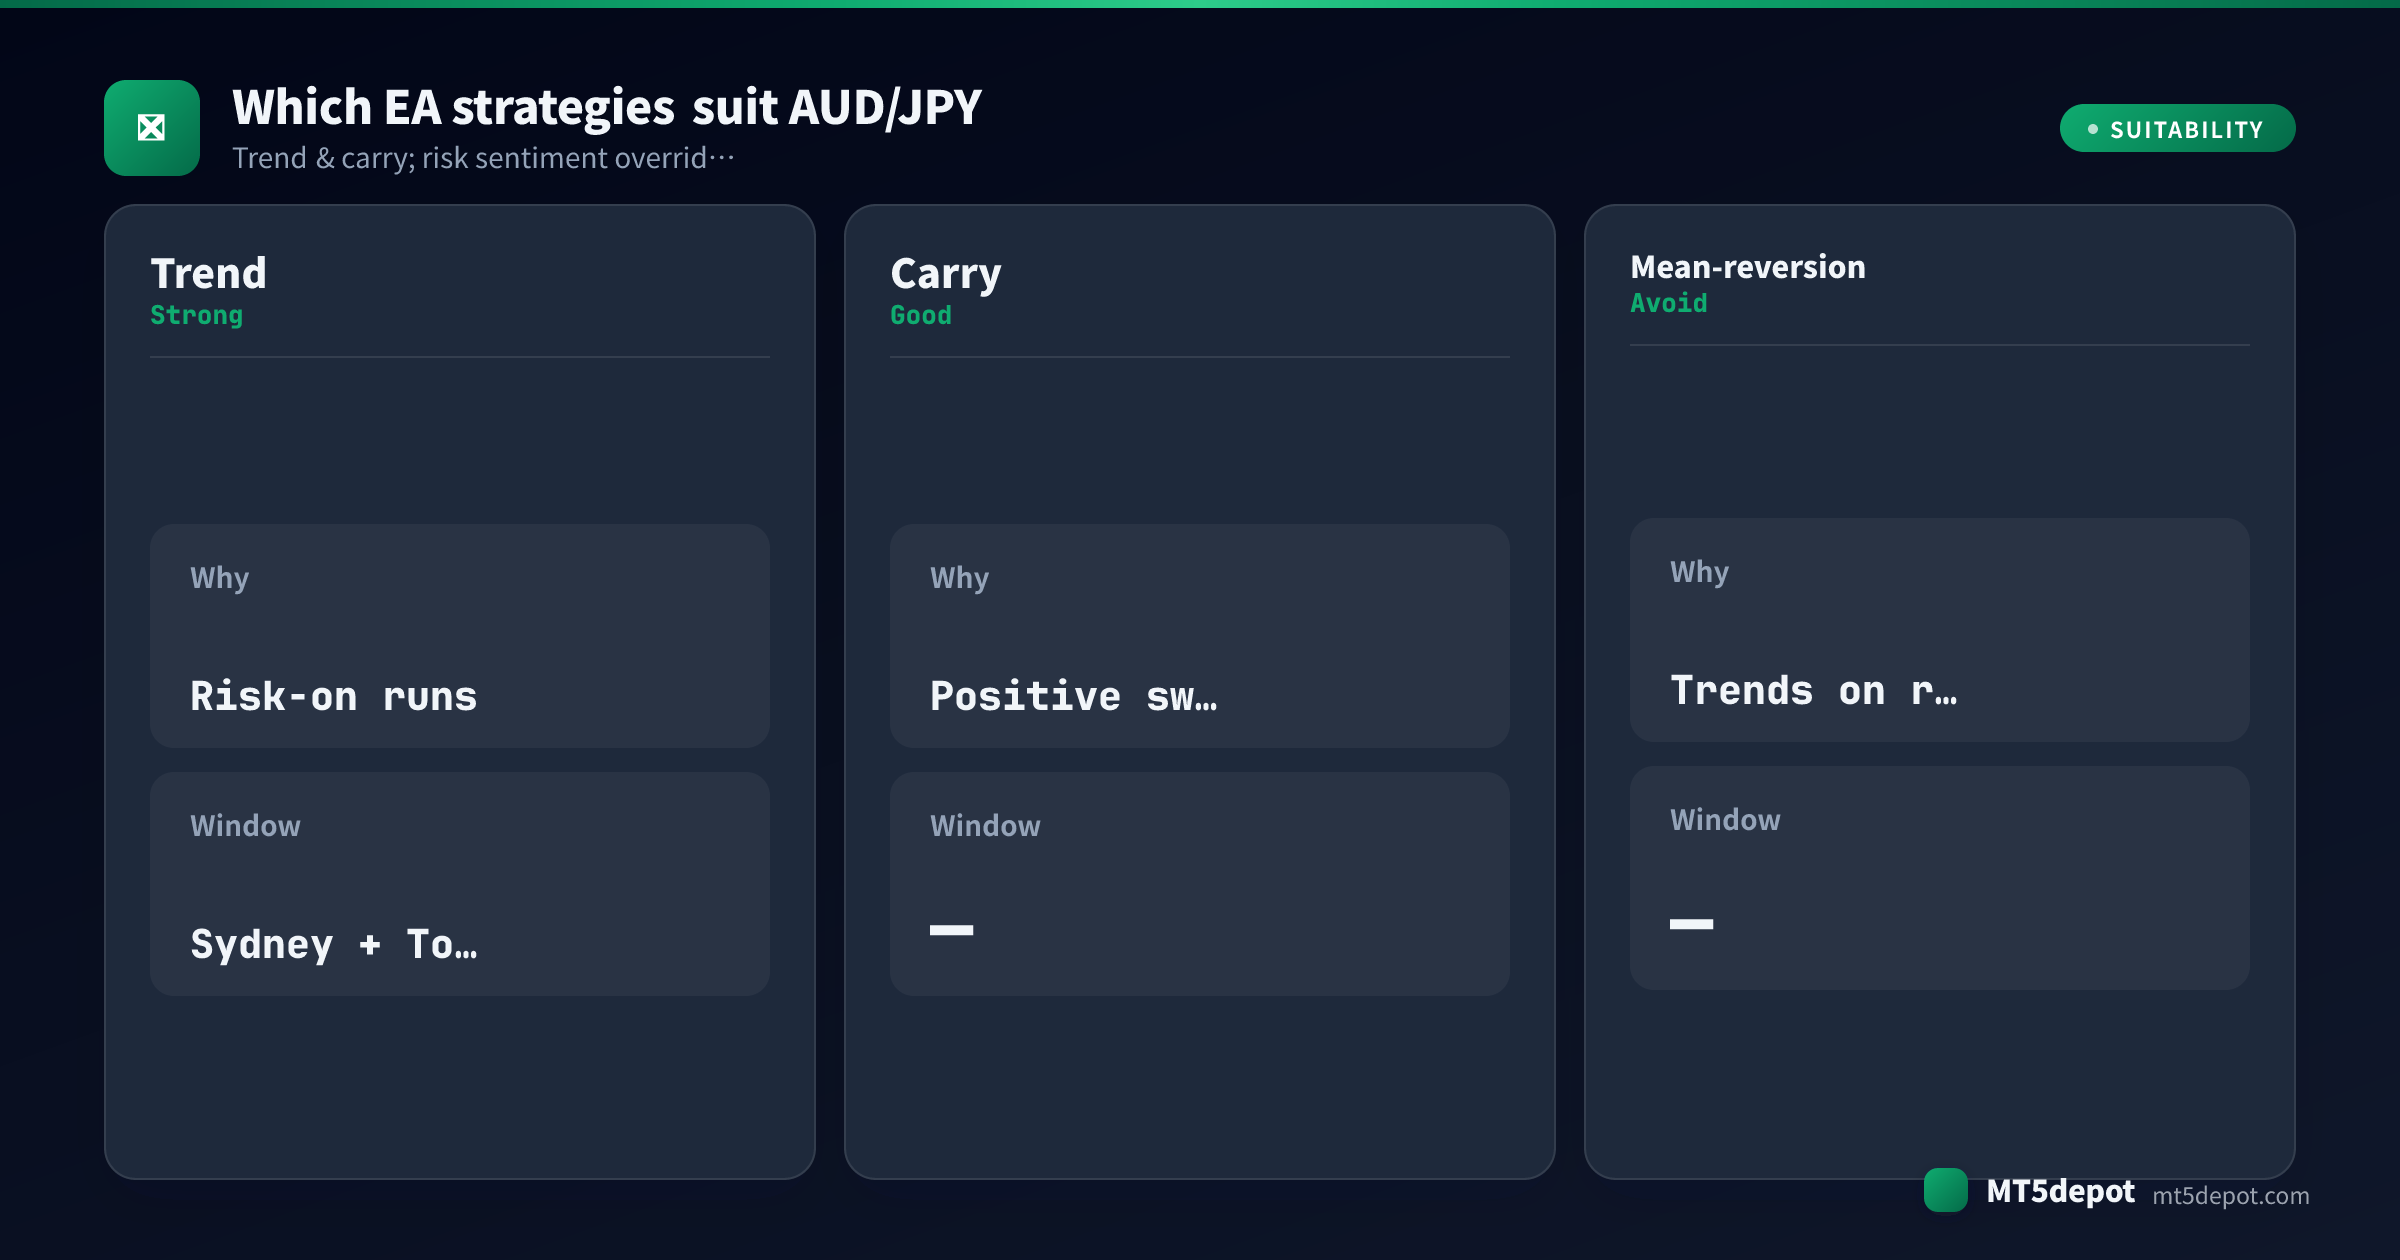
El perfil del par enumera tendencia y ruptura como adecuadas, pero la adecuación no es prueba. En nuestra evaluación editorial, la estrategia tiene que ganarse su sitio mediante mecánicas que respeten el carácter impulsado por el riesgo de Rio, no mediante el indicador de la caja — y una forma popular aquí es una trampa disfrazada de ventaja. Lo que el carácter del par respalda:
| Estrategia | Ajuste en AUD/JPY | Por qué |
|---|---|---|
| Seguimiento de tendencia | Fuerte | Las carreras risk-on producen movimientos direccionales sostenidos, y la ventana viva de Sídney más Tokio le da a un EA de tendencia una expansión limpia que aprovechar mientras los majors están planos. |
| Carry (largo con swap positivo) | Bueno, con una salvedad | El largo gana un swap positivo la mayoría de las noches, lo que favorece a los sistemas lentos. Trata el carry como un bono sobre una operación que tomarías de todos modos — nunca como la razón para mantener, porque el desmontaje es todo el riesgo. |
| Ruptura (órdenes pendientes) | Viable | El rango de la sesión asiática da un nivel objetivo, y las entradas con orden pendiente en el borde son menos sensibles al spread que las ejecuciones a mercado — lo que importa en un cruce de spread más amplio. |
| Reversión a la media | Evitar | Rio marca tendencia según el sentimiento de riesgo; desvanecer una carrera risk-on o un precipicio risk-off significa vender dentro de un movimiento impulsado por todo el complejo bursátil, no por un oscilador estirado. |
La tendencia y el carry disciplinado son las formas que convierten el carácter de Rio en un activo; la reversión a la media tiene que luchar contra la misma fuerza que mueve el par. La ruta práctica es construir una de estas formas tú mismo — el Builder incluye plantillas que aceptan AUD/JPY y expone cada parámetro — y luego probarlo (más abajo) antes de confiar en una sola cifra.
Mejores horas de trading para EAs de AUD/JPY
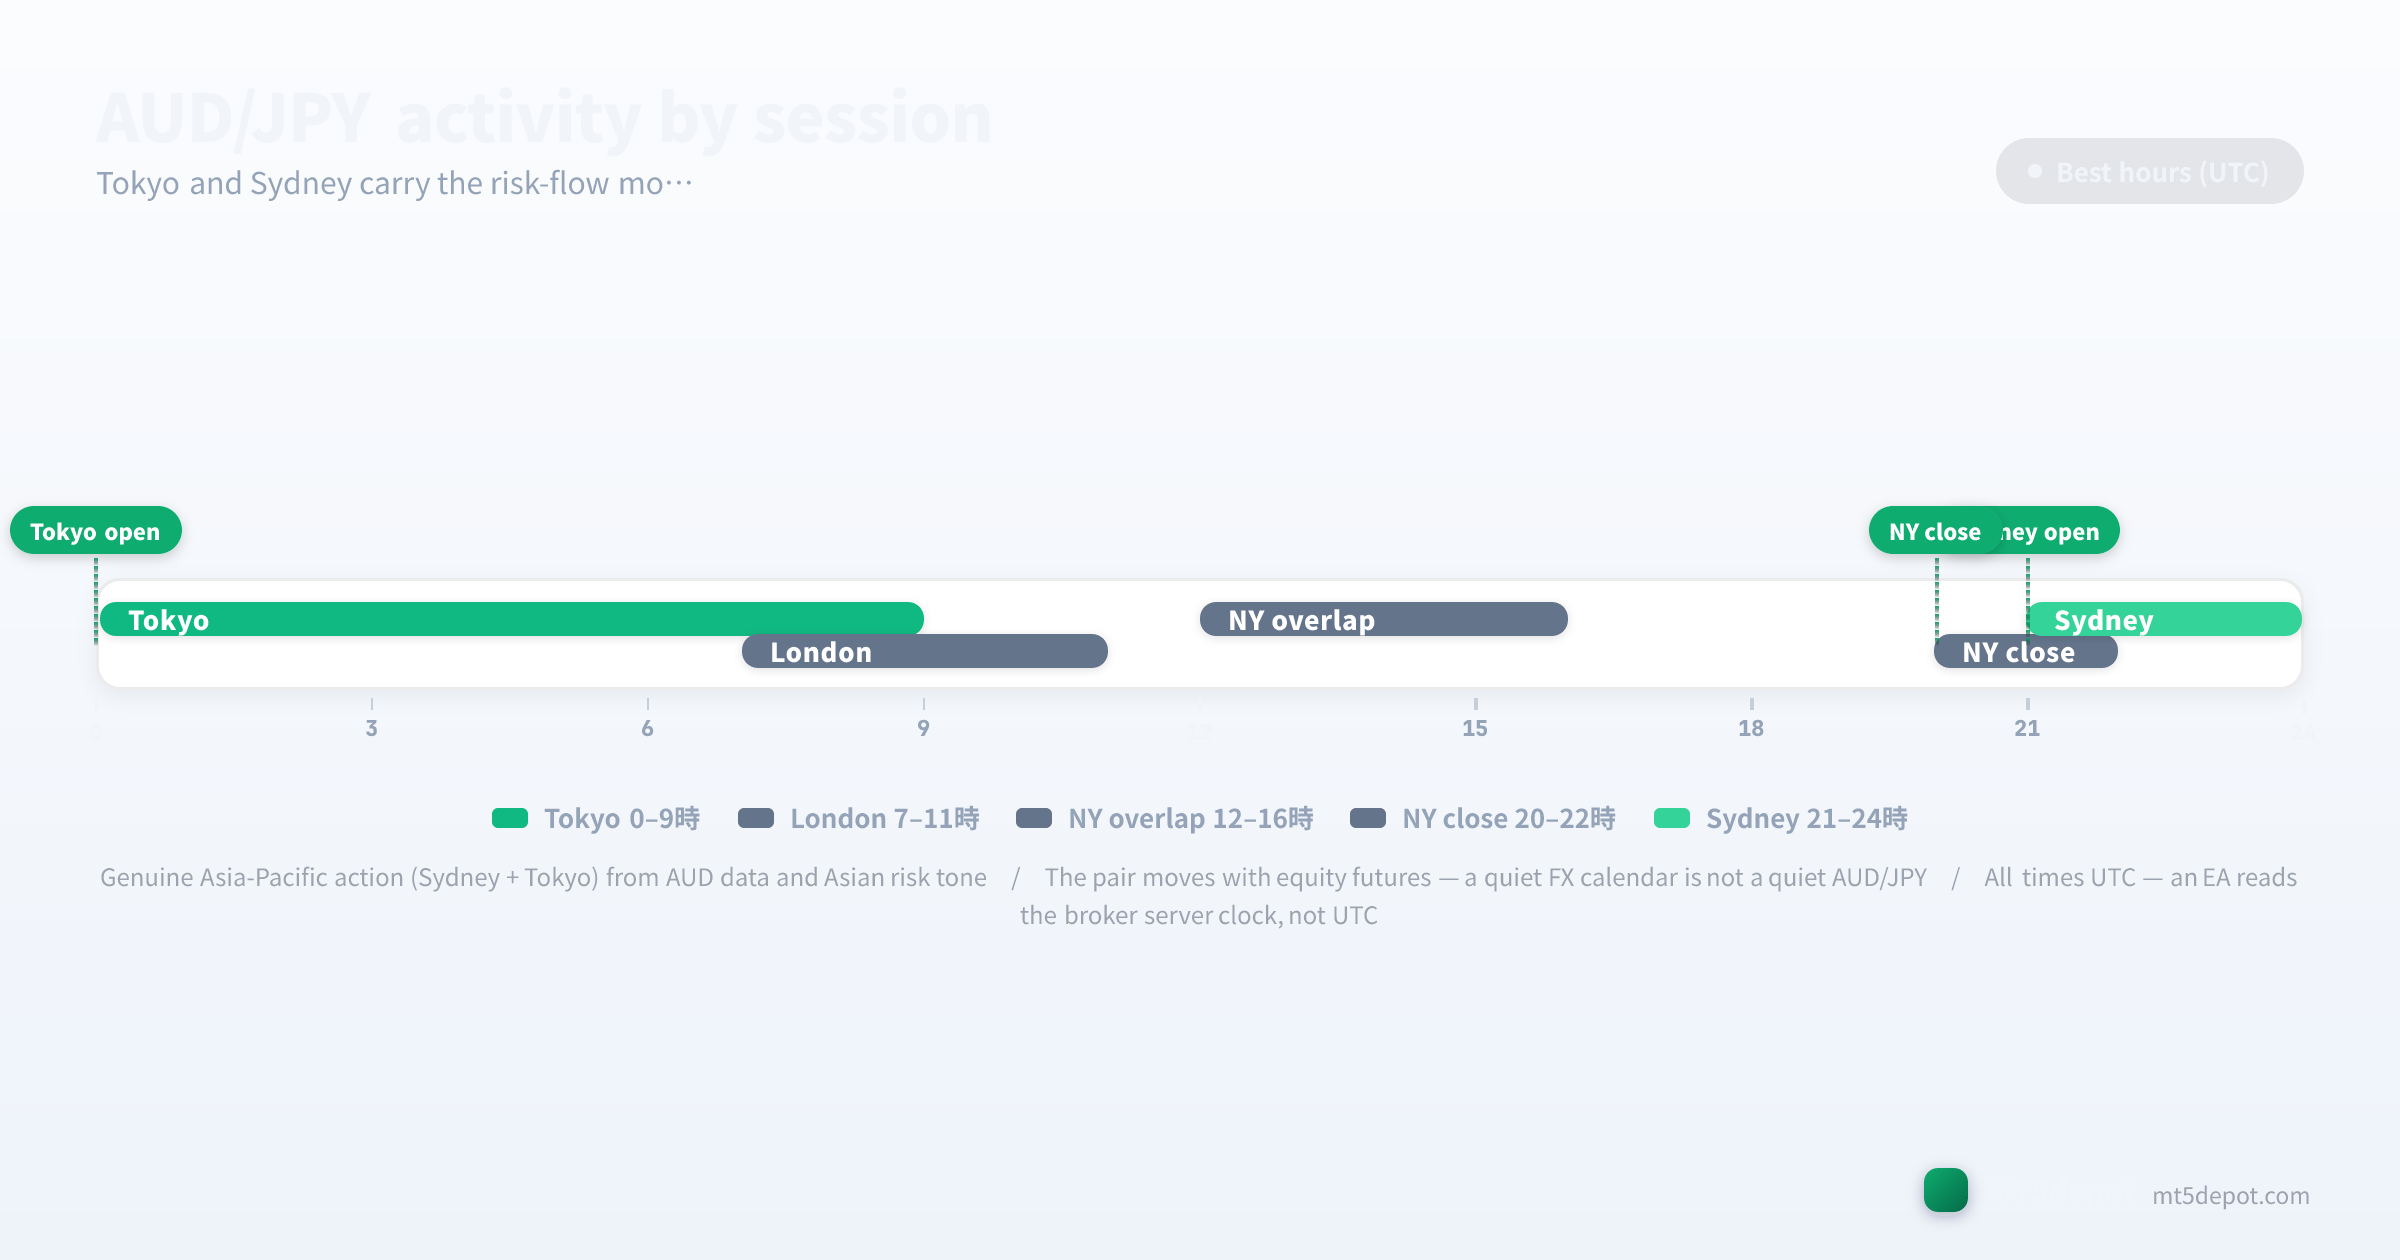
La estructura de sesiones decide más de un resultado de Rio que la elección del indicador, y su reloj es la imagen especular de un par GBP o EUR — las buenas horas caen mientras Londres duerme:
- Apertura de Sídney (aproximadamente 21:00–00:00 UTC): aquí comienza el día Asia-Pacífico. El flujo australiano y el tono de riesgo nocturno fijan el sesgo de apertura del cruce, y es aquí donde un EA de tendencia en Rio encuentra primero la dirección.
- Sesión de Tokio (00:00–09:00 UTC): la ventana principal para este par. La liquidez japonesa, la negociación de renta variable asiática y cualquier noticia del RBA o del BoJ caen aquí, así que el cruce tiende a expandirse más rápido durante estas horas en lugar de calmarse como hacen los majors.
- Horas de Londres y Nueva York (07:00–20:00 UTC): la liquidez es la más profunda a nivel mundial, pero el AUD/JPY aquí es sobre todo un pasajero de la cinta bursátil y del dólar, en lugar de operar con sus propios catalizadores — útil para una tendencia ya en marcha, más arriesgado para rupturas frescas de la sesión asiática que pueden revertirse cuando Europa reprecia el riesgo.
- NY tardío / horas finas: ruido fuera de sesión, de baja liquidez, que atrapa las entradas tardías de tendencia; un filtro de calidad de sesión debería apartar estas horas.
En nuestra evaluación editorial, un EA de AUD/JPY que se concentra en la ventana de Sídney y Tokio a menudo supera a una variante de 24 horas, así que un filtro de sesión se trata mejor como parte de la definición de la estrategia que como un adorno de optimización — una hipótesis que vale la pena probar con tus propios datos. Una advertencia lo gobierna todo: cada hora de reloj de arriba es UTC, pero un EA lee el reloj del servidor de tu bróker, que normalmente no es UTC, así que un filtro de “Tokio” se desplaza silenciosamente cuando mueves el EA entre brókeres en zonas horarias de servidor distintas. Esta es la única regla de reloj de toda la página — verifícala una vez, en el Market Watch de MT5, y cada límite de sesión encaja.
Spreads, costes y ejecución
El AUD/JPY es un cruce, así que suele costar más operar que un major destacado. Las cifras de abajo son rangos de referencia editoriales recopilados de las condiciones estándar y raw publicadas por los brókeres (actualizado en julio de 2026), no números medidos bróker por bróker — nuestro muestreo de spread en vivo cubre actualmente el EUR/USD y unos pocos símbolos de referencia, así que confirma el spread en vivo en tu propia cuenta antes de dimensionar una estrategia rápida:
| Tipo de cuenta | Spread típico de AUD/JPY | Comisión | A quién le conviene |
|---|---|---|---|
| Estándar | 1,5 – 2,5 pips | ninguna | EAs de swing / carry / tendencia de baja frecuencia |
| Raw / ECN | ≈0,5 – 1,0 pips | 3 – 7 $ / lote | EAs de ruptura / de mayor frecuencia |
Dos reglas de coste específicas de este par:
- Hay una tercera línea de coste que los majors no tienen: el swap. En AUD/JPY el swap nocturno es una parte de primera clase de la operación, no una ocurrencia tardía — un crédito positivo que apuntala un largo de carry y un lastre real en un corto. Un EA que opera este par sin contabilizar el swap en su lógica de salida está fijando mal el precio de su propia ventaja, especialmente cualquier estrategia que mantiene a través del rollover diario.
- La comisión es una propiedad de la cuenta, no del par. La misma comisión raw de 3–7 $/lote aplica tanto si operas EUR/USD como Rio; lo que cambia entre pares es el spread encima de ella. Un EA de ruptura en AUD/JPY validado a 0,7 pips todo incluido y desplegado a 2,5 está ejecutando una estrategia diferente de la que probaste.
Riesgos que probar antes de salir en vivo
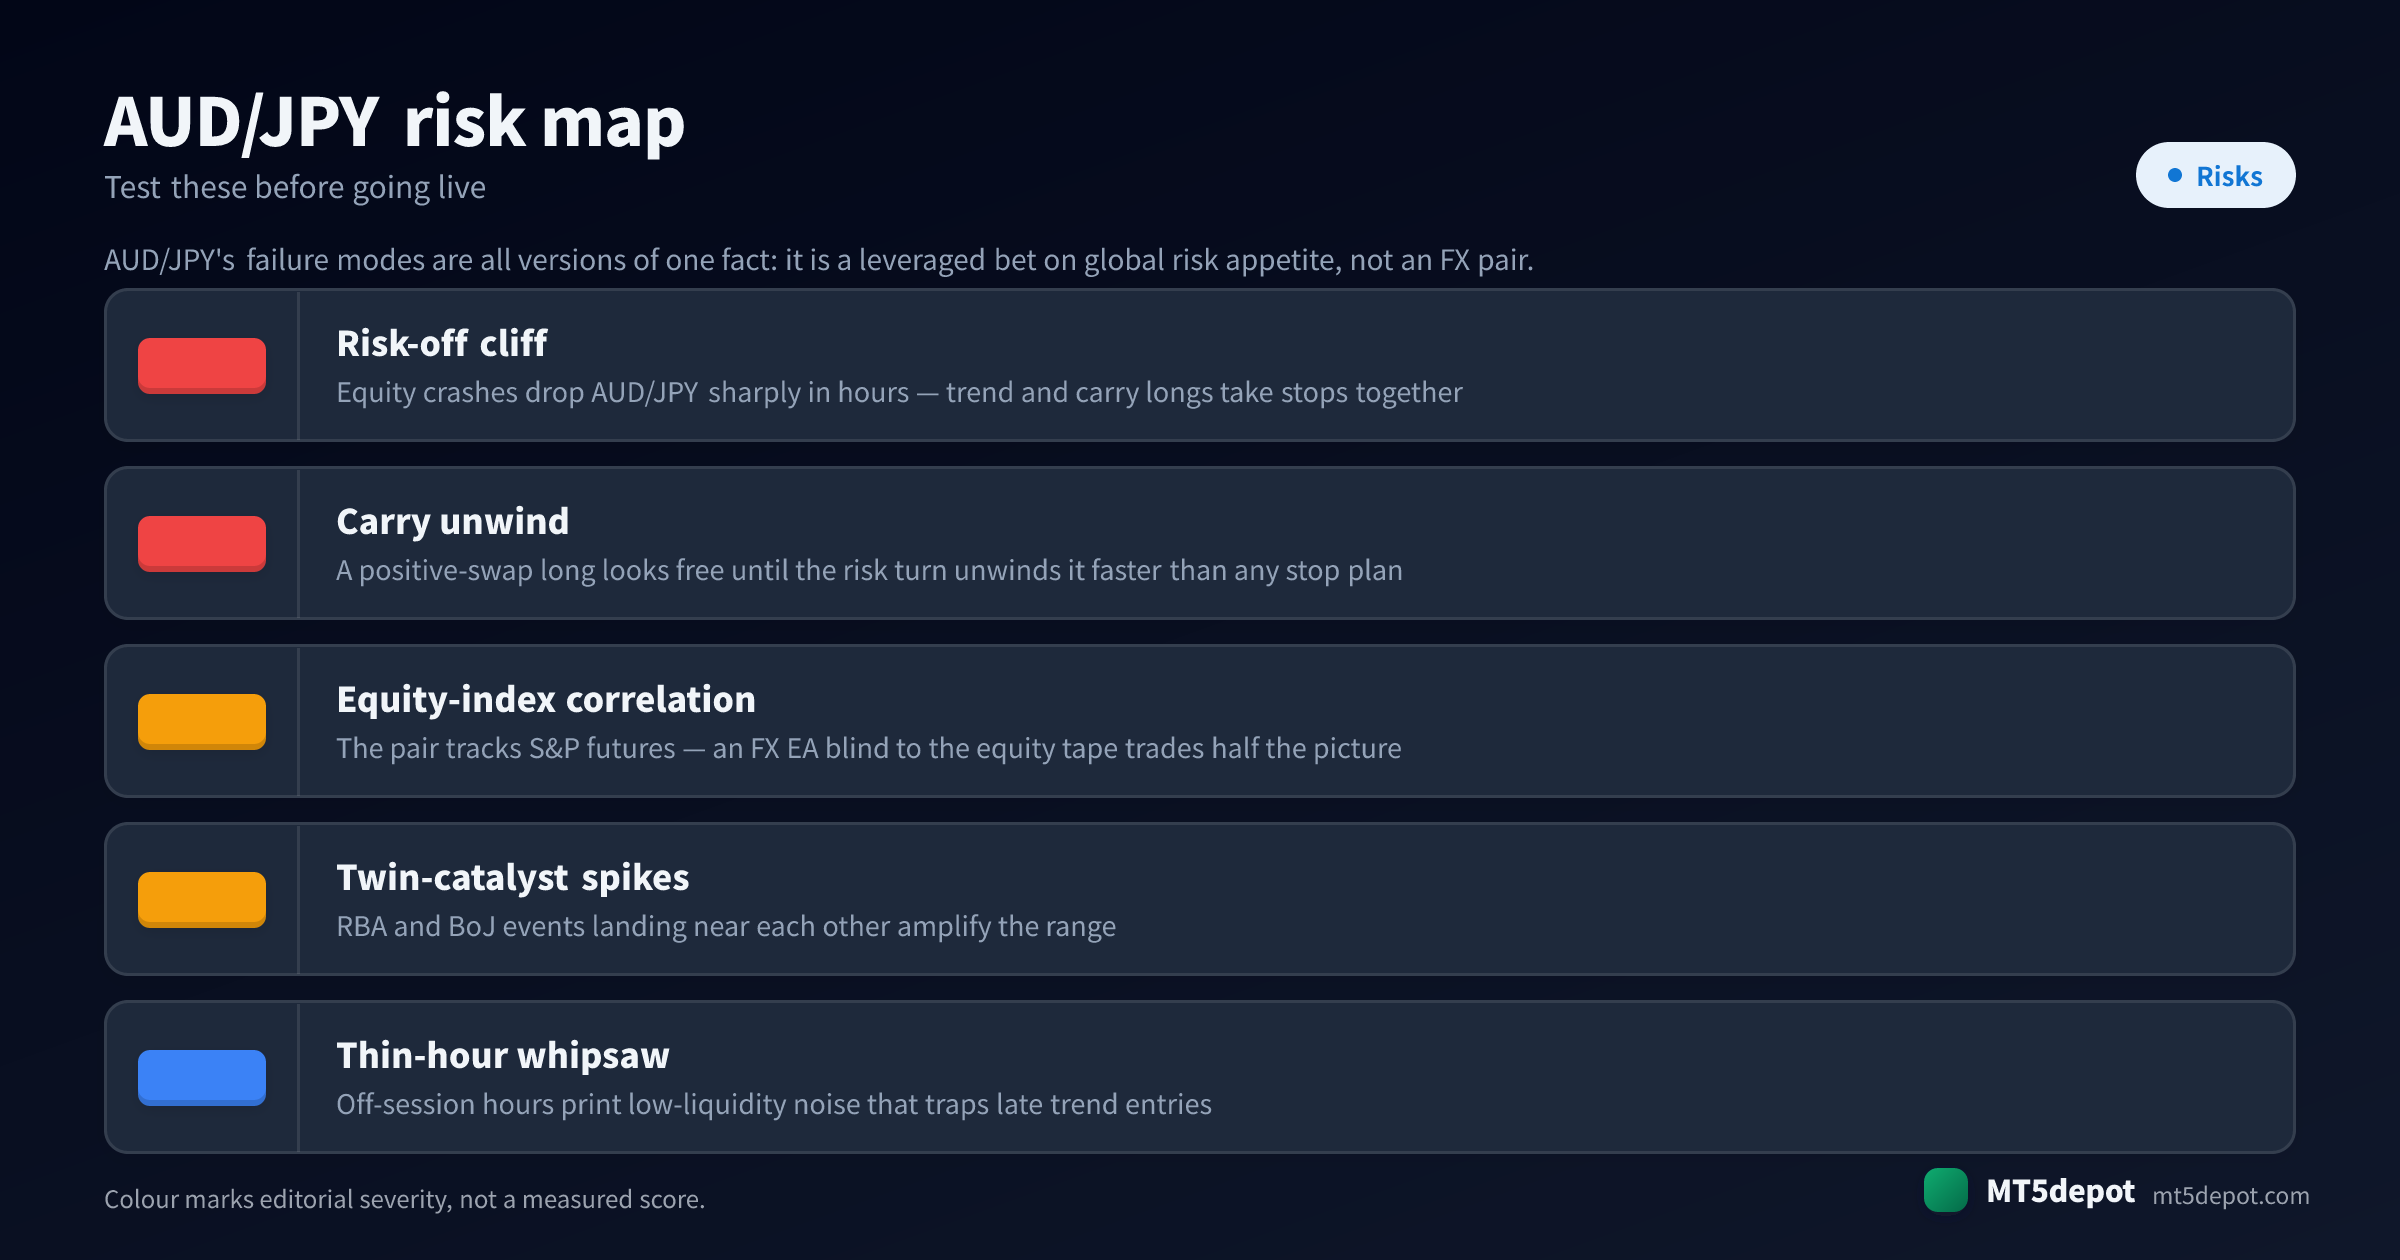
Los modos de fallo del AUD/JPY son todos versiones de un mismo hecho: es una apuesta apalancada al apetito por el riesgo global, no un par de forex. Una lista de verificación de riesgo genérica se pierde cada uno de estos:
- El precipicio risk-off. Los desplomes bursátiles compran el yen y hunden el AUD/JPY bruscamente en horas, no días — y los largos de tendencia y los largos de carry se cierran por stop juntos, porque en este par son la misma apuesta direccional. Dimensiona para un drawdown rápido y correlacionado a través de cada largo que mantienes, no para un stop ordenado de una sola posición.
- Desmontaje del carry. Un largo con swap positivo parece gratis hasta que llega el giro del riesgo y lo desmonta más rápido de lo que cualquier plan de stop fue construido para absorber. El crédito nocturno que hizo que el backtest pareciera suave es exactamente lo que hace violenta la reversión cuando todos salen del carry saturado a la vez.
- La correlación con el índice bursátil es exposición oculta. El cruce sigue a los futuros del S&P, así que un EA solo de forex ciego a la cinta bursátil está operando media imagen — la entrada más importante para su propio par está en una pantalla que nunca lee. Dos largos “diversificados” en AUD/JPY y, digamos, AUD/USD o un corto USD/JPY se parecen más a una única posición risk-on apalancada que a una cobertura.
- Picos de doble catalizador. Los eventos del RBA y del BoJ cayendo cerca uno del otro amplifican el rango en lugar de cancelarse, así que una estrategia rápida puede toparse con dos sorpresas de bancos centrales dentro de una sola sesión asiática. Los sistemas rápidos necesitan una pausa por noticias; los más lentos necesitan stops que sobrevivan a un gran gap de evento.
- Latigazo en horas finas. Las horas fuera de sesión imprimen ruido de baja liquidez que atrapa las entradas tardías de tendencia. Un EA sin filtrar que lee señales en las horas muertas opera ese ruido, no la tendencia impulsada por el riesgo que paga.
Cómo probar un EA de AUD/JPY
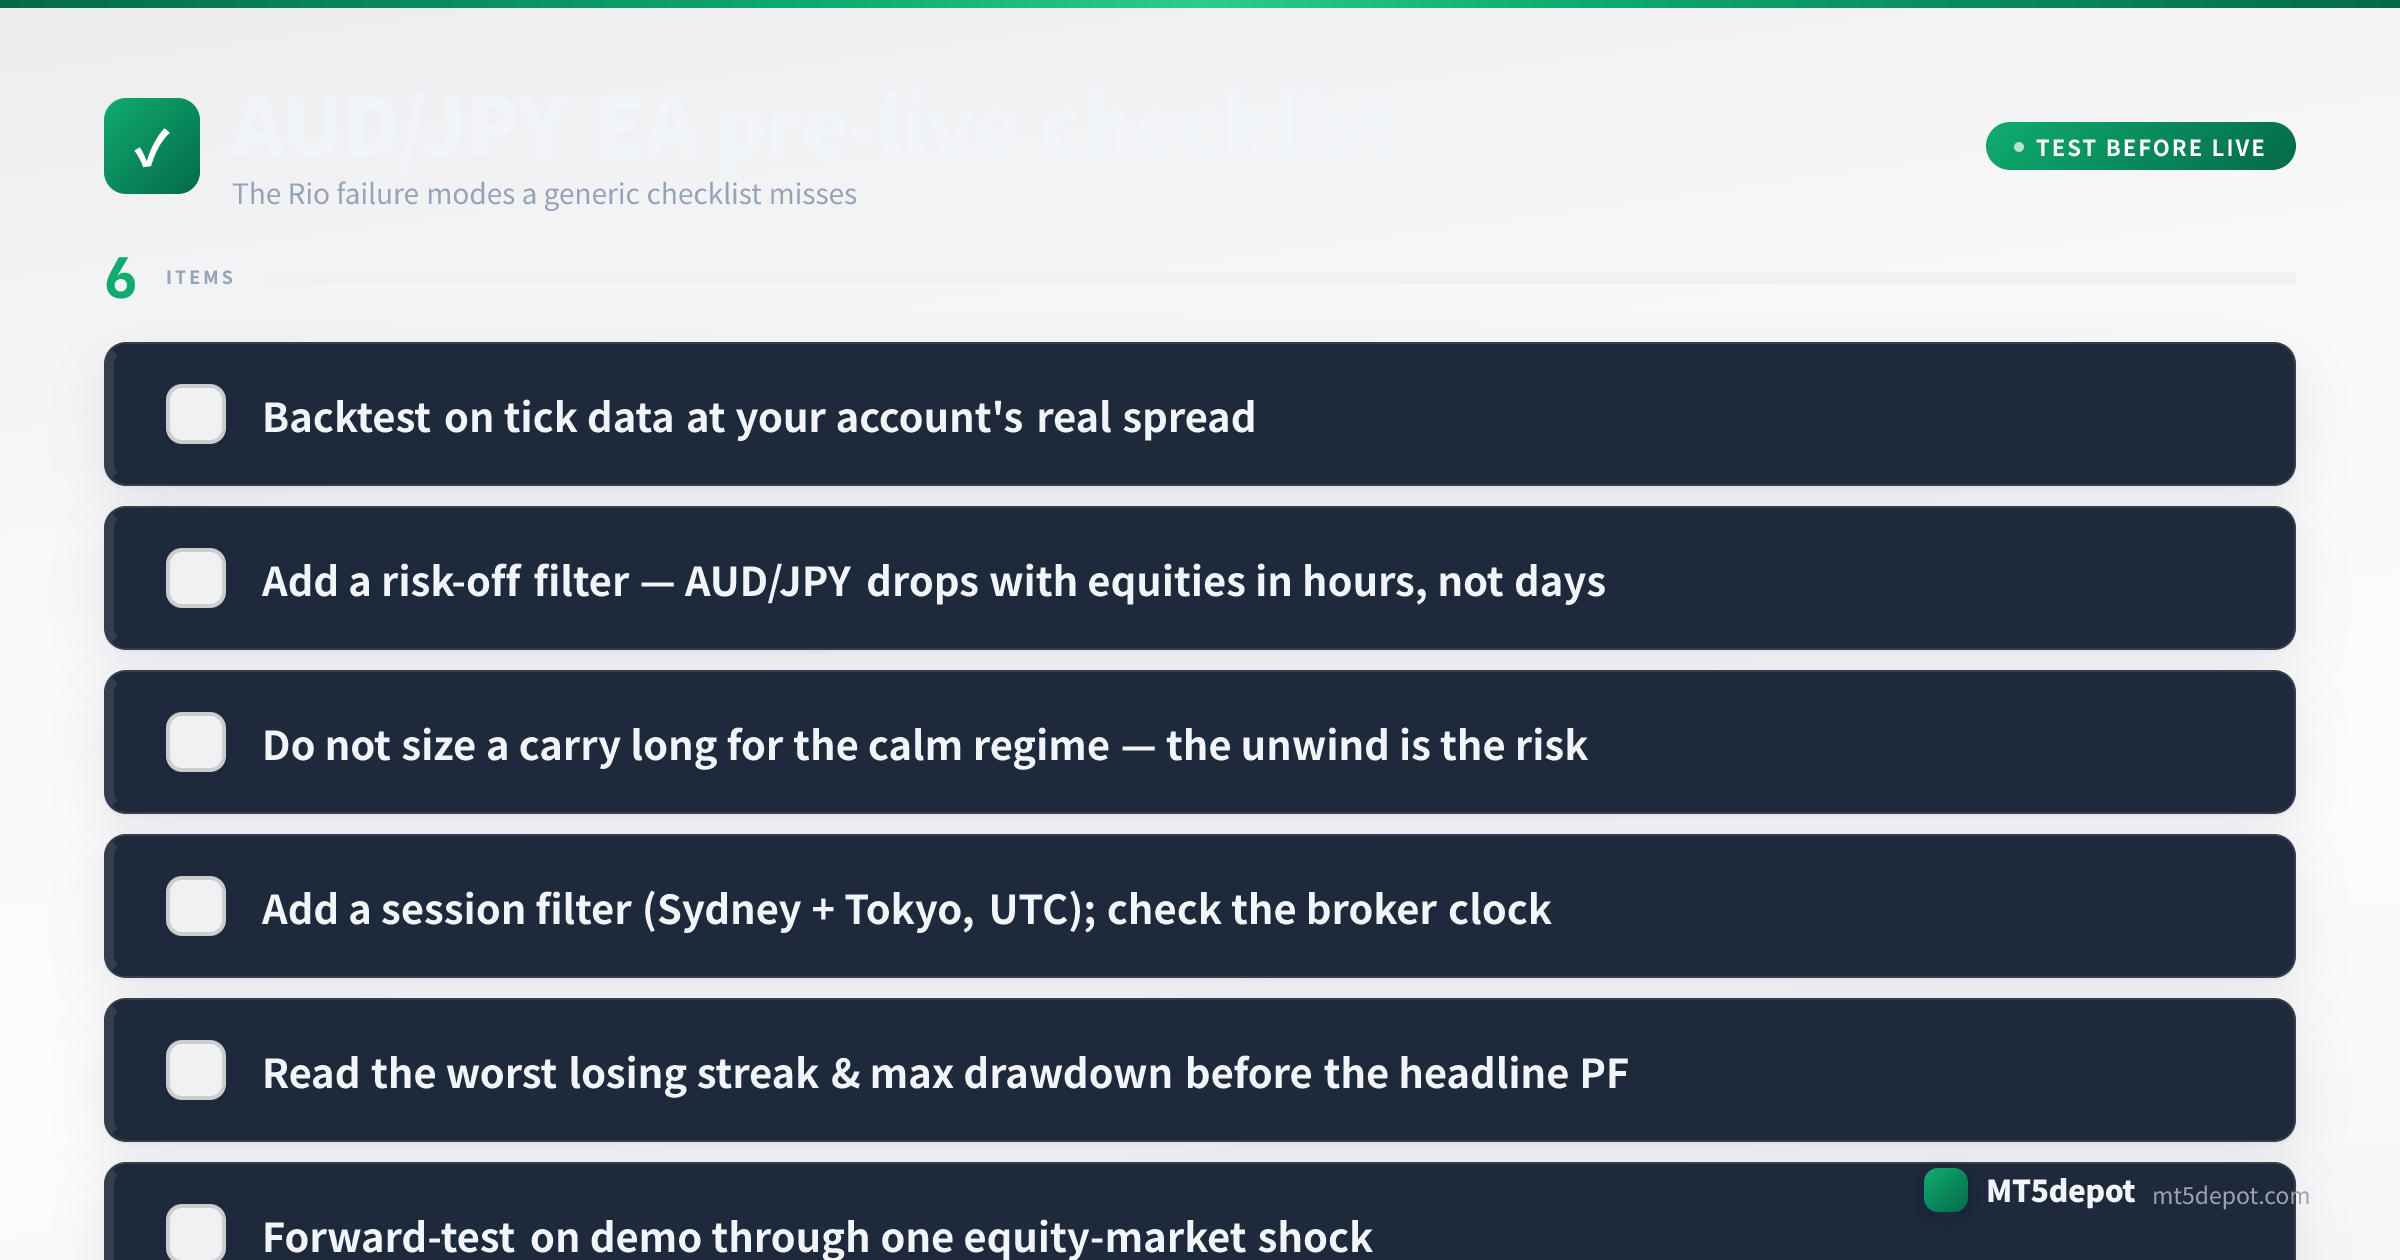
En AUD/JPY, la prueba es toda la ventaja. Somete cualquier cosa que construyas al listón que fija la metodología del sitio:
- Haz backtest con datos de tick al spread real de tu cuenta. Usa un modelo de cada tick con el spread estándar o raw que realmente operarás, no el predeterminado de la plataforma, e incluye el swap nocturno — en un cruce de carry el rollover es parte del P&L, no un error de redondeo. Una estrategia validada a un spread y un swap que nunca verá es una ficción.
- Lee la peor racha perdedora, no el profit factor de titular. El drawdown máximo y la racha más larga de operaciones perdedoras te dicen el capital y la paciencia que exige la estrategia — y en Rio la peor racha suele ser una cascada risk-off concentrada, no un desangrado lento. Presupuesta para esa cascada antes de financiarla.
- Haz forward-test en demo a través de al menos un shock del mercado bursátil. El riesgo definitorio de Rio solo aparece cuando el apetito por el riesgo global cambia, así que una ventana de demo que nunca abarca una venta masiva de renta variable — o un evento conjunto RBA/BoJ — no ha probado lo que más importa. Añade un filtro risk-off y confirma que realmente se dispara en esa ventana.
- Confirma el reloj del servidor antes de la primera operación en vivo. Vuelve a comprobar la hora del Market Watch de MT5 contra las horas de sesión UTC de arriba, y vuelve a comprobarla después de cualquier migración de bróker — un paso que es fácil de saltar y caro de olvidar en un par cuya ventaja vive en la ventana Asia-Pacífico.
Cada número de backtest que esto produce es una medición histórica, no un pronóstico — dilo así en tus propias notas, y dimensiona para el drawdown que mediste en lugar del retorno que esperas.
EAs de AUD/JPY y plantillas del Builder
No hemos publicado un backtest propio de AUD/JPY, y el resultado de un major más tranquilo no se traslada a un cruce cuyos peores días son shocks del mercado bursátil. La ruta honesta hacia un EA de Rio es construir y verificar uno:
- El Builder (ábrelo aquí) acepta AUD/JPY en sus plantillas de tendencia, ruptura y multi-símbolo, así que el EA que despliegas está construido sobre tus propios números — y es el lugar adecuado para cablear el filtro risk-off que este par exige. El CTA de abajo cubre exactamente lo que produce.
- Precaución con pares relacionados. Si ya ejecutas un EA de GBP/JPY o USD/JPY, no copies sus ajustes. Esos pares con yen comparten la divisa de cotización, pero no la divisa base de Rio ni sus impulsores, así que reconstruye la forma y vuelve a probarla con datos de AUD/JPY, al spread y el swap del AUD/JPY.
- Los canónicos de conceptos. Si algún término de arriba te resulta desconocido, las entradas de volatilidad, ATR y swap definen las mecánicas de las que depende un EA de AUD/JPY, y la especificación de contrato de tu propia cuenta es donde confirmas el spread estándar frente a raw que realmente pagarás.

