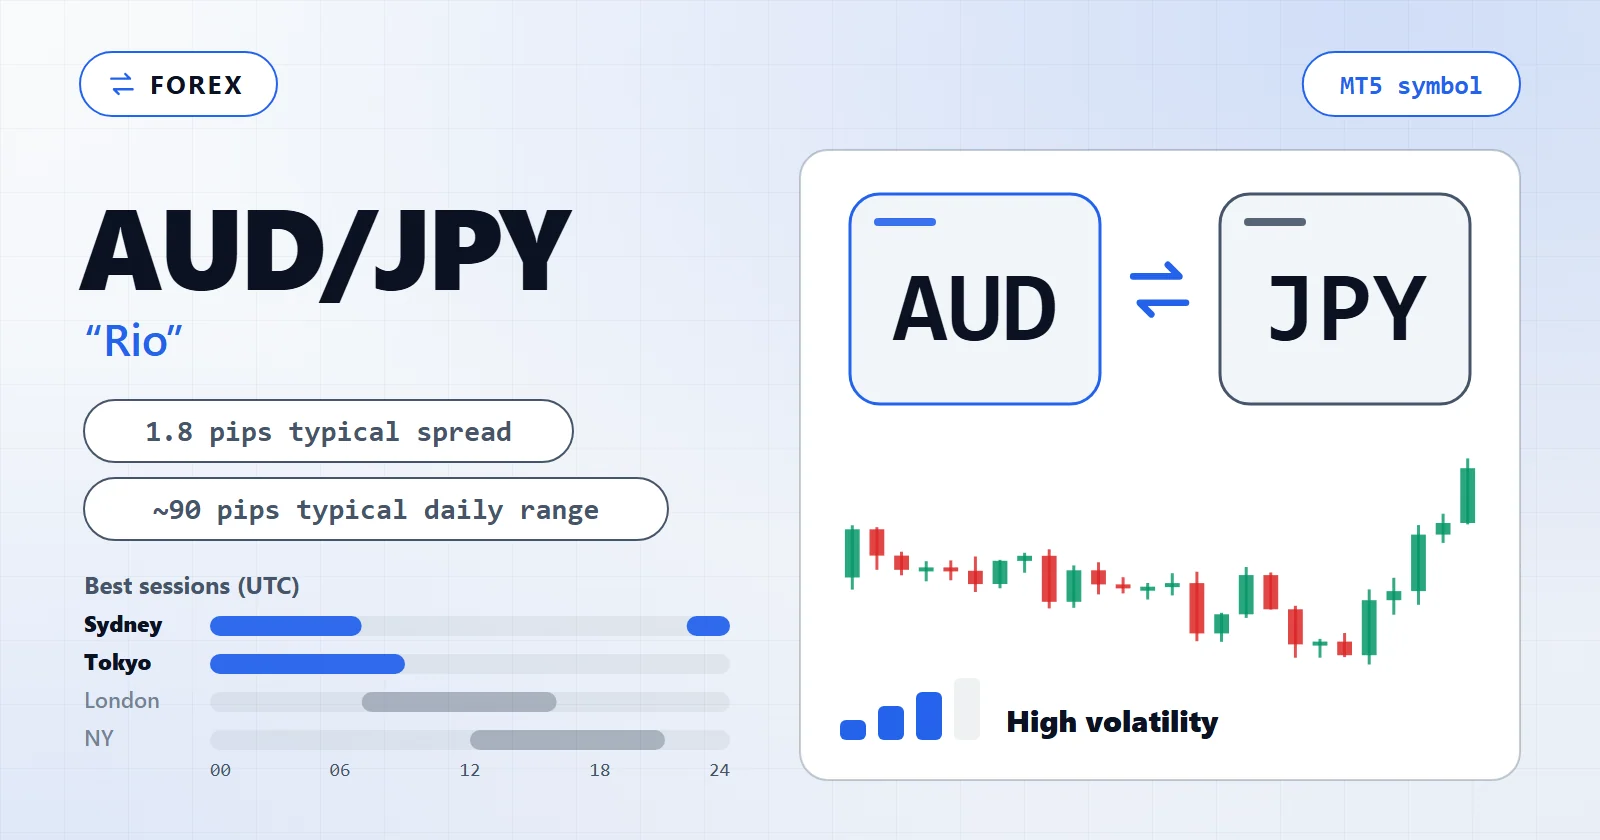
AUD/JPY——交易者称之为 “Rio”——是市场上最纯粹的风险偏好/避险代理:一个套利交叉盘,与全球股市走势如影随形,交易起来常常像披着货币对标签的杠杆化标普持仓。这一单一事实决定了自动化策略的一切。首要问题不是给它加装哪个指标,而是你的系统是想要带杠杆地做多全球风险偏好,还是仅仅忍受被它拖着走——因为在 Rio 上,一个忽视股市行情的 EA,无论它是否意识到,都只交易了一半的画面。
本页涵盖:AUD/JPY 相比普通主要货币对能给自动化策略带来什么、塑造其结果的亚太时段、它的成本、那些会绊倒从平静货币对移植过来的系统的失败模式,以及如何构建并测试你自己的 AUD/JPY EA。
AUD/JPY 的行为:Rio 能给 EA 带来什么
AUD/JPY 昵称 “Rio”,将一种与商品挂钩、高收益的货币与经典避险货币日元配对,这一组合赋予它任何普通主要货币对都不具备的特性。对一个 EA 而言,这一特性归结为三个属性:
- 它首先是一个风险情绪工具,其次才是一个货币对。 AUD/JPY 随着全球股指期货波动——标普被买入时交叉盘上涨,股市崩盘时日元被买入而交叉盘下跌。这是一个被广泛记录的结构性特征,此处作为典型行为而非实时实测引用,它意味着平静的外汇日历并不代表平静的 AUD/JPY:一次完全没有外汇催化剂的股市冲击,仍可能是你 EA 当周最大的波动。
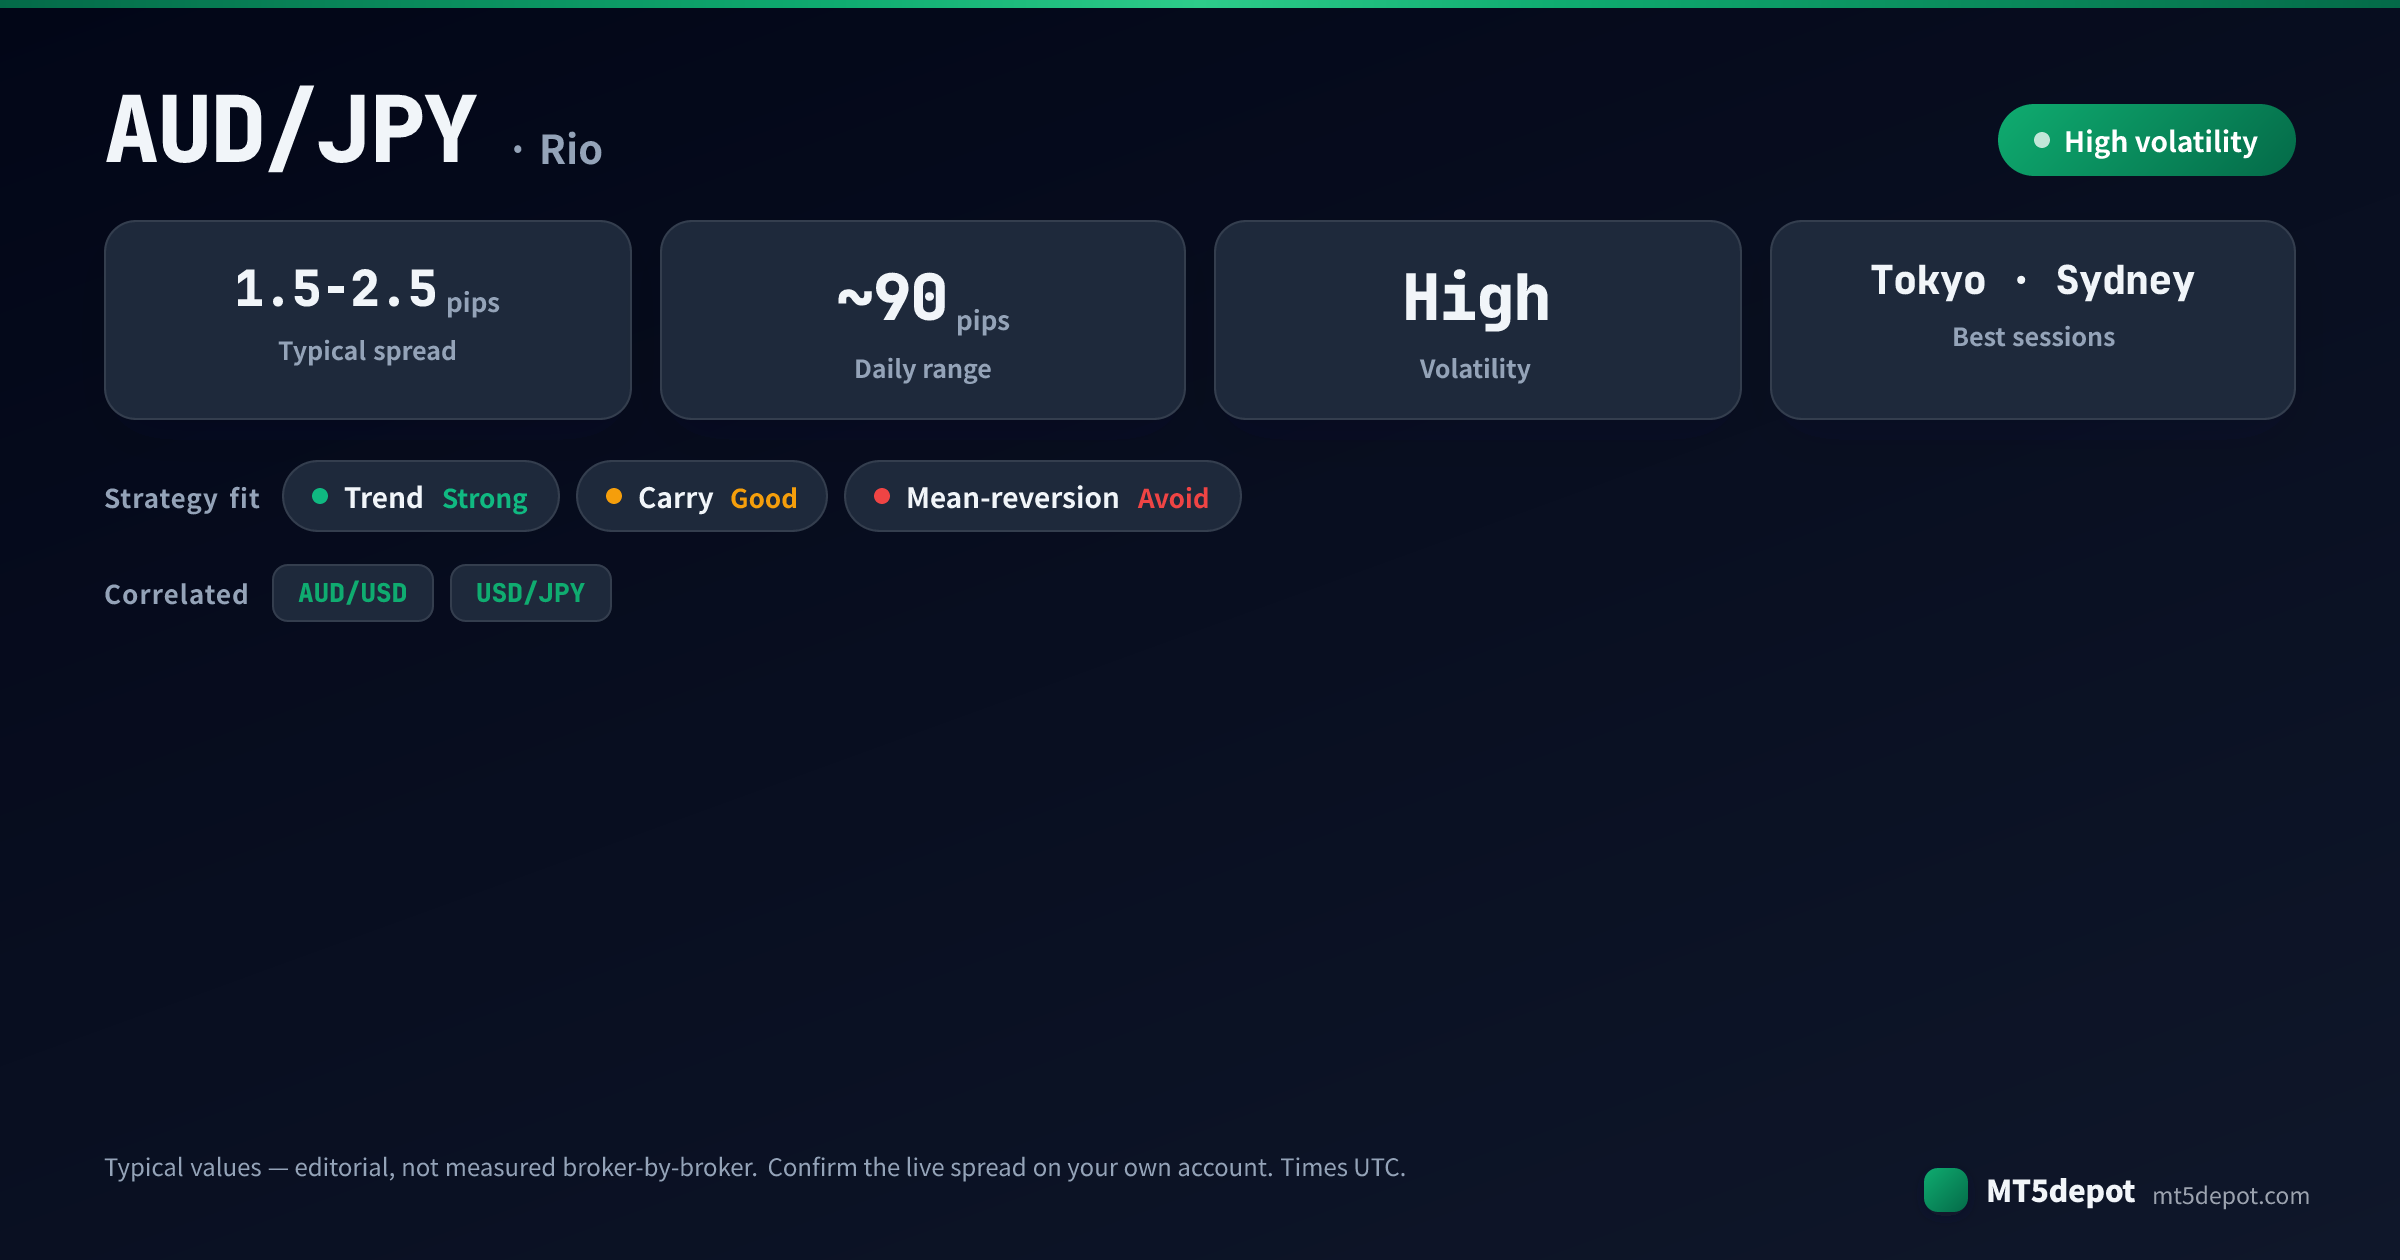
- 活跃的亚太波动区间。 与那些隔夜转为平静的主要货币对不同,Rio 最真实的行情落在悉尼和东京时段,由澳洲数据和亚洲风险情绪驱动。我们公布的典型日内波动区间接近 90 点——标注为典型值,而非按经纪商逐一实测——这为趋势和突破系统在伦敦人群仍在沉睡时提供了施展空间。
- 双重央行催化剂。 这个货币对承载着两个利率决策机构,基础货币端的澳洲联储和报价货币端的日本央行。当澳洲联储和日本央行的事件相邻发生时,它们会放大波动区间而非相互抵消,因此 Rio 可能在没有任何单一明显头条的情况下录得一个超大的时段行情。
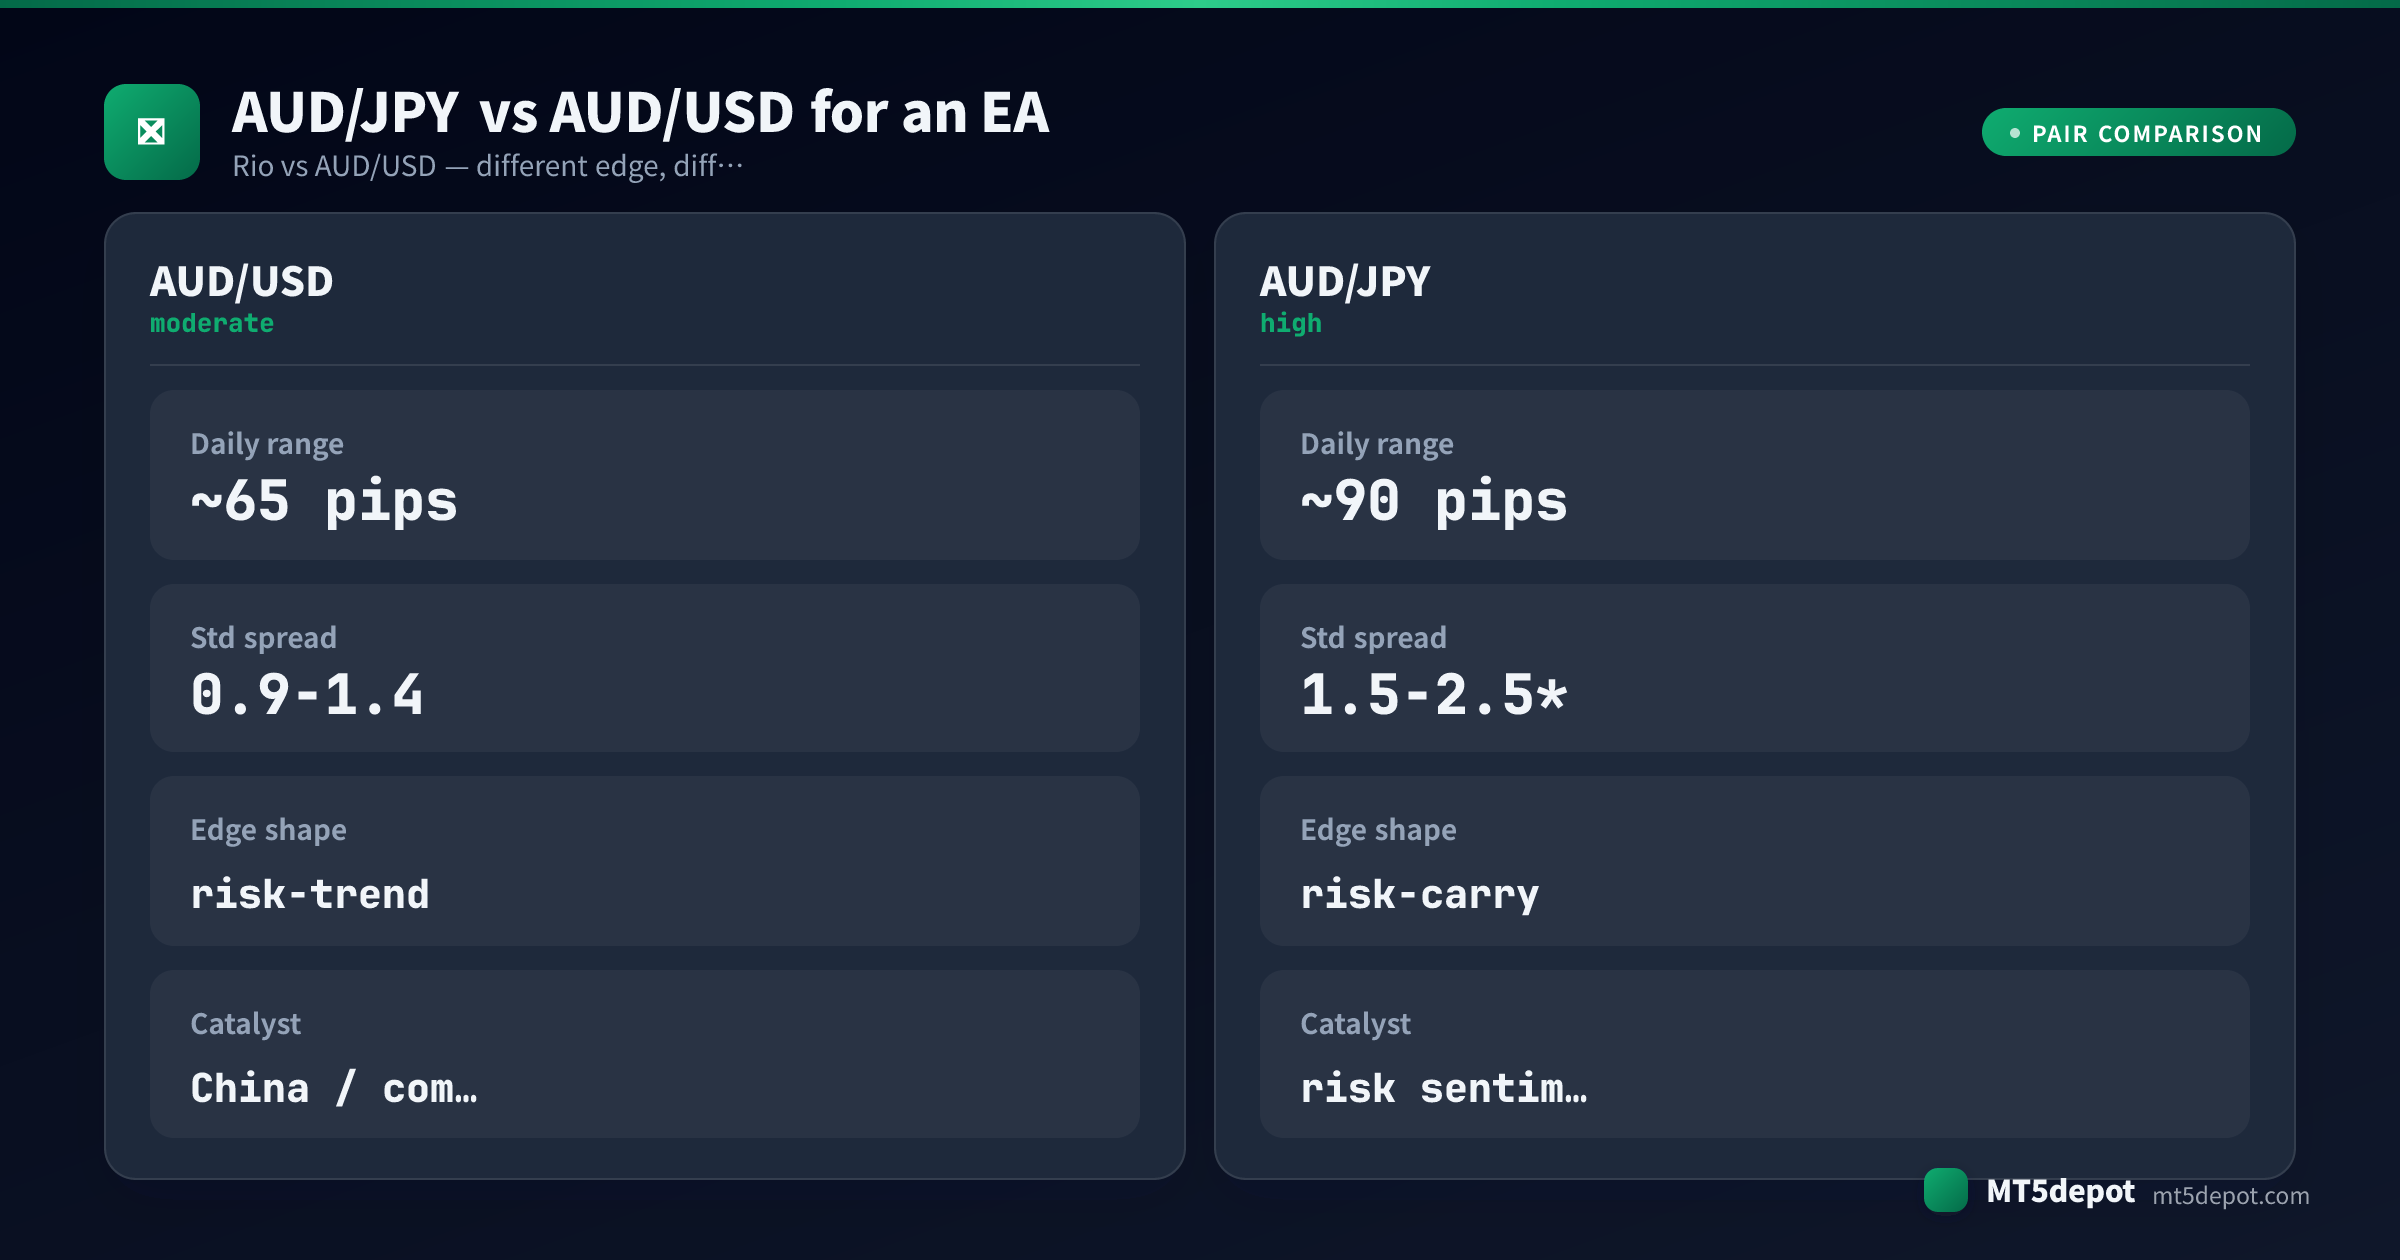
自动化策略的陷阱在于套利。在平静行情的回测中,AUD/JPY 上的正掉期多头看起来像免费的钱——权益曲线仅靠利差就一路上行——直到风险逆转到来,并以任何固定止损方案都无法应对的速度将头寸平仓。Rio 为你持有别人都乐于抛弃的风险支付一小笔稳定的溢价,然后又在单个时段内把整笔溢价收回。一个从未跨越股市冲击的回测,根本没有测试定义这个货币对的那件事。
哪些 EA 策略适合 AUD/JPY?
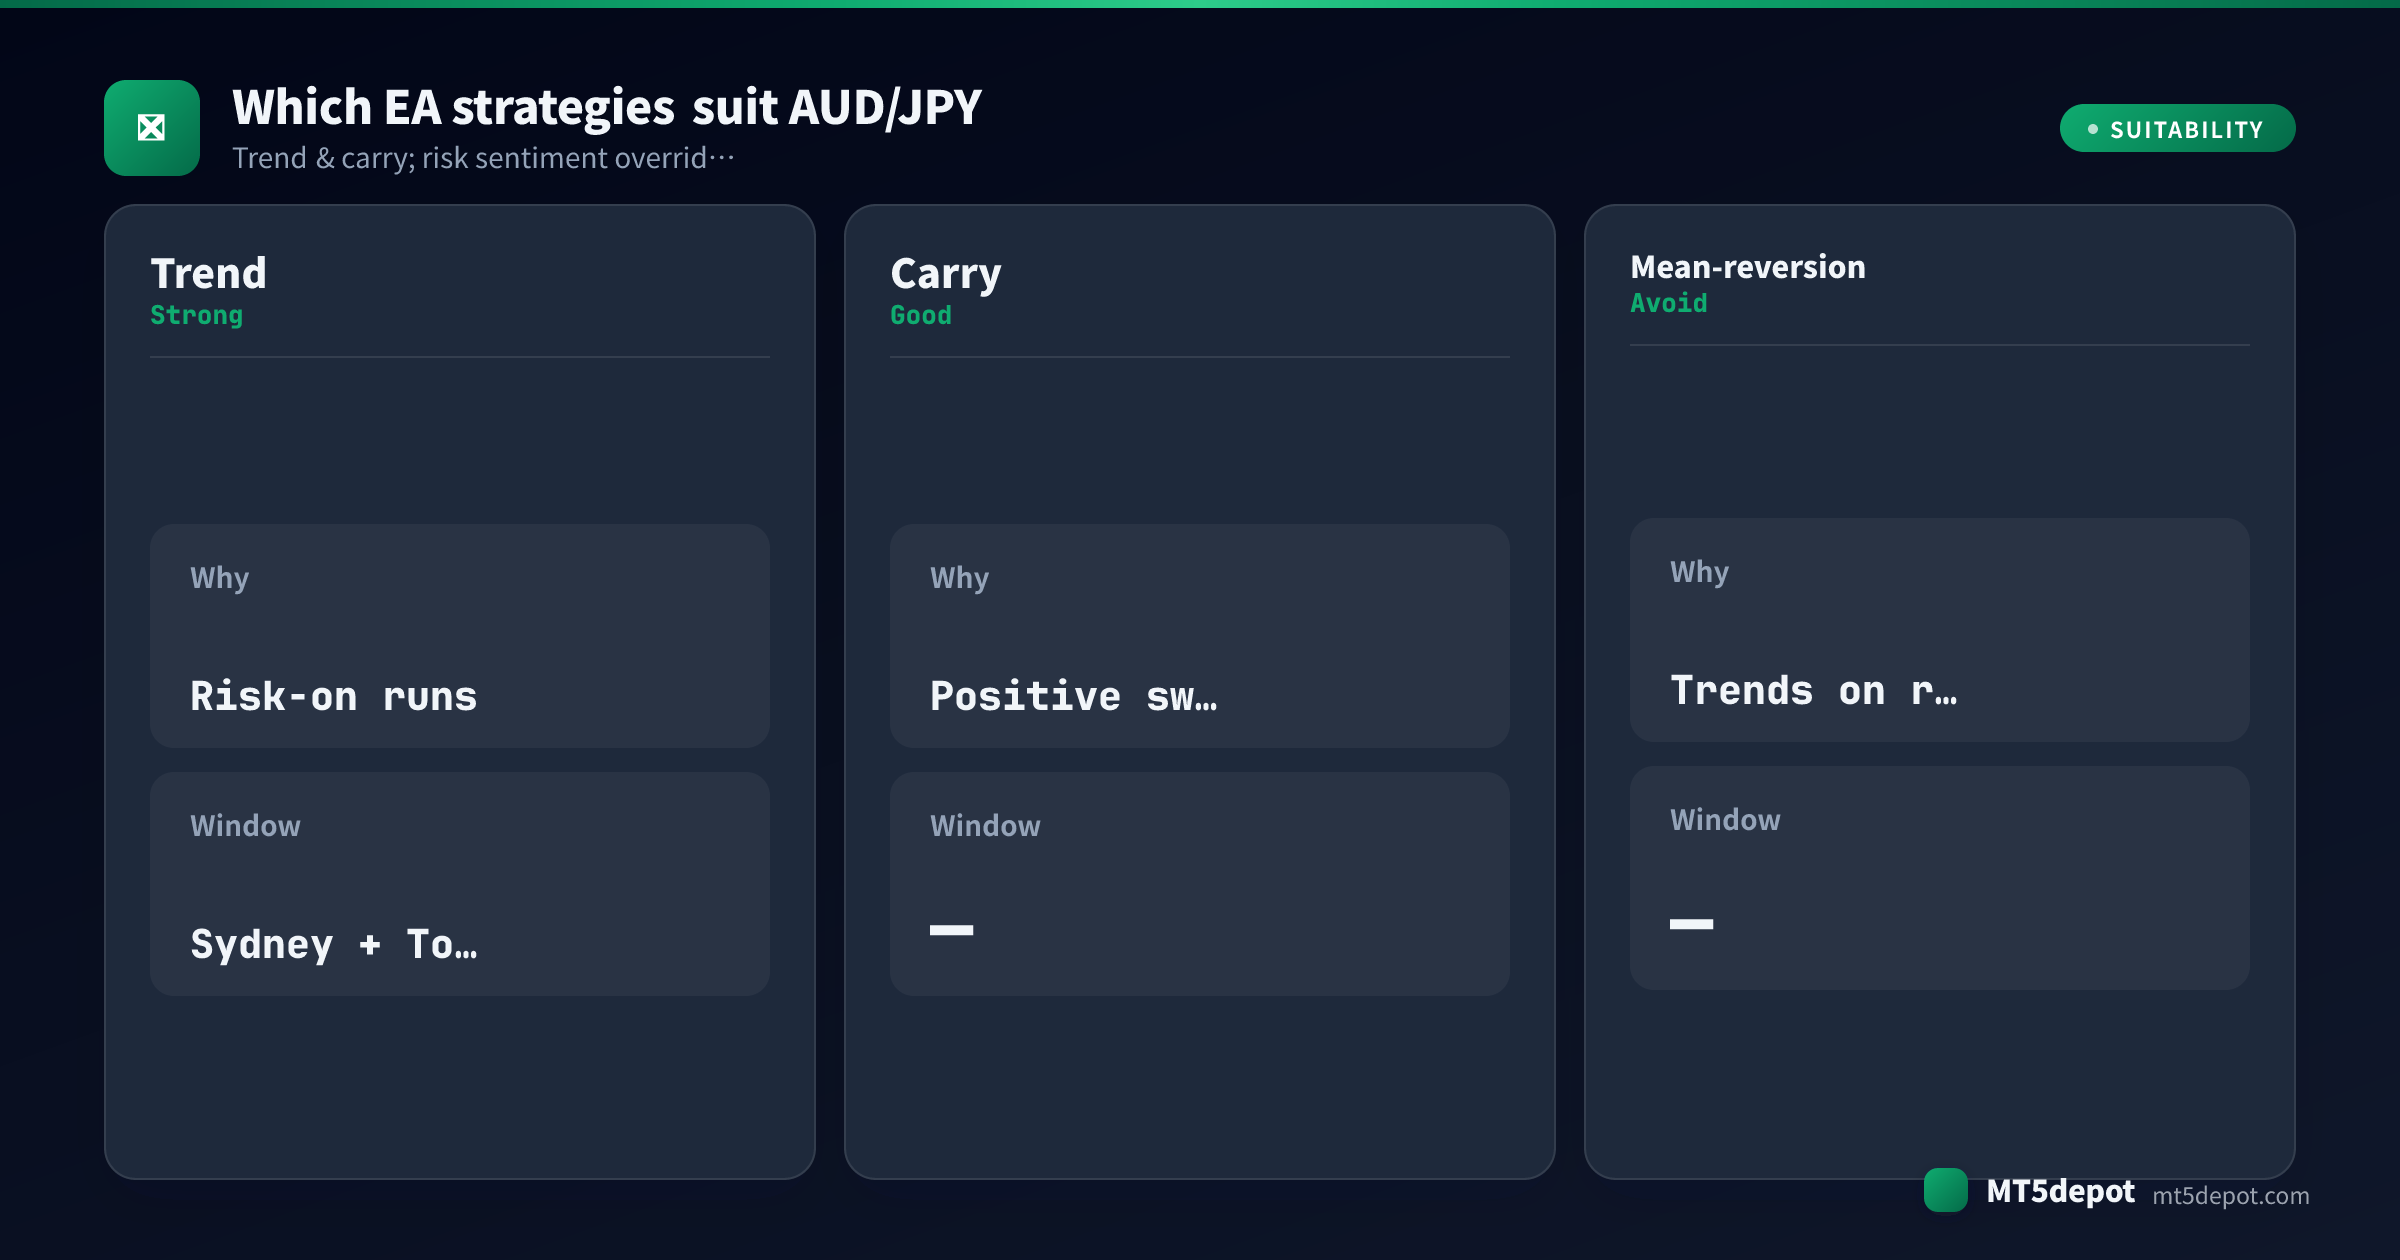
这个货币对的画像把趋势和突破列为适合,但适合并非证明。在我们的编辑评估中,策略必须通过尊重 Rio 风险驱动特性的机制来证明自身价值,而非靠包装盒上的指标——而这里一个流行的形态是披着优势外衣的陷阱。这个货币对的特性所支持的是:
| 策略 | 在 AUD/JPY 上的契合度 | 原因 |
|---|---|---|
| 趋势跟随 | 强 | 风险偏好行情产生持续的方向性走势,而活跃的悉尼加东京窗口让趋势 EA 在主要货币对平淡无奇时有干净的扩张可乘。 |
| 套利(正掉期多头) | 好,但有一个前提 | 多头大多数夜晚都能赚取正掉期,这会美化慢速系统。请把套利当作你本就会做的那笔交易上的加分项——绝不能作为持仓的理由,因为平仓才是全部风险所在。 |
| 突破(挂单) | 可行 | 亚洲时段的波动区间给出一个客观的价位,在边缘挂单入场比市价成交对点差更不敏感——这在点差更宽的交叉盘上很重要。 |
| 均值回归 | 避免 | Rio 依风险情绪走趋势;逆势做单一次风险偏好行情或一次避险悬崖,意味着在由整个股市体系驱动的走势中卖出,而非在一个超买超卖的振荡指标上做单。 |
趋势和有纪律的套利是把 Rio 的特性转化为资产的形态;均值回归则不得不对抗驱动这个货币对的那股力量本身。实际的路径是自己构建其中一种形态——构建器提供了接受 AUD/JPY 的模板并暴露每一个参数——然后在信任任何一个数字之前对它进行测试(见下文)。
AUD/JPY EA 的最佳交易时段
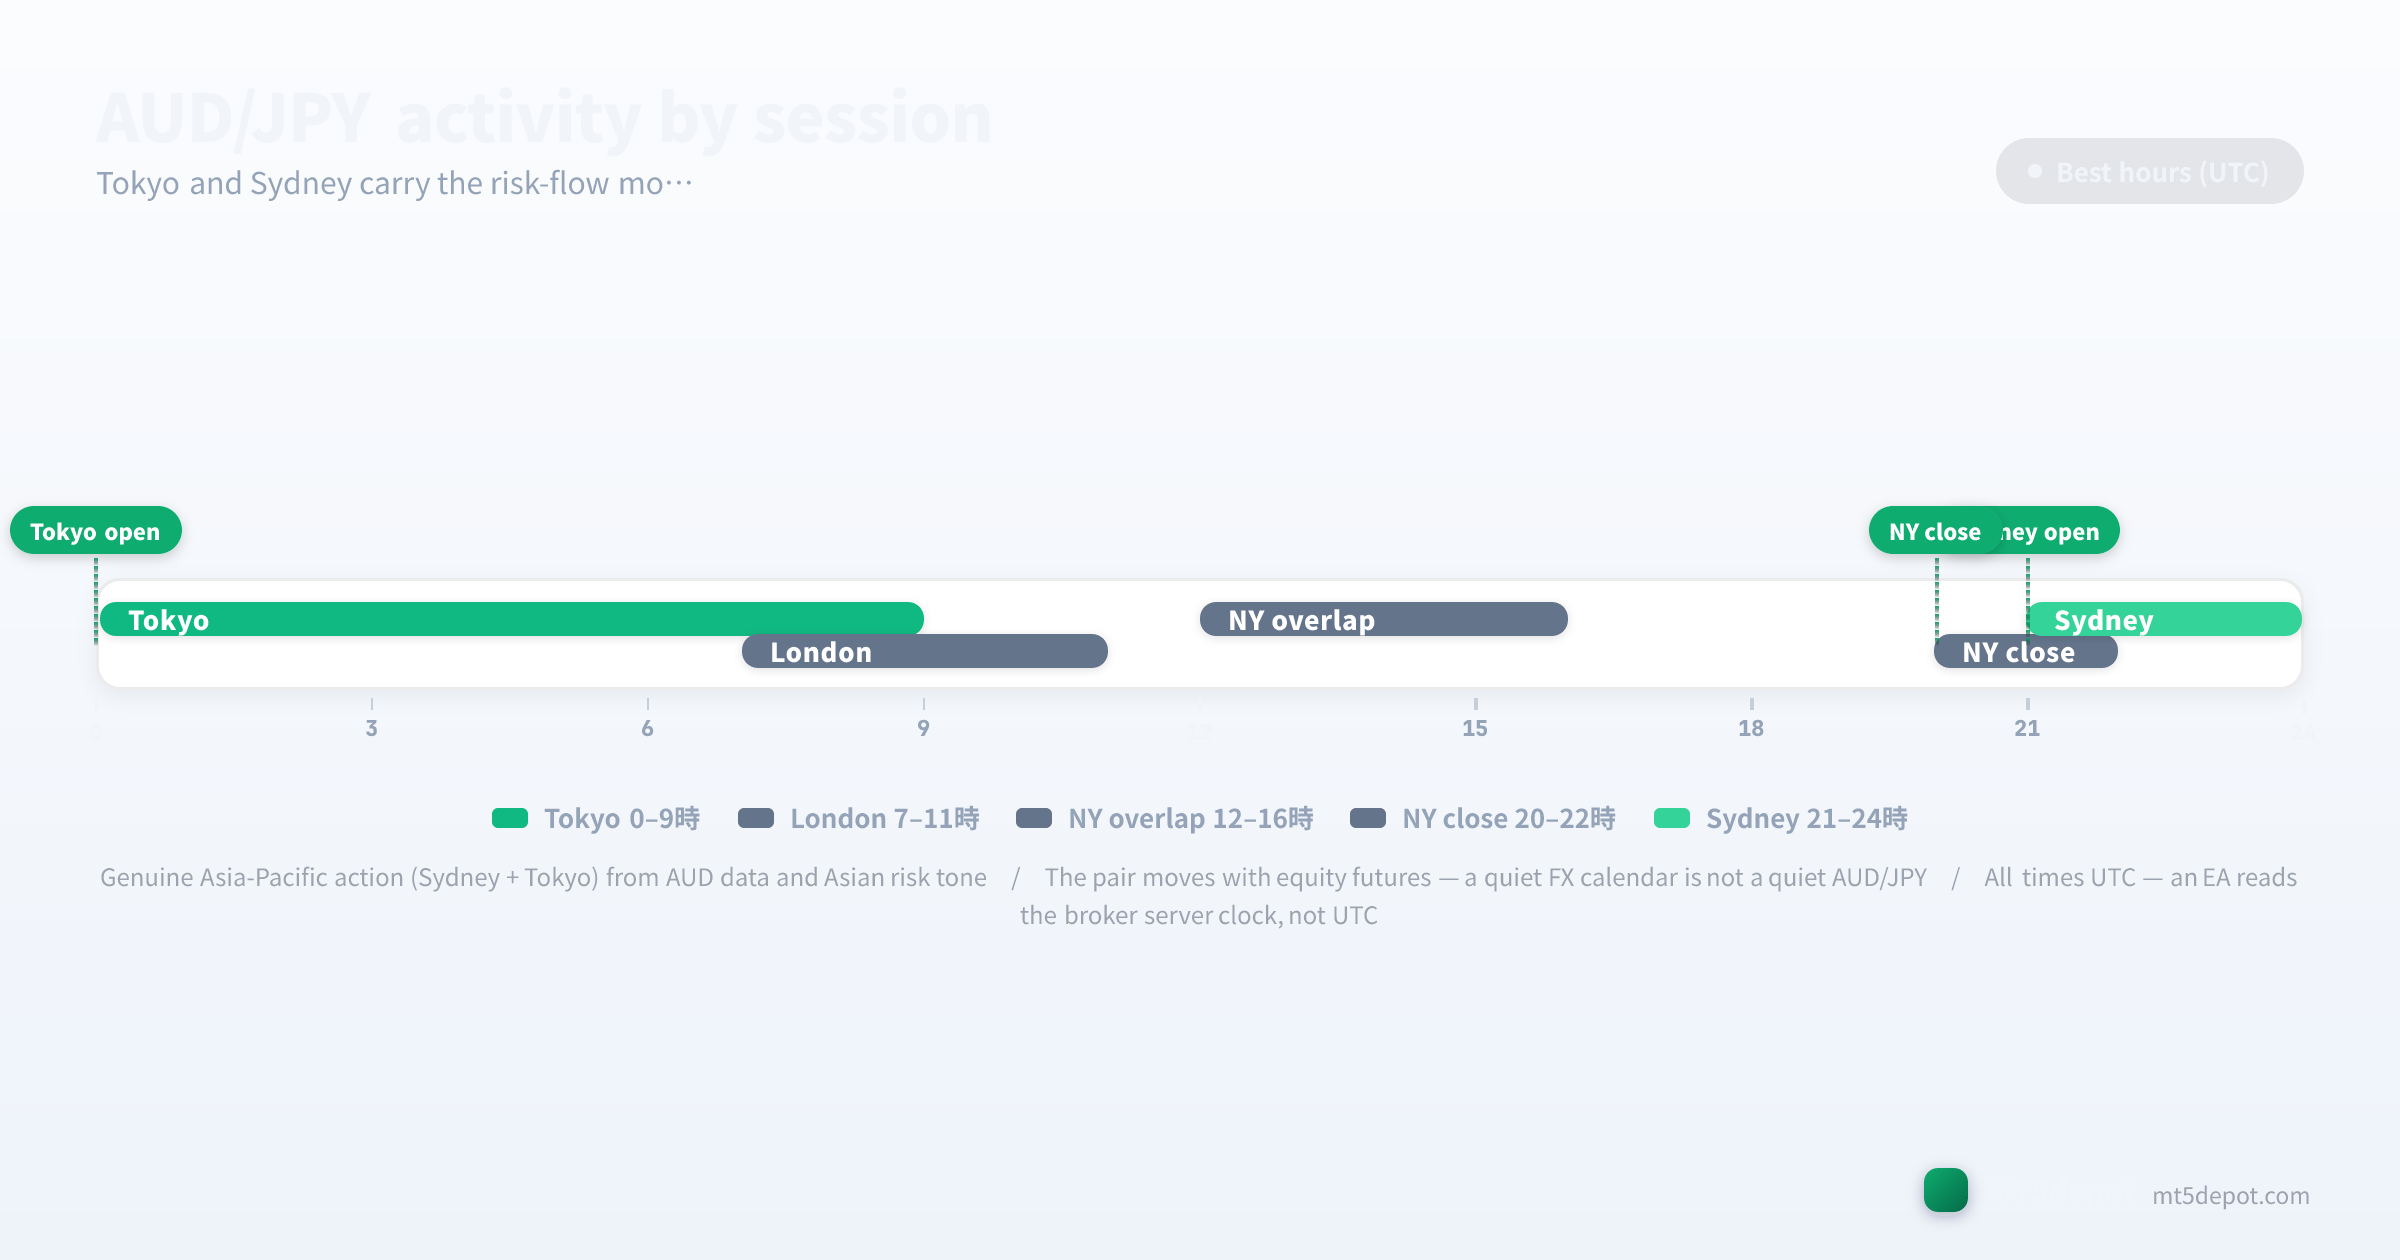
时段结构对 Rio 结果的决定作用超过指标选择,而它的时钟恰好是 GBP 或 EUR 货币对的镜像——好时段落在伦敦沉睡之时:
- 悉尼开盘(大致 UTC 21:00–00:00): 亚太交易日从这里开始。澳洲资金流和隔夜风险情绪设定了交叉盘的开盘偏向,这也是 Rio 上的趋势 EA 最先找到方向的地方。
- 东京时段(UTC 00:00–09:00): 这个货币对的主要窗口。日本流动性、亚洲股票交易以及任何澳洲联储或日本央行的消息都落在这里,因此交叉盘往往在这些时段扩张最快,而不像主要货币对那样转为平静。
- 伦敦和纽约时段(UTC 07:00–20:00): 全球流动性最深,但 AUD/JPY 在此大多是股市和美元行情的被动跟随者,而非交易自身的催化剂——对于已经在运行的趋势有用,但对刚出现的亚洲时段突破风险更大,因为当欧洲重新定价风险时它们可能反转。
- 纽约深夜/清淡时段: 非交易时段、低流动性的噪声,会困住迟到的趋势入场;一个时段质量过滤器应该让这些时段停手。
在我们的编辑评估中,一个集中在悉尼加东京窗口的 AUD/JPY EA 往往优于 24 小时版本,因此时段过滤器最好被视为策略定义的一部分,而非优化上的锦上添花——这是一个值得在你自己的数据上测试的假设。有一条注意事项贯穿始终:上面每一个时钟时间都是 UTC,但一个 EA 读取的是你经纪商的服务器时钟,通常并非 UTC,所以当你把 EA 在不同服务器时区的经纪商之间迁移时,一个”东京”过滤器会悄然偏移。这是贯穿全页的唯一时钟规则——在 MT5 的市场报价中核实一次,每一个时段边界就都对齐了。
点差、成本与执行
AUD/JPY 是一个交叉盘,所以它的交易成本通常比头条主要货币对更高。下面的数字是从经纪商公布的标准和原始条件汇编而成的编辑参考区间(2026 年 7 月更新),并非按经纪商逐一实测的数字——我们目前的实时点差采样仅覆盖 EUR/USD 和少数几个参考品种,所以在为一个快速策略设定仓位规模之前,请在你自己的账户上确认实时点差:
| 账户类型 | 典型 AUD/JPY 点差 | 佣金 | 适合谁 |
|---|---|---|---|
| 标准 | 1.5 – 2.5 点 | 无 | 波段/套利/低频趋势 EA |
| 原始/ECN | ≈0.5 – 1.0 点 | 每手 $3 – 7 | 突破/较高频 EA |
针对这个货币对有两条成本规则:
- 有一条主要货币对没有的第三成本线:掉期。 在 AUD/JPY 上,隔夜掉期是交易的一等组成部分,而非事后想起的补充——它是一笔支撑多头套利的正信用,也是空头上一项真实的拖累。一个交易这个货币对却不在离场逻辑中计入掉期的 EA,是在给自己的优势错误定价,尤其是任何持仓穿越每日展期的策略。
- 佣金是账户属性,而非货币对属性。 无论你交易 EUR/USD 还是 Rio,同样的每手 $3–7 原始佣金都适用;货币对之间变化的是在此之上的点差。一个在 0.7 点全成本下验证、却在 2.5 点部署的 AUD/JPY 突破 EA,运行的是与你所测试不同的策略。
上线前需测试的风险
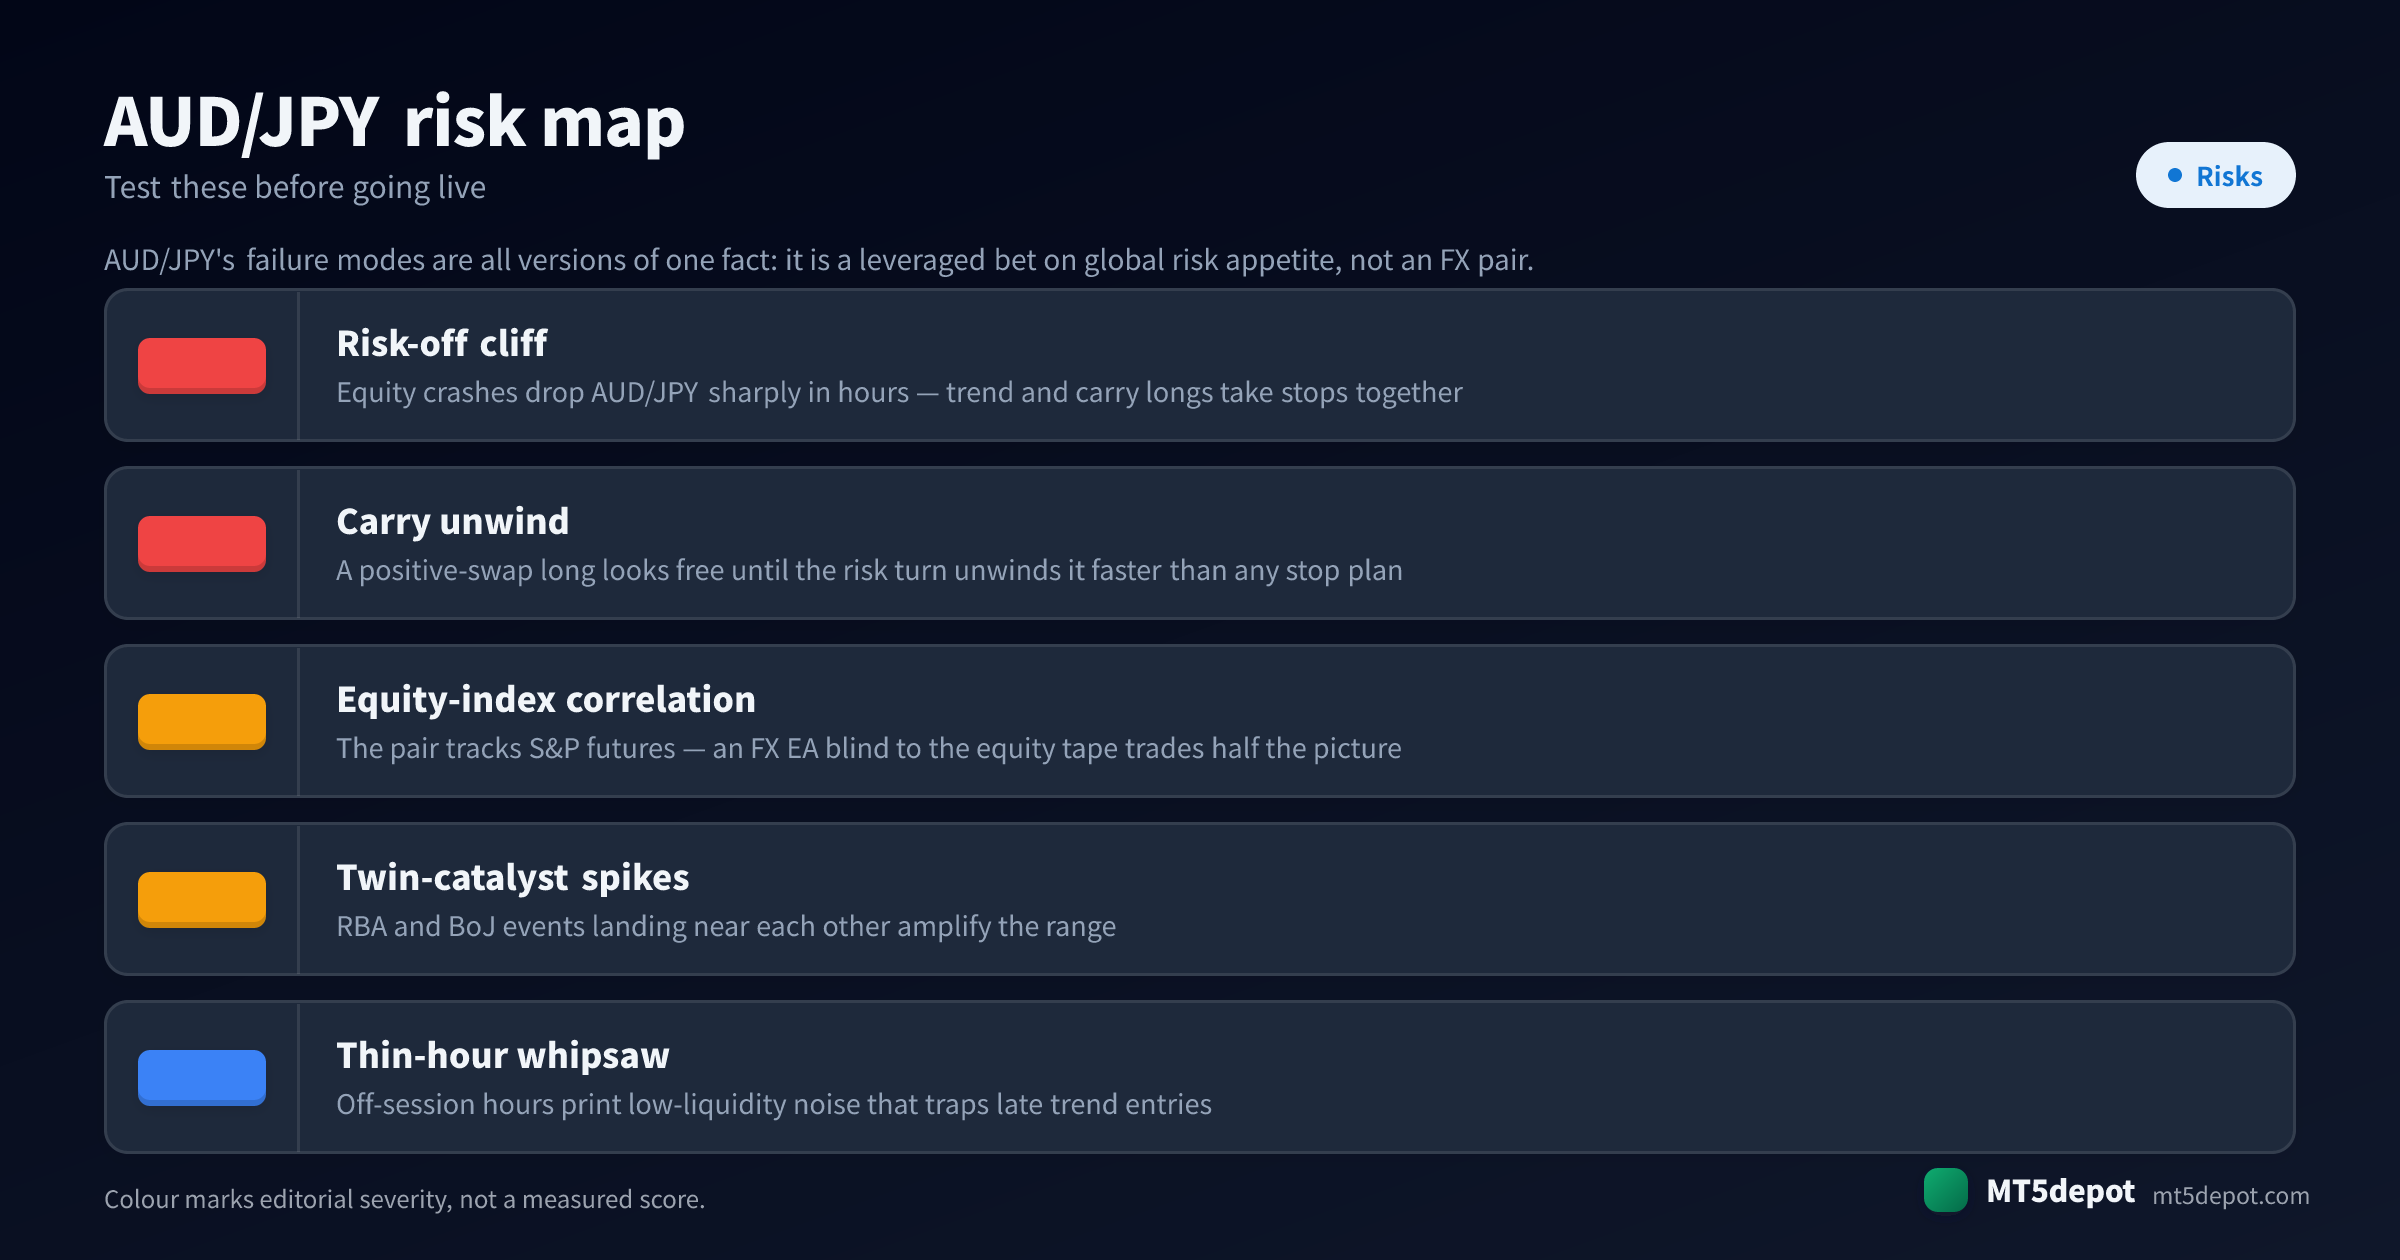
AUD/JPY 的失败模式全都是同一事实的不同版本:它是对全球风险偏好的杠杆化押注,而非一个外汇货币对。一份通用的风险清单会漏掉其中每一项:
- 避险悬崖。 股灾会买入日元并让 AUD/JPY 在数小时(而非数天)内急剧下跌——而趋势多头和套利多头会一起被止损出场,因为在这个货币对上它们是同一个方向性押注。请为你持有的每一个多头设定一个快速、相关联的回撤规模,而非一个有序的单头寸止损。
- 套利平仓。 一个正掉期多头看起来免费,直到风险逆转到来,并以任何止损方案都无法吸收的速度将其平仓。让回测看起来平滑的那笔每夜信用,正是当所有人同时退出拥挤的套利交易时让反转如此剧烈的原因。
- 股指相关性是隐藏的敞口。 交叉盘追踪标普期货,因此一个对股市行情视而不见的纯外汇 EA 只交易了一半的画面——对其自身货币对最重要的输入,摆在一块它从不查看的屏幕上。在 AUD/JPY 与比如 AUD/USD 上的两个”分散化”多头,或一个 USD/JPY 空头,更接近于一个杠杆化的风险偏好持仓,而非一个对冲。
- 双催化剂尖峰。 澳洲联储和日本央行的事件相邻发生时会放大波动区间而非相互抵消,因此一个快速策略可能在单个亚洲时段内遭遇两个央行意外。快速系统需要一个新闻暂停;慢速系统需要能挺过一次大型事件跳空的止损。
- 清淡时段的假突破。 非交易时段会打出低流动性噪声,困住迟到的趋势入场。一个在死寂时段读取信号的未过滤 EA,交易的是那种噪声,而非付钱给你的风险驱动趋势。
如何测试一个 AUD/JPY EA
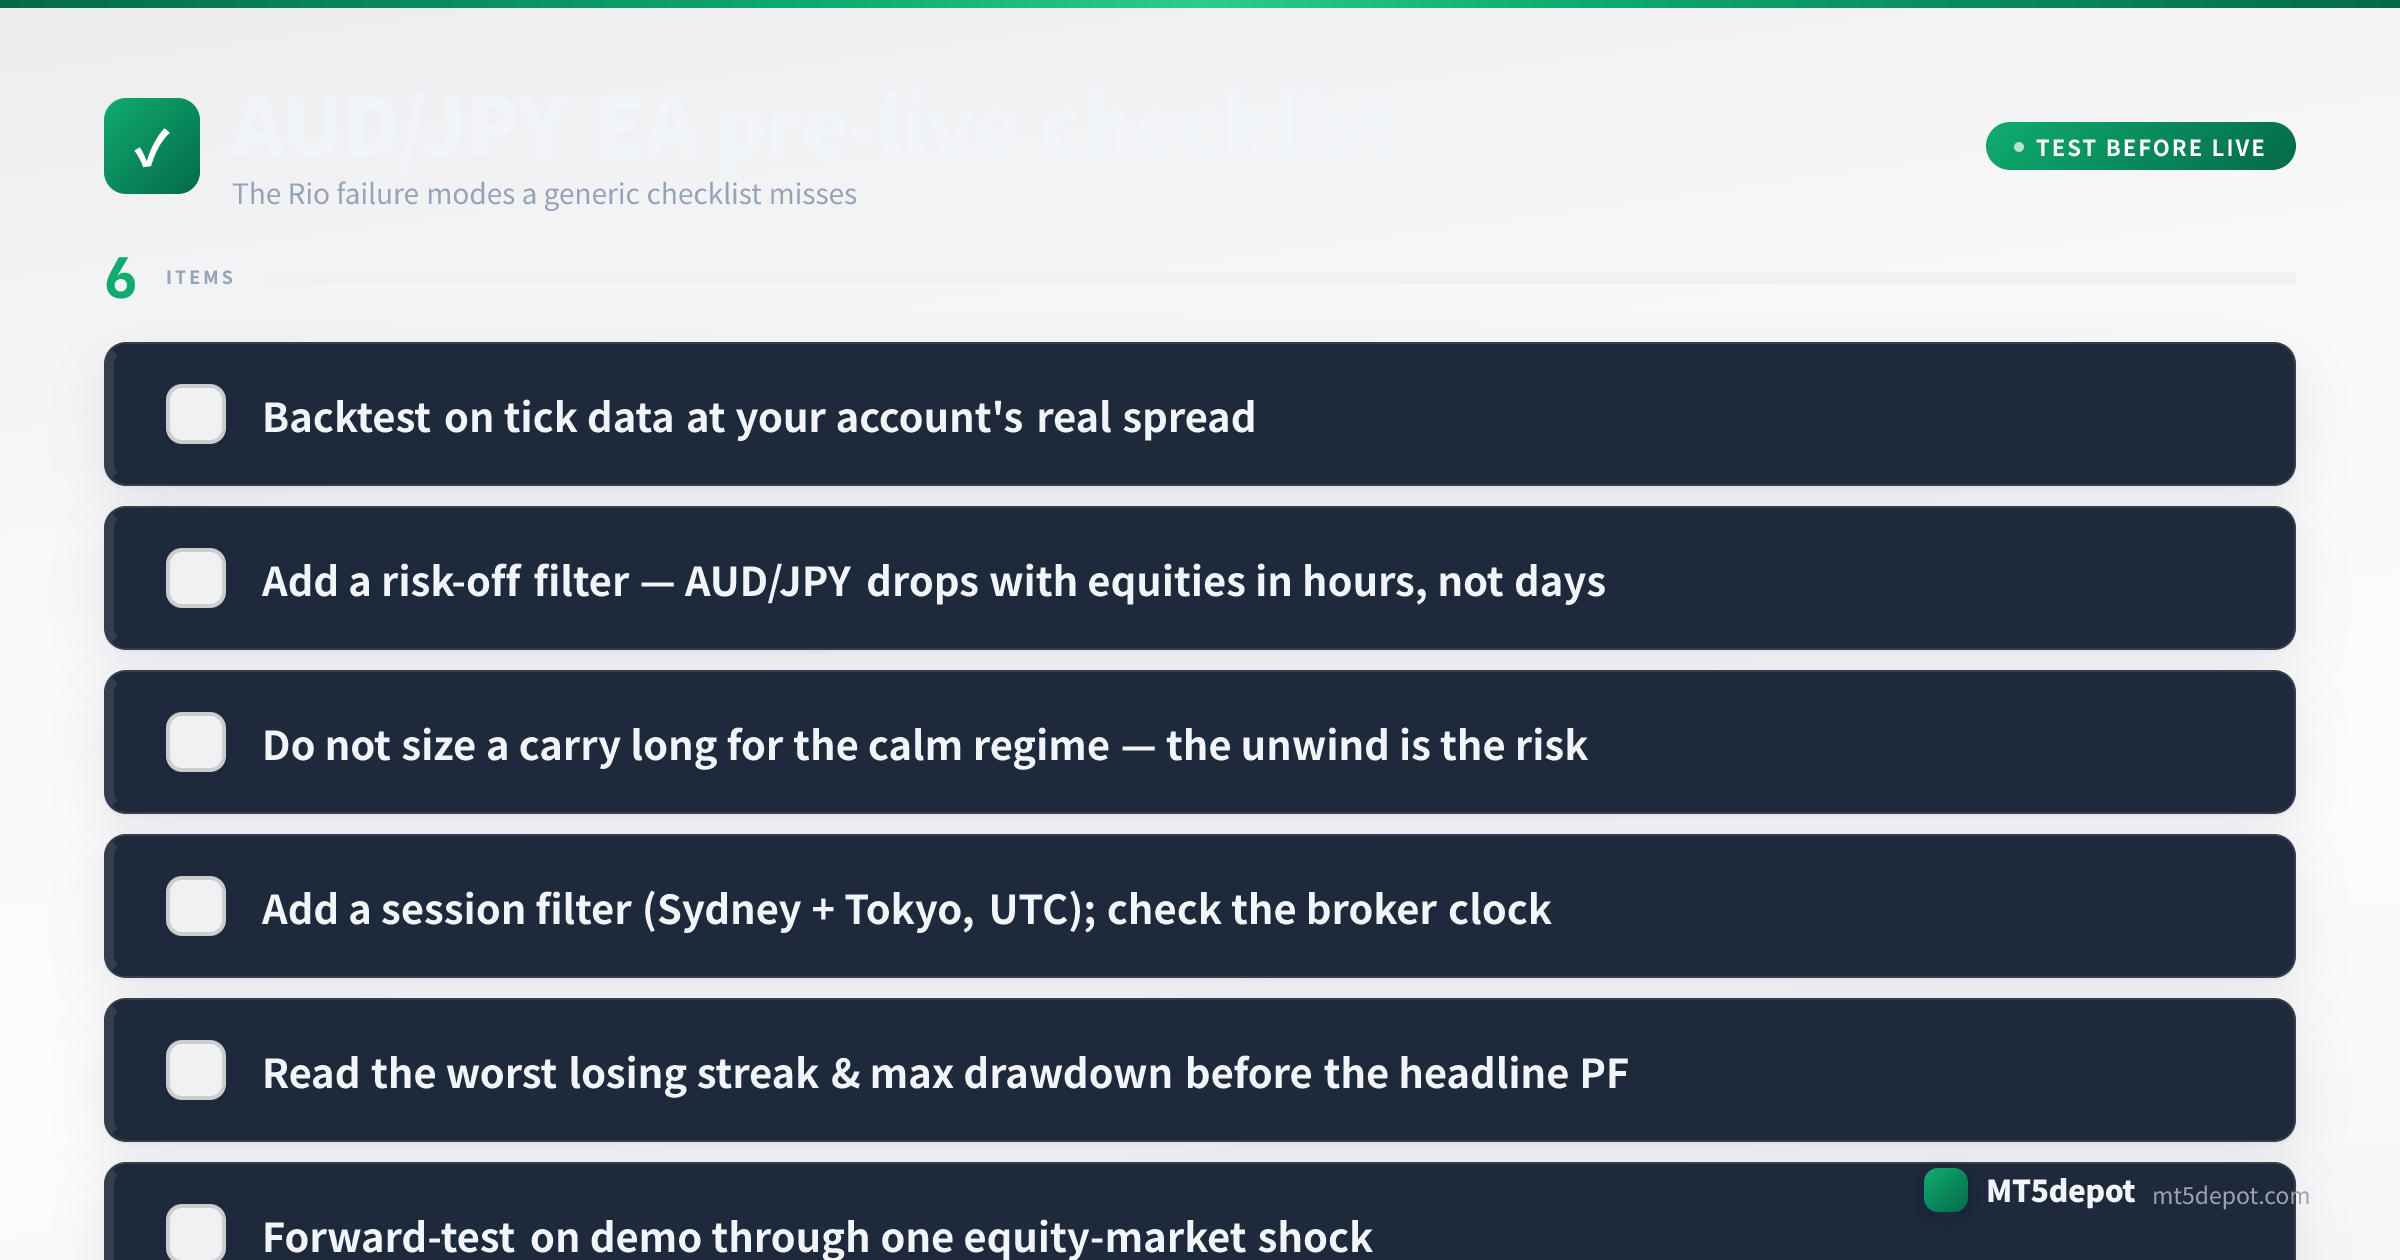
在 AUD/JPY 上,测试就是全部的优势。请把你构建的任何东西都对标网站方法论中列出的标准:
- 在你账户的真实点差下用逐笔数据回测。 使用一个逐笔(every-tick)模型,配上你实际将交易的标准或原始点差,而非平台默认值,并把隔夜掉期计入——在一个套利交叉盘上,展期是盈亏的一部分,而非四舍五入的误差。一个在它永远不会遇到的点差和掉期下验证的策略是一场虚构。
- 读取最糟糕的连亏,而非头条的盈利因子。 最大回撤和最长的连亏笔数告诉你策略所要求的资金和耐心——而在 Rio 上,最糟糕的连亏通常是一次聚集的避险级联,而非缓慢的失血。在为它注资之前,先为那次级联留出预算。
- 在模拟盘上前向测试,至少跨越一次股市冲击。 Rio 的关键风险只在全球风险偏好逆转时才显现,因此一个从未跨越股市抛售——或一次澳洲联储/日本央行联合事件——的模拟窗口,没有测试最重要的那件事。加入一个避险过滤器并确认它在那个窗口中确实会触发。
- 在首笔实盘交易前确认服务器时钟。 把 MT5 市场报价的时间与上面的 UTC 时段时间重新核对,并在任何经纪商迁移后再次核对——这是一个容易跳过的步骤,但在一个优势寓于亚太窗口的货币对上,漏掉它代价高昂。
这产生的每一个回测数字都是历史实测,而非预测——在你自己的笔记中如实说明,并为你实测到的回撤设定仓位规模,而非为你期望的收益。
AUD/JPY EA 与构建器模板
我们尚未发布自己的 AUD/JPY 回测,而在较平静的主要货币对上得到的结果,也无法套用到一个最糟糕的日子来自股市冲击的交叉盘上。通往 Rio EA 的诚实路径是自己构建并验证一个:
- 构建器(在此打开)在其趋势、突破和多品种模板中接受 AUD/JPY,因此你部署的 EA 是建立在你自己的数字之上——这也是接入这个货币对所要求的避险过滤器的正确地方。下方的 CTA 准确说明了它的产出。
- 相关货币对的提醒。 如果你已经在运行一个 GBP/JPY 或 USD/JPY EA,不要把它的设置照搬过来。这些日元货币对虽然共享报价货币,却不共享 Rio 的基础货币及其驱动因素,所以请重新构建这一形态,并在 AUD/JPY 的点差和掉期下用 AUD/JPY 数据重新测试。
- 概念正典。 如果上面某个术语不熟悉,波动率、ATR 和掉期条目定义了 AUD/JPY EA 所依赖的机制,而你自己账户的合约规格是你确认将实际支付的标准点差与原始点差的地方。

