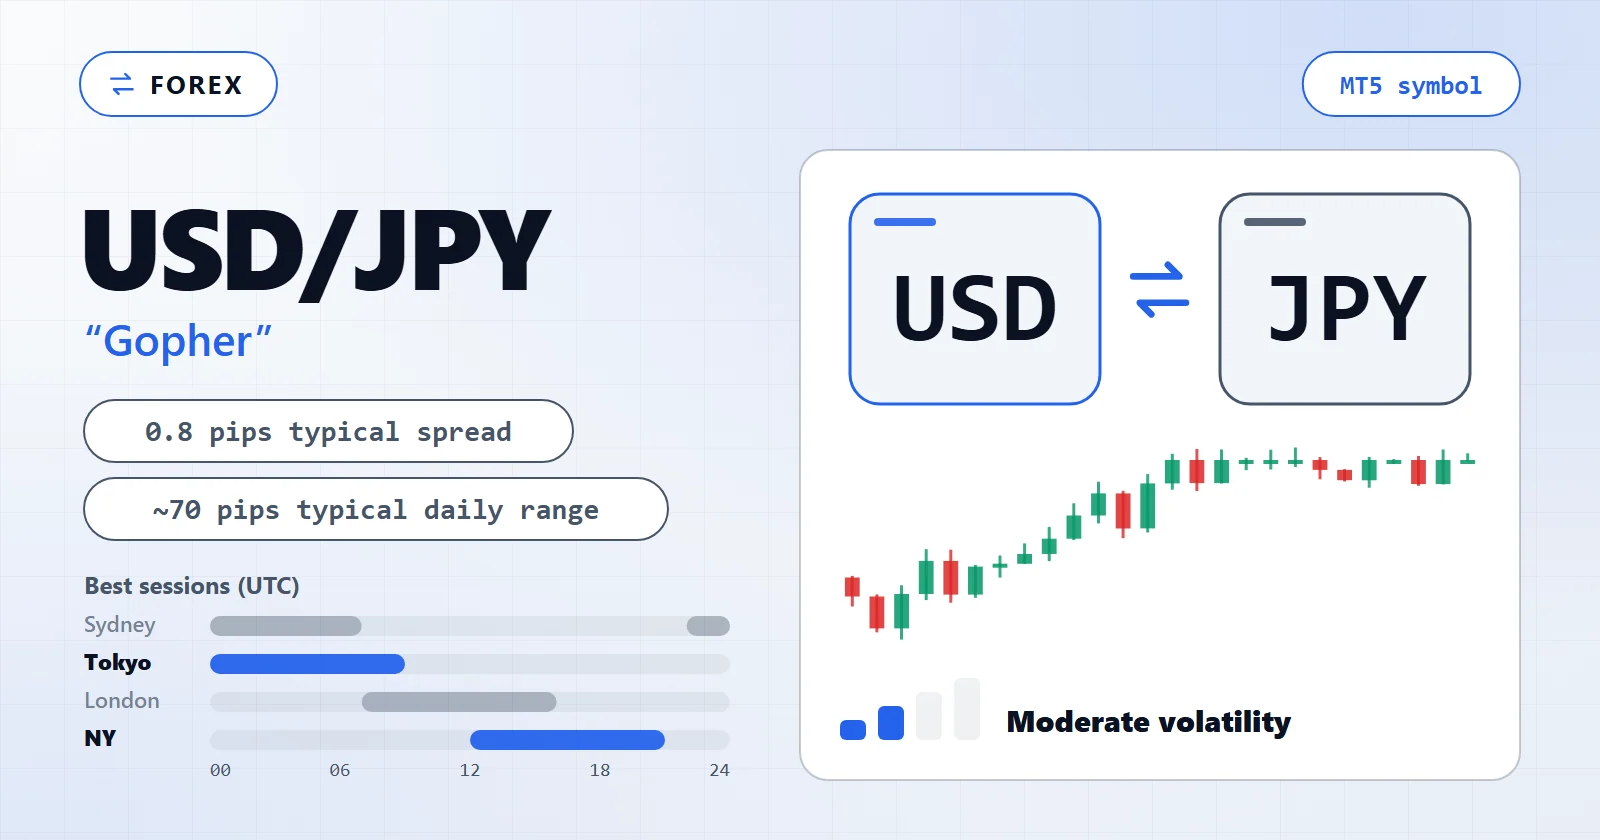
El USD/JPY —apodado universalmente “Gopher” en la sala de operaciones— es el principal par mayor USD/Asia y el par sobre el que se construyen la mayoría de las estrategias de carry minoristas. Lo primero que hay que decidir es si tu estrategia quiere su carácter o simplemente lo tolera: una sesión de Tokio activa y un sesgo de carry positivo son una ventaja para los EA de tendencia y carry, mientras que el historial de intervenciones del Banco de Japón es un riesgo de cola que un sistema portado desde el EUR/USD nunca tiene que valorar. Elige el par para la estrategia, no al revés.
Esta página cubre lo que el USD/JPY le da a una estrategia automatizada que el EUR/USD no ofrece, las sesiones que deciden sus resultados, lo que cuesta, los modos de fallo que atrapan a los sistemas trasladados desde los mayores europeos, y cómo construir y probar tu propio EA de USD/JPY.
Cómo se comporta el USD/JPY: qué le da el Gopher a un EA
El USD/JPY negocia una gran parte del volumen global de forex y es estructuralmente distinto de los mayores europeos en un aspecto que importa para la automatización: tiene una sesión local activa. Las horas de Tokio producen un rango genuino en el USD/JPY, donde el EUR/USD y el GBP/USD en su mayoría derivan, así que un EA de 24 horas lee señal real durante la noche aquí en lugar de ruido.
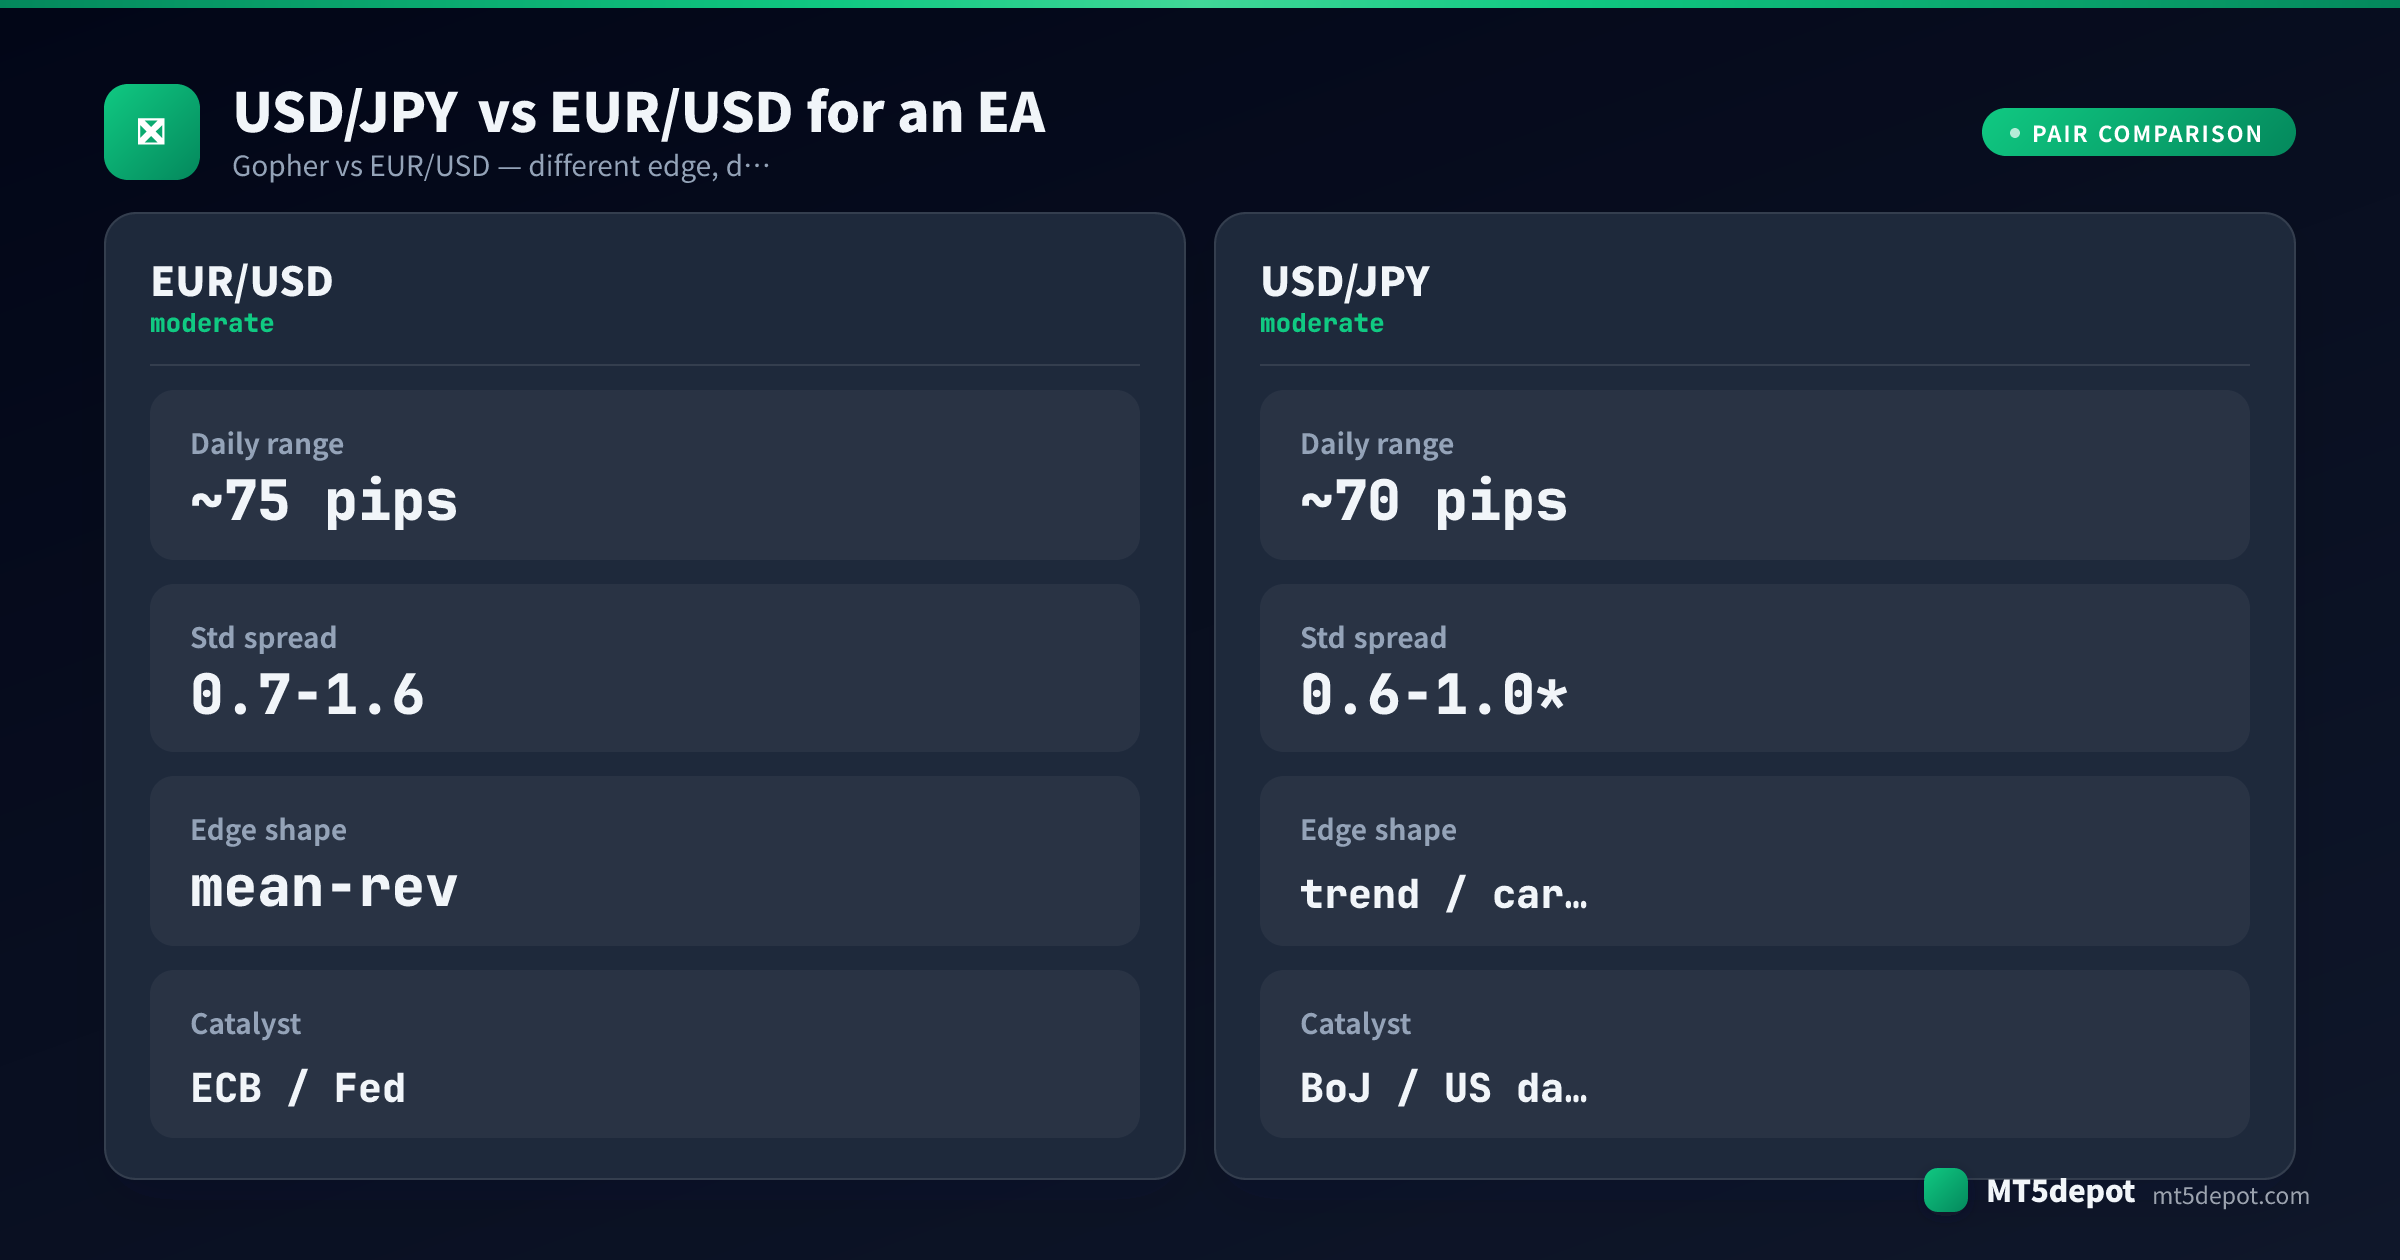
Para un EA, ese carácter se reduce a tres propiedades:
- Una sesión de Tokio activa. El USD/JPY se mueve con la liquidez asiática y los datos japoneses en horas en las que los pares europeos están tranquilos. Los EA de tendencia que operan a todas horas tienden a comportarse aquí de forma distinta que en el EUR/USD, donde las señales de la sesión de Tokio a menudo se revierten en la apertura de Londres.
- Un sesgo de carry. El USD/JPY es el par de carry-trade por excelencia. Cuando los tipos de EE. UU. están por encima de los japoneses, una posición larga suele ganar un swap nocturno positivo, y las tendencias alcistas de varias semanas se construyen mientras el apetito global por el riesgo se mantiene alto. Ese carry es un viento a favor para los sistemas de tendencia, y un lastre en el momento en que el riesgo cambia.
- La cola del BoJ. El Banco de Japón tiene un historial documentado de comprar JPY de forma agresiva cuando el USD/JPY supera niveles de tolerancia percibidos (ampliamente reportados en torno a 145–152). Eso crea un riesgo asimétrico: una posición larga por encima de esos niveles puede revertir varios cientos de pips en minutos, mientras que la parte bajista no tiene una autoridad simétrica que la defienda.
La trampa para las estrategias automatizadas es que el carry que parece una ventaja suave en un backtest es el mismo carry que se deshace violentamente en un evento de aversión al riesgo, y el backtest rara vez abarca uno. El Gopher recompensa a los sistemas que respetan su régimen de volatilidad y drena silenciosamente a los que asumen que la tendencia y el swap estarán siempre ahí.
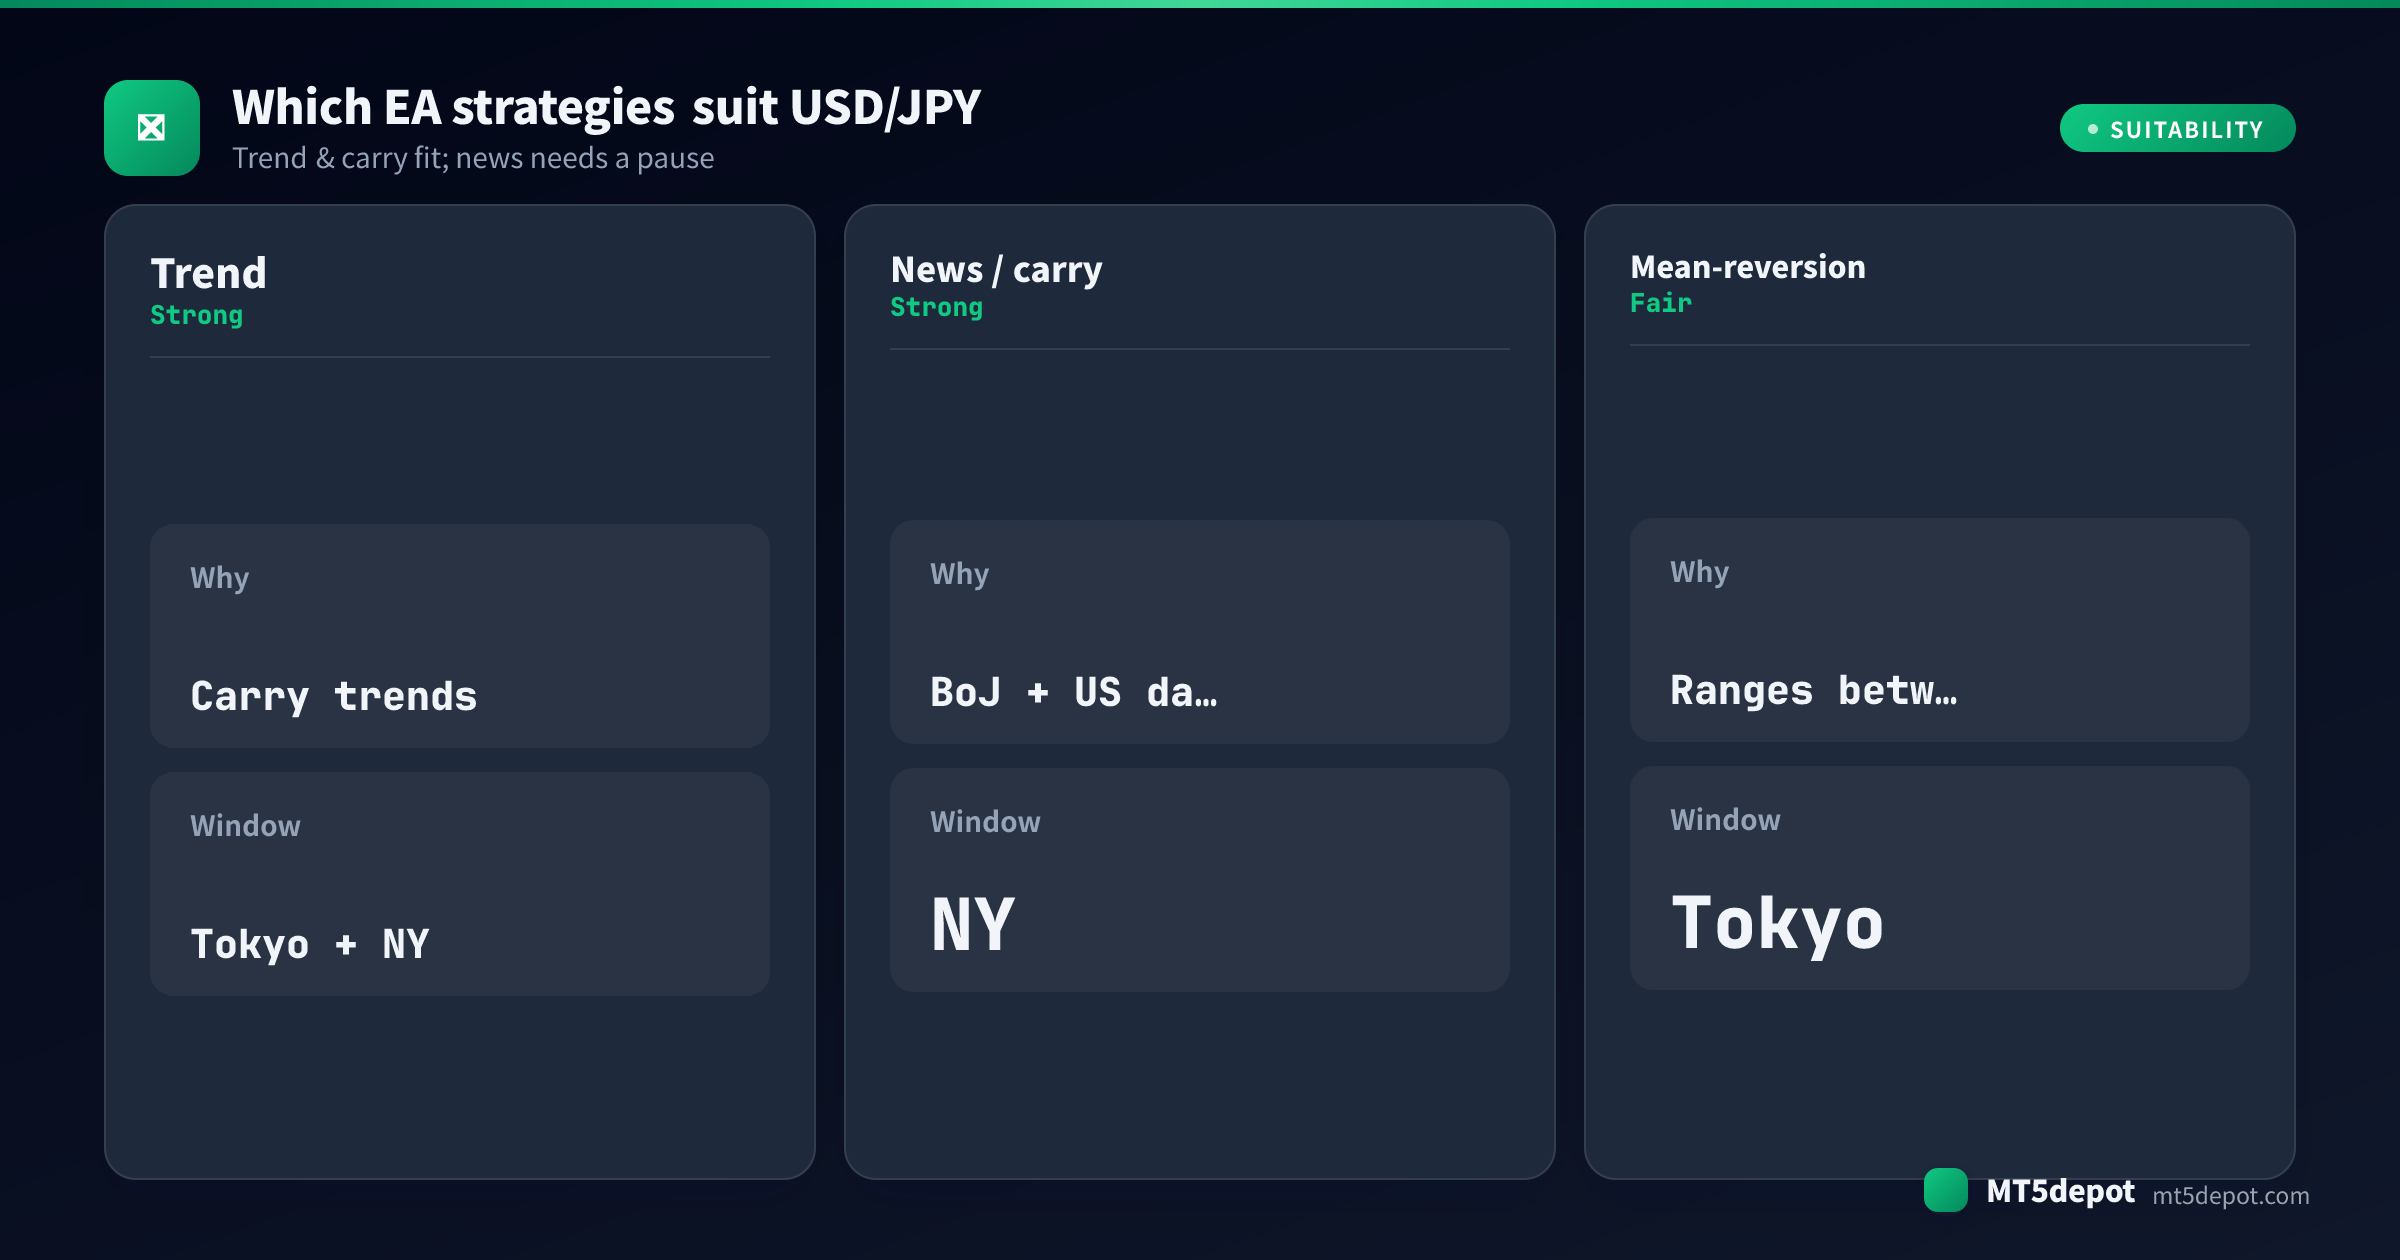
¿Qué estrategias de EA se adaptan al USD/JPY?
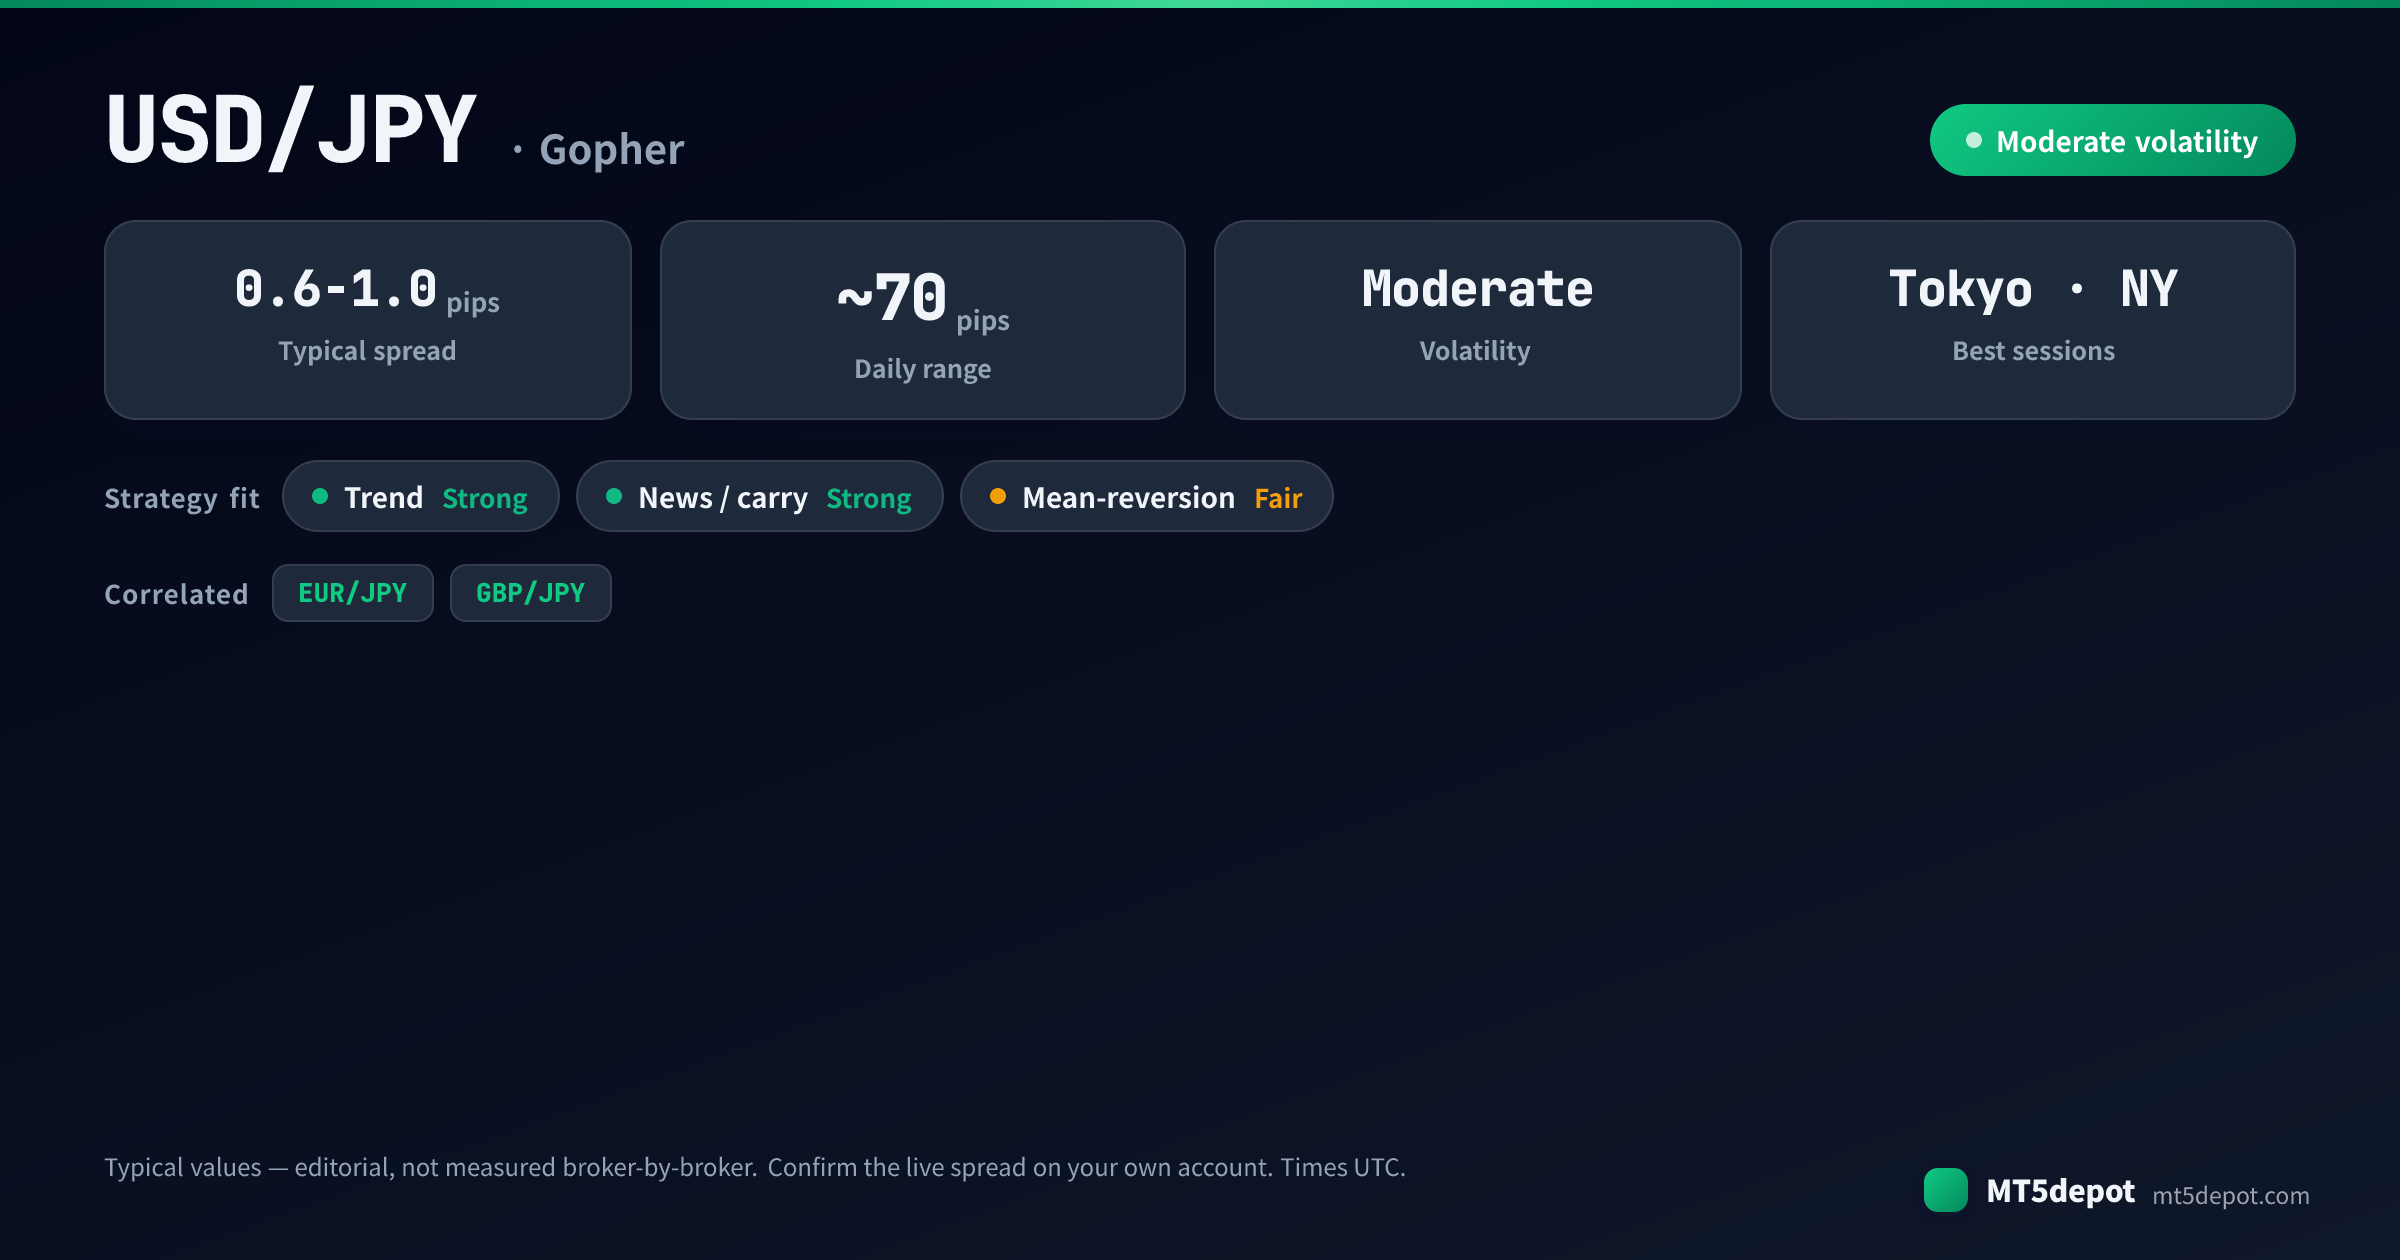
El perfil del par enumera tendencia, noticias y reversión a la media como adecuadas, pero la idoneidad es una evaluación editorial, no una prueba. En nuestra propia línea base de las plantillas del Builder con la configuración de serie —una única ejecución en USD/JPY M5 durante un año, entradas por defecto, sin optimización—, la mayoría terminó por debajo de un factor de beneficio de 1,0. Casi ninguna superó el listón del propio Builder con la configuración de serie, así que trata cualquier ventaja en el USD/JPY como algo que tienen que ganarse tus propios ajustes y tu propia prueba. Búscala en las ventanas de sesión y las pausas de eventos, no en el indicador de la etiqueta. Lo que el carácter del USD/JPY tiende a favorecer:
| Estrategia | Ajuste en el USD/JPY | Por qué |
|---|---|---|
| Tendencia / carry | Fuerte | El sesgo de carry y los movimientos direccionales de varias semanas se adaptan a los sistemas de momentum; un swap positivo puede pagarte por mantener la tendencia. |
| Noticias | Fuerte (con una pausa) | Las publicaciones del BoJ y de EE. UU. mueven el Gopher con fuerza. Un EA con filtro de eventos puede operar el seguimiento, pero necesita una pausa de eventos o el spread y el gap se comen la entrada. |
| Reversión a la media | Aceptable | Entre catalizadores el USD/JPY tiene rango limpio, pero la cola del BoJ y el riesgo de desmontaje del carry hacen que un sistema de reversión deba limitar la exposición y respetar el calendario de eventos. |
Tendencia y carry son las formas que convierten la estructura del USD/JPY en un activo; el resto tiene que luchar contra la cola. La ruta práctica es construir una de estas formas tú mismo —el Builder incluye plantillas que aceptan el USD/JPY y expone todos los parámetros— y luego probarlo (más abajo) antes de confiar en una sola cifra.
Mejores horas de negociación para los EA de USD/JPY
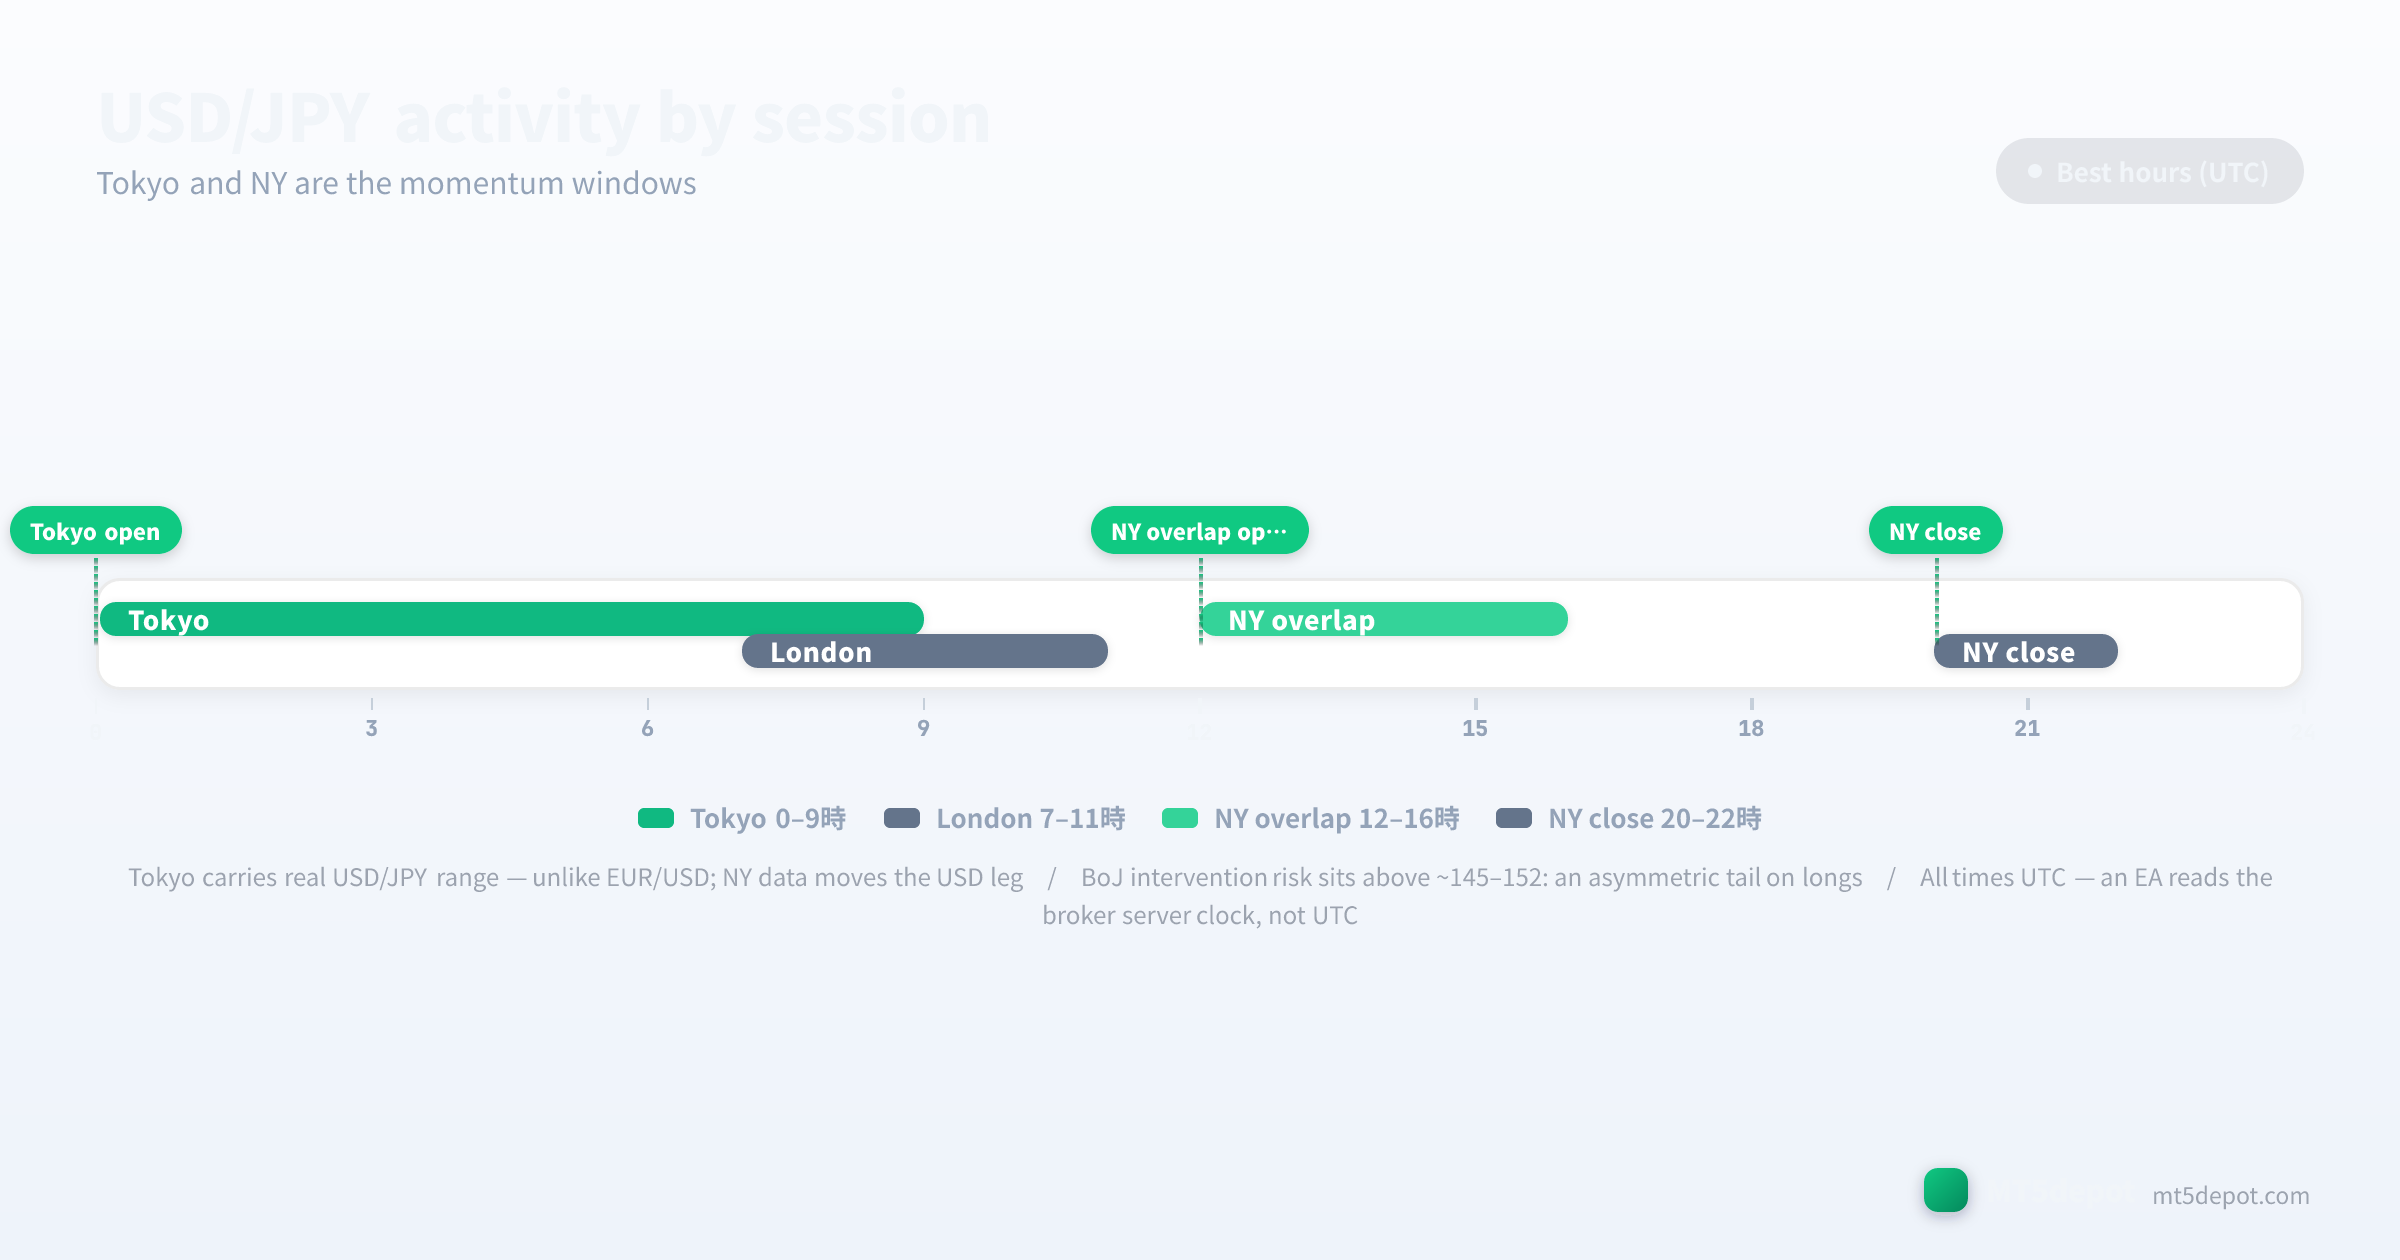
La estructura de sesiones decide más de un resultado del Gopher que la elección del indicador:
- Sesión de Tokio (00:00–09:00 UTC): la ventana local del par. La liquidez asiática y los datos japoneses le dan al USD/JPY un rango real aquí, el único mayor donde una señal nocturna tiene más probabilidades de ser tendencia que ruido.
- Horas de Londres (07:00–12:00 UTC): un tramo más tranquilo para el USD/JPY que para los pares europeos, útil principalmente como el traspaso entre los catalizadores asiático y estadounidense.
- Sesión de NY (12:00–21:00 UTC): los datos de EE. UU. impulsan la pata del USD, dando una segunda ventana diaria de momentum; el solapamiento del inicio de NY con el final de Londres es el más activo.
- Final de NY / pre-Tokio (21:00–24:00 UTC): liquidez escasa y deriva de baja convicción; los filtros de calidad de sesión normalmente deberían excluir estas horas.
Los EA que restringen la operativa a las ventanas de Tokio y NY a menudo superan a las variantes de 24 horas en el USD/JPY, según nuestra evaluación editorial, así que aquí un filtro de sesión conviene tratarlo como parte de la definición de la estrategia más que como un adorno de optimización. Vienen con él dos advertencias. Los eventos programados del BoJ y de EE. UU. caen dentro de esas buenas ventanas y ensanchan los spreads justo entonces, así que una estrategia rápida necesita una pausa de noticias o pagará varias veces el spread normal en el peor momento. Y cada hora de reloj mencionada arriba es UTC: un EA lee el reloj del servidor de tu bróker, que normalmente no es UTC, así que un filtro de Tokio de “00:00” se desplaza silenciosamente cuando mueves el EA entre brókeres con distintas zonas horarias de servidor. Esta es la única regla de reloj de toda la página; verifícala una vez, en el Market Watch de MT5, y cada límite de sesión encajará.
Spreads, costes y ejecución
El USD/JPY es uno de los mayores más baratos de operar. Las cifras siguientes son rangos de referencia editoriales recopilados a partir de las condiciones estándar y raw publicadas por los brókeres (actualizadas en julio de 2026), no cifras medidas bróker por bróker; nuestro muestreo de spread en vivo cubre actualmente el EUR/USD y algunos símbolos de referencia, así que confirma el spread en vivo en tu propia cuenta antes de dimensionar una estrategia rápida:
| Tipo de cuenta | Spread típico del USD/JPY | Comisión | A quién le conviene |
|---|---|---|---|
| Estándar | 0,6 – 1,0 pips | ninguna | EA de swing / tendencia / carry |
| Raw / ECN | por debajo de un pip (≈0,1 – 0,3) | 3 – 7 $ / lote | EA de scalping / alta frecuencia |
Dos reglas de coste específicas de este par:
- El swap forma parte del modelo de costes, no es una ocurrencia tardía. El carry del USD/JPY significa que el swap nocturno puede ser un positivo significativo en las posiciones largas y un lastre significativo en las cortas. La ventaja de un EA de carry vive en parte en esa cifra, así que haz el backtest con un swap realista, no con el valor por defecto de la plataforma: una estrategia validada con swap cero no es la que ejecutarás.
- La comisión es una propiedad de la cuenta, no del par. La misma comisión raw de 3–7 $/lote se aplica tanto si operas EUR/USD como Gopher; lo que cambia entre pares es el spread encima de ella. El spread estándar ajustado del Gopher lo hace viable para estrategias de swing sin una cuenta raw, algo que los supuestos de coste con forma de EUR/USD subestiman.
Riesgos que probar antes de operar en real
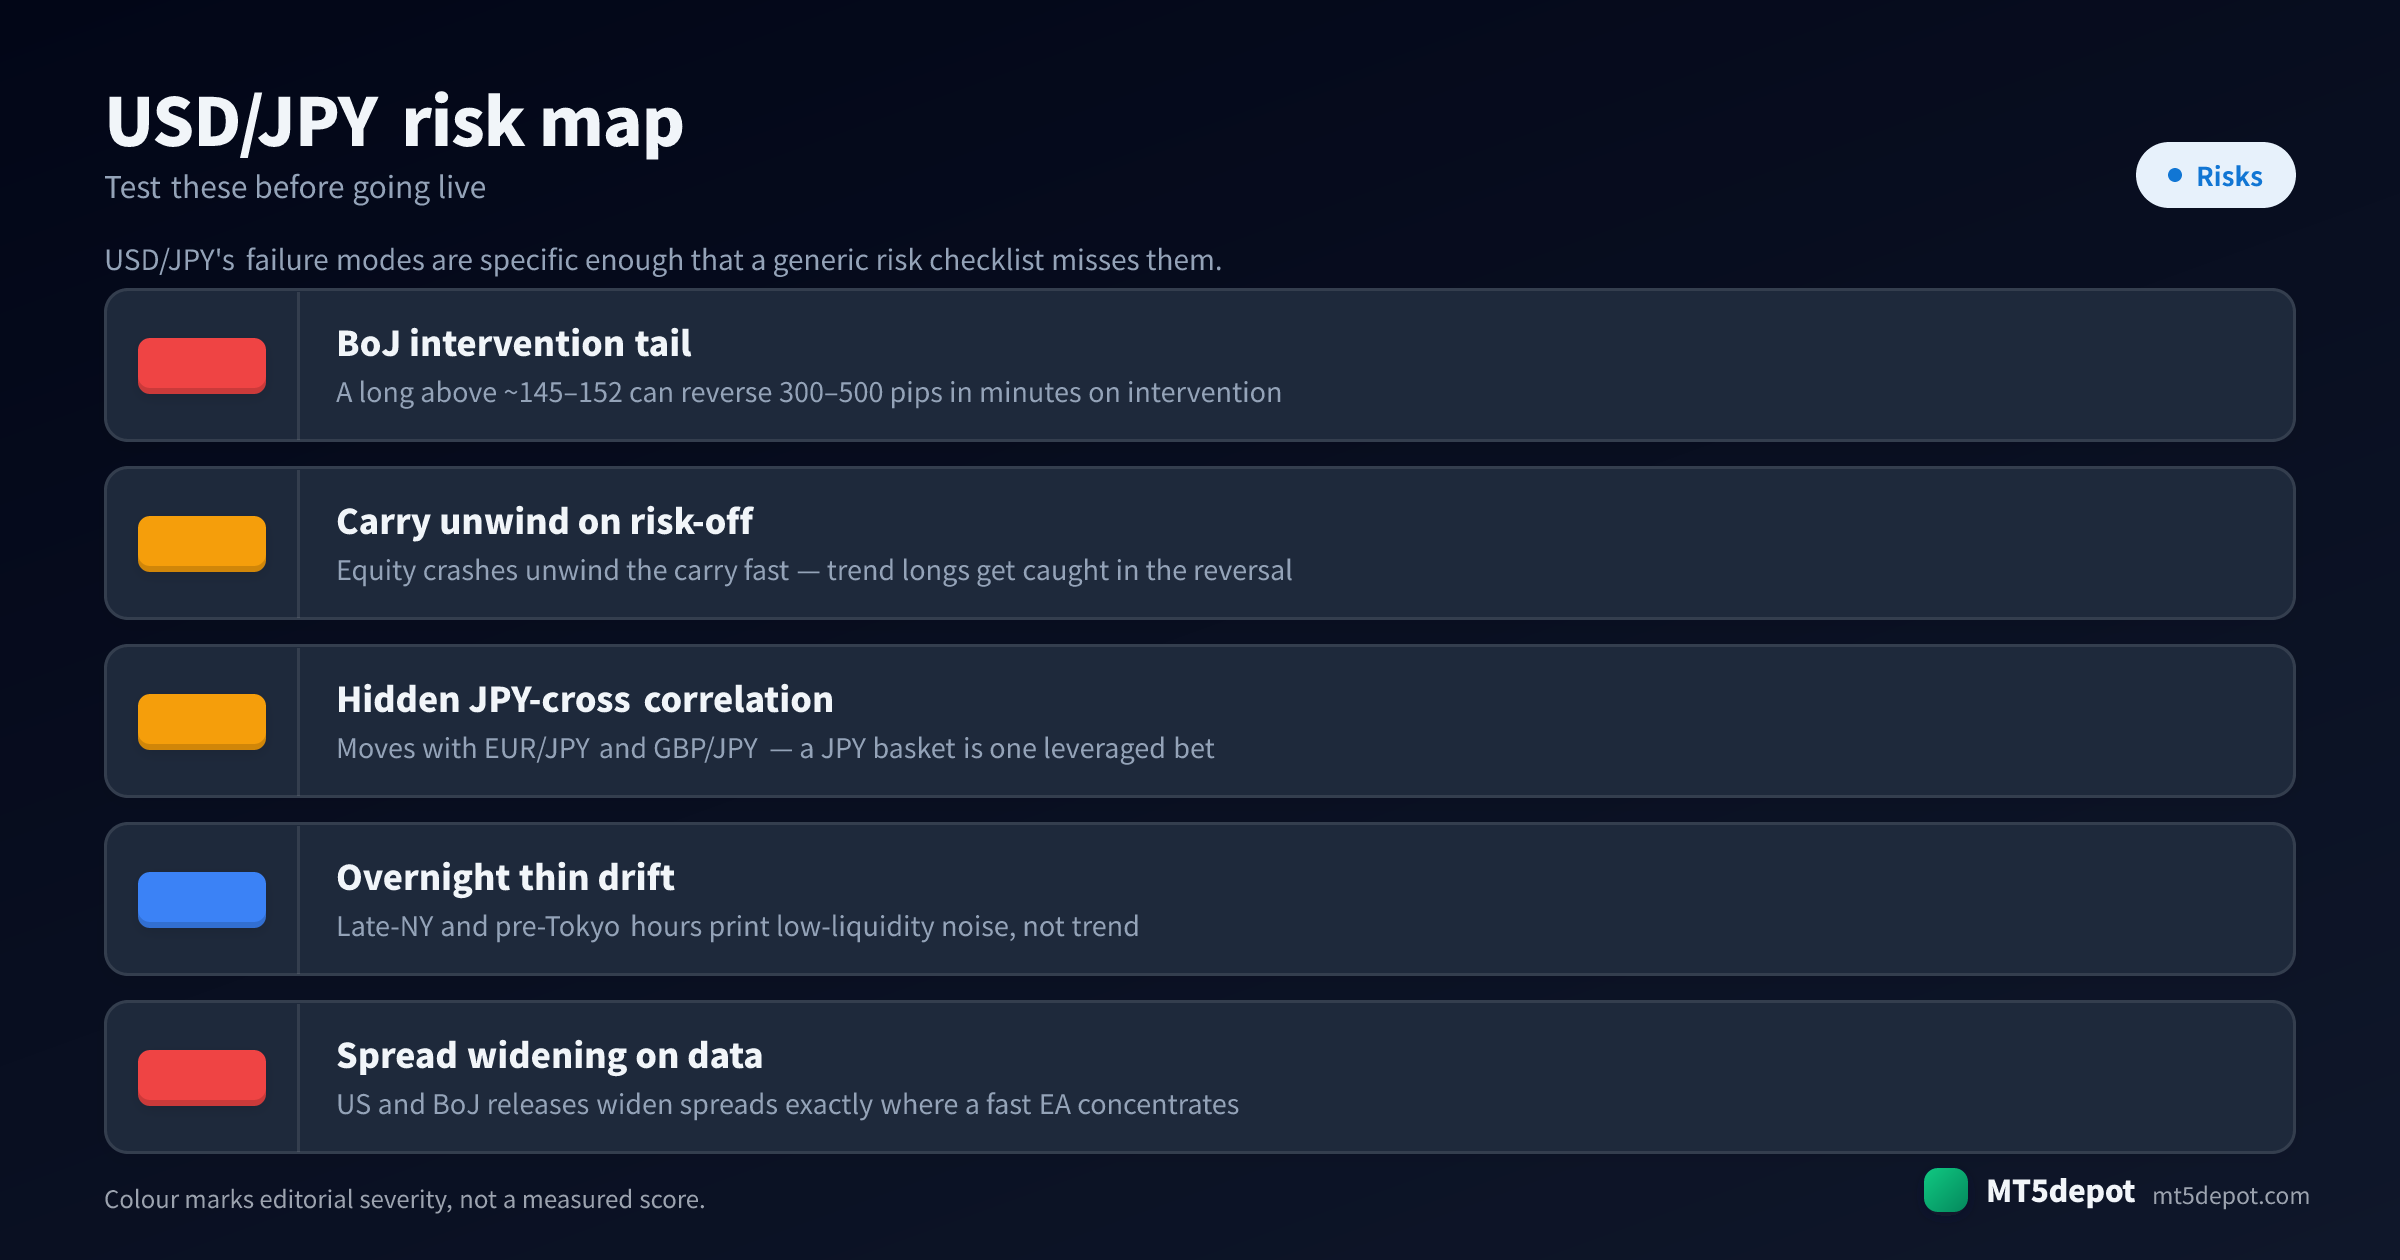
Los modos de fallo del USD/JPY son lo bastante específicos como para que una lista de riesgos genérica los pase por alto:
- La cola de intervención del BoJ es asimétrica. Una posición larga por encima de la zona de tolerancia ampliamente reportada de 145–152 conlleva una cola que un EA de EUR/USD nunca valora: una intervención puede revertir 300–500 pips en minutos. Limita o filtra la exposición larga allí, y nunca confíes en un trailing stop ajustado para escapar de un gap.
- El carry se deshace más rápido de lo que se construye. El swap positivo que recompensa una posición larga en mercados tranquilos es la misma posición que se desploma en un evento de aversión al riesgo: los desplomes bursátiles deshacen el carry en horas. Un EA de tendencia sin filtro de volatilidad o de riesgo queda atrapado en la reversión.
- La correlación de los cruces del JPY es apalancamiento oculto. El USD/JPY se mueve con el EUR/JPY y el GBP/JPY. Dos EA “diversificados” en esos pares están más cerca de una sola apuesta apalancada sobre el JPY que de una cobertura: la correlación acumula tu exposición sin aparecer en la configuración de riesgo de ninguno de los dos EA.
- La escasez nocturna fabrica señales falsas tarde. Las horas del final de NY hasta el pre-Tokio imprimen una deriva de baja liquidez que se revierte una vez que llega la profundidad real de Tokio. Un EA sin filtro que lea señales en esa ventana opera ruido, no tendencia.
Cómo probar un EA de USD/JPY
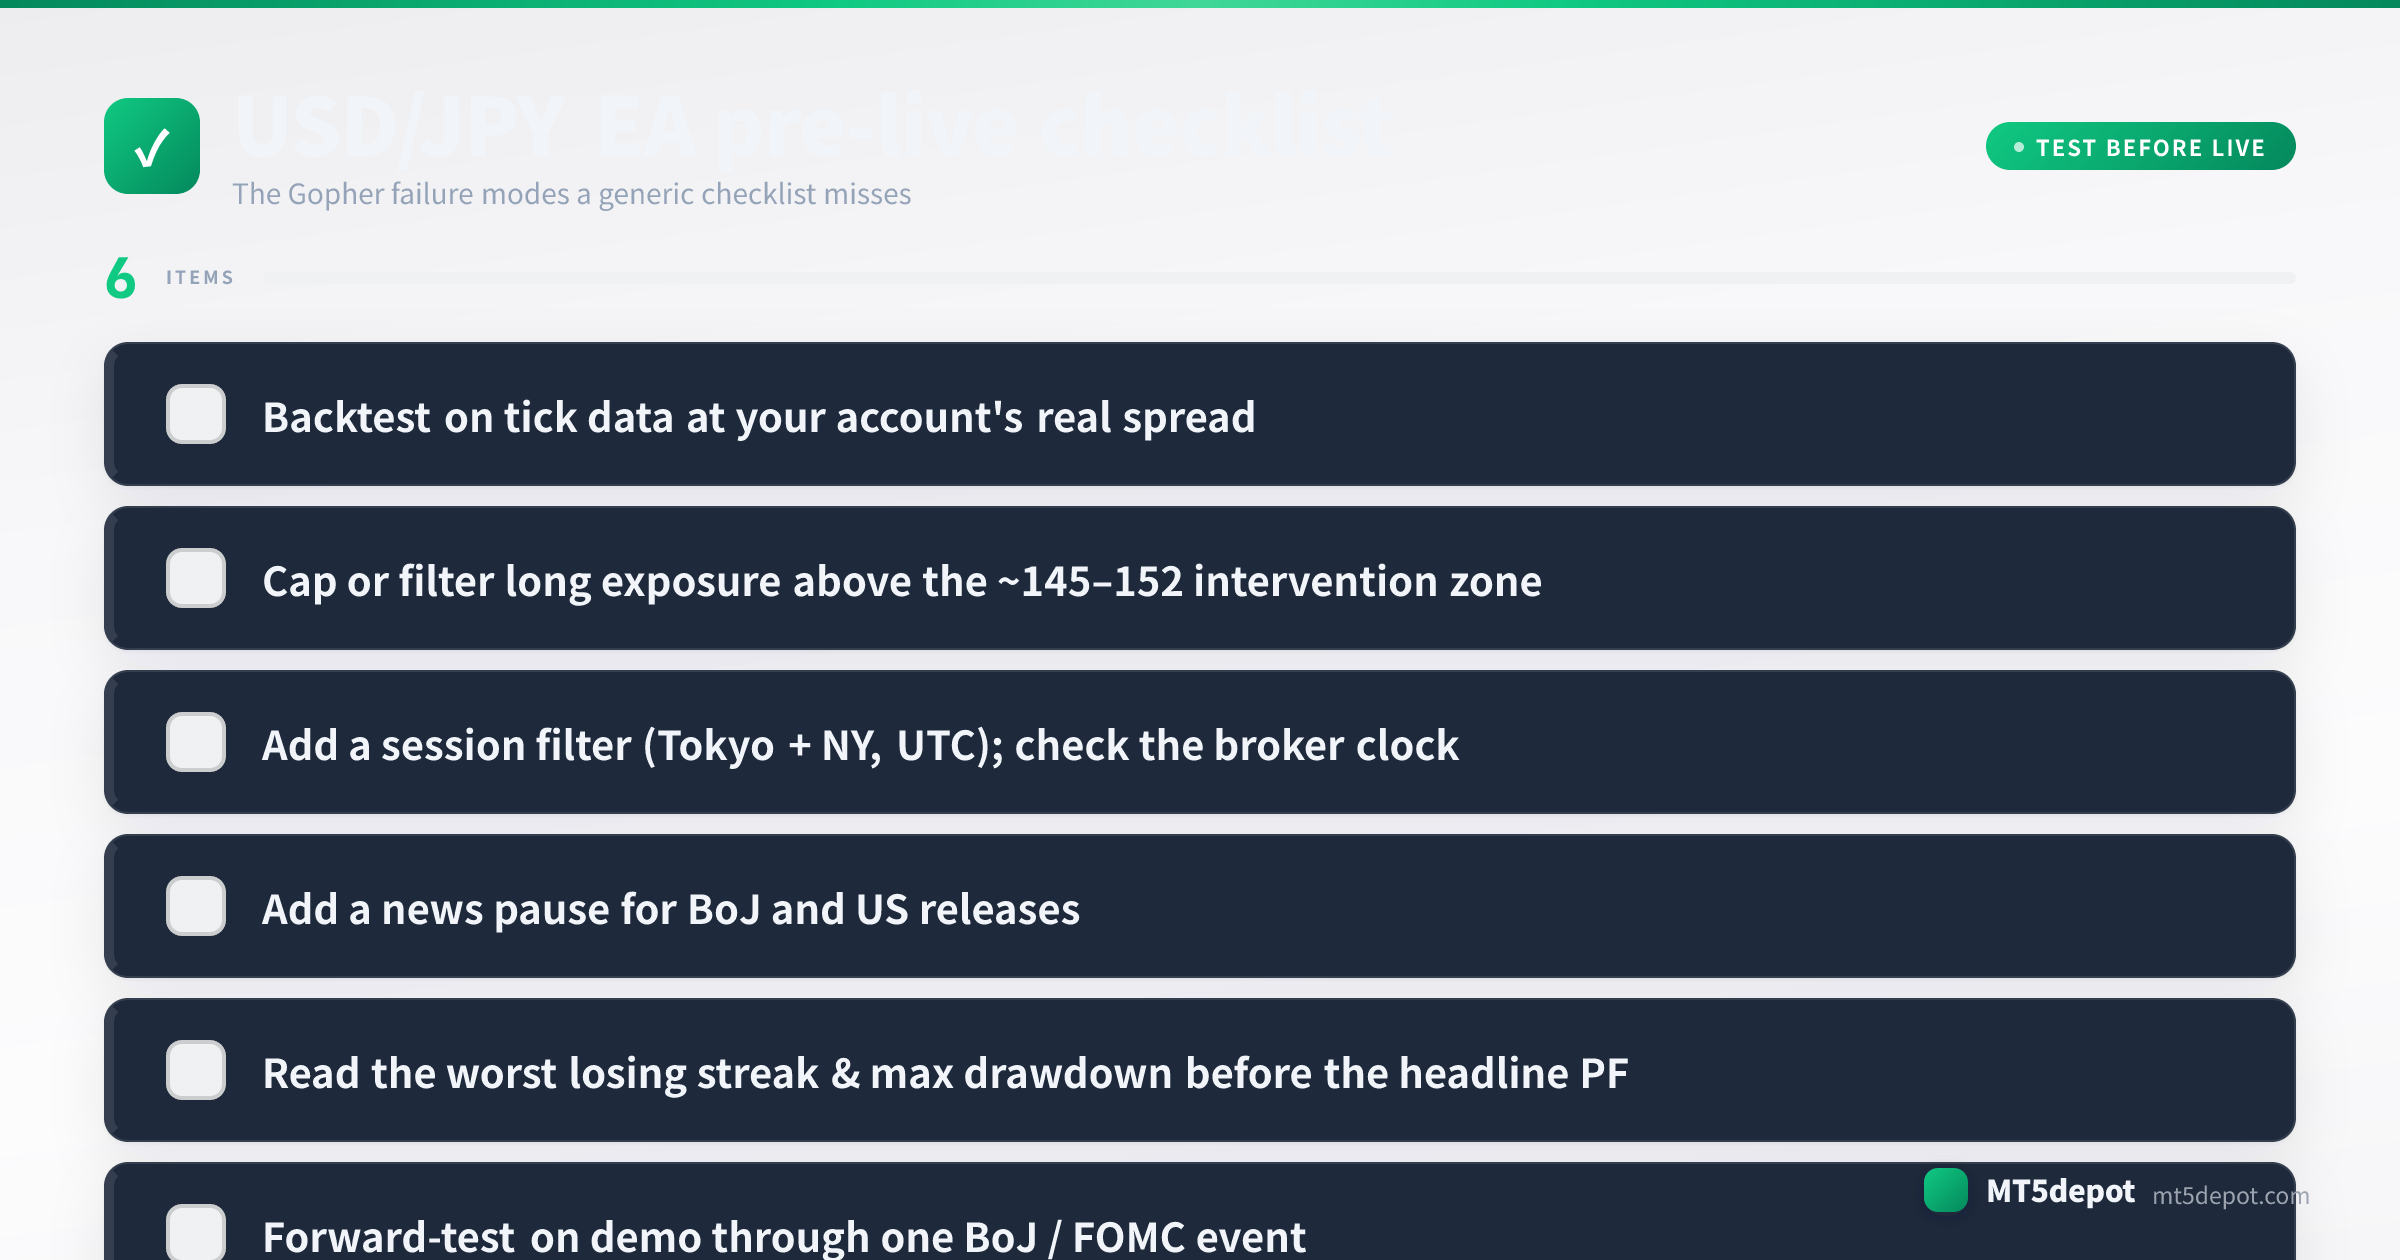
En el Gopher, la prueba es toda la ventaja. Exige a cualquier cosa que construyas el listón que fija la metodología del sitio:
- Haz el backtest con datos de ticks al spread y swap reales de tu cuenta. Usa un modelo de cada tick con el spread estándar o raw que realmente vayas a operar, y un swap realista para un sistema de carry. Una estrategia validada con costes que nunca verá es una ficción.
- Lee la peor racha de pérdidas, no el factor de beneficio del titular. El drawdown máximo y la racha más larga de operaciones perdedoras te dicen el capital y la paciencia que exige la estrategia. Presupuesta para la peor racha antes de financiarla.
- Haz forward-test en demo a través de al menos un evento del BoJ o del FOMC. El riesgo que define al Gopher solo aparece en torno a una decisión de tipos, una intervención o una publicación estadounidense, así que una ventana de demo que nunca abarca uno no ha probado lo que más importa.
- Confirma el reloj del servidor antes de la primera operación en real. Vuelve a comprobar la hora del Market Watch de MT5 contra las horas de sesión en UTC de arriba, y vuelve a comprobarla de nuevo tras cualquier migración de bróker: un paso fácil de omitir y caro de pasar por alto.
Cada cifra de backtest que esto produce es una medición histórica, no un pronóstico: dilo así en tus propias notas, y dimensiona para el drawdown que mediste en lugar de para el rendimiento que esperas.
EA de USD/JPY y plantillas del Builder
Más allá de la línea base de plantillas con la configuración de serie de arriba, no hemos publicado un backtest propio de USD/JPY, y un resultado de EUR/USD no se traslada a un par con la cola de intervención del BoJ. La ruta honesta hacia un EA para el Gopher es construir y verificar uno:
- El Builder (ábrelo aquí) acepta el USD/JPY en sus plantillas de tendencia y multi-símbolo (añade el nodo News Filter para una pausa por eventos), así que el EA que despliegas se construye sobre tus propias cifras: el CTA de abajo cubre exactamente lo que produce.
- Referencia de par relacionado. El GBP/JPY comparte la pata del JPY del Gopher y su estructura de sesión de Tokio, así que sirve como comparación de estrés útil, pero su rango es más amplio, de modo que un resultado en GBP/JPY no es evidencia para el USD/JPY.
- Los conceptos canónicos. Si algún término de arriba te resulta desconocido, las entradas de spread, swap y volatilidad definen la mecánica de la que depende un EA de USD/JPY.

