O NZD/JPY — o “Kiwi-Yen” — é um cross de carry de alto rendimento: você está comprado numa moeda de juros mais altos contra o iene de juros baixos, então uma posição comprada tende a ganhar um swap overnight positivo. Esse diferencial de juros é todo o atrativo e todo o perigo, porque o mesmo rendimento que te paga na calmaria é o que se desfaz violentamente quando o sentimento de risco global vira. A primeira pergunta não é qual indicador usar, mas se sua estratégia realmente quer um instrumento de carry-e-risco, ou apenas tolera um enquanto foi construída para um major mais calmo.
Esta página cobre o que o Kiwi-Yen dá a uma estratégia automatizada que um major simples não dá, as sessões Ásia-Pacífico que decidem seus resultados, quanto custa seu spread mais largo, os modos de falha que pegam sistemas portados de pares mais estáveis, e como construir e testar o seu próprio EA de NZD/JPY.
Como o NZD/JPY se comporta: o que o Kiwi-Yen dá a um EA
O NZD/JPY é movido por duas forças ao mesmo tempo: o diferencial de juros Nova Zelândia–Japão e o apetite do mercado por risco. Quando os traders estão confiantes, o carry funciona e o par sobe lentamente; quando o risco vira, ele cai junto com as ações globais em horas. Para um EA, esse caráter se reduz a três propriedades:
- Uma compra de swap positivo que nunca paga pelo próprio downside. O diferencial de rendimento significa que uma posição comprada normalmente coleta um crédito de swap diário, que parece dinheiro grátis num gráfico lento. Na nossa avaliação editorial, a característica definidora deste par é que a renda de swap nunca cobre a queda de risk-off — uma única reversão pode apagar meses de carry acumulado mais rápido do que qualquer plano de stop fixo reage. Veja a mecânica do swap para o que você está realmente coletando.
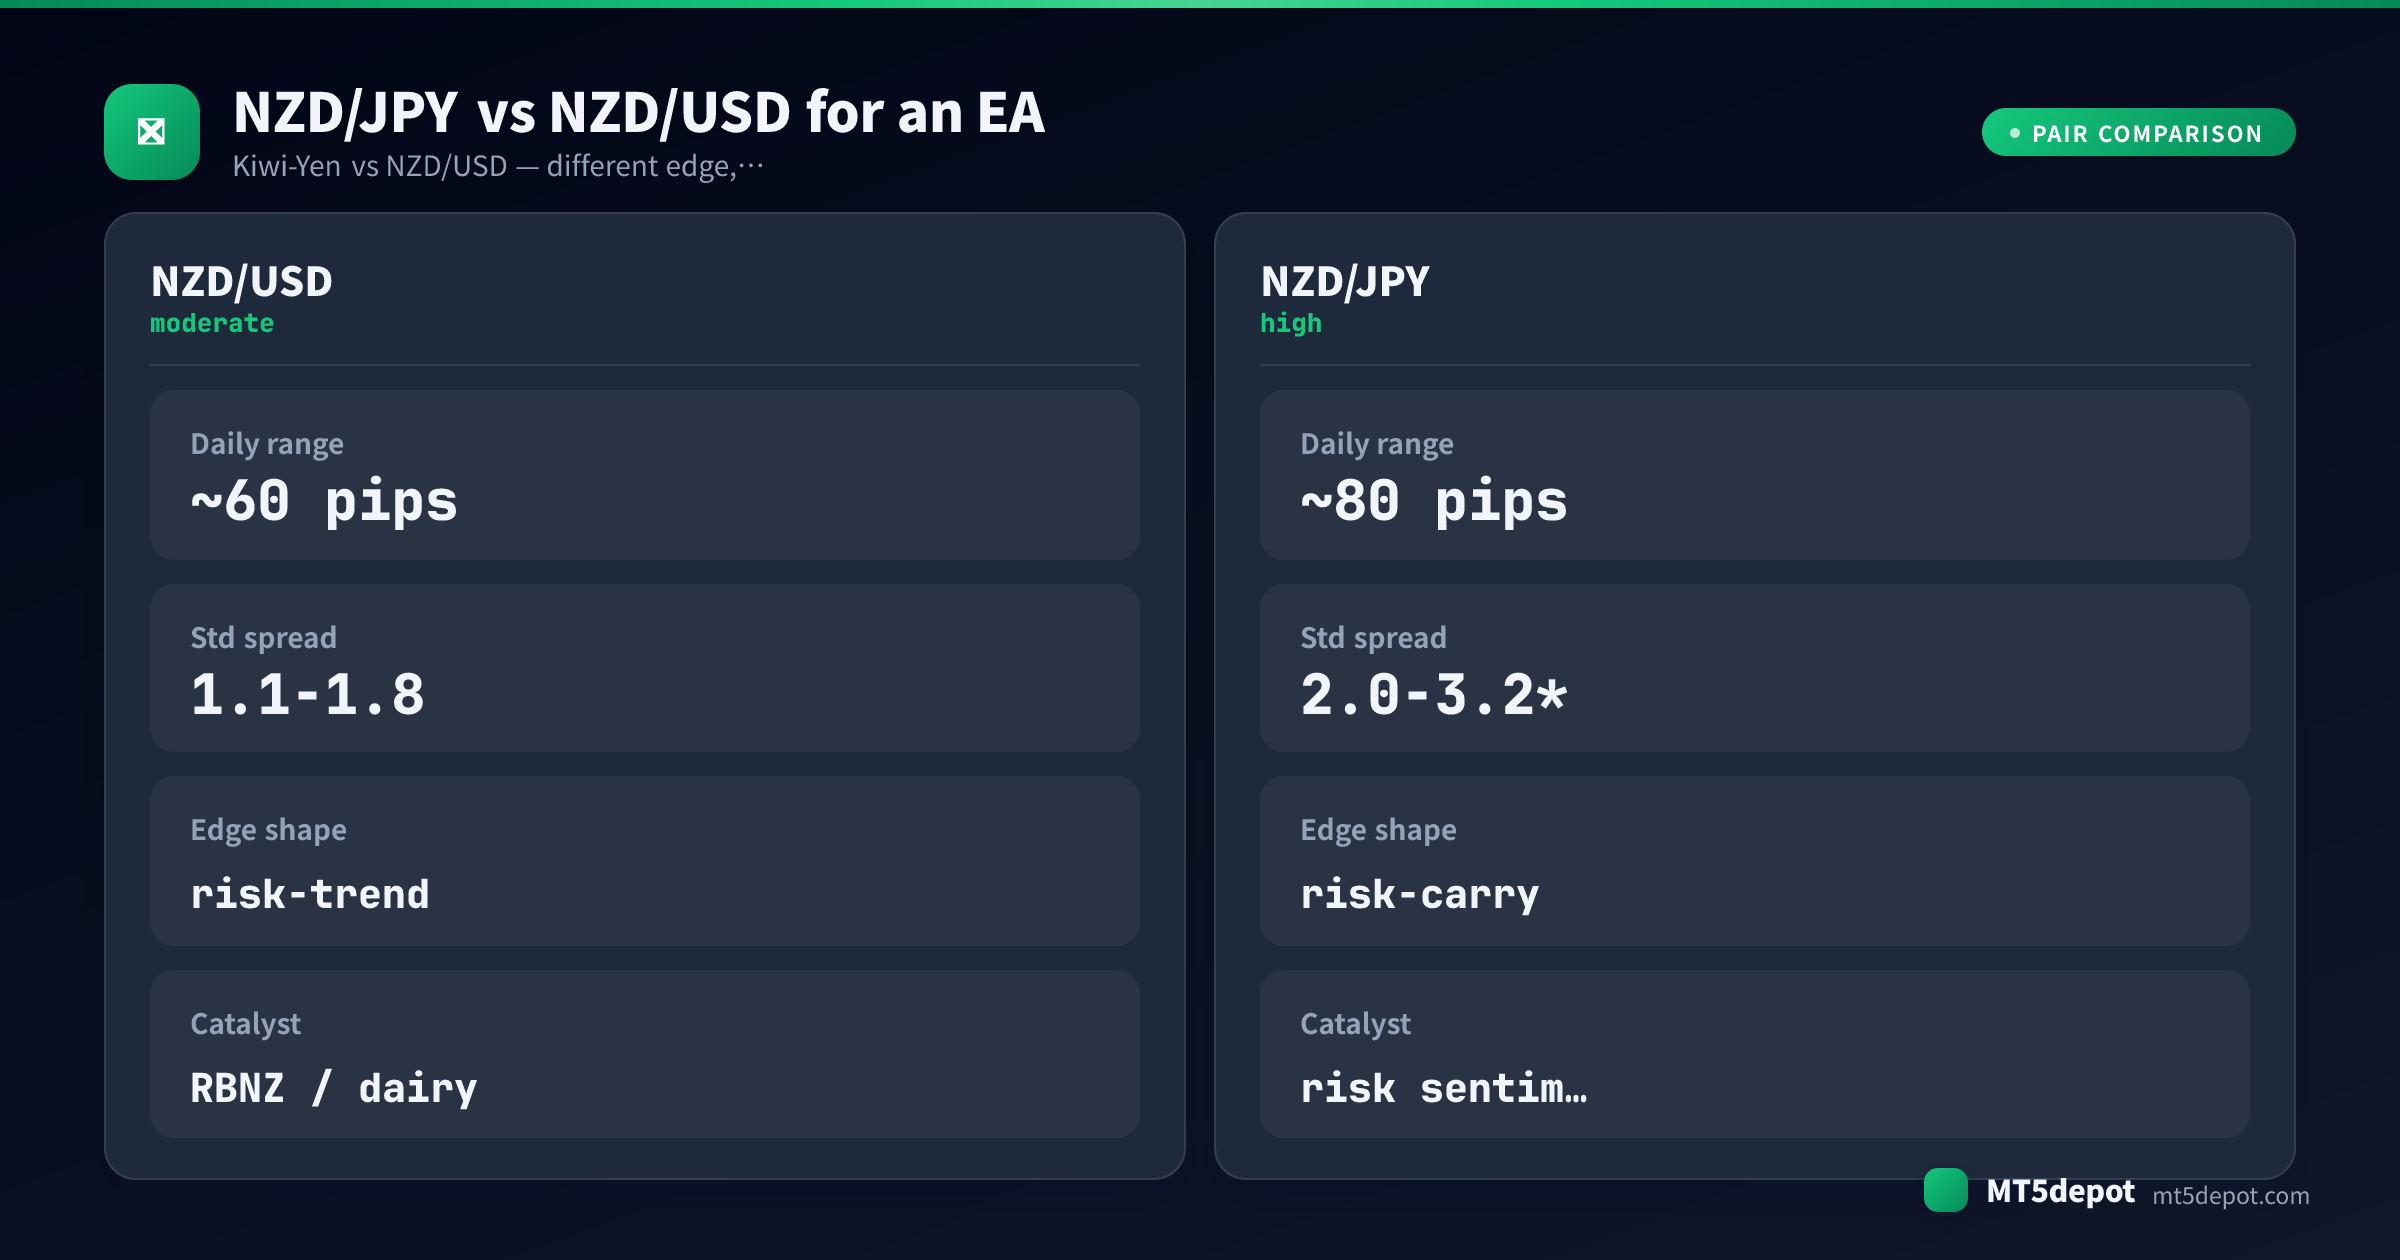
- Um quase gêmeo do AUD/JPY, com menos liquidez. Kiwi-Yen e AUD/JPY se movem sobre a mesma história de risco e rendimento e se correlacionam tão de perto que são efetivamente a mesma operação — mas o NZD/JPY é o mais fino e menos negociado dos dois. Isso significa um spread típico mais largo e gaps maiores fora de horário do que seu primo australiano, então ele carrega os riscos do AUD/JPY com uma base de custo pior.
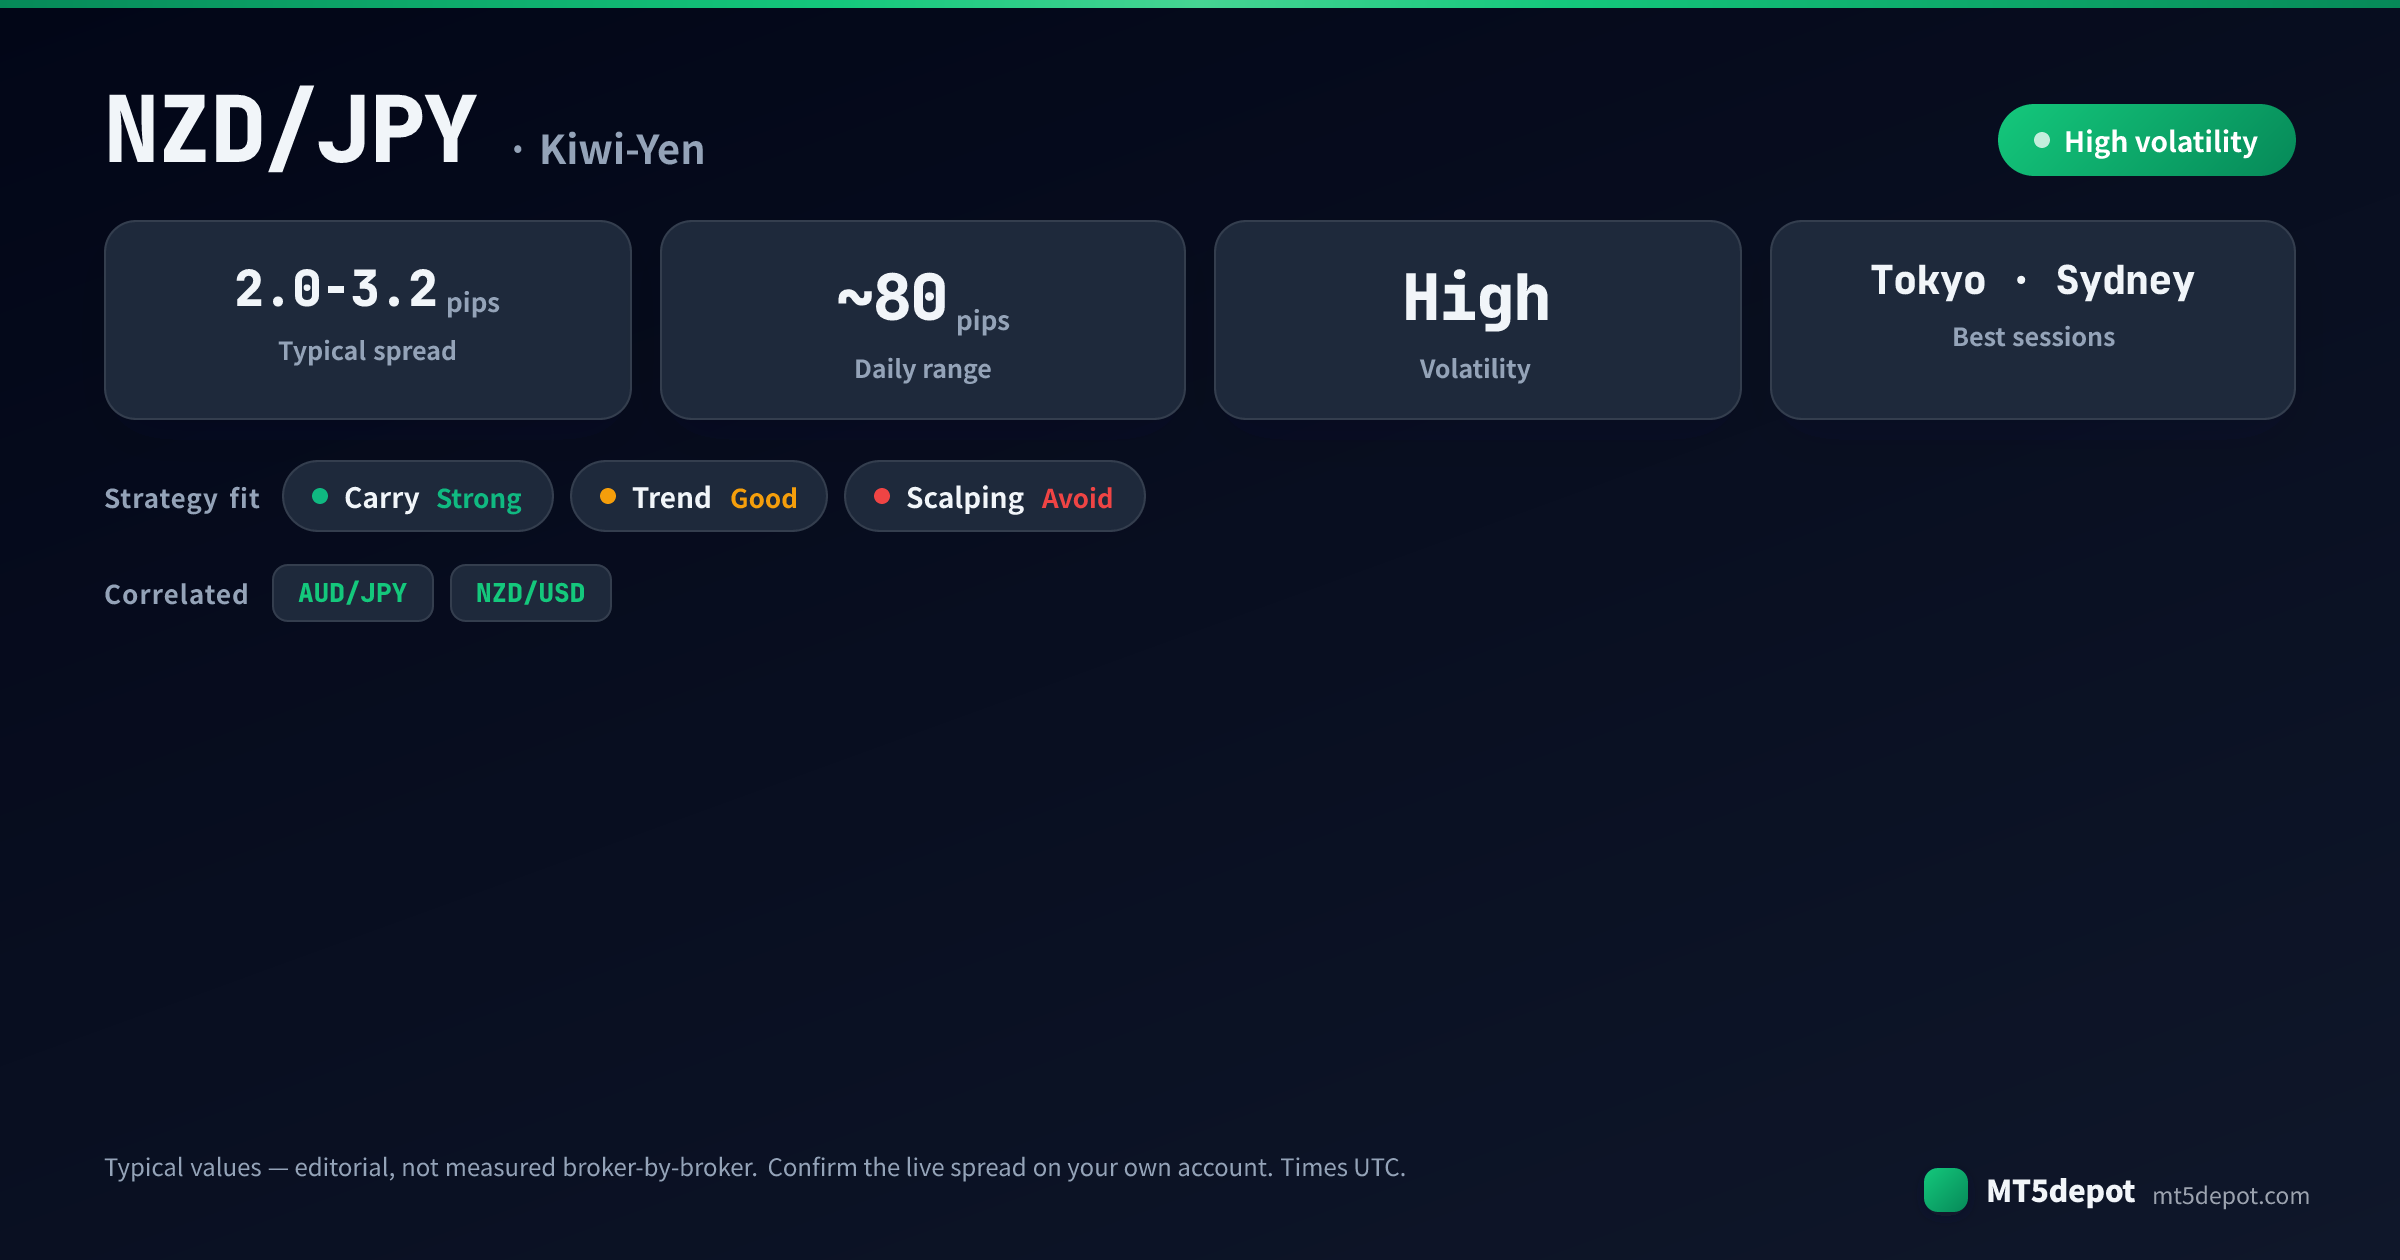
- Alta volatilidade com formato assimétrico. O par pode subir pacientemente por semanas com um tom de risco estável, e depois cair bruscamente numa mudança de sentimento. Nosso range diário típico publicado é de cerca de 80 pips — rotulado como típico, não medido corretora por corretora — e o caráter desse range é direcional e propenso a explosões, em vez de uniformemente bilateral.
A armadilha para estratégias automatizadas é que um backtest rodado sobre um trecho calmo e risk-on mostra o carry se compondo suavemente e esconde a cauda por completo. A curva de patrimônio parece uma subida lenta e confiável até a única semana que define o par — e um sistema calibrado na calmaria está dimensionado para exatamente a distribuição errada.
Quais estratégias de EA combinam com o NZD/JPY?
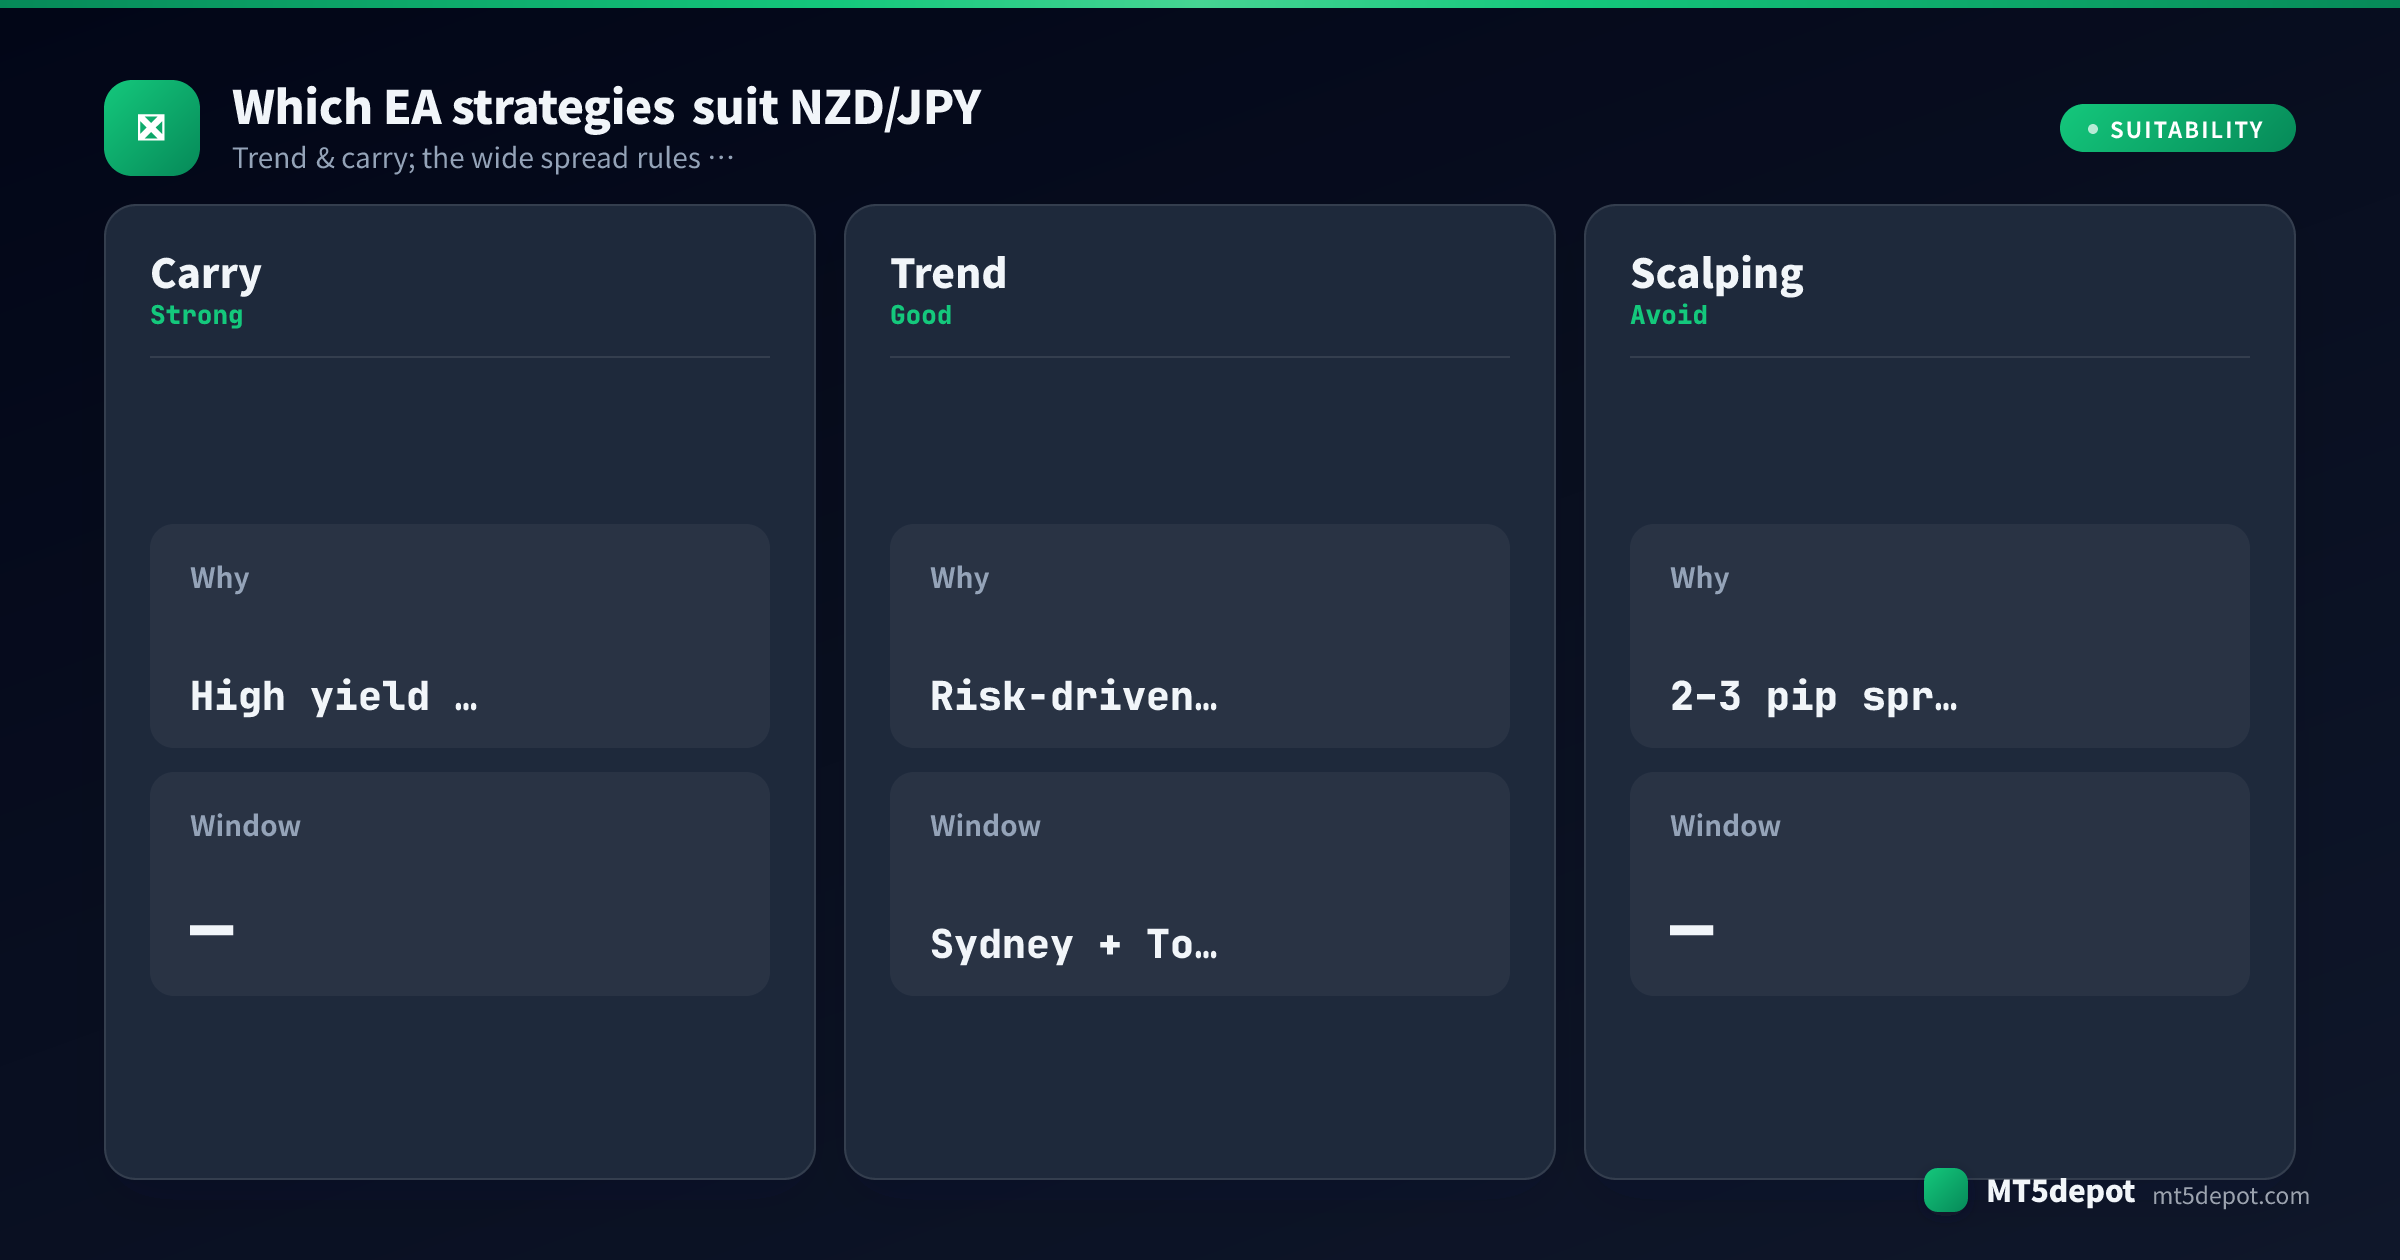
O perfil do par lista tendência e breakout como adequados, e seu caráter de carry adiciona um terceiro formato lento — mas adequação não é prova, e o spread mais largo descarta qualquer coisa rápida. O que o caráter do Kiwi-Yen sustenta especificamente:
| Estratégia | Encaixe no Kiwi-Yen | Por quê |
|---|---|---|
| Carry / hold longo | Forte (com uma ressalva) | O alto diferencial de rendimento recompensa uma compra paciente que coleta swap — mas só se for dimensionada para a reversão, não para a calmaria. Trate o swap como um bônus sobre uma posição que você manteria por tendência de qualquer jeito, nunca como a razão para mantê-la. |
| Seguidor de tendência | Bom | Movimentos movidos por risco dão ao par movimentos direcionais sustentados que um EA de tendência pode surfar, e a janela Sydney–Tóquio é onde eles tendem a se desenvolver. Este é o formato que combina mais naturalmente com o carry. |
| Breakout | Razoável | O par de fato rompe de consolidação em dias de catalisador, mas o spread mais largo torna entradas por ordem pendente na borda do range menos custosas do que preenchimentos a mercado — orce a largura extra no alvo. |
| Scalping / alta frequência | Evitar | Um spread típico de 2–3 pips é um imposto recorrente que uma estratégia de alvo pequeno não consegue superar. Este é o único formato que a base de custo do par derrota estruturalmente. |
Na nossa avaliação editorial, tendência e carry-hold são os formatos que transformam o caráter de rendimento e risco do Kiwi-Yen num ativo; as estratégias rápidas simplesmente pagam o spread. O caminho prático é construir um desses formatos lentos você mesmo — o Builder aceita NZD/JPY e expõe todos os parâmetros — e depois testá-lo (abaixo) antes de confiar num único número.
Melhores horários de negociação para EAs de NZD/JPY
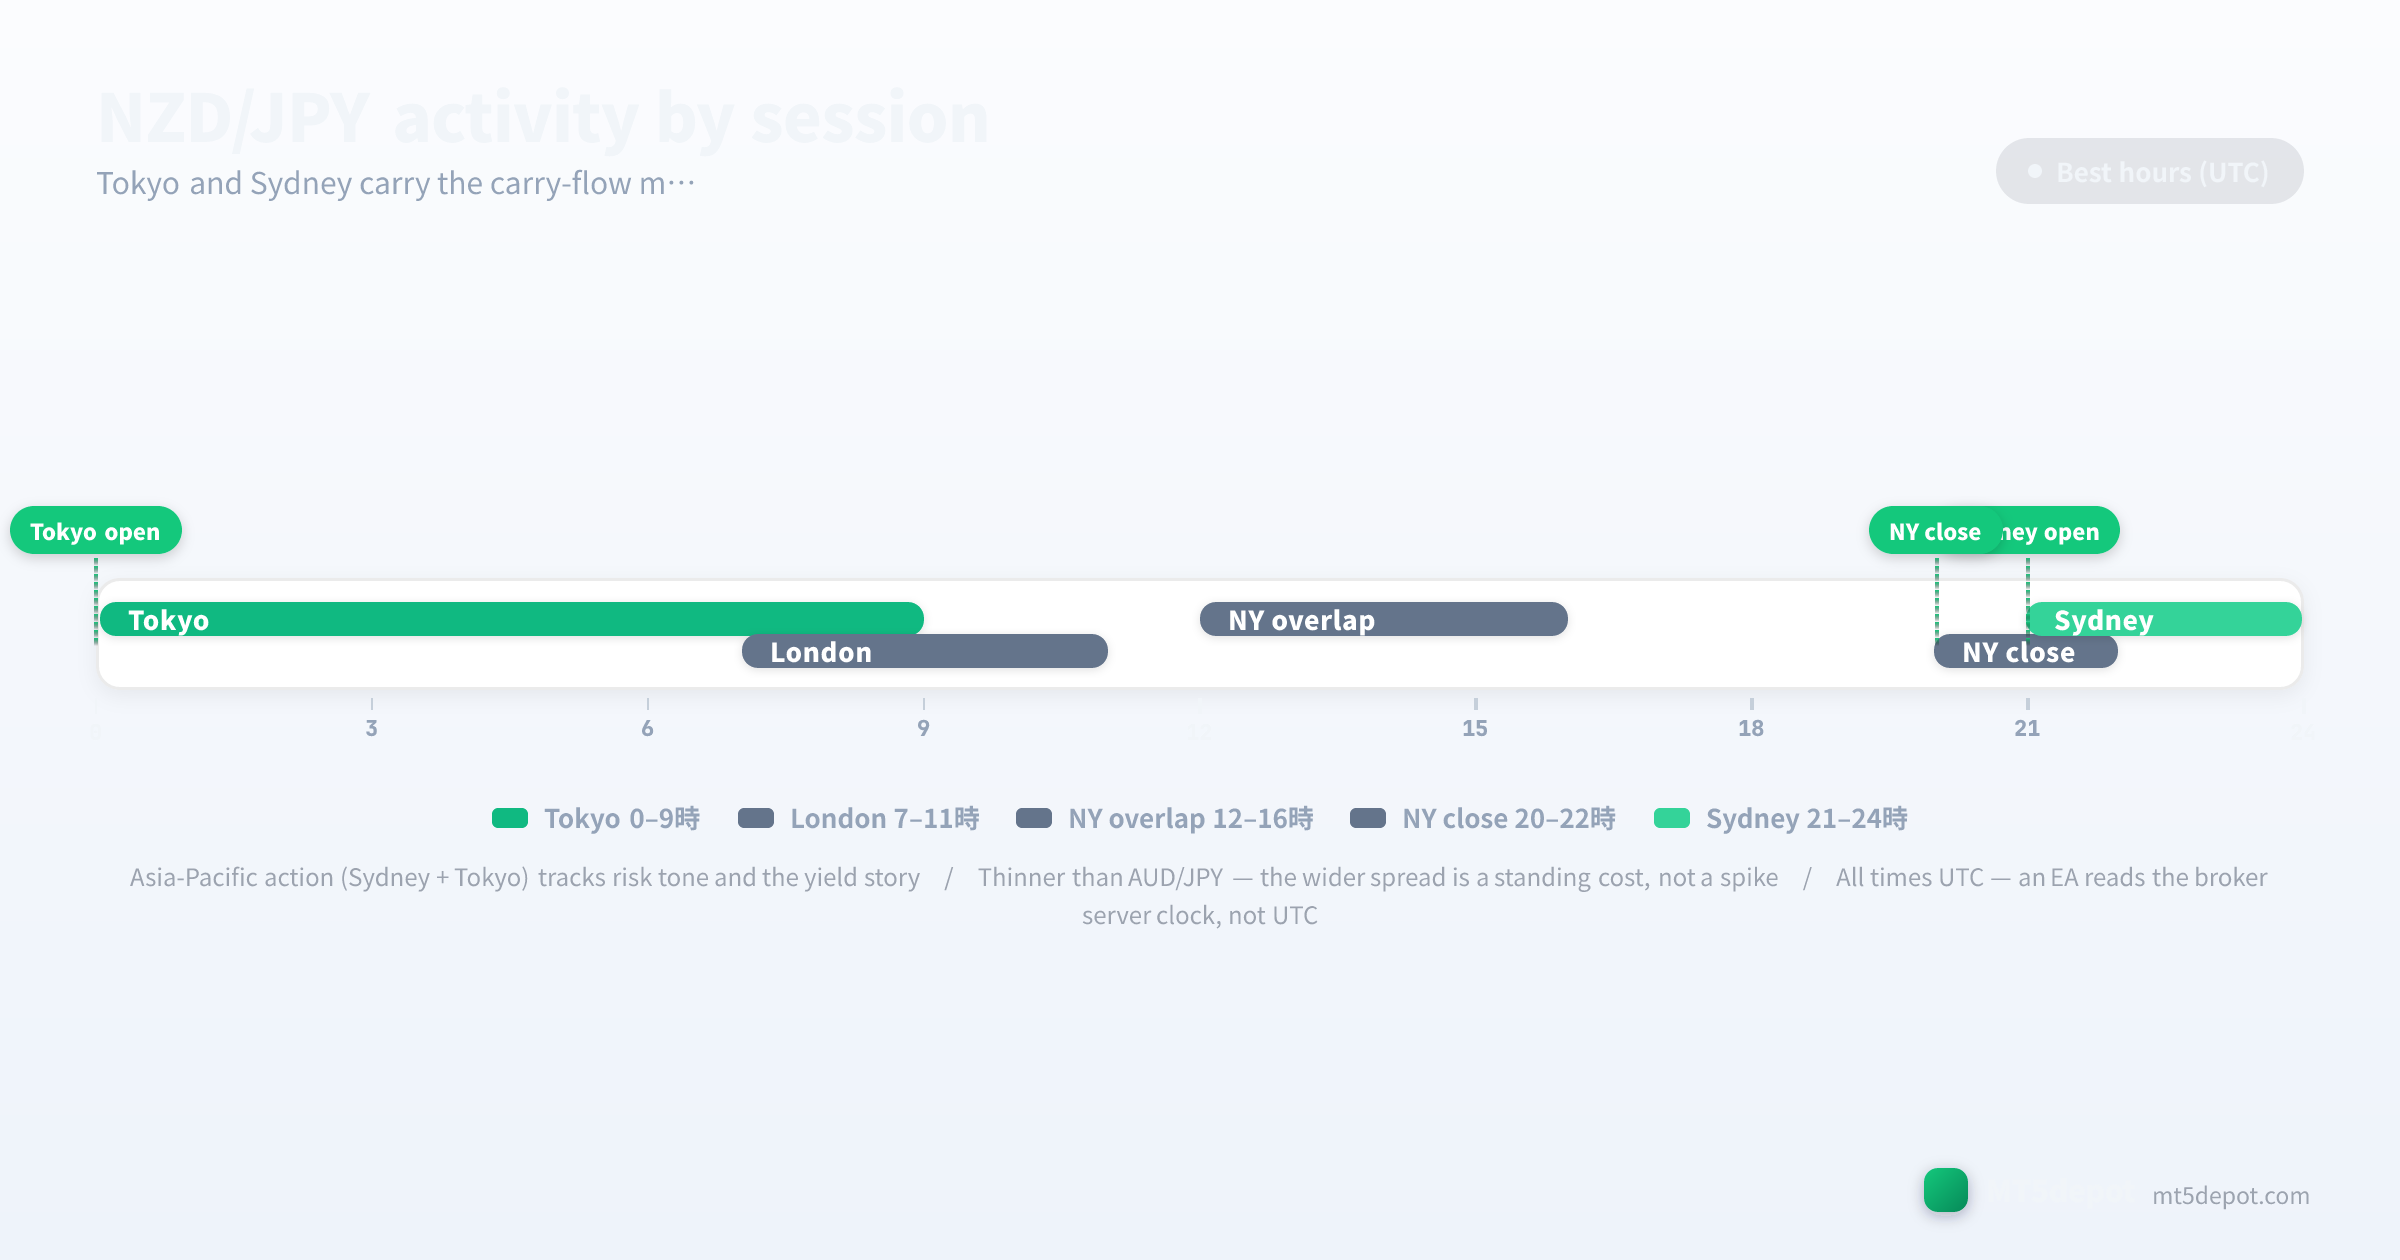
A janela ativa do Kiwi-Yen é o bloco Ásia-Pacífico, o que é incomum entre os pares para os quais a maioria dos EAs é construída — sua liquidez não segue Londres:
- Sessão de Sydney (aproximadamente 21:00–06:00 UTC): o território de origem do par. O fluxo do início da Ásia-Pacífico reflete o tom de risco do dia e a história de rendimento, e dados da Nova Zelândia e da Austrália aparecem aqui. É aqui que posições de carry e tendência no Kiwi tendem a se desenvolver.
- Sessão de Tóquio (00:00–09:00 UTC): a janela primária de liquidez. O fluxo de cross de iene é mais pesado enquanto Tóquio está aberta, então um EA de NZD/JPY normalmente encontra suas entradas mais limpas na sobreposição Sydney–Tóquio.
- Horários de Londres e NY (07:00–21:00 UTC): o par ainda se move sobre o sentimento de risco global, mas a liquidez especificamente no cross é mais fina do que na Ásia-Pacífico, e é quando cascatas de risk-off movidas por ações tendem a bater mais forte.
- As bordas fora de sessão e o fim de semana: horas de baixa liquidez imprimem ruído que prende entradas tardias de tendência e — porque o Kiwi-Yen é mais fino que o AUD/JPY — gaps de fim de semana e fora de horário batem mais forte aqui, abrindo além de um stop em vez de negociar através dele.
Na nossa avaliação editorial, um EA de NZD/JPY que restringe a negociação às horas de Sydney e Tóquio frequentemente evita o pior whipsaw de horas finas, então um filtro de sessão é melhor tratado como parte da definição da estratégia em vez de um enfeite de otimização — uma hipótese que vale a pena testar nos seus próprios dados. Uma regra de relógio governa toda a página: todo horário acima está em UTC, mas um EA lê o relógio do servidor da sua corretora, que normalmente não é UTC, então um filtro de “00:00” muda silenciosamente quando você move o EA entre corretoras em fusos de servidor diferentes. Verifique uma vez, no Market Watch do MT5, e todo limite de sessão se alinha.
Spreads, custos e execução
O NZD/JPY é mais caro de negociar do que seus próprios primos majors porque é um cross mais fino. Os números abaixo são faixas de referência editoriais compiladas de condições padrão e raw publicadas pelas corretoras (atualizadas em julho de 2026), não números medidos corretora por corretora — nossa amostragem de spread ao vivo atualmente cobre um punhado de símbolos de referência, então confirme o spread ao vivo na sua própria conta antes de dimensionar uma estratégia:
| Tipo de conta | Spread típico do NZD/JPY | Comissão | Para quem serve |
|---|---|---|---|
| Standard | 2,0 – 3,2 pips | nenhuma | carry holds / swing / EAs de tendência de baixa frequência |
| Raw / ECN | ≈0,7 – 1,4 pips | US$ 3 – 7 / lote | EAs de tendência que ainda querem um custo total menor |
Duas regras de custo específicas deste cross:
- O spread mais largo é um imposto permanente, não um pico. Num par mais líquido você paga o spread mais largo em geral só perto de notícias; no Kiwi-Yen a largura extra está presente em todo preenchimento porque o par é fino, então ela se acumula contra qualquer estratégia que mire movimentos pequenos. Essa é a razão estrutural pela qual scalping está fora de questão aqui e carry-e-tendência holds estão dentro — o período de holding precisa ser longo o suficiente para o movimento eclipsar o spread.
- A comissão é uma propriedade da conta, não do par. A mesma comissão raw de US$ 3–7/lote se aplica quer você negocie um major ou este cross; o que muda é o spread por cima dela. Uma estratégia validada a um custo total apertado e depois implantada numa conta standard ao vivo a 3 pips está rodando uma estratégia diferente da que você testou.
Riscos a testar antes de ir ao vivo
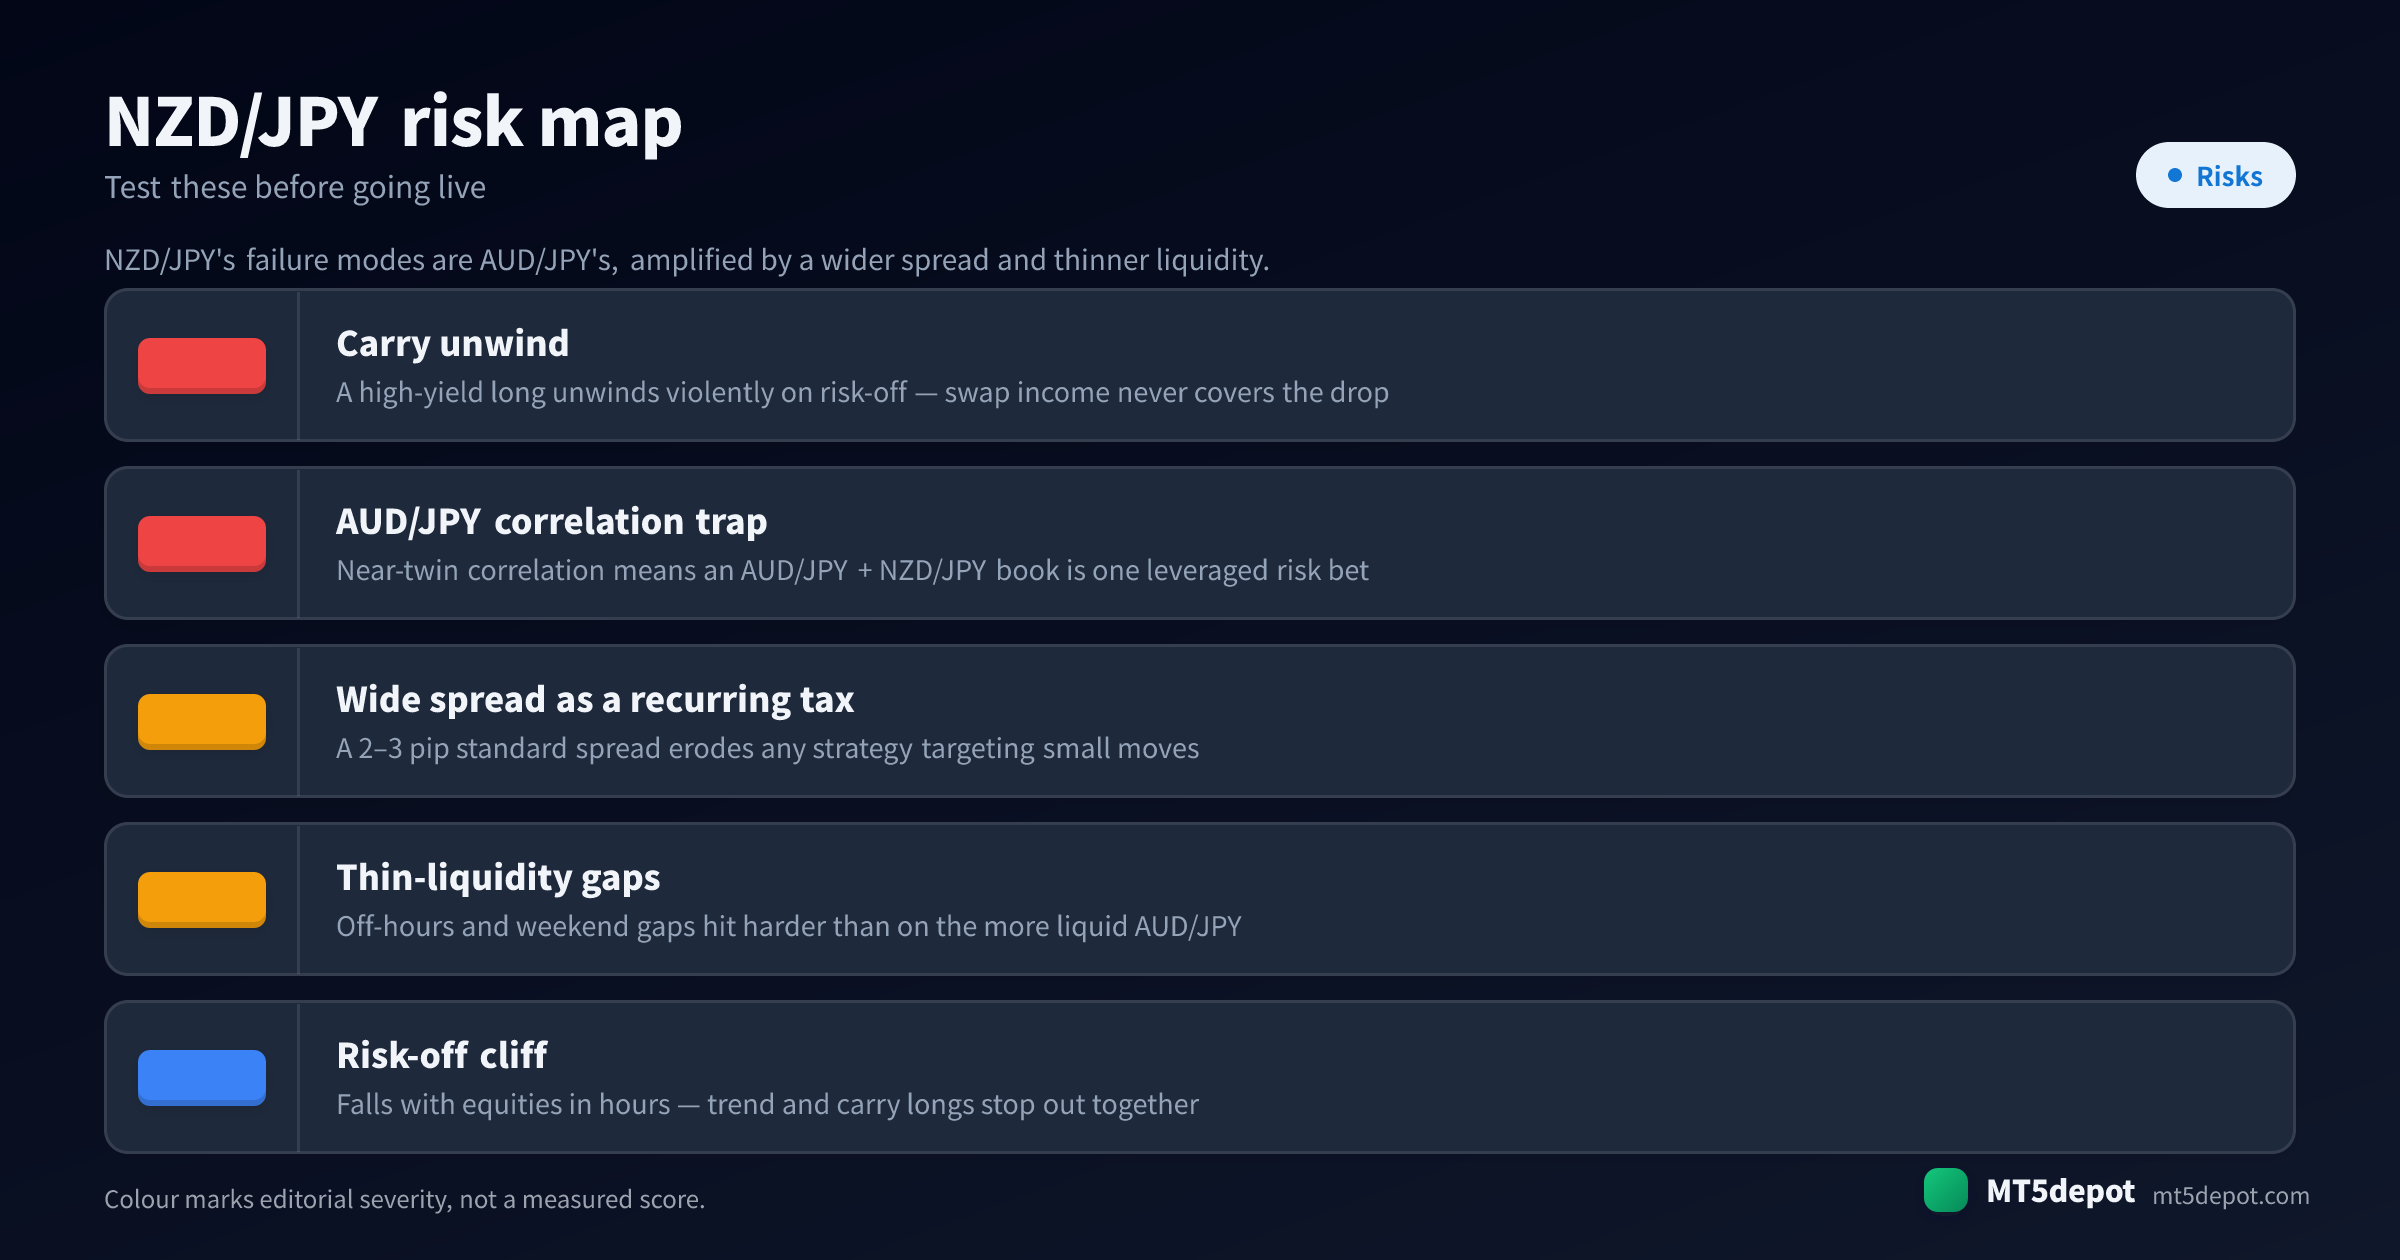
Os modos de falha do Kiwi-Yen são os do AUD/JPY, amplificados por um spread mais largo e liquidez mais fina — específicos o suficiente para que um checklist de risco genérico os perca:
- A reversão do carry come o carry. Uma compra de alto rendimento parece grátis enquanto o tom de risco se mantém, depois se desfaz violentamente quando o sentimento vira, e a renda de swap que você coletou nunca cobre a queda. A mudança mais importante é dimensionar a posição para essa reversão em vez de para a calmaria — um plano de stop calibrado para o range tranquilo é o plano errado para a semana que importa.
- A correlação com o AUD/JPY é alavancagem oculta. NZD/JPY e AUD/JPY são quase gêmeos, então um EA em cada um é uma aposta alavancada no sentimento de risco disfarçada de carteira de duas posições. A correlação dobra sua exposição sem aparecer em lugar nenhum das configurações de risco de nenhum dos EAs — nunca opere os dois lado a lado e chame isso de diversificação.
- O spread é um imposto recorrente sobre toda a estratégia. Um spread standard de 2–3 pips corrói qualquer coisa que mire movimentos pequenos, então uma estratégia que fez backtest bem num major pode sangrar até morrer com a mesma lógica aqui. Teste no spread real, não no padrão da plataforma.
- Gaps de baixa liquidez batem mais forte do que no AUD/JPY. Como o cross é menos negociado, gaps fora de horário e de fim de semana abrem mais além dos seus níveis do que no Aussie-Yen mais líquido, então um stop pode ser preenchido bem além de onde foi colocado. Modele o risco de gap explicitamente em vez de assumir que um stop é um piso rígido.
- O precipício de risk-off para tendência e carry longs juntos. Quando o par cai com as ações em horas, uma compra de tendência e uma compra de carry são a mesma operação sofrendo a mesma perda ao mesmo tempo — a volatilidade que você surfava para cima é a volatilidade que fecha ambas as carteiras de uma vez.
Como testar um EA de NZD/JPY
No Kiwi-Yen, o teste é toda a vantagem. Mantenha qualquer coisa que você construir no padrão definido na metodologia do site:
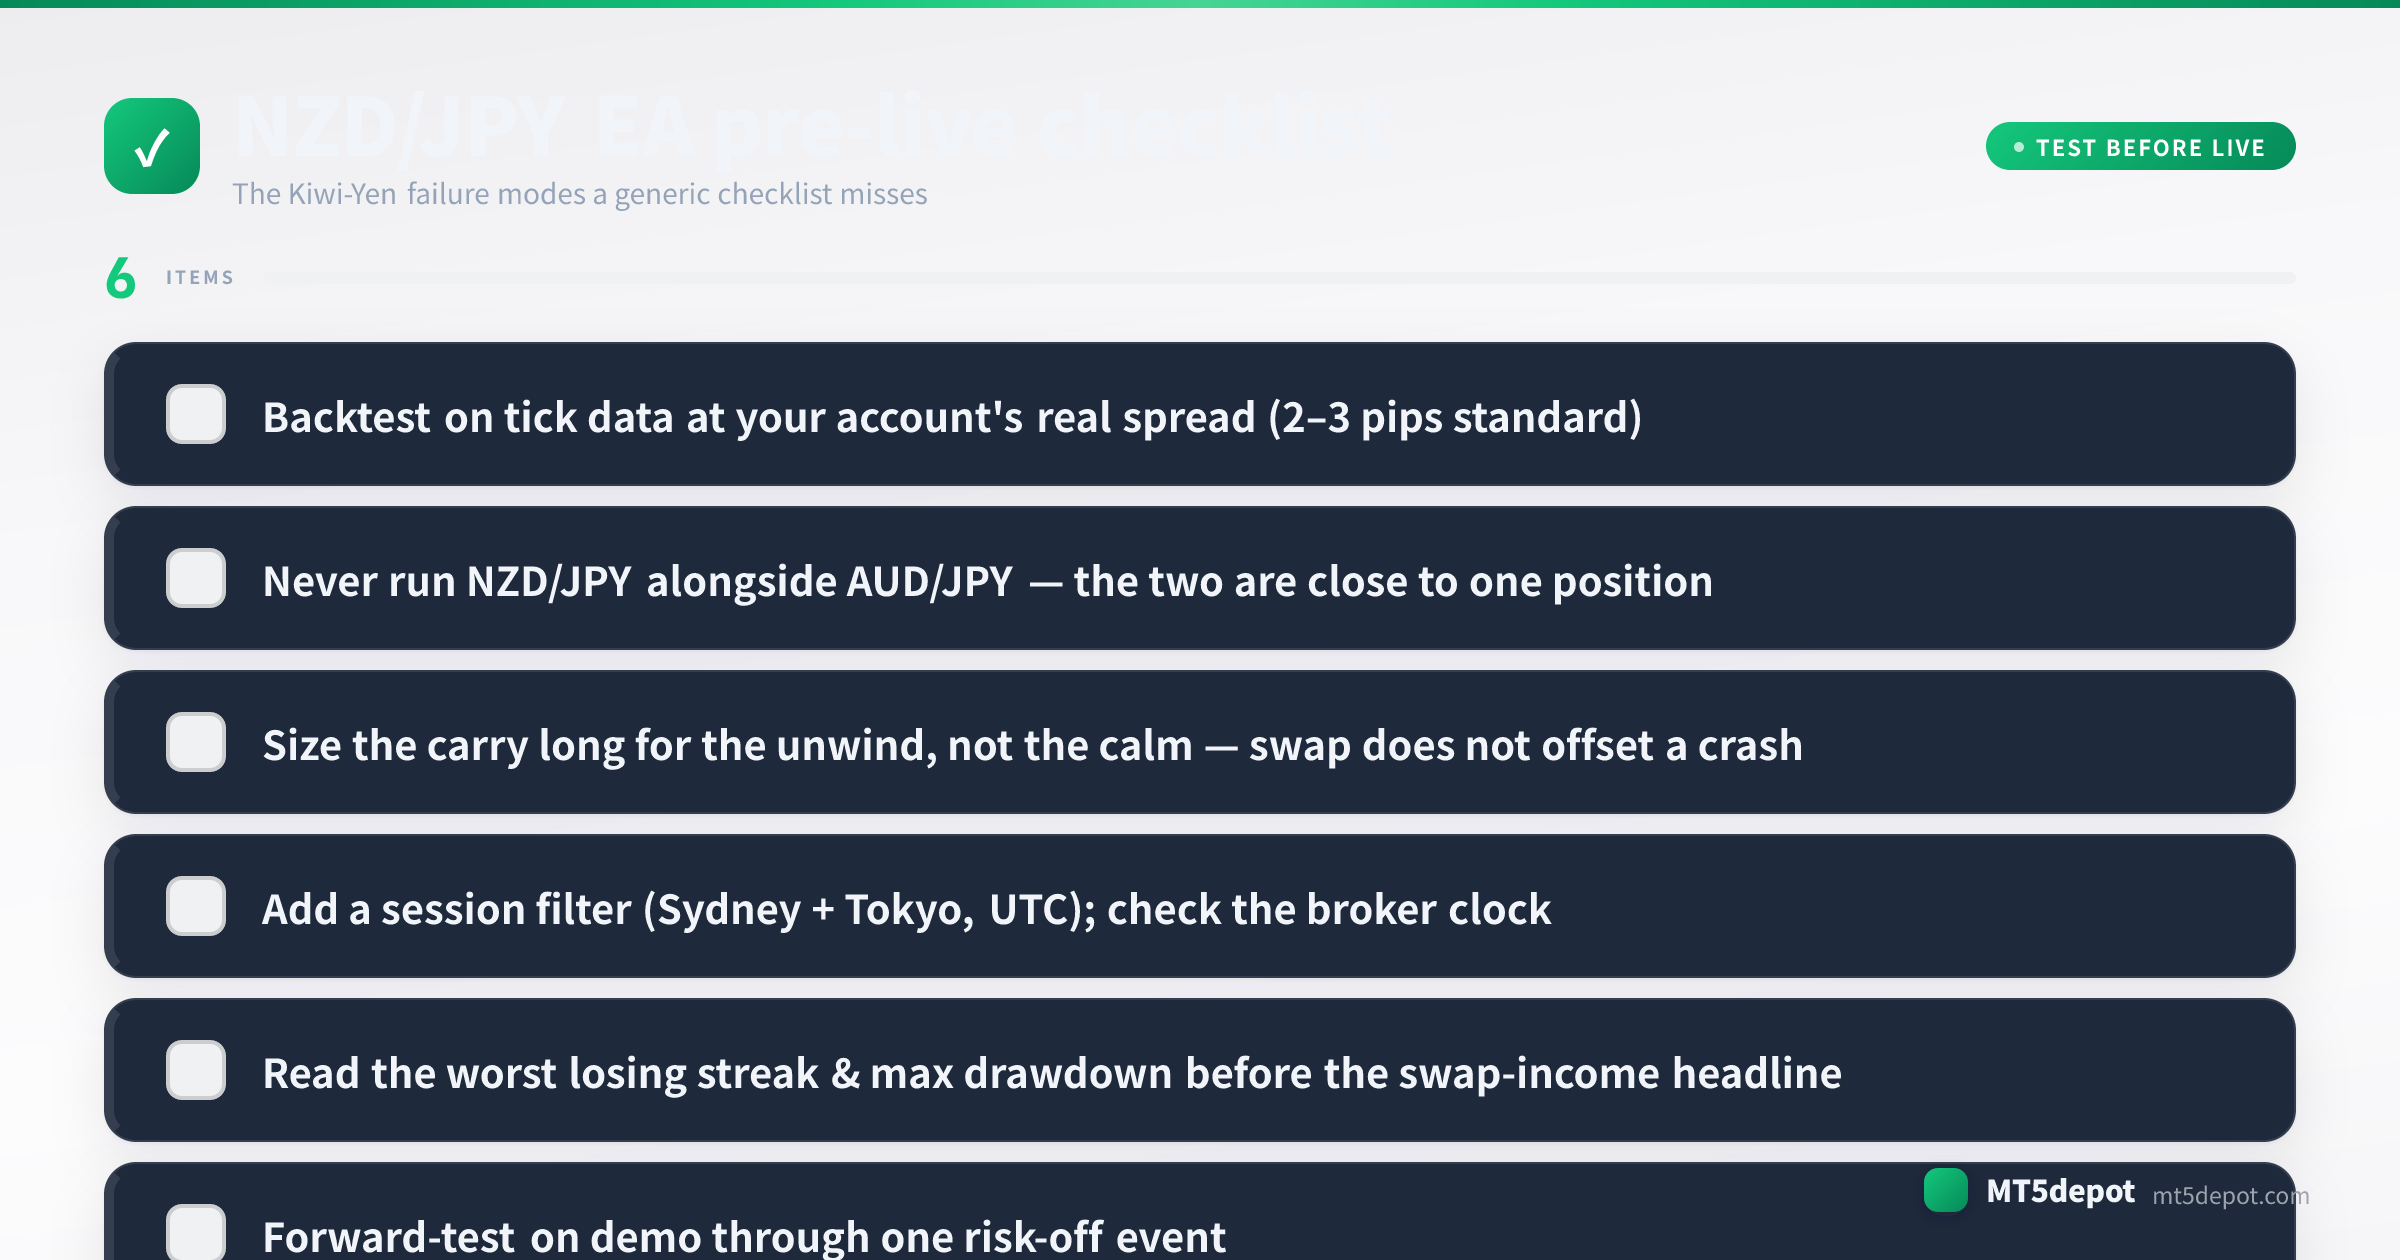
- Faça backtest em dados de tick no spread real da sua conta. Use um modelo every-tick com o spread standard-ou-raw que você realmente vai negociar (2–3 pips numa conta standard), não o padrão da plataforma. Num cross de spread largo é aqui que a diferença entre típico e medido acima vira dinheiro real — um EA de carry validado num spread que nunca verá é uma ficção.
- Leia a pior sequência de perdas, não a manchete de renda de swap. O crédito de swap diário deixa a curva de patrimônio mais plana e bonita do que o risco justifica; o número que importa é o drawdown máximo através de uma reversão de risk-off. Orce o capital e a paciência para a pior sequência antes de financiá-la.
- Faça forward-test em demo através de um evento de risk-off. O risco definidor do Kiwi-Yen só aparece quando o sentimento vira, então uma janela de demo que abrange apenas um trecho calmo e risk-on não testou o que decide o par. Inclua deliberadamente um período de estresse de mercado, ou no mínimo um catalisador do RBNZ ou do BoJ.
- Confirme o relógio do servidor antes da primeira operação ao vivo. Reconfira o horário do Market Watch do MT5 contra as horas UTC de Sydney–Tóquio acima, e reconfira novamente após qualquer migração de corretora — um passo fácil de pular e caro de perder num par da Ásia-Pacífico.
Todo número de backtest que isso produz é uma medição histórica, não uma previsão — diga isso nas suas próprias anotações, e dimensione para o drawdown que você mediu em vez do swap que você espera embolsar.
EAs de NZD/JPY e templates do Builder
Não publicamos um backtest próprio de NZD/JPY, e um resultado de um major mais calmo não se transfere para um cross de carry cuja semana decisiva é a reversão risk-off. O caminho honesto para um EA de Kiwi-Yen é construir e verificar um:
- O Builder (abra aqui) aceita NZD/JPY em seus templates de tendência e multi-símbolo, então o EA que você implanta é construído sobre os seus próprios números — o CTA abaixo cobre exatamente o que ele produz.
- Referência de par relacionado. O AUD/JPY é o quase gêmeo mais líquido do Kiwi-Yen, então um desenho de carry e tendência que não sobrevive às reversões do AUD/JPY também não sobreviverá aqui. Ainda assim, passar no AUD/JPY não é evidência para o NZD/JPY: o cross mais fino paga um spread mais largo em cada execução.
- As referências canônicas de conceito. Se algum termo acima for desconhecido, as entradas swap, volatilidade e ATR definem a mecânica da qual um EA de carry-e-tendência de NZD/JPY depende, e a especificação de contrato da sua própria conta permite comparar as condições de spread e swap que decidem se o carry vale a pena manter.

