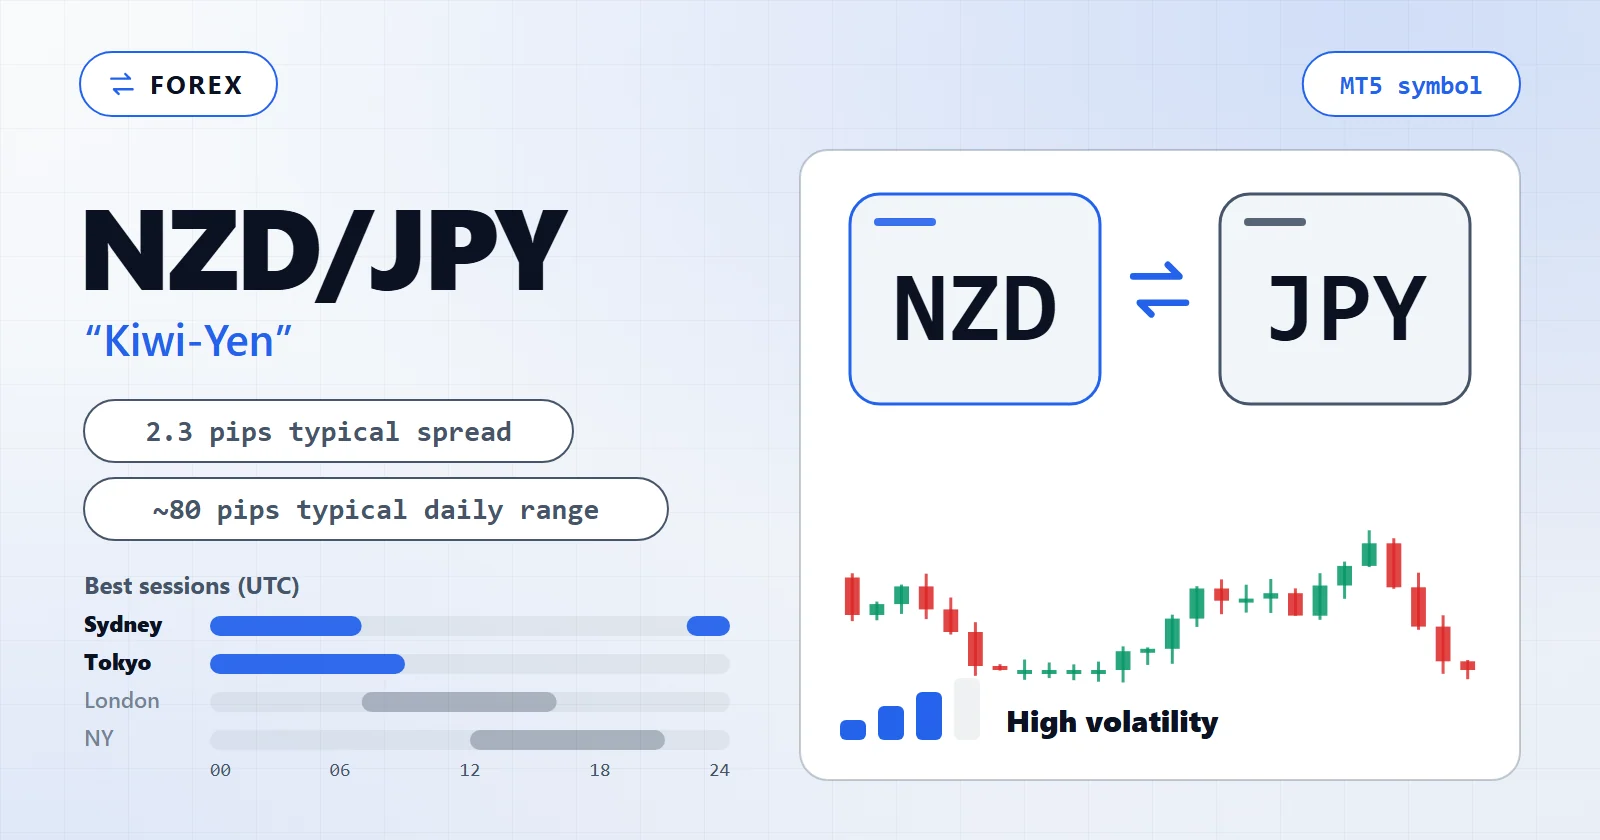
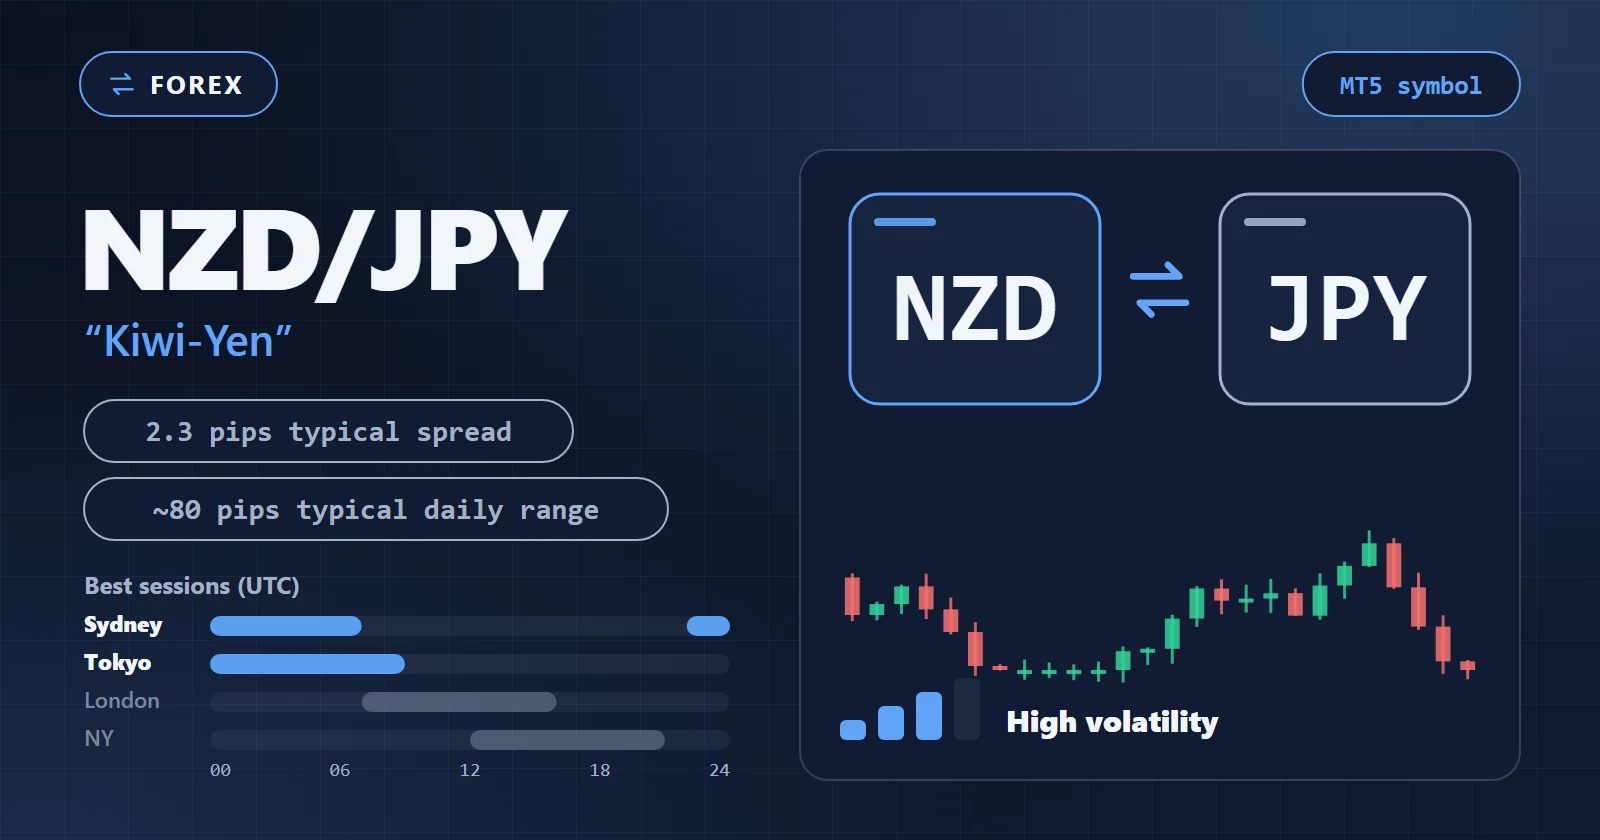
Le NZD/JPY — le « Kiwi-Yen » — est un cross de portage à haut rendement : vous êtes long sur une devise à taux plus élevé contre le yen à faible taux, donc une position longue tend à gagner un swap positif au jour le jour. Ce différentiel de taux est tout l’attrait et tout le danger, car le rendement même qui vous paie dans le calme est ce qui se dénoue violemment lorsque le sentiment de risque mondial se retourne. La première question n’est pas de savoir quel indicateur utiliser mais de savoir si votre stratégie veut réellement un instrument de portage et de risque, ou si elle ne fait que tolérer un instrument pour lequel elle a été conçue pour une major plus calme.
Cette page couvre ce que le Kiwi-Yen apporte à une stratégie automatisée qu’une simple major n’apporte pas, les sessions Asie-Pacifique qui décident de ses résultats, ce que son spread plus large coûte, les modes de défaillance qui piègent les systèmes portés depuis des paires plus stables, et comment construire et tester votre propre EA NZD/JPY.
Comment se comporte le NZD/JPY : ce que le Kiwi-Yen apporte à un EA
Le NZD/JPY est animé par deux forces à la fois : le différentiel de taux entre la Nouvelle-Zélande et le Japon, et l’appétit du marché pour le risque. Quand les traders sont confiants, le portage fonctionne et la paire grimpe lentement ; quand le risque se retourne, elle chute avec les actions mondiales en quelques heures. Pour un EA, ce caractère se résume à trois propriétés :
- Une position longue à swap positif qui ne paie jamais son propre revers. Le différentiel de rendement signifie qu’une position longue encaisse généralement un crédit de swap quotidien, ce qui ressemble à de l’argent gratuit sur un graphique lent. Dans notre évaluation éditoriale, la caractéristique déterminante de cette paire est que le revenu de swap ne couvre jamais la chute risk-off — un seul dénouement peut effacer des mois de portage accumulé plus vite que n’importe quel plan de stop fixe ne réagit. Voyez la mécanique du swap pour ce que vous encaissez réellement.
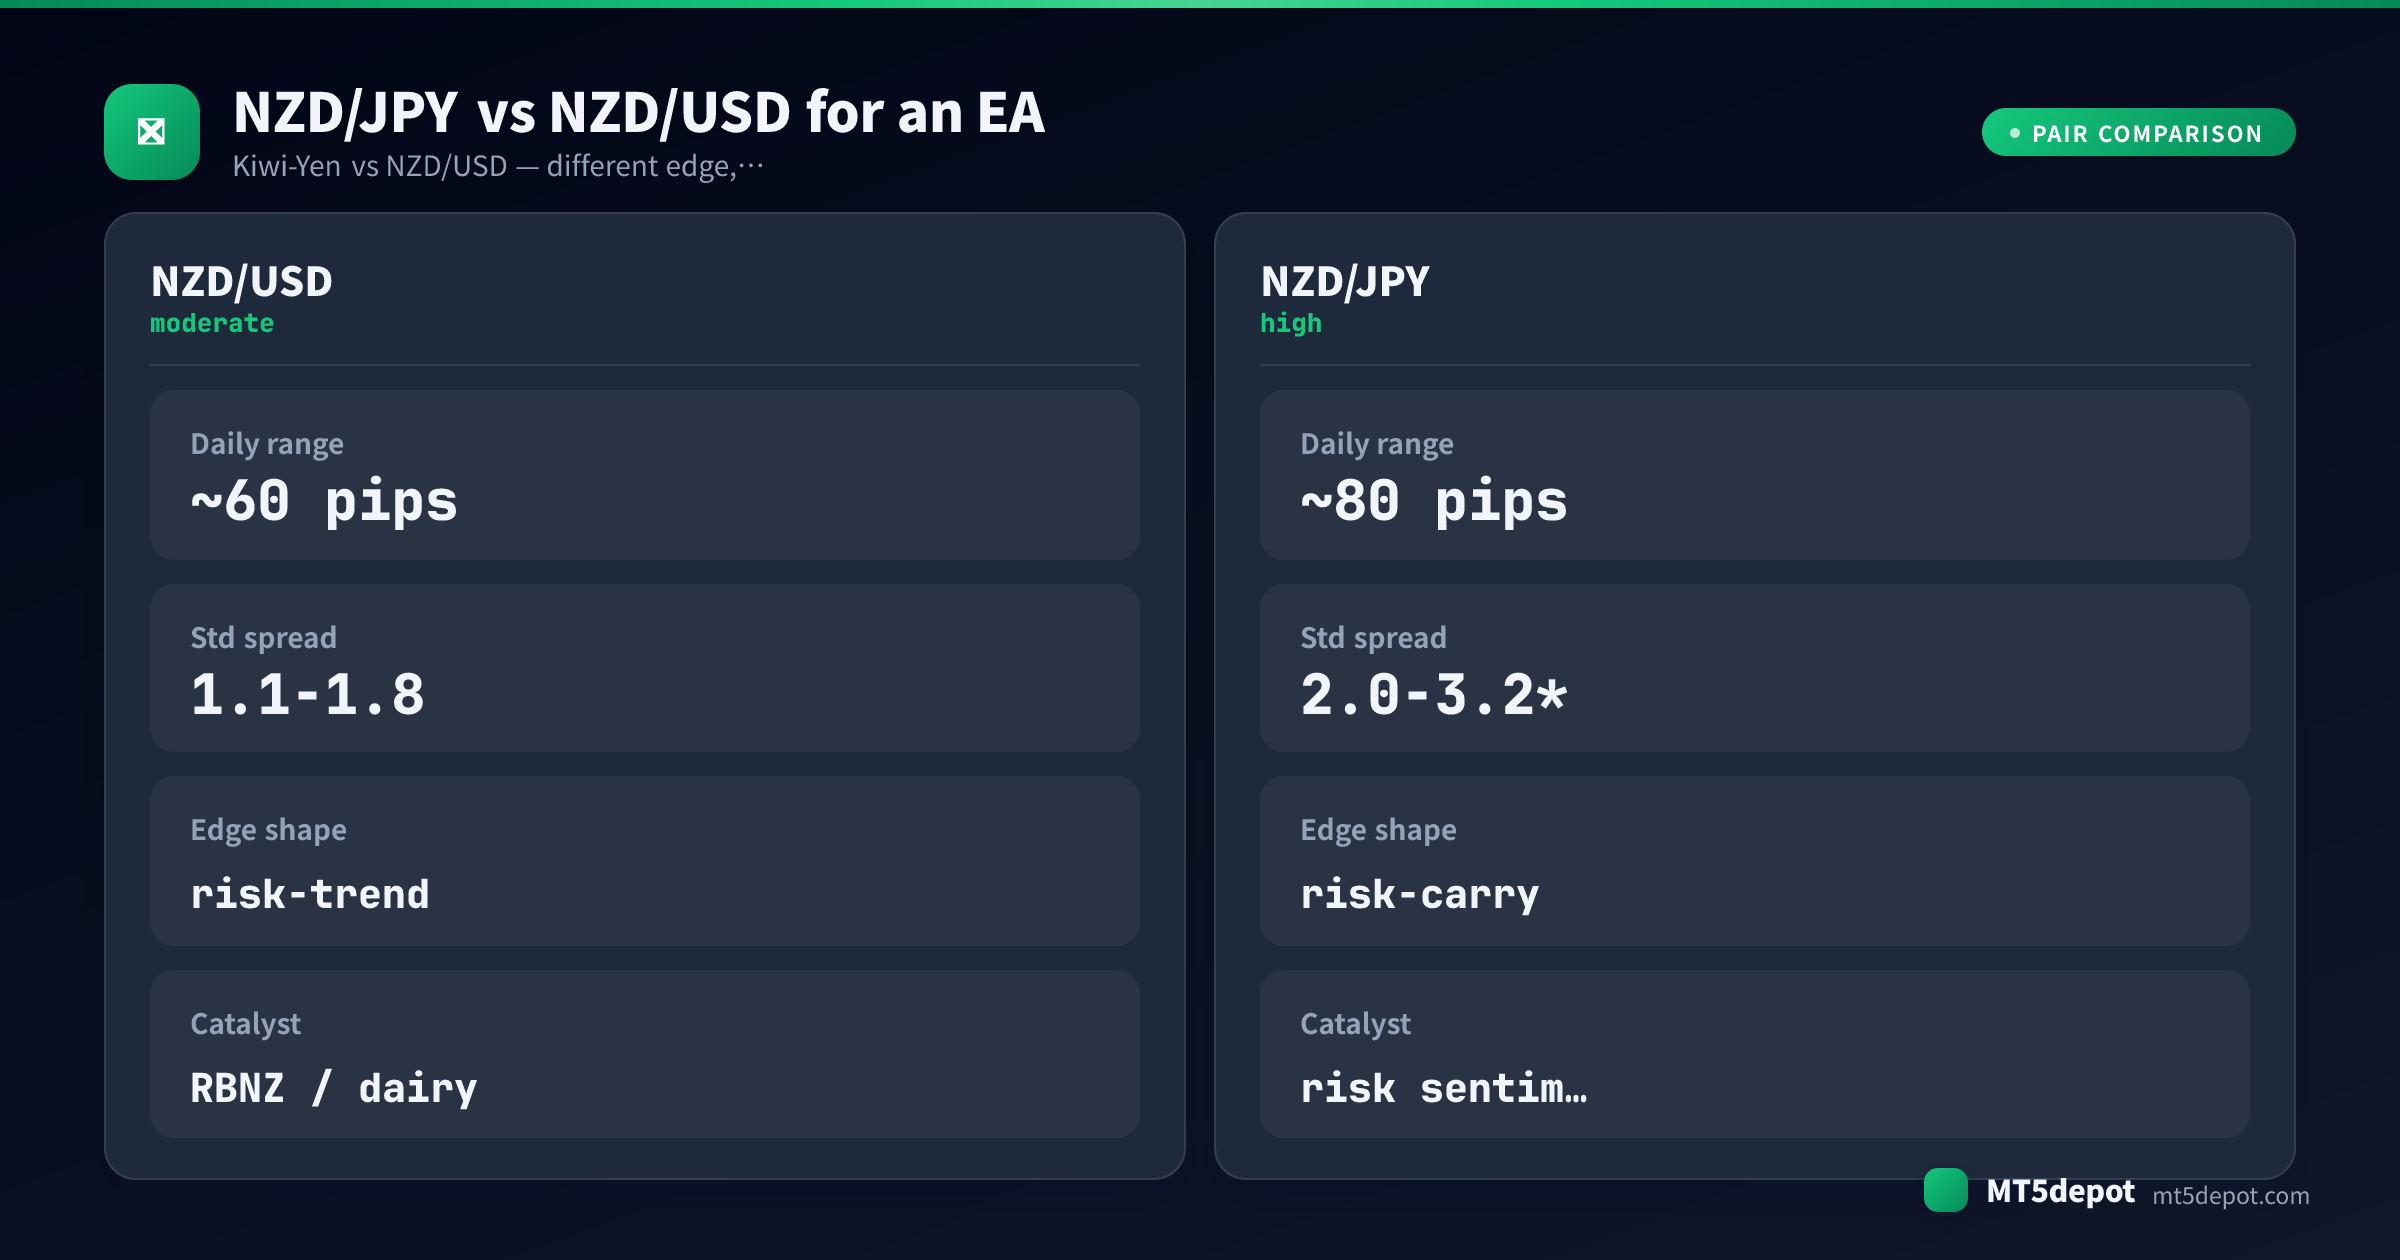
- Un quasi-jumeau de l’AUD/JPY, avec moins de liquidité. Le Kiwi-Yen et l’AUD/JPY évoluent sur la même histoire de risque et de rendement et corrèlent si étroitement qu’ils sont en pratique la même transaction — mais le NZD/JPY est le plus fin et le moins traité des deux. Cela signifie un spread typique plus large et des écarts hors heures plus grands que son cousin australien, il porte donc les risques de l’AUD/JPY avec une base de coût pire.
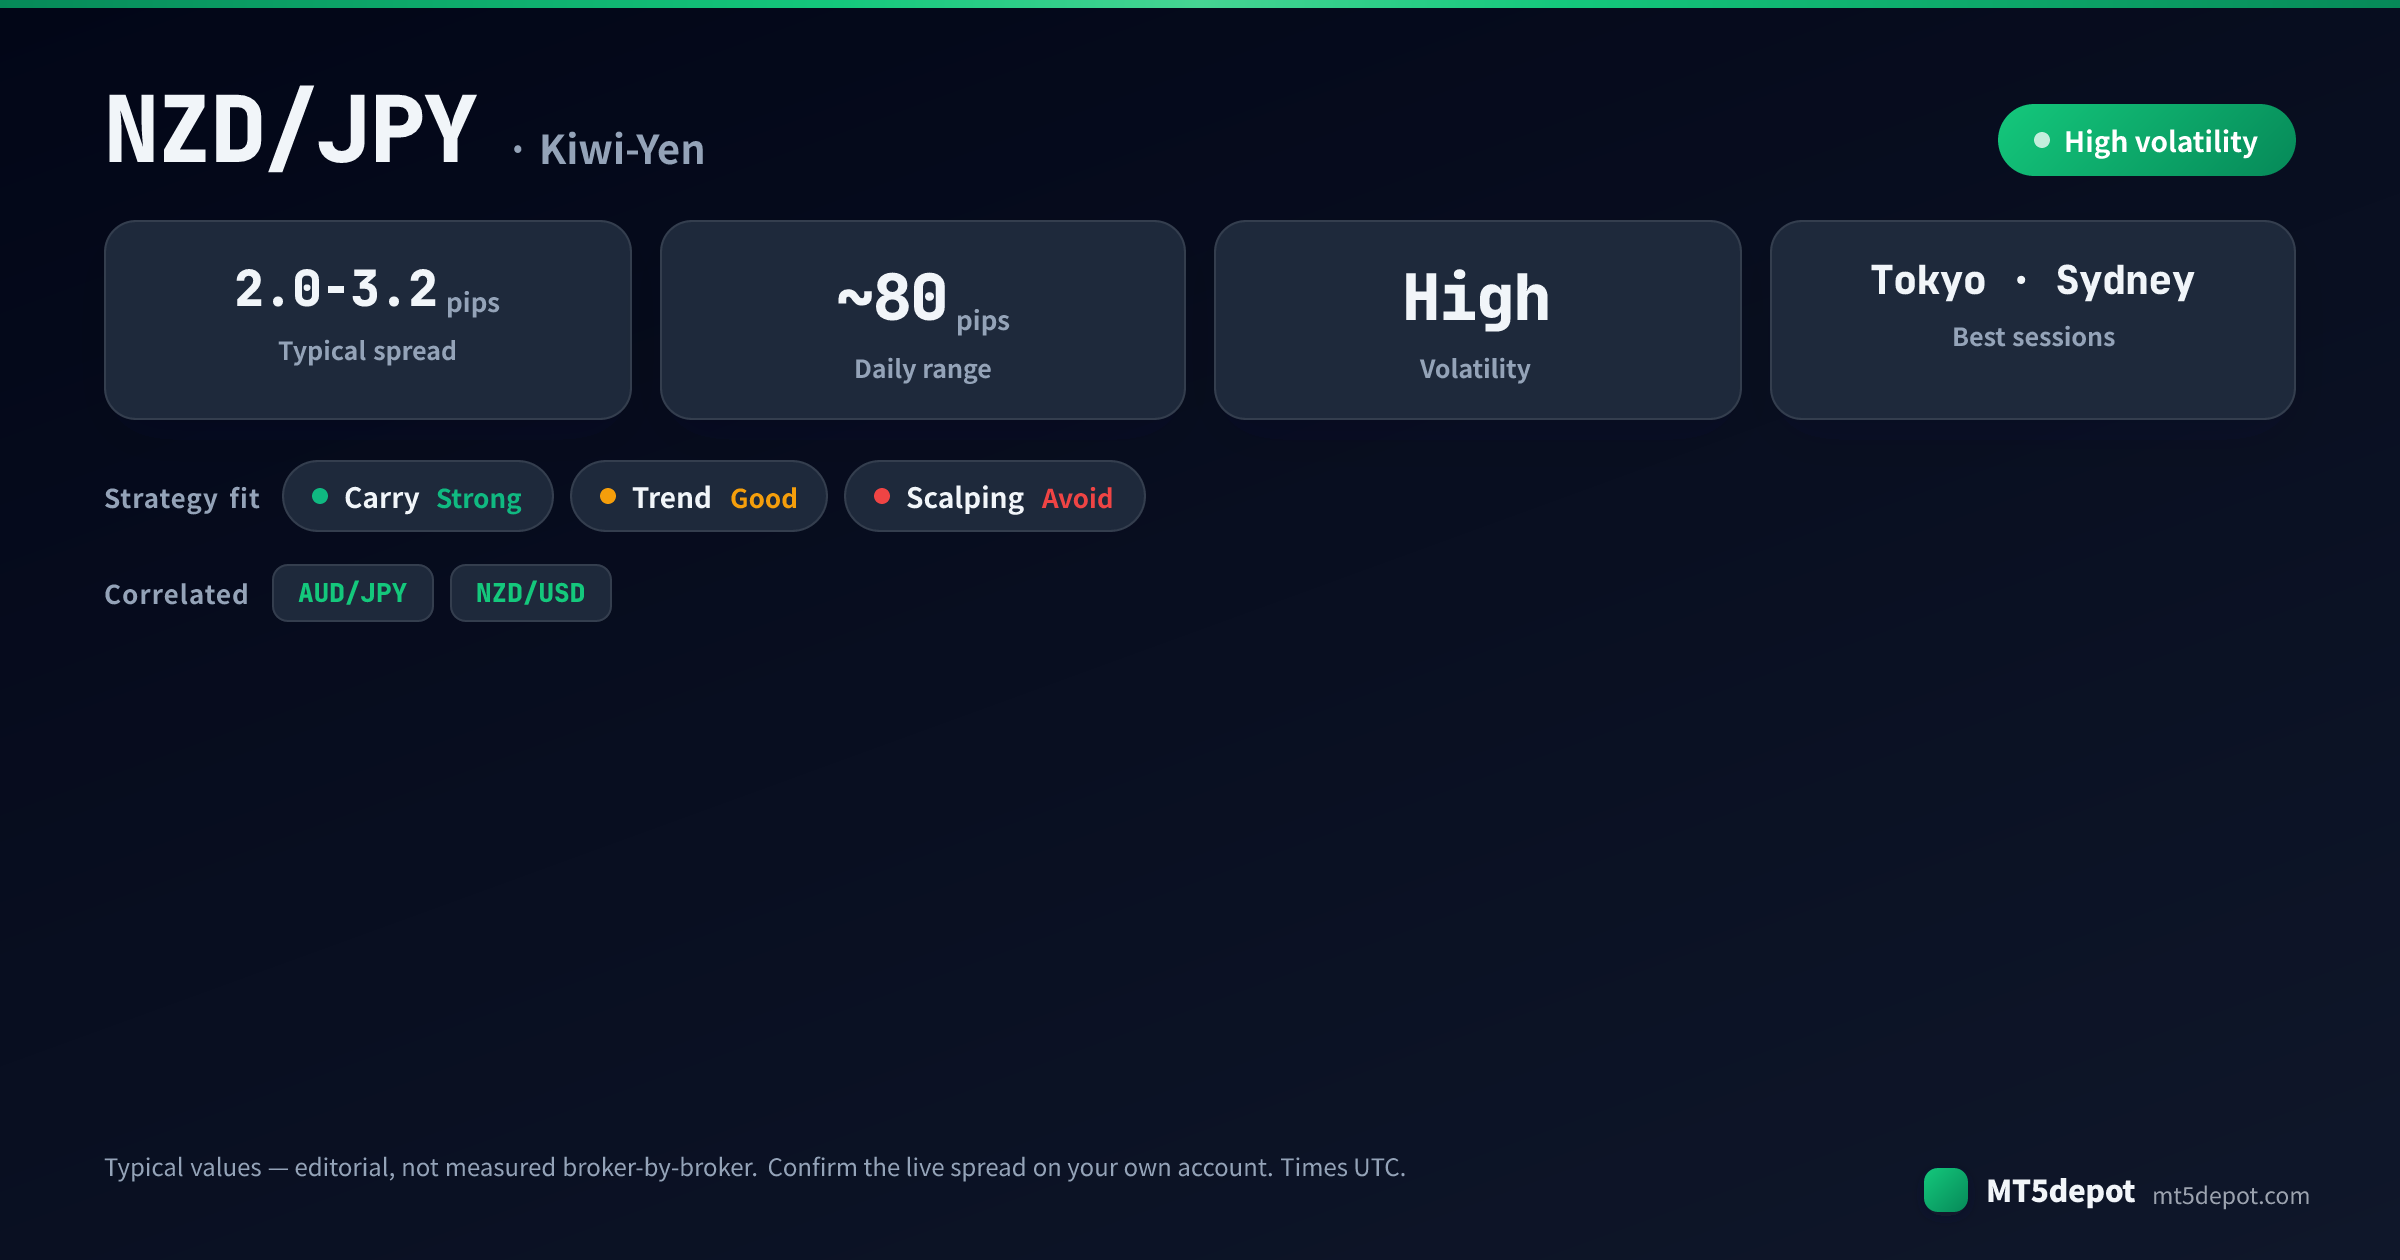
- Une volatilité élevée à forme asymétrique. La paire peut suivre une tendance patiente pendant des semaines sur un ton de risque stable, puis chuter brutalement lors d’un changement de sentiment. Notre range quotidien typique publié est proche de 80 pips — qualifié de typique, non mesuré courtier par courtier — et le caractère de ce range est directionnel et propice aux poussées plutôt qu’uniformément bilatéral.
Le piège pour les stratégies automatisées est qu’un backtest exécuté sur une période calme et risk-on montre le portage se composant sans heurt et masque entièrement la queue de distribution. La courbe d’équité ressemble à une ascension lente et fiable jusqu’à la seule semaine qui définit la paire — et un système ajusté sur le calme est dimensionné pour exactement la mauvaise distribution.
Quelles stratégies d’EA conviennent au NZD/JPY ?
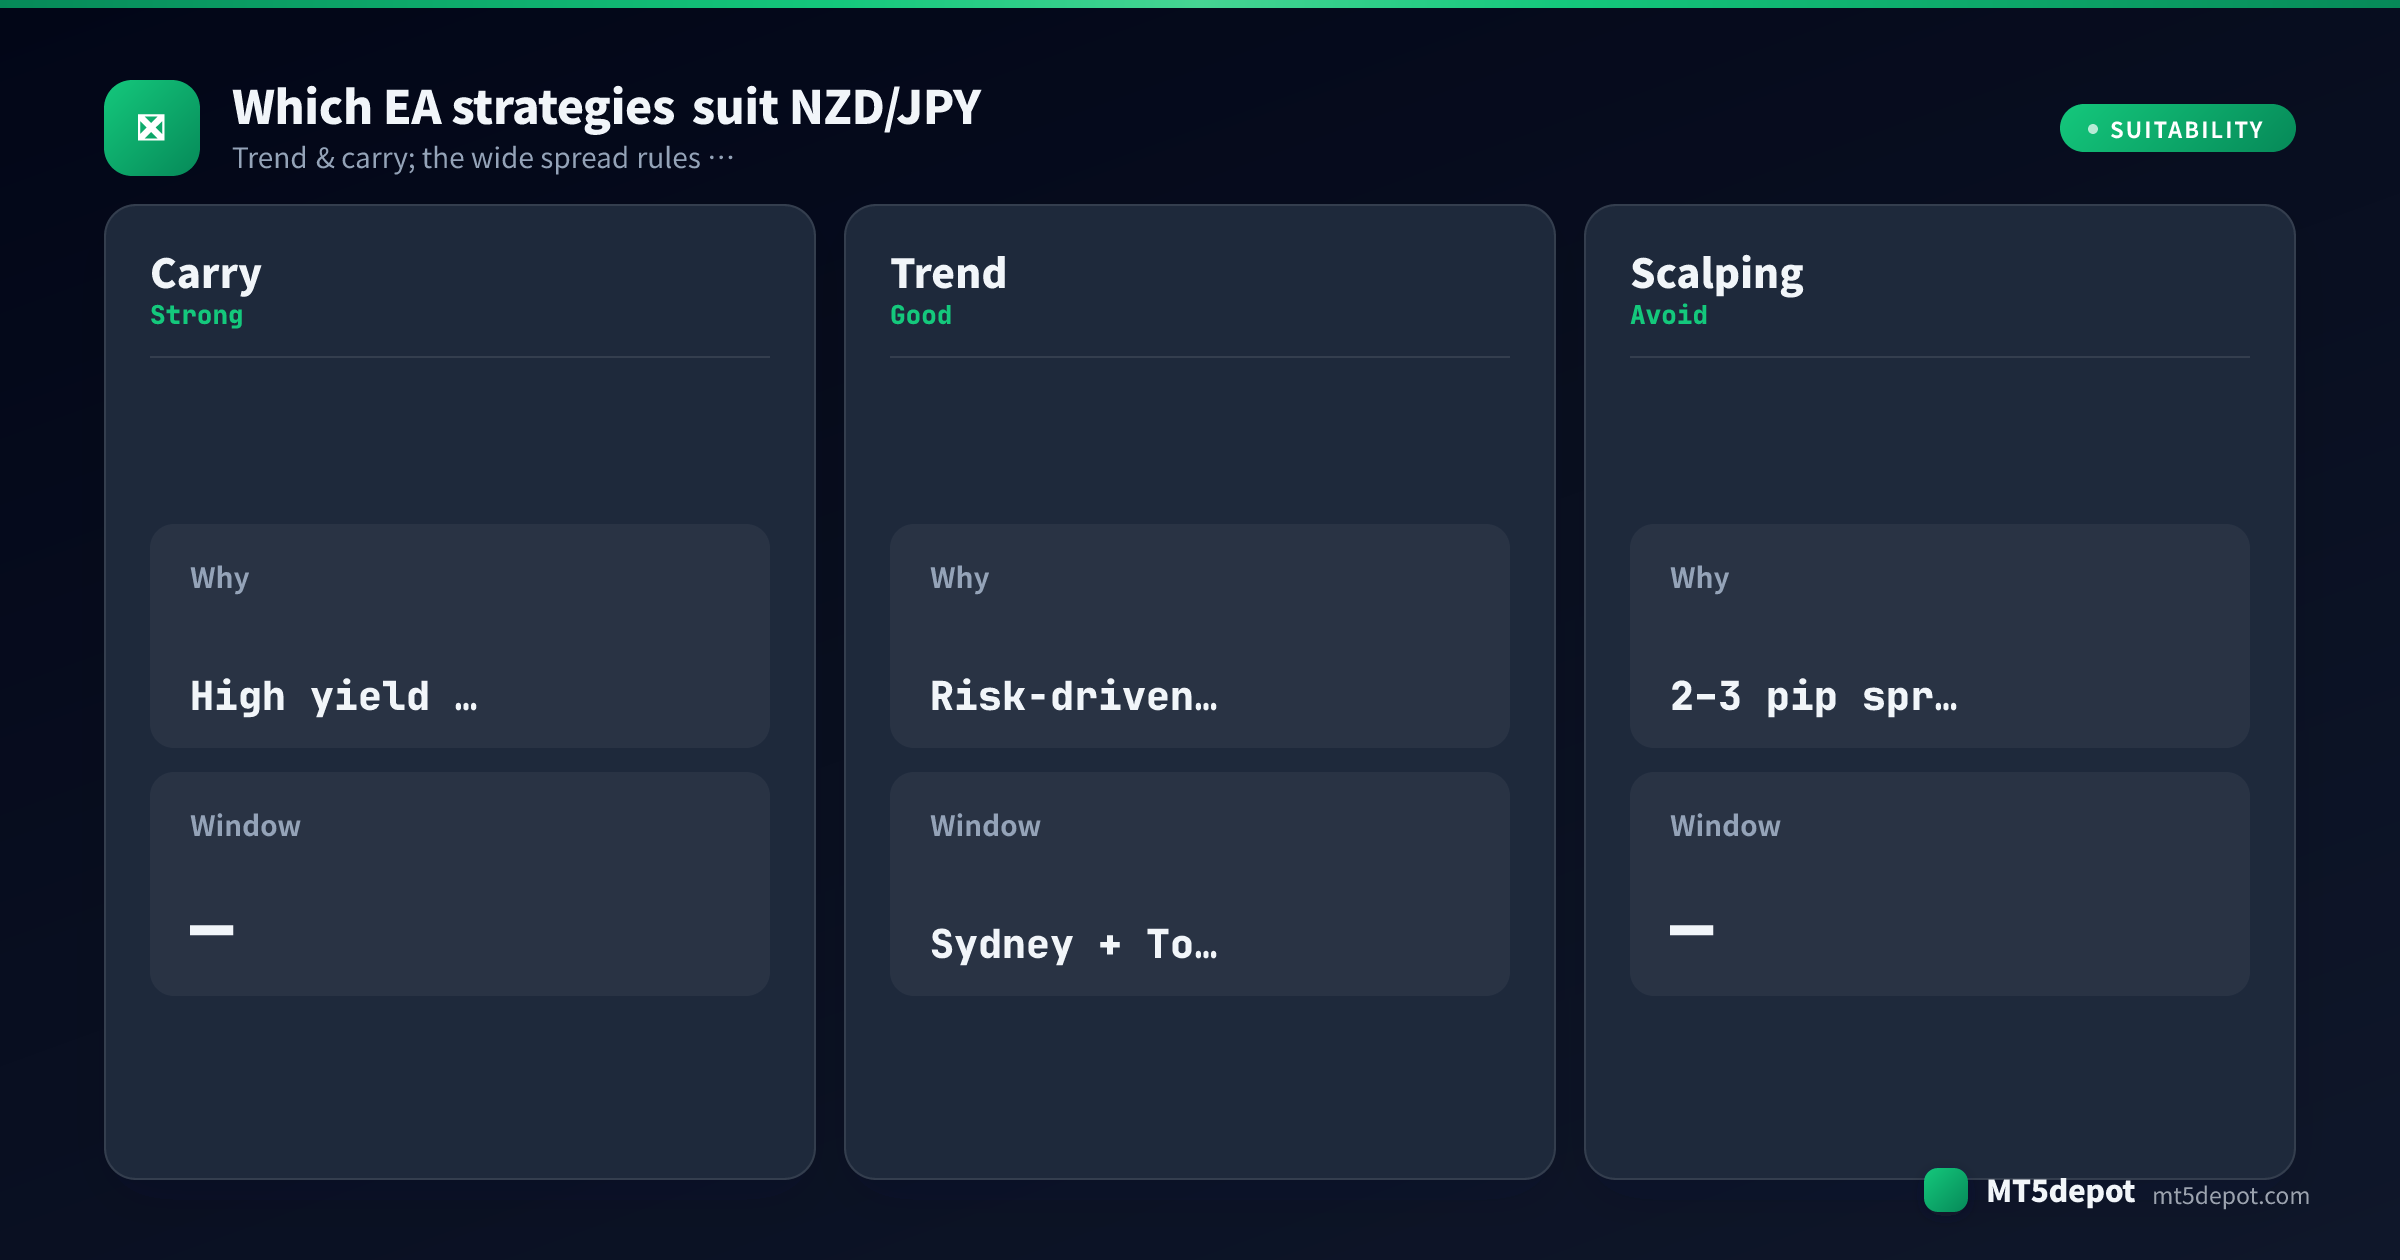
Le profil de la paire liste la tendance et le breakout comme adaptés, et son caractère de portage ajoute une troisième forme lente — mais l’adéquation n’est pas une preuve, et le spread plus large écarte tout ce qui est rapide. Ce que le caractère du Kiwi-Yen soutient spécifiquement :
| Stratégie | Adéquation au Kiwi-Yen | Pourquoi |
|---|---|---|
| Portage / tenue longue | Forte (avec une réserve) | Le fort différentiel de rendement récompense une position longue patiente qui encaisse le swap — mais seulement si elle est dimensionnée pour le dénouement, pas pour le calme. Traitez le swap comme un bonus sur une position que vous tiendriez de toute façon en tendance, jamais comme la raison de la tenir. |
| Suivi de tendance | Bonne | Les mouvements pilotés par le risque donnent à la paire des mouvements directionnels soutenus qu’un EA de tendance peut chevaucher, et la fenêtre Sydney-Tokyo est là où ils tendent à se développer. C’est la forme qui s’apparie le plus naturellement au portage. |
| Breakout | Correcte | La paire sort bien de la consolidation lors des jours à catalyseur, mais le spread plus large rend les entrées par ordre en attente au bord du range moins coûteuses que les exécutions au marché — budgétisez la largeur supplémentaire dans l’objectif. |
| Scalping / haute fréquence | À éviter | Un spread typique de 2 à 3 pips est une taxe récurrente qu’une stratégie à petit objectif ne peut surpasser en gains. C’est la seule forme que la base de coût de la paire défait structurellement. |
Dans notre évaluation éditoriale, la tendance et la tenue de portage sont les formes qui transforment le rendement et le caractère de risque du Kiwi-Yen en atout ; les stratégies rapides ne font que payer le spread. La voie pratique est de construire vous-même l’une de ces formes lentes — le Builder accepte le NZD/JPY et expose chaque paramètre — puis de le tester (ci-dessous) avant de faire confiance à un seul chiffre.
Meilleures heures de trading pour les EA NZD/JPY
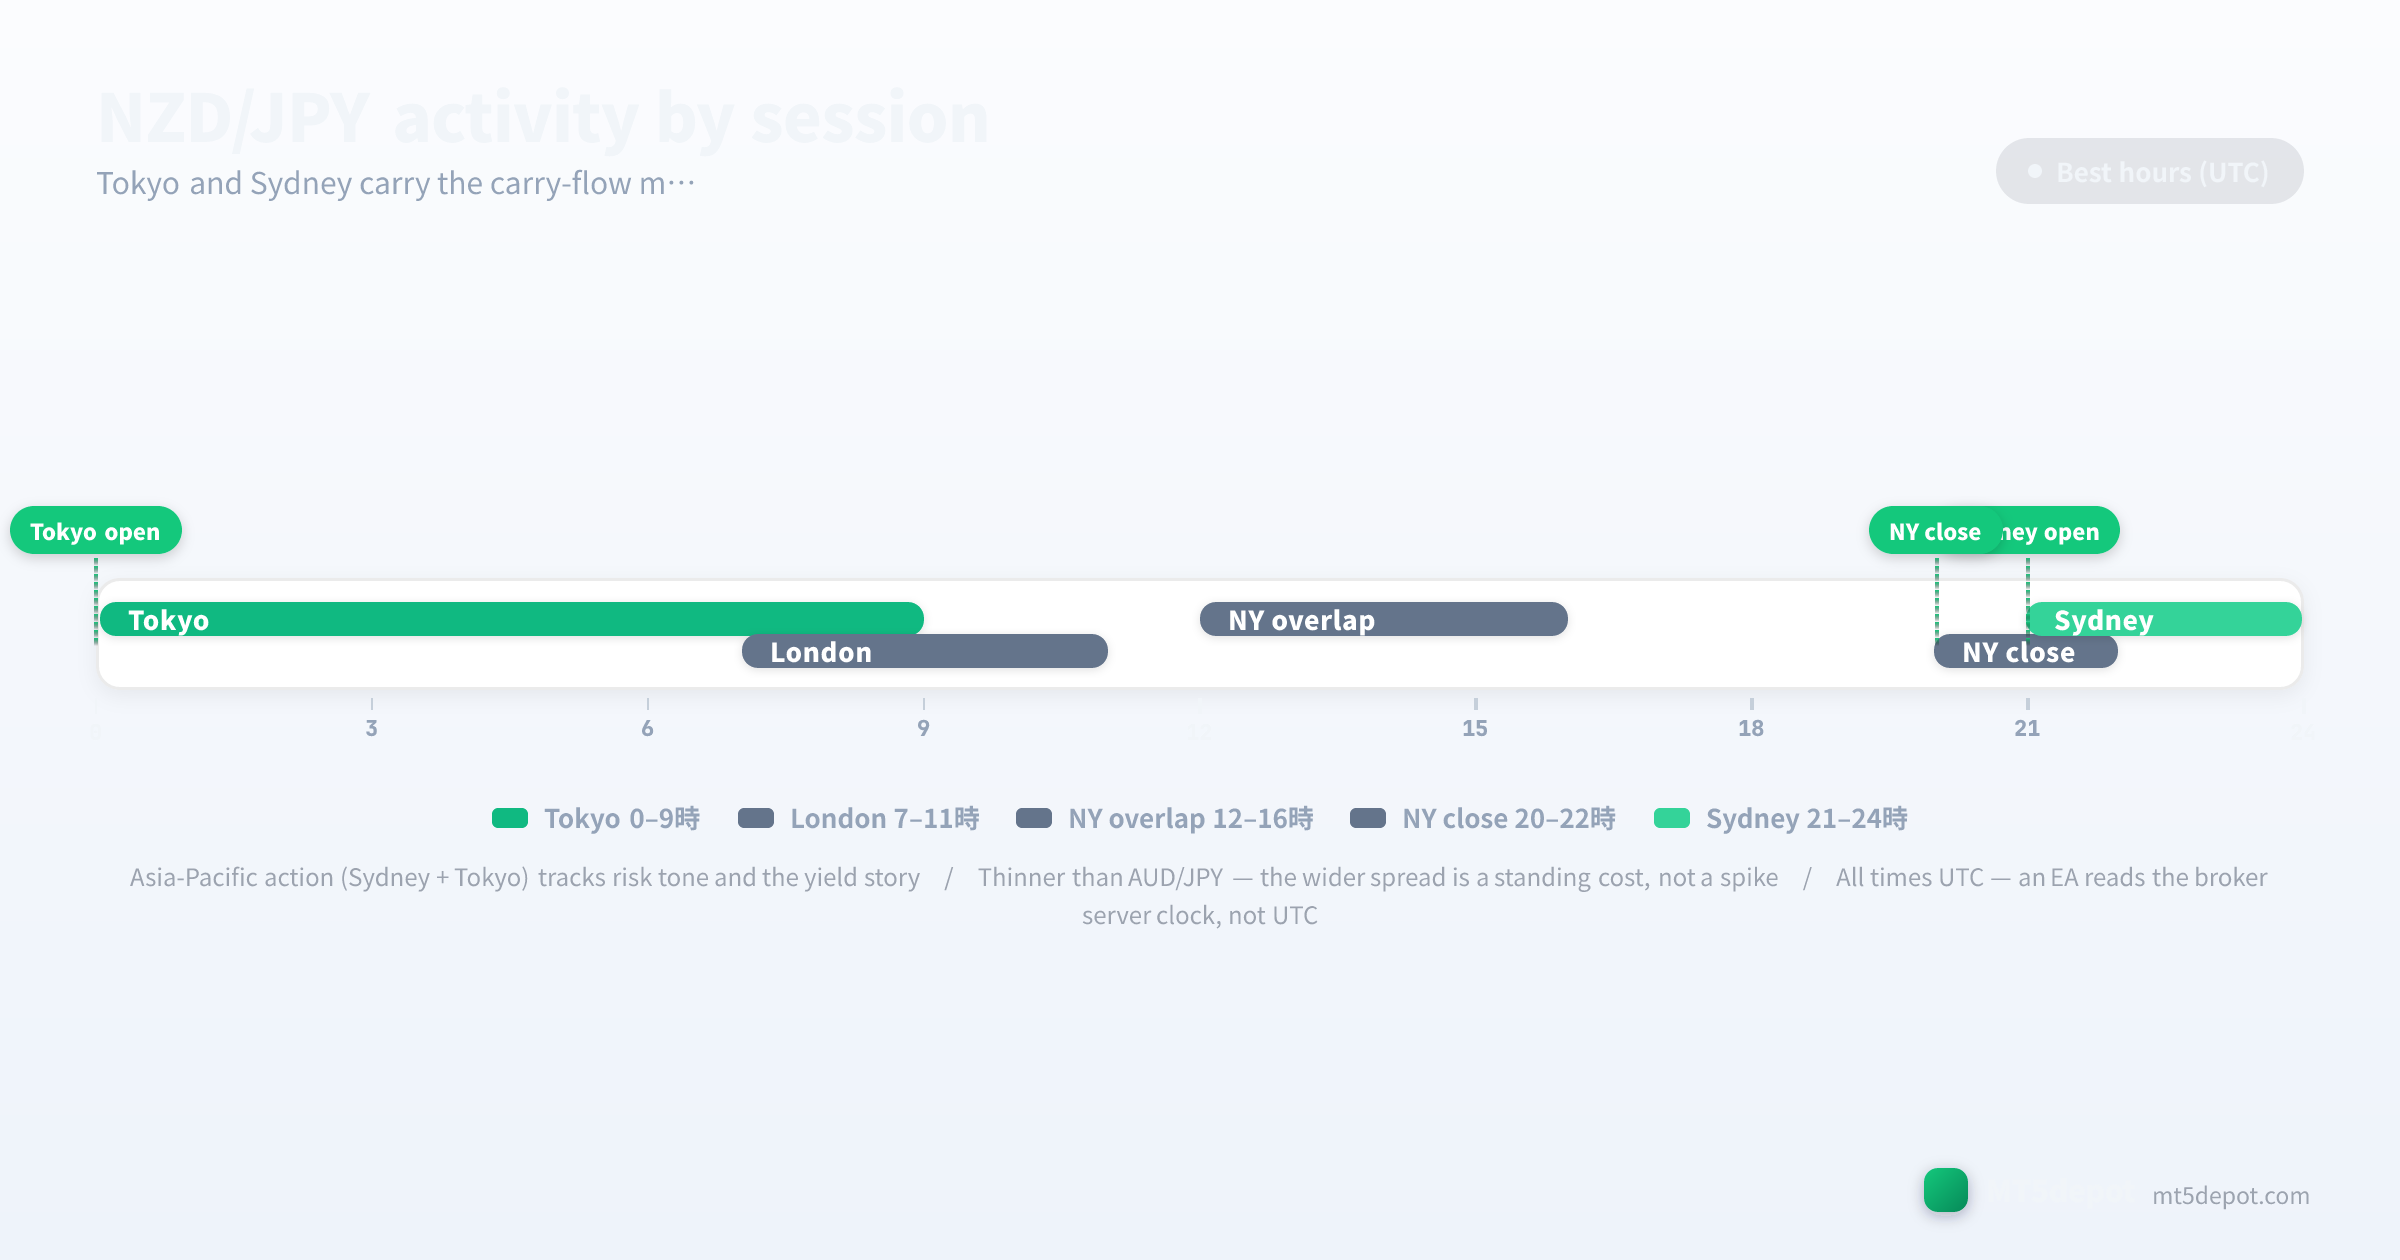
La fenêtre active du Kiwi-Yen est le bloc Asie-Pacifique, ce qui est inhabituel parmi les paires pour lesquelles la plupart des EA sont conçus — sa liquidité ne suit pas Londres :
- Session de Sydney (environ 21h00–06h00 UTC) : le terrain de prédilection de la paire. Le flux du début de l’Asie-Pacifique reflète le ton de risque du jour et l’histoire du rendement, et les données néo-zélandaises et australiennes tombent ici. C’est là que les positions de portage et de tendance sur le Kiwi tendent à se développer.
- Session de Tokyo (00h00–09h00 UTC) : la fenêtre de liquidité principale. Le flux des cross yen est le plus dense pendant l’ouverture de Tokyo, donc un EA NZD/JPY trouve généralement ses entrées les plus propres dans le chevauchement Sydney-Tokyo.
- Heures de Londres et de New York (07h00–21h00 UTC) : la paire bouge encore sur le sentiment de risque mondial, mais la liquidité du cross spécifiquement est plus fine qu’en Asie-Pacifique, et c’est le moment où les cascades risk-off pilotées par les actions tendent à frapper le plus fort.
- Les bords hors session et le week-end : les heures de faible liquidité impriment du bruit qui piège les entrées de tendance tardives, et — parce que le Kiwi-Yen est plus fin que l’AUD/JPY — les écarts du week-end et hors heures frappent plus fort ici, s’ouvrant au-delà d’un stop plutôt que de le traverser en trading.
Dans notre évaluation éditoriale, un EA NZD/JPY qui restreint le trading aux heures de Sydney et de Tokyo évite souvent les pires faux mouvements des heures fines, donc un filtre de session est mieux traité comme faisant partie de la définition de la stratégie plutôt que comme une fioriture d’optimisation — une hypothèse qui mérite d’être testée sur vos propres données. Une règle d’horloge gouverne toute la page : chaque heure ci-dessus est en UTC, mais un EA lit l’horloge serveur de votre courtier, qui n’est généralement pas en UTC, donc un filtre « 00h00 » se décale silencieusement lorsque vous déplacez l’EA entre courtiers sur des fuseaux serveur différents. Vérifiez-le une fois, dans la Market Watch de MT5, et chaque limite de session s’alignera.
Spreads, coûts et exécution
Le NZD/JPY est plus cher à trader que ses propres cousins majors parce que c’est un cross plus fin. Les chiffres ci-dessous sont des fourchettes de référence éditoriales compilées à partir des conditions standard et raw publiées par les courtiers (mises à jour en juillet 2026), et non des chiffres mesurés courtier par courtier — notre échantillonnage de spread en direct couvre actuellement une poignée de symboles de référence, donc confirmez le spread en direct sur votre propre compte avant de dimensionner une stratégie :
| Type de compte | Spread NZD/JPY typique | Commission | À qui il convient |
|---|---|---|---|
| Standard | 2,0 – 3,2 pips | aucune | tenues de portage / swing / EA de tendance à faible fréquence |
| Raw / ECN | ≈0,7 – 1,4 pips | 3 – 7 $ / lot | EA de tendance qui veulent tout de même un coût tout compris plus bas |
Deux règles de coût spécifiques à ce cross :
- Le spread plus large est une taxe permanente, pas un pic. Sur une paire plus liquide, vous ne payez surtout le spread plus large qu’autour des nouvelles ; sur le Kiwi-Yen la largeur supplémentaire est présente à chaque exécution parce que la paire est fine, donc elle se compose contre toute stratégie visant de petits mouvements. C’est la raison structurelle pour laquelle le scalping est hors de question ici et les tenues de portage et de tendance sont de mise — la période de détention doit être assez longue pour que le mouvement écrase le spread.
- La commission est une propriété du compte, pas une propriété de la paire. La même commission raw de 3 à 7 $/lot s’applique que vous tradiez une major ou ce cross ; ce qui change, c’est le spread par-dessus. Une stratégie validée à un coût tout compris serré puis déployée sur un compte standard réel à 3 pips fait tourner une stratégie différente de celle que vous avez testée.
Risques à tester avant de passer en réel
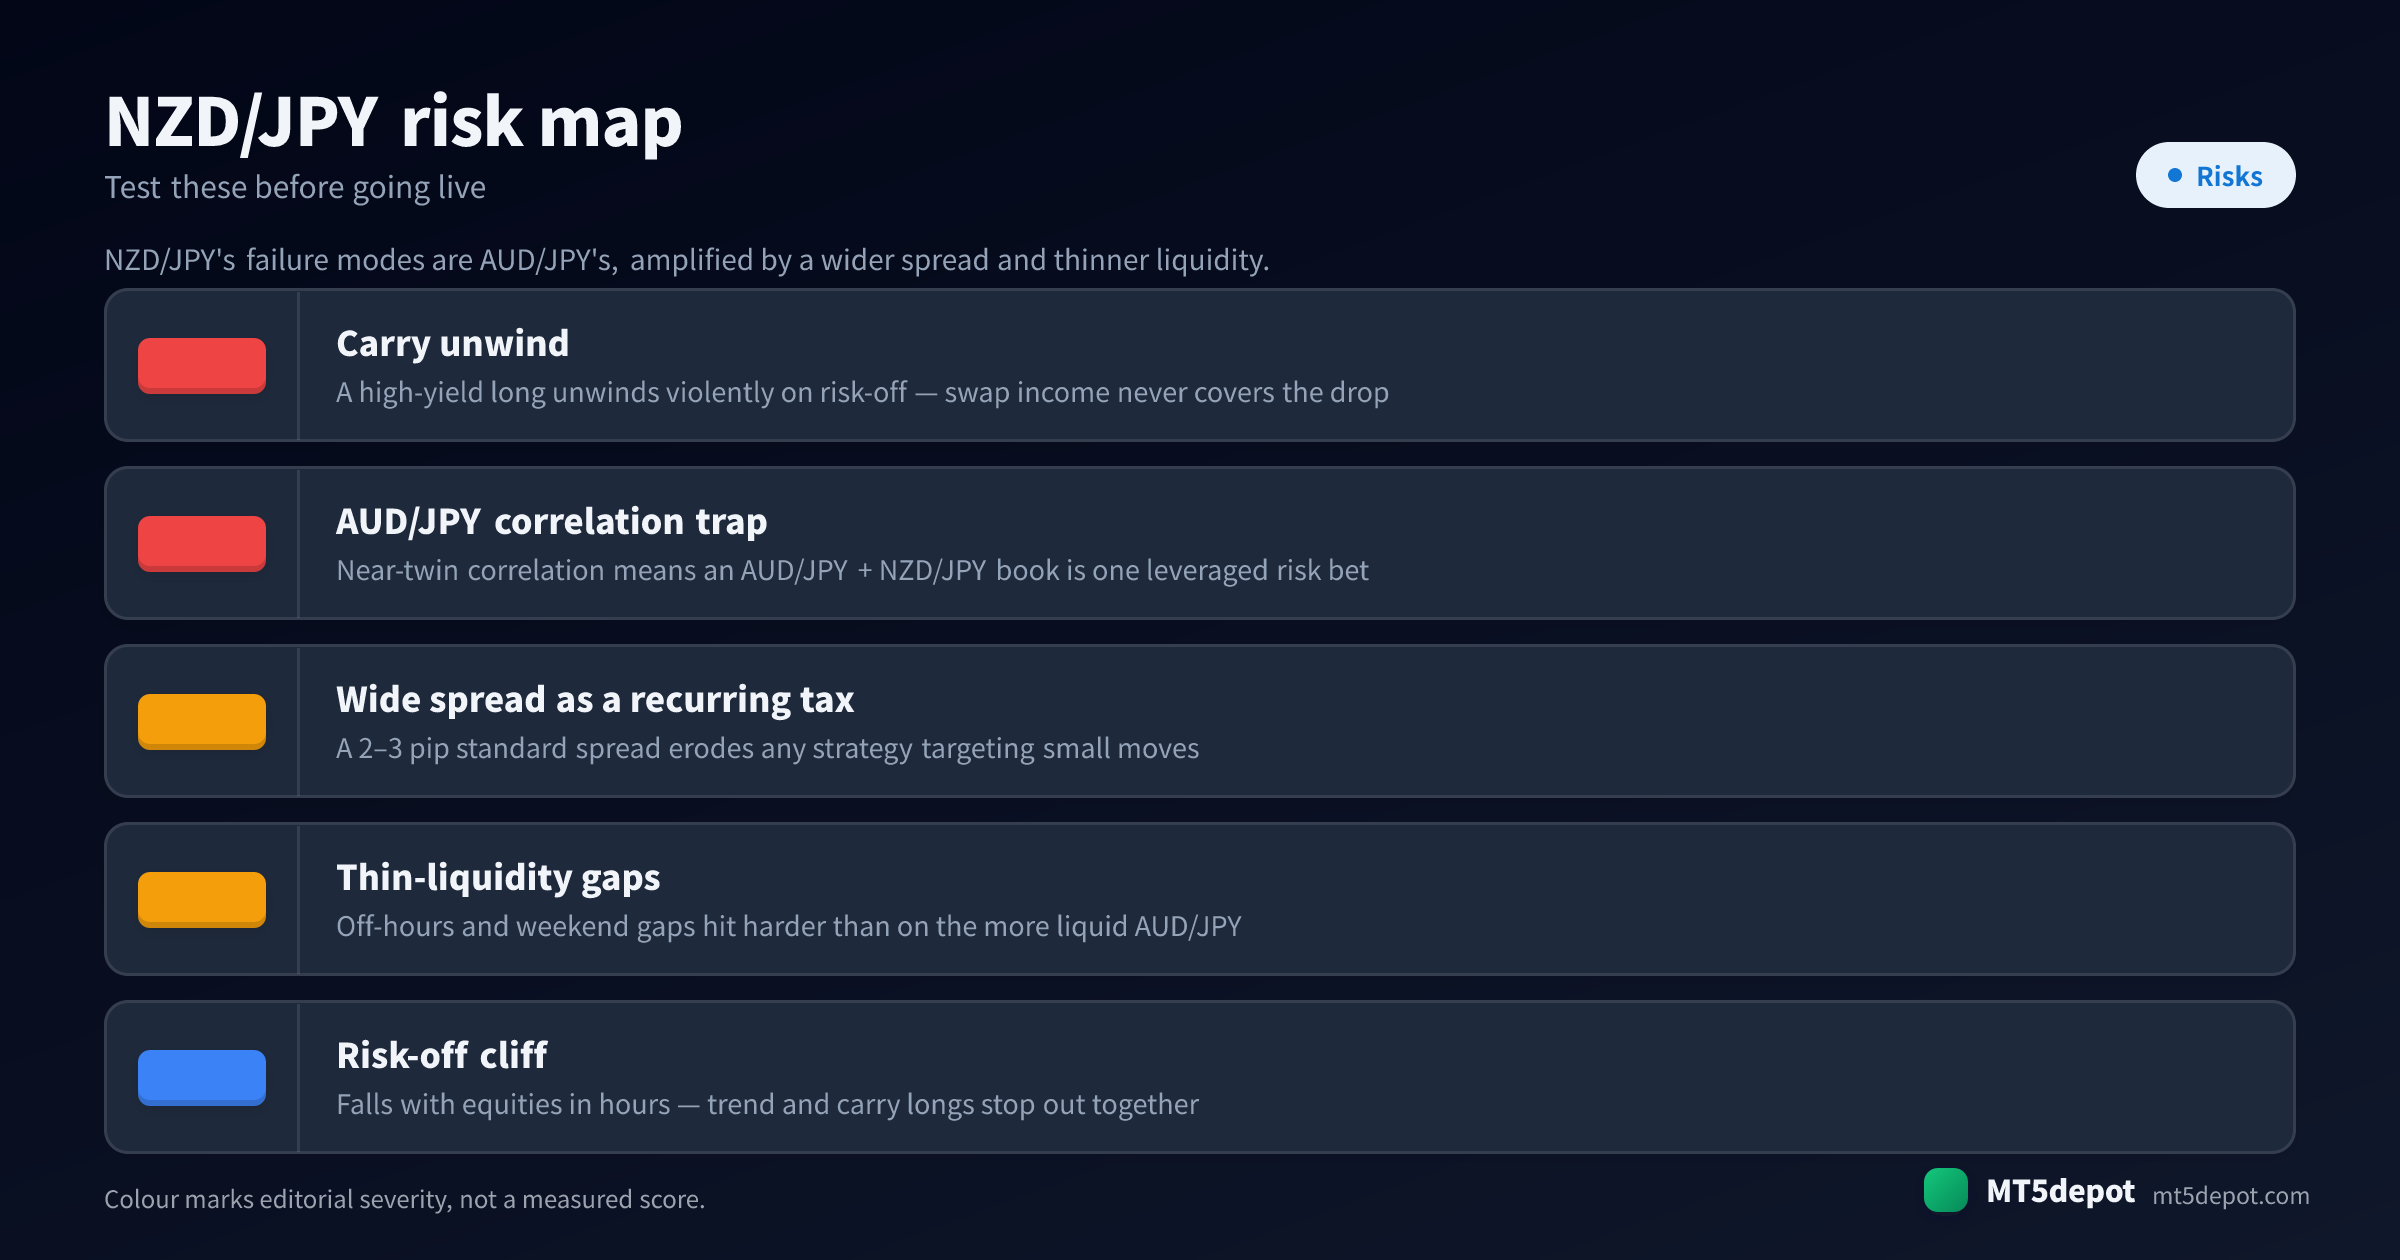
Les modes de défaillance du Kiwi-Yen sont ceux de l’AUD/JPY, amplifiés par un spread plus large et une liquidité plus fine — assez spécifiques pour qu’une checklist de risque générique les manque :
- Le dénouement du portage dévore le portage. Une position longue à haut rendement paraît gratuite tant que le ton de risque tient, puis se dénoue violemment lorsque le sentiment se retourne, et le revenu de swap que vous avez encaissé ne couvre jamais la chute. Le changement le plus important est de dimensionner la position pour ce dénouement plutôt que pour le calme — un plan de stop ajusté sur le range tranquille est le mauvais plan pour la semaine qui compte.
- La corrélation avec l’AUD/JPY est un effet de levier caché. Le NZD/JPY et l’AUD/JPY sont des quasi-jumeaux, donc un EA sur chacun est un seul pari à effet de levier sur le sentiment de risque déguisé en livre à deux positions. La corrélation double votre exposition sans apparaître nulle part dans les réglages de risque d’aucun des deux EA — ne faites jamais tourner les deux côte à côte en appelant cela de la diversification.
- Le spread est une taxe récurrente sur toute la stratégie. Un spread standard de 2 à 3 pips érode tout ce qui vise de petits mouvements, donc une stratégie qui a bien backtesté sur une major peut se saigner à mort avec la même logique ici. Testez au spread réel, pas au défaut de la plateforme.
- Les écarts de faible liquidité frappent plus fort que sur l’AUD/JPY. Parce que le cross est moins traité, les écarts hors heures et du week-end s’ouvrent plus loin au-delà de vos niveaux que sur l’Aussie-Yen plus liquide, donc un stop peut s’exécuter bien au-delà de son placement. Modélisez le risque d’écart explicitement plutôt que de supposer qu’un stop est un plancher dur.
- La falaise risk-off arrête ensemble les positions longues de tendance et de portage. Quand la paire chute avec les actions en quelques heures, une position longue de tendance et une position longue de portage sont la même transaction subissant la même perte au même moment — la volatilité que vous chevauchiez à la hausse est la volatilité qui ferme les deux livres d’un coup.
Comment tester un EA NZD/JPY
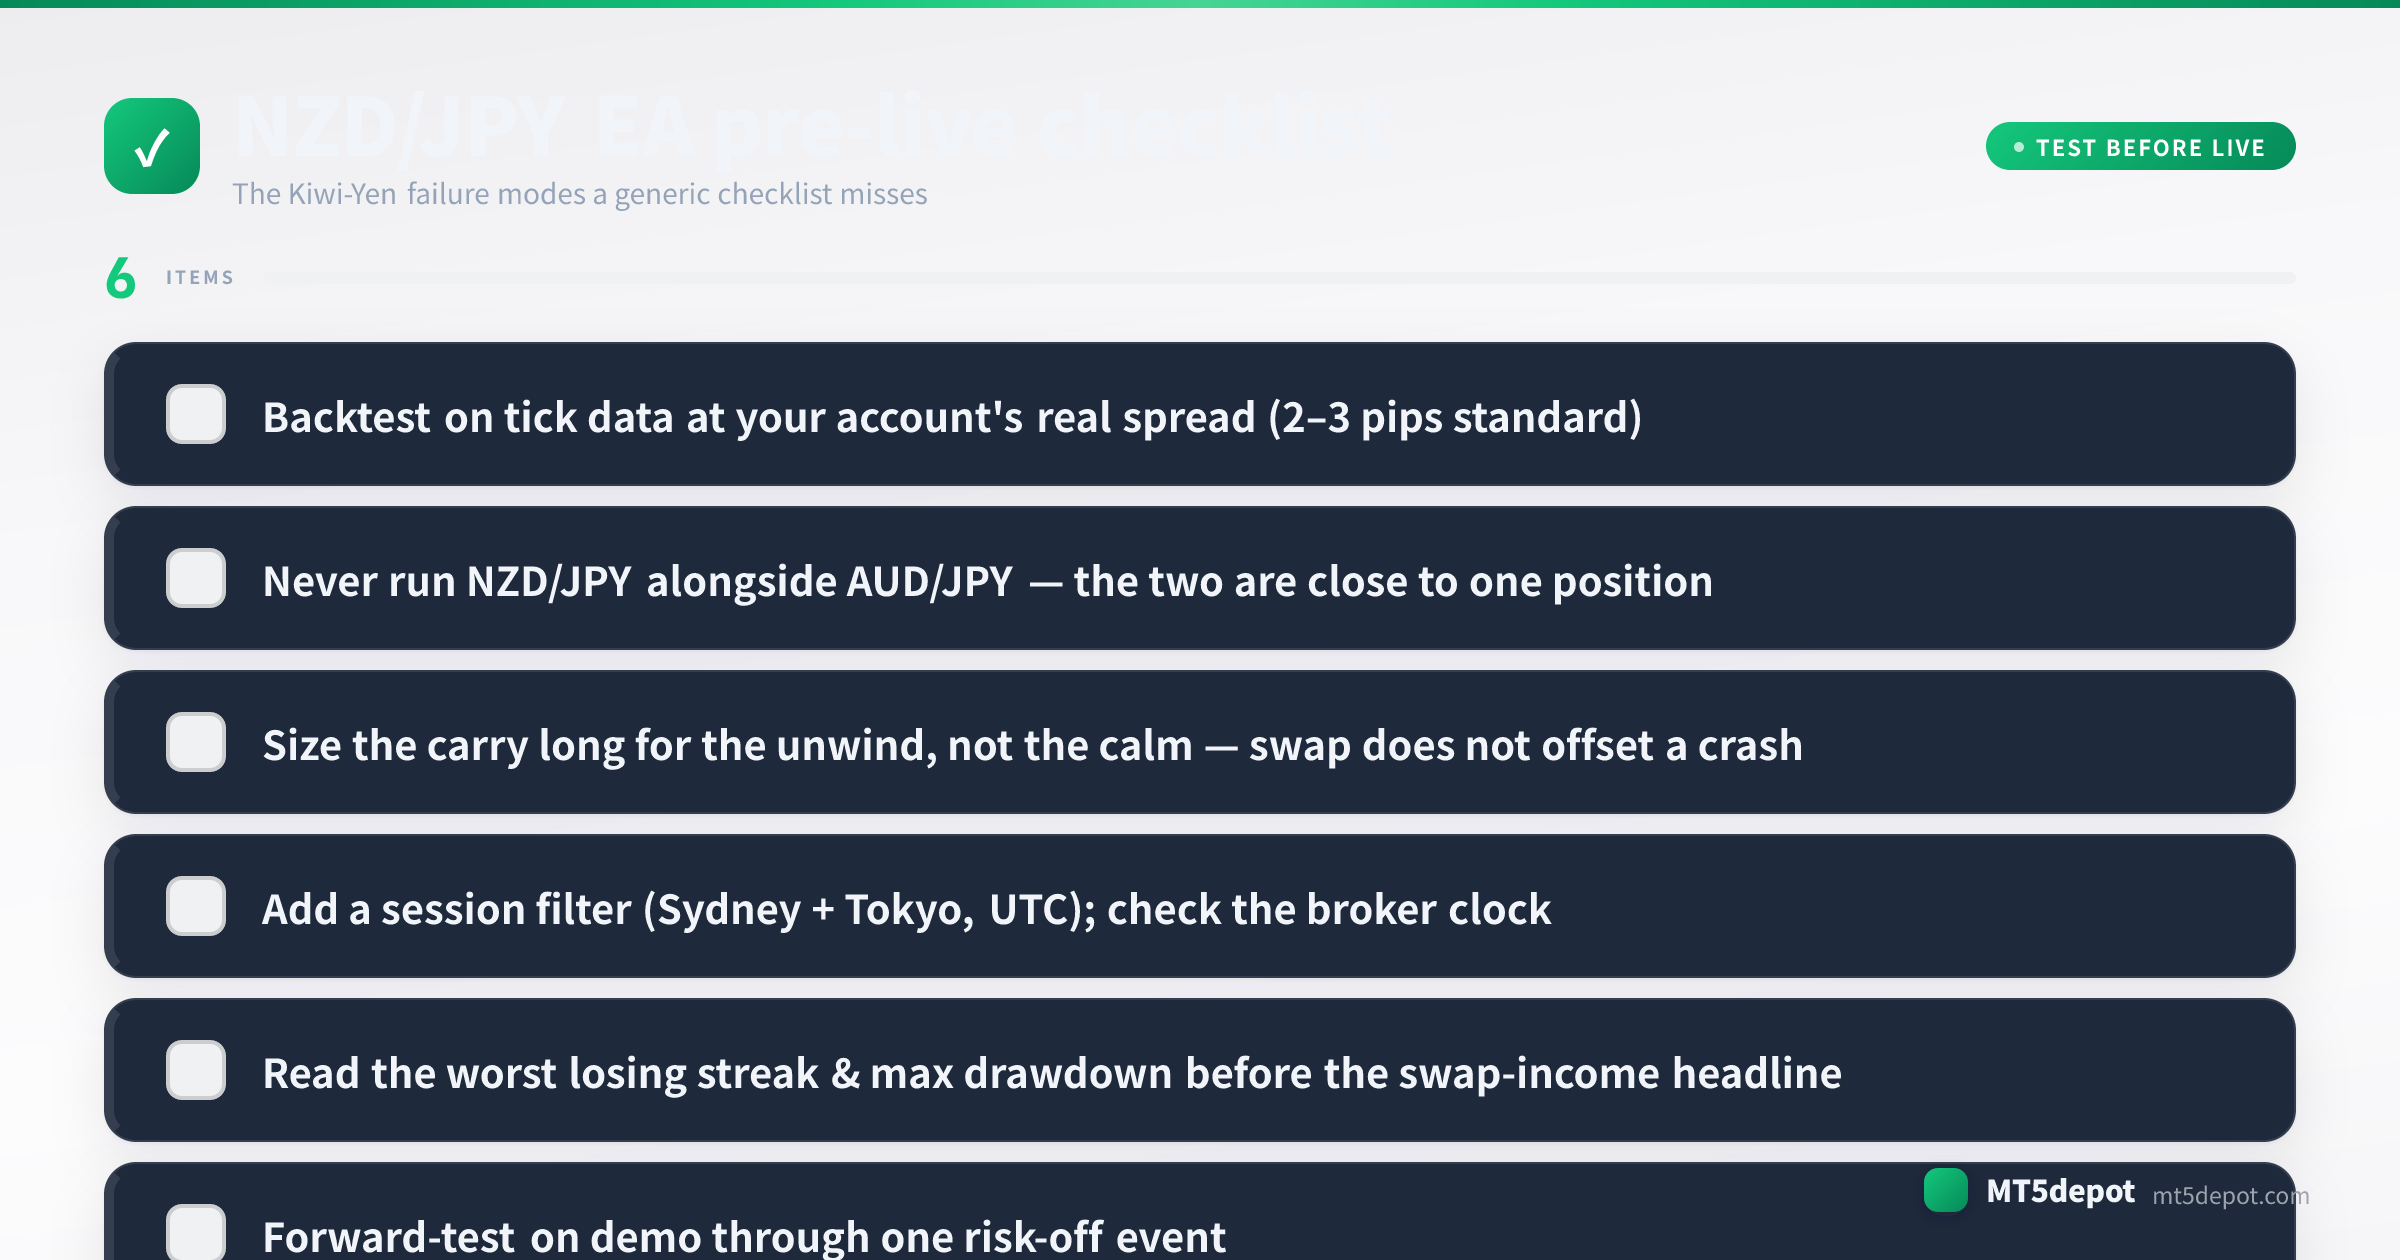
Sur le Kiwi-Yen, le test est tout l’edge. Tenez tout ce que vous construisez au standard défini par la méthodologie du site :
- Backtestez sur des données tick au spread réel de votre compte. Utilisez un modèle every-tick avec le spread standard ou raw que vous traderez réellement (2 à 3 pips sur un compte standard), pas le défaut de la plateforme. Sur un cross à spread large, c’est là que l’écart typique-contre-mesuré ci-dessus devient de l’argent réel — un EA de portage validé à un spread qu’il ne verra jamais est une fiction.
- Lisez la pire série de pertes, pas le titre du revenu de swap. Le crédit de swap quotidien rend la courbe d’équité plus plate et plus jolie que le risque ne le justifie ; le chiffre qui compte est le drawdown maximal à travers un dénouement risk-off. Budgétisez le capital et la patience pour la pire série avant de la financer.
- Faites du forward-test sur démo à travers un événement risk-off. Le risque déterminant du Kiwi-Yen ne se montre que lorsque le sentiment se retourne, donc une fenêtre de démo qui ne couvre qu’une période calme et risk-on n’a pas testé ce qui décide de la paire. Incluez délibérément une période de stress de marché, ou au minimum un catalyseur RBNZ ou BoJ.
- Confirmez l’horloge serveur avant la première transaction réelle. Revérifiez l’heure de la Market Watch de MT5 par rapport aux heures UTC de Sydney-Tokyo ci-dessus, et revérifiez-la à nouveau après toute migration de courtier — une étape facile à sauter et coûteuse à manquer sur une paire Asie-Pacifique.
Chaque chiffre de backtest que cela produit est une mesure historique, pas une prévision — dites-le dans vos propres notes, et dimensionnez pour le drawdown que vous avez mesuré plutôt que pour le swap que vous espérez encaisser.
EA NZD/JPY et modèles du Builder
Nous n’avons pas publié notre propre backtest NZD/JPY, et un résultat obtenu sur une major plus calme ne se transpose pas à un cross de portage dont la semaine déterminante est le dénouement risk-off. La voie honnête vers un EA Kiwi-Yen est d’en construire et d’en vérifier un :
- Le Builder (ouvrez-le ici) accepte le NZD/JPY dans ses modèles de tendance et multi-symboles, donc l’EA que vous déployez est construit sur vos propres chiffres — le CTA ci-dessous couvre exactement ce qu’il produit.
- Référence de paire apparentée. L’AUD/JPY est le quasi-jumeau plus liquide du Kiwi-Yen : une conception de portage et de tendance qui ne survit pas aux dénouements de l’AUD/JPY ne survivra pas ici non plus. Un résultat concluant sur l’AUD/JPY ne prouve pourtant rien pour le NZD/JPY : ce cross plus fin paie un spread plus large à chaque exécution.
- Les canoniques de concept. Si un terme ci-dessus vous est inconnu, les entrées swap, volatilité et ATR définissent la mécanique dont dépend un EA NZD/JPY de portage et de tendance, et la spécification de contrat de votre propre compte vous permet de comparer les conditions de spread et de swap qui décident si le portage vaut la peine d’être tenu.

