요일 × 시간 히트맵 자체 데이터로 2026-07-21까지 측정
최근 12개월간 요일별 시간당 중앙 변동폭. 진할수록 = 일반적 변동폭이 넓음.
조용 활발
- 가장 활발
- Tue 14:00 UTC · 20.4p
- 가장 조용
- Mon 22:00 UTC · 4.8p
유로달러(EUR/USD)는 전 세계에서 가장 유동성이 높은 외환 통화쌍입니다. 좁은 스프레드, 깊은 호가창, 명확한 기술적 구조 덕분에 시스템 트레이딩 전략의 기본 무대가 되며, 어떤 EA의 주장이든 실제 틱데이터로 가장 먼저 검증받는 시장이기도 합니다.
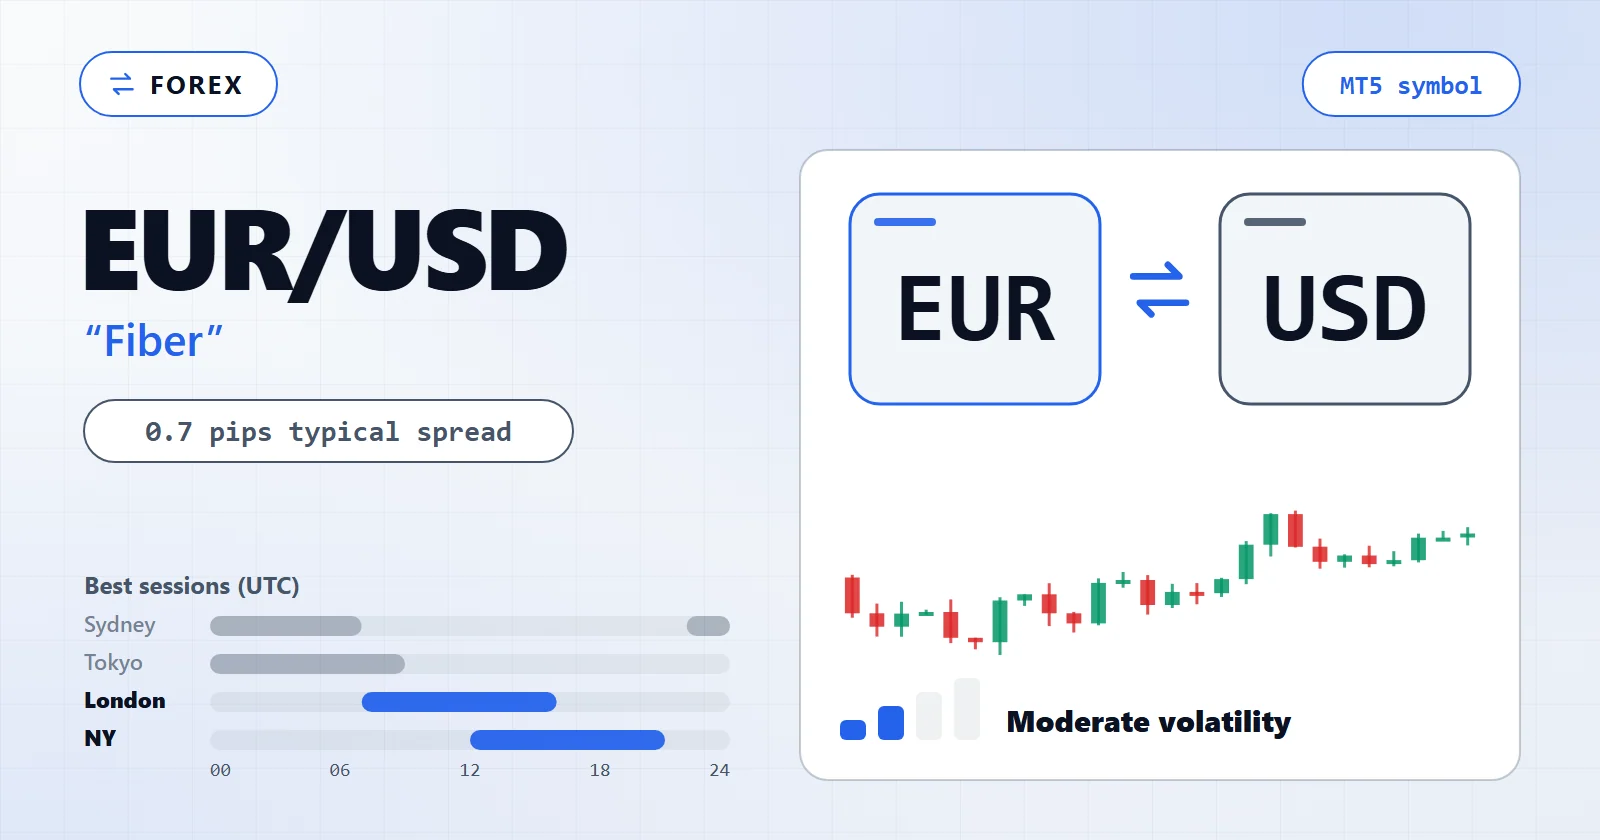
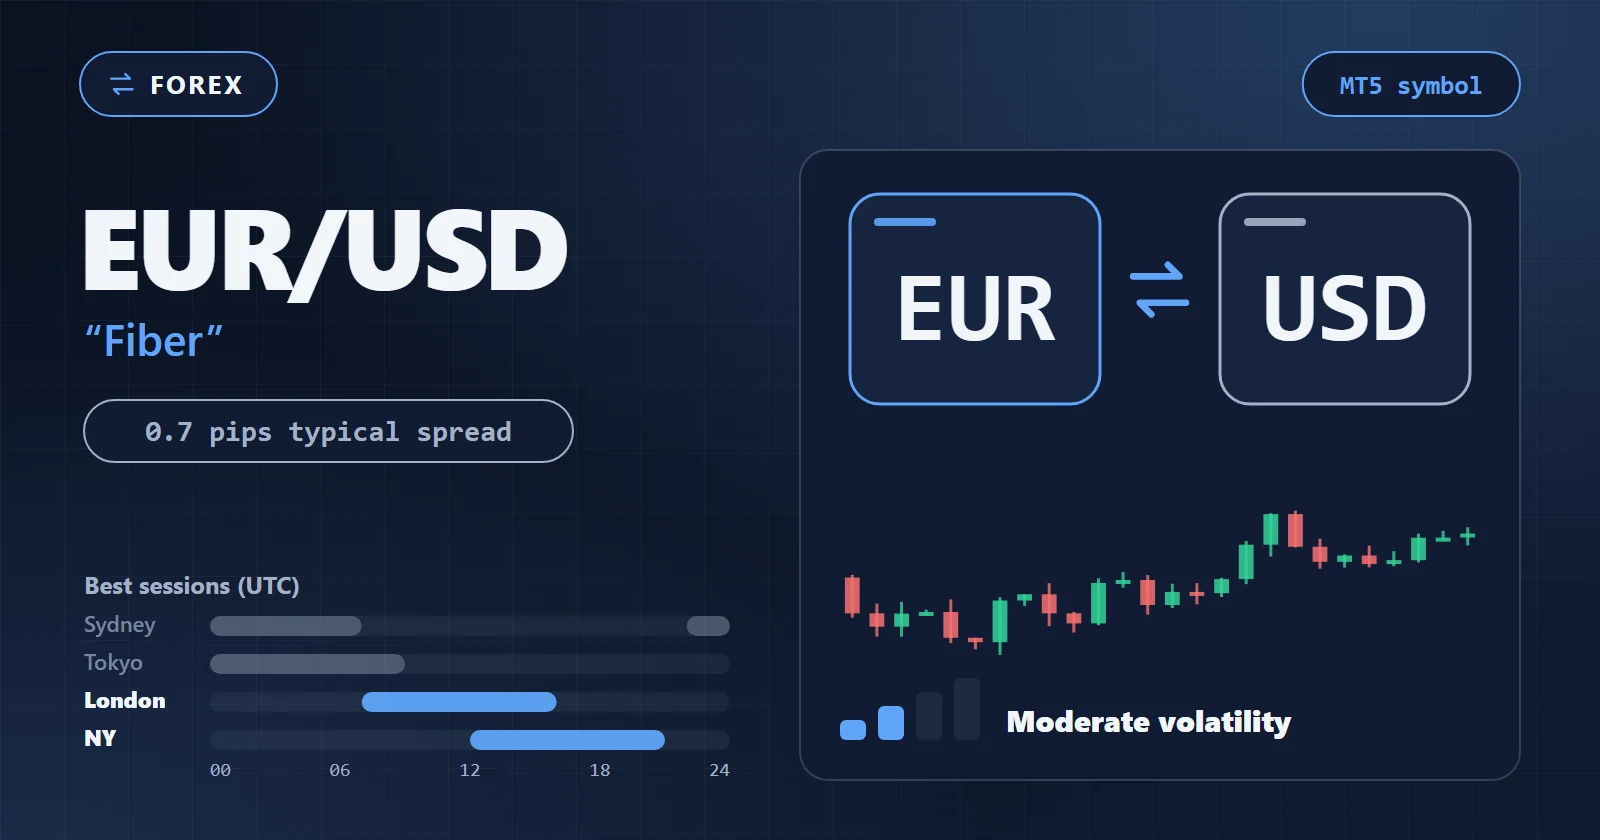
평균 스프레드 (일반) 일반 추정치 (브로커 공표)
0.7 pips
브로커 공표, 표준 계좌
평균 일일 변동폭 자체 데이터로 2026-07-21까지 측정
≈54 pips
20일 측정 평균
최적 세션 (UTC) 자체 데이터로 2026-07-21까지 측정
London · NY
12:00 – 16:00 UTC
변동성 수준
moderate
프로필 분류
심볼 프로필
최근 20개 공통 거래일의 일별 로그 수익률에 대한 피어슨 상관계수입니다.
전략과 타이밍
데이터
이 심볼의 세션 시간대, 브로커별 스프레드, 비용 계산 — 마케팅이 아닌 측정값과 일반값입니다.
자체 데이터로 2026-07-21까지 측정 자체 데이터로 측정 일반 추정치 (브로커 공표) 일반 추정치 (브로커 공표) 브로커에 따라 다름 브로커에 따라 다름
| 계좌 유형 | 일반 스프레드 | 수수료 | 평균 일일 변동폭 | 스프레드 / 변동폭 | 슬리피지 민감도 |
|---|---|---|---|---|---|
| 표준 계좌 | 0.7 – 1.6 pips 일반 추정치 (브로커 공표) | $0 일반 추정치 (브로커 공표) | ≈54 pips 자체 데이터로 2026-07-21까지 측정 | 1.3% – 3.0% 일반 추정치 (브로커 공표) | 낮음 브로커에 따라 다름 |
| Raw / ECN 계좌 | 0.0 – 0.3 pips 일반 추정치 (브로커 공표) | $3 – $7 / lot 일반 추정치 (브로커 공표) | ≈54 pips 자체 데이터로 2026-07-21까지 측정 | < 0.6% 일반 추정치 (브로커 공표) | 매우 낮음 브로커에 따라 다름 |
값은 브로커들 사이의 일반적인 범위이며 브로커, 시간, 시장 상황에 따라 달라집니다 — 본인 계좌 유형에서 확인하세요.
실시간 시장
실시간 시장 데이터를 현재 사용할 수 없습니다.
참고용 지연 표시 가격일 뿐이며 거래 피드나 체결 호가가 아닙니다.
변동성 & 타이밍
동일한 틱 기반 봉을 세 가지 측정 관점으로 본 것: 어떤 요일-시간이 가장 뜨거운지, 월별 변동성이 어떻게 추세를 보이는지, 어떤 시간이 방향성을 띠는지.
최근 12개월간 요일별 시간당 중앙 변동폭. 진할수록 = 일반적 변동폭이 넓음.
달력 월별 평균 일일 변동폭 — 이 페어가 빨라지고 있나요, 잦아들고 있나요?
최근 몇 달이 직전 분기보다 조용합니다 — 변동폭이 좁아지고 있습니다.
최근 12개월간 UTC 시간별로 상승 마감한 시간봉의 비율. 중앙선 위는 상승 우세; 아래는 하락 우세.
시간별 편향은 50% 부근의 약한 역사적 경향일 뿐 — 단독 신호가 아닙니다.
분석
EUR/USD에 가장 좋은 EA는 실행하기 전에 백테스트 전체를 읽을 수 있는 EA입니다 — 그리고 전체를 읽을 수 있는 백테스트는 직접 돌린 백테스트뿐입니다. 구매했든 직접 만들었든 모든 EUR/USD 결과를 그 기준에 맞추세요: 본인 스프레드로 돌린 다년간의 every-tick 테스트, 판매 페이지가 빼놓는 국면까지 포함한 구간, 그리고 헤드라인 숫자보다 먼저 읽는 최악의 연패.
이 페이지는 EUR/USD가 다른 통화쌍과 달리 자동매매 전략에 무엇을 제공하는지, 각 브로커에서의 실제 거래 비용, 이 통화쌍의 성격이 실제로 뒷받침하는 전략 구조, 결과를 가르는 세션, 그리고 EUR/USD EA가 넘어야 할 테스트 기준 — 다른 사이트의 판매 페이지가 빼놓는 연패 기록과 국면 의존성까지 — 을 다룹니다.
EUR/USD는 전 세계 외환 거래량의 약 23%를 차지합니다. 유럽중앙은행(ECB) 정책과 연방준비제도(Fed) 정책의 조합이 사이클마다 두 개의 뚜렷한 촉매를 제공하며, 이것이 금리차 평균 회귀나 추세 모멘텀 위에 구축된 시스템 모델이 여기서 깔끔하게 백테스트되는 이유입니다.
EA 관점에서 이 통화쌍의 성격은 측정 가능한 세 가지 속성으로 요약됩니다:
마지막 속성에 숨은 함정: 고정된 시각은 UTC가 아니라 당신 브로커의 서버 시계를 의미합니다. 서버 시간대가 다른 브로커 사이에서 시계 기준 EA를 옮기면 모든 레인지 경계가 조용히 어긋납니다. 브로커를 바꿀 때마다 시간 입력값을 재확인하고 백테스트를 다시 돌리세요.
EUR/USD는 저희가 다루는 통화쌍 중 거래 비용이 가장 낮은 무대이지만, 브로커 간 격차는 대부분의 사용자가 예상하는 것보다 큽니다. 각 브로커가 직접 공표한 수치 기준 Standard 계좌 스프레드:
| 브로커 | Standard 계열 스프레드 (EUR/USD) | Raw 계열 수수료 |
|---|---|---|
| Exness | 0.7핍 | Raw 계좌 $3.5/랏 |
| TitanFX | 1.0핍 | Blade 계좌 $7/랏 |
| AXIORY | 1.1핍 | Nano 계좌 $3.5/랏 |
| FXGT | 1.2핍 | PRO 계좌 $3/랏 |
| HFM | 1.2핍 | Zero 계좌 $3/랏 |
| XM | 1.6핍 | Zero 계좌 $3.5/랏 |
중요한 산수: 가장 좁은 스프레드(0.7)와 가장 넓은 스프레드(1.6) 사이의 0.9핍 격차는 표준 랏 왕복 기준 약 $9입니다. 주당 몇 번 거래하는 스윙 EA에게 이것은 잡음입니다. 하지만 하루에도 여러 번 거래하는 고빈도 시스템에게 같은 격차는 모든 진입에 반복 부과되는 세금입니다 — 고빈도 EA가 스프레드가 1핍 미만으로 압축되고 수수료가 고정된 알려진 숫자인 Raw 계열 계좌에 있어야 하는 이유입니다.
이 통화쌍에 특화된 두 가지 비용 규칙:
거래를 런던·NY 시간으로 제한하는 EA는 이 통화쌍에서 24시간 변형을 보통 능가합니다 — EUR/USD의 세션 필터는 최적화 장식이 아니라 전략 정의의 일부입니다. 한 가지 단서: 예정된 ECB·Fed 이벤트가 바로 그 “좋은” 창 안에 자리하며, 스프레드는 정확히 그때 벌어집니다. 뉴스 필터(또는 금리 결정 전후 일시 정지)가 빠른 전략이 최악의 순간에 세 배 스프레드를 지불하는 것을 막아 줍니다.
이 통화쌍의 frontmatter는 추세, 스캘핑, 평균 회귀, 돌파를 적합 전략으로 나열합니다 — 하지만 적합성은 증명이 아니며, 저희 자체 테스트도 같은 방향을 가리킵니다: 기본값은 잃고, 검증이 돈을 법니다. 저희가 Strategy Builder 템플릿을 기본 설정으로 돌린 베이스라인 — USD/JPY M5 단일 실행, 1년, 기본 입력값, 최적화 없음 — 에서 대부분은 프로핏 팩터 1.0 미만으로 끝났고, 그 안에서 EUR/USD 노출은 두 바스켓 템플릿뿐이었는데 둘 다 1.0 미만으로 끝났습니다. 기본 설정에서 Strategy Builder 자체 기준을 넘긴 것은 거의 없었으므로, EUR/USD에서의 우위는 본인의 설정과 테스트로 얻어내야 하는 것으로 다루세요. 우위는 상자에 적힌 지표가 아니라 지정가 스탑 주문과 세션 창 같은 메커니즘에서 찾으세요.
EUR/USD에서 이 통화쌍의 성격이 뒷받침하는 것:
저희는 자체 EUR/USD 백테스트를 공개하지 않았으며, 다른 통화쌍 — 설령 다른 메이저라도 — 의 결과는 EUR/USD의 비용 구조와 세션 시계에 그대로 옮겨지지 않습니다. EUR/USD EA로 가는 정직한 경로는 직접 만들고, 입금 전에 다음과 같은 기준에 맞추는 것입니다:
| 테스트 기준 | 기준 |
|---|---|
| 테스트 구간 | 2019–2025 (마케팅이 선호하는 조용한 구간보다 넓게) |
| 가격 모델 | every-tick, 본인 계좌의 실제 스프레드 |
| 프로핏 팩터 | ≥ 1.2 |
| 최대 드로다운 | ≤ 20% |
| 결과 기록 | 어느 쪽이든 기록 — 실패한 실행도 통과만큼 많은 것을 알려 줍니다 |
이 기준에서 탈락한 빌드는 실거래로 확인하다 잃었을 예치금을 지켜 준 셈입니다. 사이트의 방법론이 같은 점검 항목을 모두 제시하며, 위에서 소개한 Strategy Builder 템플릿은 EUR/USD 후보를 만들어 그 점검에 통과시켜 보기 위해 존재합니다.
물타기 래더는 손실 포지션에 일정 간격으로 추가 진입하고, 작은 되돌림에서 바스켓 전체를 청산합니다. 변동성이 중간 수준인 통화쌍의 조용한 구간에서는 그 되돌림이 거의 항상 찾아오므로, 자산 곡선은 매끄러워 보이고 프로핏 팩터는 건전해 보입니다. 같은 래더를 긴 일방향 움직임을 포함한 구간에서 돌리면, 되돌림은 끝내 오지 않고 바스켓만 계속 커집니다. 어떤 래더든 곡선의 매끄러운 부분이 아니라 가장 깊은 바스켓과 자본 드로다운으로 판단하세요.
이 페이지의 어떤 수치도 약속이 아닙니다: 스프레드는 브로커가 공표한 일반적인 값이고, 테스트 기준은 결과가 아니라 문턱값이며, 당신이 돌리는 모든 백테스트는 스프레드, 서버 시계, 시장 국면에 민감합니다. “EUR/USD에 가장 좋은 EA”의 올바른 해석은, 그 EA의 최악의 연패를 당신이 이미 예산에 반영해 둔 EA입니다.
이 심볼을 미리 선택한 상태로 AIStrategyMiner Strategy Builder를 열고 블록으로 규칙을 만든 뒤, 무엇이든 결정하기 전에 자신의 가격 이력으로 시험해 보세요.
어떤 EA든 믿고 쓰기 전에 MetaTrader 5의 Strategy Tester에서 테스트하세요. 과거 결과가 미래 결과를 예측하지는 않습니다.

