剥头皮
剥头皮命名的是持仓时长,而不是入场思路,而且决定持仓时长的不是图表周期,而是离场距离。决定一个剥头皮 EA 的,是它在每笔交易上都必须跨过的成本:在 15 点止损、20 点目标下,往返成本每多 1 点,打平所需的胜率就要多 2.9 个百分点。
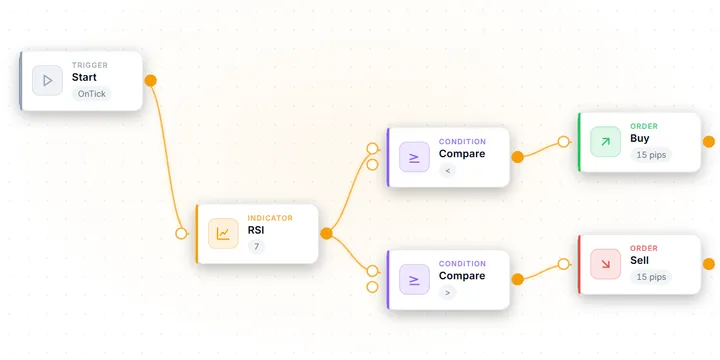
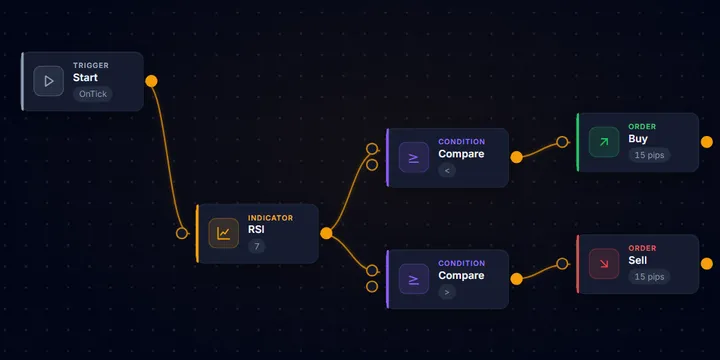
一图看懂
每 1 pip 成本会抬高多少所需胜率
每 1 pip 的往返成本会让保本胜率增加多少个百分点。各行为止损 / 目标(pips):保本胜率 = (止损 + 成本) ÷ (止损 + 目标)。
一图看懂
1 pip 成本占目标的比例
点差、佣金和滑点不会随目标缩小。1 pip 占 2 pips 目标的 50%,占 8 pips 目标的 12.5%,占 100 pips 目标的 1%。
机制
剥头皮 EA 在几分钟内开仓并平仓,瞄准小幅而非大幅波动,依靠在大量交易上重复的统计优势。入场信号是快速震荡指标的极值、特定时段窗口的形态,或者微观结构上的反弹。由于目标很小,固定的往返成本就占了它很大一块:在 2-8 点的目标上,一个点的点差加佣金相当于整笔交易的 12.5 % 到 50 %。决定一份记录能否在真实账户上活下来的,正是这个比例,而不是持仓时长。
适配性
需要一个往返总成本相对目标很小的账户——原始点差报价、低佣金,以及不会在 EA 触发的那一刻恰好变差的成交。流动性密集的时段之所以重要,也是同一个原因:这个策略是在赌成本能一直低于优势。凡是点差会在新闻时张开、或者成交缓慢的地方都不适合,因为损失不是一笔坏交易,而是压在每一笔交易上的永久税。在信任某个剥头皮 EA 之前,请从已平仓交易中测量它的持仓时长,并把点差调高重跑,测出它的盈亏平衡成本。
备注
剥头皮是常见策略标签中唯一一个以持仓时长命名的。其他每一个标签描述的都是 EA 在想什么——一段趋势、一次回归、一个区间。剥头皮只描述它待多久。这让它成了最容易被贴到并非如此的东西上的标签,也是最难从产品描述中核实的标签。
这同时也让它可以被核实。持仓时长记录在每一笔已平仓交易上,而每笔交易的成本在下单之前就已知道。本页借助这套算术,以及 Builder 自己经过测量的短线模板,来展示一个剥头皮 EA 在每笔交易上必须跨过什么——以及如何找到让你自己的优势归零的那个成本。
运作方式:标签所描述的那笔交易
剥头皮 EA 拿走一小段波动,然后不断重复。入场几乎可以是任何东西——处在极值的快速震荡指标、一个时段窗口形态、从短期通道上的反弹——因为入场并不是它的区别所在。区别它的是离场距离:一个近到能让交易在几分钟内结束的目标。
由此推出两个后果,而通常只有第一个会被说出来。
第一个是高交易频率。持仓短意味着同一段时间里完成更多笔交易,这就是大多数剥头皮描述都在用的”走量”说法。
第二个才决定结果。固定的成本,是一个可变目标的可变比例。点差、佣金和滑点不会因为你的目标变小了就跟着变小。在 2-8 点的目标上,一个点的往返成本相当于整笔交易的 12.5 % 到 50 %。同样这一个点面对 100 点的波段目标则是 1 %。这两种情况之间市场什么都没变;变的只有分母。
这就是全部机制,也是执行质量对这个策略而言不是脚注的原因。它同样解释了为什么这个策略在回测里那么常盈利、在账户上却不盈利:回测正是那个分母诚实、而分子可有可无的地方。
成本对所需胜率做了什么
对于固定的止损和目标,若每笔交易都收取 c 点的往返成本,打平所需胜率为 (stop + c) ÷ (stop + target)((止损 + c) ÷ (止损 + 目标))。盈利单净得目标减去成本;亏损单亏掉止损加上成本。这是算术,而它准确地显示了剥头皮所处的位置。
| 止损 / 目标(点) | 打平胜率,无成本 | 成本 1 点 | 成本 2 点 | 每点增加 |
|---|---|---|---|---|
| 5 / 5(典型的剥头皮) | 50.0 % | 60.0 % | 70.0 % | 10.0 个百分点 |
| 15 / 20(Builder Time Scalper) | 42.9 % | 45.7 % | 48.6 % | 2.9 个百分点 |
| 30 / 60(Builder Stoch + BB、Envelope Reversal) | 33.3 % | 34.4 % | 35.6 % | 1.1 个百分点 |
| 50 / 100(Builder 趋势模板) | 33.3 % | 34.0 % | 34.7 % | 0.67 个百分点 |
先读最后一列。一个胜率 58 % 的 5/5 剥头皮,在零成本时盈利,在成本 1 点时亏损。一条 50/100 的趋势规则几乎察觉不到同样这一个点。对成本的敏感度是交易大小的属性,而不是入场的属性。这就是剥头皮确实比较慢的策略更脆弱的原因,而这个原因是算术,而不是性情。
Builder 的短线模板在默认参数下显示了什么
EA Builder 会在带有基线的模板卡片上印出实测基线。在我们自己对 Builder 模板所做的默认参数基线中——USD/JPY M5 单次运行一年、默认输入参数、不做优化——大多数模板的盈利因子低于 1.0。短线模板也不例外。
| 测试条件 | |
|---|---|
| 来源 | EA Builder 中各模板卡片上印出的基线 |
| 品种 / 周期 | USD/JPY M5(Exness MT5) |
| 期间 | 2025-06-01 – 2026-06-09 |
| 模型 | M1 OHLC(K 线级别,不是真实 tick) |
| 入金 / 输入参数 | 10,000,模板默认值,不做优化 |
| 模板 | 入场与过滤 | 止损 / 目标(点) | 盈利因子 | 交易数 |
|---|---|---|---|---|
| Time Scalper | RSI 7 极值,服务器时间 08:00–11:00,点差 ≤ 20 points | 15 / 20 | 0.92 | 396 |
| Williams Scalper | Williams %R 极值,伦敦时段,点差 ≤ 20 points,+10 点时移到保本 | 15 / 20 | 0.90 | 2,773 |
| Stoch + BB | 随机指标 5/3/3 在布林带处处于极值 | 30 / 60 | 0.96 | 896 |
| 3-Strategy Portfolio (Scalping Cluster) | 以上三者合在一只 EA 里,各自使用自己的魔术号 | 与各组成部分相同 | 0.91 | 4,279 |
由此得出三点。
两个剥头皮模板都低于 1.0,而交易更多的那个并没有做得更好。Williams Scalper 做了 2,773 笔交易——是 Time Scalper 396 笔的七倍——得分 0.90,对比 0.92。两者在入场、交易时段、手数、保本和持仓上限上都不同,所以频率并不是差距的原因。但频率会放大每笔交易的结果,无论它是什么:以微弱的负优势做七倍的交易,就是七倍的亏损,而不是更多的优势。
点差过滤是成本的一部分,而不是抵御成本的防线。两个剥头皮模板都允许在最高 20 points 的点差下入场。在三位小数报价的 USD/JPY 上,这是 2.0 点,也就是在计入佣金和滑点之前,就占了 20 点目标的 10 %。对 Time Scalper 单纯的 15/20 离场而言,上表显示仅此一项就把打平胜率从 42.9 % 抬到 48.6 %;Williams Scalper 的保本离场改变的是亏损一侧,却没有改变成本。一个放行了优势付不起的点差的过滤器,并没有在保护策略。
把短线方法聚在一起并不会稀释成本。三种方法的组合在 4,279 笔交易中得分 0.91,回撤为 -4.91 %——比它任何一个组成部分都深。每一条腿都在同样的时段里支付同样的点差。
市场条件:优势何时能扛住成本
| 条件 | 优势存活 | 优势不存活 |
|---|---|---|
| 入场那一刻的点差 | 稳定且为原始报价 | 恰好在信号触发时张开 |
| 成本占目标的比例 | 远低于该策略自身的盈亏平衡比例 | 处在或高于它——记录只是一个舍入误差 |
| 成交 | 在请求价位或其附近成交 | 以点计很小、相对目标却很大的滑点 |
| 时段 | 流动性密集,报价窄而稳定 | 换日、新闻、稀薄时段——同样的点数,更差的成交 |
| 测试配置 | 真实 tick 数据,建模了佣金 | 固定平均点差,略去佣金 |
大多数剥头皮描述里的那套时段论证——去做伦敦开盘、去做重叠时段——其实是成本论证的伪装。之所以推荐那些窗口,是因为报价在那里窄而稳定,而不是因为价格的行为不一样。当点差从一个点翻倍到两个点时,一个瞄准八点的策略在开始之前就已经损失了这笔交易的四分之一;一个瞄准八十点的策略损失了 2.5 %。
这也是在看别的任何东西之前就该怀疑一份剥头皮回测的诚实理由。一个用固定平均点差、不含佣金配置出来的测试,已经把决定这个策略的变量拿掉了。它恰恰会对目标最小的那些 EA 表现得最讨好。
MT5 中的参数与设置
在 Builder 中,下面每一项都是一个积木或一个输入参数,每个取值都会成为编译后 EA 的输入参数。
| 积木与输入参数 | 风险所在 | 它控制什么 |
|---|---|---|
Open Buy / Open Sell TP (pips) | 一切的分母 | 目标;把它减半,成本占交易的比例就翻倍 |
Spread Filter Max Spread (points) | 唯一不能是可选项的输入参数 | 当报价宽到留不下优势时阻止入场 |
Slippage(编译后的输入参数,默认 3) | 设得过于宽松时它是沉默的 | 成交可以偏离多远才拒单 |
| Session Filter / Session (auto DST) | 成本论证的伪装 | 把交易限制在报价窄的时段,并替你处理夏令时 |
Time Exit Close after N minutes held | 把标签变成规则 | 给持仓时长设上限,让 EA 在构造上就是剥头皮 |
| Cooldown Filter / Daily Trade Limit | 廉价的保护 | 阻止一个信号在同一个宽点差瞬间里反复触发 |
有三条 MT5 的现实决定一份短持仓记录能否存活:
- 测试器的点差模型本身就是那个实验。
SYMBOL_SPREAD_FLOAT告诉你这个品种是否为浮动点差;用当前固定点差配置出来的运行,测的是一个并不存在的市场。请使用真实 tick 数据,并且在读利润之前先读建模质量。 - 止损水平限制了目标能有多紧。
SymbolInfoInteger(symbol, SYMBOL_TRADE_STOPS_LEVEL)是经纪商为止损和目标所接受的最小距离。落在这个距离之内的目标无法按设计下单。Builder 的 Virtual/Hidden SL/TP 积木改为在内部价位上以市价平仓,这避开了拒单,却让每一次离场都变成一张带有自身滑点的市价单。 - 佣金默认不在利润那一列里。请读取
HistoryDealGetDouble(ticket, DEAL_COMMISSION),并在计算每笔结果时把它连同DEAL_SWAP一起算进去。在小目标上,佣金往往比优势还大。
- 取出这个 EA 的已平仓交易清单并算出中位持仓时长。告诉你面前是不是剥头皮的,是这个数字,而不是图表周期。
- 写下止损和目标,算出零成本时以及你经纪商真实往返成本下的打平胜率。
- 把你经纪商的成本——点差加佣金加预期滑点——换算成点数,并与目标比较。
- 把成本调高后重跑回测,直到净利润归零。这个盈亏平衡成本是关于该 EA 最有用的单个数字。
- 只有在这之后才去比较目标。更紧的目标会同时抬高胜率和成本占比,而决定账户命运的是后一个效应。
失效方式:一个剥头皮 EA 如何亏钱
- 成本占目标的比例大于优势。最主要的路径,也是在没建模的测试里不会出现的路径。它不是一段连亏;它是持续的减法。
- 点差恰好在 EA 交易的地方张开。靠波动触发的信号,到达时报价正处在最糟的状态。用平均点差去测,正好把最要紧的那些成交藏了起来。
- 以点计量的滑点看上去很小。半个点面对 100 点的目标不值一提,面对四点的目标却是灾难。绝对数字是错误的单位。
- 为了抬高胜率而收紧目标。这办法奏效,而它把策略推向成本表中脆弱的那一端。上升的胜率和下降的优势常常一起到来。
- 把更多的交易误当成更多的优势。频率会放大每笔交易的结果,无论它是什么,包括负的;Williams Scalper 的 2,773 笔交易并没有胜过 Time Scalper 的 396 笔。
- 把图表周期当成持仓时长。离场很宽的 M5 规则不是剥头皮,也不会表现得像剥头皮。
如何在 AIStrategyMiner 里趁还不花钱时测试一个剥头皮 EA
有用的测试不是一条剥头皮规则在干净回测里是否盈利。很多都会盈利,因为干净回测正是成本被拿掉的地方。有用的测试是:当成本上升时,利润在哪里归零,以及那个点离你经纪商的真实数字有多远。
- 加载 Time Scalper 或 Williams Scalper,或者搭建你自己的入场,并设定你真正打算交易的止损和目标。
- 把点差设为你经纪商以 points 计的典型值,按下 Measure,然后在两倍和三倍的点差下再各按一次,记下盈利因子跌破 1.0 的位置。
- 运行 Robustness matrix,看同一个流程在 EUR/USD、USD/JPY、GBP/USD 和 AUD/USD 上的表现——只在一个货币对上存在的剥头皮优势,通常是成本造成的假象。
- 由于 Measure 面板只是近似检查,请在 MT5 策略测试器中用真实 tick 并建模佣金来确认。
- 如果这条规则本就打算做剥头皮,就加一个 Time Exit,让持仓时长被强制执行,而不是寄希望于它。
由你自己的流程编译出的 .ex5 是免费的。.mq5 源代码属于 Pro,一次性买断,没有订阅——如果你想编辑生成的代码,请查看价格。本站的方法论说明了应当如何解读回测结果。
剥头皮与较慢策略的对比
| 剥头皮 | 趋势与均值回归 | |
|---|---|---|
| 标签命名的是什么 | 一段持仓时长 | 一个入场思路 |
| 典型持仓 | 按定义是分钟 | 数小时到数天 |
| 一个点的成本 | 2-8 点目标的 12.5 %–50 % | 50-100 点目标的约 1–2 % |
| 每点增加的打平胜率 | 从 15/20 到 5/5 为 2.9–10 个百分点 | 从 50/100 到 30/60 为 0.67–1.1 个百分点 |
| 回测略去了什么 | 决定成败的那个变量 | 一个二阶修正 |
| 该先读什么 | 盈亏平衡成本 | 最长的连亏 |
这个对比并不是在论证剥头皮不可能奏效。它论证的是:要让它奏效,什么必须为真,以及该往哪里看。对于一个趋势或均值回归 EA,决定你能不能拿住仓位的数字是最长的那段连亏。对于一个剥头皮 EA,那个数字是盈亏平衡成本,因为终结它的那一段并不是一串糟糕的交易——而是点差,在每一笔好交易上都被收走。
信任剥头皮 EA 之前,先找出你自己的成本上限
在 AIStrategyMiner Builder 中用模块搭出入场,加上 Spread Filter,然后在同一流程的 Measure 中逐步调高点差。结果降到零时的成本才是关键数字,而且在投入任何资金之前就能读到。
- 为 MetaTrader 5 编译标准 .ex5 文件,并在 Strategy Tester 中用含佣金的真实逐笔数据加以确认。
在信任之前,请先在 MetaTrader 5 中检查成品 EA。本页的数字来自你输入的内容,不是结果预测。


相关文章
常见问题
- 什么是剥头皮 EA?
- 剥头皮 EA 是一种把每笔仓位持有很短时间的智能交易系统——以分钟而不是小时计——并且拿走一小段波动,而不是等待一大段。它是常见策略标签中唯一一个以持仓时长、而不是以入场思路来命名的,这也正是这个标签如此容易被贴错的原因。入场逻辑里没有任何东西能让一个 EA 成为剥头皮;决定它的是离场距离。如果想知道某个 EA 是不是,请测量它已平仓交易实际开着的时间。
- M5 或 M1 的 EA 就意味着它是剥头皮吗?
- 不是。图表周期决定的是 EA 多久评估一次规则,而不是它在仓位里待多久。一个止损很宽、目标很远的 M5 EA 可以在一笔交易里坐上好几天,而一个目标 10 点的 H1 EA 可能在一小时内就进出完毕。请从已平仓交易清单里读持仓时长,绝不要从名称里的周期读。如果你想要一个硬性上限,Time Exit 积木会在设定的分钟数或 K 线数之后平仓。
- 为什么点差对剥头皮是个这么大的问题?
- 因为成本是固定的,而目标不是。一个点的往返成本相当于 8 点目标的 12.5 %、2 点目标的 50 %。它还会改变你所需的胜率:在 15 点止损、20 点目标下,打平所需胜率在零成本时是 42.9 %,成本 1 点时升到 45.7 %,2 点时升到 48.6 %。在 50 点止损、100 点目标下,同样一个点只让打平胜率移动 0.67 个百分点。交易越小,被成本吃掉的份额就越大。
- 剥头皮 EA 应该用什么样的点差过滤?
- 以 points 为单位设定,略高于该品种在你交易时段内的正常点差,而且绝不能大于优势所能吸收的程度。Builder 的两个剥头皮模板把入场上限设为 20 points。在三位小数报价的 USD/JPY 上,这是 2.0 点——光是入场点差就占了它们 20 点目标的 10 %。从别的品种照搬 points 数值之前,请先读该品种的小数位数:20 points 在 USD/JPY 和五位小数的 EUR/USD 上都是 2 点,但在两位小数的股指上,20 points 就完全是另一个数了。
- 跑剥头皮 EA 需要 VPS 和原始点差账户吗?
- 你需要的是任何能让往返总成本相对目标保持很小的东西,这通常意味着低佣金的 raw 或 ECN 报价,以及不会在 EA 触发时劣化的成交。靠近经纪商的 VPS 能降低延迟,因而降低滑点,而滑点是同一笔成本的一部分。请把这些当作一个数字来看待——点差加佣金加滑点——再拿这个数字去和 EA 想抓的那段波动的大小做比较。
- 怎么测试一个剥头皮 EA 能不能扛住真实成本?
- 按现实情况建模点差和佣金来运行它,然后把成本调高再跑一遍,看净结果在哪里归零。那个盈亏平衡成本是关于一个短持仓 EA 最有用的单个数字,而且在投入任何资金之前就能知道。在 Builder 中,Measure 面板接受以 points 为单位的点差,所以在同一个流程上逐步调高它,就能得到初步估计;再在 MT5 策略测试器中用真实 tick 并计入佣金来确认结果。