สแกลปิ้ง
EA สแกลปิ้งได้ชื่อตามระยะเวลาถือครอง ไม่ใช่ตามแนวคิดการเข้า และไทม์เฟรมของกราฟไม่ได้เป็นตัวกำหนด — ระยะจุดออกต่างหากที่กำหนด สิ่งที่ตัดสินสแกลเปอร์คือต้นทุนที่มันต้องข้ามในทุกไม้: ที่จุดตัดขาดทุน 15 pips และเป้าหมาย 20 pips ต้นทุนไปกลับทุก ๆ หนึ่งพิปจะเพิ่มอัตราชนะที่ต้องใช้เพื่อคุ้มทุนขึ้น 2.9 จุด
ภาพรวม
ต้นทุน 1 พิปส่งผลต่ออัตราชนะที่ต้องมีอย่างไร
จุดที่เพิ่มให้อัตราชนะเสมอตัวต่อต้นทุนไป-กลับทุก 1 พิป แถวคือ stop / เป้าหมายเป็นพิป: เสมอตัว = (stop + ต้นทุน) ÷ (stop + เป้าหมาย)
ภาพรวม
ต้นทุน 1 พิป เมื่อเทียบเป็นสัดส่วนของเป้าหมาย
สเปรด คอมมิชชัน และสลิปเพจไม่ลดลงตามเป้าหมาย 1 พิปคือ 50 % ของเป้าหมาย 2 พิป, 12.5 % ของเป้าหมาย 8 พิป และ 1 % ของเป้าหมาย 100 พิป
กลไก
EA สแกลปิ้งเปิดและปิดภายในไม่กี่นาที เล็งการเคลื่อนไหวเล็กแทนที่จะเป็นใหญ่ และพึ่งพาความได้เปรียบเชิงสถิติที่ทำซ้ำข้ามไม้จำนวนมาก สัญญาณเข้าคือจุดสุดขั้วของออสซิลเลเตอร์เร็ว รูปแบบตามช่วงเวลาของเซสชัน หรือการเด้งกลับในโครงสร้างระยะสั้นมาก เพราะเป้าหมายเล็ก ต้นทุนไปกลับที่คงที่จึงเป็นสัดส่วนใหญ่ของมัน: ที่เป้าหมาย 2-8 pips สเปรดและค่าคอมมิชชันหนึ่งพิปคิดเป็น 12.5 % ถึง 50 % ของทั้งไม้ สัดส่วนนั้นต่างหาก ไม่ใช่ระยะเวลาถือครอง ที่ตัดสินว่าสถิติจะรอดเมื่อเจอบัญชีจริงหรือไม่
ความเหมาะสม
ต้องใช้บัญชีที่ต้นทุนไปกลับรวมเล็กเมื่อเทียบกับเป้าหมาย — ราคาแบบสเปรดดิบ ค่าคอมมิชชันต่ำ และการส่งคำสั่งที่ไม่ถ่างออกในจังหวะที่ EA ยิงพอดี ช่วงเวลาที่สภาพคล่องหนาแน่นสำคัญด้วยเหตุผลเดียวกัน: กลยุทธ์นี้คือการเดิมพันว่าต้นทุนจะอยู่ต่ำกว่าความได้เปรียบ ไม่เหมาะกับที่ใดก็ตามที่สเปรดถ่างตอนข่าวหรือการจับคู่คำสั่งช้า เพราะความเสียหายไม่ใช่ไม้ที่แย่หนึ่งไม้ แต่เป็นภาษีถาวรบนทุกไม้ ก่อนเชื่อใจ EA ตัวใด ให้วัดระยะเวลาถือครองจากไม้ที่ปิดแล้ว และวัดต้นทุนจุดคุ้มทุนจากการรันซ้ำโดยยกสเปรดขึ้น
หมายเหตุ
สแกลปิ้งเป็นป้ายชื่อกลยุทธ์ที่พบบ่อยเพียงชื่อเดียวที่ตั้งตามระยะเวลาถือครอง ป้ายชื่ออื่นทุกอันบรรยายสิ่งที่ EA คิด — เทรนด์ การกลับคืน กรอบราคา สแกลปิ้งบรรยายเพียงว่ามันอยู่นานแค่ไหน นั่นทำให้มันเป็นป้ายชื่อที่ติดกับสิ่งที่ไม่ใช่ได้ง่ายที่สุด และตรวจสอบจากคำอธิบายสินค้าได้ยากที่สุด
และนั่นก็ทำให้มันตรวจสอบได้เช่นกัน ระยะเวลาถือครองถูกบันทึกไว้ในทุกไม้ที่ปิดแล้ว และต้นทุนของแต่ละไม้ก็รู้ก่อนวางคำสั่ง หน้านี้ใช้เลขคณิตนั้น รวมถึงเทมเพลตระยะสั้นที่ Builder วัดไว้เอง เพื่อแสดงว่าสแกลเปอร์ต้องข้ามอะไรในทุกไม้ — และจะหาต้นทุนที่ทำให้ความได้เปรียบของคุณเหลือศูนย์ได้อย่างไร
ทำงานอย่างไร: ไม้ที่ป้ายชื่อบรรยายถึง
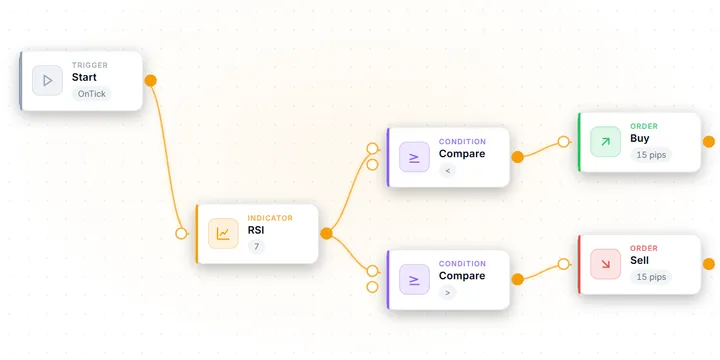
EA สแกลปิ้งเก็บการเคลื่อนไหวเล็กแล้วทำซ้ำ จุดเข้าจะเป็นอะไรก็ได้แทบทั้งนั้น — ออสซิลเลเตอร์เร็วที่จุดสุดขั้ว รูปแบบตามช่วงเวลาของเซสชัน การเด้งจากแบนด์ระยะสั้น — เพราะจุดเข้าไม่ใช่ลักษณะที่แยกแยะ สิ่งที่แยกแยะมันคือระยะจุดออก: เป้าหมายที่ใกล้พอให้ไม้จบภายในไม่กี่นาที
ผลสองอย่างตามมา และมักมีการพูดถึงเพียงอย่างแรก
อย่างแรกคือความถี่การเทรดที่สูง การถือครองสั้นหมายถึงไม้ที่จบสมบูรณ์มากขึ้นในช่วงเวลาเท่ากัน ซึ่งเป็นกรอบคิดแบบ “เกมปริมาณ” ที่คำอธิบายสแกลปิ้งส่วนใหญ่ใช้
อย่างที่สองคือสิ่งที่ตัดสินผลลัพธ์ ต้นทุนคงที่คือสัดส่วนที่ผันแปรของเป้าหมายที่ผันแปร สเปรด ค่าคอมมิชชัน และสลิปเพจไม่ได้หดลงเพราะเป้าหมายของคุณหดลง ที่เป้าหมาย 2-8 pips ต้นทุนไปกลับหนึ่งพิปคิดเป็น 12.5 % ถึง 50 % ของทั้งไม้ พิปเดียวกันเมื่อเทียบกับเป้าหมายสวิง 100 pips คิดเป็น 1 % ระหว่างสองกรณีนั้นไม่มีอะไรในตลาดเปลี่ยนไป มีเพียงตัวส่วนที่เปลี่ยน
นั่นคือกลไกทั้งหมด และเป็นเหตุผลที่คุณภาพการส่งคำสั่งไม่ใช่เชิงอรรถสำหรับกลยุทธ์นี้ อีกทั้งยังเป็นเหตุผลที่กลยุทธ์นี้มักมีกำไรในแบ็คเทสต์แต่ไม่มีในบัญชีจริง: แบ็คเทสต์คือที่ซึ่งตัวส่วนซื่อตรง ส่วนตัวเศษจะใส่หรือไม่ก็ได้
ต้นทุนทำอะไรกับอัตราชนะที่คุณต้องการ
อัตราชนะจุดคุ้มทุนสำหรับจุดตัดขาดทุนและเป้าหมายคงที่ เมื่อคิดต้นทุนไปกลับ c pips ในทุกไม้ คือ (stop + c) ÷ (stop + target) ไม้กำไรได้สุทธิเท่ากับเป้าหมายลบต้นทุน ไม้ขาดทุนเสียเท่ากับจุดตัดขาดทุนบวกต้นทุน นี่คือเลขคณิต และมันแสดงให้เห็นชัดว่าสแกลปิ้งอยู่ตรงไหน
| จุดตัดขาดทุน / เป้าหมาย (pips) | จุดคุ้มทุน ไม่มีต้นทุน | ต้นทุน 1 พิป | ต้นทุน 2 พิป | แต่ละพิปเพิ่ม |
|---|---|---|---|---|
| 5 / 5 (สแกลป์ทั่วไป) | 50.0 % | 60.0 % | 70.0 % | 10.0 จุด |
| 15 / 20 (Builder Time Scalper) | 42.9 % | 45.7 % | 48.6 % | 2.9 จุด |
| 30 / 60 (Builder Stoch + BB, Envelope Reversal) | 33.3 % | 34.4 % | 35.6 % | 1.1 จุด |
| 50 / 100 (เทมเพลตเทรนด์ของ Builder) | 33.3 % | 34.0 % | 34.7 % | 0.67 จุด |
อ่านคอลัมน์สุดท้ายก่อน สแกลเปอร์ 5/5 ที่ชนะ 58 % ของไม้มีกำไรที่ต้นทุนศูนย์ และขาดทุนที่หนึ่งพิป กฎเทรนด์ 50/100 แทบไม่รู้สึกถึงพิปเดียวกันนั้น ความอ่อนไหวต่อต้นทุนเป็นคุณสมบัติของขนาดไม้ ไม่ใช่ของจุดเข้า นั่นคือเหตุผลที่สแกลปิ้งเปราะบางกว่ากลยุทธ์ที่ช้ากว่าจริง ๆ และเหตุผลนั้นเป็นเลขคณิต ไม่ใช่เรื่องนิสัยใจคอ
เทมเพลตระยะสั้นของ Builder แสดงอะไรที่ค่าเริ่มต้น
EA Builder แสดงผลวัดพื้นฐานไว้บนการ์ดเทมเพลตที่มีการวัด ในผลวัดพื้นฐานที่ค่าเริ่มต้นของเทมเพลตใน Builder ที่เราวัดเอง — รัน USD/JPY M5 ครั้งเดียวตลอดหนึ่งปี อินพุตค่าเริ่มต้น ไม่ออปติไมซ์ — ส่วนใหญ่จบต่ำกว่าตัวประกอบกำไร 1.0 และเทมเพลตระยะสั้นก็ไม่ใช่ข้อยกเว้น
| เงื่อนไขการทดสอบ | |
|---|---|
| แหล่งที่มา | ผลวัดพื้นฐานที่แสดงบนการ์ดเทมเพลตแต่ละใบใน EA Builder |
| สัญลักษณ์ / ไทม์เฟรม | USD/JPY M5 (Exness MT5) |
| ช่วงเวลา | 2025-06-01 – 2026-06-09 |
| แบบจำลอง | M1 OHLC (ระดับแท่ง ไม่ใช่ติ๊กจริง) |
| เงินฝาก / อินพุต | 10,000 ค่าเริ่มต้นของเทมเพลต ไม่ออปติไมซ์ |
| เทมเพลต | จุดเข้าและตัวกรอง | จุดตัดขาดทุน / เป้าหมาย (pips) | ตัวประกอบกำไร | ไม้ |
|---|---|---|---|---|
| Time Scalper | จุดสุดขั้วของ RSI 7, 08:00–11:00 เวลาเซิร์ฟเวอร์, สเปรด ≤ 20 points | 15 / 20 | 0.92 | 396 |
| Williams Scalper | จุดสุดขั้วของ Williams %R, เซสชันลอนดอน, สเปรด ≤ 20 points, เลื่อนเป็นจุดคุ้มทุนที่ +10 | 15 / 20 | 0.90 | 2,773 |
| Stoch + BB | Stochastic 5/3/3 สุดขั้วที่แบนด์ Bollinger | 30 / 60 | 0.96 | 896 |
| 3-Strategy Portfolio (Scalping Cluster) | สามตัวข้างต้นใน EA เดียว แต่ละตัวใช้ magic number ของตัวเอง | ตามแต่ละส่วน | 0.91 | 4,279 |
จากตารางนี้มีสามข้อที่ตามมา
เทมเพลตสแกลเปอร์ทั้งสองตัวอยู่ต่ำกว่า 1.0 และตัวที่เทรดถี่กว่าก็ไม่ได้ดีกว่า Williams Scalper เทรด 2,773 ไม้ — เจ็ดเท่าของ 396 ไม้ของ Time Scalper — และได้ 0.90 เทียบกับ 0.92 ทั้งสองต่างกันที่จุดเข้า ช่วงเวลาเทรด ขนาดล็อต การเลื่อนจุดคุ้มทุน และขีดจำกัดสถานะ ความถี่จึงไม่ใช่สาเหตุของช่องว่าง แต่ความถี่คูณผลต่อไม้ไม่ว่าจะเป็นเท่าไร: จำนวนไม้เจ็ดเท่าบนความได้เปรียบที่ติดลบบาง ๆ คือขาดทุนเจ็ดเท่า ไม่ใช่ความได้เปรียบที่มากขึ้น
ตัวกรองสเปรดเป็นส่วนหนึ่งของต้นทุน ไม่ใช่เกราะกันต้นทุน เทมเพลตสแกลเปอร์ทั้งสองยอมให้เข้าที่สเปรดสูงสุด 20 points บน USD/JPY สามตำแหน่งทศนิยม นั่นคือ 2.0 pips หรือ 10 % ของเป้าหมาย 20 pips ก่อนคิดค่าคอมมิชชันและสลิปเพจ สำหรับการออก 15/20 แบบพื้นฐานของ Time Scalper ตารางข้างบนแสดงว่าลำพังสิ่งนี้ก็ดันจุดคุ้มทุนจาก 42.9 % เป็น 48.6 % ส่วนการเลื่อนจุดคุ้มทุนของ Williams Scalper เปลี่ยนฝั่งขาดทุน แต่ไม่ได้เปลี่ยนต้นทุน ตัวกรองที่ยอมรับสเปรดซึ่งความได้เปรียบจ่ายไม่ไหว ไม่ได้ปกป้องกลยุทธ์
การรวมวิธีระยะสั้นหลายแบบไม่ได้ทำให้ต้นทุนเจือจาง พอร์ตสามวิธีได้ 0.91 จาก 4,279 ไม้ ดรอว์ดาวน์ -4.91 % — ลึกกว่าส่วนประกอบตัวใด ทุกขาจ่ายสเปรดเดียวกันในชั่วโมงเดียวกัน
สภาวะตลาด: เมื่อไรความได้เปรียบจึงรอดจากต้นทุน
| เงื่อนไข | ความได้เปรียบรอด | ความได้เปรียบไม่รอด |
|---|---|---|
| สเปรด ณ ขณะเข้า | นิ่งและคิดราคาแบบ raw | ถ่างออกพอดีตอนสัญญาณยิง |
| ต้นทุนเป็นสัดส่วนของเป้าหมาย | ต่ำกว่าสัดส่วนคุ้มทุนของกลยุทธ์เองมาก | เท่ากันหรือสูงกว่า — สถิติกลายเป็นเศษจากการปัดเศษ |
| การส่งคำสั่ง | ได้ราคาตามที่ขอหรือใกล้เคียง | สลิปเพจที่เล็กในหน่วยพิปแต่ใหญ่เมื่อเทียบกับเป้าหมาย |
| เซสชัน | สภาพคล่องหนาแน่น ราคาเสนอแคบและนิ่ง | โรลโอเวอร์ ข่าว ชั่วโมงบาง — พิปเท่าเดิม แต่ได้ราคาที่แย่กว่า |
| การตั้งค่าทดสอบ | ข้อมูลติ๊กจริง จำลองค่าคอมมิชชัน | สเปรดเฉลี่ยคงที่ ไม่ใส่ค่าคอมมิชชัน |
ข้อโต้แย้งเรื่องเซสชันในคำอธิบายสแกลปิ้งส่วนใหญ่ — เทรดช่วงเปิดลอนดอน เทรดช่วงคาบเกี่ยว — แท้จริงแล้วคือข้อโต้แย้งเรื่องต้นทุนที่ปลอมตัวมา ช่วงเวลาเหล่านั้นถูกแนะนำเพราะราคาเสนอแคบและนิ่ง ไม่ใช่เพราะราคาประพฤติต่างออกไป เมื่อสเปรดเพิ่มจากหนึ่งพิปเป็นสองพิป กลยุทธ์ที่เล็งแปดพิปเสียไปหนึ่งในสี่ของไม้ตั้งแต่ยังไม่เริ่ม ส่วนกลยุทธ์ที่เล็งแปดสิบพิปเสียไป 2.5 %
นี่ยังเป็นเหตุผลที่ตรงไปตรงมาในการระแวงแบ็คเทสต์สแกลปิ้งก่อนจะดูสิ่งอื่นใด การทดสอบที่ตั้งสเปรดเฉลี่ยคงที่และไม่มีค่าคอมมิชชันได้เอาตัวแปรที่ตัดสินกลยุทธ์ออกไปแล้ว และมันเข้าข้าง EA ที่เป้าหมายเล็กที่สุดมากที่สุดพอดี
พารามิเตอร์และการตั้งค่าใน MT5
ใน Builder แต่ละรายการคือบล็อกหรืออินพุต และทุกค่าจะกลายเป็นอินพุตใน EA ที่คอมไพล์แล้ว
| บล็อกและอินพุต | ความเสี่ยงอยู่ตรงไหน | ควบคุมอะไร |
|---|---|---|
Open Buy / Open Sell TP (pips) | ตัวส่วนของทุกสิ่ง | เป้าหมาย ลดลงครึ่งหนึ่งจะทำให้ต้นทุนเป็นสัดส่วนของไม้เพิ่มเป็นสองเท่า |
Spread Filter Max Spread (points) | อินพุตเดียวที่จะเป็นตัวเลือกเสริมไม่ได้ | บล็อกการเข้าเมื่อราคาเสนอกว้างเกินกว่าจะเหลือความได้เปรียบ |
Slippage (อินพุตที่คอมไพล์ ค่าเริ่มต้น 3) | เงียบเมื่อตั้งไว้ใจกว้างเกินไป | ราคาที่ได้ขยับไปได้แค่ไหนก่อนคำสั่งจะถูกปฏิเสธ |
| Session Filter / Session (auto DST) | ข้อโต้แย้งเรื่องต้นทุนที่ปลอมตัวมา | จำกัดการเทรดไว้ในชั่วโมงที่ราคาเสนอแคบ โดยจัดการเวลาออมแสงให้อัตโนมัติ |
Time Exit Close after N minutes held | เปลี่ยนป้ายชื่อให้เป็นกฎ | จำกัดระยะเวลาถือครอง ทำให้ EA เป็นสแกลเปอร์โดยโครงสร้าง |
| Cooldown Filter / Daily Trade Limit | การป้องกันราคาถูก | หยุดไม่ให้สัญญาณเดียวยิงซ้ำ ๆ ตลอดช่วงสเปรดกว้างช่วงเดียว |
ความจริงของ MT5 สามข้อตัดสินว่าสถิติการถือครองสั้นจะรอดหรือไม่:
- แบบจำลองสเปรดของเทสเตอร์คือตัวการทดลองเอง
SYMBOL_SPREAD_FLOATบอกว่าสัญลักษณ์นั้นสเปรดลอยตัวหรือไม่ การรันที่ตั้งค่าด้วยสเปรดคงที่ปัจจุบันคือการวัดตลาดที่ไม่มีอยู่จริง จงใช้ข้อมูลติ๊กจริงและอ่านคุณภาพการจำลองก่อนอ่านกำไร - ระดับ stop จำกัดว่าเป้าหมายจะแคบได้แค่ไหน
SymbolInfoInteger(symbol, SYMBOL_TRADE_STOPS_LEVEL)คือระยะขั้นต่ำที่โบรกเกอร์ยอมรับสำหรับ stop และเป้าหมาย เป้าหมายที่อยู่ภายในระยะนั้นวางตามที่ออกแบบไม่ได้ บล็อก Virtual/Hidden SL/TP ของ Builder จะปิดที่ราคาตลาดตามระดับภายในแทน ซึ่งเลี่ยงการถูกปฏิเสธได้ แต่ทำให้ทุกการออกกลายเป็นคำสั่งตลาดที่มีสลิปเพจของตัวเอง - ค่าคอมมิชชันไม่ได้อยู่ในคอลัมน์กำไรโดยค่าเริ่มต้น จงอ่าน
HistoryDealGetDouble(ticket, DEAL_COMMISSION)แล้วรวมเข้าไปพร้อมกับDEAL_SWAPตอนคำนวณผลรายไม้ เมื่อเป้าหมายเล็ก ค่าคอมมิชชันมักใหญ่กว่าความได้เปรียบ
- เอารายการไม้ที่ปิดแล้วของ EA มาคำนวณระยะเวลาถือครองค่ามัธยฐาน ตัวเลขนั้นต่างหาก ไม่ใช่ไทม์เฟรมของกราฟ ที่บอกว่าคุณกำลังดูสแกลเปอร์อยู่หรือไม่
- จดจุดตัดขาดทุนและเป้าหมาย แล้วคำนวณอัตราชนะจุดคุ้มทุนที่ต้นทุนศูนย์และที่ต้นทุนไปกลับจริงของโบรกเกอร์คุณ
- แปลงต้นทุนของโบรกเกอร์ — สเปรดบวกค่าคอมมิชชันบวกสลิปเพจที่คาด — ให้เป็นพิป แล้วเทียบกับเป้าหมาย
- รันแบ็คเทสต์ซ้ำโดยยกต้นทุนขึ้นจนกำไรสุทธิแตะศูนย์ ต้นทุนจุดคุ้มทุนนั้นคือตัวเลขเดี่ยวที่มีประโยชน์ที่สุดเกี่ยวกับ EA ตัวนั้น
- หลังจากนั้นจึงค่อยเทียบเป้าหมาย เป้าหมายที่แคบลงดันอัตราชนะและสัดส่วนต้นทุนขึ้นพร้อมกัน และผลอย่างหลังนี่เองที่ตัดสินบัญชี
รูปแบบความล้มเหลว: EA สแกลปิ้งเสียเงินอย่างไร
- ต้นทุนเป็นสัดส่วนของเป้าหมายมากกว่าความได้เปรียบ เส้นทางหลัก และเป็นเส้นทางที่ไม่ปรากฏในการทดสอบที่ไม่จำลองต้นทุน มันไม่ใช่ช่วงขาดทุน แต่เป็นการหักออกอย่างต่อเนื่อง
- สเปรดถ่างออกตรงที่ EA เทรดพอดี สัญญาณที่ยิงตามความผันผวนมาถึงตอนราคาเสนอแย่ที่สุด การทดสอบด้วยสเปรดเฉลี่ยซ่อนการได้ราคาที่สำคัญที่สุดไว้พอดี
- สลิปเพจที่วัดเป็นพิปดูเล็ก ครึ่งพิปไม่มีความหมายกับเป้าหมาย 100 pips แต่เป็นหายนะกับเป้าหมายสี่พิป ตัวเลขสัมบูรณ์คือหน่วยที่ผิด
- บีบเป้าหมายให้แคบลงเพื่อดันอัตราชนะ วิธีนี้ได้ผล และมันดันกลยุทธ์ไปทางปลายที่เปราะบางของตารางต้นทุน อัตราชนะที่สูงขึ้นกับความได้เปรียบที่ลดลงมักมาพร้อมกัน
- เข้าใจผิดว่าไม้มากขึ้นคือความได้เปรียบมากขึ้น ความถี่คูณผลต่อไม้ไม่ว่าจะเป็นเท่าไร รวมถึงผลที่ติดลบ 2,773 ไม้ของ Williams Scalper ไม่ได้ชนะ 396 ไม้ของ Time Scalper
- ถือว่าไทม์เฟรมของกราฟคือระยะเวลาถือครอง กฎ M5 ที่ระยะจุดออกกว้างไม่ใช่สแกลเปอร์ และจะไม่ประพฤติตัวแบบสแกลเปอร์
วิธีทดสอบ EA สแกลปิ้งใน AIStrategyMiner ก่อนที่มันจะทำให้เสียเงิน
การทดสอบที่มีประโยชน์ไม่ใช่ว่ากฎสแกลปิ้งมีกำไรในแบ็คเทสต์ที่สะอาดหรือไม่ หลายตัวมีกำไร เพราะแบ็คเทสต์ที่สะอาดคือที่ซึ่งต้นทุนถูกเอาออกไป การทดสอบที่มีประโยชน์คือกำไรแตะศูนย์ตรงไหนเมื่อต้นทุนสูงขึ้น และจุดนั้นอยู่ห่างจากตัวเลขจริงของโบรกเกอร์คุณแค่ไหน
- โหลด Time Scalper หรือ Williams Scalper หรือสร้างจุดเข้าของคุณเอง แล้วตั้งจุดตัดขาดทุนและเป้าหมายที่คุณตั้งใจจะเทรดจริง
- กด Measure โดยตั้งสเปรดเป็นค่าปกติของโบรกเกอร์คุณในหน่วย points แล้วกดอีกครั้งที่สองเท่าและสามเท่าของค่านั้น และจดว่าตัวประกอบกำไรหล่นต่ำกว่า 1.0 ตรงไหน
- รัน Robustness matrix เพื่อดูโฟลว์เดียวกันบน EUR/USD, USD/JPY, GBP/USD และ AUD/USD — ความได้เปรียบของสแกลปิ้งที่มีอยู่บนคู่เดียวมักเป็นผลพลอยได้จากต้นทุน
- ยืนยันใน MT5 Strategy Tester ด้วยติ๊กจริงพร้อมจำลองค่าคอมมิชชัน เพราะแผง Measure เป็นเพียงการตรวจคร่าว ๆ
- เพิ่ม Time Exit หากกฎนั้นตั้งใจให้เป็นสแกลเปอร์ เพื่อให้ระยะเวลาถือครองถูกบังคับจริง ไม่ใช่แค่หวังไว้
ไฟล์ .ex5 ที่คอมไพล์จากโฟลว์ของคุณเองใช้ได้ฟรี ซอร์สโค้ด .mq5 เป็นส่วนหนึ่งของ Pro ซึ่งซื้อครั้งเดียวโดยไม่มีการสมัครสมาชิกรายเดือน — ดู ราคา หากต้องการแก้ไขโค้ดที่สร้างขึ้น ส่วน ระเบียบวิธี ของเว็บไซต์อธิบายว่าควรอ่านผลแบ็คเทสต์อย่างไร
สแกลปิ้งเทียบกับกลยุทธ์ที่ช้ากว่า
| สแกลปิ้ง | เทรนด์และการกลับสู่ค่าเฉลี่ย | |
|---|---|---|
| ป้ายชื่อเรียกอะไร | ระยะเวลาถือครอง | แนวคิดการเข้า |
| การถือครองทั่วไป | เป็นนาที ตามนิยาม | เป็นชั่วโมงถึงเป็นวัน |
| ต้นทุนหนึ่งพิป | 12.5 %–50 % ของเป้าหมาย 2-8 pips | ราว 1–2 % ของเป้าหมาย 50-100 pips |
| จุดคุ้มทุนที่เพิ่มต่อพิป | 2.9–10 จุด ที่ 15/20 ถึง 5/5 | 0.67–1.1 จุด ที่ 50/100 ถึง 30/60 |
| สิ่งที่แบ็คเทสต์ละไว้ | ตัวแปรที่ตัดสินมัน | การแก้ไขลำดับที่สอง |
| อ่านอะไรก่อน | ต้นทุนจุดคุ้มทุน | ช่วงขาดทุนติดต่อกันที่แย่ที่สุด |
การเทียบนี้ไม่ใช่ข้อโต้แย้งว่าสแกลปิ้งใช้ไม่ได้ แต่เป็นข้อโต้แย้งว่าอะไรต้องเป็นจริงมันจึงจะใช้ได้ และควรมองตรงไหน สำหรับ EA ตามเทรนด์ หรือ การกลับสู่ค่าเฉลี่ย ตัวเลขที่ตัดสินว่าคุณถือสถานะไหวหรือไม่คือช่วงขาดทุนติดต่อกันที่แย่ที่สุด สำหรับสแกลเปอร์คือต้นทุนจุดคุ้มทุน เพราะสิ่งที่ปิดฉากมันไม่ใช่ช่วงของไม้ที่แย่ — แต่คือสเปรดที่ถูกเรียกเก็บบนไม้ที่ดีทุกไม้
หาขีดจำกัดต้นทุนของคุณเองก่อนจะเชื่อสกัลเปอร์
ประกอบจุดเข้าจากบล็อกใน AIStrategyMiner Builder เพิ่ม Spread Filter แล้วค่อย ๆ เพิ่มสเปรดใน Measure บนโฟลว์เดิม ต้นทุนที่ผลลัพธ์ลงมาเป็นศูนย์คือตัวเลขที่สำคัญ และอ่านได้ก่อนจะลงเงินจริง
- คอมไพล์ไฟล์ .ex5 มาตรฐานสำหรับ MetaTrader 5 แล้วยืนยันใน Strategy Tester ด้วยทิกจริงที่รวมคอมมิชชัน
ตรวจสอบ EA ที่เสร็จแล้วใน MetaTrader 5 ก่อนไว้วางใจ ตัวเลขในหน้านี้มาจากค่าที่คุณพิมพ์เอง ไม่ใช่การคาดการณ์ผลลัพธ์


บทความที่เกี่ยวข้อง
คำถามที่พบบ่อย
- EA สแกลปิ้งคืออะไร
- EA สแกลปิ้งคือ Expert Advisor ที่ถือแต่ละสถานะไว้ไม่นาน — เป็นนาทีแทนที่จะเป็นชั่วโมง — และเก็บการเคลื่อนไหวเล็กแทนที่จะรอการเคลื่อนไหวใหญ่ มันเป็นป้ายชื่อกลยุทธ์ที่พบบ่อยเพียงชื่อเดียวที่ตั้งตามระยะเวลาถือครองแทนแนวคิดการเข้า และนั่นคือเหตุผลที่มันถูกติดผิดได้ง่าย ไม่มีอะไรในตรรกะการเข้าที่ทำให้ EA เป็นสแกลเปอร์ สิ่งที่ทำคือระยะจุดออก ถ้าอยากรู้ว่า EA ตัวหนึ่งใช่หรือไม่ ให้วัดว่าไม้ที่ปิดแล้วของมันเปิดอยู่จริงนานเท่าใด
- EA บน M5 หรือ M1 แปลว่าเป็นสแกลเปอร์ใช่ไหม
- ไม่ใช่ ไทม์เฟรมของกราฟกำหนดว่า EA ประเมินกฎบ่อยแค่ไหน ไม่ใช่ว่ามันอยู่ในสถานะนานแค่ไหน EA บน M5 ที่ตั้งจุดตัดขาดทุนกว้างและเป้าหมายไกลอาจนั่งอยู่ในไม้เดียวหลายวัน และ EA บน H1 ที่มีเป้าหมาย 10 pips อาจเข้าและออกภายในชั่วโมงเดียว จงอ่านระยะเวลาถือครองจากรายการไม้ที่ปิดแล้ว อย่าอ่านจากไทม์เฟรมในชื่อเด็ดขาด หากต้องการขีดจำกัดที่ชัดเจน บล็อก Time Exit จะปิดสถานะหลังจากจำนวนนาทีหรือจำนวนแท่งที่กำหนด
- ทำไมสเปรดจึงเป็นปัญหาใหญ่ขนาดนั้นสำหรับสแกลปิ้ง
- เพราะต้นทุนคงที่แต่เป้าหมายไม่คงที่ ต้นทุนไปกลับหนึ่งพิปคิดเป็น 12.5 % ของเป้าหมาย 8 pips และ 50 % ของเป้าหมาย 2 pips มันยังขยับอัตราชนะที่คุณต้องการด้วย: ที่จุดตัดขาดทุน 15 pips และเป้าหมาย 20 pips จุดคุ้มทุนขยับจาก 42.9 % ที่ต้นทุนศูนย์ เป็น 45.7 % ที่หนึ่งพิป และ 48.6 % ที่สองพิป ที่จุดตัดขาดทุน 50 pips และเป้าหมาย 100 pips พิปเดียวกันขยับจุดคุ้มทุนเพียง 0.67 จุด ไม้ยิ่งเล็ก ต้นทุนก็ยิ่งเป็นเจ้าของส่วนแบ่งมากขึ้น
- EA สแกลปิ้งควรใช้ตัวกรองสเปรดแบบไหน
- ตั้งเป็นหน่วย points ให้เหนือสเปรดปกติของสัญลักษณ์ในชั่วโมงที่คุณเทรดเล็กน้อย และไม่ใหญ่เกินกว่าที่ความได้เปรียบจะรับไหว เทมเพลตสแกลเปอร์สองตัวของ Builder จำกัดการเข้าไว้ที่ 20 points บน USD/JPY ที่แสดงราคาสามตำแหน่งทศนิยม นั่นคือ 2.0 pips — 10 % ของเป้าหมาย 20 pips จากสเปรดตอนเข้าเพียงอย่างเดียว อ่านจำนวนตำแหน่งทศนิยมของสัญลักษณ์ก่อนคัดลอกค่า points จากคู่อื่น: 20 points เท่ากับ 2 pips ทั้งบน USD/JPY และบน EUR/USD ห้าตำแหน่ง แต่ 20 points บนดัชนีที่มีสองตำแหน่งทศนิยมเป็นตัวเลขคนละเรื่องกันเลย
- ต้องมี VPS และบัญชีสเปรดดิบเพื่อรัน EA สแกลปิ้งไหม
- คุณต้องมีอะไรก็ตามที่ทำให้ต้นทุนไปกลับรวมเล็กเมื่อเทียบกับเป้าหมาย ซึ่งมักหมายถึงราคาแบบ raw หรือ ECN ที่ค่าคอมมิชชันต่ำ และการส่งคำสั่งที่ไม่แย่ลงตอน EA ยิง VPS ที่อยู่ใกล้โบรกเกอร์ช่วยลดความหน่วงและจึงลดสลิปเพจ ซึ่งเป็นส่วนหนึ่งของต้นทุนก้อนเดียวกัน จงมองทั้งหมดเป็นตัวเลขเดียว — สเปรดบวกค่าคอมมิชชันบวกสลิปเพจ — แล้วเทียบกับขนาดการเคลื่อนไหวที่ EA พยายามจับ
- จะทดสอบว่า EA สแกลปิ้งรอดจากต้นทุนจริงได้อย่างไร
- รันโดยจำลองสเปรดและค่าคอมมิชชันตามความเป็นจริง แล้วรันซ้ำโดยยกต้นทุนขึ้น และดูว่าผลสุทธิแตะศูนย์ตรงไหน ต้นทุนจุดคุ้มทุนนั้นคือตัวเลขเดี่ยวที่มีประโยชน์ที่สุดเกี่ยวกับ EA ที่ถือครองสั้น และรู้ได้ก่อนจะลงเงินใด ๆ ใน Builder แผง Measure รับค่าสเปรดเป็น points การยกค่าขึ้นทีละขั้นบนโฟลว์เดียวกันจึงให้ค่าประมาณแรกได้ จากนั้นยืนยันผลใน MT5 Strategy Tester ด้วยติ๊กจริงพร้อมค่าคอมมิชชัน
Glossary