剝頭皮
剝頭皮命名的是持倉時長,而不是進場思路,而且決定它的不是圖表週期,是出場距離。真正決定一個剝頭皮 EA 的,是它在每筆交易上都必須跨過的成本:在 15 pips 停損與 20 pips 目標下,每 1 pip 的來回成本,會讓損益兩平所需的勝率增加 2.9 個百分點。
一圖看懂
每 1 pip 成本會墊高多少所需勝率
每 1 pip 的來回成本讓損益兩平勝率增加多少個百分點。各列為停損 / 目標(pips):損益兩平勝率 = (停損 + 成本) ÷ (停損 + 目標)。
一圖看懂
1 pip 成本佔目標的比例
點差、手續費與滑價不會隨目標縮小。1 pip 佔 2 pips 目標的 50%,佔 8 pips 目標的 12.5%,佔 100 pips 目標的 1%。
機制
剝頭皮 EA 在幾分鐘內開倉並平倉,瞄準小幅而非大幅波動,依靠在大量交易上重複的統計優勢。進場訊號是快速震盪指標的極值、時段窗口型態,或微觀結構上的反彈。由於目標很小,固定的來回成本就佔了它很大一塊:在 2-8 pips 的目標上,1 pip 的點差加手續費相當於整筆交易的 12.5 % 到 50 %。決定一份記錄能否在真實帳戶上活下來的,是這個比例,而不是持倉時長。
適配性
需要一個來回總成本相對目標很小的帳戶——原始點差報價、低手續費,以及不會在 EA 觸發的那一刻變差的成交。流動性密集的時段之所以重要,也是同一個原因:這個策略是在賭成本能一直低於優勢。凡是點差會在新聞時張開、或者成交緩慢的地方都不適合,因為損失不是一筆壞交易,而是壓在每一筆交易上的永久稅。在信任它之前,請從已平倉交易量出持倉時長,並把點差調高重跑一遍,找出它的損益兩平成本。
備註
剝頭皮是常見策略標籤中唯一一個以持倉時長命名的。其他每一個標籤描述的都是 EA 在想什麼——一段趨勢、一次回歸、一個區間。剝頭皮只描述它待多久。這讓它成了最容易被貼到並非如此的東西上的標籤,也是最難從產品說明上核實的標籤。
這同時也讓它可以被核實。持倉時長記錄在每一筆已平倉交易上,而每筆交易的成本在下單之前就已知道。本頁利用這套算術,以及 Builder 自己量測過的短線模板,說明剝頭皮 EA 在每筆交易上必須跨過什麼——以及如何找出讓你自己的優勢歸零的那個成本。
運作方式:標籤所描述的那筆交易
剝頭皮 EA 拿走一小段波動,然後不斷重複。進場幾乎可以是任何東西——處在極值的快速震盪指標、時段窗口型態、從短期通道上的反彈——因為進場並不是它的區別所在。區別它的是出場距離:一個近到能讓交易在幾分鐘內結束的目標。
由此推出兩個後果,而通常只有第一個會被說出來。
第一個是高交易頻率。持倉短意味著同一段時間裡完成更多筆交易,這就是多數剝頭皮說明都在用的「走量」說法。
第二個才決定結果。固定的成本,是一個可變目標的可變比例。點差、手續費和滑價不會因為你的目標變小了就跟著變小。在 2-8 pips 的目標上,1 pip 的來回成本相當於整筆交易的 12.5 % 到 50 %。同樣這 1 pip 面對 100 pips 的波段目標則是 1 %。這兩種情況之間市場什麼都沒變;變的只有分母。
這就是全部機制,也是執行品質對這個策略而言不是註腳的原因。它同樣解釋了為什麼這個策略在回測裡那麼常獲利、在帳戶上卻不獲利:回測正是分母誠實、而分子可有可無的地方。
成本對你所需的勝率做了什麼
在固定停損與目標下,若每筆交易都收取 c pips 的來回成本,損益兩平勝率為 (stop + c) ÷ (stop + target)。獲利單淨賺目標減去成本;虧損單虧掉停損加上成本。這是算術,而它準確地顯示出剝頭皮所處的位置。
| 停損 / 目標(pips) | 損益兩平,零成本 | 成本 1 pip | 成本 2 pips | 每 1 pip 增加 |
|---|---|---|---|---|
| 5 / 5(典型的剝頭皮) | 50.0 % | 60.0 % | 70.0 % | 10.0 個百分點 |
| 15 / 20(Builder Time Scalper) | 42.9 % | 45.7 % | 48.6 % | 2.9 個百分點 |
| 30 / 60(Builder Stoch + BB、Envelope Reversal) | 33.3 % | 34.4 % | 35.6 % | 1.1 個百分點 |
| 50 / 100(Builder 趨勢模板) | 33.3 % | 34.0 % | 34.7 % | 0.67 個百分點 |
請先讀最後一欄。一個勝率 58 % 的 5/5 剝頭皮,在零成本時獲利,在 1 pip 成本時虧損。一條 50/100 的趨勢規則則幾乎察覺不到同樣這 1 pip。對成本的敏感度是交易大小的屬性,不是進場的屬性。這就是剝頭皮確實比較慢的策略更脆弱的原因,而這個原因是算術,不是性情。
Builder 的短線模板在預設參數下顯示了什麼
EA Builder 會在有基準值的模板卡片上印出量測結果。在我們自己對 Builder 模板所做的預設參數基準測試中——USD/JPY M5 單次一年期執行、預設輸入值、不做最佳化——多數模板的獲利因子都低於 1.0,短線模板也不例外。
| 測試條件 | |
|---|---|
| 來源 | EA Builder 各模板卡片上印出的基準值 |
| 商品 / 週期 | USD/JPY M5(Exness MT5) |
| 期間 | 2025-06-01 – 2026-06-09 |
| 模型 | M1 OHLC(K 線層級,非真實 tick) |
| 入金 / 輸入值 | 10,000,模板預設值,不做最佳化 |
| 模板 | 進場與過濾 | 停損 / 目標(pips) | 獲利因子 | 交易數 |
|---|---|---|---|---|
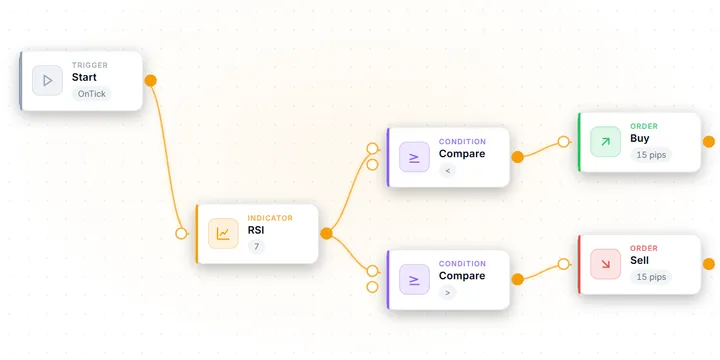
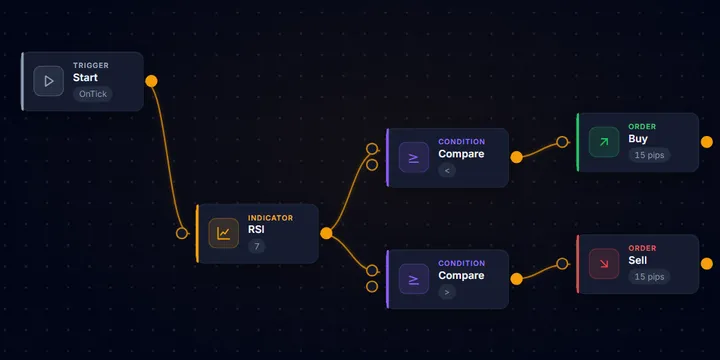
| Time Scalper | RSI 7 極值,伺服器時間 08:00–11:00,點差 ≤ 20 points | 15 / 20 | 0.92 | 396 |
| Williams Scalper | Williams %R 極值,倫敦時段,點差 ≤ 20 points,+10 時移到保本 | 15 / 20 | 0.90 | 2,773 |
| Stoch + BB | 隨機指標 5/3/3 在布林通道處處於極值 | 30 / 60 | 0.96 | 896 |
| 3-Strategy Portfolio (Scalping Cluster) | 上面三者合在一個 EA,各自使用獨立的 magic number | 同各組成部分 | 0.91 | 4,279 |
由此得出三件事。
兩個剝頭皮模板都低於 1.0,而交易較多的那個並沒有比較好。Williams Scalper 做了 2,773 筆交易——是 Time Scalper 396 筆的七倍——得分 0.90,對 0.92。兩者在進場、交易時段、手數、保本與部位上限上都不同,所以頻率並不是差距的原因。但頻率會放大每筆交易的結果:在微薄的負優勢上做七倍的交易,就是七倍的虧損,而不是更多的優勢。
點差過濾是成本的一部分,而不是對成本的防護。兩個剝頭皮模板都允許點差最高 20 points 時進場。在三位小數的 USD/JPY 報價上,那是 2.0 pips,也就是在手續費與滑價之前,就佔了 20 pips 目標的 10 %。對 Time Scalper 單純的 15/20 出場而言,上表顯示光是這一點就把損益兩平從 42.9 % 抬到 48.6 %;Williams Scalper 的保本出場改變的是虧損那一側,而不是成本。一個放行優勢付不起的點差的過濾器,並沒有在保護這個策略。
把短線方法湊在一起並不會稀釋成本。三種方法的組合在 4,279 筆交易中得分 0.91,回撤 -4.91 %——比它的任何一個組成部分都深。每一條腿都在同樣的時段付同樣的點差。
市場條件:優勢何時能扛住成本
| 條件 | 優勢存活 | 優勢不存活 |
|---|---|---|
| 進場那一刻的點差 | 穩定且為原始報價 | 恰好在訊號觸發時張開 |
| 成本佔目標的比例 | 遠低於該策略自身的損益兩平比例 | 處在或高於它——記錄只是一個捨入誤差 |
| 成交 | 在請求價位或其附近成交 | 以 pips 計很小、相對目標卻很大的滑價 |
| 時段 | 流動性密集,報價窄而穩定 | 換日、新聞、稀薄時段——同樣的 pips,更差的成交 |
| 測試設定 | 真實 tick 資料,建模了手續費 | 固定平均點差,略去手續費 |
多數剝頭皮說明裡的時段論證——去做倫敦開盤、去做重疊時段——其實是成本論證的偽裝。之所以推薦那些時段,是因為報價在那裡窄而穩定,而不是因為價格的行為不一樣。當點差從 1 pip 翻倍到 2 pips 時,一個瞄準 8 pips 的策略在開始之前就已經損失了這筆交易的四分之一;一個瞄準 80 pips 的策略只損失 2.5 %。
這也是在看別的任何東西之前,就該懷疑一份剝頭皮回測的誠實理由。一個用固定平均點差、不含手續費配置出來的測試,已經把決定這個策略的變數拿掉了。它恰恰對目標最小的那些 EA 最為討好。
MT5 中的參數與設定
在 Builder 中,下列每一項都是一個積木或一個輸入值,每個數值都會成為編譯後 EA 的輸入參數。
| 積木與輸入值 | 風險所在 | 它控制什麼 |
|---|---|---|
Open Buy / Open Sell TP (pips) | 一切的分母 | 目標;把它減半,成本佔交易的比例就翻倍 |
Spread Filter Max Spread (points) | 唯一不能是可選項的輸入值 | 當報價寬到留不下優勢時阻止進場 |
Slippage(編譯後的輸入參數,預設 3) | 設得過於寬鬆時它是沉默的 | 成交可以偏離多遠才拒單 |
| Session Filter / Session (auto DST) | 成本論證的偽裝 | 把交易限制在報價窄的時段,並替你處理夏令時間 |
Time Exit Close after N minutes held | 把標籤變成規則 | 限制持倉時長,讓 EA 在構造上就是剝頭皮 |
| Cooldown Filter / Daily Trade Limit | 廉價的保護 | 阻止一個訊號在同一個寬點差瞬間裡反覆觸發 |
有三條 MT5 的現實,決定一份短持倉記錄能否存活:
- 測試器的點差模型本身就是那個實驗。
SYMBOL_SPREAD_FLOAT告訴你這個商品是否為浮動點差;用當前固定點差配置出來的執行,測的是一個並不存在的市場。請使用真實 tick 資料,並且在讀利潤之前先讀建模品質。 - 停損位限制了目標能有多緊。
SymbolInfoInteger(symbol, SYMBOL_TRADE_STOPS_LEVEL)是券商為停損和目標所接受的最小距離。落在這個距離之內的目標無法按設計下單。Builder 的 Virtual/Hidden SL/TP 積木改為在內部價位上以市價平倉,這避開了拒單,卻讓每一次出場都變成帶有自身滑價的市價單。 - 手續費預設不在利潤那一欄裡。請讀取
HistoryDealGetDouble(ticket, DEAL_COMMISSION),並在計算每筆結果時把它連同DEAL_SWAP一起算進去。在小目標上,手續費往往比優勢還大。
- 取出這個 EA 的已平倉交易清單並算出中位持倉時長。告訴你面前是不是剝頭皮的,是這個數字,而不是圖表週期。
- 寫下停損與目標,並算出零成本時、以及以你券商真實來回成本計算時的損益兩平勝率。
- 把你券商的成本——點差加手續費加預期滑價——換算成 pips,然後和目標比較。
- 把成本調高後重跑回測,直到淨利潤歸零。這個損益兩平成本是關於該 EA 最有用的單一數字。
- 只有在這之後才去比較目標。更緊的目標會同時抬高勝率與成本佔比,而決定帳戶命運的是後一個效應。
失效方式:剝頭皮 EA 如何虧錢
- 成本佔目標的比例大於優勢。最主要的路徑,也是在沒建模的測試裡不會出現的路徑。它不是一段連虧;它是持續的減法。
- 點差恰好在 EA 交易的地方張開。靠波動觸發的訊號,到達時報價正處在最糟的狀態。用平均點差去測,正好把最要緊的那些成交藏了起來。
- 以 pips 計量的滑價看上去很小。半個 pip 面對 100 pips 的目標不值一提,面對 4 pips 的目標卻是災難。絕對數字是錯誤的單位。
- 為了抬高勝率而收緊目標。這辦法奏效,而它把策略推向成本表中脆弱的那一端。上升的勝率和下降的優勢常常一起到來。
- 把更多交易誤當成更多優勢。頻率會放大每筆交易的結果,包括負的結果;Williams Scalper 的 2,773 筆交易並沒有勝過 Time Scalper 的 396 筆。
- 把圖表週期當成持倉時長。出場很寬的 M5 規則不是剝頭皮,它的表現也不會像剝頭皮。
如何在 AIStrategyMiner 裡趁還不花錢時測試剝頭皮 EA
有用的測試不是一條剝頭皮規則在乾淨回測裡是否獲利。很多都會獲利,因為乾淨回測正是成本被拿掉的地方。有用的測試是:當成本上升時,利潤在哪裡歸零,以及那個點離你券商的真實數字有多遠。
- 載入 Time Scalper 或 Williams Scalper,或搭出你自己的進場,並設定你真正打算交易的停損與目標。
- 把點差設為你券商的典型值(points)按下 Measure,再以兩倍與三倍的值各按一次,記下獲利因子跌破 1.0 的位置。
- 執行 Robustness matrix,看同一個流程在 EUR/USD、USD/JPY、GBP/USD 與 AUD/USD 上的表現——只在一個貨幣對上存在的剝頭皮優勢,通常是成本造成的假象。
- 由於 Measure 面板只是概略檢查,請在 MT5 策略測試器中以真實 tick 並建模手續費來確認。
- 如果這條規則本來就要當剝頭皮,請加上 Time Exit,讓持倉時長被強制執行,而不是寄望於它。
由你自己的流程編譯出的 .ex5 是免費的。.mq5 原始碼屬於 Pro,一次買斷、沒有訂閱——若想編輯產生的程式碼,請看價格方案。本站的方法論說明了應如何解讀回測結果。
剝頭皮與較慢策略的對比
| 剝頭皮 | 趨勢與均值回歸 | |
|---|---|---|
| 標籤命名的是什麼 | 一段持倉時長 | 一個進場思路 |
| 典型持倉 | 按定義是分鐘 | 數小時到數天 |
| 1 pip 的成本 | 2-8 pips 目標的 12.5 %–50 % | 50-100 pips 目標的約 1–2 % |
| 每 1 pip 增加的損益兩平 | 15/20 到 5/5 為 2.9–10 個百分點 | 50/100 到 30/60 為 0.67–1.1 個百分點 |
| 回測略去了什麼 | 決定成敗的那個變數 | 一個二階修正 |
| 該先讀什麼 | 損益兩平成本 | 最長連虧 |
這個對比並不是在論證剝頭皮不可能奏效。它論證的是:要讓它奏效,什麼必須為真,以及該往哪裡看。對於一個趨勢跟蹤或均值回歸 EA,決定你能不能拿住部位的數字是最長連虧。對於剝頭皮 EA,那個數字是損益兩平成本,因為終結它的那段「連虧」並不是一串糟糕的交易——而是點差,在每一筆好交易上都被收走。
信任剝頭皮 EA 之前,先找出你自己的成本上限
在 AIStrategyMiner Builder 中用模組搭出進場,加上 Spread Filter,接著在同一流程的 Measure 中逐步調高點差。結果降到零時的成本才是關鍵數字,而且在投入任何資金之前就能讀到。
- 為 MetaTrader 5 編譯標準 .ex5 檔,並在 Strategy Tester 中以含手續費的真實逐筆資料加以確認。
在信任之前,請先在 MetaTrader 5 中檢查成品 EA。本頁的數字來自你輸入的內容,不是結果預測。


相關文章
常見問題
- 什麼是剝頭皮 EA?
- 剝頭皮 EA 是一種把每筆部位持有很短時間的智慧交易系統——以分鐘而不是小時計——並且拿走一小段波動,而不是等待一大段。它是常見策略標籤中唯一一個以持倉時長、而不是以進場思路命名的,這也正是這個標籤如此容易被貼錯的原因。進場邏輯裡沒有任何東西能讓一個 EA 成為剝頭皮;決定它的是出場距離。想知道某個 EA 是不是,請量一量它已平倉交易實際開著的時間。
- M5 或 M1 的 EA 就代表它是剝頭皮嗎?
- 不是。圖表週期決定的是 EA 多久評估一次規則,而不是它在部位裡待多久。一個停損很寬、目標很遠的 M5 EA 可以在一筆交易裡坐上好幾天,而一個目標 10 pips 的 H1 EA 可能在一小時內就進出完畢。請從已平倉交易清單讀持倉時長,絕不要從名稱裡的週期讀。如果你想要硬性上限,Time Exit 積木可以在設定的分鐘數或 K 線數之後平倉。
- 為什麼點差對剝頭皮是這麼大的問題?
- 因為成本是固定的,而目標不是。1 pip 的來回成本相當於 8 pips 目標的 12.5 %、2 pips 目標的 50 %。它也會移動你所需的勝率:在 15 pips 停損與 20 pips 目標下,損益兩平勝率從零成本時的 42.9 % 上升到 1 pip 時的 45.7 %、2 pips 時的 48.6 %。在 50 pips 停損與 100 pips 目標下,同樣的 1 pip 只讓損益兩平移動 0.67 個百分點。交易越小,成本吃掉的比例就越大。
- 剝頭皮 EA 應該用什麼樣的點差過濾?
- 以 points 為單位、設在你交易時段內該商品正常點差略上方,而且絕不大於優勢所能吸收的程度。Builder 的兩個剝頭皮模板把進場上限設在 20 points。在三位小數的 USD/JPY 報價上,那是 2.0 pips——光是進場點差就佔了 20 pips 目標的 10 %。從別的貨幣對複製 points 數值之前,請先讀該商品的小數位數:20 points 在 USD/JPY 和五位小數的 EUR/USD 上都是 2 pips,但在兩位小數的指數上,20 points 就是完全不同的數字。
- 跑剝頭皮 EA 需要 VPS 和原始點差帳戶嗎?
- 你需要的是任何能讓來回總成本相對目標保持很小的東西,這通常意味著低手續費的 raw 或 ECN 報價,以及不會在 EA 觸發時劣化的成交。靠近券商的 VPS 能降低延遲,因而降低滑價,而滑價是同一筆成本的一部分。請把這些當作一個數字來看——點差加手續費加滑價——再拿它去和 EA 想抓的那段波動的大小比較。
- 怎麼測試一個剝頭皮 EA 能不能扛住真實成本?
- 在建模了貼近實際的點差與手續費的條件下執行它,然後把成本調高再跑一遍,看淨結果在哪裡歸零。那個損益兩平成本是關於短持倉 EA 最有用的單一數字,而且在投入任何資金之前就能知道。在 Builder 中,Measure 面板以 points 接收點差,所以在同一個流程上逐步調高點差,就能得到初步估計;再用 MT5 策略測試器以真實 tick 並計入手續費來確認結果。