Скальпинг
Скальпинг называет длительность удержания, а не идею входа, и таймфрейм графика её не задаёт — её задаёт расстояние до выхода. Судьбу скальпера решают издержки, которые он обязан перекрыть в каждой сделке: при стопе 15 пунктов и цели 20 пунктов каждый пункт издержек туда-обратно добавляет 2,9 процентного пункта к доле прибыльных сделок, нужной для безубыточности.
Коротко
Что один пипс издержек делает с нужной долей удачных сделок
Сколько пунктов процента один пипс издержек за круг (вход и выход) добавляет к безубыточной доле удачных сделок. Строки — стоп / цель в пипсах: безубыток = (стоп + издержки) ÷ (стоп + цель).
Коротко
Один пипс издержек как доля цели
Спред, комиссия и проскальзывание не уменьшаются вместе с целью. Один пипс — это 50 % цели в 2 пипса, 12,5 % цели в 8 пипсов и 1 % цели в 100 пипсов.
Механизм
Скальпирующий советник открывает и закрывает позицию за считаные минуты, целится в малое движение вместо большого и опирается на статистическое преимущество, повторённое на множестве сделок. Сигналы входа — экстремумы быстрых осцилляторов, паттерны сессионных окон или микроструктурные отскоки. Поскольку цель мала, фиксированные издержки туда-обратно составляют её большую долю: при цели 2-8 пунктов один пункт спреда и комиссии — это от 12,5 % до 50 % всей сделки. Именно эта доля, а не длительность удержания, решает, переживёт ли отчёт встречу с реальным счётом.
Пригодность
Требует счёта, у которого суммарные издержки туда-обратно малы относительно цели, — сырое ценообразование спреда, низкая комиссия и исполнение, которое не ухудшается ровно тогда, когда советник срабатывает. Окна плотной ликвидности важны по той же причине: стратегия — это ставка на то, что издержки останутся ниже преимущества. Непригоден там, где спред расширяется на новостях или исполнение медленное, потому что потеря здесь не плохая сделка, а постоянный налог на каждую сделку. Прежде чем доверять такому советнику, измерьте длительность удержания по закрытым сделкам и издержки безубыточности по повторному прогону с поднятым спредом.
Примечания
Скальпинг — единственный распространённый ярлык стратегии, названный по длительности удержания. Любой другой ярлык описывает, что советник думает: тренд, возврат, диапазон. Скальпинг описывает только то, как долго он остаётся. Это делает его ярлыком, который легче всего наклеить на то, чем он не является, и труднее всего проверить по описанию продукта.
Это же делает его проверяемым. Длительность удержания записана в каждой закрытой сделке, а издержки каждой сделки известны до того, как она выставлена. Эта страница использует эту арифметику и измеренные краткосрочные шаблоны самого конструктора, чтобы показать, что скальпер обязан перекрыть в каждой сделке, — и как найти издержки, при которых ваше собственное преимущество достигает нуля.
Как это работает: сделка, которую описывает ярлык
Скальпирующий советник берёт малое движение и повторяет его. Вход может быть почти любым — быстрый осциллятор на экстремуме, паттерн сессионного окна, отскок от краткосрочной полосы, — потому что отличительная черта не во входе. Его отличает расстояние до выхода: цель настолько близкая, что сделка заканчивается за минуты.
Отсюда следуют две вещи, и обычно проговаривают только первую.
Первая — высокая частота сделок. Короткие удержания означают больше завершённых сделок за тот же период, и это та самая история про «игру объёмом», которую используют большинство описаний скальпинга.
Вторая решает исход. Фиксированные издержки — это переменная доля переменной цели. Спред, комиссия и проскальзывание не уменьшаются оттого, что уменьшилась ваша цель. При цели 2-8 пунктов издержки туда-обратно в один пункт составляют от 12,5 % до 50 % всей сделки. Тот же один пункт против свинговой цели в 100 пунктов — это 1 %. Между этими двумя случаями на рынке не изменилось ничего; изменился только знаменатель.
В этом весь механизм, и именно поэтому качество исполнения для этой стратегии не сноска. Поэтому же стратегия так часто прибыльна в бэктесте и не прибыльна на счёте: бэктест — это место, где знаменатель честен, а числитель необязателен.
Что издержки делают с нужной вам долей прибыльных сделок
Доля прибыльных сделок для безубыточности при фиксированных стопе и цели и издержках туда-обратно c пунктов, списываемых в каждой сделке, равна (stop + c) ÷ (stop + target). Прибыльные сделки приносят цель минус издержки; убыточные теряют стоп плюс издержки. Это арифметика, и она точно показывает, где находится скальпинг.
| Стоп / цель (пункты) | Безубыточность без издержек | Издержки 1 пункт | Издержки 2 пункта | Каждый пункт добавляет |
|---|---|---|---|---|
| 5 / 5 (типичный скальп) | 50,0 % | 60,0 % | 70,0 % | 10,0 п. п. |
| 15 / 20 (Time Scalper в конструкторе) | 42,9 % | 45,7 % | 48,6 % | 2,9 п. п. |
| 30 / 60 (Stoch + BB, Envelope Reversal в конструкторе) | 33,3 % | 34,4 % | 35,6 % | 1,1 п. п. |
| 50 / 100 (трендовые шаблоны конструктора) | 33,3 % | 34,0 % | 34,7 % | 0,67 п. п. |
Сначала читайте последний столбец. Скальпер 5/5, выигрывающий 58 % сделок, прибылен при нулевых издержках и убыточен при одном пункте. Трендовое правило 50/100 почти не замечает тот же пункт. Чувствительность к издержкам — свойство размера сделки, а не входа. Именно поэтому скальпинг действительно более хрупок, чем медленные стратегии, и причина арифметическая, а не в характере.
Что показывают краткосрочные шаблоны конструктора на настройках по умолчанию
EA Builder печатает измеренный базовый результат на тех карточках шаблонов, у которых он есть. В нашем собственном базовом тесте шаблонов конструктора на настройках по умолчанию — один прогон USD/JPY M5 за один год, входные параметры по умолчанию, без оптимизации — большинство закончили с профит-фактором ниже 1,0. Краткосрочные шаблоны не исключение.
| Условия теста | |
|---|---|
| Источник | Базовый результат, напечатанный на каждой карточке шаблона в EA Builder |
| Символ / таймфрейм | USD/JPY M5 (Exness MT5) |
| Период | 2025-06-01 – 2026-06-09 |
| Модель | M1 OHLC (уровень баров, не реальные тики) |
| Депозит / параметры | 10 000, значения шаблона по умолчанию, без оптимизации |
| Шаблон | Вход и фильтры | Стоп / цель (пункты) | Профит-фактор | Сделки |
|---|---|---|---|---|
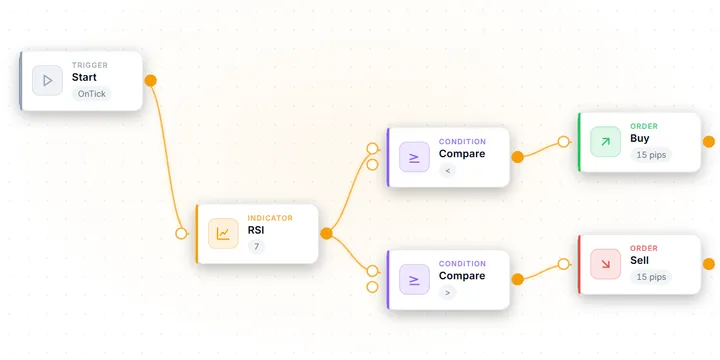
| Time Scalper | Экстремумы RSI 7, 08:00–11:00 по времени сервера, спред ≤ 20 пунктов котировки | 15 / 20 | 0,92 | 396 |
| Williams Scalper | Экстремумы Williams %R, лондонская сессия, спред ≤ 20 пунктов котировки, безубыток при +10 | 15 / 20 | 0,90 | 2 773 |
| Stoch + BB | Экстремум стохастика 5/3/3 у полосы Боллинджера | 30 / 60 | 0,96 | 896 |
| 3-Strategy Portfolio (Scalping Cluster) | Три шаблона выше в одном советнике, каждый со своим magic number | как у каждой части | 0,91 | 4 279 |
Отсюда следуют три вещи.
Оба шаблона скальперов ниже 1,0, и более активный не справился лучше. Williams Scalper совершил 2 773 сделки — в семь раз больше, чем 396 у Time Scalper, — и дал 0,90 против 0,92. Эти два шаблона различаются входом, торговым окном, размером лота, безубытком и лимитом позиций, так что частота — не причина разрыва. Но частота умножает любой результат на сделку: в семь раз больше сделок при тонком отрицательном преимуществе — это в семь раз больший убыток, а не большее преимущество.
Фильтр спреда — часть издержек, а не защита от них. Оба шаблона скальперов допускают входы при спреде до 20 пунктов котировки. На трёхзначной котировке USD/JPY это 2,0 пункта, или 10 % цели в 20 пунктов ещё до комиссии и проскальзывания. Для простого выхода 15/20 у Time Scalper таблица выше показывает, что одно это поднимает безубыточность с 42,9 % до 48,6 %; безубыток у Williams Scalper меняет сторону убытков, но не издержки. Фильтр, пропускающий спред, за который преимущество не может заплатить, стратегию не защищает.
Объединение краткосрочных методов не разбавляет издержки. Портфель из трёх методов даёт 0,91 на 4 279 сделках с просадкой -4,91 % — глубже, чем у любой из его частей. Каждая нога платит тот же спред в те же часы.
Рыночные условия: когда преимущество переживает издержки
| Условие | Преимущество выживает | Преимущество не выживает |
|---|---|---|
| Спред в момент входа | Стабильный, с сырым ценообразованием | Расширяется ровно тогда, когда срабатывает сигнал |
| Издержки как доля цели | Заметно ниже собственной доли безубыточности стратегии | На ней или выше — отчёт становится ошибкой округления |
| Исполнение | Заполнение по запрошенной цене или рядом | Проскальзывание, малое в пунктах и большое против цели |
| Сессия | Плотная ликвидность, узкие и устойчивые котировки | Ролловер, новости, тонкие часы — те же пункты, худшее заполнение |
| Конфигурация теста | Реальные тиковые данные, смоделированная комиссия | Фиксированный средний спред, комиссия пропущена |
Аргумент о сессиях в большинстве описаний скальпинга — торгуйте открытие Лондона, торгуйте перекрытие — на самом деле переодетый аргумент об издержках. Эти окна рекомендуют потому, что котировки там узкие и устойчивые, а не потому, что цена ведёт себя иначе. Когда спред удваивается с одного пункта до двух, стратегия с целью в восемь пунктов теряет четверть своей сделки ещё до её начала; стратегия с целью в восемьдесят теряет 2,5 %.
Это же честная причина относиться к бэктесту скальпера скептически прежде, чем смотреть на что-либо ещё. Тест с фиксированным средним спредом и без комиссии убрал переменную, которая решает исход стратегии. Больше всего он льстит как раз советникам с самыми маленькими целями.
Параметры и настройки в MT5
В конструкторе каждый из этих пунктов — блок или входной параметр, и каждое значение становится входным параметром скомпилированного советника.
| Блок и параметр | Где сидит риск | Чем управляет |
|---|---|---|
Open Buy / Open Sell TP (pips) | Знаменатель всего | Цель; уменьшение вдвое удваивает издержки как долю сделки |
Spread Filter Max Spread (points) | Единственный параметр, который не может быть необязательным | Блокирует входы, когда котировка слишком широка, чтобы оставить преимущество |
Slippage (параметр скомпилированного советника, по умолчанию 3) | Молчит, если задан слишком щедро | Насколько может сдвинуться заполнение, прежде чем ордер будет отклонён |
| Session Filter / Session (auto DST) | Переодетый аргумент об издержках | Ограничивает торговлю часами с узкими котировками, переход на летнее время учитывается за вас |
Time Exit Close after N minutes held | Превращает ярлык в правило | Ограничивает длительность удержания, так что советник — скальпер по построению |
| Cooldown Filter / Daily Trade Limit | Дешёвая защита | Не даёт одному сигналу срабатывать многократно в единственный момент широкого спреда |
Три реальности MT5 решают, переживёт ли отчёт с коротким удержанием:
- Модель спреда в тестере и есть эксперимент.
SYMBOL_SPREAD_FLOATговорит, плавающий ли спред у символа; прогон, настроенный на текущий фиксированный спред, измеряет рынок, которого нет. Используйте реальные тиковые данные и читайте качество моделирования раньше прибыли. - Уровень стопов ограничивает, насколько узкой может быть цель.
SymbolInfoInteger(symbol, SYMBOL_TRADE_STOPS_LEVEL)— минимальная дистанция, которую брокер принимает для стопов и целей. Цель внутри этой дистанции нельзя выставить так, как она задумана. Блок Virtual/Hidden SL/TP в конструкторе вместо этого закрывает позицию по рынку на внутренних уровнях: так отклонения не будет, но каждый выход становится рыночным ордером со своим проскальзыванием. - Комиссии по умолчанию нет в колонке прибыли. Читайте
HistoryDealGetDouble(ticket, DEAL_COMMISSION)и включайте её вместе сDEAL_SWAPпри расчёте результатов по сделкам. На малой цели комиссия часто больше преимущества.
- Возьмите список закрытых сделок советника и вычислите медианную длительность удержания. Скальпер ли перед вами, говорит это число, а не период графика.
- Запишите стоп и цель и вычислите долю прибыльных сделок для безубыточности при нулевых издержках и при реальных издержках туда-обратно вашего брокера.
- Переведите издержки вашего брокера — спред плюс комиссия плюс ожидаемое проскальзывание — в пункты и сравните с целью.
- Перезапустите бэктест, поднимая издержки, пока чистая прибыль не достигнет нуля. Эти издержки безубыточности — самое полезное одиночное число о советнике.
- Только после этого сравнивайте цели. Более узкая цель поднимает одновременно долю прибыльных сделок и долю издержек, и судьбу счёта решает второй эффект.
Режимы отказа: как скальпирующий советник теряет деньги
- Издержки составляют бо́льшую долю цели, чем преимущество. Основной путь, и тот, который не появляется в тесте без моделирования издержек. Это не серия убытков; это постоянное вычитание.
- Спред расширяется там, где советник торгует. Сигналы, срабатывающие на волатильности, приходят, когда котировка хуже всего. Тест на среднем спреде скрывает ровно те заполнения, которые важны.
- Проскальзывание, измеренное в пунктах, выглядит маленьким. Полпункта незаметны против цели в 100 пунктов и катастрофичны против цели в четыре. Абсолютное число — неверная единица.
- Цель ужимают, чтобы поднять долю прибыльных сделок. Это работает и сдвигает стратегию к хрупкому концу таблицы издержек. Растущая доля прибыльных сделок и падающее преимущество часто приходят вместе.
- Больше сделок принимают за большее преимущество. Частота умножает любой результат на сделку, в том числе отрицательный; 2 773 сделки Williams Scalper не обыграли 396 сделок Time Scalper.
- Период графика принимают за длительность удержания. Правило на M5 с широкими выходами — не скальпер, и вести себя как скальпер оно не будет.
Как протестировать скальпирующий советник в AIStrategyMiner, пока это ничего не стоит
Полезная проверка — не в том, прибыльно ли скальперское правило в чистом бэктесте. Многие прибыльны, потому что чистый бэктест — это место, где издержки убрали. Полезная проверка — где прибыль достигает нуля при росте издержек и насколько эта точка далека от реального числа вашего брокера.
- Загрузите Time Scalper или Williams Scalper либо соберите свой вход и задайте те стоп и цель, с которыми действительно собираетесь торговать.
- Нажмите Measure со спредом, равным типичному значению вашего брокера в пунктах котировки, затем ещё раз с удвоенным и утроенным значением и отметьте, где профит-фактор падает ниже 1,0.
- Запустите Robustness matrix, чтобы увидеть ту же схему на EUR/USD, USD/JPY, GBP/USD и AUD/USD, — скальперское преимущество, которое есть только на одной паре, обычно артефакт издержек.
- Подтвердите результат в тестере стратегий MT5 на реальных тиках со смоделированной комиссией, поскольку панель Measure даёт приблизительную проверку.
- Добавьте Time Exit, если правило задумано как скальпер, чтобы длительность удержания обеспечивалась, а не предполагалась.
Файл .ex5, скомпилированный из вашей собственной схемы, бесплатен. Исходный код .mq5 входит в Pro — разовая покупка без подписки; см. цены, если хотите править сгенерированный код. Как читать результаты бэктестов, изложено в методологии сайта.
Скальпинг против более медленных стратегий
| Скальпинг | Тренд и возврат к среднему | |
|---|---|---|
| Что называет ярлык | Длительность удержания | Идею входа |
| Типичное удержание | Минуты, по определению | От часов до дней |
| Один пункт издержек | 12,5 %–50 % цели 2-8 пунктов | Около 1–2 % цели 50-100 пунктов |
| Прибавка к безубыточности на пункт | 2,9–10 п. п. при 15/20 – 5/5 | 0,67–1,1 п. п. при 50/100 – 30/60 |
| Что пропускает бэктест | Переменную, которая решает | Поправку второго порядка |
| Что читать первым | Издержки безубыточности | Худшую серию убытков |
Это сравнение не аргумент в пользу того, что скальпинг не может работать. Это аргумент о том, что должно быть верно, чтобы он работал, и о том, куда смотреть. Для советника тренда или возврата к среднему число, решающее, удержите ли вы позицию, — худшая серия убытков. Для скальпера это издержки безубыточности, потому что серия, которая его заканчивает, — не серия плохих сделок, а спред, начисленный на каждую хорошую.
Найдите свой предел издержек, прежде чем доверять скальперу
Соберите вход из блоков в AIStrategyMiner Builder, добавьте Spread Filter, затем шаг за шагом увеличивайте спред в Measure на том же потоке. Важно значение издержек, при котором результат доходит до нуля, и прочитать его можно до того, как вы вложите хоть что-то.
- Скомпилируйте стандартный файл .ex5 для MetaTrader 5 и проверьте его в Strategy Tester на реальных тиках с комиссией.
Проверьте готовый EA в MetaTrader 5, прежде чем ему доверять. Числа на этой странице основаны на введённых вами значениях и не являются прогнозом результатов.


Похожие статьи
Часто задаваемые вопросы
- Что такое скальпирующий советник?
- Скальпирующий советник — это эксперт, который держит каждую позицию недолго, минуты вместо часов, и берёт малое движение вместо ожидания большого. Это единственный распространённый ярлык стратегии, названный по длительности удержания, а не по идее входа, и именно поэтому его так легко приклеить не туда. Ничто в логике входа не делает советник скальпером; это делает расстояние до выхода. Чтобы узнать, скальпер ли конкретный советник, измерьте, сколько на самом деле были открыты его закрытые сделки.
- Значит ли советник на M5 или M1, что он скальпер?
- Нет. Период графика задаёт, как часто советник проверяет своё правило, а не сколько он остаётся в позиции. Советник на M5 с широким стопом и далёкой целью может просидеть в одной сделке несколько дней, а советник на H1 с целью 10 пунктов может войти и выйти в пределах часа. Читайте длительность удержания из списка закрытых сделок, но никогда — из таймфрейма в названии. Если нужен жёсткий предел, блок Time Exit закрывает позиции через заданное число минут или баров.
- Почему спред — настолько большая проблема для скальпинга?
- Потому что издержки фиксированы, а цель — нет. Издержки туда-обратно в один пункт составляют 12,5 % от цели в 8 пунктов и 50 % от цели в 2 пункта. Они же сдвигают нужную вам долю прибыльных сделок: при стопе 15 пунктов и цели 20 пунктов безубыточность растёт с 42,9 % при нулевых издержках до 45,7 % при одном пункте и 48,6 % при двух. При стопе 50 пунктов и цели 100 пунктов тот же пункт сдвигает безубыточность всего на 0,67 процентного пункта. Чем меньше сделка, тем большую её часть забирают издержки.
- Какой фильтр спреда нужен скальпирующему советнику?
- Заданный в пунктах котировки, чуть выше обычного спреда символа в часы, когда вы торгуете, и никогда не больше того, что способно впитать преимущество. Два шаблона скальперов в конструкторе ограничивают входы 20 пунктами котировки. На трёхзначной котировке USD/JPY это 2,0 пункта — 10 % их цели в 20 пунктов только на спреде входа. Проверьте число знаков символа, прежде чем копировать значение в пунктах котировки с другой пары: 20 пунктов котировки — это 2 пункта и на USD/JPY, и на пятизначной EUR/USD, но на двузначном индексе 20 пунктов котировки — совсем другое число.
- Нужны ли VPS и счёт с сырым спредом для скальпирующего советника?
- Нужно всё, что удерживает суммарные издержки туда-обратно малыми относительно цели, а это обычно означает ценообразование raw или ECN с низкой комиссией и исполнение, которое не ухудшается, когда советник срабатывает. VPS рядом с брокером снижает задержку, а значит и проскальзывание, входящее в те же издержки. Считайте всё это одним числом — спред плюс комиссия плюс проскальзывание — и сравните его с размером движения, которое советник пытается взять.
- Как проверить, переживёт ли скальпирующий советник реальные издержки?
- Запустите его с реалистично смоделированными спредом и комиссией, затем перезапустите с увеличенными издержками и посмотрите, где чистый результат достигает нуля. Эти издержки безубыточности — самое полезное одиночное число о советнике с коротким удержанием, и его можно узнать до того, как что-либо профинансировано. В конструкторе панель Measure принимает спред в пунктах котировки, поэтому пошаговое повышение спреда на одной и той же схеме даёт первую оценку; подтвердите результат в тестере стратегий MT5 на реальных тиках с комиссией.
Glossary