馬丁格爾
馬丁格爾 EA 在每次虧損後把部位翻倍,好讓一筆獲利單還清整段連虧。週期在獲利時結束,所以近乎完美的勝率在市場介入之前就已內建。其餘由算術決定:在 30 pips 停損與目標、四層上限、2 pips 成本下,連虧四次之後的那筆獲利單還不清這段連虧。
一圖看懂
階梯:每次虧損後的手數
基準手數 0.01,乘數 2.0,Max Level 4,與 Builder 的 Martingale 模板一致。各列為連續虧損次數。手數到達上限後維持不變,直到出現一筆獲利單。
一圖看懂
一筆獲利單能還清這段連虧嗎?
一筆獲利單之後的淨 pips,基準手數 0.01,停損與目標皆為 30 pips,來回成本 2 pips。各列為此前的連虧次數。虧損三次後,獲利單只能打平;四次後則是虧損,超過上限後每多虧一次,代價高出許多。
機制
每出現一筆虧損單,EA 就把下一筆部位乘以一個固定係數,最常見的是 2.0,然後重新進場。當某筆交易以獲利平倉時週期結束,部位回到基準。由於週期本身就被定義為以獲利單收尾,所報的勝率是定義的屬性,而不是對規則的量測。真正變化的是獲利單到來之前階梯下探的深度:k 次虧損之後,下一筆進場是基準部位的 2^k 倍,所以連虧十次就需要 1,024 倍的部位。
適配性
沒有哪一種市場狀態能讓這道階梯變得安全,只有尚未考驗過它的狀態。優先選擇區間震盪或均值回歸商品的常見建議,並不能消除風險:平均而言會回歸的貨幣對,仍然時不時走出趨勢,而逆勢進場會把那段趨勢當成一段不間斷的連虧來承受。層數上限替虧損劃出邊界,卻沒有消除它。只適合已經事先算清最壞情況虧損、並且能夠毫無後果地損失整個帳戶的交易者。
備註
馬丁格爾是常見策略中唯一一個用部位管理規則、而不是用進場方式來命名的。出現虧損單之後,EA 把下一筆部位翻倍,好讓一筆獲利單還清這段連虧中的每一次虧損,外加最初的目標利潤。開倉的訊號幾乎無關緊要——RSI 極值、均線交叉、網格價位——因為產品就是這道階梯本身。
這讓它的說法異常容易稽核。你可以在碰任何市場資料之前就寫出階梯的算術,並逐行加上它要付的成本。本頁就這樣做,然後讀一讀 Builder 自己的 Martingale 模板與 Martingale Lot 積木實際做了什麼——包括層數上限的一個多數說明都略過的行為。
運作方式:階梯是一個定義,不是一種優勢
規則只有一行。從基準部位開始。虧損之後,把下一筆部位乘以一個固定係數,通常是 2.0。獲利之後,回到基準。兩次重置之間的一切就是一個週期。
由此推出的算術是固定的。在連續 k 次虧損之後,階梯已經押進了 1 + 2 + 4 + … + 2^(k−1) = 2^k − 1 個單位,而下一筆進場是 2^k 個單位。連虧九次,就是用 512 個單位的進場去對抗已經虧掉的 511 個單位。十次則是 1,024 個單位的進場。
有兩個後果值得分開來看,因為對這套策略的描述往往把它們混為一談。
第一,勝率不再是一種量測。規則把週期 定義 為以獲利單收尾,所以每個完成的週期都是獲利週期。唯一不是獲利週期的,就是帳戶撐不到終點的那一個。引用馬丁格爾的週期勝率,等於把它的定義複述回去。
第二,平滑是真實的,不是假象。只要階梯保持在淺層,小而頻繁的回本就會不斷累積,於是幾乎整個分布都堆在一處,剩下的落在一條只來一次的尾巴裡。這與沒有整體停損的網格 EA 是同一種形狀,原因也相同:兩者面對不利行情的回應,都是加大曝險而不是實現虧損。
區分它們的是風險被設定在何處。網格間距決定階梯下探得 多頻繁,乘數決定每一層的代價有多大。兩件事都做的 EA 不是多了一項功能的網格,而是帶時間表的馬丁格爾。
階梯真正需要的乘數
在爆倉之前還有一種失效,而它很少被人說出來:翻倍的階梯並不總能還清它當初就是為之而建的那段連虧。
條件是算術性的。在 k 次虧損之後,階梯已經押進了 2^k − 1 個單位的平均虧損,而 2^k 個單位的回本單能拿回 2^k × 盈虧比。因此只有當盈虧比——平均獲利除以平均虧損——在第一層超過 0.5、第二層超過 0.75、第三層超過 0.875,並隨著連虧變長而趨近 1.0 時,回本單才能還清這段連虧。只有對於平均獲利已經與平均虧損相當的規則,翻倍才是正確的乘數。
成本會移動每一個門檻,因為券商是按放大後的部位收取成本的。以 Builder 的 Martingale 模板為例:30 pips 停損與 30 pips 目標,所以不計成本時盈虧比恰好是 1.0。加上 2 pips 的來回成本後,每筆獲利單淨賺 28,每筆虧損單則虧 32——有效盈虧比為 0.875。它通過前兩個門檻,恰好落在第三個門檻上,從第四個開始失效。
底下讓人不舒服的規律是:馬丁格爾天然被高勝率的規則吸引。高勝率來自把目標放在與停損相當或更近的位置,而恰恰是這種佈置,讓回本單顯得太小。
Builder 的 Martingale 模板與積木做了什麼
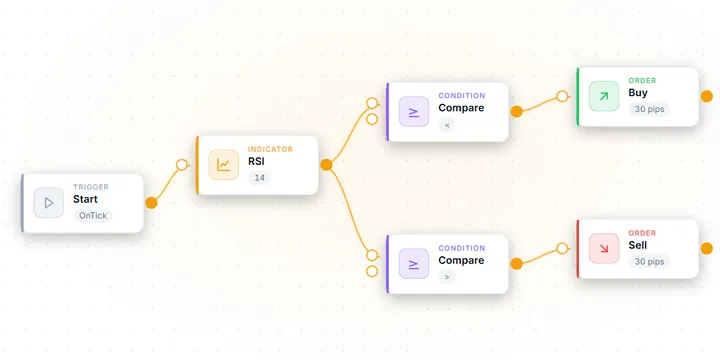
Builder 提供一個 Martingale 模板:RSI 14 進場,低於 25 買進、高於 75 賣出,30 pips 停損與目標,以及一個設定為 0.01 基準、2.0 乘數、Max Level 為 4 的 Martingale Lot 積木。模板庫沒有把它標為推薦。「推薦」標章只保留給單次進場、每次進場都設固定停損與目標、且沒有馬丁格爾、攤平、金字塔加碼或反轉積木的模板。
這個積木有兩個行為,比它的預設值更重要。
層級就是連虧次數,而且到上限就停住、不會重置。編譯後的 EA 每個 tick 都會從交易歷史中,數出該商品與 magic number 上的連續虧損筆數,並把這個數字限制在 Max Level。所以手數會從 0.01 → 0.02 → 0.04 → 0.08 → 0.16 往上爬,然後 停在 0.16,直到出現獲利單。它不會退回基準。因此上限並不是階梯的停損;它把階梯的尾部變成以最大手數進行的固定下注。
回撤暫停會凍結 EA,但不會平掉任何部位。積木的 Halt at drawdown (%) 輸入值(預設 30)會拿帳戶淨值與其峰值比較。當差距達到門檻時,EA 會在每個 tick 提前返回。它不再開任何交易,而排在這項檢查之後的積木——Account Guard、Close All、Basket Average TP、攤平——也都不再被評估。已經送到券商那裡的停損與目標仍然有效,移動停損與保本出場也繼續運作。EA 把峰值存在終端的全域變數中,所以重新啟動並不會把它重置。
以下是在模板設定下,單一一段連虧之後、若下一筆交易獲利時的結果,以 0.01 基準手數下的 pips 計:
| 連虧次數 | 回本單的手數 | 獲利後淨額,零成本 | 獲利後淨額,2 pips 成本 |
|---|---|---|---|
| 1 | 0.02 | +30 | +24 |
| 2 | 0.04 | +30 | +16 |
| 3 | 0.08 | +30 | 0 |
| 4 | 0.16 | +30 | −32 |
| 5 | 0.16(已達上限) | −450 | −544 |
| 6 | 0.16(已達上限) | −930 | −1,056 |
不計成本時,有上限的階梯能還清長達四次的每一段連虧,從第五次開始失效。加上 2 pips 成本,它提早一層就失效。在上限之下,淨額固定是 +30;超過上限後,每多一次虧損,虧損就以基準手數計增加 480 到 512 pips。
| 測試條件 | |
|---|---|
| 來源 | EA Builder 中 Martingale 模板卡片上印出的基準值 |
| 商品 / 週期 | USD/JPY M5(Exness MT5,於修正後在 2026-09-19 重測,固定 20 points 點差,歷史品質 72 %) |
| 期間 | 2025-06-01 – 2026-06-09 |
| 模型 | M1 OHLC(K 線層級,非真實 tick) |
| 入金 / 輸入值 | 10,000,模板預設值,不做最佳化 |
在預設參數下,這個模板在 646 筆交易中的獲利因子為 0.85,回撤 −4.71 %,淨結果 −363.54。在我們自己對 Builder 模板所做的預設參數基準測試中——USD/JPY M5 單次一年期執行、預設輸入值、不做最佳化——多數模板的獲利因子都低於 1.0,而階梯並沒有把這一個抬到 1.0 以上。
市場條件:階梯需要什麼,又永遠得不到什麼
| 條件 | 階梯得以存活 | 階梯失效 |
|---|---|---|
| 連虧 | 短,並被獲利單打斷 | 一段持續行情,規則一次次重新進場其中 |
| 盈虧比 | 扣除成本後至少 1.0,使一次回本能還清連虧 | 低於 1.0——獲利單蓋不住已押進去的部分 |
| 部位管理 | 階梯頂端能裝進可用保證金與該商品的手數上限 | 回本單無力承擔,或根本下不出去 |
| 測試區間 | 包含該商品能夠製造的最長連虧 | 在那段連虧到來之前就結束了 |
| 成本模型 | 每一筆放大的進場都計入滑價與隔夜利息 | 固定平均點差,忽略資金成本 |
常見的建議是把馬丁格爾跑在區間震盪或均值回歸的商品上,理由是價格會回來、回本會到來。這誤讀了風險。平均而言會回歸的商品,仍然偶爾走出趨勢,而逆勢進場會把那段趨勢當成一段不間斷的連虧來承受——同一段走勢會擊敗每一次重新進場。階梯只需要那一次例外。
誠實的說法是:沒有哪一種市場狀態能讓這道階梯變安全。只有尚未考驗過它的狀態;而一段在最長連虧到來之前就結束的測試區間,報告的恰恰只是這一點。
MT5 中的參數與設定
在 Builder 中,這些是帶有自身輸入值的積木,每個數值都會成為編譯後 EA 的輸入參數。
| 積木與輸入值 | 風險所在 | 它控制什麼 |
|---|---|---|
Martingale Lot Multiplier | 任何大於 1.0 的取值 | 每一層的代價;2.0 是常規值,對扣除成本後低於 1.0 的盈虧比來說太小 |
Martingale Lot Max Level | 必須是有限值,1–10 | 限制階梯;超過它的虧損都以最高手數承受 |
Martingale Lot Halt at drawdown (%) | 凍結 EA,不平掉任何部位 | 在相對淨值峰值的回撤處停止新交易——以及排在其後的檢查 |
Averaging Down Max Additions / Interval (pips) / Lot Multiplier | 大於 1.0 的乘數就是馬丁格爾 | 一段走勢把組合推深的速度,以及每次加碼有多貴 |
| Basket Average TP | 所有持倉腳的淨額 | 在加權平均價加 N pips 處平掉整個組合 |
Account Guard Floating loss cap (% of balance) | 真正的斷路器,前提是它先觸發 | 當帳戶浮動虧損達到餘額的 N % 時,平掉此 EA 的部位並暫停 |
Spread Filter Max Spread (points) | 略高於正常點差 | 攔下那些在最差條件下到來的放大進場 |
有三條 MT5 的現實,決定階梯會不會按設計運轉:
- 回本委託可能被直接拒絕。部位大小受
SYMBOL_VOLUME_MAX限制,並按SYMBOL_VOLUME_STEP量化。Builder 產生的 EA 在送單之前,會把過大的手數壓到上限並按步長取整,而被壓低的回本單還不清它當初據以定量的那段連虧。請在做別的事之前,先拿階梯頂端去對照這兩個屬性。 - 強制平倉發生在保證金水準上,而不是淨值上。當
ACCOUNT_MARGIN_LEVEL跌破券商的強平門檻時,持倉就會被平掉,而追繳保證金通知會在淨值歸零之前到來。損害是否止步於零,則由負餘額保護決定。 - 回測保真度在這裡比在任何其他策略上都更重要。整份記錄都繫於階梯深處的少數幾筆交易。請使用真實 tick 資料,讀一讀建模品質,並把建立在 1 分鐘 OHLC 上的結果只當作初步讀數。
- 先用 Fixed Lot 積木搭出進場並量測它。記下它的盈虧比與最長連虧——決定階梯的是這兩個數字,而不是勝率。
- 算出階梯頂端:基準手數 × 乘數的 Max Level 次方。拿它對照
SYMBOL_VOLUME_MAX與你的可用保證金。 - 把扣除成本後的盈虧比與上面的門檻比較,如果一次回本還不清連虧,就否決這個乘數。
- 換上 Martingale Lot 積木,並加一個設定得遠低於暫停門檻的 Account Guard,讓測試器在暫停凍結保護之前就實現虧損。
- 延長測試區間,直到其中至少包含一段與進場邏輯相反的持續走勢。若沒有,那個結果只是未經檢驗,而不是穩健。
失效方式:馬丁格爾 EA 如何終結
- 連虧活得比帳戶更久。最主要的路徑。虧損成塊到來,因為擊敗一次進場的那些條件同樣會擊敗下一次。
- 層數上限把爆倉換成以最高手數進行的固定下注。在 Builder 的積木中,手數停在上限而不是重置,所以超過上限的每一次虧損都是階梯中最大的虧損,而且沒有一次會被還清。
- 回本單小到無法回本。扣除成本後盈虧比低於 1.0,意味著在任何市場觀點介入之前,階梯在它自己的算術裡就已經不夠大。
- 成本按放大後的部位收取。滑價、點差與隔夜利息都隨階梯一起放大,因此深層進場——整個策略所依賴的那幾筆——正是記錄中最昂貴的交易。
- 把暫停誤當成停損。回撤暫停會讓持倉繼續運行,而一旦觸發,Account Guard 就不再被評估。只有在暫停之前觸發的保護,才會在選定的水準上實現虧損。
- 回測在連虧到來之前就結束了。一段沒有持續不利走勢的測試區間,報告的是一道尚未被考驗的階梯的績效。
如何在 AIStrategyMiner 裡趁還不花錢時測試馬丁格爾 EA
有用的測試不是馬丁格爾 EA 是否賺錢——在多數樣本上它都會賺。有用的測試是它所需要的那道階梯,能不能裝進你打算入金的那個帳戶。這只需要從進場本身取得兩個數字:它的最長連虧,以及扣除成本後的盈虧比。
- 用 Fixed Lot 搭出進場訊號並按下 Measure;在加上任何階梯之前,先讀最大連續虧損與盈虧比。
- 用你自己的停損、目標、成本與 Max Level 寫出上面那張階梯表,找出獲利單不再能還清連虧的那個連虧長度。
- 把 Fixed Lot 換成 Martingale Lot 積木,在同一份資料上比較兩個結果,並把 Account Guard 設在暫停門檻之下。
- 在 MT5 策略測試器中,以真實 tick、在包含一段持續不利走勢的期間上確認。
由你自己的流程編譯出的 .ex5 是免費的。.mq5 原始碼屬於 Pro,一次買斷、沒有訂閱——若想讀一讀產生的階梯如何計算層級,請看價格方案。本站的方法論說明了應如何解讀回測結果。
馬丁格爾與網格的對比
| 馬丁格爾 | 網格 | |
|---|---|---|
| 決定部位大小的東西 | 上一筆交易的結果 | 每一層都固定 |
| 運轉所需的條件 | 在階梯甩開帳戶之前出現一筆獲利單 | 價格在同樣的價位之間來回震盪 |
| 曝險增長 | 隨連虧呈指數增長 | 隨層數呈線性增長 |
| 所報勝率 | 由週期定義所固定 | 高,來自每個組合的小目標 |
| 最壞情況 | 帳戶全額虧光 | 帳戶全額虧光,只是到得更慢 |
| 最該先讀的輸入值 | Multiplier | Max Additions 與整體停損 |
兩者常被當作不同的產品介紹,卻常常是同一樣東西。一個手數乘數大於 1.0 的網格,就是一個層間距由網格間距設定的馬丁格爾;它繼承了指數級曝險,卻沒有繼承網格那種線性的最壞情況。與趨勢跟蹤的對比更為鮮明:趨勢 EA 的糟糕時期是一長串尋常虧損,帳戶仍然完好。馬丁格爾的糟糕時期只是一段連虧,而耐心撐不過它。在每一個帶這個參數的 EA 上,都請在看資金曲線之前先讀乘數。
先測出你的訊號所需要的階梯
先以固定手數搭出進場,讀出它最糟的連虧與盈虧比。接著在同一份資料上與 Martingale Lot 模組比較,並把 Account Guard 設在停止線之下,全程不動用任何資金。
- 為 MetaTrader 5 編譯標準 .ex5 檔,並選取包含一段持續逆向進場行情的期間,以真實逐筆資料測試。
在信任之前,請先在 MetaTrader 5 中檢查成品 EA。本頁的數字來自你輸入的內容,不是結果預測。


相關文章
常見問題
- 什麼是馬丁格爾 EA?
- 馬丁格爾 EA 是一種依據上一筆交易的結果、而不是依據進場型態來決定部位大小的智慧交易系統。每次虧損後,它把下一筆部位乘以一個固定係數,通常是 2.0,並在某筆交易獲利平倉後立刻回到基準部位。進場邏輯可以是任何東西——RSI 極值、均線交叉、網格價位——因為真正在做事的是這道階梯。這也正是它容易稽核的原因:階梯的算術可以在跑任何測試之前就寫出來。
- 馬丁格爾 EA 的勝率真的高嗎?
- 它的週期勝率在構造上就很高,這是另一回事。馬丁格爾的週期被定義為在某筆交易獲利平倉時結束,因此只要帳戶沒有先耗盡,每個完成的週期都是獲利週期。一個在測試開跑前就已經固定的數字,不攜帶任何關於規則本身的資訊。請改讀底層交易的勝率、盈虧比與最長連虧。
- 馬丁格爾 EA 應該允許多少層翻倍?
- 沒有任何層數能讓這道階梯變安全。上限只為虧損的大小劃出邊界,並沒有消除它。在 Builder 的 Martingale Lot 積木中,層級是從交易歷史中數出的連續虧損次數,並在 Max Level 處停止上升——之後手數停留在最高一層,直到出現獲利單。以 0.01 的基準、2.0 的乘數與 4 的上限計算,最高手數為 0.16,第四次之後的每一次虧損都以 0.16 承受,而階梯不會把它們賺回來。請從你算過的最壞情況虧損來選定上限,而不是從一個整數。
- 馬丁格爾 EA 能把虧損賺回來嗎?
- 只有當扣除成本後的平均獲利夠大時才行。在 k 次虧損之後,階梯已經押進了 2^k − 1 個單位,而回本單是 2^k 個單位,因此只有當盈虧比在第一層超過約 0.5、第二層超過 0.75、第三層超過 0.875,並隨著連虧變長而趨近 1.0 時,獲利單才還得清這段連虧。成本會把這些門檻往上推,因為每一筆放大的進場都要收成本。在 30 pips 停損與目標、2 pips 來回成本下,連虧三次之後的獲利單只能打平,連虧四次之後則是虧損。
- 馬丁格爾在區間震盪或均值回歸的貨幣對上更安全嗎?
- 並不像這個建議所暗示的那樣。會回歸的貨幣對給階梯帶來更多短的連虧,讓曲線更平滑,但結果是由該商品能製造出的最長連虧決定的。逆勢進場會把一段趨勢階段當成一整塊連續的虧損來承受,因為擊敗一次進場的同一段走勢,也會擊敗下一次。沒有任何貨幣對名稱能告訴你那一塊可以有多長;只有一段包含逆著進場的持續走勢的長期測試才能。
- 馬丁格爾和網格交易有什麼區別?
- 純粹的網格以固定間隔、固定手數掛單,從來回震盪中獲利;馬丁格爾則是針對虧損改變手數。兩者常常被合在一起,而多數帳戶的失敗正是來自這種組合,因為網格間距決定階梯下探得多快,乘數決定每一層有多貴。如果一個 EA 暴露了大於 1.0 的手數乘數參數,那麼無論它叫什麼名字,它就是馬丁格爾。請在看資金曲線之前先讀這個參數。