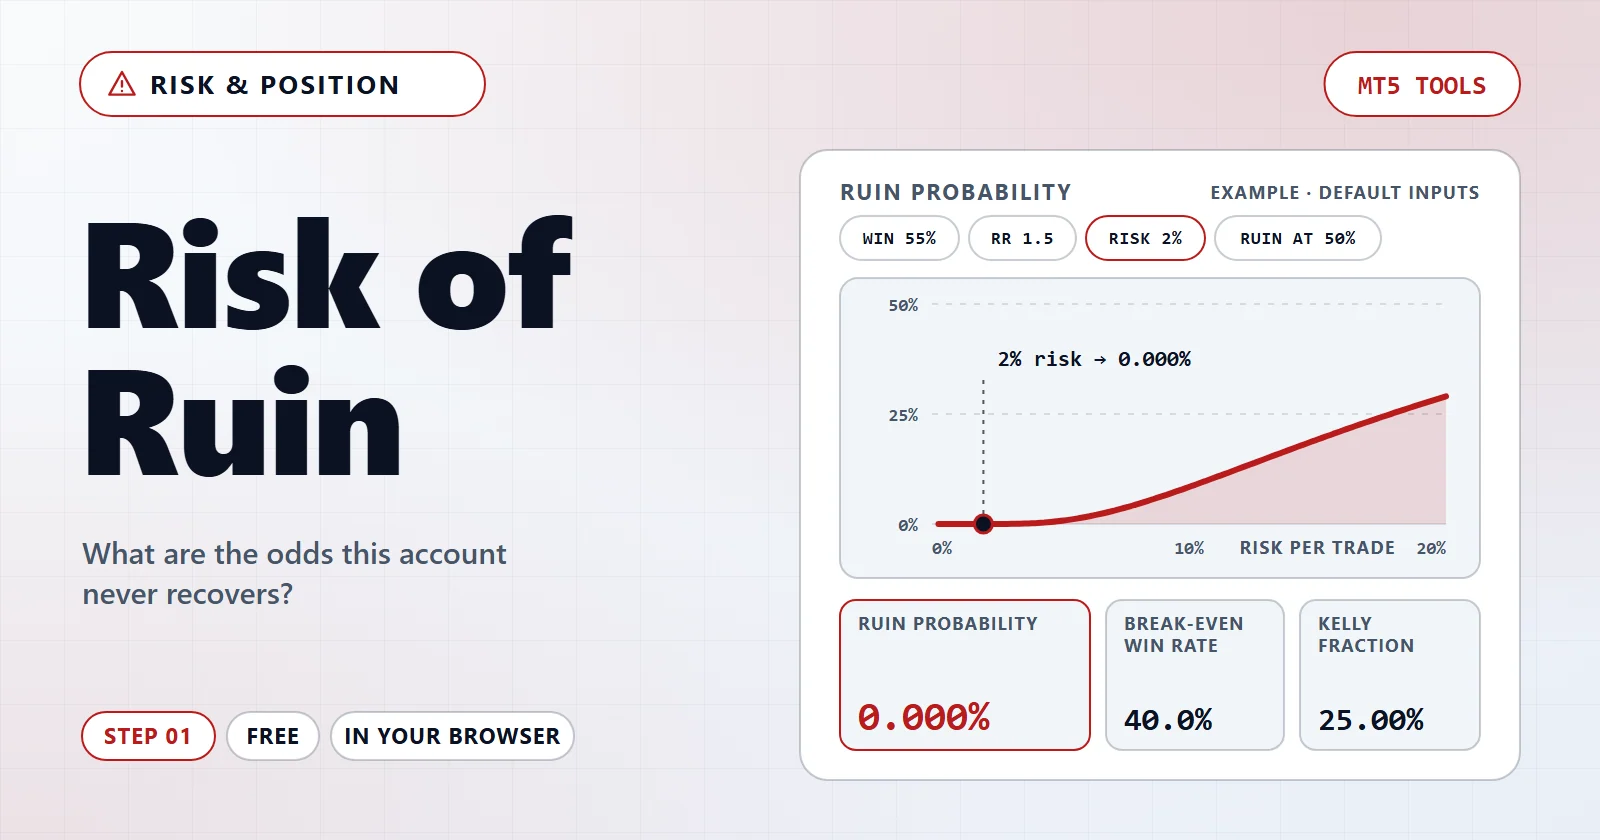
这个账户再也回不来的概率有多大?
仓位大小决定一次亏损的代价,爆仓概率决定连续亏损会不会终结账户。两个答案都来自同样三个数字:胜率、盈亏比,以及每笔押上的比例。
免费 · 无需安装 · 在你的浏览器中运行
诊断
单看概率不知道该改什么。下面这些检查会把它和你自己的上限、和凯利、以及和优势本身有多薄一起比较。
不同每笔风险下的破产概率
- 破产概率
- 你的目标
- 你当前的输入
每个风险档位的代价
爆仓概率不会随风险等比例下降。把押注减半,能承受的亏损次数翻倍,而概率大致按这个幂次下降——这就是表格底部与顶部看起来完全不同的原因。
| 每笔风险 | 可承受的亏损次数 | 爆仓概率 | 采用 |
|---|---|---|---|
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — |
不只解方程,还做了模拟
上面的数字来自公式。这一节把同一个赌局重放几千次,数一数账户死了多少回,让公式有一个独立的对照。
模拟结果
两个数字为何不同
押固定金额和押余额百分比是两种不同的赌法,而长期来看更危险的恰恰是百分比那种。固定押注相对于不断增长的账户会变小,所以爆仓概率会趋于饱和;百分比押注在相对意义上永远不会变小,所以跑得越久概率越高。公式建模的是固定那种,而你的 EA 几乎肯定用的是另一种。
使用方法
- 输入你的数字在输入框里填入你自己的数值;如果工具支持读取文件,也可以选择你的 MetaTrader 报告。框里原有的数值只是起步示例。
- 查看结果与诊断大号数字回答你的问题,下方的卡片会说明哪里看起来有问题、该改什么。
- 试试修正,或继续深入应用建议的修改,看结果如何变化;也可以点链接进入下一个工具,或复制链接以便回到同一组输入。
计算方式
模型是经典那一个:每笔交易要么赢得盈亏比的倍数,要么输掉一个风险单位;当亏损累计到你设定的水平时即为爆仓。解出它得到的是账户永远无法恢复的概率,而不是某个月过得不好的概率。
凯利回答的是另一个问题:押多少能让账户增长最快。那是上限,不是目标。押注超过完整凯利会同时让收益变差、波动变大,这是没人想要的交换。半凯利放弃一点增长,换来小得多的回撤,绝大多数系统化交易者就停在那里——尤其当胜率来自回测而非真实记录时。
模拟不是装饰。同一模型的两种实现应当一致,不一致就说明其中一个是错的。在爆仓真会发生的区间里,我们这两者相差一到两个百分点;而在爆仓极其罕见的区间,模拟的样本会先于公式的精度耗尽,此时该信公式。
常见问题
免费吗?需要账号吗?
免费 · 无需安装 · 在你的浏览器中运行. 计算无需注册账号。
会上传什么吗?
不上传任何数据。本页每个数字都在你的浏览器里算出,复制的链接也只带着你自己填的数值。
结果能信到什么程度?
胜率和盈亏比都是估计值。把结果当作风险的形状,而不是预测——一套失效的策略会让这里的任何数字变成虚构。
相关工具
继续探索
这个工具背后的术语
接下来可以读的指南
围绕你选定的风险构建 EA
胜率、盈亏比和每笔风险是本页使用的输入,EA 也需要同样的输入。AIStrategyMiner Builder 让你用模块连接入场和出场规则并设定每笔风险,无需写代码。
- 把每笔风险设为你在这里测试过的值,然后编译出适用于 MetaTrader 5 的标准 .ex5 文件。
在信任之前,请先在 MetaTrader 5 中检查成品 EA。本页的数字来自你输入的内容,不是结果预测。

