对一个 EA 智能交易系统来说,风险管理归结为挂上它之前做出的一个决定:用多大的仓位,对应多少入金,以及在什么位置停手。EA 不会替你做这个决定。它会按自己的规则一路交易下去,穿过记录里最糟的那一段,也穿过之后发生的任何事。
真正起作用的是四个数字,而通常被引用的只有其中一个:
- 以金额计的最深低谷。 不是百分比——是余额实际回吐掉的金额。
- 最糟的连亏。 在这些记录里中位数是 8 笔。最差:连续 38 笔。
- 单笔最糟交易,它的中位数是平均亏损的 1.89 倍,最高可达 10.2 倍。
- 浮动净值的落差。 在全部 23 份记录里,持仓期间的回撤都比平仓回撤更深。
前三个数字在下文依据这 23 份平仓交易清单测得。净值落差来自每次运行的余额回撤与净值回撤数据。
| 测试条件 | |
|---|---|
| 实验编号 | EXP-EA-RISK-BUDGET-001 |
| 来源 | 23 次 MT5 策略测试器运行的平仓交易清单 |
| 母体 | 23 份 EA 回测记录,每一份都带有完整的平仓交易清单 |
| 模型 | MetaTrader 5 策略测试器回测 |
| 入金 | 23 份全部为 10,000 |
| 最近验证 | 2026-08-25 |
我们如何运行并标注这些测试,写在我们的测试方法里。
该看什么:决定你仓位的四个数字
在你决定任何事情之前,先从 EA 自己的报告和交易清单里把它们读出来。MT5 会打印出其中大部分,但不是定仓位所需要的形式。
| 数字 | 它为什么决定你的仓位 | 报告在哪里会误导你 |
|---|---|---|
| 以金额计的最深低谷 | 这是你的入金必须在你不出手干预的情况下吸收掉的金额 | 旁边的百分比是从余额峰值算起的,不是从你的入金算起 |
| 最糟的连亏 | 这是你必须连续多少次不去干预 | 最大连续亏损次数有打印出来,但夹在各种比率之间很容易漏看 |
| 单笔最大亏损 | 一笔交易可能是平均那笔的 10 倍 | 平均亏损就在它旁边,看上去更像是稳妥的输入值 |
| 浮动净值的落差 | 你的保证金取决于净值,而不是已平仓的交易 | 余额曲线才是那条好看的线 |
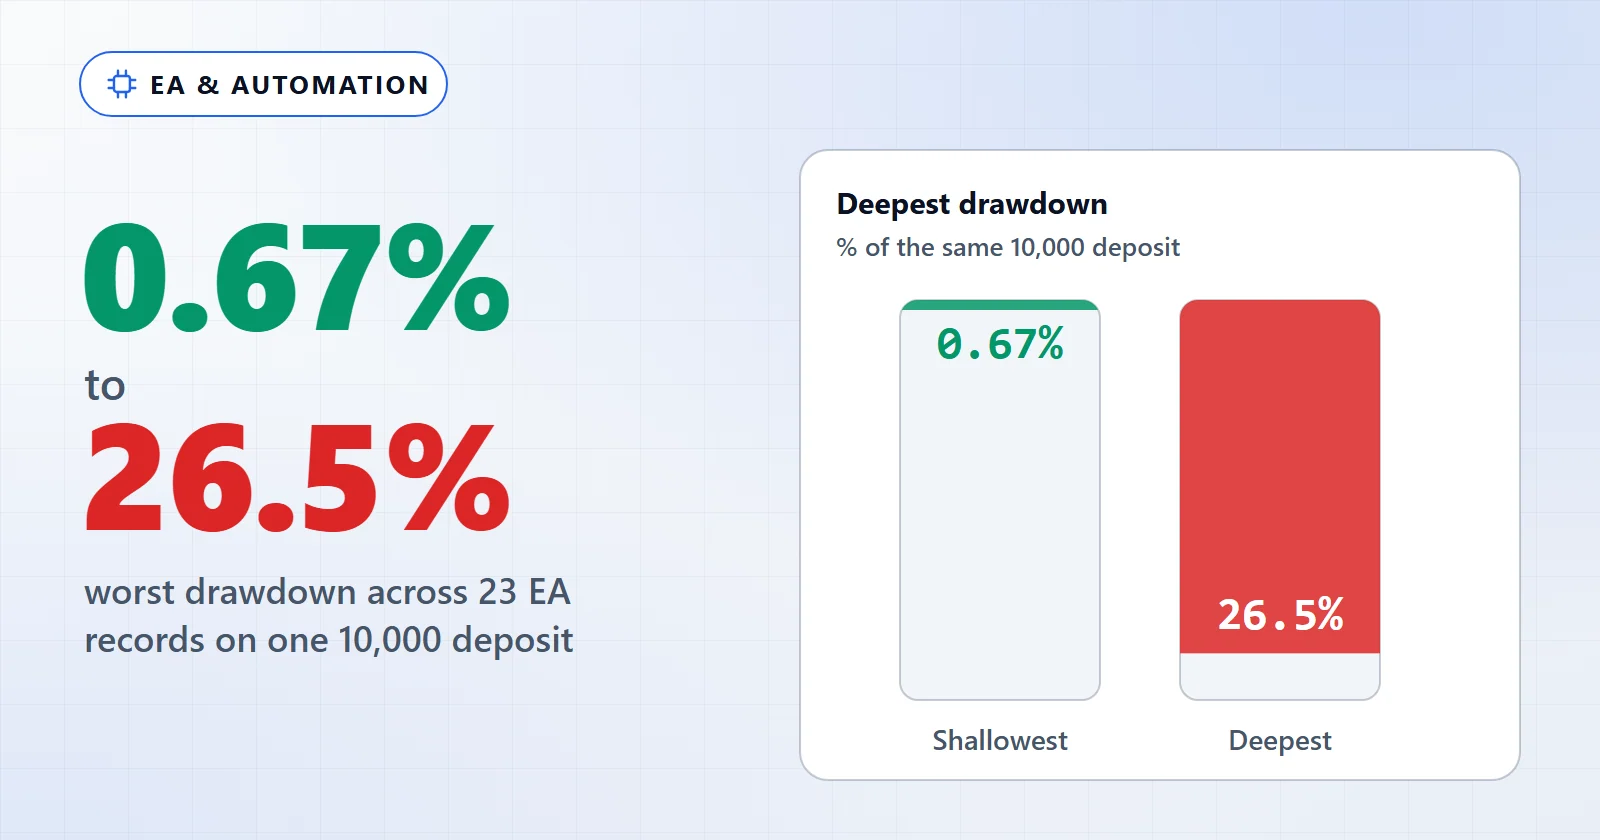
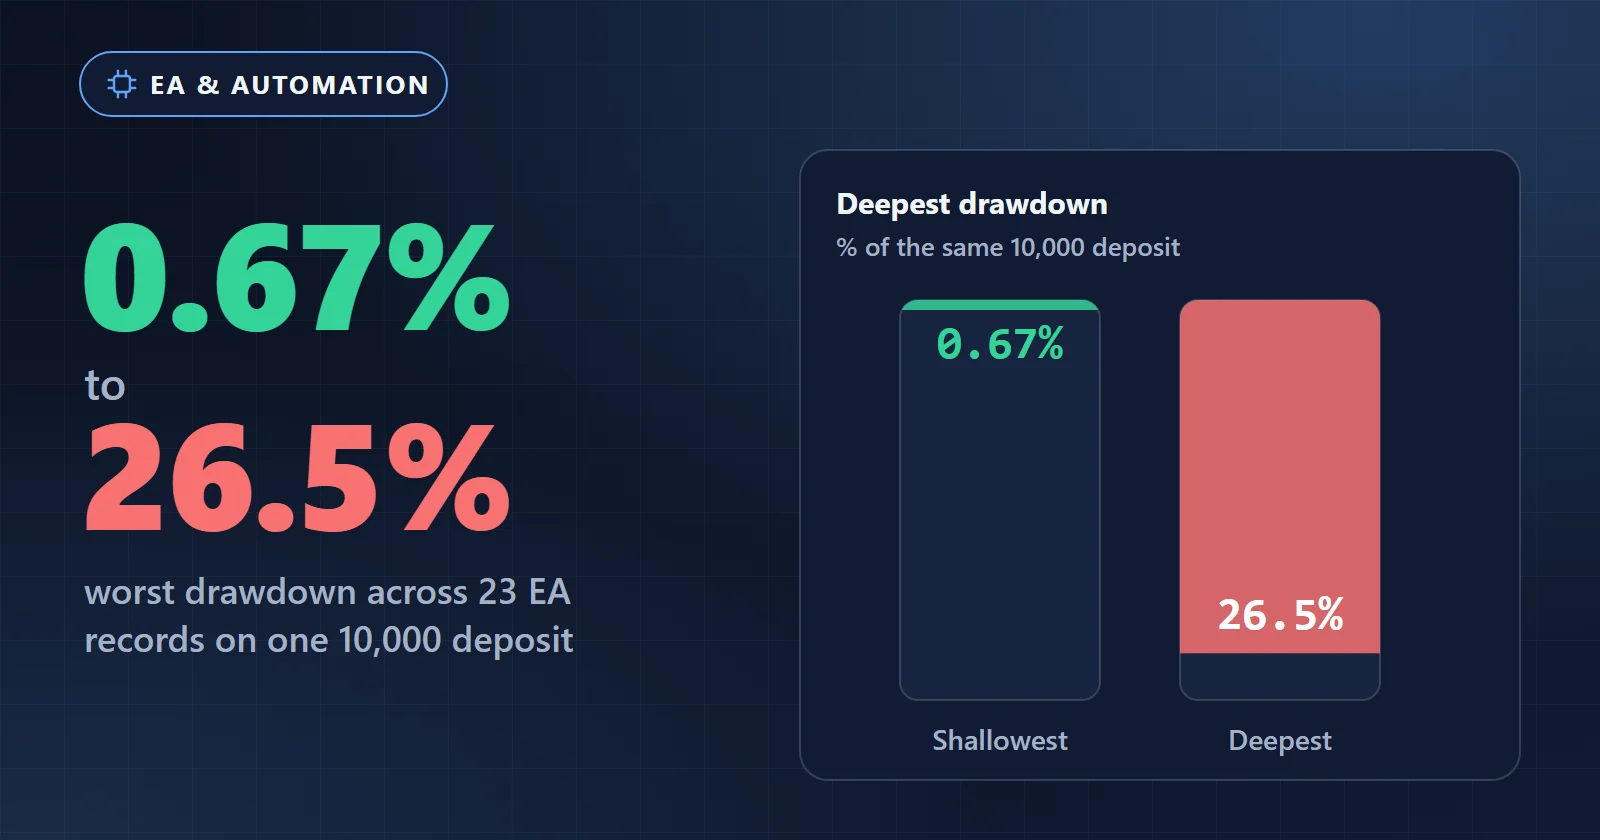
这些记录之间的差距,正是这件事重要的原因。按最深低谷排列,最深的、最浅的,以及中间的几份:
| 主要品种 | 交易笔数 | 最深低谷 | 占 10,000 入金的比例 | 最糟连亏 |
|---|---|---|---|---|
| GBP/JPY | 695 | 2,649.54 | 26.50% | 35 |
| EUR/USD(4 个品种) | 4,725 | 2,479.13 | 24.79% | 14 |
| EUR/JPY | 776 | 2,464.64 | 24.65% | 38 |
| EUR/GBP | 426 | 1,359.02 | 13.59% | 9 |
| EUR/USD(5 个品种) | 912 | 965.88 | 9.66% | 8 |
| USD/JPY | 1,611 | 575.34 | 5.75% | 10 |
| JP225 | 210 | 67.43 | 0.67% | 4 |
全部 23 份的中位数是 8.67%。也就是说,典型的记录会在某个时点回吐大约十二分之一的入金——而最深的那份回吐超过四分之一。除 JP225 那份以外,其余都是在同一笔入金上以 0.1 手跑出的。差距来自规则本身和它交易的市场,而不是仓位大小。
核对这份记录是不是在你将要使用的仓位上跑出来的
还有一项检查,只需十秒钟:只有当你以测量时的仓位运行 EA,低谷数字才适用于你。
在这 23 份记录中,23 份全部跑在 10,000 入金上,22 份使用 0.1 手。例外是 JP225 那份,它是在一个指数品种上以 3.0 手而不是 0.1 手跑出的。它 0.67% 的低谷,是 3.0 手那次运行的低谷。如果你用 0.1 手去跑,你运行的就是一个它的记录没有描述过的仓位。在借用任何百分比之前,请打开报告的 Inputs 选项卡或 .set 文件,确认手数。
固定手数、按百分比承担风险,以及从记录出发定仓位
有三种做法,而大多数文章推荐的那一种,恰恰是最不适合 EA 的一种。
| 做法 | 它做什么 | 用在 EA 上会在哪里失效 |
|---|---|---|
| 固定手数 | 一个仓位,永不改变 | 安全而诚实,但除非你是从某个低谷推导出来的,否则这个仓位是随意定的 |
| 每笔按百分比承担风险 | 仓位随止损距离缩放 | 假定有一个固定的止损。很多 EA 按条件离场,而不是按价格,所以“每笔 1%”没有东西可以挂靠 |
| 从记录的最深低谷出发定仓位 | 选一个仓位,使已观测到的最深低谷是你坐得住的金额 | 需要交易清单,而且给出的数字会比你想要的更大 |
中间那一行是陷阱。按账户百分比来做仓位管理,对每次入场都设止损的主观交易者来说是可靠的建议。而一个动态管理离场的 EA,不会给你这个公式所需要的距离。用平均亏损去顶替,会严重低估尾部:在这些记录里,最糟交易的中位数是平均那笔的 1.89 倍。极端案例是一份 5 个品种的记录,它单笔最糟交易亏掉 545.00,而平均亏损是 53.43,大了 10.2 倍。
第三行会产生让人不舒服的数字,而这正是重点。如果那份 GBP/JPY 记录的最深低谷是 0.1 手下 10,000 账户的 26.5%,那么用同样的仓位跑在 5,000 上,同一段序列吃掉的就是 53%——没有哪个计划能在被证明正确之前先扛住亏掉一半。
在实际中执行这个计划
- 打开这个 EA 的交易清单或保存下来的策略测试器报告,读出它以金额计的最深低谷、最糟的连亏和单笔最大亏损——不要只看摘要那一行。
- 把最深低谷翻倍。记录框定的是已经发生过的事,不是将要发生的事。这 23 份记录里有六份,翻倍之后就超过 10,000 入金的四分之一;有一份超过一半。
- 把你的入金定到这样一个水平:翻倍之后的那个数字,是你能眼看着它消失、却仍然不关掉 EA 的钱。如果做不到,就把手数减半,而不是心存侥幸。
- 加上浮动净值的余量。这 23 份记录中的每一份,持仓期间的回撤都比平仓回撤更深——中位数是 1.08 倍,最差可达 1.76 倍——因为余额只有在交易平仓时才会变动。
- 在启用 Algo Trading 之前,用数字写下两个停止条件:一个结束测试的金额,以及一个结束测试的连续亏损笔数。趁你还什么都没押上的时候把它们定下来。
第 4 步是人们最常跳过的一步。本页的低谷数字来自平仓净值曲线,而平仓曲线在两次入场之间是看不见的。收到追加保证金的账户,看的是浮动净值,而在这同一批记录里,浮动净值的回撤无一例外地更深。请把这里的低谷数字当作下限。
如果 EA 是你自己搭建的,你可以把仓位设定直接写进去,而不必靠记忆。在 EA Builder 中,手数和资金规则位于 Settings 选项卡,而不在画布上。设置一个从低谷推导出来的固定手数,并在编译之前确认马丁加仓、摊平加仓和金字塔加仓都已关闭。
连亏比回撤深度更要紧
一个反复回升又下探的低谷是能扛过去的,而一个中间毫无间断的低谷不是,因为其间每一笔盈利交易都给了你继续下去的理由。EUR/JPY 那份记录值得研究:它最糟的连亏是 38 笔,而这一段里亏掉的钱——2,464.64——恰好就是它整个最深低谷。那 38 笔交易,笔笔亏损。没有任何东西打断过它。
那就是连续 38 次让你得出“这个 EA 坏了”的机会,而在记录的那个位置上,正确的答案是什么都不做。对比 4 个品种的那份 EUR/USD 记录:它达到了相近的 2,479.13 的低谷,而最糟连亏只有 14 笔——同样的金额,坐得住的难度要低得多。
风险,以及那些意味着停手的数字
有四种失效方式,按它们实际发生的顺序排列。
按平均值定仓位。 在这些记录里,平均亏损的中位数是 10,000 入金的 0.66%,听上去像是有 150 笔亏损交易的舒适缓冲。而单笔最糟交易达到入金的 5.45%。一个按平均值定规模的账户,在遇到尾部时,缓冲只有它以为的大约八分之一。
在回撤中途出手干预。 这是代价最高的一种,而上面那些数字正是它会发生的原因:连续 38 笔亏损,长到足以让任何一种解释都显得合理。抵御它靠的不是意志力,而是提前把离场数字定下来,并且把仓位定得足够小,小到这个数字不会过早到来。
在一个账户上跑好几个 EA,并把低谷相加。 上面每一个数字描述的都是单独测量的一个 EA。这些记录里没有任何东西表明其中两个不会在同一周内同时处于回撤之中,而那个想当然的假设——分散会缩小回撤——正是你在依赖它之前值得先去检验的。我们关于组合规则的测量来自 Builder 的模板库:全部 9 个组合模板的回撤中位数为 -3.51%,而单条规则是 -1.065%;EXP-MACD-RECIPE-BASELINE-001 中一个由三条规则组成的组合,回撤比它的 MACD 规则单独运行时深 3.76 倍,而盈利因子只变动了 0.02。在你测量过自己的组合之前,请按各个低谷之和来给多 EA 账户定仓位,而不是按它们的平均值。
把回测当成最坏情况。 它是记录得最完整的情形,而不是最坏的情形。这些记录没有一份是实盘账户的运行,而回测从来不会检验执行、滑点或经纪商中断。把低谷翻倍不是悲观。它是用一把由过去打造的尺子去测量未来时,最起码的修正。
这里的任何内容都不构成理财建议,而且没有任何过去的回撤能够框定未来的回撤。
下一步
从那里出发:
- 如果想知道 53 个经过测量的设计关于收益(而不是仓位)说了什么,EA 智能交易系统能赚钱吗讲的是“盈利”最终意味着什么。
- 如果你正在定仓位的 EA 来自别处,免费 EA 怎么用讲的是排在这一步之前的那些检查——首先是到底有没有独立的人测量过这些数字。
- 要为你自己的一条规则算出低谷数字,请跑一次回测,然后去读平仓交易清单,而不是那行摘要。

