Bir Expert Advisor için risk yönetimi, onu grafiğe eklemeden önce verilen tek bir karara iner: ne kadar büyük bir pozisyon, ne kadar depozitoya karşı ve hangi noktada duracağınız. Bu kararı EA vermez. Kaydındaki en kötü dönem boyunca ve ondan sonra ne gelirse gelsin kuralını işletmeye devam eder.
İşi dört sayı görür ve genellikle bunlardan yalnızca biri anılır:
- Para cinsinden en kötü dip. Yüzde değil — bakiyenin gerçekten geri verdiği tutar.
- En kötü zarar serisi. Bu kayıtlarda medyan 8 işlem. En kötüsü: üst üste 38 işlem.
- En kötü tek işlem; medyanda ortalama zararın 1,89 katı, uçta ise 10,2 katı.
- Cari sermaye farkı. Açık pozisyon düşüşü, 23 kaydın tamamında kapanmış işlem düşüşünden daha derindi.
İlk üçü aşağıda 23 kapanmış işlem listesinden ölçülüyor. Sermaye farkı ise her çalışmanın bakiye ve sermaye düşüşü rakamlarından geliyor.
| Test koşulları | |
|---|---|
| Deney kimliği | EXP-EA-RISK-BUDGET-001 |
| Kaynak | 23 MT5 Strategy Tester çalışmasının kapanmış işlem kayıtları |
| Popülasyon | Her birinin kapanmış işlem listesi eksiksiz olan 23 EA backtest kaydı |
| Model | MetaTrader 5 Strategy Tester backtestleri |
| Depozito | 23 kaydın tamamında 10.000 |
| Son doğrulama | 2026-08-25 |
Bu testleri nasıl çalıştırıp etiketlediğimiz test metodolojimizde anlatılıyor.
Nelere bakmalı: büyüklüğünüzü belirleyen dört sayı
Herhangi bir karar vermeden önce bunları EA’nın kendi raporundan ve işlem listesinden okuyun. MT5 çoğunu yazdırır, ama büyüklük belirlemek için ihtiyaç duyduğunuz biçimde değil.
| Sayı | Büyüklüğünüzü neden belirler | Rapor nerede yanıltır |
|---|---|---|
| Para cinsinden en kötü dip | Siz müdahale etmeden depozitonuzun soğurması gereken tutar budur | Yanındaki yüzde sizin depozitonuzdan değil, zirve bakiyeden ölçülür |
| En kötü zarar serisi | Üst üste kaç kez müdahale etmemeniz gerektiğidir | Maksimum ardışık zarar yazdırılır, ama oranların arasında gözden kaçırmak kolaydır |
| En kötü tek zarar | Tek bir işlem ortalamanın 10 katına mal olabilir | Ortalama zarar hemen yanında durur ve daha güvenli girdi gibi görünür |
| Cari sermaye farkı | Teminatınız kapanmış işlemlere değil, cari sermayeye bağlıdır | Bakiye çizgisi, olduğundan iyi gösteren çizgidir |
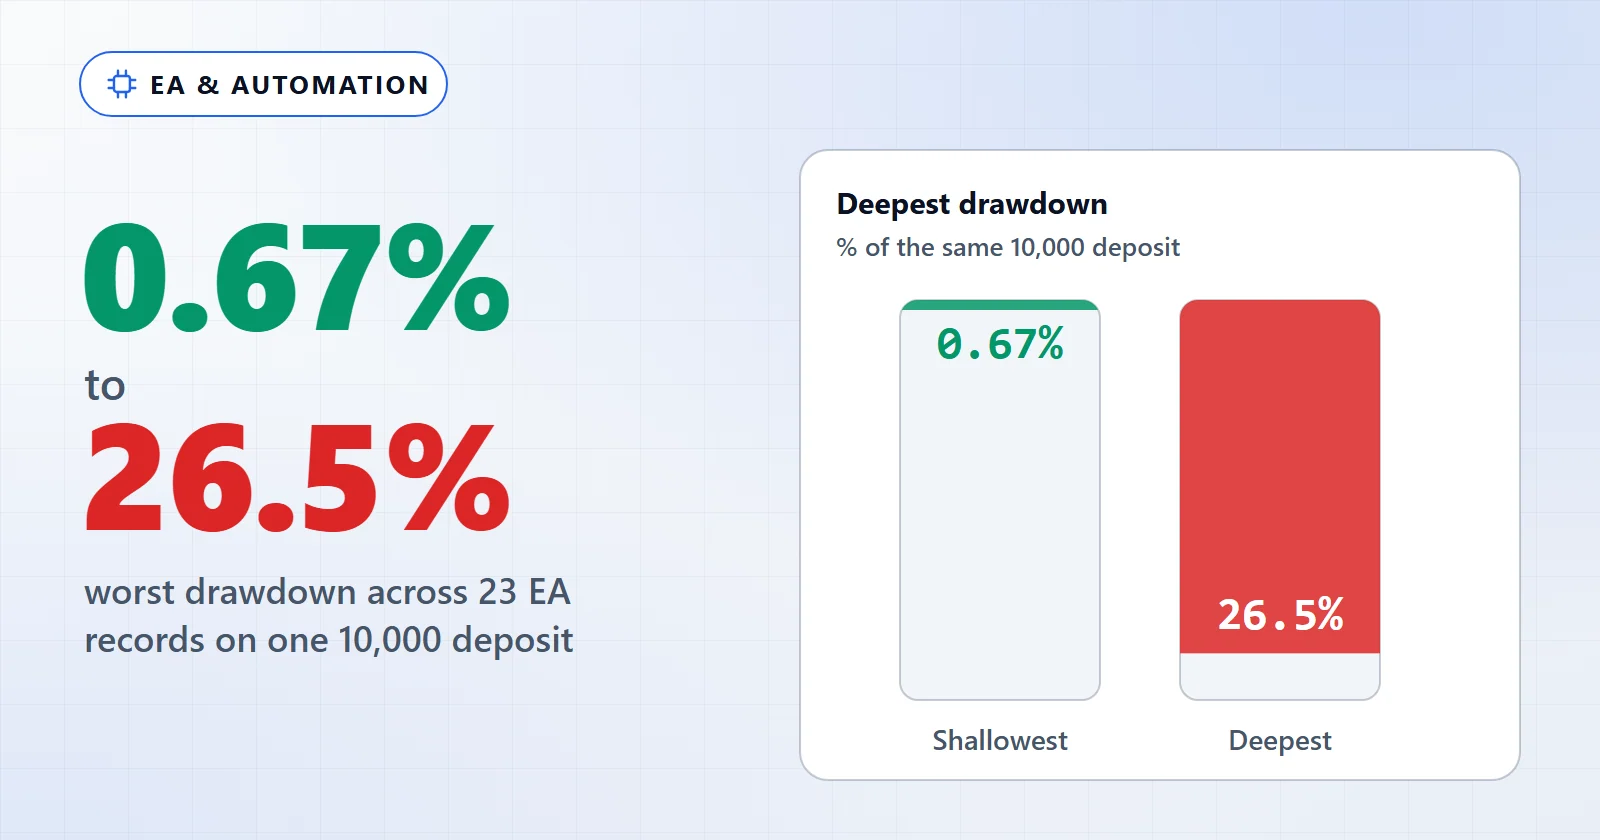
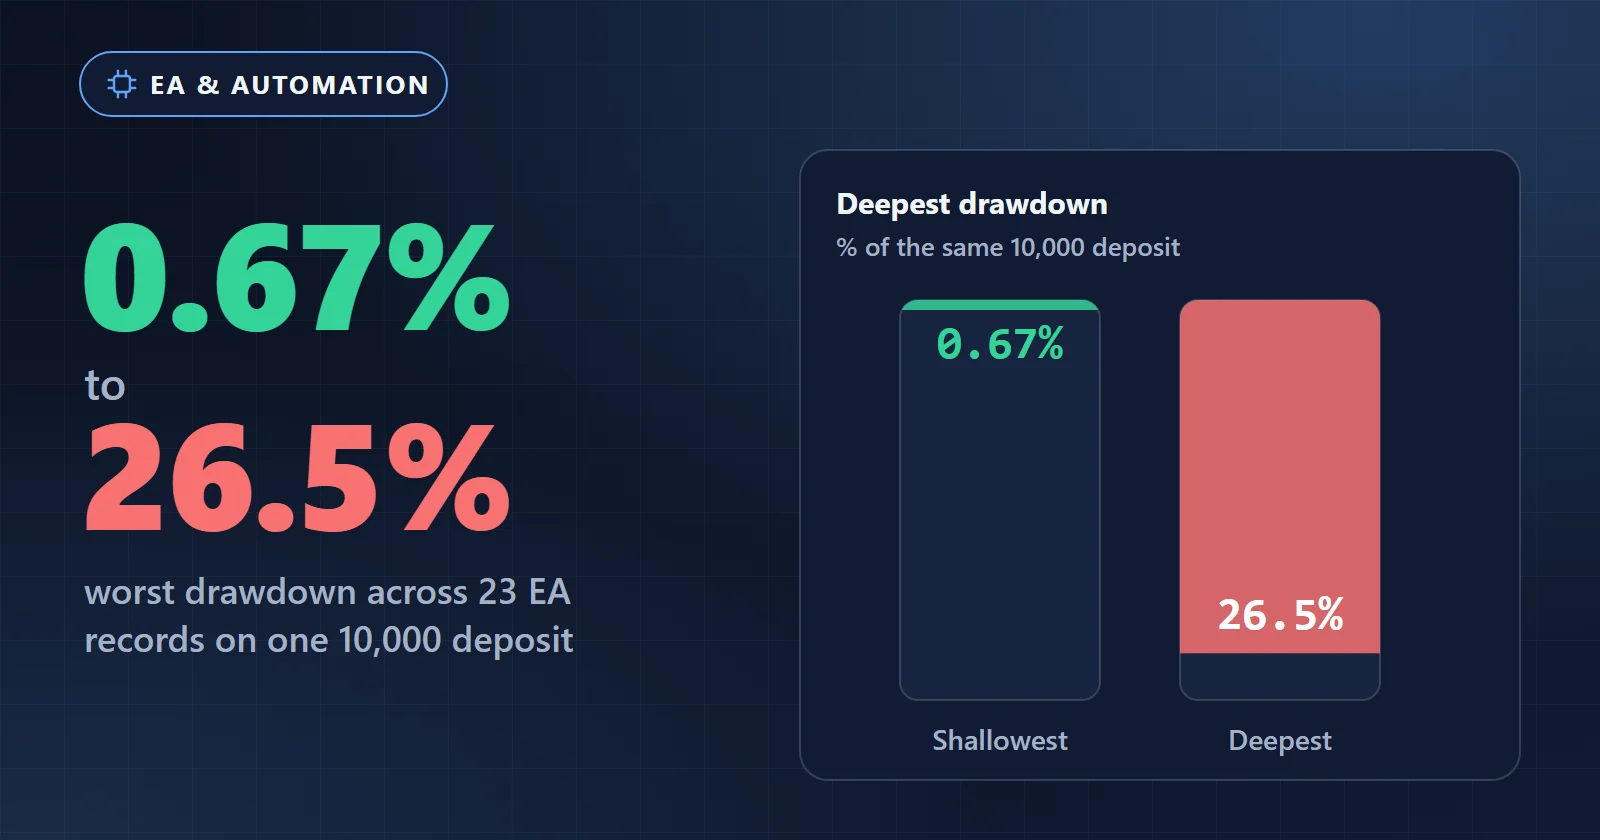
Bunun önemli olmasının sebebi kayıtlar arasındaki yelpaze. En derin, en sığ ve aradaki birkaç kayıt, en kötü dibe göre:
| Ana sembol | İşlem | En kötü dip | 10.000’lik depozitodaki payı | En kötü zarar serisi |
|---|---|---|---|---|
| GBP/JPY | 695 | 2.649,54 | %26,50 | 35 |
| EUR/USD (4 sembol) | 4.725 | 2.479,13 | %24,79 | 14 |
| EUR/JPY | 776 | 2.464,64 | %24,65 | 38 |
| EUR/GBP | 426 | 1.359,02 | %13,59 | 9 |
| EUR/USD (5 sembol) | 912 | 965,88 | %9,66 | 8 |
| USD/JPY | 1.611 | 575,34 | %5,75 | 10 |
| JP225 | 210 | 67,43 | %0,67 | 4 |
23 kaydın tamamında medyan: %8,67. Yani tipik kayıt bir noktada depozitonun kabaca on ikide birini geri veriyor — en derini ise dörtte birinden fazlasını. JP225 kaydı dışındakilerin hepsi aynı depozitoda 0,1 lotla çalıştı. Yelpazeyi büyüklük değil, kural seti ve işlem yaptığı piyasa yaratıyor.
Kaydın, sizin çalıştıracağınız büyüklükte üretildiğini kontrol edin
Bir kontrol daha, on saniye sürer: bir dip rakamı ancak EA’yı ölçüldüğü büyüklükte çalıştırırsanız sizin için geçerlidir.
23 kaydın 23’ü de 10.000’lik depozitoyla çalıştı ve 22’si 0,1 lot kullandı. İstisna, bir endeks enstrümanında 0,1 yerine 3,0 lotla üretilen JP225 kaydı. Onun %0,67’lik dibi, 3,0 lotluk çalışmanın dibidir. Onu 0,1 lotla çalıştırırsanız, kaydının tarif etmediği bir pozisyonu çalıştırıyor olursunuz. Raporun Inputs sekmesini veya .set dosyasını açın ve ondan herhangi bir yüzde ödünç almadan önce lot büyüklüğünü doğrulayın.
Sabit lot, yüzde risk ve kayıttan büyüklük belirleme
Üç yaklaşım var ve çoğu yazının önerdiği, bir EA’ya en az uyanı.
| Yaklaşım | Ne yapar | EA ile nerede kırılır |
|---|---|---|
| Sabit lot | Tek büyüklük, hiç değişmez | Güvenli ve dürüst, ama bir dipten türetmediyseniz büyüklük keyfîdir |
| İşlem başına yüzde risk | Büyüklük, zarar durdur mesafesine göre ölçeklenir | Sabit bir stop varsayar. Birçok EA fiyattan değil bir koşuldan çıkar, dolayısıyla “işlem başına %1” tutunacak bir yer bulamaz |
| Kaydın en kötü dibinden büyüklük belirleme | Gözlenen en kötü dibin katlanabileceğiniz bir para olduğu bir büyüklük seçin | İşlem listesini gerektirir ve size istediğinizden büyük bir sayı verir |
Ortadaki satır tuzağın kendisi. Hesap yüzdesine göre pozisyon büyüklüğü belirleme, her girişte stop koyan iradi bir yatırımcı için sağlam bir tavsiyedir. Çıkışını dinamik olarak yöneten bir EA, formülün ihtiyaç duyduğu mesafeyi size vermez. Yerine ortalama zararı koymak kuyruğu fena hâlde küçük gösterir: bu kayıtlarda en kötü işlem, medyanda ortalamanın 1,89 katıdır. Uç örnek beş sembollü bir kayıt: en kötü tek işlemi 545,00 kaybettirirken ortalama zararı 53,43, yani 10,2 kat daha büyük.
Üçüncü satır rahatsız edici sayılar üretir; mesele de budur. GBP/JPY kaydının en kötü dibi 0,1 lotta 10.000’lik bir hesabın %26,5’iyse, aynı büyüklükte 5.000 üzerinde çalıştırmak aynı dizinin %53 götürmesi demektir — ve hiçbir plan, haklı çıkmadan önce yarı yarıya yanılmaya dayanamaz.
Planı pratikte uygulamak
- EA’nın işlem listesini veya kaydedilmiş Strategy Tester raporunu açın; para cinsinden en kötü dibini, en kötü zarar serisini ve en kötü tek zararını okuyun — özet satırını değil.
- En kötü dibi ikiye katlayın. Kayıt, olacak olanı değil olmuş olanı sınırlar. Bu 23 kaydın altısı, ikiye katladığınızda 10.000’lik depozitonun dörtte birini aşıyor; biri yarısını aşıyor.
- Depozitonuzu, o iki katına çıkarılmış rakam EA’yı kapatmadan yok olmasını izleyebileceğiniz bir para olacak şekilde belirleyin. Değilse, ummak yerine lot büyüklüğü değerini yarıya indirin.
- Cari sermaye payını ekleyin. 23 kaydın her birinde açık pozisyon düşüşü, kapanmış işlem düşüşünden daha derin — medyanda 1,08 kat ve 1,76 kata kadar daha kötü — çünkü bakiye ancak bir işlem kapandığında hareket eder.
- Algo Trading’i açmadan önce iki durdurma koşulunu sayıyla yazın: testi bitiren bir para rakamı ve testi bitiren ardışık zarar sayısı. Bunlara, ortada hiçbir şey riskte değilken karar verin.
- adım insanların atladığı adımdır. Bu sayfadaki dip rakamları kapanmış işlem sermaye eğrisinden geliyor ve böyle bir eğri girişler arasında kördür. Teminat tamamlama çağrısı alan hesap cari sermayeye bakar; bu da aynı kayıtlarda istisnasız her durumda daha derine iner. Buradaki dip rakamlarını bir taban olarak görün.
EA’yı kendiniz kurarsanız, büyüklüğü hatırlamak yerine içine yerleştirebilirsiniz. EA Builder içinde lot büyüklüğü ve para kuralları tuvalde değil, Settings sekmesinde durur. Dipten türettiğiniz sabit bir lot girin ve derlemeden önce martingale lot, ortalama maliyet (averaging) ve piramitlemenin kapalı olduğunu doğrulayın.
Zarar serisi, düşüşün derinliğinden daha önemli
Toparlanıp yeniden kötüleşen bir dibe, hiç kesintiye uğramayan bir dibe göre çok daha kolay katlanılır; çünkü aradaki her kazançlı işlem size devam etmek için bir sebep verir. Üzerinde durmaya değer örnek EUR/JPY kaydı: en kötü zarar serisi 38 işlem ve o seride kaybedilen para — 2.464,64 — tam olarak bütün en kötü dibi. O 38 işlemin hepsi zarar etti. Hiçbir şey araya girmedi.
Bu, kayıtta doğru cevabın hiçbir şey yapmamak olduğu bir noktada, EA’nın bozuk olduğu sonucuna varmak için üst üste 38 fırsat demek. Dört sembollü EUR/USD kaydıyla karşılaştırın: 2.479,13 ile benzer bir dibe, 14’lük bir en kötü seriyle ulaştı — aynı para için katlanması belirgin biçimde daha kolay bir şey.
Risk ve durmak anlamına gelen sayılar
Dört başarısızlık biçimi, gerçekte ortaya çıkma sırasıyla.
Ortalamaya göre büyüklük belirlemek. Bu kayıtlarda ortalama zarar, medyanda 10.000’lik depozitonun %0,66’sı; bu da rahat rahat 150 zararlı işlemlik bir pist gibi geliyor. En kötü tek işlem depozitonun %5,45’ine ulaşıyor. Ortalamaya göre boyutlandırılmış bir hesap, kuyrukla varsaydığı tamponun kabaca sekizde biriyle karşılaşır.
Düşüşün içinde müdahale etmek. Pahalı olan budur ve yukarıdaki sayılar bunun neden olduğunu açıklıyor: üst üste 38 zarar, herhangi bir açıklamanın makul görünmesine yetecek kadar uzundur. Savunma irade gücü değildir. Savunma, çıkış sayısına önceden karar vermek ve o sayının erken gelmeyeceği kadar küçük bir büyüklük seçmektir.
Tek hesapta birkaç EA çalıştırıp dipleri toplamak. Yukarıdaki her rakam tek başına ölçülmüş bir EA’yı anlatıyor. Bu kayıtlarda, ikisinin aynı hafta zararda olamayacağını söyleyen hiçbir şey yok; ve naif varsayım — çeşitlendirmenin düşüşü küçülttüğü — ona güvenmeden önce sınanmaya değer olandır. Kuralları birleştirmeye dair elimizdeki ölçüm Builder’ın şablon galerisinden geliyor: 9 portföy şablonunun tamamı, tekli kurallardaki %-1,065’e karşı medyan %-3,51 düşüşle bitti ve EXP-MACD-RECIPE-BASELINE-001 içindeki üç kurallık bir bileşim, MACD kuralının tek başına çalıştırılmasından 3,76 kat daha derin bir düşüşe ulaşırken kâr faktörü yalnızca 0,02 oynadı. Kendi kombinasyonunuzu ölçene kadar çok EA’lı bir hesabı tek tek diplerin ortalamasına göre değil, toplamına göre boyutlandırın.
Backtest’i en kötü durum saymak. O, en kötü değil en iyi belgelenmiş durumdur. Bu kayıtların hiçbiri gerçek hesapta çalıştırılmadı ve bir backtest emir gerçekleşmesini, kaymayı veya aracı kurum kesintisini hiçbir zaman sınamaz. Dibi ikiye katlamak kötümserlik değildir. Geleceği geçmişten yapılmış bir cetvelle ölçmenin asgari düzeltmesidir.
Buradaki hiçbir şey finansal tavsiye değildir ve geçmişteki hiçbir düşüş gelecekteki bir düşüşü sınırlamaz.
Sonraki adımlar
Oradan sonra:
- Ölçülmüş 53 tasarımın büyüklük yerine getiriler hakkında ne söylediğini görmek için, expert advisor’lar kâr ettirir mi yazısı “kârlı” ifadesinin aslında ne anlama geldiğini okuyor.
- Boyutlandırdığınız EA başka bir yerden geldiyse, ücretsiz EA nasıl kullanılır bundan önce gelen kontrolleri anlatıyor — bağımsız birinin sayıları hiç ölçüp ölçmediğinden başlayarak.
- Kendi kuralınız için bir dip rakamı üretmek üzere backtest çalıştırın ve özet satırı yerine kapanmış işlem listesini okuyun.

