이 비교의 흔한 판본은 판단력에 관한 것입니다. 사람은 맥락을 읽고 엑스퍼트 어드바이저는 규칙 집합을 읽는다는 식입니다. 그 틀이 틀리지는 않았지만 측정할 수 없고, 결과를 실제로 가르는 차이를 가립니다. EA는 손실 구간을 관통하며 규칙을 따릅니다. 사람은 그 구간 한복판에서 규칙이 아직 유효한지를 판단합니다.
그 문장의 뒷부분은 우리 데이터로 측정할 수 있습니다.
다만 다음에 따라 달라집니다.
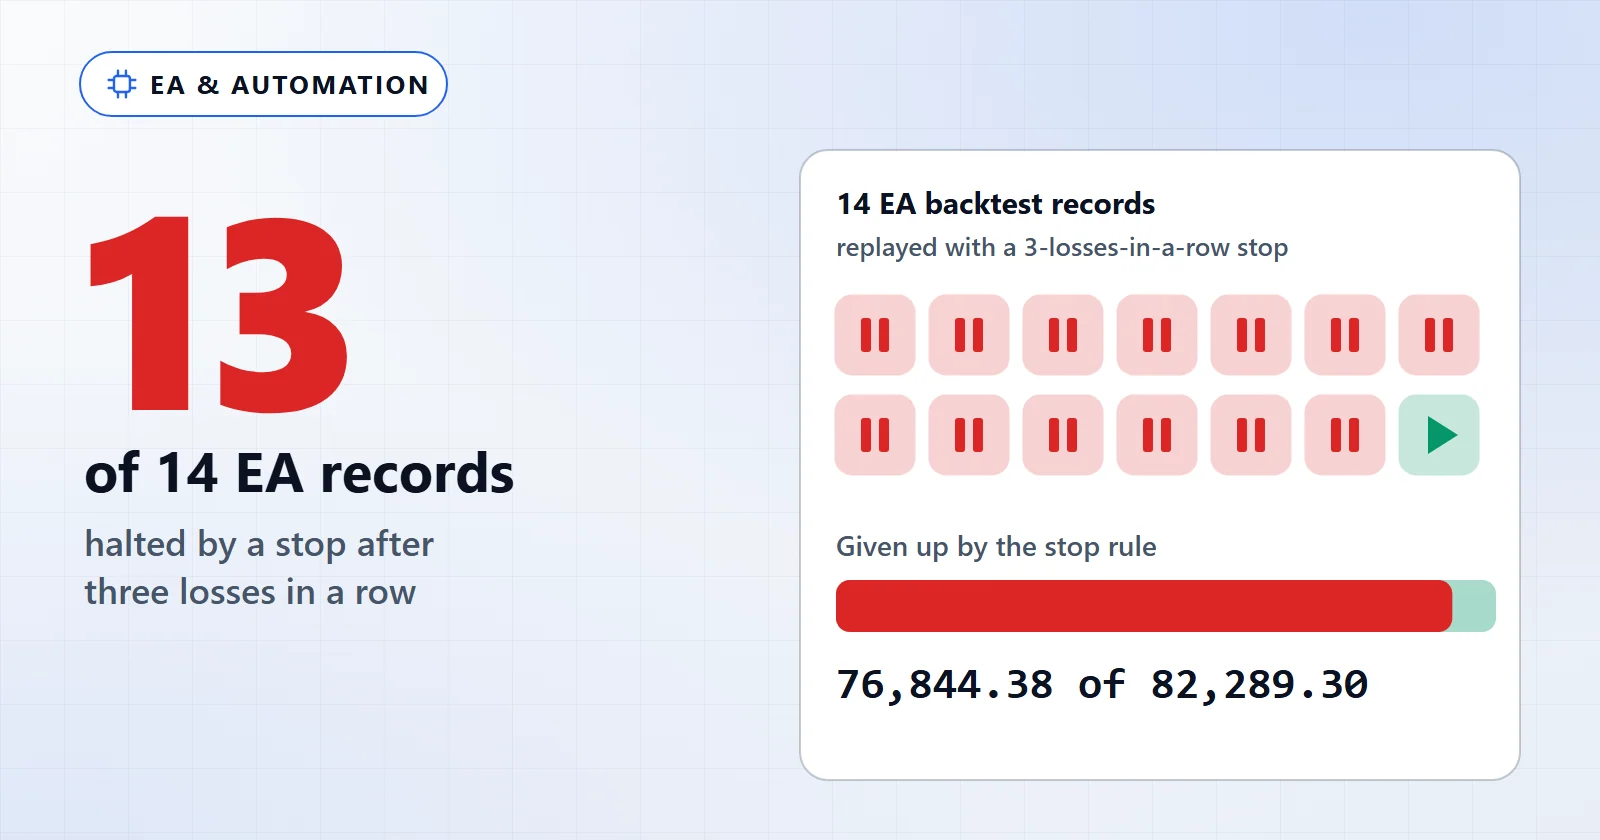
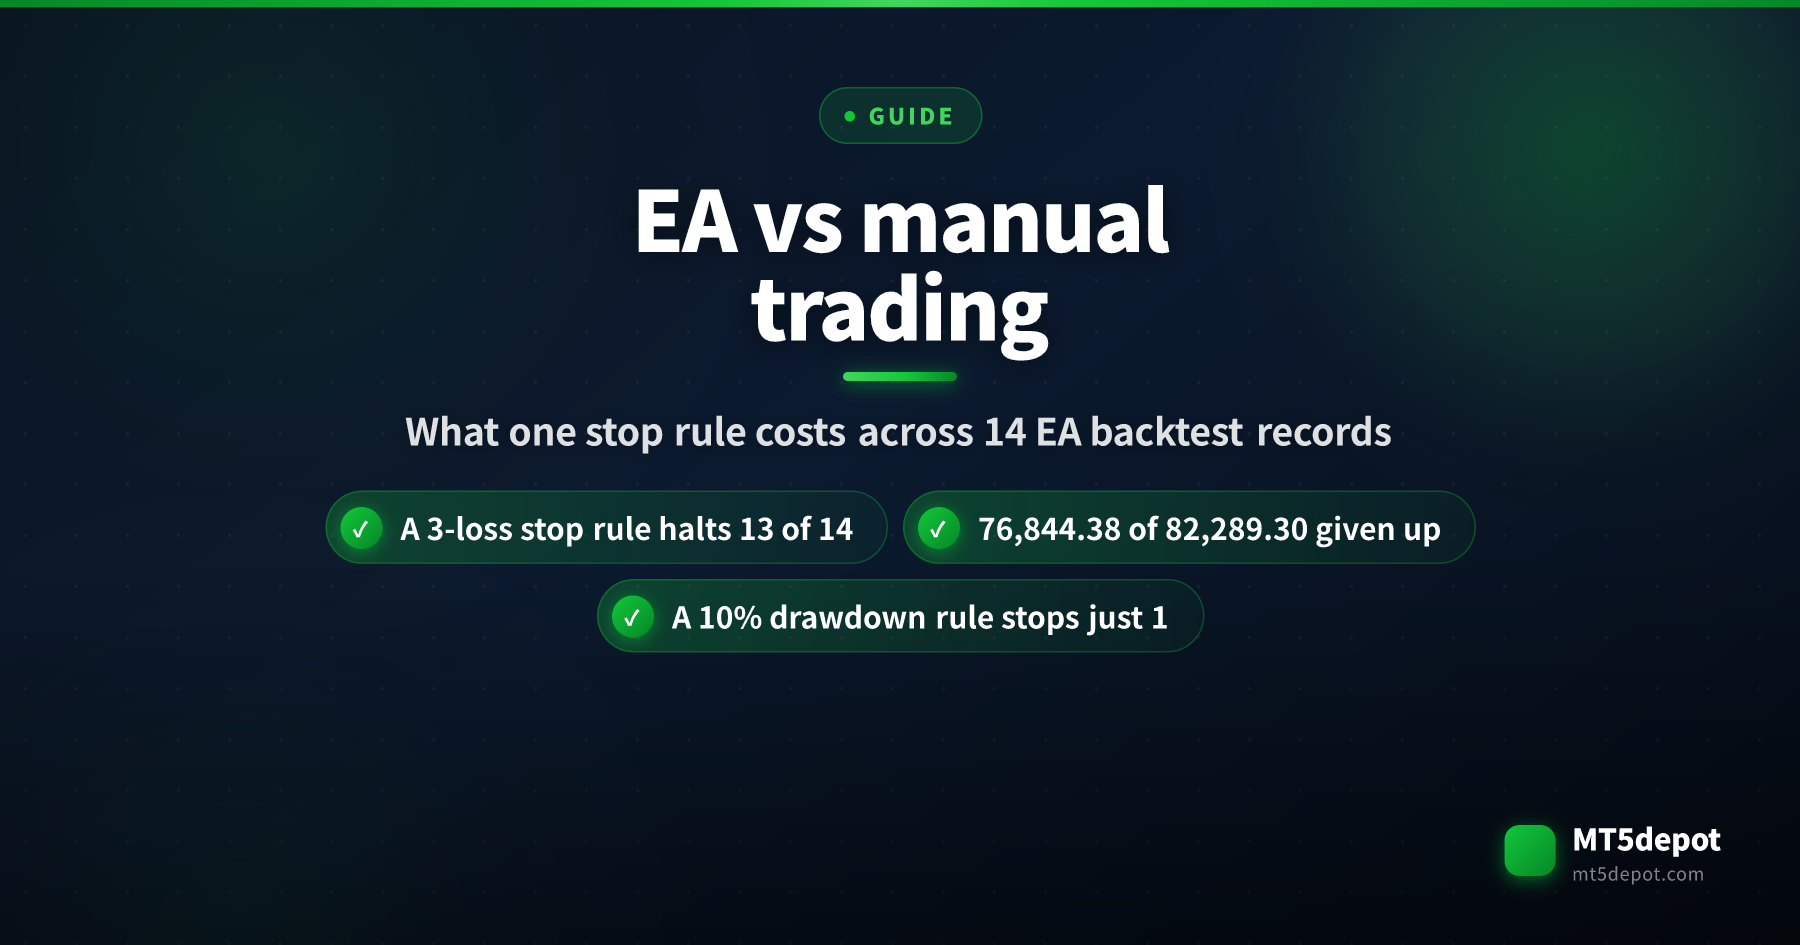
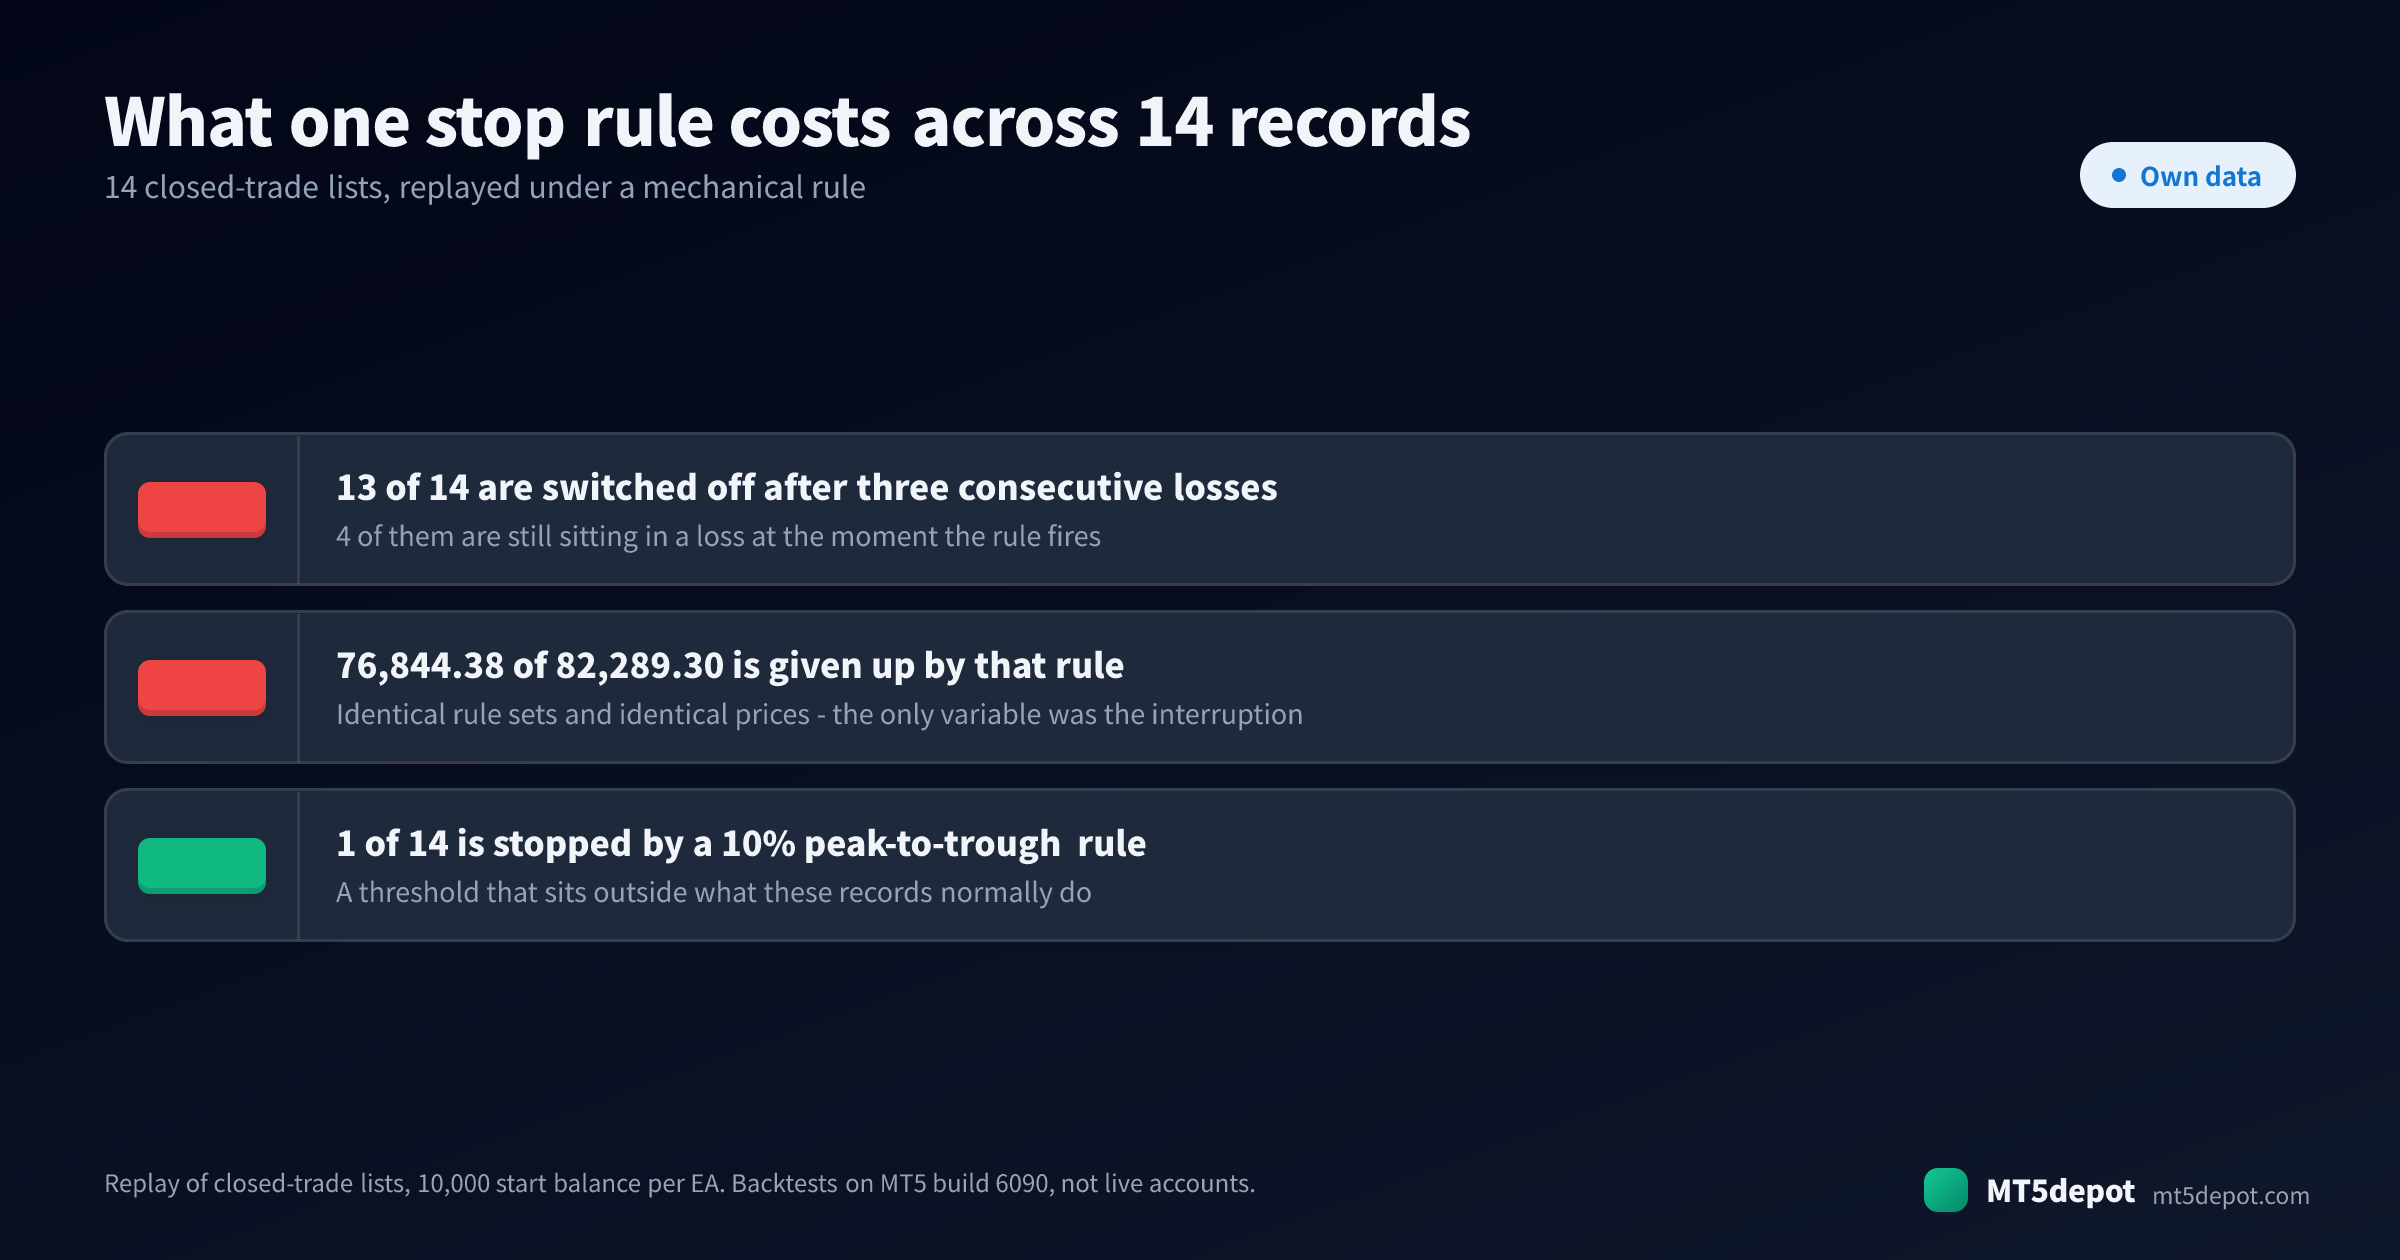
- 어떤 규칙으로 개입하는가. 3연패 규칙은 기록 14개 중 13개를 멈춥니다. 10% 낙폭 규칙은 1개를 멈춥니다.
- 손실 구간이 언제 오는가. 기록 4개는 우위가 나타나기도 전에, 아직 손실 상태에서 꺼집니다.
- 규칙 집합에 애초에 우위가 있었는가. 가만히 버티는 것이 보상받는 것은 따를 가치가 있는 규칙일 때뿐입니다. 우위가 없는 규칙이라면 중단의 비용은 작습니다.
- 둘이 분리되기는 하는가. “수동으로 매매한다”는 사람 대부분은 자동화된 무언가도 함께 돌리고 있으며, 사고는 둘의 상호작용에서 납니다.
각 항목은 아래에서 우리 자체 데이터로 검증합니다.
데이터가 보여주는 것: 끄는 일의 값
기록 14개는 규칙 기반 EA의 MT5 전략 테스터 백테스트이며, 각각 차트 하나와 시간 프레임 하나로 돌렸고 모두 완전한 청산 거래 목록을 갖고 있습니다. 그중 3개는 그 차트 하나에서 여러 심볼을 거래합니다. 그 목록을 순서대로 재생하면서 중단 규칙을 적용하면 — 규칙이 발동하는 순간 영구히 끄는 방식으로, 나쁜 구간 뒤에 그만둔 사람이 바닥에서 다시 켜는 일은 드물기 때문입니다 — 각 개입 방식의 비용이 나옵니다.
| 중단 규칙 | 꺼진 기록 | 손실 상태로 남은 기록 | 포기한 결과 | 기록당 중앙값 |
|---|---|---|---|---|
| 3연속 손실 후 | 14개 중 13개 | 4 | 76,844.38 | 3,376.31 |
| 5연속 손실 후 | 14개 중 7개 | 3 | 63,717.06 | 1,713.32 |
| 8연속 손실 후 | 14개 중 7개 | 2 | 55,615.69 | 596.26 |
| 청산 거래 기준 잔고가 고점 대비 5% 아래 | 14개 중 10개 | 4 | 68,346.36 | 2,855.88 |
| 청산 거래 기준 잔고가 고점 대비 10% 아래 | 14개 중 1개 | 0 | 27,532.12 | 0 |
| 검증 조건 | |
|---|---|
| 실험 ID | EXP-INTERVENTION-COST-001 |
| MT5 빌드 | 6090 |
| 환경 | MT5 전략 테스터 실행의 청산 거래 목록 재생, 기록당 시작 잔고 10,000 |
| 심볼 / 시간 프레임 | 기록당 차트 하나와 시간 프레임 하나. 3개 기록은 여러 심볼을 거래 |
| 기간 | 2019-01-01 – 2026-08-09, 기록별 구간 상이 |
| 모델 | M1 봉에서 생성한 모든 틱(기록 12개), 실제 틱 기반 모든 틱(기록 2개) |
| 최종 검증 | 2026-08-14 |
재생 스크립트와 기록별 행은 위 모든 줄의 출처인 합계와 함께 실험 EXP-INTERVENTION-COST-001에 보관되어 있습니다. 이런 검증을 어떻게 돌리고 표시하는지는 검증 방법에 정리해 두었습니다.
그 표에서 합계보다 중요한 것이 둘 있습니다.
빡빡한 중단 규칙은 바닥이 아니라 이른 시점에 발동합니다. 5연패 규칙에서 심볼 5개를 거래하는 H1 기록(대부분 EUR/USD)은 2019-01-14에 꺼집니다. 훗날 9,403.46을 만들어 낼 구간에 들어선 지 2주 만이고, 재생은 -3.12로 끝납니다. 심볼 7개를 거래하는 H1 기록은 2019-07-23에 10,280.42가 아니라 5.73으로 멈춥니다. USD/JPY H1 기록은 3,212.05가 아니라 -214.58로 끝납니다. 결정을 촉발하는 연패는 대개 우위가 드러날 자리를 얻기도 전에 도착합니다.
느슨한 규칙은 거의 발동하지 않습니다. 10% 낙폭 규칙은 정확히 한 기록만 멈춥니다. 청산 거래 기준 잔고가 고점보다 10% 넘게 내려간 유일한 기록이며, 나머지 13개는 손대지 않습니다. 재생은 청산 거래 기준으로 낙폭을 재고, 미실현 손익을 포함한 자산은 더 깊이 내려가므로 실계좌에서 10% 자산 기준 중단을 걸면 더 많은 기록에서 발동할 것입니다. 그것이 기록에서 뽑은 임계값과 숫자가 안전해 보여서 고른 임계값의 차이입니다.
14개 중 7개는 5연패에 아예 도달하지 않으며, 5연패와 8연패 규칙 아래에서 기록 끝까지 돌아갑니다. 개입 규칙이 당신에게 비용을 물리는지는 그것을 어느 EA에 붙였는지에 달려 있습니다. 이는 기록을 먼저 읽으라는 근거이지, 절대 개입하지 말라는 근거가 아닙니다.
이것은 우리가 보유한 기록을 기계적 규칙 아래에서 재생한 결과입니다. 실제 수동 매매 기록이 아니며 재량 매매 실력을 재지도 않습니다. 그 데이터는 우리에게 없고, 지어내는 것은 없느니만 못합니다. 여기서 재는 것은 더 좁고 더 유용합니다. 실무에서 두 접근을 가르는 바로 그 반응의 비용입니다.
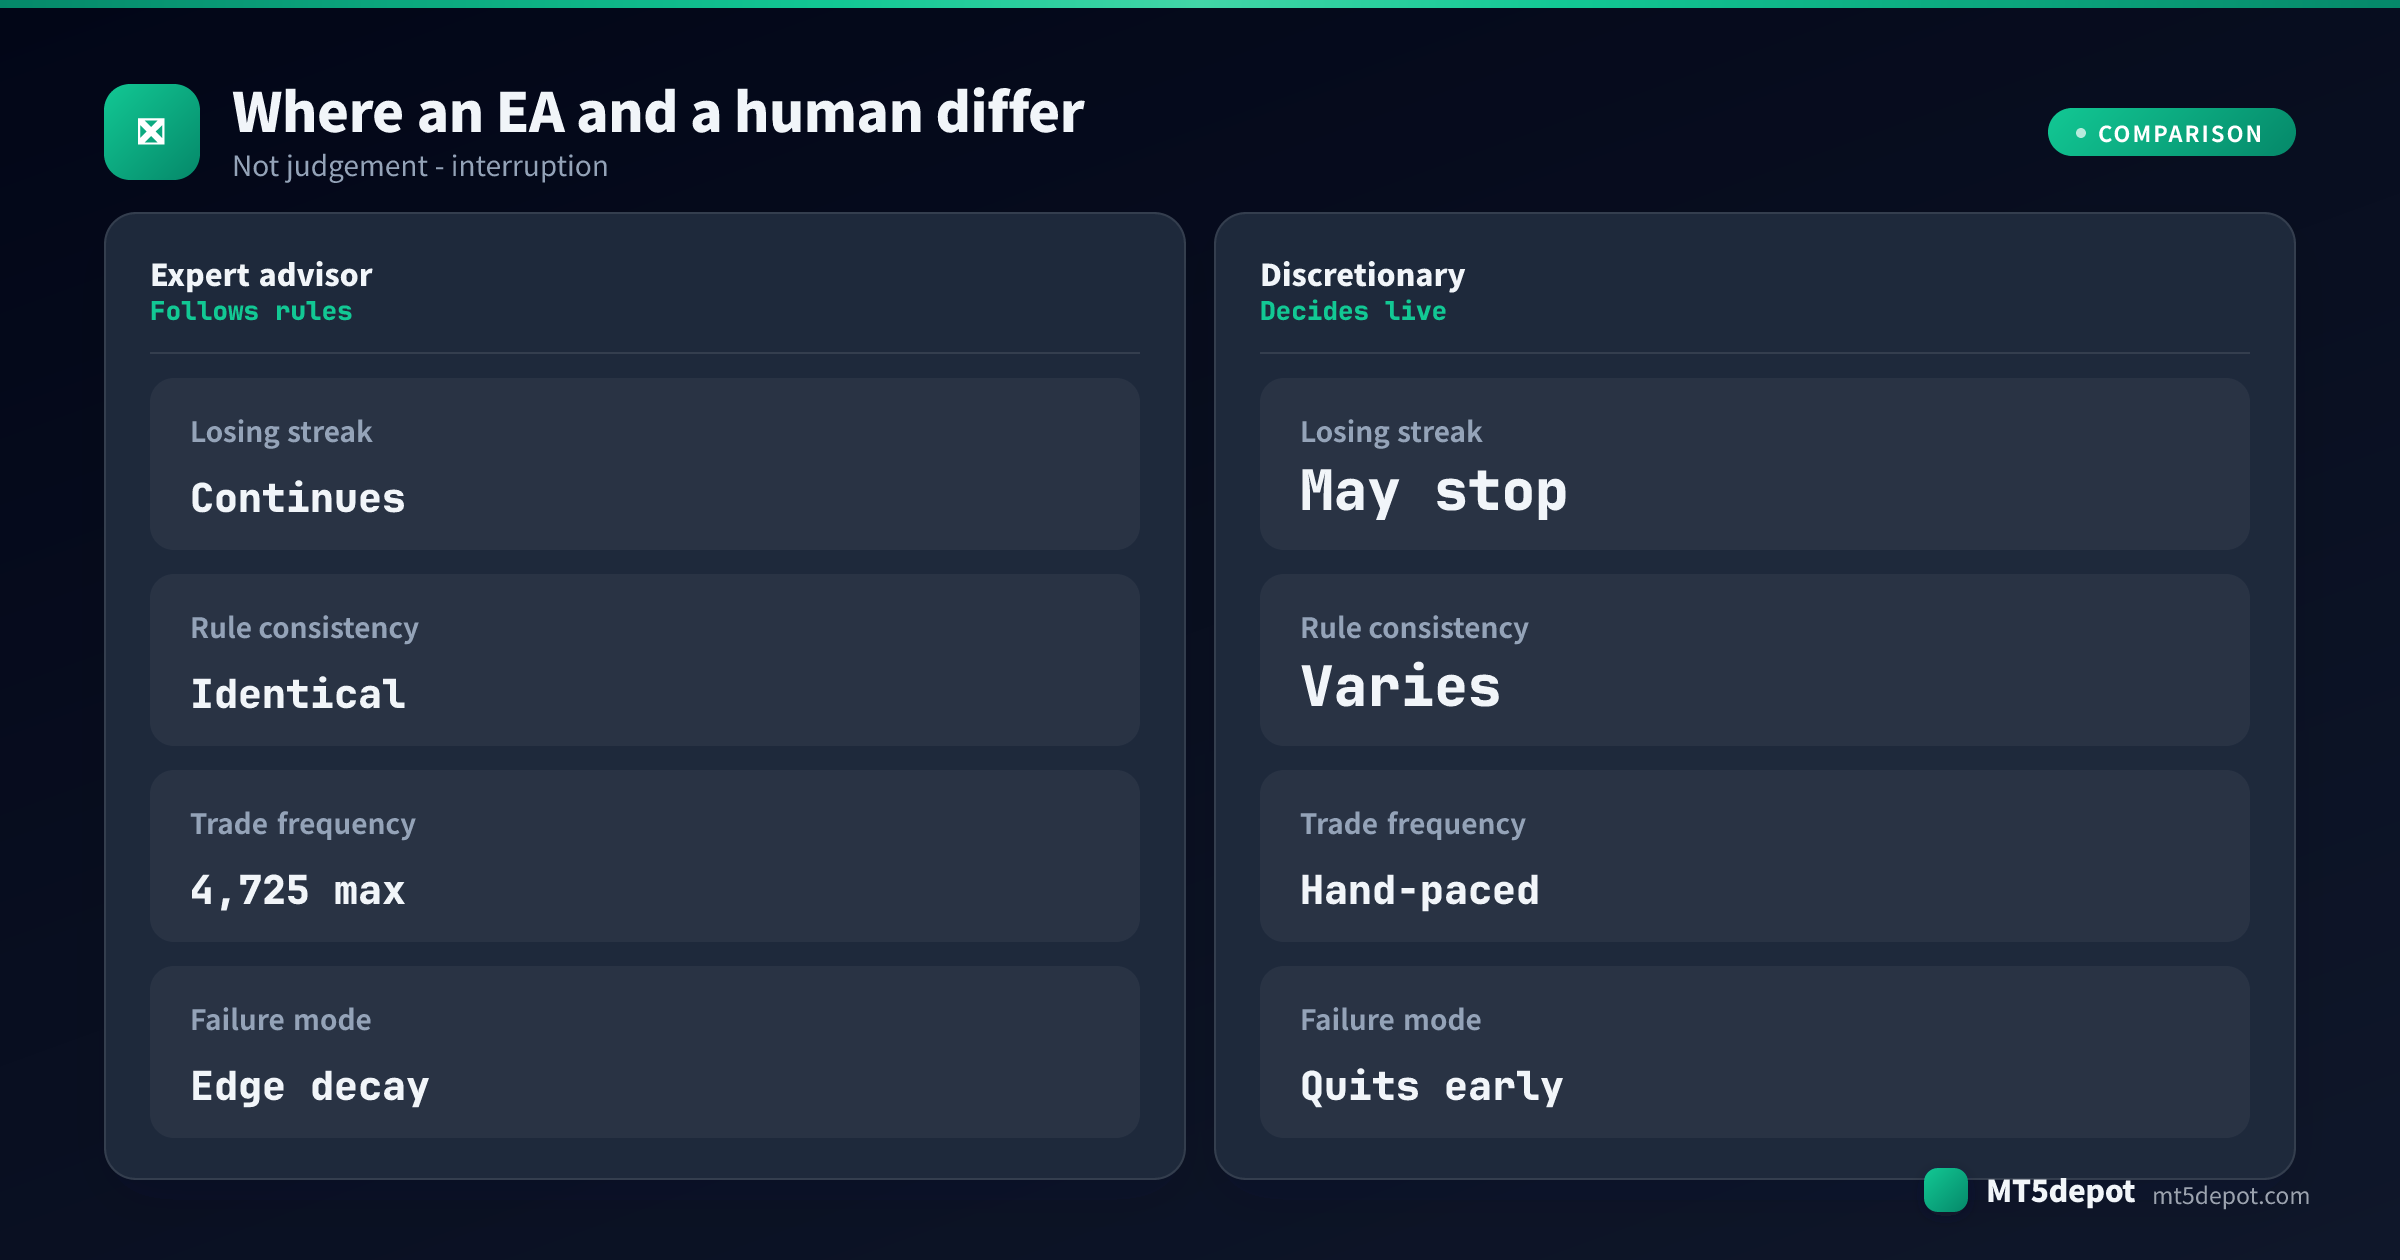
EA vs 수동 매매: 둘이 실제로 갈리는 지점
| 엑스퍼트 어드바이저 | 재량 매매 | |
|---|---|---|
| 규칙 일관성 | 1번째 거래와 400번째 거래가 동일 | 최근 세 번의 결과에 따라 흔들림 |
| 연패에 대한 반응 | 계속 진행하며 연패는 기록에 남음 | 그 순간에 판단 — 위에서 측정한 간극 |
| 체결 속도 | 모든 신호에서 1초 미만 | 주의력과 화면 앞 시간에 제약 |
| 감당 가능한 거래 빈도 | 이 기록 중 하나에서 청산 거래 4,725건 | 그 속도로는 손으로 재현 불가 |
| 읽을 수 있는 맥락 | 코드로 적힌 것뿐 | 뉴스, 국면 전환, 눈에 보이는 모든 것 |
| 실패 방식 | 효력이 끝난 뒤에도 규칙 집합을 계속 적용 | 아직 통하는 규칙 집합을 버림 |
| 기록이 있는 곳 | 모든 거래가 기록되어 검증과 재계산이 가능 | 대개 사후에 재구성됨 |
표에 있는 두 실패 방식은 서로의 거울상이며 둘 다 실재합니다. EA는 자기 우위가 닳았다는 사실을 전혀 모른 채 2021년과 같은 확신으로 계속 주문을 냅니다. 재량 트레이더는 마모를 빨리 알아채고, 문서화된 행동 범위 안의 평범한 연패 중에도 “알아챕니다”. 한쪽 오류는 느려서 비싸고, 다른 쪽 오류는 빨라서 비쌉니다.
빈도는 또 하나의 정직한 분기선입니다. 여기서 가장 바쁜 기록에는 약 5년에 걸친 4,725건의 청산 거래가 있습니다. 아무도 그 물량을 일정한 크기로 일정한 시점에 손으로 처리하지 못하므로, 그 빈도에서 사는 전략에게 비교는 “어느 쪽이 나은가”가 아니라 “어느 쪽이 가능한가”입니다.
둘 사이에서 고를 때 볼 것
1. 실제로 버틸 수 있는 연패. 상상이 아니라 기록에서 가져오십시오. 기록 14개 중 7개에 최소 8연패 구간이 있습니다. 8연패에 개입하게 되는 사람인데 고른 EA의 기록에 그런 구간이 있다면 당신은 개입하게 됩니다. 위의 재생이 그 대가를 보여 줍니다. 최대 연속 손실은 프로핏 팩터보다 먼저 확인할 숫자입니다.
2. 정상 행동 밖에 있는 중단 임계값. 10% 낙폭 규칙이 이 기록들에서 통하는 이유는 14개 중 13개가 그 값에 결코 닿지 않기 때문입니다. EA의 문서화된 최대 낙폭 안쪽에 있는 임계값은 안전장치가 아니라 최악의 순간에 예약된 청산입니다.
3. 기다릴 가치가 있는 우위가 규칙 집합에 있는가. 위의 비용은 모두 규칙을 그냥 두었을 때 수익이 났다는 전제 위에 있습니다. 대부분의 표준 설계는 그렇지 않습니다. 똑같은 하나의 검증으로 측정한 Builder 템플릿 53개 중 42개가 프로핏 팩터 1 미만으로 끝났습니다. EA 수익, 정말 날까가 그 모습을 보여 줍니다. 잃는 규칙에 규율을 적용하면 더 꾸준히 잃을 뿐입니다.
4. 규칙을 바꾸고 싶은지, 따르기만 할 것인지. 당신의 우위가 어떤 규칙 집합도 담아내지 못하는 맥락 읽기라면 자동화는 그 우위를 없앱니다. 당신의 우위가 이미 신뢰하지만 일관되게 실행하지 못하는 규칙이라면 자동화가 바로 요점입니다.
둘 다 굴릴 때의 실무
대부분은 결국 둘 다 하게 되고, 피할 수 있었던 손상은 바로 거기서 생깁니다.
- 계좌를 분리하거나 최소한 회계라도 분리하십시오. EA는 자기가 보는 잔고로 포지션 크기를 정합니다. 증거금을 묶는 재량 포지션은 이후 모든 자동 거래의 크기를 소리 없이 바꾸고, 그러면 EA는 당신이 고른 그 기록을 더 이상 재현하지 못합니다.
- EA에 고유한 매직 넘버를 주십시오. EA 속성 창의
MagicNumber입력값이며, 이렇게 해야 수동 청산이 EA의 포지션을 건드리지 않습니다. 무엇을 왜 결정했는지 알고 싶을 때는 차트가 아니라 Toolbox의 Experts 탭을 보십시오. 두 EA가 같은 번호를 쓰면 서로의 거래를 관리하게 될 수 있습니다. - 방금 어느 스위치를 썼는지 아십시오.
Tools > Options > Expert Advisors > Allow Algo Trading은 터미널 전체 설정이고, 툴바의 Algo Trading 버튼은 세션 설정입니다. 두 번째를 끄면 신규 진입만 멈추고 열린 포지션은 계속 돌아가는데, 이는 계좌를 접는 것과 다른 결정이며 위의 재생이 값을 매긴 것은 두 번째입니다. - 개입 규칙을 시작 전에 적어 두십시오. EA 기록에서 가져온 구체적인 낙폭 퍼센트, 또는 문서화된 빈도와 더 이상 맞지 않는 거래 빈도 같은 구체적인 행동 단절이어야 합니다. 손실 구간 중에 지어낸 규칙은 가능한 최악의 순간에 내린 결정입니다.
- 수동 개입이 무엇을 뜻하는지 정하십시오. 지표 발표를 앞두고 Algo Trading을 끄는 것은 미리 적어 두었다면 규칙이고, 아니라면 반응입니다. 반복 가능한 것도, 나중에 평가할 수 있는 것도 전자뿐입니다.
자동화 쪽이 언제 도는지가 아니라 무엇을 하는지를 바꾸고 싶다면 규칙 집합을 편집할 수 있는 곳은 Builder입니다. 조건을 다시 쓰는 일은 실시간으로 덮어쓰는 일과 다른 행위이기 때문입니다.
위험과 낙폭의 현실
숫자와 함께 세 가지 한계가 따라옵니다.
재생은 사람이 아닙니다. 여기서 모델링한 중단 규칙은 기계적이고 최종적입니다. 실제 운용자라면 다시 시작하거나, 크기를 절반으로 줄이거나, 다른 상품으로 옮길 수도 있습니다. “끈다”를 영구적인 것으로 다루면 그 반응 비용의 상한을 얻을 뿐, 사람들이 실제로 하는 행동의 평균을 얻는 것은 아닙니다.
백테스트는 과거를 한정합니다. 이것은 전략 테스터 기록이지 실계좌가 아닙니다. 스프레드 확대, 지표 발표 때의 슬리피지, 스왑은 모두 같은 우위에서 차감되며 재생에는 어느 것도 나타나지 않습니다. 그리고 14개 기록은 모두 수익으로 끝나므로, 재생이 값을 매긴 것은 통한 규칙의 중단입니다. 통하지 않은 규칙이었다면 같은 중단이 돈을 아껴 주었을 것입니다.
가만히 있는 것이 자동으로 옳지는 않습니다. 이 글은 계획 없는 중단에 반대하는 것이지 멈추는 것 자체에 반대하지 않습니다. 낙폭이 자기 기록의 어떤 값보다 깊어진 EA, 또는 거래 빈도가 문서화된 비율에서 벗어난 EA는 규칙 집합이 스스로 알아챌 수 없는 무언가를 당신에게 알려 주는 것입니다. 두 접근 어느 쪽에도 결과 보장은 없으며 과거 결과는 앞으로 이어지지 않습니다.
다음 단계
그다음으로는 다음을 참고하십시오.
- 규칙이 버틸 가치가 있는지에 대해 측정한 설계 53개가 말하는 것은 EA 수익, 정말 날까에서 읽으십시오.
- 중단 기준 숫자를 예치금과 랏 크기로 바꾸려면 EA 트레이더를 위한 리스크 관리를 보십시오.
- MT5에서 백테스트 실행을 익혀 자신의 규칙에 대한 최대 연속 손실과 낙폭 수치를 직접 뽑아 보십시오.

