這個比較的常見版本講的是判斷力:人讀取脈絡,智慧交易系統讀取一套規則。這個框架並不錯,但它無法度量,而且它遮住了真正決定結果的那個差別。EA 會帶著自己的規則走完一段虧損期。人則在那段虧損期的中途,判斷這些規則是否還成立。
這句話的後半段,我們能在自己的資料上度量。
但這取決於:
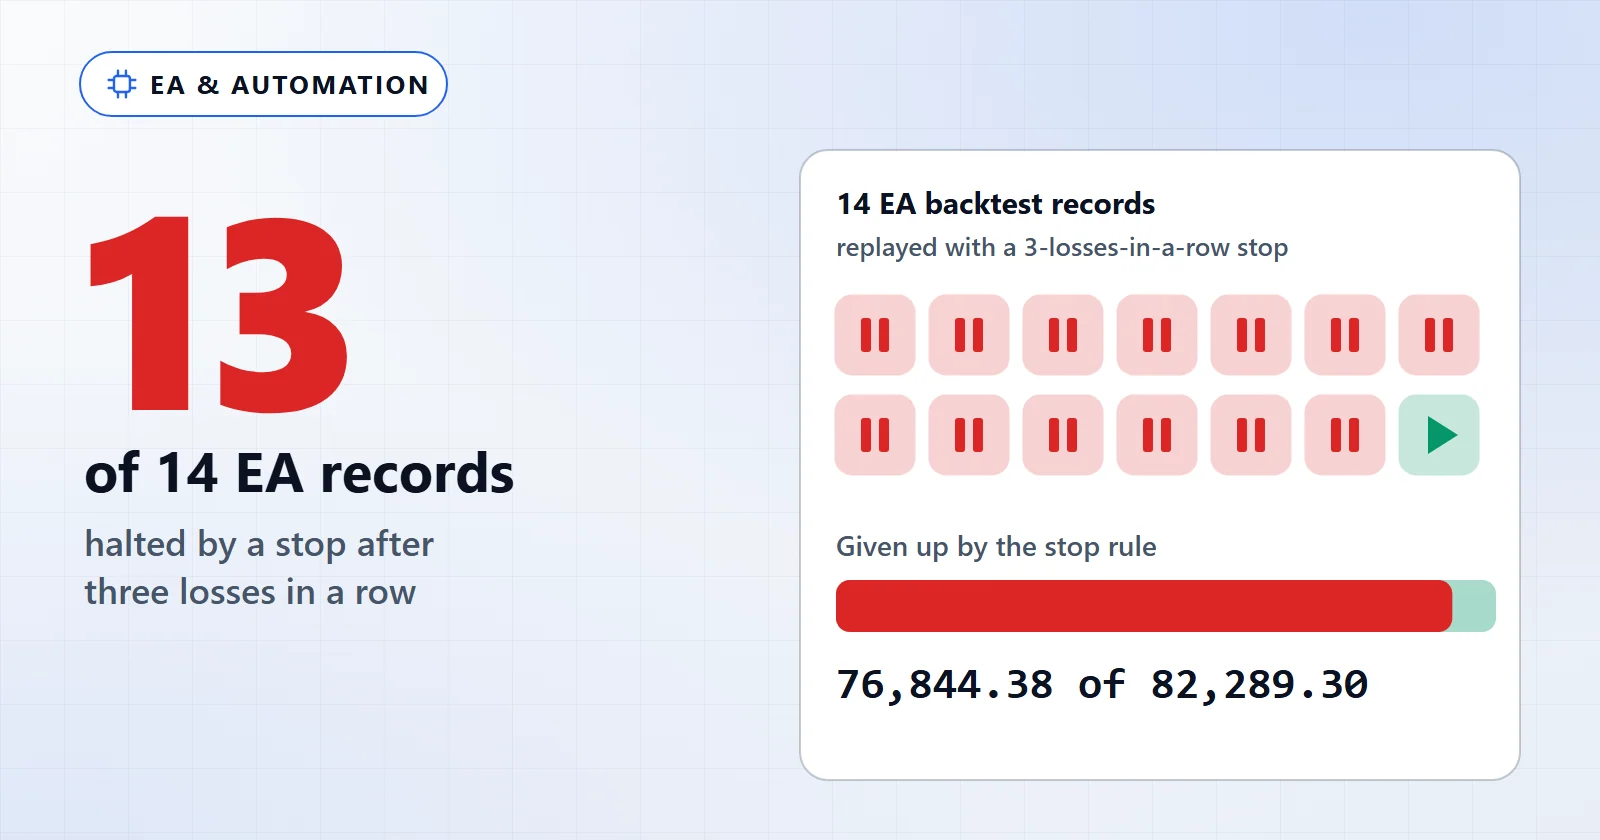
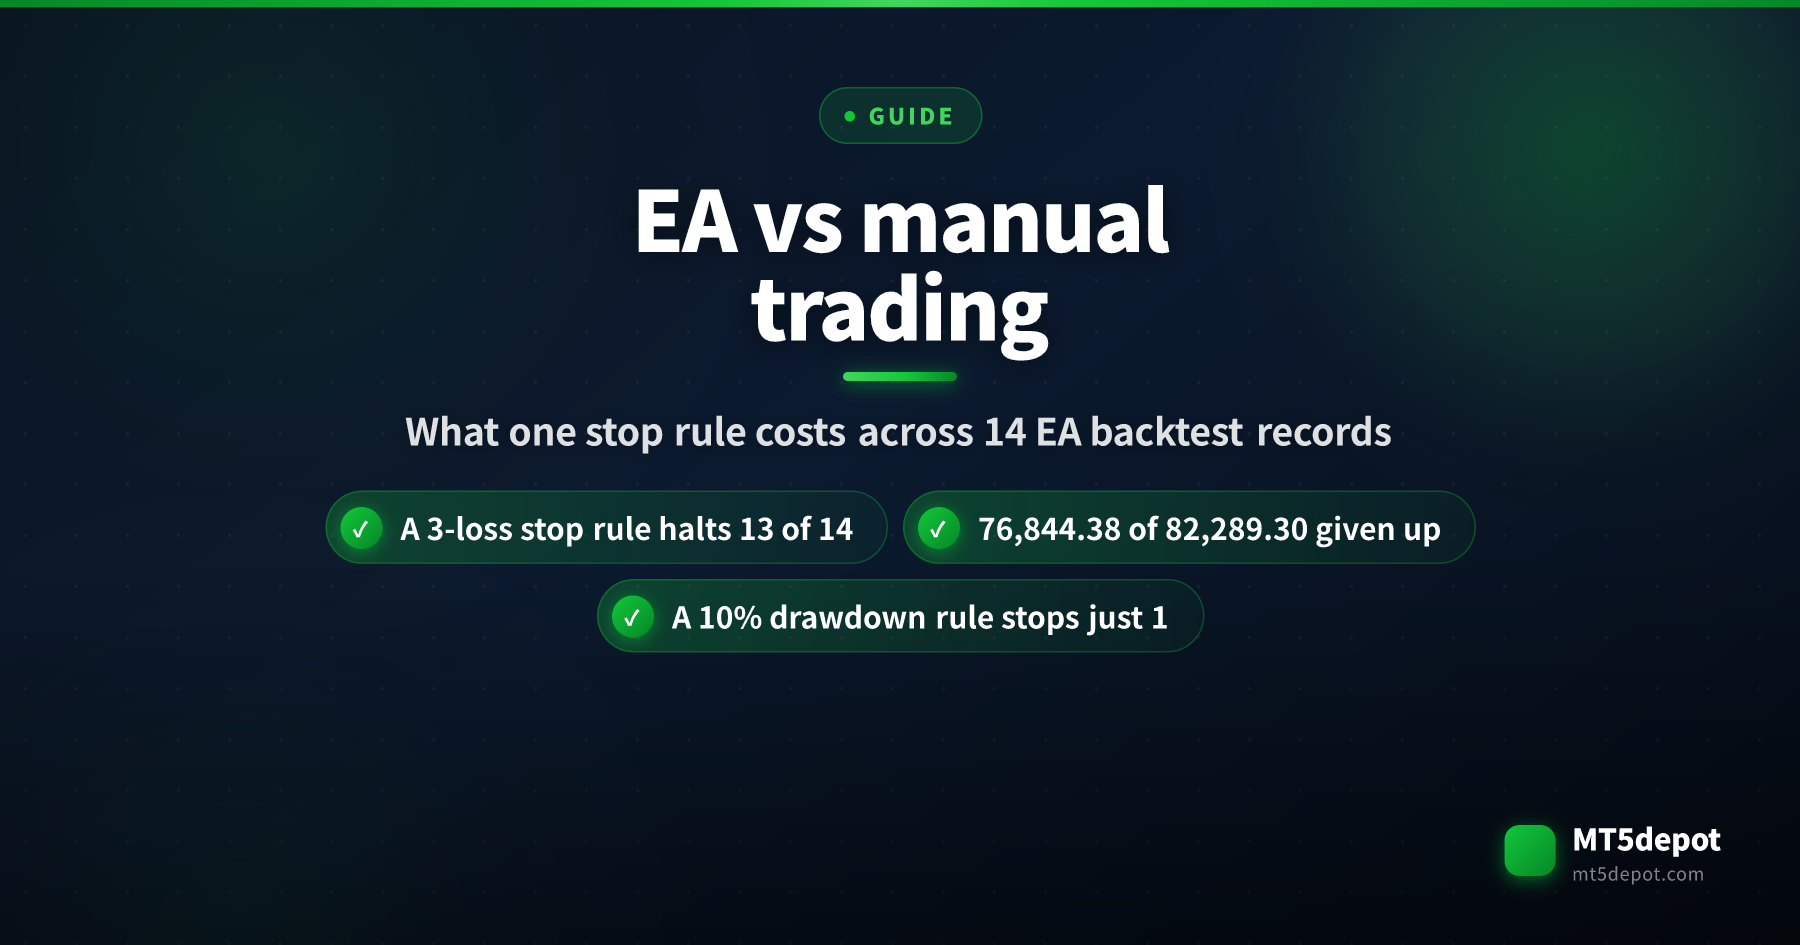
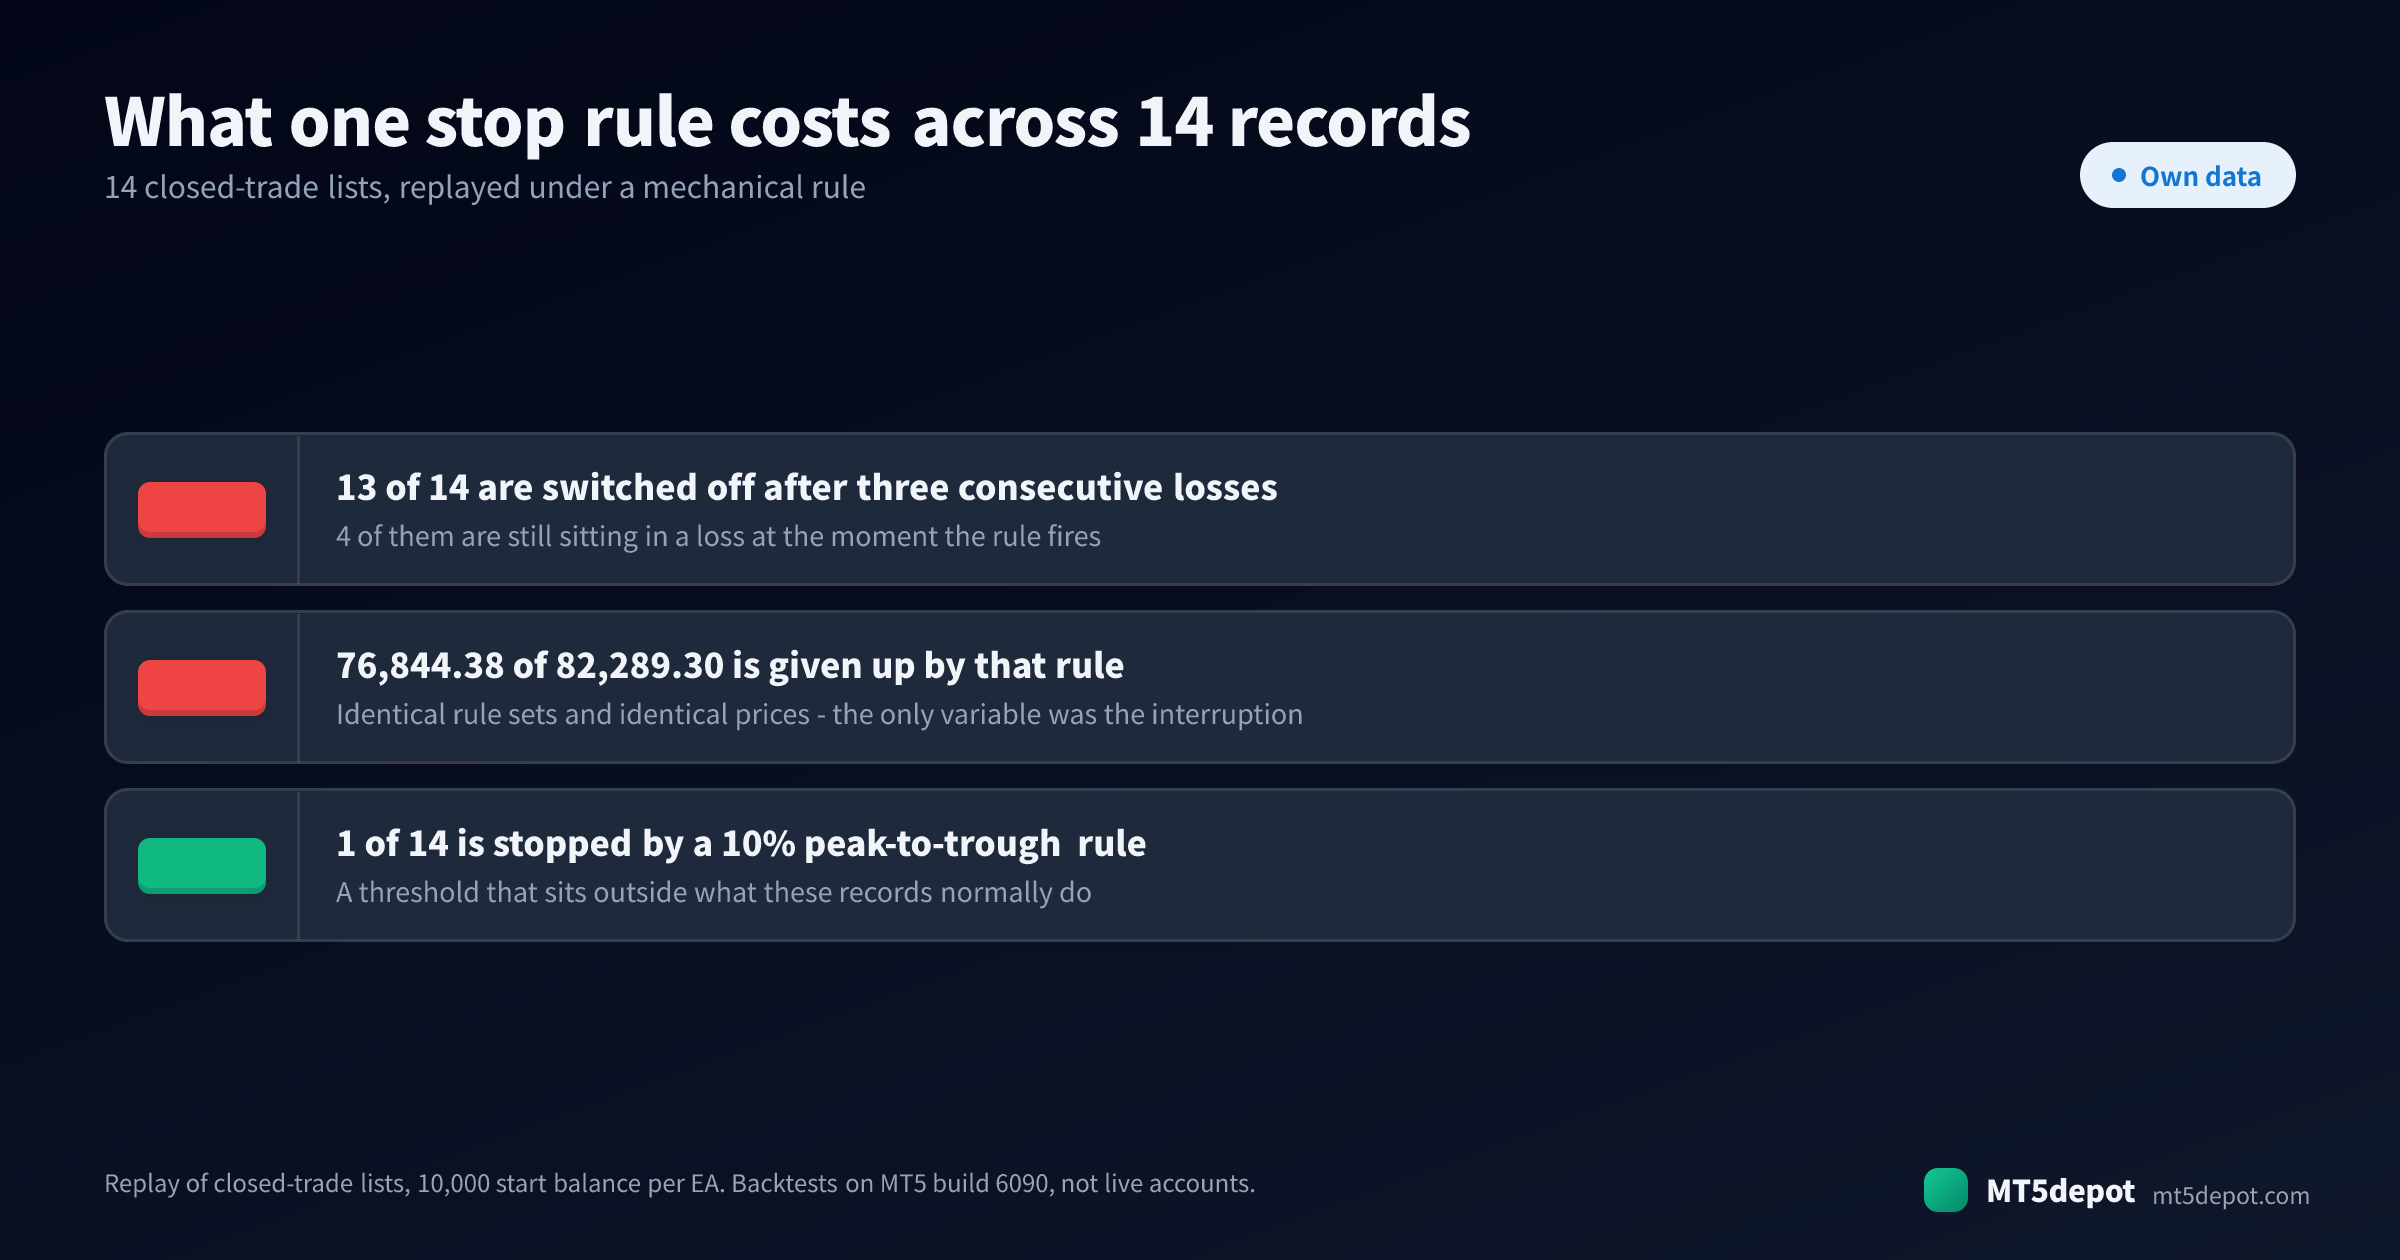
- 你用哪一條規則介入。 連虧 3 筆的規則停掉 14 筆紀錄中的 13 筆。10% 回撤的規則只停掉 1 筆。
- 虧損期什麼時候到來。 有 4 筆紀錄在仍然虧損時就被關掉,它們的優勢還沒來得及出現。
- 這套規則到底有沒有優勢。 只有當規則值得遵循時,坐得住才有回報;對一條沒有優勢的規則來說,打斷它的代價很小。
- 兩者是否真能分開。 多數說自己「手動交易」的人也在跑某種自動化的東西,而故障恰恰出在兩者的互動上。
以上每一點都會在下文以我們自己的資料來檢驗。
資料說明了什麼:關掉的代價
這 14 筆紀錄是依規則運作的 EA 在 MT5 策略測試器中的回測,每筆對應一張圖表和一個週期,每筆都附上完整的平倉交易清單。其中 3 筆從那一張圖表交易多個商品。依序重播這些清單並施加一條停止規則——規則觸發的那一刻就永久關閉,因為在一段糟糕行情後放棄的人很少會在底部重新啟動——就能得到每種介入方式的代價。
| 停止規則 | 被關掉的紀錄 | 停止時仍在虧損 | 放棄的結果 | 每筆紀錄的中位數 |
|---|---|---|---|---|
| 連續虧損 3 筆後 | 14 筆中 13 筆 | 4 | 76,844.38 | 3,376.31 |
| 連續虧損 5 筆後 | 14 筆中 7 筆 | 3 | 63,717.06 | 1,713.32 |
| 連續虧損 8 筆後 | 14 筆中 7 筆 | 2 | 55,615.69 | 596.26 |
| 平倉餘額比高點低 5% | 14 筆中 10 筆 | 4 | 68,346.36 | 2,855.88 |
| 平倉餘額比高點低 10% | 14 筆中 1 筆 | 0 | 27,532.12 | 0 |
| 測試條件 | |
|---|---|
| 實驗編號 | EXP-INTERVENTION-COST-001 |
| MT5 版本 | 6090 |
| 環境 | 重播 MT5 策略測試器執行所得的平倉交易清單,每筆紀錄起始餘額 10,000 |
| 商品 / 時間週期 | 每筆紀錄一張圖表和一個週期;3 筆紀錄交易多個商品 |
| 期間 | 2019-01-01 – 2026-08-09,各紀錄的區間不同 |
| 模型 | 由 M1 K 線產生每個 tick(12 筆紀錄);基於真實 tick 的每個 tick(2 筆紀錄) |
| 最近驗證 | 2026-08-14 |
重播腳本與每筆紀錄的明細列,連同上面每一列所取自的合計值,一起保存在實驗 EXP-INTERVENTION-COST-001 中。我們如何執行與標示這些測試,寫在我們的測試方法裡。
這張表裡有兩件事比合計值更重要。
嚴格的停止規則會早早觸發,而不是在底部觸發。 在連虧 5 筆的規則下,一筆五商品 H1 紀錄(主要是 EUR/USD)在 2019-01-14 被關掉——那是一段最終產出 9,403.46 的行情開始後的第二週——重播最後停在 -3.12。一筆七商品 H1 紀錄在 2019-07-23 停下,結果是 5.73,而不是 10,280.42。一筆 USD/JPY H1 紀錄以 -214.58 收場,而不是 3,212.05。促使人做出決定的那段連虧,往往在優勢還沒來得及顯現之前就已經到來。
寬鬆的規則幾乎不觸發。 10% 回撤規則恰好只停掉一筆紀錄——唯一一筆平倉餘額曾比高點低 10% 以上的紀錄——其餘 13 筆都不受影響。重播以平倉交易來衡量回撤;浮動淨值會沉得更深,所以實單中設在 10% 的淨值停損會在更多紀錄上觸發。這就是從紀錄中挑出的門檻,與因為「感覺安全」而挑出的數字之間的差別。
14 筆紀錄中有 7 筆從未出現過連續 5 筆虧損,在連虧 5 筆和 8 筆的規則下一直跑到紀錄結束。一條介入規則會不會讓你付出代價,取決於你把它掛在哪一支 EA 上——這是先讀紀錄的理由,而不是永不介入的理由。
這是在一條機械規則下對自有紀錄的重播。它不是實單手動交易的紀錄,也不衡量主觀交易的技巧——我們沒有那樣的資料,而編造資料比沒有資料更糟。它衡量的東西更窄,也更有用:在實務上把這兩種方式區分開來的那一個具體反應的代價。
EA 與手動交易:兩者真正的差別在哪裡
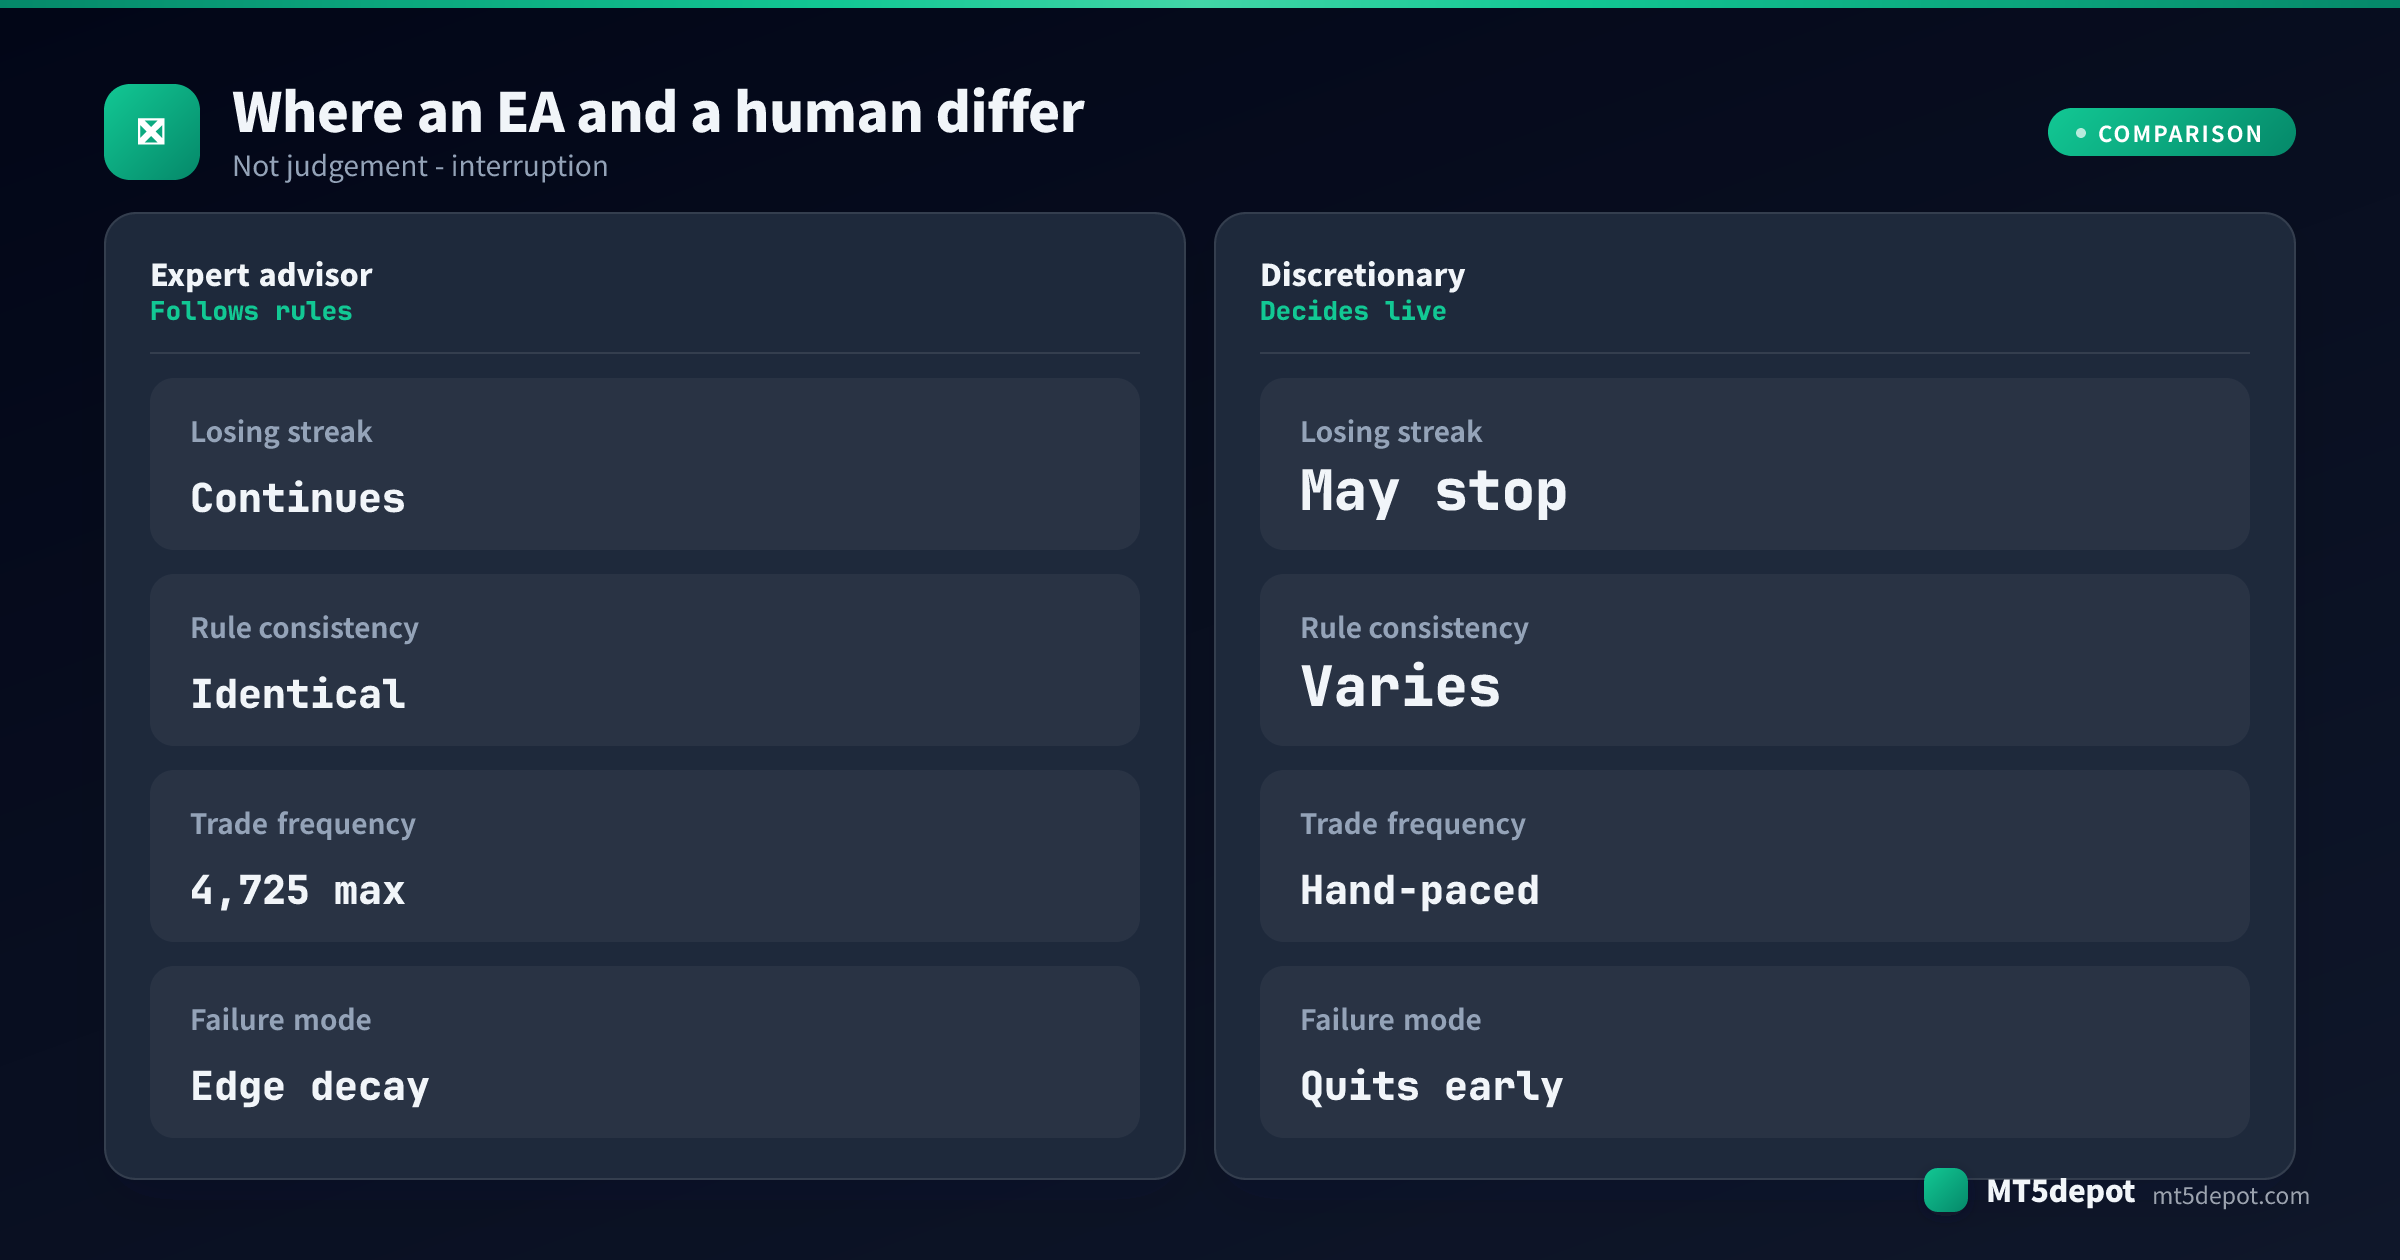
| 智慧交易系統 | 主觀交易 | |
|---|---|---|
| 規則一致性 | 第 1 筆和第 400 筆完全一樣 | 隨最近三筆的結果而變 |
| 面對連虧的反應 | 繼續執行;連虧本就在紀錄之中 | 當場做決定——就是上面可度量的差距 |
| 執行速度 | 每個訊號都在一秒以內 | 受限於注意力與盯盤時間 |
| 能維持的交易頻率 | 其中一筆紀錄有 4,725 筆平倉交易 | 無法以這種頻率手動重現 |
| 能讀取的脈絡 | 只有寫進程式碼的東西 | 新聞、行情性質的轉變,任何看得見的東西 |
| 失敗模式 | 規則失效後仍繼續執行 | 放棄一套仍然有效的規則 |
| 紀錄存放在哪裡 | 每筆交易都有日誌,可檢視、可重新計算 | 通常是事後才拼湊出來 |
表中的兩種失敗模式互為鏡像,而且都是真實的。EA 完全不知道自己的優勢已經衰退;它會以 2021 年時同樣的信心繼續下單。主觀交易者很快就會察覺衰退——但也會在處於紀錄所載行為之內的普通連虧期間「察覺」到它。一種錯誤之所以昂貴,是因為它慢;另一種之所以昂貴,是因為它快。
頻率是另一條誠實的分界線。這裡最忙碌的紀錄在大約五年裡有 4,725 筆平倉交易。沒有人能以一致的手數、在一致的時點手動執行這麼多筆,所以對於以這種頻率運作的策略,問題不是「哪個更好」,而是「哪個做得到」。
在兩者之間做選擇時該看什麼
1. 你真正坐得住的連虧長度。 從紀錄裡取,而不是憑想像。14 筆紀錄中有 7 筆出現過至少連續 8 筆虧損。如果連虧 8 筆會讓你介入,而你選的 EA 的紀錄裡恰好有這樣一段,那你就會介入——上面的重播說明了這樣做的代價。最大連續虧損是在看獲利因子之前就該檢查的數字。
2. 一個落在常態行為之外的停止門檻。 10% 回撤規則之所以在這些紀錄上有效,正是因為 14 筆中有 13 筆從未觸及它。一個落在 EA 已記錄的最大回撤之內的門檻不是安全規則;它是一次被安排在最糟時刻的出場。
3. 這套規則是否有值得等待的優勢。 上面的全部代價,都假設這些規則在無人干預時是獲利的。大多數標準設計並不是:在同一套測試下實測的 53 個 Builder 範本中,有 42 個的獲利因子低於 1。EA 能賺錢嗎呈現了這是什麼樣子。用紀律去執行一條虧錢的規則,只會虧得更穩定。
4. 你想改規則,還是只想執行規則。 如果你的優勢在於讀取任何規則都無法捕捉的脈絡,把它自動化就會把優勢拿掉。如果你的優勢是一條你早已信任、卻無法始終如一地執行的規則,那麼自動化正是全部意義所在。
實際上兩者並用
多數人最後會兩者並用,而可以避免的損失正是在這裡發生的。
- 把帳戶分開,至少把帳目分開。 EA 依它看得到的餘額計算部位。一筆佔用保證金的主觀部位會悄悄改變其後每一筆自動交易的大小,於是 EA 不再重現你當初據以選擇它的那份紀錄。
- 給 EA 一個自己的魔術數字——也就是 EA 屬性對話框裡的
MagicNumber輸入參數——這樣手動平倉就永遠不會碰到它的部位;想知道它做了什麼決定、為什麼,請看工具箱(Toolbox)的 Experts 分頁,而不是看圖表。如果兩支 EA 共用一個數字,它們都可能去管理對方的交易。 - 知道自己剛剛動的是哪個開關。
Tools > Options > Expert Advisors > Allow Algo Trading是整個終端的設定;工具列上的 Algo Trading 按鈕是本次工作階段的設定。關掉後者會暫停新的進場,但已開的部位會繼續運行,這與把帳戶整個停下來是不同的決定——而上面的重播替後者標了價。 - 開始之前就把介入規則寫下來——一個取自 EA 紀錄的具體回撤百分比,或者一個具體的行為斷裂,例如交易頻率不再與紀錄的頻率相符。在虧損期中臨時發明的規則,是在最糟糕的時刻做出的決定。
- 想清楚手動干預代表什麼。 為一次數據公布關掉 Algo Trading,如果你事先寫下了,那是一條規則;如果沒有,那就是一次反應。只有前者可以重複,也只有前者能在事後被評估。
如果你想改變的是自動化那一側做什麼,而不只是它什麼時候運行,Builder 就是可以編輯規則的地方,因為改寫一個條件,與在實單中推翻它,是兩回事。
風險與回撤的現實
有三條限制應該和這些數字放在一起:
重播不是人。 這裡模擬的停止規則是機械的、一次性的。真實的交易者可能會重新啟動、把手數減半,或者轉去交易別的商品。把「關掉」當成永久,得到的是這種反應代價的上限,而不是人們實際行為的平均值。
回測界定的是過去。 這些是策略測試器的紀錄,不是真實帳戶。點差擴大、新聞時的滑價與隔夜利息都會從同一份優勢中扣除,而它們都不會出現在重播裡。而且 14 筆紀錄全部以獲利收尾,所以重播標價的是打斷有效規則的代價——對一條無效的規則來說,同樣的打斷反而會省下錢。
坐著不動並不自動正確。 本文反對的是沒有計畫的打斷,而不是停止本身。一支回撤超出其紀錄中任何水準、或交易頻率偏離紀錄頻率的 EA,正在告訴你一件規則本身無法察覺的事。兩種方式都不保證任何結果,過去的結果也不會延續到未來。
下一步
接下來:

