Vous êtes en perte. Que faut-il vraiment pour revenir ?
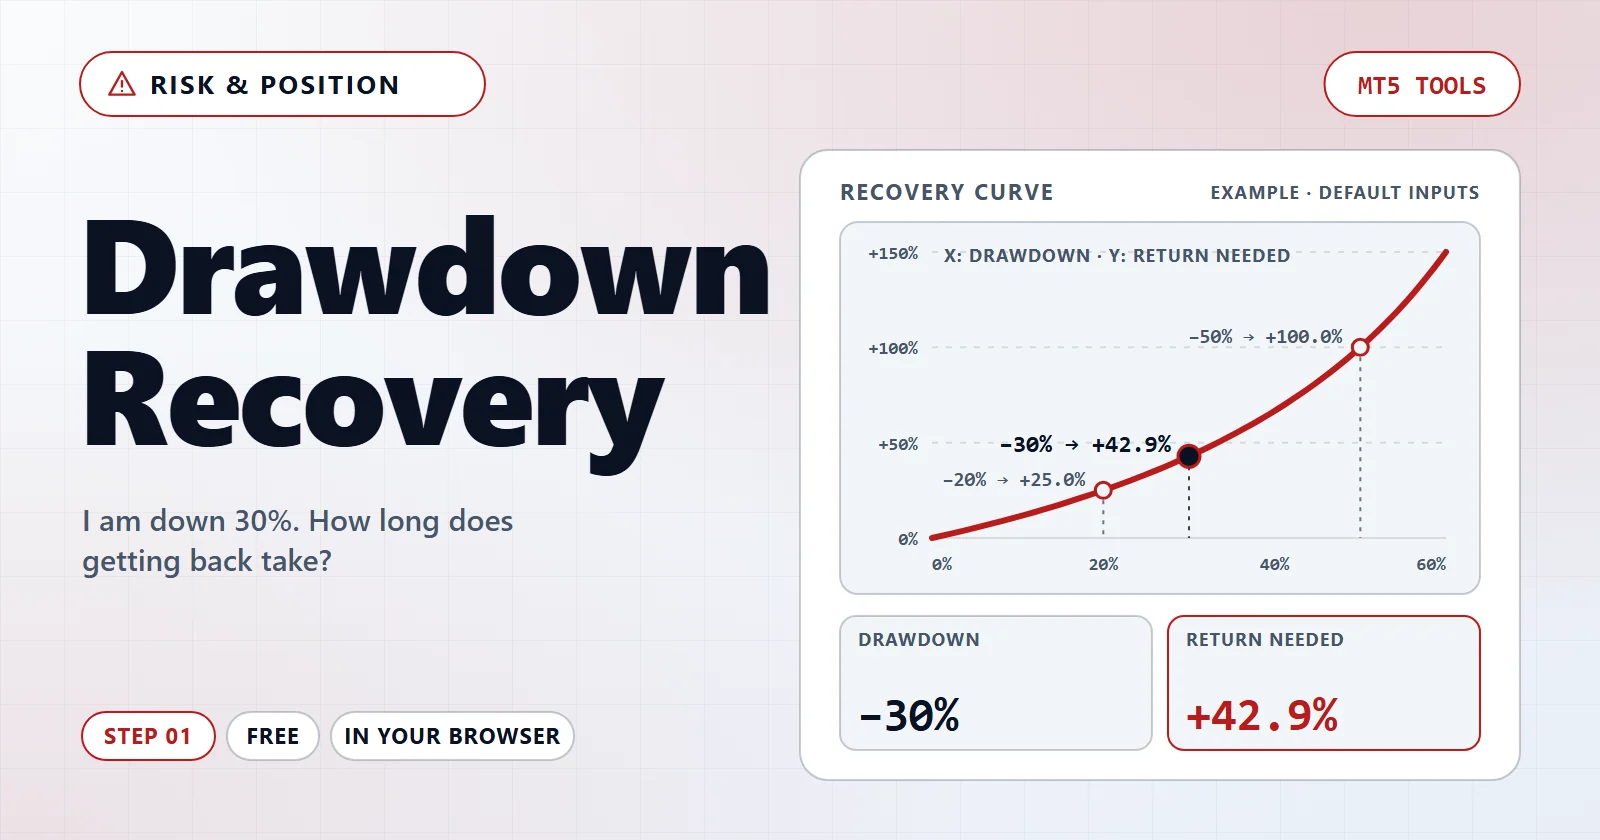
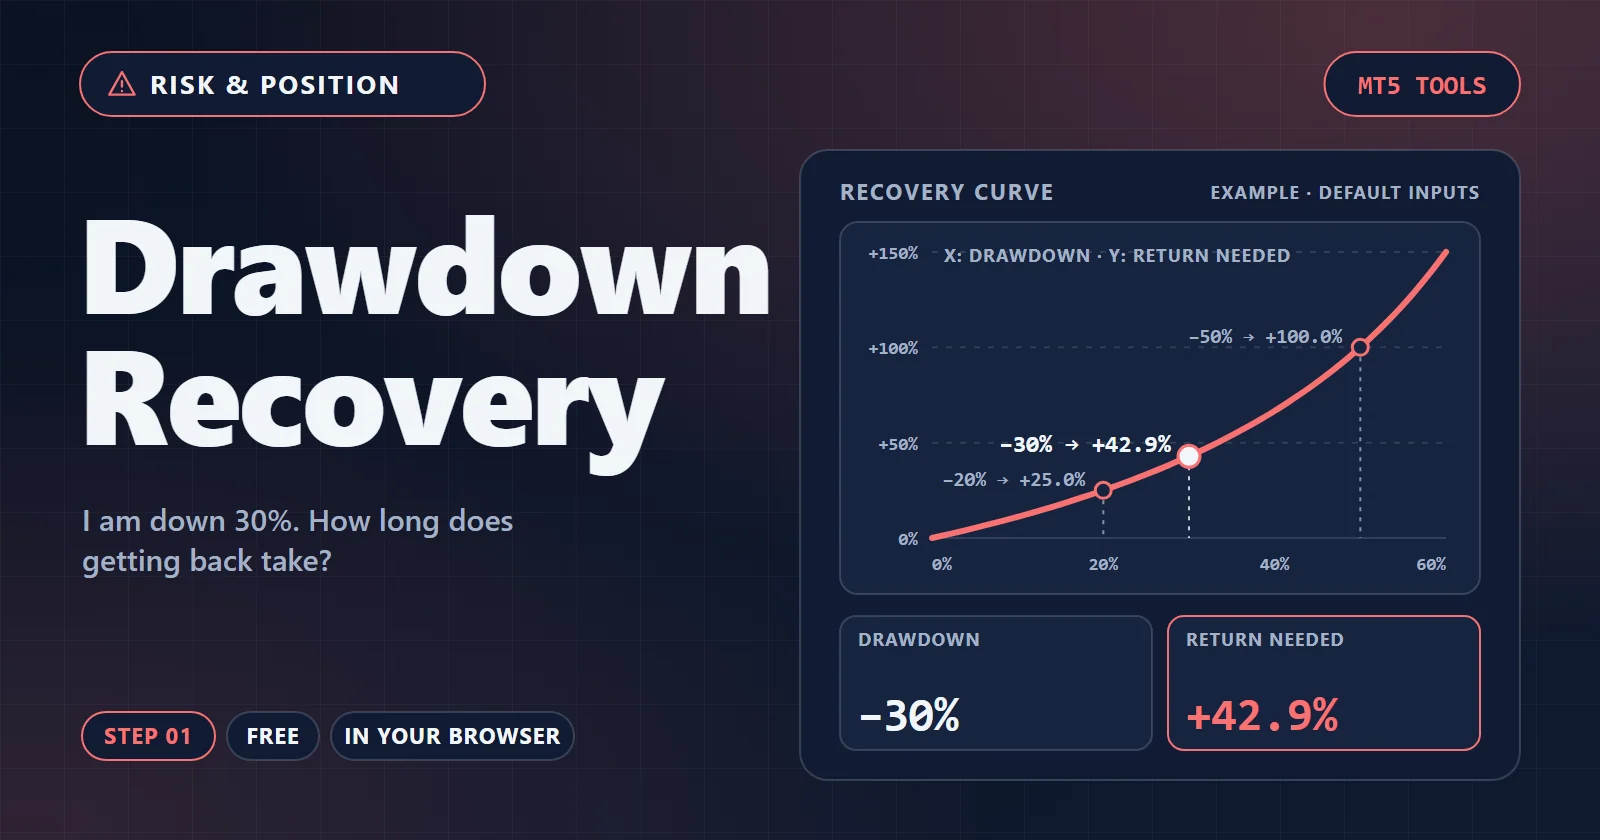
Pertes et gains ne sont pas symétriques : une baisse de 50 % exige une hausse de 100 % pour être effacée. L'écart se creuse à mesure que vous descendez, et le temps se creuse plus vite encore. Voici les deux chiffres.
Gratuit · Sans installation · Tourne dans votre navigateur
Diagnostic
Le pourcentage, c'est la moitié facile. Ces contrôles regardent combien de temps cela prend, de combien cette estimation peut bouger, et si la stratégie gagne assez pour que la question ait une réponse.
Gain nécessaire pour récupérer un drawdown
- Gain nécessaire pour revenir à l'équilibre
- Gain égal à la perte (à titre de comparaison)
- Votre saisie actuelle
Comment le trou se creuse
La performance nécessaire ne suit pas la perte. À 10 % de baisse vous devez 11 % ; à 50 % vous devez 100 % ; à 90 % vous devez 900 %. Chaque ligne utilise le rendement mensuel que vous avez saisi.
| Drawdown | Performance nécessaire | Mois pour revenir | Utiliser |
|---|---|---|---|
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — |
La fourchette honnête
Un chiffre unique pour la durée de récupération est une fiction : les mois qui suivent ne sont pas identiques. Ici on les rejoue des milliers de fois avec votre volatilité et on montre où la réponse tombe réellement.
Pourquoi une fourchette et pas une date
La capitalisation dépend du chemin. Deux comptes au même rendement mensuel moyen reviennent à des moments différents selon l'ordre d'arrivée des bons mois, et un mauvais mois au début coûte plus qu'un mauvais mois à la fin. Une estimation ponctuelle masque tout cela, et c'est pourquoi le cas lent se situe généralement bien au-dessus de la médiane plutôt que symétriquement autour d'elle.
Comment l'utiliser
- Saisissez vos chiffresTapez vos propres valeurs dans les champs, ou choisissez votre rapport MetaTrader si l'outil lit un fichier. Les valeurs déjà présentes ne sont qu'un exemple de départ.
- Lisez le résultat et le diagnosticLe grand chiffre répond à la question. Les cartes en dessous indiquent ce qui semble anormal et ce qu'il faut changer.
- Essayez une correction ou allez plus loinAppliquez une modification suggérée pour voir le résultat bouger, suivez le lien vers l'outil suivant, ou copiez le lien pour retrouver les mêmes données.
Comment le calcul est fait
La performance nécessaire vaut perte ÷ (1 − perte). Elle croît plus vite que la perte parce qu'il faut la gagner sur ce qui reste et non sur ce que vous aviez. Cette seule fraction explique pourquoi ceux qui plafonnent leurs drawdowns à 20 % survivent à des stratégies qui détruisent ceux qui les laissent atteindre 60 %.
Le temps est la partie qu'on saute. À 2 % par mois, un drawdown de 20 % met environ 11 mois à s'effacer et un de 50 % environ 35 — et c'est la version sans aucun mauvais mois. Diviser par deux le rendement mensuel fait plus que doubler l'attente, car la récupération se capitalise, elle ne s'additionne pas.
La fourchette provient de rendements mensuels simulés autour de votre moyenne avec votre volatilité. Ce n'est pas une prévision : elle suppose que la stratégie continue exactement comme avant, l'hypothèse la plus susceptible d'être fausse. Lisez-la comme la dispersion à attendre même si rien ne change.
Questions et réponses
Est-ce gratuit, faut-il un compte ?
Gratuit · Sans installation · Tourne dans votre navigateur. Aucun compte requis pour calculer.
Y a-t-il quelque chose d'envoyé ?
Rien n'est envoyé. Chaque chiffre de cette page est calculé dans votre navigateur, et le lien copié ne transporte que les valeurs que vous avez saisies.
Jusqu'où peut-on se fier au résultat ?
Un drawdown encore ouvert n'a pas encore de durée de récupération — seulement une performance nécessaire. Tout ici suppose que la stratégie continue de se comporter comme avant le début du drawdown.
Outils liés
Continuez à explorer
Termes liés à cet outil
- Drawdown maximalLa plus forte baisse du capital du compte, du sommet au creux, sur une période de mesure, en pourcentage du sommet précédent.
- Facteur de récupérationProfit net total divisé par le drawdown maximal ; il indique combien de fois la stratégie a regagné sa pire perte. Plus c'est élevé, mieux c'est.
Transformez une limite de récupération en règle d'EA
Un drawdown profond est difficile à remonter, c'est pourquoi beaucoup de traders s'imposent une limite. Dans AIStrategyMiner Builder, vous reliez vos règles d'entrée et de sortie sous forme de blocs et fixez le risque par trade, sans code.
- Définissez le risque par trade à partir du drawdown que vous acceptez de récupérer, puis compilez un fichier .ex5 standard pour MetaTrader 5.
Vérifiez l'EA terminé dans MetaTrader 5 avant de lui faire confiance. Les chiffres de cette page viennent de ce que vous avez saisi ; ils ne sont pas une prévision de résultats.

