Trattare il max DD come il peggio che possa accadere
È il peggio che è accaduto nel campione misurato. Un campione più lungo trova quasi sempre una buca più profonda; la cifra pubblicata è un pavimento per le aspettative future, non un soffitto.
anche: Max DD, calo da picco a minimo, peggior drawdown
Il maggior calo da picco a minimo del capitale del conto in un periodo di misurazione, come percentuale del picco precedente.
La peggior serie perdente che il conto ha già attraversato: quanto è sceso dal suo punto più alto prima di segnare un nuovo massimo. Risponde a «quanto è andata male?», non a «quanto ha guadagnato?».
Due strategie possono mostrare lo stesso rendimento annuo e restare prodotti diversi. Quella che ci è arrivata attraverso un calo del 10 % è utilizzabile; quella che ci è arrivata attraverso un calo del 50 % di solito no, perché al conto finiscono i soldi oppure il trader molla sul fondo.
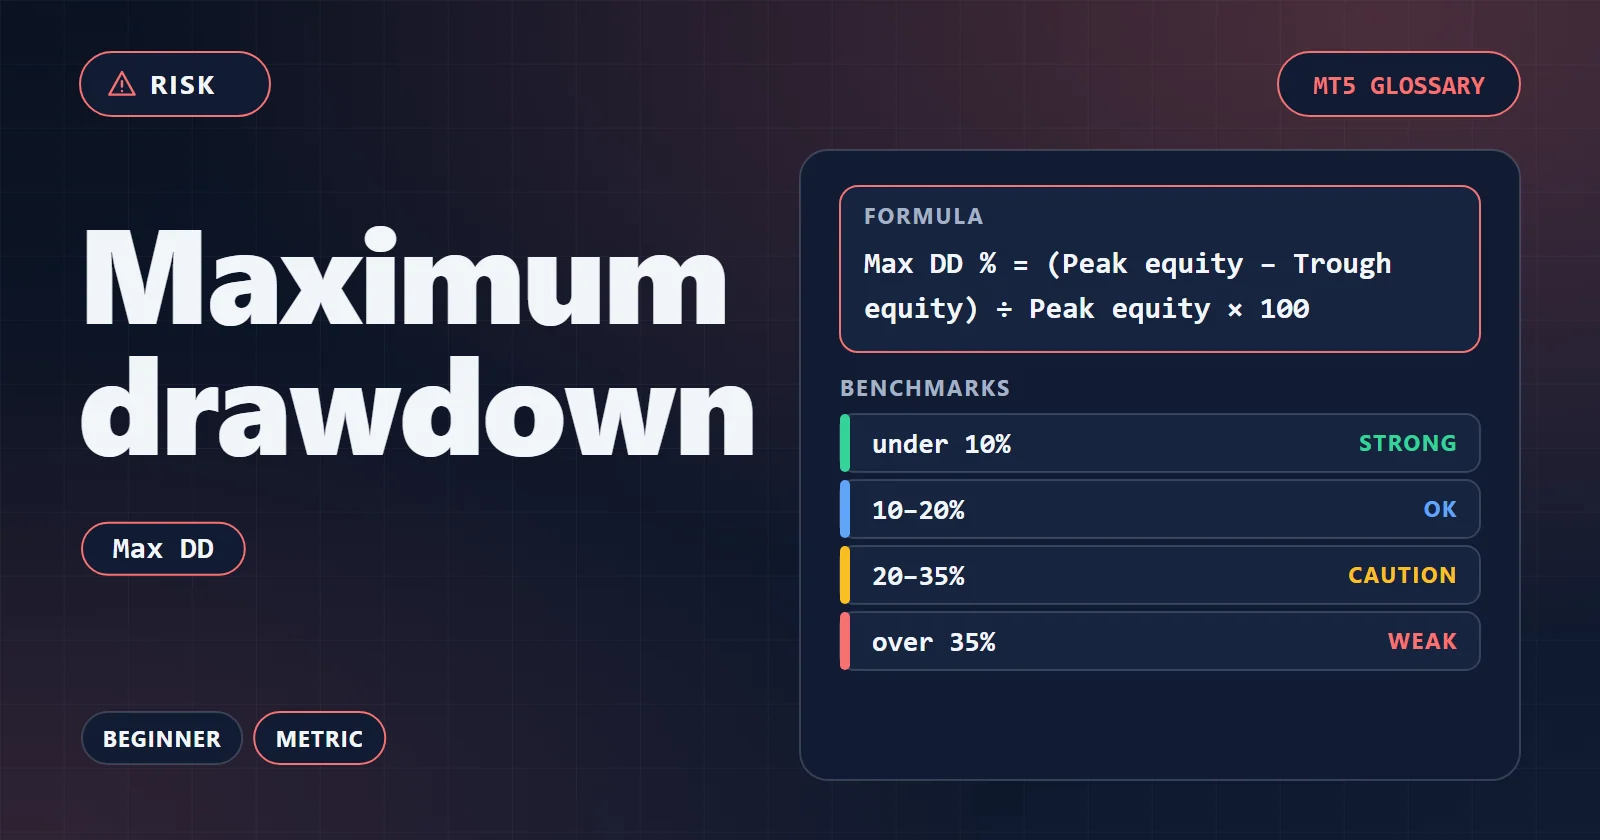
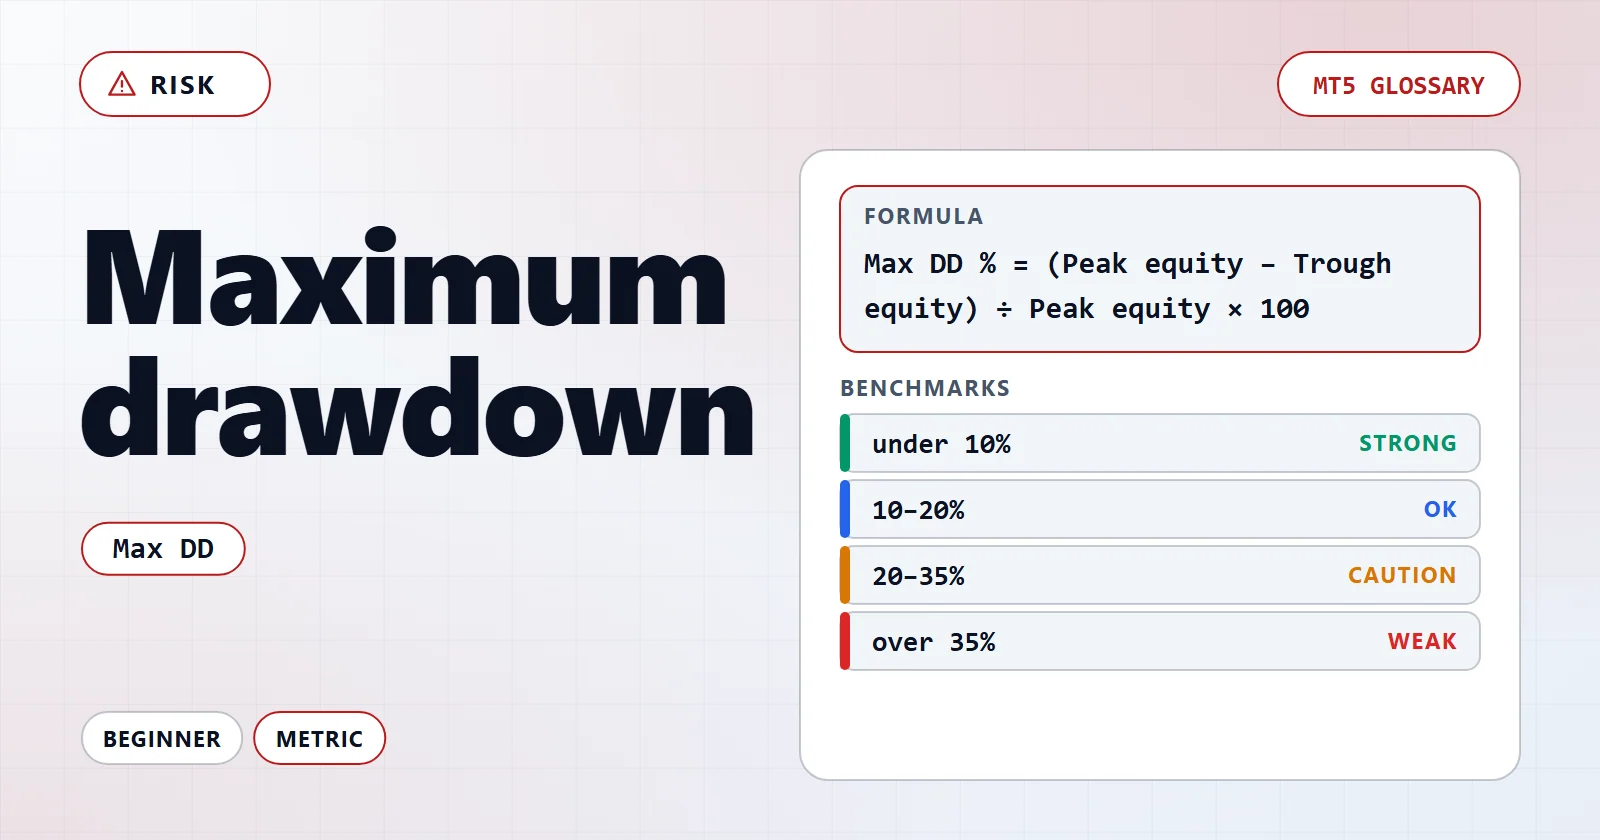
Max DD % = (Equity al picco − Equity al minimo) ÷ Equity al picco × 100 Il minimo deve venire dopo il picco, e il picco è l'equity più alto raggiunto fino a quel momento, non il valore più alto dell'intero periodo. Una serie di cali separati non si somma; conta solo il singolo calo più profondo da picco a minimo.
Nessun numero da solo descrive una strategia. Queste metriche cambiano la lettura di questo valore.
Un conto tocca un picco di 10.000 $, scende a 8.500 $ durante una serie perdente e poi recupera. Il drawdown si misura dal picco che ha preceduto la discesa, non dal saldo iniziale.
Calcolo (10.000 − 8.500) ÷ 10.000 × 100 = 15 %
Risultato 15 % di drawdown massimo
Valori illustrativi — non sono lo storico di alcun EA reale.
Una cifra di drawdown non significa nulla senza la finestra su cui è stata misurata e senza il tipo di capitale su cui è stata misurata. Leggi prima quei due elementi, poi il numero.
| Intervallo | Significato |
|---|---|
| Max DD di backtest | Copre la finestra storica su cui la strategia è cresciuta. Ha senso solo accanto all'intervallo dei dati e alla qualità di modellazione. |
| Max DD fuori campione | Copre dati su cui nessuno ha tarato le regole. Risulta quasi sempre più profondo che in campione, e l'ampiezza di quel divario è un segnale di overfitting. |
| Max DD reale / forward | Viene da esecuzione reale o tracciata in avanti. Il più rilevante, con il campione più piccolo: una cifra bassa all'inizio significa soprattutto che la serie è corta. |
| Drawdown di balance contro quello di equity | Quello di balance conta solo le operazioni chiuse; quello di equity aggiunge la perdita aperta non realizzata e risulta più profondo — in ogni esecuzione pubblicata qui. |
| Base Maximal contro base Relative | MT5 stampa entrambe, e possono indicare momenti diversi della stessa esecuzione. Una scheda qui segna 4,94 % di balance / 5,43 % di equity sulla base Maximal e 5,15 % / 5,56 % su quella Relative: picchi diversi, non arrotondamento. |
Le quattordici esecuzioni pubblicate qui vanno dallo 0,67 % al 14,52 % di drawdown di balance, e tutte sono state misurate a 0,1 lotti su un deposito di 10.000 USD. Undici trattano un solo strumento — una di esse quattro gambe dello stesso — e tre si distribuiscono su più strumenti, con la cifra più profonda nel paniere a ventiquattro gambe. L'intervallo confronta quindi quanto resta aperto insieme tanto quanto confronta le strategie. Ogni pagina indica la finestra e il modello del tester accanto alla cifra, e mette in testa il drawdown di equity ovunque il report lo fornisca.
È il peggio che è accaduto nel campione misurato. Un campione più lungo trova quasi sempre una buca più profonda; la cifra pubblicata è un pavimento per le aspettative future, non un soffitto.
Una strategia con un unico calo del −25 % in cinque anni ottiene un punteggio peggiore di una con dodici cali separati dell'−8 %, eppure la seconda può essere molto più difficile da sopportare. Il max DD ignora del tutto frequenza e durata.
Un drawdown preso da un picco che includeva profitto aperto non realizzato non è confrontabile con uno preso dal saldo chiuso. Allinea la misurazione, poi confronta.
Un drawdown del 20 % richiede il 25 % per tornare; uno del 50 % ne richiede il 100 %. Più profonda è la buca, più sproporzionata è la risalita.
Una percentuale porta con sé in silenzio il deposito e la dimensione del lotto che stanno dietro. Una scheda qui mostra il 9,92 %, che sono 1.136,67 USD a 0,1 lotti su 10.000 USD — e 0,1 lotti è ciò con cui parte la build distribuita: lo stesso EA avviato su un conto da 1.000 USD incontra un drawdown già misurato come maggiore dell'intero saldo.