Cette courbe de capital, était-ce du talent ou un ordre chanceux ?
Un backtest est un seul tirage dans une distribution. Mélangez quelques milliers de fois le même taux de réussite et le même rapport gain/risque et vous obtenez l'éventail des courbes que la stratégie aurait pu produire — y compris celles qui vous auraient fait l'arrêter.
Gratuit · Sans installation · Tourne dans votre navigateur
Diagnostic
Une distribution ne dit pas quoi faire. Ces vérifications la confrontent à une limite de ruine, à la profondeur de la queue, et au seul résultat que vous avez réellement observé.
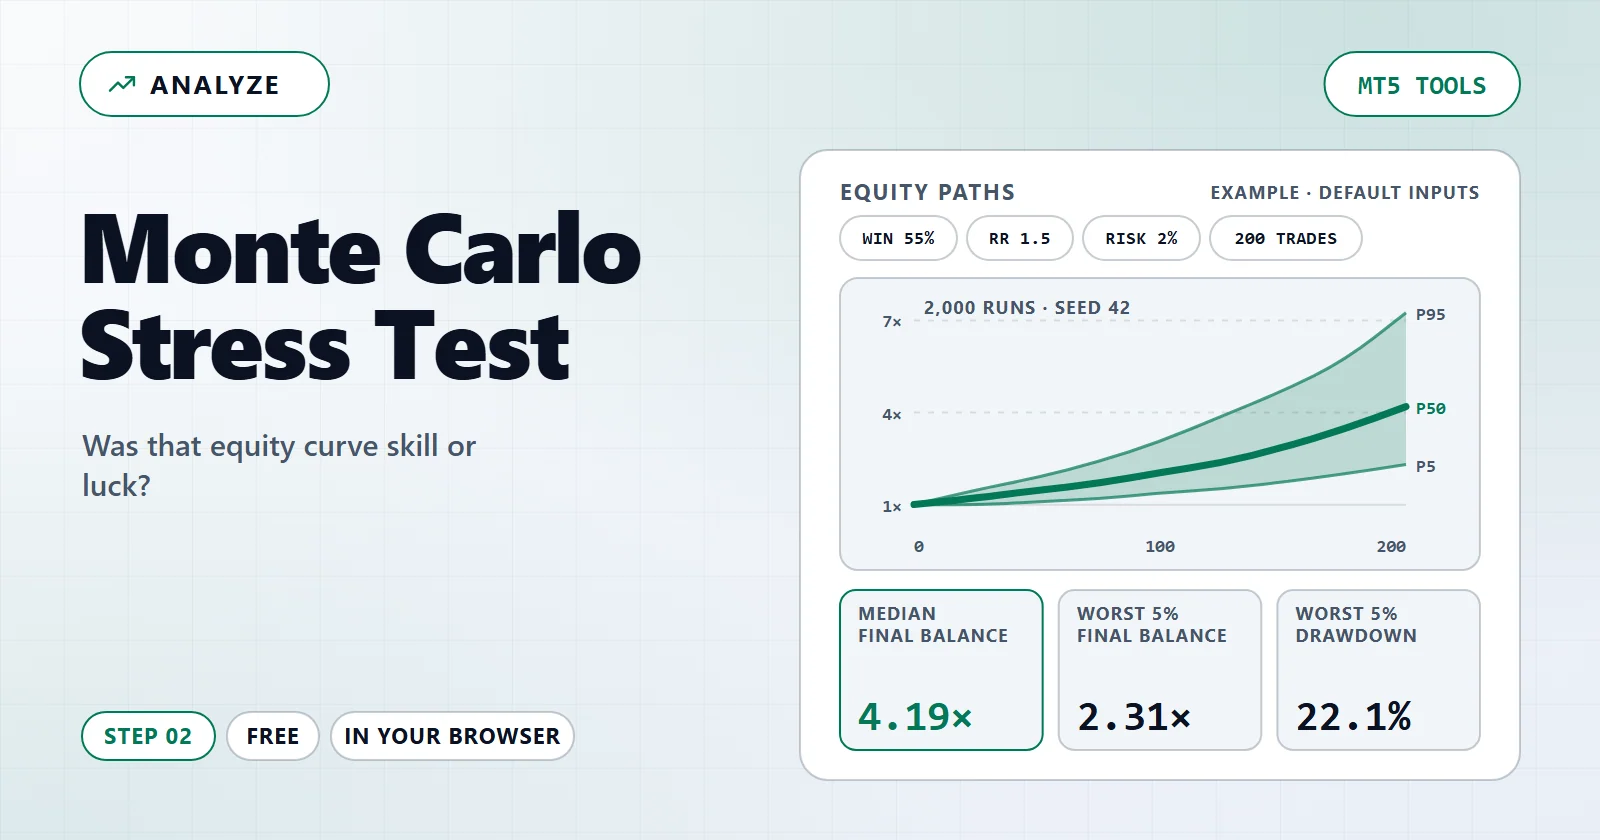
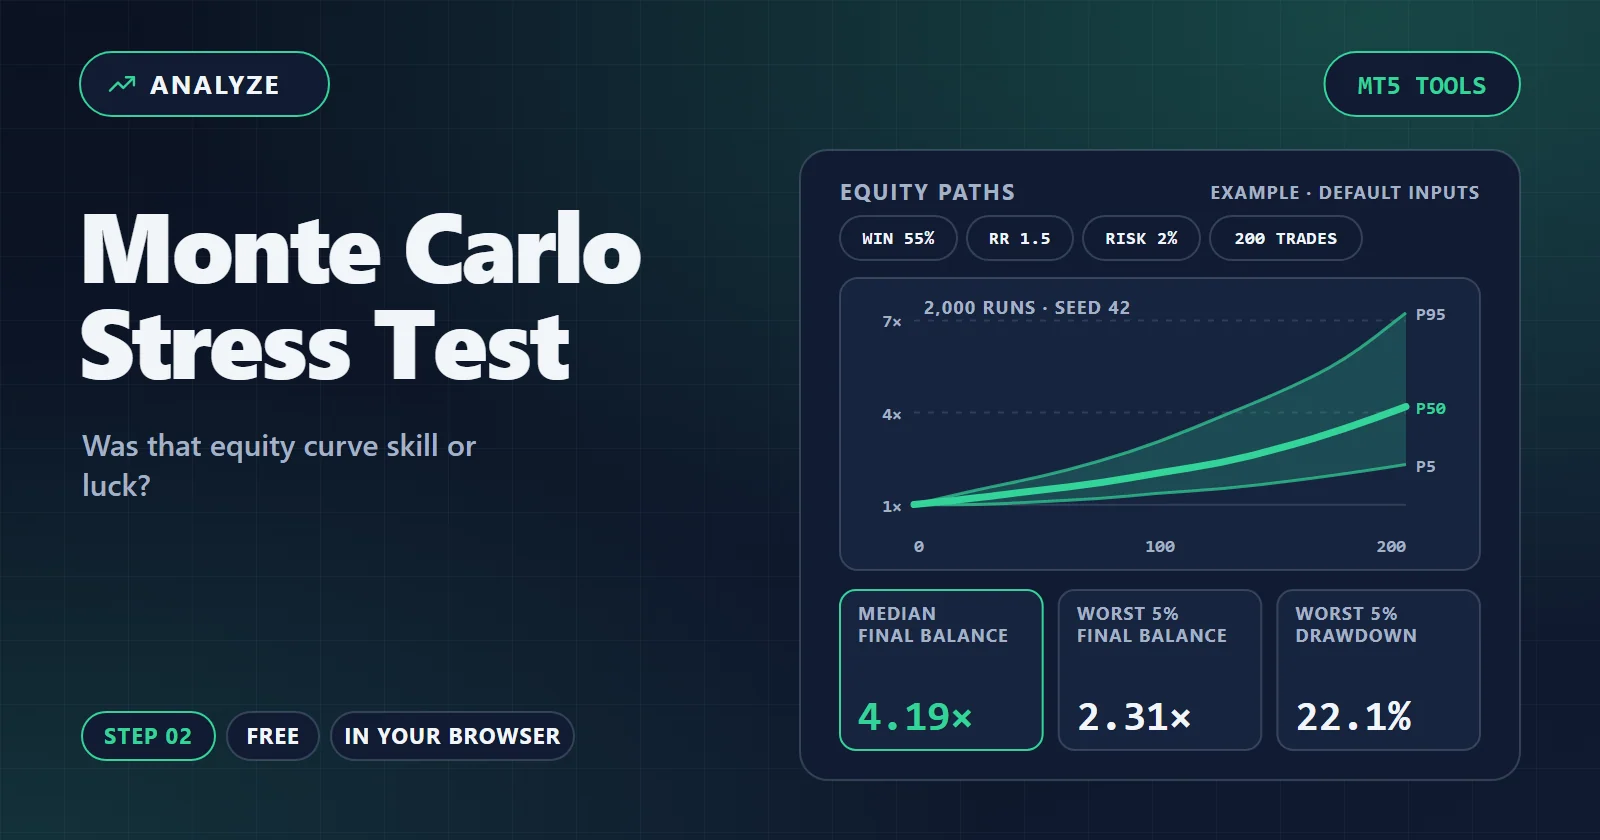
L'éventail des résultats
Lisez les colonnes extérieures comme « c'est arrivé dans une série sur vingt » et la colonne centrale comme « voilà la série typique ». L'écart entre les deux est précisément ce qu'un backtest unique ne peut pas montrer.
| Mesure | 5% bas | Médiane | 5% haut | Pire série |
|---|---|---|---|---|
| Capital final multiple du solde de départ | — | — | — | — |
| Drawdown maximal plus forte baisse du sommet au creux dans une série | — | — | — | — |
| Pire série de pertes pertes consécutives dans une série | — | — | — | — |
Comment les séries s'écartent avec le temps
La colonne centrale est la trajectoire typique. Les deux extérieures sont les cas à une chance sur vingt de chaque côté. Elles s'écartent au fil de la série, et c'est pourquoi un backtest court peut ressembler à peu près à n'importe quoi.
- Plage des 90 % centraux des séries (percentiles 5 à 95)
- Série médiane
- Capital de départ (1×)
| Après le trade | 5% bas | Médiane | 5% haut |
|---|---|---|---|
| — | — | — | — |
| — | — | — | — |
| — | — | — | — |
| — | — | — | — |
| — | — | — | — |
| — | — | — | — |
| — | — | — | — |
| — | — | — | — |
Comment l'utiliser
- Saisissez vos chiffresTapez vos propres valeurs dans les champs, ou choisissez votre rapport MetaTrader si l'outil lit un fichier. Les valeurs déjà présentes ne sont qu'un exemple de départ.
- Lisez le résultat et le diagnosticLe grand chiffre répond à la question. Les cartes en dessous indiquent ce qui semble anormal et ce qu'il faut changer.
- Essayez une correction ou allez plus loinAppliquez une modification suggérée pour voir le résultat bouger, suivez le lien vers l'outil suivant, ou copiez le lien pour retrouver les mêmes données.
Comment le calcul est fait
Chaque trade simulé gagne le multiple gain/risque ou perd une unité de risque, tiré indépendamment. Cette indépendance est la principale simplification du modèle : les stratégies réelles regroupent leurs pertes, car les conditions qui les cassent durent des semaines. Considérez cette queue comme optimiste, pas prudente.
L'enjeu n'est pas la médiane. À la médiane, toute stratégie paraît acceptable. Ce qui décide si vous la laissez tourner, c'est la trajectoire à une chance sur vingt : le drawdown que vous n'aviez pas prévu, arrivant le mois où vous veniez d'augmenter la taille.
Le taux de réussite et le rapport gain/risque sont des estimations ponctuelles issues d'un échantillon fini, et la simulation les traite comme exacts. Déplacer le taux de réussite de deux points décale toute cette distribution plus que changer la graine : cela vaut la peine d'essayer avant d'y accorder foi.
Questions et réponses
Est-ce gratuit, faut-il un compte ?
Gratuit · Sans installation · Tourne dans votre navigateur. Aucun compte requis pour calculer.
Y a-t-il quelque chose d'envoyé ?
Rien n'est envoyé. Chaque chiffre de cette page est calculé dans votre navigateur, et le lien copié ne transporte que les valeurs que vous avez saisies.
Jusqu'où peut-on se fier au résultat ?
Rien n'est envoyé et aucun historique de trades n'est lu. La distribution ne vient que des chiffres que vous avez saisis : elle hérite donc de toutes leurs erreurs.
Outils liés
Continuez à explorer
Transformez ce test de stress en votre propre EA
Les réglages que vous venez de tester sous contrainte, comme le risque par trade et le nombre de trades, sont ceux dont un EA a besoin. AIStrategyMiner Builder vous permet de relier vos règles d'entrée et de sortie sous forme de blocs et de fixer le risque, sans code.
- Définissez la taille de position à partir du risque testé ici, puis compilez un fichier .ex5 standard pour MetaTrader 5.
Vérifiez l'EA terminé dans MetaTrader 5 avant de lui faire confiance. Cette page est un test de stress des chiffres que vous avez saisis, pas une prévision de résultats.

