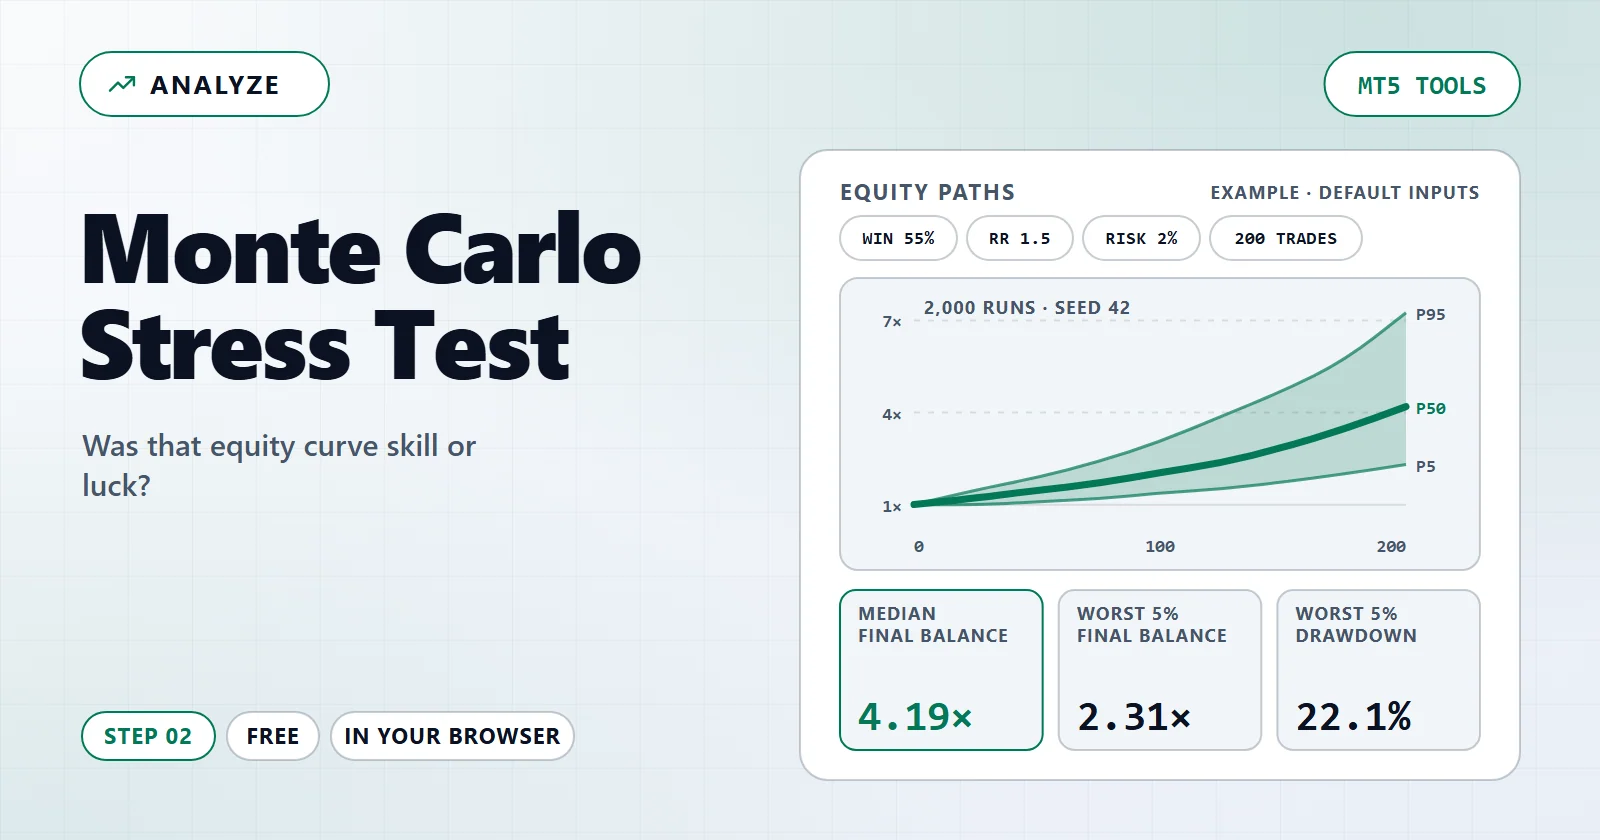
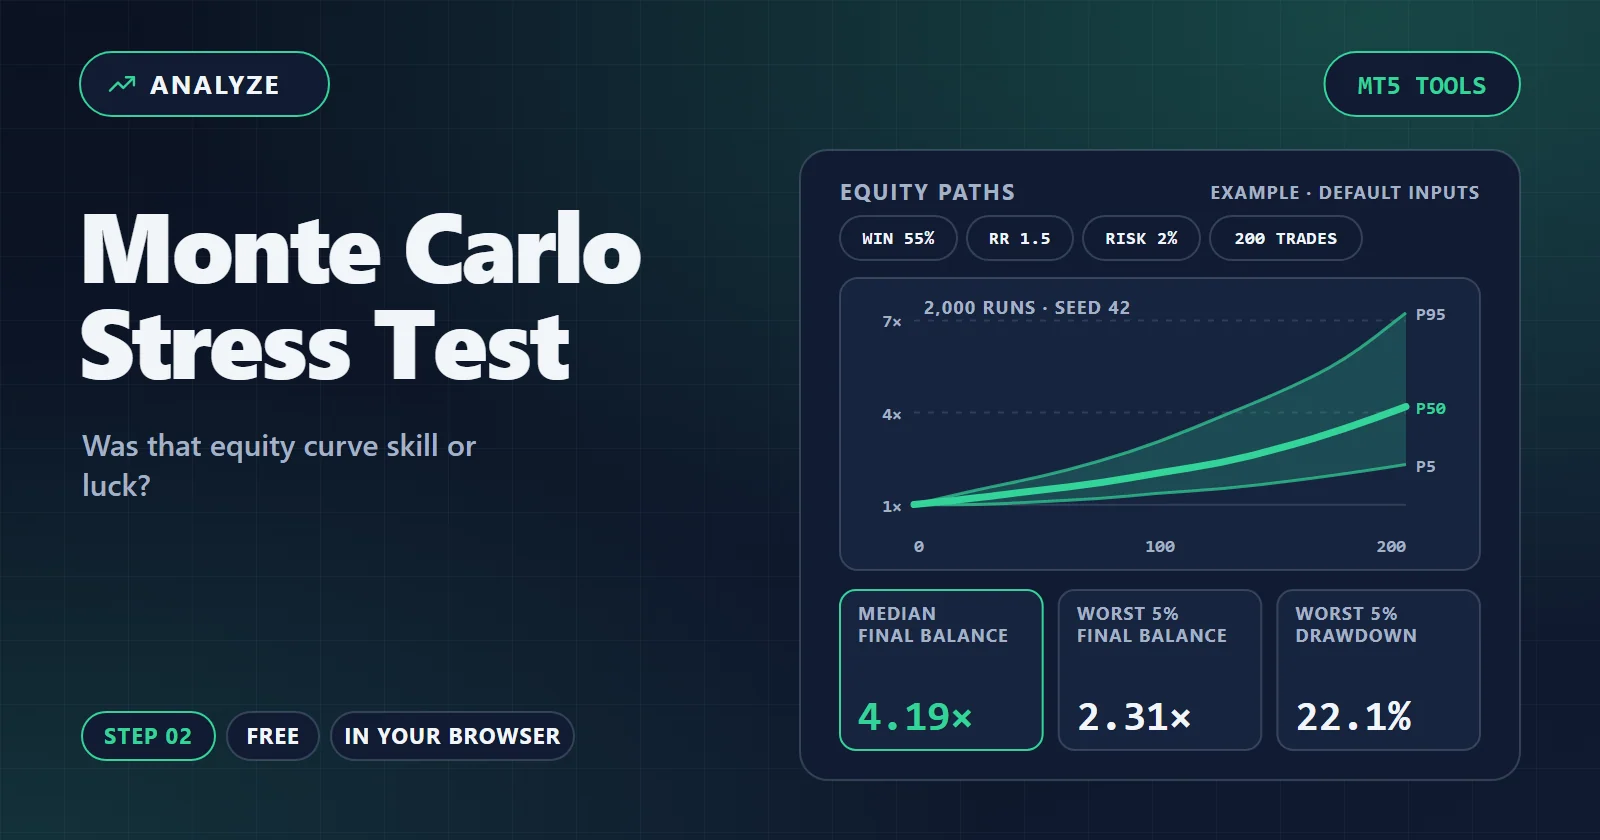
那條資金曲線是實力,還是一次幸運的排序?
回測只是從一個分布裡抽取的一次樣本。把同樣的勝率和同樣的盈虧比打亂幾千次,你就得到這套策略本來可能產出的曲線範圍——包括那些會讓你把它關掉的曲線。
免費 · 免安裝 · 在你的瀏覽器中執行
診斷
分布本身不會告訴你該做什麼。下面這些檢查把它對照爆倉上限、對照尾部的深度,以及對照你真正觀察到的那一個結果。
結果的範圍
把兩側的欄讀作「這在二十輪裡出現過一次」,把中間那欄讀作「這就是典型的一輪」。兩者之間的差距,正是單次回測無法向你展示的部分。
| 指標 | 低位 5% | 中位數 | 高位 5% | 最差一輪 |
|---|---|---|---|---|
| 期末資金 初始餘額的倍數 | — | — | — | — |
| 最大回檔 一輪中從峰值到谷值的最深跌幅 | — | — | — | — |
| 最長連虧 一輪中連續虧損的筆數 | — | — | — | — |
各輪如何隨時間散開
中間那欄是典型路徑,兩側是各自二十分之一的情形。它們隨著輪次推進而散開,這正是為什麼一段很短的回測幾乎可以呈現任何樣子。
- 各輪中間 90% 的範圍(第 5 到第 95 百分位)
- 中位數的一輪
- 起始資金(1×)
| 第幾筆之後 | 低位 5% | 中位數 | 高位 5% |
|---|---|---|---|
| — | — | — | — |
| — | — | — | — |
| — | — | — | — |
| — | — | — | — |
| — | — | — | — |
| — | — | — | — |
| — | — | — | — |
| — | — | — | — |
使用方法
- 輸入你的數字在欄位裡填入你自己的數值;如果工具支援讀取檔案,也可以選擇你的 MetaTrader 報告。欄位裡原有的數值只是起步範例。
- 查看結果與診斷大字數字回答你的問題,下方的卡片會說明哪裡看起來有問題、該改什麼。
- 試試修正,或繼續深入套用建議的修改,看結果如何變化;也可以點連結前往下一個工具,或複製連結以便回到同一組輸入。
計算方式
每一筆模擬交易要麼贏得盈虧比的倍數,要麼虧掉一個風險單位,且互相獨立抽取。這種獨立性是模型最主要的簡化:真實策略會把虧損聚成一團,因為擊穿它們的市場條件往往會持續數週。請把這裡的尾部當作偏樂觀,而不是偏保守。
關鍵不是中位數。在中位數上,任何策略看起來都還行。決定你會不會繼續跑它的是二十分之一的那條路徑:你沒有為之做準備的回檔,偏偏在你剛加大部位的那個月到來。
勝率與盈虧比是從有限樣本得到的點估計,而模擬把它們當作精確值。把勝率挪動兩個百分點,對整個分布的影響比換一個種子更大——在相信這裡的任何數字之前,值得先試一試。
常見問題
免費嗎?需要帳號嗎?
免費 · 免安裝 · 在你的瀏覽器中執行. 計算不需要註冊帳號。
會上傳什麼嗎?
不上傳任何資料。本頁每個數字都在你的瀏覽器裡算出,複製的連結也只帶著你自己填的數值。
結果能信到什麼程度?
不上傳任何內容,也不讀取任何交易紀錄。這個分布只來自你輸入的數字,因此也繼承了其中的每一處誤差。
相關工具
繼續探索
把這次壓力測試變成你自己的 EA
你剛剛測試的設定,例如每筆風險與交易筆數,正是 EA 也需要的設定。AIStrategyMiner Builder 讓你用模組連接進場與出場規則並設定風險,不必寫程式碼。
- 依這裡測試過的風險設定部位大小,然後編譯出適用於 MetaTrader 5 的標準 .ex5 檔案。
在信任之前,請先在 MetaTrader 5 中檢查成品 EA。本頁是對你輸入數字的壓力測試,不是結果預測。

