War diese Equity-Kurve Können oder eine glückliche Reihenfolge?
Ein Backtest ist eine einzige Ziehung aus einer Verteilung. Mische dieselbe Trefferquote und dasselbe Gewinn-Verlust-Verhältnis einige tausend Mal und du erhältst die Spanne der Kurven, die die Strategie hätte erzeugen können — auch die, bei denen du sie abgeschaltet hättest.
Kostenlos · Ohne Installation · Läuft im Browser
Befund
Eine Verteilung sagt dir nicht, was zu tun ist. Diese Prüfungen halten sie gegen eine Ruingrenze, gegen die Tiefe des Verteilungsrands und gegen das eine Ergebnis, das du wirklich beobachtet hast.
Die Spanne der Ergebnisse
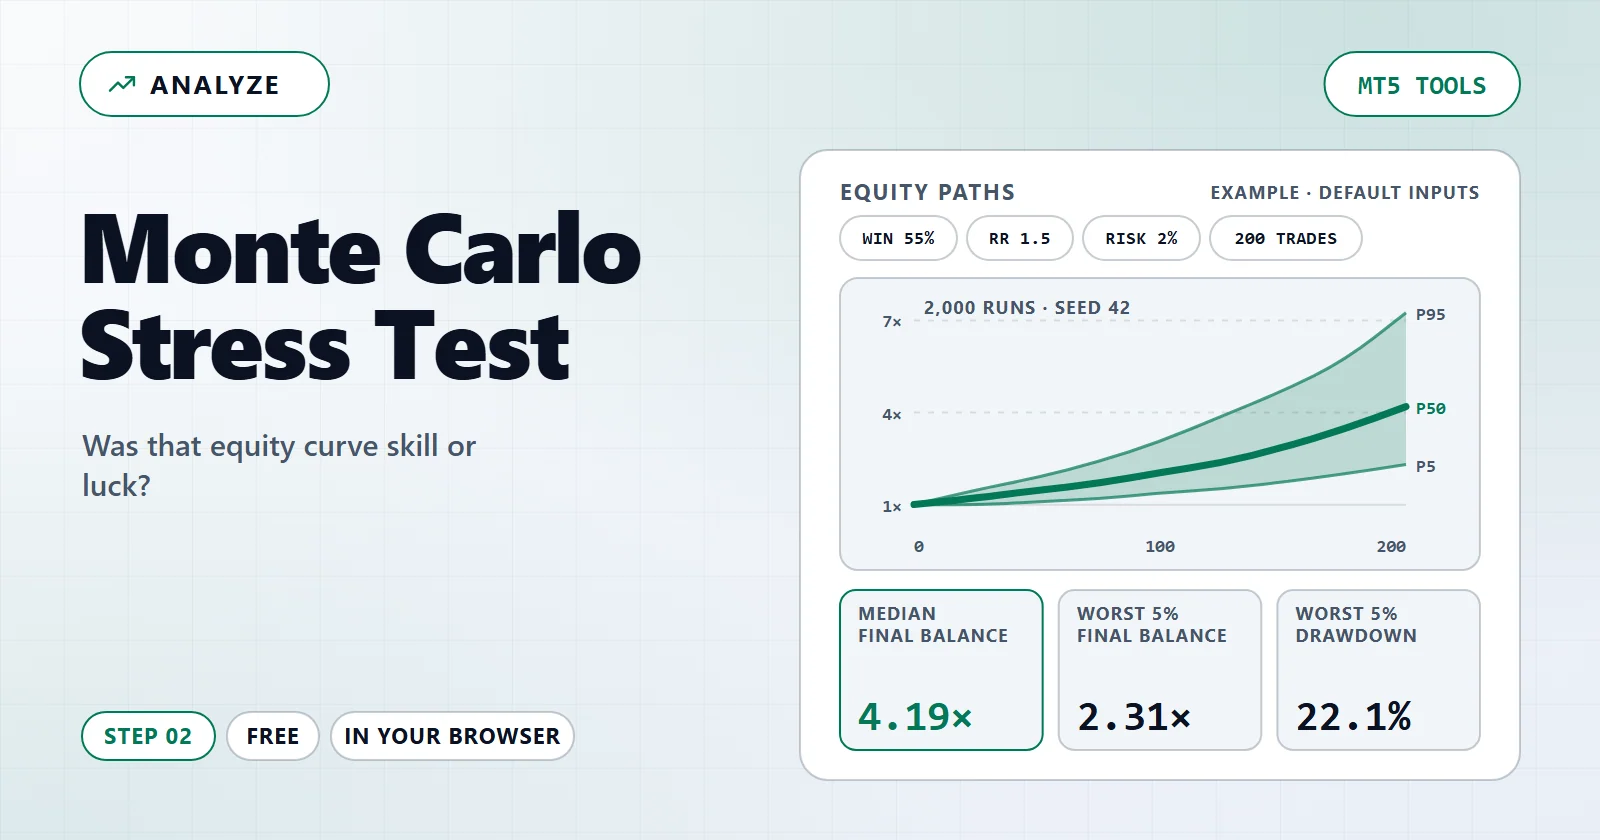
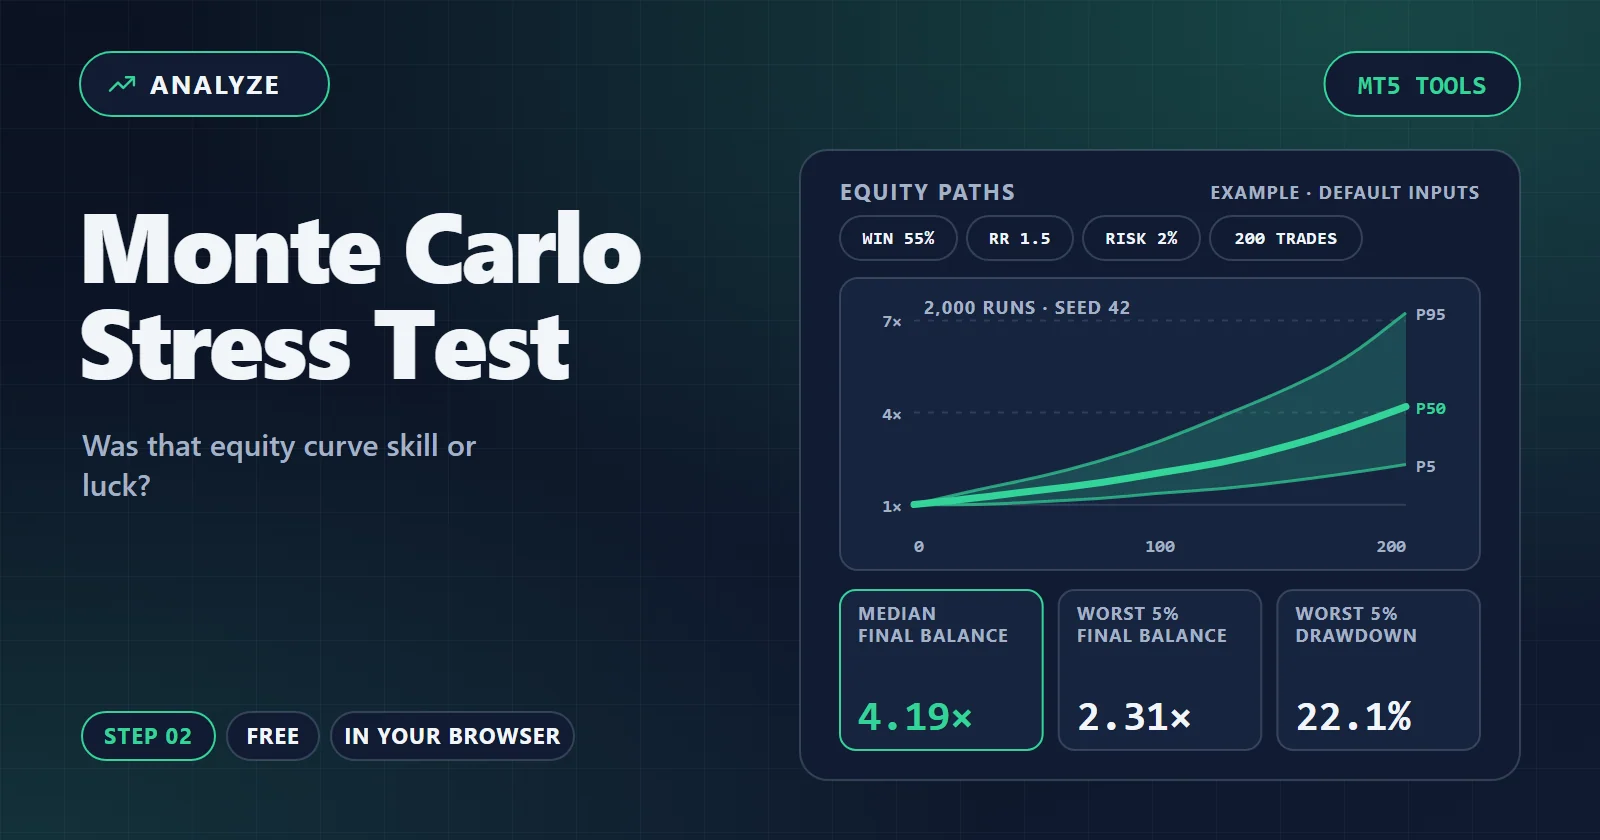
Lies die äußeren Spalten als «das passierte in einem von zwanzig Durchläufen» und die mittlere als «so war der typische Durchlauf». Der Abstand dazwischen ist genau das, was ein einzelner Backtest nicht zeigen kann.
| Kennzahl | Untere 5% | Median | Obere 5% | Schlechtester Durchlauf |
|---|---|---|---|---|
| Endkapital Vielfaches des Startkapitals | — | — | — | — |
| Maximaler Drawdown tiefster Rückgang von Hoch zu Tief in einem Durchlauf | — | — | — | — |
| Längste Verlustserie Verluste in Folge in einem Durchlauf | — | — | — | — |
Wie die Durchläufe über die Zeit auseinanderlaufen
Die mittlere Spalte ist der typische Pfad. Die beiden äußeren sind die Eins-von-zwanzig-Fälle auf jeder Seite. Sie laufen im Verlauf auseinander — deshalb kann ein kurzer Backtest fast alles aussehen.
- Bereich der mittleren 90 % der Durchläufe (5. bis 95. Perzentil)
- Mittlerer Durchlauf (Median)
- Startkapital (1×)
| Nach Trade | Untere 5% | Median | Obere 5% |
|---|---|---|---|
| — | — | — | — |
| — | — | — | — |
| — | — | — | — |
| — | — | — | — |
| — | — | — | — |
| — | — | — | — |
| — | — | — | — |
| — | — | — | — |
So benutzt du es
- Zahlen eingebenTippe deine eigenen Werte in die Felder oder wähle deinen MetaTrader-Bericht, wenn das Tool eine Datei liest. Die vorausgefüllten Werte sind nur ein Beispiel zum Einstieg.
- Ergebnis und Diagnose lesenDie große Zahl beantwortet die Frage. Die Karten darunter zeigen, was auffällig aussieht und was du ändern kannst.
- Eine Korrektur testen oder weitergehenWende eine vorgeschlagene Änderung an und sieh, wie sich das Ergebnis bewegt, folge dem Link zum nächsten Tool oder kopiere den Link, um mit denselben Eingaben zurückzukehren.
So wird gerechnet
Jeder simulierte Trade gewinnt das Gewinn/Verlust-Vielfache oder verliert eine Risikoeinheit, unabhängig gezogen. Diese Unabhängigkeit ist die wichtigste Vereinfachung des Modells: echte Strategien häufen ihre Verluste, weil die Bedingungen, die sie brechen, über Wochen anhalten. Betrachte diesen Verteilungsrand als optimistisch, nicht als konservativ.
Es geht nicht um den Median. Am Median sieht jede Strategie akzeptabel aus. Ob du sie weiter laufen lässt, entscheidet der Eins-von-zwanzig-Pfad: der Drawdown, den du nicht eingeplant hattest, im Monat nachdem du die Größe erhöht hast.
Trefferquote und Gewinn/Verlust sind Punktschätzungen aus einer endlichen Stichprobe, und die Simulation behandelt sie als exakt. Zwei Punkte Trefferquote verschieben diese ganze Verteilung stärker als ein anderer Startwert — das lohnt sich auszuprobieren, bevor man irgendetwas davon glaubt.
Fragen und Antworten
Ist es kostenlos, und brauche ich ein Konto?
Kostenlos · Ohne Installation · Läuft im Browser. Zum Rechnen ist kein Konto nötig.
Wird etwas hochgeladen?
Es wird nichts hochgeladen. Jede Zahl auf dieser Seite entsteht in deinem Browser, und der kopierte Link enthält nur die Werte, die du eingegeben hast.
Wie weit kann ich dem Ergebnis trauen?
Es wird nichts hochgeladen und keine Handelshistorie gelesen. Die Verteilung entsteht nur aus den Zahlen, die du eingegeben hast, und erbt daher jeden Fehler darin.
Verwandte Tools
Weiter stöbern
Aus diesem Stresstest einen eigenen EA machen
Die Einstellungen, die Sie gerade durchgespielt haben, etwa Risiko pro Trade und Anzahl der Trades, braucht auch ein EA. Mit AIStrategyMiner Builder verbinden Sie Ihre Einstiegs- und Ausstiegsregeln als Bausteine und legen das Risiko fest, ganz ohne Code.
- Legen Sie die Positionsgröße anhand des hier getesteten Risikos fest und kompilieren Sie eine Standard-.ex5-Datei für MetaTrader 5.
Prüfen Sie den fertigen EA in MetaTrader 5, bevor Sie ihm vertrauen. Diese Seite ist ein Stresstest der von Ihnen eingegebenen Zahlen, keine Ergebnisprognose.

