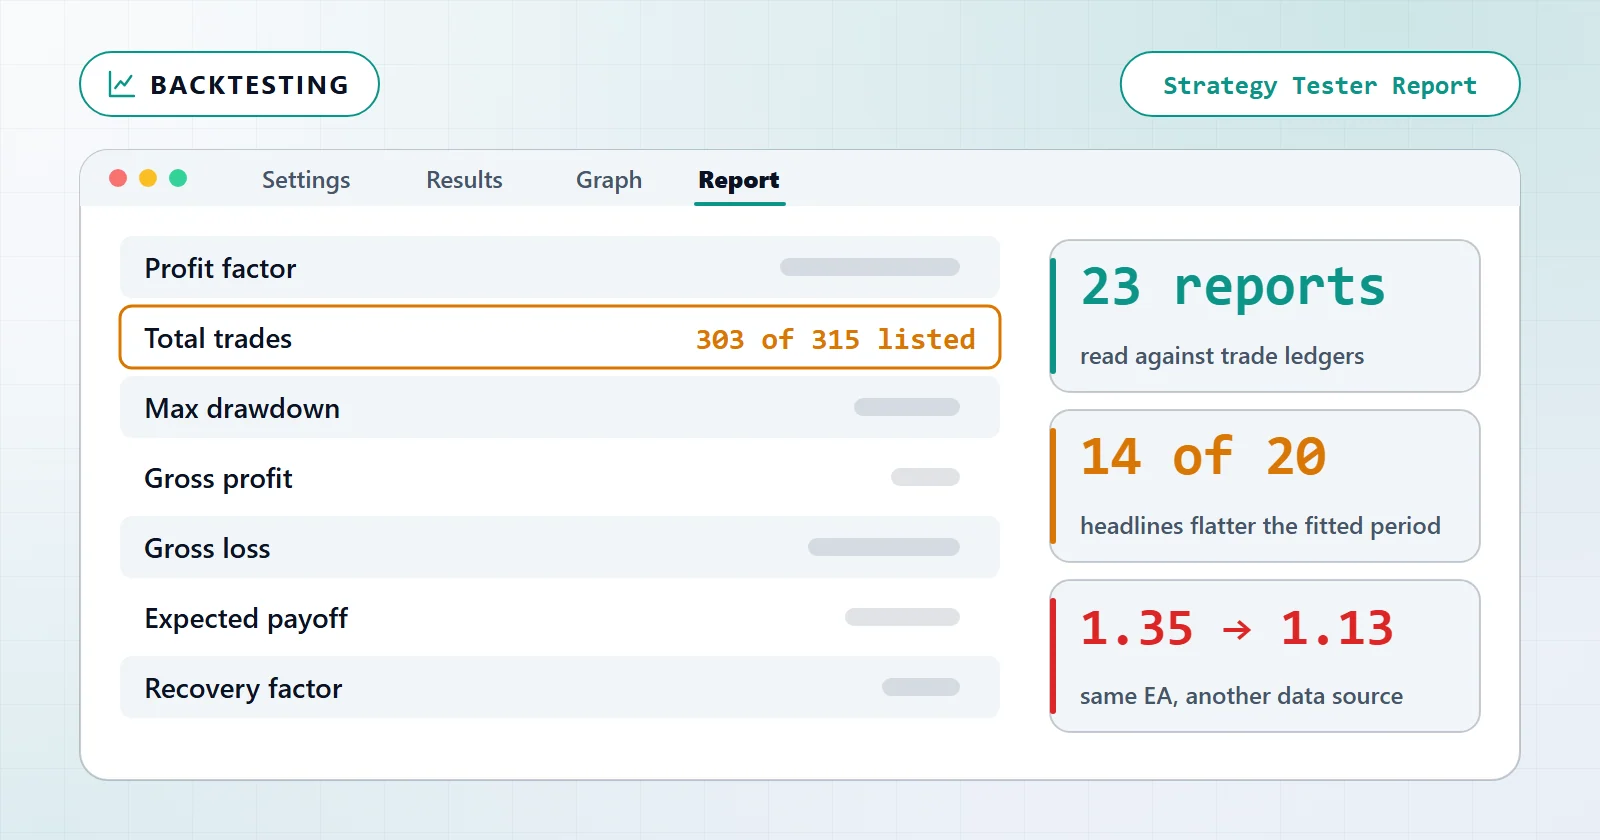
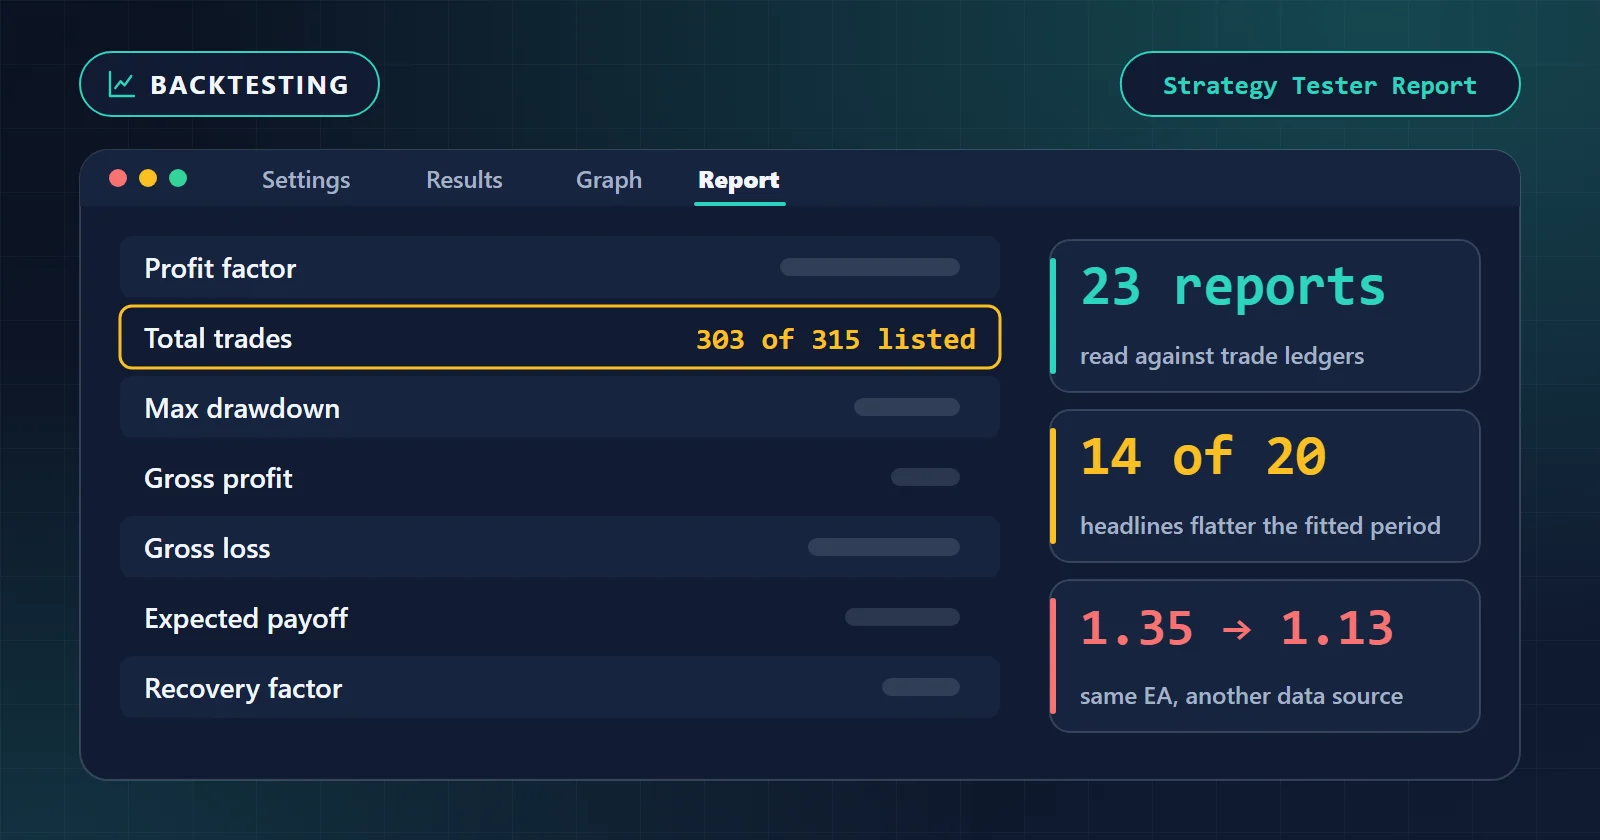
Ein MT5 Backtest-Report ist eine Aussage über eine ganz bestimmte Menge von Trades, erzeugt auf einer ganz bestimmten Kurshistorie. Fast jedes Missverständnis entsteht dadurch, dass eine Hälfte dieses Satzes wegfällt. Der ausgewiesene Profitfaktor wird als Eigenschaft des Expert Advisors gelesen. Er ist eine Eigenschaft von zwei anderen Dingen: der Menge an Trades, die der Report abgedeckt hat, und den Ticks, mit denen der Tester gefüttert wurde.
Dieser Artikel ist die Lesereihenfolge, die zu einer Entscheidung führt. Was der Report voraussetzte, bevor er irgendetwas gedruckt hat, welche Kennzahl welche Frage beantwortet, an welcher Stelle jede Zahl Sie belügt, und was jede Lesart Ihnen zu ändern aufträgt. Wie man einen Report erzeugt, ist eine eigene Aufgabe — MT5 Backtest durchführen behandelt das von Anfang bis Ende.
| Testbedingungen | |
|---|---|
| Experiment-ID | EXP-REPORT-READING-001 |
| Übergeordnetes Experiment | EXP-BACKTEST-RUNBOOK-001 |
| Quelle | data/run-manifests/*.json → results, ledger_recomputed, shadow_runs |
| Grundgesamtheit | 23 abgeschlossene Läufe im MT5 Strategy Tester aus unserem Testarchiv |
| MT5-Build | 6090 und 6140 |
| Modell | Every tick generated from M1 bars (Model 0) und Every tick based on real ticks (Model 4) |
| Konto | Einlage von 10.000 USD in allen 23 Läufen |
| Datenstand / zuletzt verifiziert | 2026-08-26 |
Jede Zahl unten stammt aus einem Backtest, und alle 23 Läufe tragen das Urteil PASS unter dem Gate, das wir auf einen abgeschlossenen Lauf anwenden. Damit ist das eine Überlebendenmenge, und nichts hier sagt aus, wie oft ein Backtest besteht. Es sagt aus, wie ein bestandener Report von innen aussieht. Wie wir diese Tests durchführen und kennzeichnen, steht in unserer Testmethodik.
Setup: was der Report voraussetzte, bevor er eine Zahl gedruckt hat
Der Settings-Block am Kopf eines MT5-Reports ist kein Vorspann. Er ist die Liste der Annahmen, die jede Zahl darunter erbt, und sechs davon entscheiden, ob der Rest überhaupt lesenswert ist. Broker-Name und Build stehen in der Titelzeile des Reports selbst — bei uns las sie sich als Exness-MT5Trial5 (Build 6090).
| Feld im Settings-Block | Was es tatsächlich festlegt | Was unsere Läufe festhalten |
|---|---|---|
Symbol: / Period: | Die Marktphasen, von denen das Ergebnis eine Stichprobe ist | 22 Läufe beginnen im Januar 2019; einer beginnt im Juni 2021 |
| Model (Tick-Erzeugung) | Wie die Ticks innerhalb jeder Kerze erzeugt wurden | Model 0 (aus M1-Bars erzeugt) in 12 Läufen, Model 4 (echte Ticks) in 11 |
Initial Deposit: | Der Nenner jeder Prozentangabe auf der Seite | 10.000 USD in allen 23 |
| Spread | Die Kosten, die aus jeder Seite herausgenommen werden | In genau 1 von 23 gemessen — der Rest erbt, was die Kurshistorie mitbrachte |
| Commission | Kosten, die der Tester nur anwendet, wenn Sie sie setzen | 0 in allen 23 |
Inputs: | Die Einstellungen, die das erzeugt haben, vollständig | In jedem Lauf gegen den Report verifiziert |
Die Inputs:-Liste ist die Zeile, die übersprungen wird, und sie ist die eine, die einen Report überhaupt reproduzierbar macht: Sie ist die vollständige Menge an Werten, die Sie neu eintragen müssten, um dieselbe Seite zurückzubekommen.
Zwei dieser Zeilen verdienen einen Moment. Eine Null in der Kommissionszeile bedeutet nicht, dass Kommission ignoriert wurde. Sie bedeutet, dass auf dem getesteten Symbol keine berechnet wurde. Das sind verschiedene Aussagen, und nur die Aufzeichnung des Laufs sagt Ihnen, welche zutrifft. Und ein ungemessener Spread ist kein Spread von null: In 22 unserer 23 Läufe ist dieses Feld leer, weil neben dem Test kein Recorder mitlief. Jede Seite nahm schlicht den Spread, den die M1-Historie mitbrachte. Nur der GBP/JPY-M15-Lauf kann seinen eigenen Mittelwert nennen: 19,14 Punkte.
Eine Namensfalle gehört hierher. Das Feld, das ältere Leitfäden Modellierungsqualität nennen, druckt MT5 als History Quality: — im Results-Block neben Bars:, Ticks: und Symbols:. Wer einen Report von Build 6090 nach “modelling quality” durchsucht, findet nichts. In unseren eigenen Aufzeichnungen ist die Zahl auf nur 2 der 23 Manifeste vorhanden, weil sie festgehalten wird, wenn der Quellreport eine genannt hat — das ist eine Eigenschaft dieser Aufzeichnungen und keine Messung, wie oft MetaTrader sie druckt. Praktisch heißt das: Als Filter für Reports, die Sie nicht selbst erzeugt haben, taugt sie nicht. Die Frage darunter ist die Quelle der Tick-Daten, und die lässt sich immer beantworten: Fragen Sie, welche Historie der Lauf benutzt hat.
Den Report lesen, Kennzahl für Kennzahl
Lesen Sie die Seite in dieser Reihenfolge. Sie ist bewusst nicht die Reihenfolge, in der MetaTrader sie druckt, denn die beiden billigsten Ausschlussgründe stehen ganz unten im Report.
- Lesen Sie zuerst
Settings. Modell,Initial Deposit:, Spread und Kommission. Jede Prozentzahl darunter erbt sie, und ein Lauf mit ungemessenem Spread ist kein Lauf ohne Spread. - Lesen Sie
Total Trades:vor jedem Verhältnis. Ein Verhältnis und sein Stichprobenumfang sind eine Tatsache, nicht zwei. Schreiben Sie die Anzahl neben das Verhältnis. - Fragen Sie, welche Trades der Ergebnisblock abdeckt. Liegt ein Trade-Verzeichnis bei, prüfen Sie, ob dessen Summe zu
Total Trades:passt. Bei einem unserer eigenen 23 Reports tut sie das nicht. - Lesen Sie
Equity Drawdown Maximal:und nicht die Balance-Zeile, und merken Sie sich, ob Sie denMaximal- oder denRelative-Wert genommen haben — das sind getrennte Zeilen. - Finden Sie die Kurshistorie. Welcher Broker, welche Quelle, welcher Zeitraum. Das ist das Feld, das in unseren Aufzeichnungen ein Urteil bewegt hat; das Tick-Modell war es nicht.
Hier die gesamte Lesart in einer Tabelle, mit den Feldbezeichnungen, die der Report tatsächlich druckt. Die Spalte “In unserer Menge” zeigt, was jede Kennzahl über unsere 23 Läufe hinweg getan hat. Das schlägt eine Lehrbuchspanne, weil es an derselben Art Report gemessen wurde, die Sie gerade vor sich haben.
| Report-Feld | Welche Frage es beantwortet | In unserer Menge | Warnsignal |
|---|---|---|---|
Total Trades: | Wie viel Evidenz vorliegt | 108 bis 4.725 je Lauf | Unter ~100; ein Verhältnis aus 20 Trades ist ein Gerücht |
Profit Factor: | Bruttogewinn geteilt durch Bruttoverlust (Profitfaktor) | 1,22 bis 1,59 über alle 23 | Über ~2,0 auf einem kurzen Fenster; prüfen Sie zuerst Total Trades: |
Profit Trades (% of total): | Die Trefferquote — die Form der Verteilung, nicht ihr Vorzeichen | 30,80 % bis 82,27 %, alle profitabel | Allein zitiert, ohne Profitfaktor daneben |
Total Net Profit: | Gewonnene Währung, ohne Kontext | 386,05 bis 28.687,43 USD auf derselben Einlage von 10.000 USD | Zitiert ohne Initial Deposit: und ohne die Anzahl der Jahre |
Balance Drawdown Maximal: | Schlimmster Rückgang auf geschlossenen Trades (maximaler Drawdown) | 0,67 % bis 18,24 % | Zitiert, während eine Equity-Zeile auf derselben Seite steht |
Equity Drawdown Maximal: | Schlimmster Rückgang einschließlich offener Positionen | Tiefer als Balance in 23 von 23 | Ignoriert — es ist die Zahl, von der Ihre Margin lebt |
Expected Payoff: | Durchschnittliches Ergebnis je Trade, in Währung | In unseren Manifesten nicht geführt | Als Prognose statt als Durchschnitt gelesen |
Recovery Factor: / Sharpe Ratio: | Ertrag je Einheit Schmerz, auf zwei Weisen | In unseren Manifesten nicht geführt | Über Reports mit verschiedenen Trade-Anzahlen hinweg verglichen |
History Quality: | Ob der Tickstrom Ihren Stop auflösen kann | Auf 2 von 23 angegeben | Fehlt und die Datenquelle ist unbekannt |
Zwei Konventionen in diesem Block bringen Leser aus dem Tritt, bevor überhaupt eine Interpretation beginnt.
Total Trades: und Total Deals: sind verschiedene Zählungen. In MetaTrader 5 besteht ein Rundlauf aus zwei Deals — einer hinein, einer hinaus —, ein Report mit Total Trades: 50 zeigt daneben also Total Deals: 100, und Teilschließungen fügen Deals hinzu, ohne Trades hinzuzufügen. Lesen Sie die Verhältnisse gegen Trades, niemals gegen Deals.
Es gibt sechs Drawdown-Zeilen, nicht eine. Der Report druckt Absolute, Maximal und Relative jeweils für Balance und Equity. Schlimmer noch: Bei zweien davon tauschen Betrag und Prozentsatz die Plätze. Balance Drawdown Maximal: 36.84 (0.37%) stellt die Währung nach vorn, Balance Drawdown Relative: 0.37% (36.84) den Prozentsatz. Zwei Reports können “0,37 %” und “36,84” aus benachbarten Zeilen zitieren und dasselbe Ereignis meinen — oder verschiedene.
Der Rest des Results-Blocks — Z-Score:, AHPR:, GHPR:, LR Correlation:, LR Standard Error:, Margin Level: und die MFE/MAE-Korrelationen — beschreibt die Form der Equity-Kurve und nicht ihre Größe. Nichts davon rettet einen Report, dessen Trade-Anzahl zu klein ist, und nichts davon übersteht einen Wechsel der Kurshistorie besser als der Profitfaktor. Lesen Sie ihn nach den fünf Schritten oben — oder gar nicht.
Zwei der Kennzahlenzeilen richten in der Praxis den meisten Schaden an, lesen Sie sie deshalb zusammen statt nacheinander.
Der Nettogewinn braucht seinen Nenner und seinen Kalender. Alle 23 unserer Läufe starten von denselben 10.000 USD, was sie ungewöhnlich vergleichbar macht. Sie spannen trotzdem 0,51 % bis 57,38 % pro Jahr. Das untere Ende ist lehrreich. Der JP225-H1-Lauf weist einen Profitfaktor von 1,46 bei einem maximalen Drawdown von 0,67 % aus — das bestaussehende Zahlenpaar der Menge. Verdient hat der Lauf 386,05 USD über 7,58 Jahre. Nichts an diesem Report ist unehrlich. Er beantwortet nur eine andere Frage als die, die die meisten Leser zu stellen glauben.
Trefferquote und Profitfaktor sind hier nahezu unabhängig voneinander. Über die 23 Läufe hinweg beträgt die Korrelation zwischen beiden 0,37. Das meiste davon, was darüber entscheidet, ob ein EA Geld verdient, ist für die Trefferquoten-Zeile also unsichtbar. Der EUR/JPY-M5-Lauf gewinnt 30,80 % seiner Trades und liefert einen Profitfaktor von 1,22; ein AUD/CAD-H4-Lauf gewinnt 82,27 % und liefert 1,59. Beide sind profitabel, und die Trefferquoten liegen 51 Punkte auseinander.
Der Profitfaktor, den Ihr Report Ihnen nicht zeigt
Das ist der Teil, den kein Report zeigt, und er ist der Grund, warum wir diesen Artikel aus eigenen Daten schreiben konnten. Jeder Lauf in unserem Archiv führt sein vollständiges Verzeichnis abgeschlossener Trades mit, also zerfällt jeder Report in zwei Teile. Da ist der Ausschnitt, auf dem die Einstellungen gewählt wurden — das Entwicklungsfenster, bis zu einem festen Stichtag, nach dem die Einstellungen nicht mehr geändert wurden. Und da sind die Trades, die nach diesem Datum anfielen und auf denen nichts gewählt wurde. Zwanzig unserer 23 Läufe enthalten beide Ausschnitte; die anderen drei haben überhaupt keinen späteren Ausschnitt.
| Lauf | Entwicklungsfenster | Späterer Ausschnitt | Ausgewiesen |
|---|---|---|---|
| JP225 H1 | 1,28 (195 Trades) | 6,43 (15 Trades) | 1,46 (210 Trades) |
| AUD/CAD H1 | 1,31 (101 Trades) | 3,58 (7 Trades) | 1,38 (108 Trades) |
| EUR/USD H1, 4 Symbole | 1,48 (4.583 Trades) | 1,64 (142 Trades) | 1,48 (4.725 Trades) |
| AUD/CAD H4 | 1,55 (136 Trades) | — (5 Trades, kein Verlierer) | 1,59 (141 Trades) |
| USD/JPY H1 (M1-Historie von Exness) | 1,28 (624 Trades) | 0,88 (21 Trades) | 1,27 (645 Trades) |
| US30 H4 | 1,53 (232 Trades) | 0,72 (21 Trades) | 1,43 (253 Trades) |
Lesen Sie in der JP225-Zeile die erste und die letzte Spalte zusammen. Ausgewiesen ist 1,46; die Periode, auf der die Einstellungen tatsächlich gewählt wurden, sagt 1,28; der Unterschied sind 15 Trades — 7 % der Aufzeichnung — die mit einem Profitfaktor von 6,43 laufen. Lesen Sie die US30-Zeile genauso, und sie läuft in die andere Richtung: 1,53 auf dem Entwicklungsfenster, 0,72 auf den 21 Trades seither, und ein ausgewiesener Wert von 1,43, der beides verdeckt.
Über die 20 Läufe hinweg, die beide Ausschnitte enthalten, liest sich der ausgewiesene Wert in 14 besser als das Entwicklungsfenster und in 6 schlechter. Die anderen drei bleiben mit Absicht außen vor: Bei nur einem Ausschnitt decken ihr ausgewiesener Wert und ihr Entwicklungswert exakt dieselben Trades ab, der Unterschied zwischen beiden ist also überhaupt kein Effekt der Grundgesamtheit — er ist die Rundung des Reports auf zwei Nachkommastellen gegenüber dem neu berechneten Verzeichnis. Ein USD/JPY-M1-Lauf druckt 1.52, wo das Verzeichnis 1,5153 neu berechnet. Legt man dieselbe Rundungsschwelle an die 20 an, zeigen 13 davon weiterhin einen Abstand, den die Rundung nicht erklären kann, 8 davon in die schmeichelhafte Richtung.
Diese Asymmetrie ist kein Skandal. Ein ausgewiesener Wert, der zwei Perioden umspannt, wird zu derjenigen hingezogen, die mehr Glück hatte. Sie bedeutet aber, dass der ausgewiesene Wert nie die Zahl ist, die man gegen eine Behauptung über künftiges Verhalten stellt.
Fallstricke: wie diese Zahlen in die Irre führen
Der Fehlermodus unter allen fünf Punkten ist derselbe: Ein Report ist die Messung einer Grundgesamtheit, und jede Kennzahl auf der Seite erbt stillschweigend diejenige Grundgesamtheit, auf die der Tester gerichtet war.
Verbessern: was jede Lesart Ihnen zu ändern aufträgt
Eine Änderung pro Durchgang, und lesen Sie jedes Mal dieselben drei Zahlen erneut: die Trade-Anzahl, den Profitfaktor und den Equity-Drawdown. Die Reihenfolge unten ist nach Kosten sortiert — die billigen Prüfungen zuerst, denn zwei davon beenden die Untersuchung regelmäßig.
- Ist die Trade-Anzahl klein, verlängern Sie den Zeitraum — fassen Sie die Parameter nicht an. Ein Profitfaktor, der auf weniger als etwa 100 Trades beruht, bewegt sich durch ein längeres Fenster stärker als durch jede Einstellung, die Sie verändern könnten. Unser kleinster Lauf hat 108 Trades, und es ist der, dessen Verhältnisse wir am vorsichtigsten zitieren.
- Widersprechen sich ausgewiesener Wert und Entwicklungsfenster, lesen Sie allein auf dem Entwicklungsfenster neu. Das ist die Zahl, gegen die die Einstellungen gewählt wurden. Und es ist die, die man gegen jeden anderen Kandidaten stellt.
- Liegt der Equity-Drawdown deutlich über dem Balance-Drawdown, dimensionieren Sie auf der Equity-Zahl. Der Abstand sagt Ihnen, wie viele Positionen der EA in dieselbe Bewegung hinein hält. Der GBP/JPY-H1-Lauf sagt es unumwunden: bis zu sieben gleichzeitig.
- Stammt der Report aus fremden Daten, lassen Sie ihn vor allem anderen auf einer zweiten Quelle erneut laufen. Diese Prüfung hat in unserer gesamten Menge den größten gemessenen Effekt, und sie ist die, die zuletzt durchgeführt wird.
Was die Zahlen tatsächlich bewegt hat: die Datenquelle, nicht das Tick-Modell
Einer dieser Läufe wurde absichtlich wiederholt, um diese beiden Variablen zu trennen, und die Aufzeichnung benennt zu jedem Schattenlauf, was er isoliert.
| GBP/JPY-M15-Lauf | Was sich geändert hat | Trades | Profitfaktor | Max. Drawdown | Historienqualität | Urteil |
|---|---|---|---|---|---|---|
| Original | M1-Historie von Exness, Model 0 | 303 | 1,35 | 9,92 % | 99 % | PASS |
| Schattenlauf — isoliert die Datenquelle | Historie von Dukascopy, Model 0 | 351 | 1,13 | 18,18 % | 99 % | FAIL |
| Schattenlauf — isoliert echte Ticks | Historie von Dukascopy, Model 4 | 345 | 1,11 | 18,20 % | 100 % | FAIL |
Lesen Sie das als zwei getrennte Experimente. Allein die Kurshistorie zu ändern — Zeile eins zu Zeile zwei, gleiches Tick-Modell — brachte den Profitfaktor von 1,35 auf 1,13, verdoppelte den Drawdown beinahe und kippte das Urteil von bestanden auf durchgefallen. Allein das Tick-Modell auf dieser neuen Historie zu ändern — Zeile zwei zu Zeile drei — bewegte den Profitfaktor um 0,02 und den Drawdown um 0,02 Punkte. Und die Historienqualität liest sich auf den beiden durchgefallenen Läufen als 99 % und 100 %: Genau das Feld, auf das die meisten filtern, war durchgehend hervorragend.
Ein zweiter EA weist aus einer anderen Richtung in dieselbe Richtung. Ein USD/JPY-M15-Lauf auf echten Ticks von Dukascopy liest sich mit einem Profitfaktor von 1,33 und 7,11 % Drawdown, und sein Schattenlauf auf der M1-Historie von Exness mit Model 0 liest sich als 1,30 und 6,76 % — hier änderten sich Quelle und Modell gleichzeitig, und das Ergebnis bewegte sich kaum. Stabilität über Datenquellen hinweg ist möglich. Sie ist nur nichts, was ein einzelner Report zeigen könnte.
Die praktische Regel: Ein Report ist genau so weit übertragbare Evidenz, wie es seine Kurshistorie ist. Ein zweiter Durchlauf auf einer anderen Quelle kostet einen Abend. In unseren Aufzeichnungen ist er die einzige Prüfung aus diesem Artikel, die je eine Entscheidung geändert hat.
Nächste Schritte: vom Report zur Entscheidung
Einen Report gut zu lesen ist der zweite von vier Schritten. Die Reihenfolge lautet Backtest → Lesen → Walk-Forward-Analyse → Demo, und jeder Schritt räumt eine andere Art aus, falsch zu liegen. Ein Report, der alle vier übersteht, hat sich eine kleine Position verdient; einer, der die ersten beiden übersteht, hat sich einen weiteren Test verdient.
- Schickt eine Zahl Sie zur Strategie zurück statt zum Test, ist der Builder der Ort, an dem sich die Regel selbst ändert. Eine Suche über Einstellungen ist wiederum eine eigene Aufgabe, behandelt in Parameteroptimierung.
- Bevor Sie irgendetwas auf einer gerade gelesenen Drawdown-Zahl dimensionieren: Risikomanagement für EA-Trader macht daraus eine Einlage und eine Lotgröße.
Vergangene Ergebnisse im Tester sind keine Prognose, und keiner der Läufe oben ist ein Versprechen über die nächsten 12 Monate. Der Sinn, einen Report richtig zu lesen, ist kleiner und nützlicher als eine Vorhersage. Er sagt Ihnen, was gezeigt worden ist — und was lediglich gedruckt worden ist.

