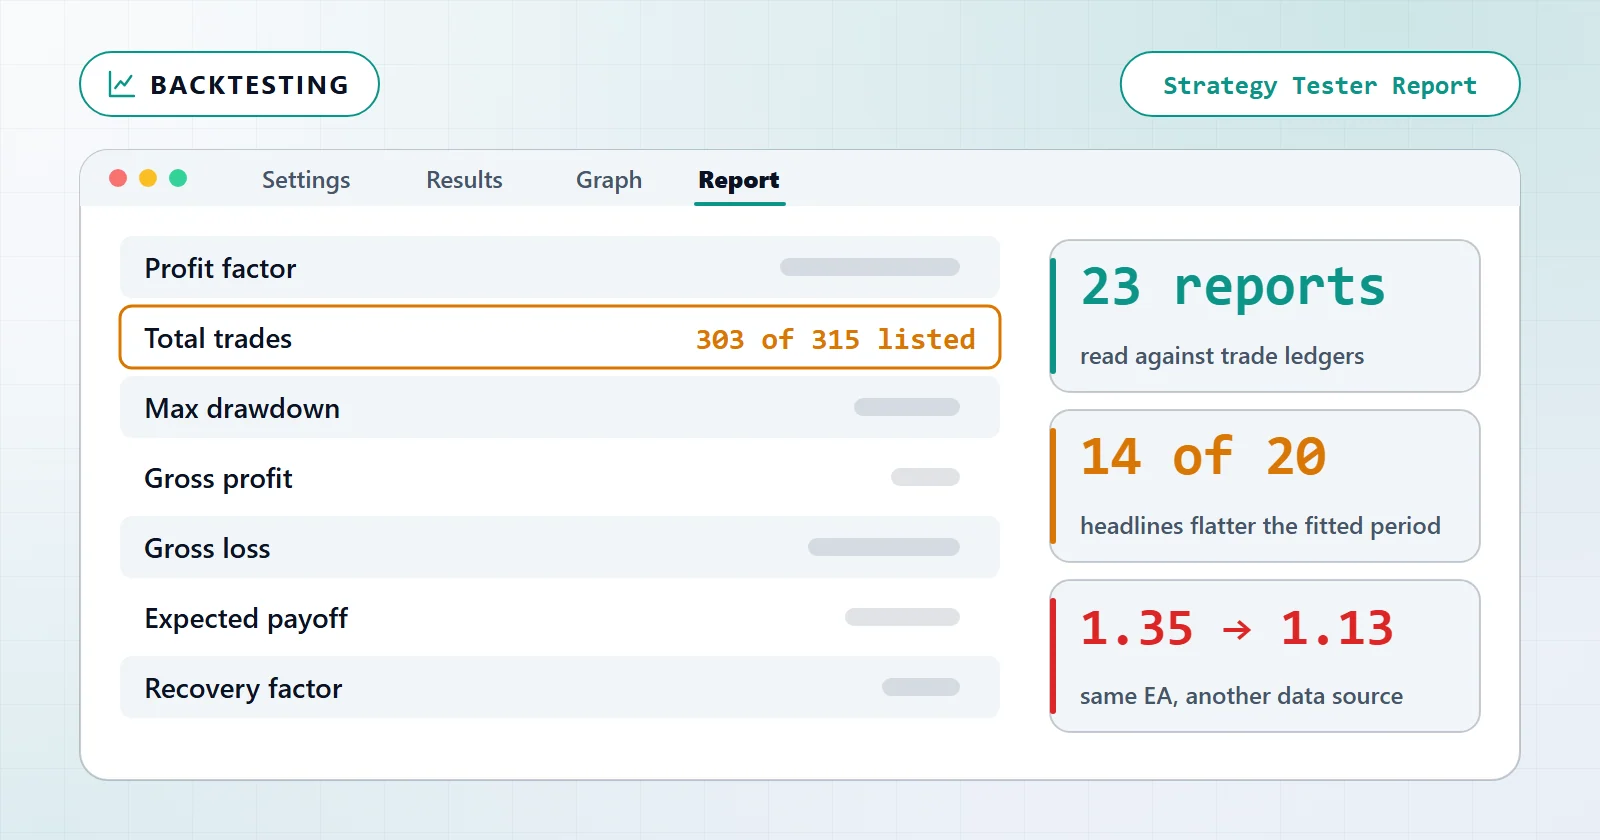
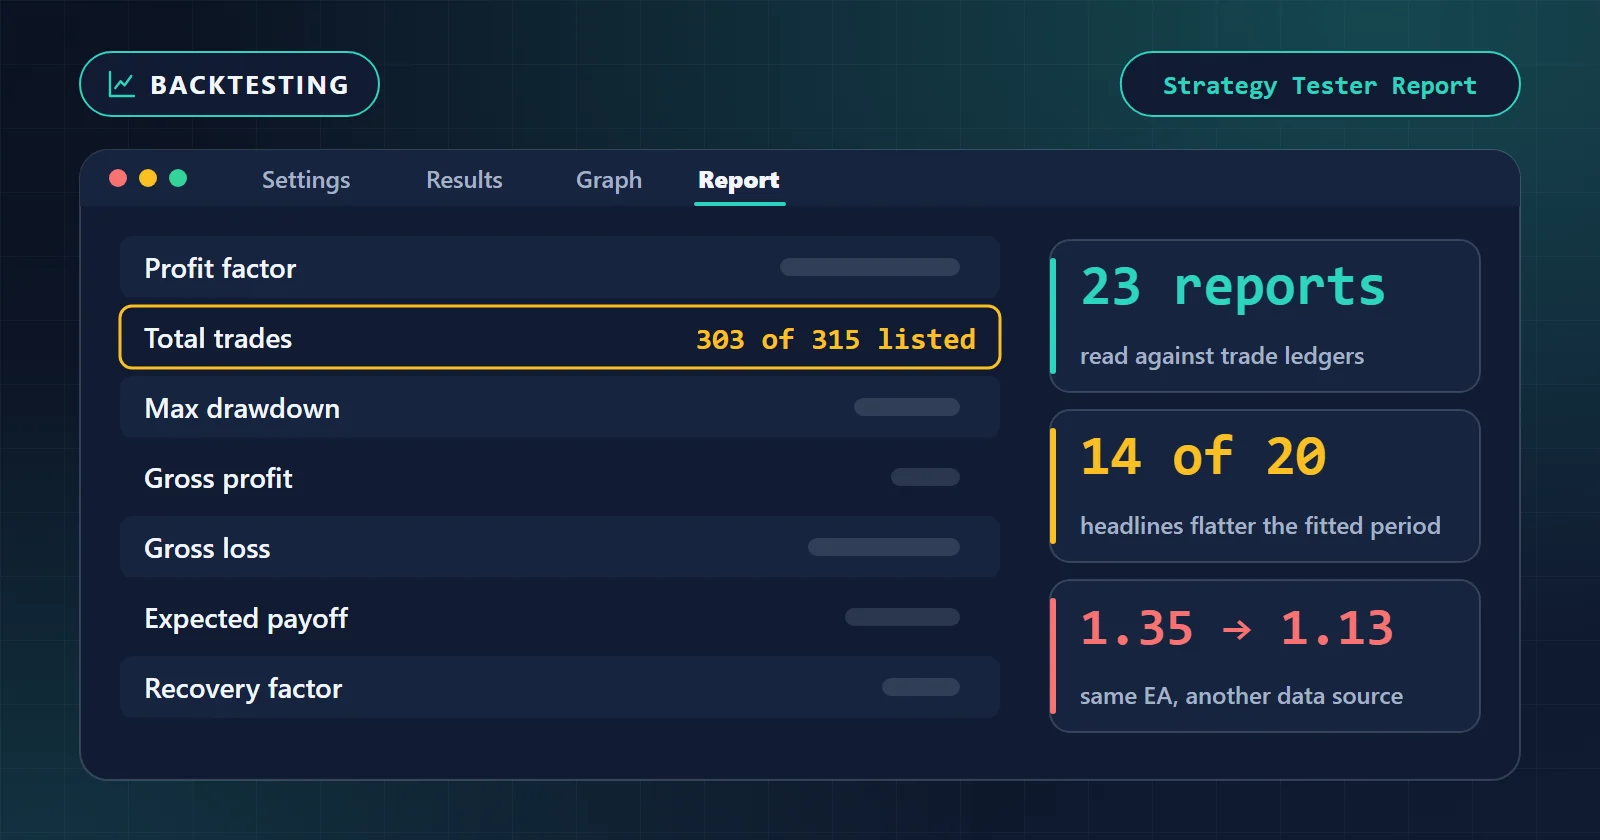
รายงานแบ็คเทสต์ของ MT5 คือคำกล่าวอ้างเกี่ยวกับชุดเทรดชุดหนึ่งโดยเฉพาะ ที่ถูกผลิตขึ้นบนประวัติราคาชุดหนึ่งโดยเฉพาะ การอ่านผิดเกือบทุกครั้งเกิดจากการทำครึ่งหนึ่งของประโยคนั้นหล่นหายไป profit factor ที่เป็นตัวเลขพาดหัวถูกอ่านเป็นคุณสมบัติของ expert advisor ทั้งที่มันเป็นคุณสมบัติของอีกสองอย่าง คือประชากรของเทรดที่รายงานฉบับนั้นครอบคลุม กับติกที่เทสเตอร์ถูกป้อนให้
บทความนี้คือลำดับการอ่านที่ผลิตการตัดสินใจออกมา คือรายงานสมมติอะไรไว้แล้วบ้างก่อนจะพิมพ์อะไรออกมาสักตัว ตัวชี้วัดไหนตอบคำถามข้อไหน ตัวเลขแต่ละตัวโกหกคุณตรงไหน และการอ่านแต่ละแบบบอกให้คุณเปลี่ยนอะไร ส่วนขั้นตอนการผลิตรายงานเป็นงานคนละอย่าง — วิธีแบ็คเทสต์ ครอบคลุมเรื่องนั้นตั้งแต่ต้นจนจบ
| เงื่อนไขการทดสอบ | |
|---|---|
| รหัสการทดลอง | EXP-REPORT-READING-001 |
| การทดลองแม่ | EXP-BACKTEST-RUNBOOK-001 |
| แหล่งที่มา | data/run-manifests/*.json → results, ledger_recomputed, shadow_runs |
| ประชากร | 23 finished MT5 Strategy Tester runs in our test archive |
| บิลด์ MT5 | 6090 and 6140 |
| โมเดล | Every tick generated from M1 bars (Model 0) and Every tick based on real ticks (Model 4) |
| บัญชี | 10,000 USD deposit on all 23 runs |
| ข้อมูล ณ วันที่ / ยืนยันล่าสุด | 2026-08-26 |
ตัวเลขทุกตัวข้างล่างนี้มาจากแบ็คเทสต์ และการรันทั้ง 23 ครั้งพกคำตัดสิน PASS ภายใต้เกณฑ์ที่เราใช้กับการรันที่เสร็จสมบูรณ์ นั่นทำให้ชุดนี้เป็นชุดของผู้รอดชีวิต ไม่มีอะไรตรงนี้บอกได้ว่าแบ็คเทสต์ผ่านบ่อยแค่ไหน มันบอกแค่ว่ารายงานที่ผ่านแล้วหน้าตาเป็นอย่างไรเมื่อมองจากข้างใน วิธีที่เรารันและติดป้ายการทดสอบเหล่านี้อธิบายไว้ในวิธีการทดสอบของเรา
การตั้งค่า: สิ่งที่รายงานสมมติไว้ก่อนจะพิมพ์ตัวเลขออกมา
บล็อก Settings ที่หัวรายงาน MT5 ไม่ใช่คำนำ มันคือรายการข้อสมมติที่ตัวเลขทุกตัวข้างล่างสืบทอดมา และหกข้อในนั้นเป็นตัวตัดสินว่าส่วนที่เหลือคุ้มจะอ่านหรือไม่ ชื่อโบรกเกอร์กับบิลด์อยู่ในบรรทัดชื่อเรื่องของรายงานเอง ของเราอ่านได้ว่า Exness-MT5Trial5 (Build 6090)
| ฟิลด์ใน Settings | สิ่งที่มันตรึงไว้จริง ๆ | ของเราบันทึกอะไรไว้ |
|---|---|---|
Symbol: / Period: | สภาวะตลาดที่ผลลัพธ์นี้เป็นกลุ่มตัวอย่างของมัน | 22 การรันเริ่มเดือนมกราคม 2019 ส่วนอีกหนึ่งการรันเริ่มเดือนมิถุนายน 2021 |
| Model (การสร้างติก) | ติกภายในแต่ละแท่งถูกผลิตขึ้นมาอย่างไร | Model 0 (สร้างจากแท่ง M1) บน 12 การรัน และ Model 4 (ติกจริง) บนอีก 11 |
Initial Deposit: | ตัวหารของทุกเปอร์เซ็นต์บนหน้านั้น | 10,000 USD ทั้ง 23 การรัน |
| Spread | ต้นทุนที่ถูกหักออกจากทุกขา | วัดจริงเพียง 1 ใน 23 ที่เหลือรับเอาสเปรดที่ประวัติราคาพกมา |
| Commission | ต้นทุนที่เทสเตอร์คิดให้ก็ต่อเมื่อคุณตั้งค่ามันเอง | 0 ทั้ง 23 การรัน |
Inputs: | ค่าตั้งที่ผลิตรายงานฉบับนี้ออกมา แบบครบถ้วน | ตรวจสอบเทียบกับรายงานในทุกการรัน |
รายการ Inputs: คือแถวที่คนข้าม และเป็นแถวที่ทำให้รายงานทำซ้ำได้เลย เพราะมันคือชุดค่าครบทุกตัวที่คุณต้องป้อนกลับเข้าไปเพื่อให้ได้หน้าเดิมนั้นออกมา
สองแถวในนั้นสมควรได้เวลาสักครู่ บรรทัดค่าคอมมิชชันที่เป็นศูนย์ไม่ได้แปลว่าค่าคอมมิชชันถูกละเลย มันแปลว่าไม่มีการเรียกเก็บบนสัญลักษณ์ที่ทดสอบ นั่นคือคำกล่าวคนละอย่าง และมีเพียงบันทึกการรันเท่านั้นที่บอกคุณได้ว่าข้อไหนใช้ และสเปรดที่ไม่ได้วัดก็ไม่ใช่สเปรดที่เป็นศูนย์ ใน 22 จาก 23 การรันของเรา ช่องนั้นว่างเปล่าเพราะไม่มีตัวบันทึกรันควบคู่ไปกับการทดสอบ ทุกขาจึงรับเอาสเปรดอะไรก็ตามที่ประวัติ M1 พกมา มีเพียงการรัน GBP/JPY M15 เท่านั้นที่ระบุค่าเฉลี่ยของตัวเองได้ ที่ 19.14 พอยต์
มีกับดักเรื่องชื่อหนึ่งข้อที่ควรอยู่ตรงนี้ ฟิลด์ที่คู่มือรุ่นเก่าเรียกว่าคุณภาพการจำลอง ถูก MT5 พิมพ์ออกมาในชื่อ History Quality: อยู่ในบล็อก Results ข้าง ๆ Bars:, Ticks: และ Symbols: การค้นหาคำว่า “modelling quality” ในรายงานของ Build 6090 จะไม่เจออะไรเลย ในบันทึกของเราเอง ตัวเลขนี้ปรากฏอยู่เพียง 2 จาก 23 แมนิเฟสต์ เพราะมันถูกเก็บไว้เมื่อรายงานต้นทางระบุค่ามาให้ นั่นเป็นคุณสมบัติของบันทึกชุดนี้ ไม่ใช่การวัดว่า MetaTrader พิมพ์ค่านี้ออกมาบ่อยแค่ไหน ในทางปฏิบัติมันแปลว่าคุณใช้ค่านี้เป็นตัวกรองรายงานที่คุณไม่ได้สร้างเองไม่ได้ คำถามที่อยู่ข้างใต้มันคือแหล่งของข้อมูลติก และคำถามข้อนั้นตอบได้เสมอ คือถามว่าการรันนั้นใช้ประวัติชุดไหน
อ่านรายงานทีละตัวชี้วัด
อ่านหน้านั้นตามลำดับนี้ มันจงใจไม่ใช่ลำดับที่ MetaTrader พิมพ์ออกมา เพราะตัวตัดสิทธิ์ที่ถูกที่สุดสองข้ออยู่ท้ายรายงาน
- อ่าน
Settingsก่อน ทั้งโมเดลInitial Deposit:สเปรด และค่าคอมมิชชัน ทุกเปอร์เซ็นต์ข้างล่างสืบทอดมาจากพวกมัน และการรันที่ไม่ได้วัดสเปรดไม่ใช่การรันที่ไม่มีสเปรด - อ่าน
Total Trades:ก่อนอ่านอัตราส่วนใด ๆ อัตราส่วนกับขนาดกลุ่มตัวอย่างคือข้อเท็จจริงชิ้นเดียว ไม่ใช่สองชิ้น ให้จดจำนวนไว้ข้าง ๆ อัตราส่วน - ถามว่าตัวเลขพาดหัวครอบคลุมเทรดชุดไหน ถ้ามีรายการเทรดเผยแพร่ควบคู่มาด้วย ให้ตรวจว่ายอดรวมของมันตรงกับ
Total Trades:หรือไม่ หนึ่งใน 23 รายงานของเราเองไม่ตรง - อ่าน
Equity Drawdown Maximal:ไม่ใช่บรรทัดของยอดคงเหลือ และให้จดด้วยว่าคุณหยิบตัวเลขMaximalหรือRelativeมา เพราะมันเป็นคนละแถวกัน - หาให้เจอว่าประวัติราคามาจากไหน โบรกเกอร์ไหน แหล่งไหน ช่วงเวลาไหน นี่คือฟิลด์ที่พลิกคำตัดสินในบันทึกของเรา ส่วนโมเดลติกไม่ใช่
นี่คือการอ่านทั้งหมดในตารางเดียว โดยใช้ป้ายชื่อที่รายงานพิมพ์ออกมาจริง ๆ คอลัมน์ “ในชุดของเรา” คือสิ่งที่ตัวชี้วัดแต่ละตัวทำได้พาดข้ามการรัน 23 ครั้งของเรา ซึ่งดีกว่าช่วงค่าในตำรา เพราะมันวัดมาจากรายงานชนิดเดียวกับที่คุณถืออยู่
| ป้ายในรายงาน | คำถามที่มันตอบ | ในชุดของเรา | สัญญาณอันตราย |
|---|---|---|---|
Total Trades: | มีหลักฐานอยู่มากแค่ไหน | 108 ถึง 4,725 ต่อการรัน | ต่ำกว่าราว 100 อัตราส่วนบน 20 เทรดคือข่าวลือ |
Profit Factor: | กำไรรวมหารด้วยขาดทุนรวม (ตัวประกอบกำไร) | 1.22 ถึง 1.59 ทั้ง 23 การรัน | สูงกว่าราว 2.0 บนหน้าต่างเวลาสั้น ให้ตรวจ Total Trades: ก่อน |
Profit Trades (% of total): | อัตราชนะ — รูปทรงของการกระจายตัว ไม่ใช่เครื่องหมายของมัน | 30.80% ถึง 82.27% ทำกำไรได้ทั้งหมด | ถูกยกมาพูดลอย ๆ โดยไม่มี profit factor อยู่ข้าง ๆ |
Total Net Profit: | เงินที่ได้มา ก่อนใส่บริบท | 386.05 ถึง 28,687.43 USD บนเงินฝาก 10,000 USD เท่ากัน | ถูกยกมาพูดโดยไม่มี Initial Deposit: และจำนวนปี |
Balance Drawdown Maximal: | หลุมที่ลึกที่สุดของเทรดที่ปิดแล้ว (ดรอว์ดาวน์สูงสุด) | 0.67% ถึง 18.24% | ถูกยกมาพูดทั้งที่บรรทัดอิควิตี้อยู่บนหน้าเดียวกัน |
Equity Drawdown Maximal: | หลุมที่ลึกที่สุดเมื่อรวมโพซิชันที่ยังเปิดอยู่ | ลึกกว่าของยอดคงเหลือ 23 จาก 23 | ถูกมองข้าม ทั้งที่มันคือตัวเลขที่มาร์จิ้นของคุณอาศัยอยู่ |
Expected Payoff: | ผลลัพธ์เฉลี่ยต่อเทรด ในหน่วยเงิน | ไม่ได้เก็บไว้ในแมนิเฟสต์ของเรา | ถูกอ่านเป็นการพยากรณ์แทนที่จะเป็นค่าเฉลี่ย |
Recovery Factor: / Sharpe Ratio: | ผลตอบแทนต่อหนึ่งหน่วยความเจ็บ สองแบบ | ไม่ได้เก็บไว้ในแมนิเฟสต์ของเรา | ถูกเอาไปเทียบข้ามรายงานที่มีจำนวนเทรดต่างกัน |
History Quality: | สายธารติกละเอียดพอจะแยกแยะจุดตัดขาดทุนของคุณหรือไม่ | ระบุไว้ 2 จาก 23 | ไม่มีค่า และ ไม่รู้ว่าแหล่งข้อมูลคืออะไร |
ธรรมเนียมสองข้อในบล็อกนั้นดักคนไว้ตั้งแต่ก่อนจะเริ่มตีความอะไรเลย
Total Trades: กับ Total Deals: เป็นการนับคนละแบบ ใน MetaTrader 5 การเข้าออกครบรอบคือสองดีล คือเข้าหนึ่ง ออกหนึ่ง รายงานที่แสดง Total Trades: 50 จึงแสดง Total Deals: 100 อยู่ข้าง ๆ และการปิดบางส่วนก็เพิ่มดีลโดยไม่เพิ่มเทรด ให้อ่านอัตราส่วนเทียบกับเทรด ไม่ใช่เทียบกับดีล
ดรอว์ดาวน์มีหกบรรทัด ไม่ใช่บรรทัดเดียว รายงานพิมพ์ Absolute, Maximal และ Relative ออกมาทั้งฝั่งยอดคงเหลือและฝั่งอิควิตี้ ที่แย่กว่านั้นคือ ตัวเงินกับเปอร์เซ็นต์สลับที่กันระหว่างสองแบบในนั้น Balance Drawdown Maximal: 36.84 (0.37%) วางตัวเงินไว้หน้า ส่วน Balance Drawdown Relative: 0.37% (36.84) วางเปอร์เซ็นต์ไว้หน้า รายงานสองฉบับจึงอาจยก “0.37%” กับ “36.84” มาจากบรรทัดที่อยู่ติดกัน แล้วหมายถึงเหตุการณ์เดียวกัน หรือคนละเหตุการณ์ก็ได้
ส่วนที่เหลือของบล็อก Results — Z-Score:, AHPR:, GHPR:, LR Correlation:, LR Standard Error:, Margin Level: และค่าสหสัมพันธ์ MFE/MAE — อธิบายรูปทรงของเส้นทุนมากกว่าขนาดของมัน ไม่มีอะไรในนั้นที่กู้รายงานซึ่งมีจำนวนเทรดน้อยเกินไปได้ และไม่มีอะไรในนั้นที่ทนต่อการเปลี่ยนประวัติราคาได้ดีไปกว่า profit factor เลย ให้อ่านมันหลังจบห้าขั้นข้างบน หรือไม่ต้องอ่านเลยก็ได้
สองแถวในกลุ่มตัวชี้วัดสร้างความเสียหายมากที่สุดในทางปฏิบัติ ให้อ่านสองข้อนี้คู่กัน แทนที่จะอ่านเรียงกัน
กำไรสุทธิต้องมาพร้อมตัวหารและปฏิทินของมัน การรันทั้ง 23 ครั้งของเราเริ่มจาก 10,000 USD เท่ากัน ซึ่งทำให้เทียบกันได้ผิดปกติ แต่มันก็ยังพาดตั้งแต่ 0.51% ถึง 57.38% ต่อปี ปลายล่างของช่วงนั้นให้บทเรียนดี การรัน JP225 H1 อ่านได้ profit factor 1.46 พร้อมดรอว์ดาวน์สูงสุด 0.67% ซึ่งเป็นคู่ตัวเลขที่ดูดีที่สุดในชุด มันทำเงินได้ 386.05 USD ตลอด 7.58 ปี ไม่มีอะไรในรายงานฉบับนั้นที่ไม่ซื่อสัตย์ มันแค่กำลังตอบคำถามคนละข้อกับที่ผู้อ่านส่วนใหญ่คิดว่าตัวเองกำลังถาม
อัตราชนะกับ profit factor แทบเป็นอิสระต่อกันในชุดนี้ พาดข้ามการรัน 23 ครั้ง ความสัมพันธ์ระหว่างสองตัวนี้อยู่ที่ 0.37 สิ่งที่ตัดสินว่า EA ทำเงินได้หรือไม่จึงมองไม่เห็นจากบรรทัดอัตราชนะเป็นส่วนใหญ่ การรัน EUR/JPY M5 ชนะ 30.80% ของเทรดทั้งหมด และให้ profit factor 1.22 ส่วนการรัน AUD/CAD H4 ชนะ 82.27% และให้ 1.59 ทั้งคู่ทำกำไรได้ และอัตราชนะห่างกัน 51 จุด
profit factor ที่รายงานของคุณไม่ได้แสดงให้ดู
นี่คือส่วนที่ไม่มีรายงานฉบับไหนแสดงให้คุณดู และเป็นเหตุผลว่าทำไมเราจึงเขียนบทความนี้จากข้อมูลของตัวเองได้ ทุกการรันในคลังของเราเก็บรายการเทรดที่ปิดแล้วไว้ครบถ้วน รายงานแต่ละฉบับจึงแยกออกเป็นสองส่วนได้ ส่วนหนึ่งคือช่วงที่ใช้เลือกค่าตั้ง คือหน้าต่างเวลาที่ใช้พัฒนา ไปจนถึงวันตัดที่กำหนดไว้ ซึ่งหลังจากนั้นค่าตั้งไม่ถูกเปลี่ยนอีก อีกส่วนคือเทรดที่เกิดขึ้นหลังจากวันนั้น ซึ่งไม่มีอะไรถูกเลือกมาจากมันเลย ยี่สิบจาก 23 การรันของเรามีทั้งสองส่วน ส่วนอีกสามการรันไม่มีช่วงหลังเลย
| การรัน | ช่วงที่ใช้พัฒนา | ช่วงหลัง | ตัวเลขพาดหัว |
|---|---|---|---|
| JP225 H1 | 1.28 (195 เทรด) | 6.43 (15 เทรด) | 1.46 (210 เทรด) |
| AUD/CAD H1 | 1.31 (101 เทรด) | 3.58 (7 เทรด) | 1.38 (108 เทรด) |
| EUR/USD H1, 4 สัญลักษณ์ | 1.48 (4,583 เทรด) | 1.64 (142 เทรด) | 1.48 (4,725 เทรด) |
| AUD/CAD H4 | 1.55 (136 เทรด) | — (5 เทรด ไม่มีเทรดที่ขาดทุน) | 1.59 (141 เทรด) |
| USD/JPY H1 (ประวัติ M1 ของ Exness) | 1.28 (624 เทรด) | 0.88 (21 เทรด) | 1.27 (645 เทรด) |
| US30 H4 | 1.53 (232 เทรด) | 0.72 (21 เทรด) | 1.43 (253 เทรด) |
อ่านคอลัมน์แรกกับคอลัมน์สุดท้ายของแถว JP225 คู่กัน ตัวเลขพาดหัวบอกว่า 1.46 ส่วนช่วงที่ใช้เลือกค่าตั้งจริง ๆ บอกว่า 1.28 ความต่างคือ 15 เทรด — 7% ของบันทึกทั้งหมด — ที่วิ่งอยู่ที่ profit factor 6.43 อ่านแถว US30 แบบเดียวกันแล้วมันวิ่งไปคนละทาง คือ 1.53 บนช่วงที่ใช้พัฒนา 0.72 บน 21 เทรดนับจากนั้น และตัวเลขพาดหัว 1.43 ที่ซ่อนทั้งสองอย่างไว้
พาดข้าม 20 การรันที่มีทั้งสองช่วง ตัวเลขพาดหัวอ่านได้ดีกว่าช่วงที่ใช้พัฒนาใน 14 การรัน และแย่กว่าใน 6 การรัน ส่วนอีกสามการรันถูกตัดออกโดยตั้งใจ เพราะเมื่อมีเพียงช่วงเดียว ตัวเลขพาดหัวกับตัวเลขของช่วงที่ใช้พัฒนาก็ครอบคลุมเทรดชุดเดียวกันเป๊ะ ความต่างระหว่างสองตัวจึงไม่ใช่ผลจากประชากรเลย แต่คือการปัดเศษสองตำแหน่งของรายงานเองเมื่อเทียบกับรายการเทรดที่คำนวณใหม่ การรัน USD/JPY M1 พิมพ์ 1.52 ออกมาในจุดที่รายการเทรดคำนวณใหม่ได้ 1.5153 และเมื่อใช้เพดานการปัดเศษเดียวกันนั้นกับ 20 การรัน ก็ยังมี 13 การรันที่แสดงช่องว่างซึ่งการปัดเศษอธิบายไม่ได้ โดย 8 ในนั้นเอียงไปทางที่เข้าข้าง
ความไม่สมมาตรนั้นไม่ใช่เรื่องอื้อฉาว เพราะตัวเลขพาดหัวที่พาดสองช่วงเวลาย่อมถูกลากไปทางช่วงที่โชคดีกว่า แต่มันแปลว่าตัวเลขพาดหัวไม่เคยเป็นตัวเลขที่ควรเอาไปเทียบกับคำกล่าวอ้างเกี่ยวกับพฤติกรรมในอนาคต
กับดัก: ตัวเลขเหล่านี้ทำให้เข้าใจผิดได้อย่างไร
รูปแบบความล้มเหลวที่อยู่ใต้ทั้งห้าข้อคือแบบเดียวกัน รายงานคือการวัดประชากรชุดหนึ่ง และตัวชี้วัดทุกตัวบนหน้านั้นสืบทอดประชากรชุดที่เทสเตอร์ถูกชี้ให้ดูมาแบบเงียบ ๆ
ปรับปรุง: การอ่านแต่ละแบบบอกให้คุณเปลี่ยนอะไร
เปลี่ยนทีละอย่างต่อหนึ่งรอบ แล้วอ่านตัวเลขสามตัวเดิมซ้ำทุกครั้ง คือจำนวนเทรด profit factor และดรอว์ดาวน์ของอิควิตี้ ลำดับข้างล่างเรียงตามต้นทุน ให้ตรวจข้อที่ถูกก่อน เพราะสองข้อในนั้นจบการสืบสวนได้บ่อย ๆ
- ถ้าจำนวนเทรดน้อย ให้ขยายช่วงเวลา อย่าไปแตะพารามิเตอร์ profit factor ที่สร้างจากเทรดไม่ถึงราว 100 ตัวขยับจากหน้าต่างเวลาที่ยาวขึ้นมากกว่าจากค่าตั้งใด ๆ ที่คุณปรับได้ การรันที่เล็กที่สุดของเรามี 108 เทรด และเป็นการรันที่เรายกอัตราส่วนของมันมาพูดอย่างระมัดระวังที่สุด
- ถ้าตัวเลขพาดหัวกับช่วงที่ใช้พัฒนาไม่ตรงกัน ให้อ่านใหม่บนช่วงที่ใช้พัฒนาอย่างเดียว นั่นคือตัวเลขที่ค่าตั้งถูกเลือกมาเทียบกับมัน และเป็นตัวเลขที่ควรเอาไปเทียบกับผู้สมัครรายอื่น
- ถ้าดรอว์ดาวน์ของอิควิตี้อยู่สูงกว่าของยอดคงเหลืออย่างชัดเจน ให้กำหนดขนาดจากตัวเลขอิควิตี้ ช่องว่างนั้นบอกคุณว่า EA ถือกี่โพซิชันเข้าไปในการเคลื่อนไหวเดียวกัน บันทึกการรัน GBP/JPY H1 ระบุไว้ตรง ๆ ว่าถือได้ถึงเจ็ดตัวพร้อมกัน
- ถ้ารายงานมาจากข้อมูลของคนอื่น ให้รันซ้ำบนแหล่งที่สองก่อนทำอย่างอื่นทั้งหมด การตรวจข้อนี้มีผลที่วัดได้ใหญ่ที่สุดในชุดทั้งหมดของเรา และเป็นข้อที่คนทำเป็นข้อสุดท้าย
สิ่งที่ขยับตัวเลขจริง ๆ คือแหล่งข้อมูล ไม่ใช่โมเดลติก
การรันหนึ่งในชุดนี้ถูกทำซ้ำโดยจงใจเพื่อแยกตัวแปรสองตัวนั้นออกจากกัน และบันทึกการรันก็ติดป้ายให้รันเงาแต่ละครั้งว่ามันแยกอะไรออกมา
| การรัน GBP/JPY M15 | สิ่งที่เปลี่ยน | เทรด | Profit factor | ดรอว์ดาวน์สูงสุด | คุณภาพประวัติ | คำตัดสิน |
|---|---|---|---|---|---|---|
| ต้นฉบับ | ประวัติ M1 ของ Exness, Model 0 | 303 | 1.35 | 9.92% | 99% | PASS |
| รันเงา — แยกผลของแหล่งข้อมูล | ประวัติของ Dukascopy, Model 0 | 351 | 1.13 | 18.18% | 99% | FAIL |
| รันเงา — แยกผลของติกจริง | ประวัติของ Dukascopy, Model 4 | 345 | 1.11 | 18.20% | 100% | FAIL |
ให้อ่านมันเป็นการทดลองสองอันที่แยกจากกัน การเปลี่ยนเฉพาะประวัติราคา คือแถวหนึ่งไปแถวสอง โดยใช้โมเดลติกเดิม ทำให้ profit factor ตกจาก 1.35 มาที่ 1.13 ทำให้ดรอว์ดาวน์เกือบเป็นสองเท่า และพลิกคำตัดสินจากผ่านเป็นไม่ผ่าน ส่วนการเปลี่ยนเฉพาะโมเดลติกบนประวัติชุดใหม่นั้น คือแถวสองไปแถวสาม ขยับ profit factor ไป 0.02 และขยับดรอว์ดาวน์ไป 0.02 จุด และคุณภาพประวัติอ่านได้ 99% กับ 100% บนสองการรันที่ไม่ผ่าน แปลว่าฟิลด์ที่คนส่วนใหญ่ใช้คัดกรองอยู่ในระดับยอดเยี่ยมตลอดทั้งสามการรัน
EA อีกตัวหนึ่งชี้ไปทางเดียวกันจากอีกมุม การรัน USD/JPY M15 บนติกจริงของ Dukascopy อ่านได้ profit factor 1.33 พร้อมดรอว์ดาวน์ 7.11% ส่วนรันเงาของมันบนประวัติ M1 ของ Exness ที่ Model 0 อ่านได้ 1.30 และ 6.76% ทั้งแหล่งข้อมูลและโมเดลเปลี่ยนพร้อมกัน แต่ผลลัพธ์แทบไม่ขยับ ความเสถียรพาดข้ามแหล่งข้อมูลจึงเป็นไปได้ มันแค่ไม่ใช่สิ่งที่รายงานฉบับเดียวสาธิตให้ดูได้
กฎในทางปฏิบัติคือ รายงานเป็นหลักฐานที่พกพาได้เท่าที่ประวัติราคาของมันพกพาได้ การรันซ้ำบนแหล่งที่สองใช้เวลาหนึ่งเย็น และในบันทึกของเรา มันคือการตรวจข้อเดียวในบทความนี้ที่เคยเปลี่ยนการตัดสินใจได้จริง
ขั้นตอนถัดไป: จากรายงานสู่การตัดสินใจ
การอ่านรายงานให้ดีคือขั้นที่สองจากสี่ขั้น ลำดับคือแบ็คเทสต์ → อ่าน → การวิเคราะห์ walk-forward → บัญชีทดลอง และแต่ละขั้นกำจัดวิธีที่จะผิดคนละแบบออกไปหนึ่งแบบ รายงานที่รอดครบทั้งสี่ขั้นได้สิทธิ์ถือโพซิชันเล็ก ๆ ส่วนที่รอดสองขั้นแรกได้สิทธิ์ถูกทดสอบอีกครั้ง
- ถ้าตัวเลขไหนส่งคุณกลับไปที่ตัวกลยุทธ์แทนที่จะกลับไปที่การทดสอบ Builder คือที่ที่ตัวกฎเองถูกเปลี่ยน ส่วนการค้นหาบนค่าตั้งเป็นงานอีกอย่างหนึ่ง ซึ่งครอบคลุมไว้ในการออปติไมซ์พารามิเตอร์
- ก่อนจะกำหนดขนาดอะไรจากตัวเลขดรอว์ดาวน์ที่คุณเพิ่งอ่านมา การบริหารความเสี่ยงสำหรับเทรดเดอร์ที่ใช้ EA จะเปลี่ยนมันให้เป็นเงินฝากและขนาดล็อต
ผลในอดีตบนเทสเตอร์ไม่ใช่การพยากรณ์ และไม่มีการรันไหนข้างบนเป็นคำสัญญาเกี่ยวกับ 12 เดือนข้างหน้า จุดประสงค์ของการอ่านรายงานให้ถูกต้องเล็กกว่าและมีประโยชน์กว่าการทำนาย มันบอกคุณว่าอะไรถูกสาธิตให้เห็นแล้ว และอะไรที่เป็นแค่ตัวหนังสือที่ถูกพิมพ์ออกมา

