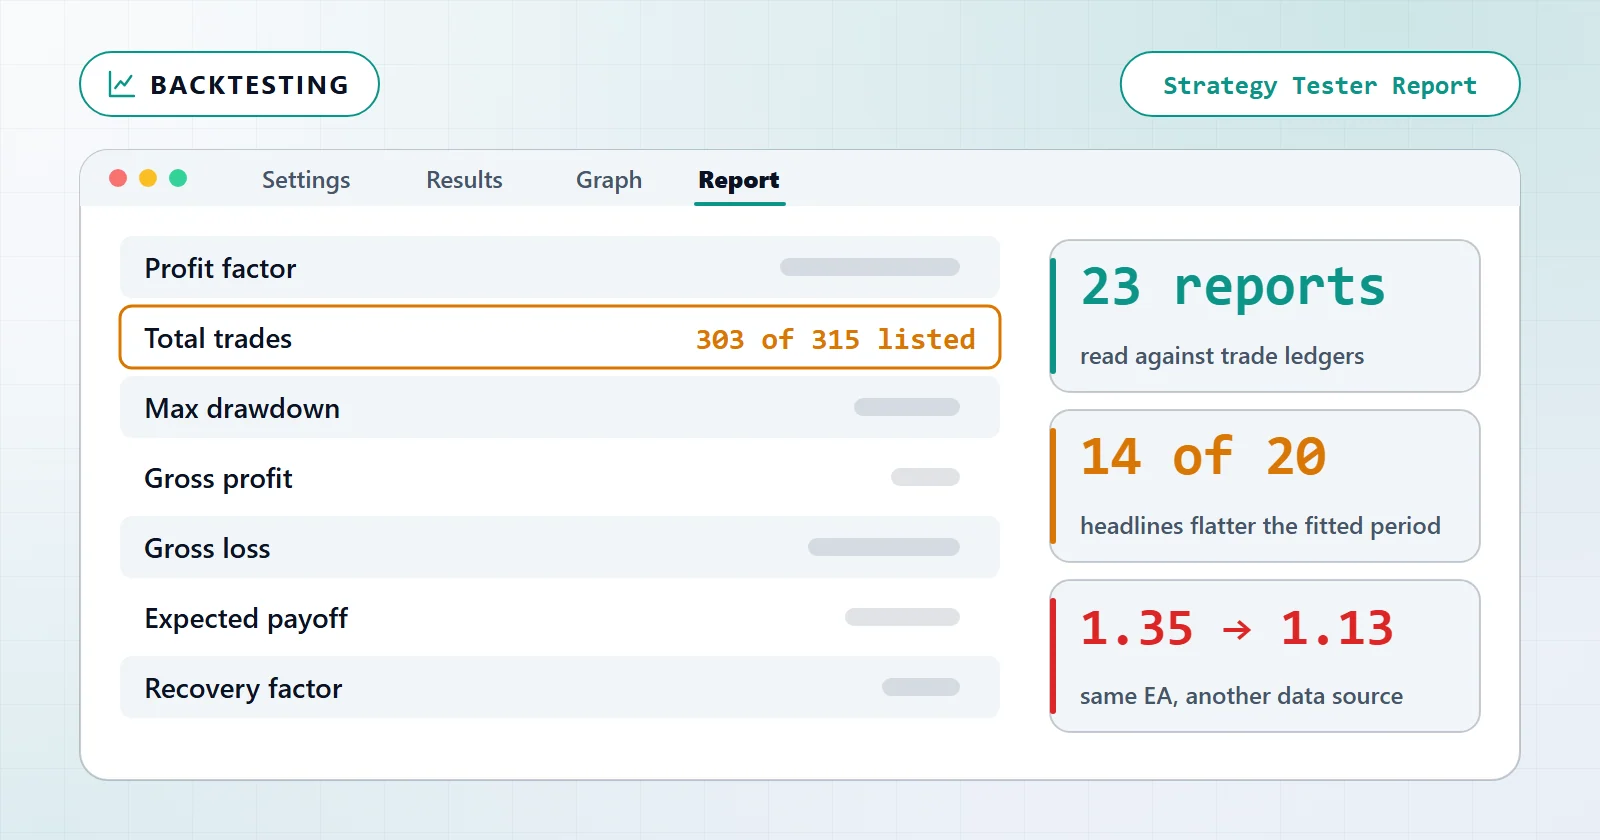
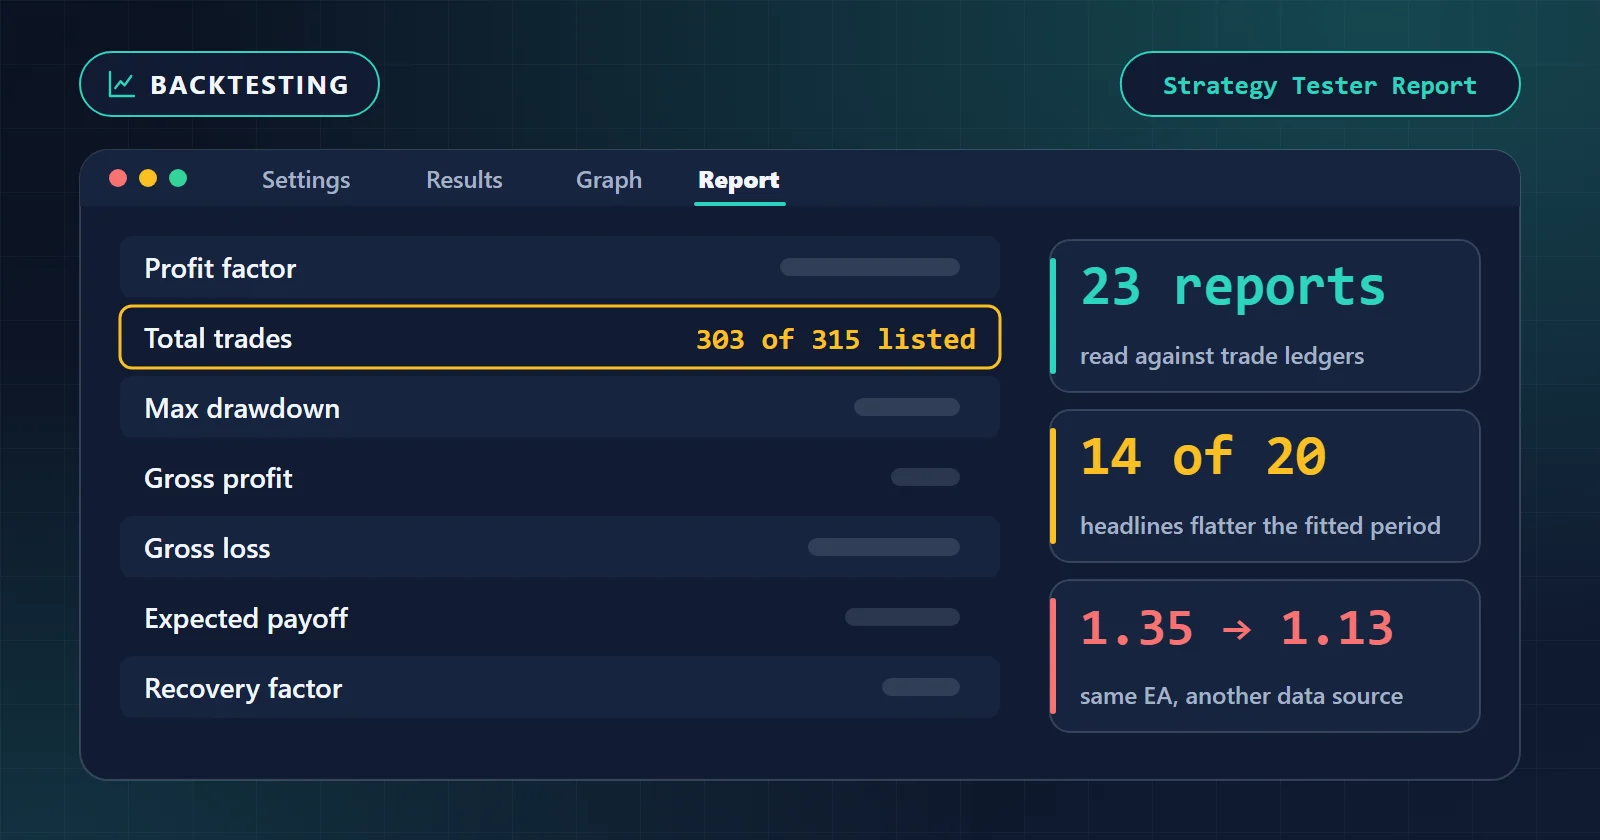
MT5 backtest raporu, belirli bir fiyat geçmişi üzerinde üretilmiş belirli bir işlem kümesi hakkında bir iddiadır. Neredeyse her yanlış okuma, bu cümlenin yarısını düşürmekten doğar. Başlıktaki kâr faktörü, expert advisor’ın bir özelliği sanılarak okunur. Oysa başka iki şeyin özelliğidir: raporun kapsadığı işlem anakütlesi ve test cihazına verilen tickler.
Bu yazı, bir karar üreten okuma sırasıdır. Rapor herhangi bir şey yazdırmadan önce neyi varsaydı, hangi ölçüt hangi soruyu yanıtlıyor, her sayı size nerede yalan söylüyor ve her okuma size neyi değiştirmenizi söylüyor. Bir raporu üretme yordamı ayrı bir iştir — MT5’te backtest nasıl yapılır onu baştan sona anlatıyor.
| Test koşulları | |
|---|---|
| Deney kimliği | EXP-REPORT-READING-001 |
| Üst deney | EXP-BACKTEST-RUNBOOK-001 |
| Kaynak | data/run-manifests/*.json → results, ledger_recomputed, shadow_runs |
| Anakütle | Test arşivimizdeki tamamlanmış 23 MT5 Strategy Tester çalışması |
| MT5 sürümü | 6090 ve 6140 |
| Model | Every tick generated from M1 bars (Model 0) ve Every tick based on real ticks (Model 4) |
| Hesap | 23 çalışmanın hepsinde 10.000 USD depozito |
| Kayıt tarihi / son doğrulama | 2026-08-26 |
Aşağıdaki her rakam bir backtest’tir ve 23 çalışmanın tamamı, tamamlanmış bir çalışmaya uyguladığımız kapıdan PASS kararı taşır. Bu da kümeyi hayatta kalanlardan oluşan bir küme yapar; dolayısıyla buradaki hiçbir şey bir backtest’in ne sıklıkla geçtiğini söylemez. Söylediği şey, geçen bir raporun içeriden nasıl göründüğüdür. Bu testleri nasıl çalıştırıp etiketlediğimiz test metodolojimizde anlatılıyor.
Kurulum: rapor bir sayı yazdırmadan önce neyi varsaydı
Bir MT5 raporunun tepesindeki Settings bloğu bir giriş yazısı değildir. Altındaki her sayının devraldığı varsayımların listesidir ve bunların altısı, geri kalanın okunmaya değer olup olmadığına karar verir. Aracı kurum adı ile sürüm, raporun kendi başlık satırında durur — bizimki Exness-MT5Trial5 (Build 6090) diye okunuyordu.
| Settings alanı | Gerçekte neyi sabitler | Bizimkiler ne kaydediyor |
|---|---|---|
Symbol: / Period: | Sonucun örneklemi olduğu rejimler | 22 çalışma Ocak 2019’da başlıyor; biri Haziran 2021’de |
| Model (tick üretimi) | Her barın içindeki ticklerin nasıl üretildiği | 12 çalışmada Model 0 (M1 barlarından üretilmiş), 11’inde Model 4 (gerçek tickler) |
Initial Deposit: | Sayfadaki her yüzdenin paydası | 23’ün hepsinde 10.000 USD |
| Spread | Her bacaktan alınan maliyet | 23’ün tam olarak 1’inde ölçüldü — geri kalanı, fiyat geçmişinin taşıdığı neyse onu devraldı |
| Komisyon | Test cihazının yalnızca siz ayarlarsanız uyguladığı bir maliyet | 23’ün hepsinde 0 |
Inputs: | Bunu üreten ayarların tamamı | Her çalışmada rapora karşı doğrulandı |
Inputs: listesi, insanların atladığı satırdır ve bir raporu genel olarak yeniden üretilebilir kılan da odur: aynı sayfayı geri almak için yeniden girmeniz gereken değerlerin tam kümesidir.
O satırlardan ikisi bir an durmayı hak ediyor. Sıfır komisyon satırı, komisyonun göz ardı edildiği anlamına gelmez. Test edilen sembolde hiç komisyon alınmadığı anlamına gelir. Bunlar farklı iki ifadedir ve hangisinin geçerli olduğunu yalnızca çalışma kaydı söyler. Ve ölçülmemiş bir spread, sıfır spread değildir: 23 çalışmamızın 22’sinde o alan boş, çünkü testin yanında bir kaydedici çalışmadı. Her bacak, M1 geçmişinin taşıdığı spread’i neyse onu aldı. Yalnızca GBP/JPY M15 çalışması kendi ortalamasını söyleyebiliyor: 19,14 puan.
Bir adlandırma tuzağı buraya ait. Eski rehberlerin modelleme kalitesi dediği alan, MT5 tarafından History Quality: olarak, Results bloğunda Bars:, Ticks: ve Symbols: alanlarının yanında yazdırılır. Bir Build 6090 raporunda “modelling quality” aramak hiçbir şey bulmaz. Kendi kayıtlarımızda bu rakam 23 manifestonun yalnızca 2’sinde var, çünkü yalnızca kaynak rapor bir değer belirttiğinde saklanıyor — bu, bu kayıtların bir özelliğidir, MetaTrader’ın onu ne sıklıkla yazdırdığının ölçümü değil. Pratikte anlamı şudur: kendi üretmediğiniz raporlar için onu bir filtre olarak kullanamazsınız. Altındaki asıl soru tick verisi kaynağıdır ve o soru her zaman yanıtlanabilir: çalışmanın hangi geçmişi kullandığını sorun.
Raporu okumak: ölçüt ölçüt
Sayfayı şu sırayla okuyun. Bu sıra bilerek MetaTrader’ın yazdırdığı sıra değildir, çünkü en ucuz iki eleme nedeni raporun en altında durur.
- Önce
Settings’i okuyun. Model,Initial Deposit:, spread ve komisyon. Aşağıdaki her yüzde bunları devralır ve ölçülmemiş spread’li bir çalışma, spread’i olmayan bir çalışma değildir. - Herhangi bir orandan önce
Total Trades:’i okuyun. Bir oran ve örneklem büyüklüğü iki olgu değil, tek bir olgudur. Sayıyı oranın yanına yazın. - Başlığın hangi işlemleri kapsadığını sorun. Yanında bir işlem defteri verilmişse, toplamının
Total Trades:ile eşleştiğini kontrol edin. Kendi 23 raporumuzdan birinde eşleşmiyor. - Bakiye satırını değil
Equity Drawdown Maximal:’i okuyun veMaximalrakamını mı yoksaRelativerakamını mı aldığınızı not edin — bunlar ayrı satırlardır. - Fiyat geçmişini bulun. Hangi aracı kurum, hangi kaynak, hangi dönem. Kayıtlarımızda bir kararı oynatan alan budur; tick modeli değil.
Raporun tamamının okunuşu, raporun gerçekte yazdırdığı etiketlerle tek bir tabloda. “Bizim kümemizde” sütunu, her ölçütün 23 çalışmamız boyunca ne yaptığıdır. Bu, bir ders kitabı aralığından iyidir; çünkü elinizde tuttuğunuzla aynı türden raporlar üzerinde ölçüldü.
| Rapor etiketi | Yanıtladığı soru | Bizim kümemizde | Uyarı işareti |
|---|---|---|---|
Total Trades: | Ne kadar kanıt olduğu | Çalışma başına 108 ile 4.725 arası | ~100’ün altı; 20 işlem üzerindeki bir oran dedikodudur |
Profit Factor: | Brüt kârın brüt zarara bölümü (kâr faktörü) | 23’ün hepsinde 1,22 ile 1,59 arası | Kısa bir pencerede ~2,0’ın üstü; önce Total Trades:’i kontrol edin |
Profit Trades (% of total): | Kazanma oranı — dağılımın işareti değil, biçimi | %30,80 ile %82,27 arası, hepsi kârlı | Yanında kâr faktörü olmadan tek başına alıntılanması |
Total Net Profit: | Bağlamdan önce kazanılan para | Aynı 10.000 USD’lik depozito üzerinde 386,05 ile 28.687,43 USD arası | Initial Deposit: ve yıl sayısı olmadan alıntılanması |
Balance Drawdown Maximal: | Kapanmış işlemlerdeki en kötü çukur (maksimum düşüş) | %0,67 ile %18,24 arası | Aynı sayfada bir özsermaye satırı dururken alıntılanması |
Equity Drawdown Maximal: | Açık pozisyonlar dahil en kötü çukur | 23’ün 23’ünde bakiyeden daha derin | Yok sayılması — teminatınızın üzerinde yaşadığı rakam odur |
Expected Payoff: | İşlem başına ortalama sonuç, para cinsinden | Manifestolarımızda taşınmıyor | Ortalama yerine bir öngörü olarak okunması |
Recovery Factor: / Sharpe Ratio: | Birim acı başına getiri, iki farklı yoldan | Manifestolarımızda taşınmıyor | Farklı işlem sayılarına sahip raporlar arasında karşılaştırılması |
History Quality: | Tick akışının stopunuzu çözüp çözemeyeceği | 23’ün 2’sinde belirtilmiş | Yok ve veri kaynağı da bilinmiyor |
O bloktaki iki alışkanlık, herhangi bir yorum başlamadan önce insanları yanıltıyor.
Total Trades: ile Total Deals: farklı sayımlardır. MetaTrader 5’te tek bir gidiş-dönüş iki “deal”den oluşur — biri giriş, biri çıkış — dolayısıyla Total Trades: 50 gösteren bir rapor yanında Total Deals: 100 gösterir ve kısmi kapanışlar, işlem sayısını artırmadan deal ekler. Oranları her zaman işlemlere karşı okuyun, asla deal’lere karşı değil.
Bir değil, altı düşüş satırı vardır. Rapor hem bakiye hem özsermaye için Absolute, Maximal ve Relative yazdırır. Daha kötüsü, bunların ikisinde para ile yüzde yer değiştirir: Balance Drawdown Maximal: 36.84 (0.37%) önce para birimini koyar, Balance Drawdown Relative: 0.37% (36.84) ise önce yüzdeyi. İki rapor, komşu satırlardan “%0,37” ve “36,84” diye alıntı yapıp aynı olayı kastediyor olabilir — ya da farklı olayları.
Results bloğunun geri kalanı — Z-Score:, AHPR:, GHPR:, LR Correlation:, LR Standard Error:, Margin Level: ve MFE/MAE korelasyonları — sermaye eğrisinin büyüklüğünden çok biçimini anlatır. Bunların hiçbiri, işlem sayısı fazla küçük olan bir raporu kurtarmaz ve hiçbiri, fiyat geçmişindeki bir değişikliğe kâr faktöründen daha iyi dayanmaz. Yukarıdaki beş adımdan sonra okuyun, ya da hiç okumayın.
Ölçüt satırlarının ikisi pratikte hasarın çoğunu yapıyor; o yüzden onları sırayla değil, birlikte okuyun.
Net kârın paydasına ve takvimine ihtiyacı vardır. 23 çalışmamızın hepsi aynı 10.000 USD’den başlıyor; bu da onları alışılmadık biçimde karşılaştırılabilir kılıyor. Yine de yılda %0,51 ile %57,38 arasına yayılıyorlar. Alt uç öğretici. JP225 H1 çalışması, %0,67’lik maksimum düşüşle 1,46’lık bir kâr faktörü okuyor — kümedeki en iyi görünen sayı çifti. 7,58 yılda 386,05 USD kazandırdı. O raporda dürüst olmayan hiçbir şey yok. Yalnızca çoğu okurun sorduğunu sandığı sorudan farklı bir soruyu yanıtlıyor.
Kazanma oranı ile kâr faktörü burada birbirinden neredeyse bağımsız. 23 çalışma boyunca aralarındaki korelasyon 0,37. Dolayısıyla bir EA’nın para kazanıp kazanmadığına karar veren şeyin çoğu, kazanma oranı satırına görünmez. EUR/JPY M5 çalışması işlemlerinin %30,80’ini kazanıyor ve 1,22’lik bir kâr faktörü veriyor; bir AUD/CAD H4 çalışması %82,27’sini kazanıyor ve 1,59 veriyor. İkisi de kârlı ve kazanma oranları arasında 51 puan var.
Raporunuzun size göstermediği kâr faktörü
Hiçbir raporun göstermediği kısım budur ve bu yazıyı kendi verimizden yazabilmemizin sebebi de odur. Arşivimizdeki her çalışma, kapanmış işlemlerinin eksiksiz defterini saklıyor; dolayısıyla her rapor ikiye ayrılıyor. Bir tarafta ayarların üzerinde seçildiği dilim var — sabit bir kesme tarihine kadar uzanan ve o tarihten sonra ayarların değiştirilmediği geliştirme penceresi. Sonra da o tarihten sonra gerçekleşen, üzerinde hiçbir şeyin seçilmediği işlemler var. 23 çalışmamızın yirmisi iki dilimi de içeriyor; diğer üçünün sonraki dilimi hiç yok.
| Çalışma | Geliştirme dilimi | Sonraki dilim | Başlık |
|---|---|---|---|
| JP225 H1 | 1,28 (195 işlem) | 6,43 (15 işlem) | 1,46 (210 işlem) |
| AUD/CAD H1 | 1,31 (101 işlem) | 3,58 (7 işlem) | 1,38 (108 işlem) |
| EUR/USD H1, 4 sembol | 1,48 (4.583 işlem) | 1,64 (142 işlem) | 1,48 (4.725 işlem) |
| AUD/CAD H4 | 1,55 (136 işlem) | — (5 işlem, sıfır zararlı) | 1,59 (141 işlem) |
| USD/JPY H1 (Exness M1 geçmişi) | 1,28 (624 işlem) | 0,88 (21 işlem) | 1,27 (645 işlem) |
| US30 H4 | 1,53 (232 işlem) | 0,72 (21 işlem) | 1,43 (253 işlem) |
JP225 satırının ilk ve son sütunlarını birlikte okuyun. Başlık 1,46 diyor; ayarların gerçekte seçildiği dönem 1,28 diyor; aradaki fark, 6,43’lük bir kâr faktörüyle çalışan 15 işlem — kaydın %7’si. US30 satırını aynı şekilde okuyun; o ters yöne gidiyor: geliştirme diliminde 1,53, sonraki 21 işlemde 0,72 ve ikisini birden gizleyen 1,43’lük bir başlık.
İki dilimi de içeren 20 çalışma boyunca başlık, 14’ünde geliştirme diliminden daha iyi, 6’sında ise daha kötü okunuyor. Diğer üçü bilerek dışarıda bırakıldı: tek bir dilimleri olduğu için başlıkları ile geliştirme rakamları tam olarak aynı işlemleri kapsıyor; dolayısıyla aralarındaki fark bir anakütle etkisi değil — raporun kendi iki ondalıklı yuvarlamasının, yeniden hesaplanmış deftere karşı farkı. Bir USD/JPY M1 çalışması, defterin 1,5153 diye yeniden hesapladığı yerde 1.52 yazdırıyor. Aynı yuvarlama tabanını 20 çalışmaya uygulayın; 13’ünde yuvarlamanın açıklayamayacağı bir fark hâlâ kalıyor ve bunların 8’i kayırıcı yönde.
Bu asimetri bir skandal değil. İki dönemi kapsayan bir başlık, hangisi daha şanslıysa ona doğru çekilir. Ama bunun anlamı şudur: başlık, gelecekteki davranışa dair bir iddiayla karşılaştırılacak sayı asla değildir.
Tuzaklar: bu sayılar nasıl yanıltır
Beşinin de altındaki başarısızlık biçimi aynı: bir rapor bir anakütlenin ölçümüdür ve sayfadaki her ölçüt, test cihazının yöneltildiği anakütle hangisiyse onu sessizce devralır.
Geliştirin: her okuma size neyi değiştirmenizi söylüyor
Yineleme başına tek bir değişiklik ve her seferinde aynı üç rakamı yeniden okuyun: işlem sayısı, kâr faktörü ve özsermaye düşüşü. Aşağıdaki sıra maliyete göre — önce ucuz kontroller, çünkü ikisi soruşturmayı düzenli olarak bitiriyor.
- İşlem sayısı küçükse dönemi uzatın — parametrelere dokunmayın. Yaklaşık 100’den az işlem üzerine kurulmuş bir kâr faktörü, ayarlayabileceğiniz herhangi bir ayardan çok daha fazlasını daha uzun bir pencereden oynar. En küçük çalışmamızda 108 işlem var ve oranlarını en dikkatli alıntıladığımız çalışma da odur.
- Başlık ile geliştirme dilimi çelişiyorsa yalnızca geliştirme dilimi üzerinden yeniden okuyun. Ayarların karşısında seçildiği rakam odur. Başka herhangi bir adayla karşılaştırılacak olan da odur.
- Özsermaye düşüşü bakiye düşüşünün belirgin biçimde üstündeyse, pozisyonu özsermaye rakamına göre boyutlandırın. Aradaki fark, EA’nın aynı hareketin içine kaç pozisyon taşıdığını söyler. GBP/JPY H1 çalışması bunu açıkça belirtiyor: aynı anda yediye kadar.
- Rapor başkasının verisinden geldiyse, her şeyden önce onu ikinci bir kaynakta yeniden çalıştırın. Bütün kümemizde ölçülmüş en büyük etkiye sahip kontrol budur ve insanların en son çalıştırdığı kontrol de budur.
Sayıları asıl oynatan şey: tick modeli değil, veri kaynağı
Bu çalışmalardan biri bu iki değişkeni ayırmak için bilerek yeniden çalıştırıldı ve çalışma kaydı, her gölge çalışmayı neyi yalıttığıyla etiketliyor.
| GBP/JPY M15 çalışması | Ne değişti | İşlem | Kâr faktörü | Maks. düşüş | Geçmiş kalitesi | Karar |
|---|---|---|---|---|---|---|
| Özgün | Exness M1 geçmişi, Model 0 | 303 | 1,35 | %9,92 | %99 | PASS |
| Gölge — veri kaynağını yalıtır | Dukascopy geçmişi, Model 0 | 351 | 1,13 | %18,18 | %99 | FAIL |
| Gölge — gerçek tickleri yalıtır | Dukascopy geçmişi, Model 4 | 345 | 1,11 | %18,20 | %100 | FAIL |
Bunu iki ayrı deney olarak okuyun. Yalnızca fiyat geçmişini değiştirmek — birinci satırdan ikinciye, aynı tick modeliyle — kâr faktörünü 1,35’ten 1,13’e taşıdı, düşüşü neredeyse ikiye katladı ve kararı geçerden kalıra çevirdi. O yeni geçmiş üzerinde yalnızca tick modelini değiştirmek — ikinci satırdan üçüncüye — kâr faktörünü 0,02, düşüşü ise 0,02 puan oynattı. Üstelik geçmiş kalitesi, kalan iki çalışmada %99 ve %100 okunuyor; yani çoğu insanın eleme yaptığı alan baştan sona mükemmeldi.
İkinci bir EA aynı yönü başka bir açıdan gösteriyor. Dukascopy gerçek tickleri üzerindeki bir USD/JPY M15 çalışması 1,33’lük kâr faktörü ve %7,11’lik düşüş okuyor; Exness M1 geçmişi üzerinde Model 0 ile yapılan gölge çalışması ise 1,30 ve %6,76 okuyor — hem kaynak hem model aynı anda değişti ve sonuç neredeyse hiç oynamadı. Veri kaynakları arasında kararlılık mümkündür. Yalnızca, tek bir raporun gösterebileceği bir şey değildir.
Pratik kural: bir rapor, ancak fiyat geçmişi taşınabilir olduğu ölçüde taşınabilir kanıttır. İkinci bir kaynakta yeniden çalıştırmak bir akşama mal olur. Kayıtlarımızda bu yazıdaki kontroller arasında bir kararı değiştirmiş tek kontrol odur.
Sonraki adımlar: rapordan karara
Bir raporu iyi okumak, dört adımın ikincisidir. Sıra şudur: backtest → okuma → walk-forward analizi → demo; her biri yanlış olmanın farklı bir yolunu ortadan kaldırır. Dördünü de atlatan bir rapor küçük bir pozisyonu hak etmiştir; ilk ikisini atlatan ise bir test daha hak etmiştir.
- Bir sayı sizi testten çok stratejiye geri gönderiyorsa, kuralın kendisinin değiştiği yer Builder’dır. Ayarlar üzerinde arama yapmak yine başka bir iştir; onu parametre optimizasyonu anlatıyor.
- Yeni okuduğunuz bir düşüş rakamına göre herhangi bir şeyi boyutlandırmadan önce, EA yatırımcıları için risk yönetimi onu bir depozitoya ve bir lot büyüklüğüne çeviriyor.
Bir test cihazındaki geçmiş sonuçlar bir öngörü değildir ve yukarıdaki çalışmaların hiçbiri önümüzdeki 12 ay hakkında bir vaat değildir. Bir raporu doğru okumanın amacı, bir tahminden daha küçük ve daha kullanışlıdır. Size neyin gösterilmiş olduğunu, neyin ise yalnızca yazdırılmış olduğunu söyler.

