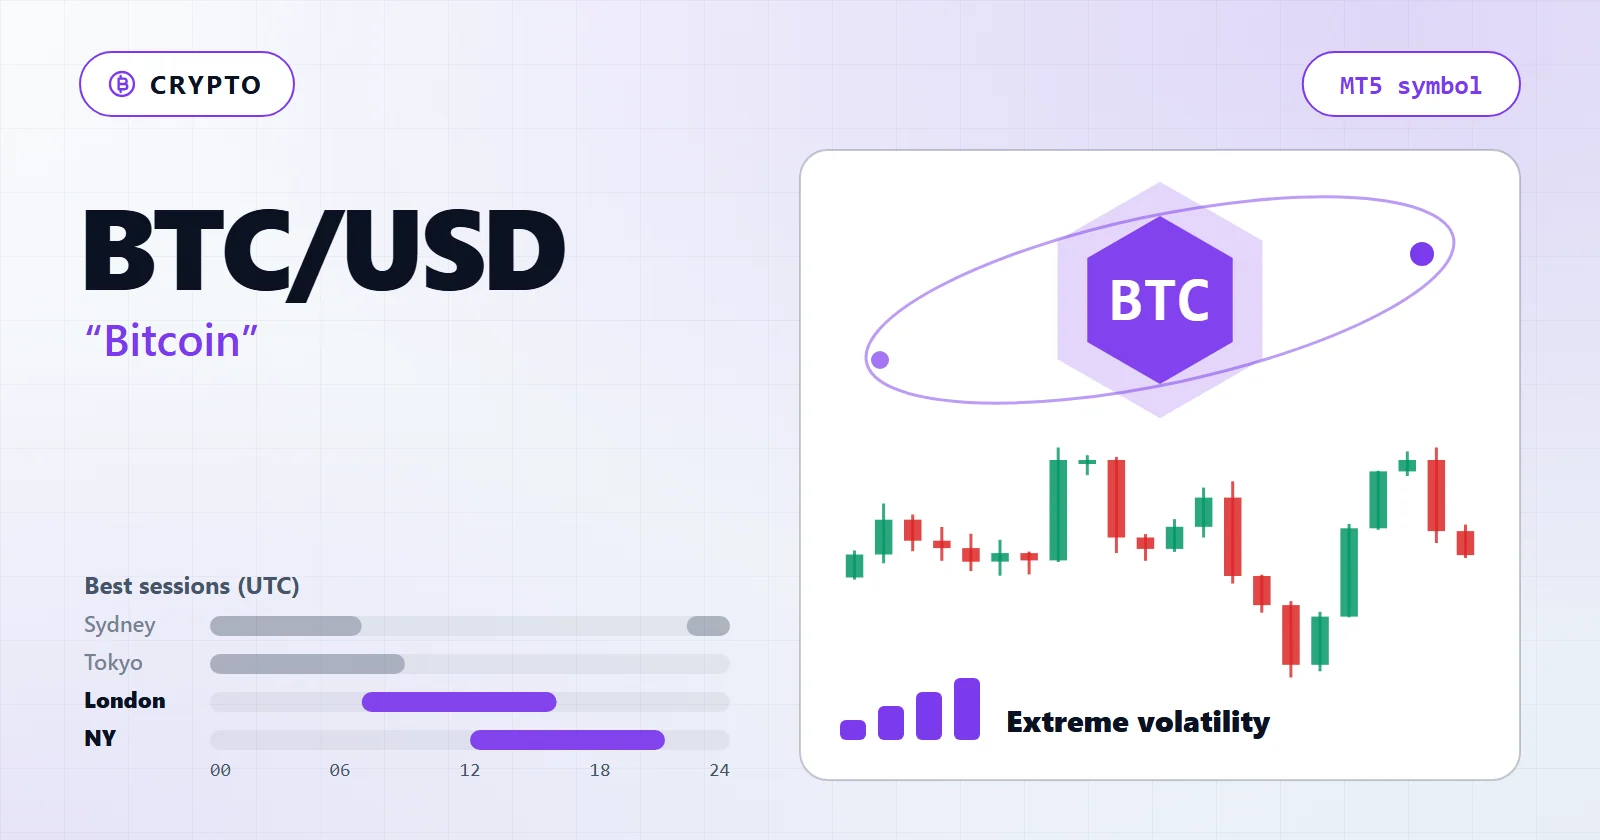
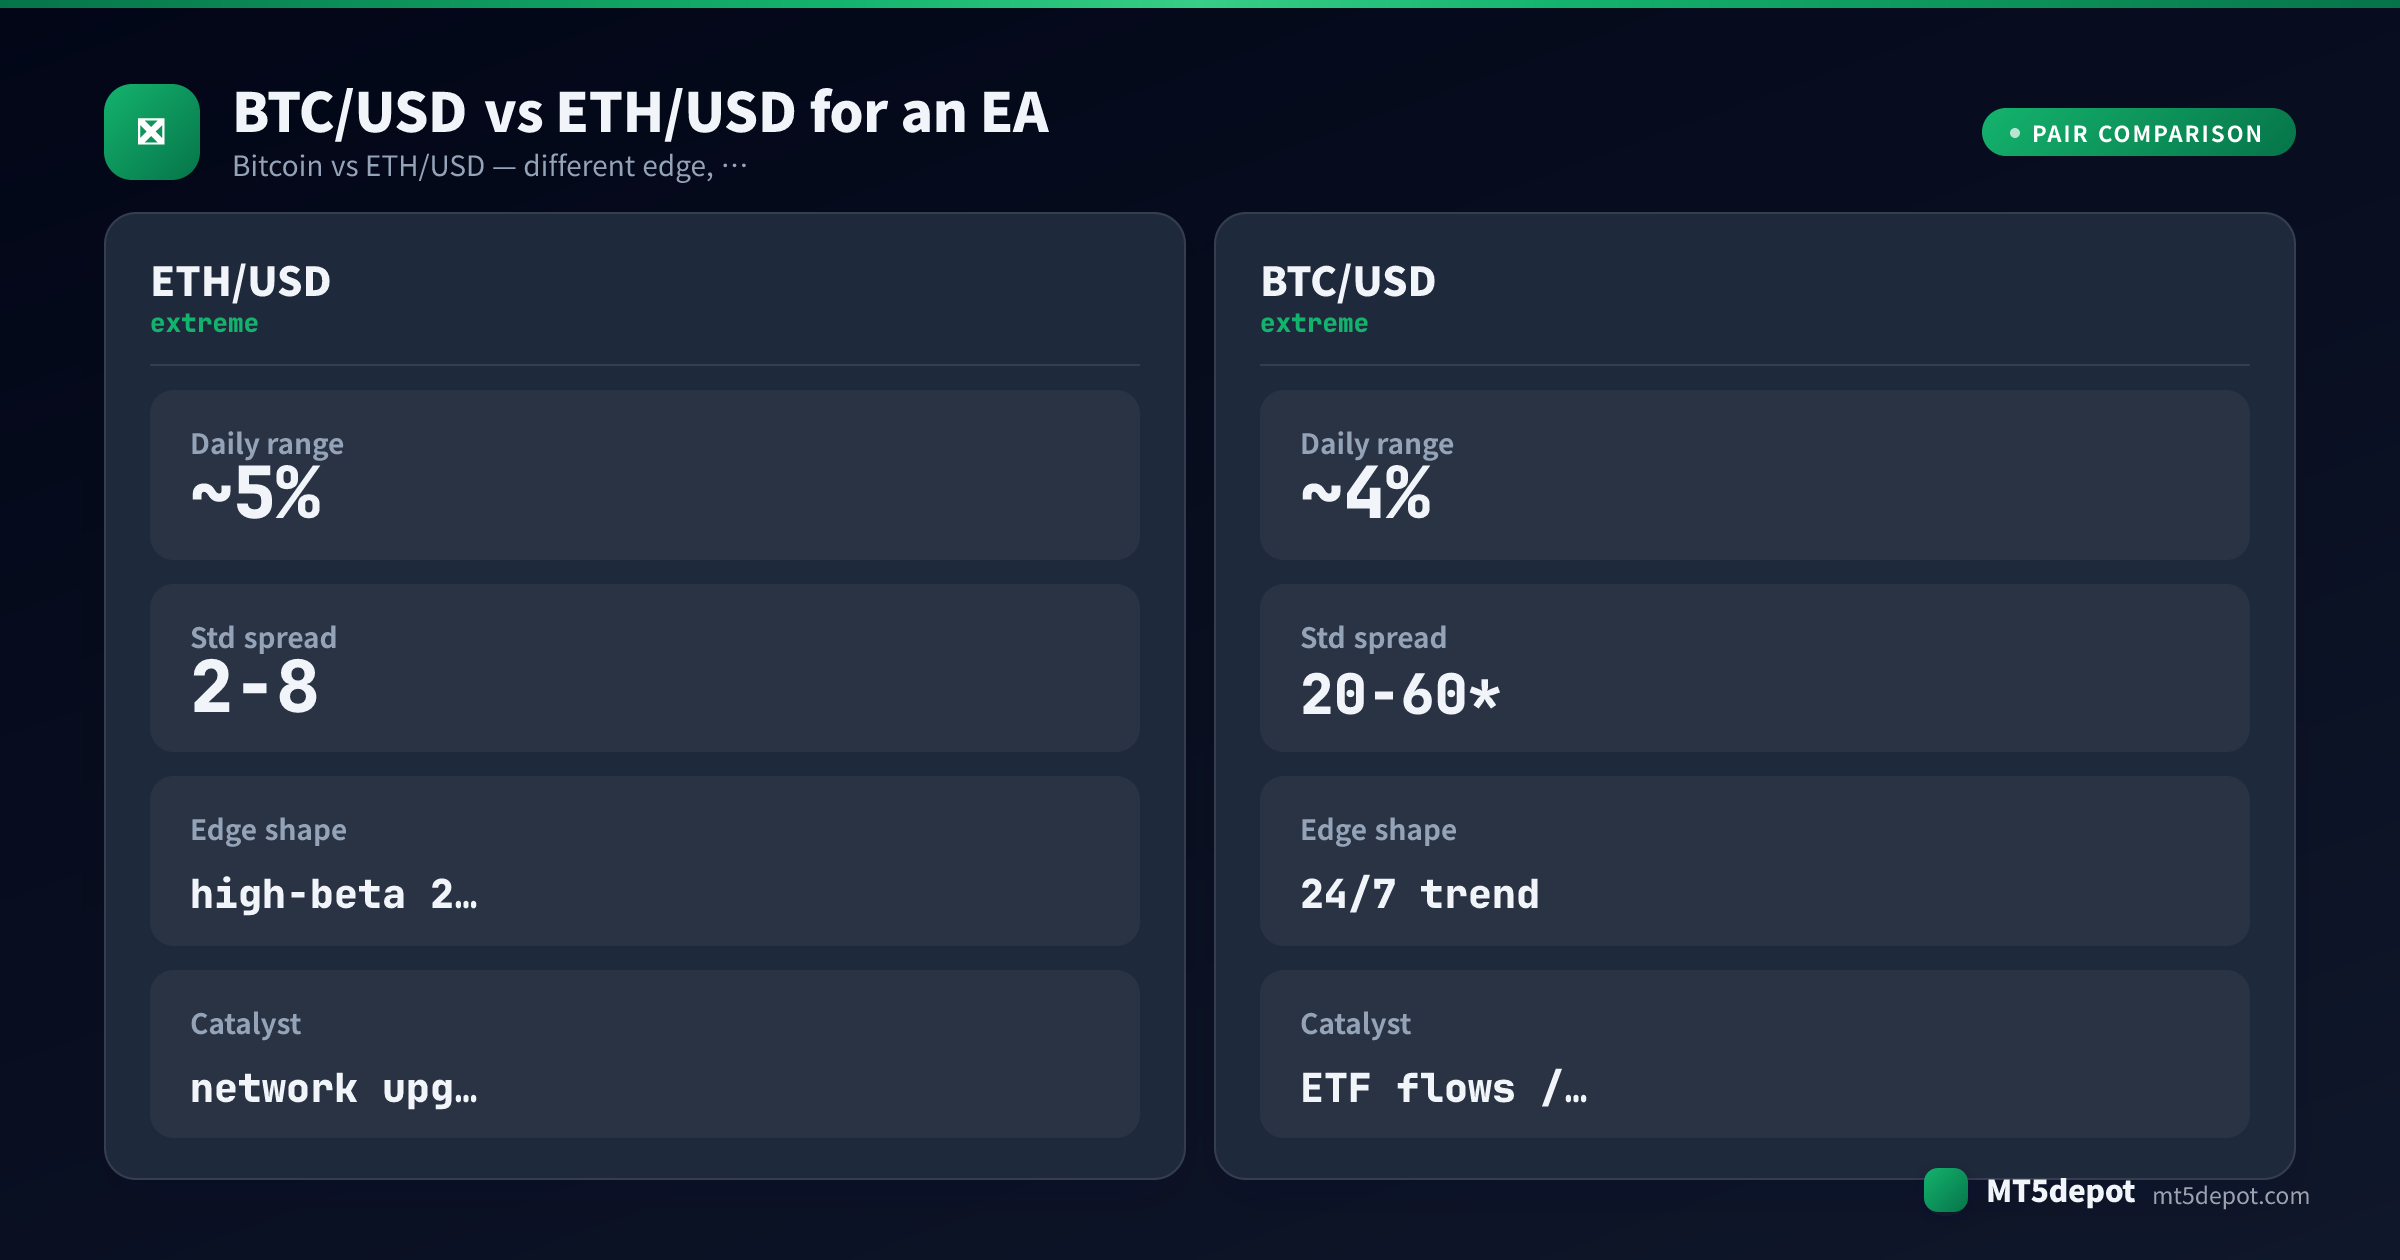
Le bitcoin n’est pas une paire de devises. C’est un actif de liquidité macro traité 24h/24 et 7j/7, qui se trouve être coté face au dollar américain et négocié ici sous forme de CFD à effet de levier. Les flux d’ETF, les conditions de liquidité macro et une sensibilité croissante au sentiment de risque technologique — et non un différentiel de taux entre deux économies — sont ce qui fait bouger BTC/USD. Et ils le font bouger par mouvements violents qui écrasent tout ce que produit une major du forex. La première chose à décider est de savoir si votre stratégie veut ce caractère ou se contente de le supporter. Un EA de tendance ou de cassure se nourrit de l’énorme range du bitcoin, tandis qu’un système dimensionné, stoppé et programmé pour EUR/USD y rencontre plusieurs fois la volatilité, un marché qui ne ferme jamais, et des frais de financement dont le forex ne lui a jamais parlé. Choisissez l’instrument en fonction de la stratégie, et non l’inverse — en notant que son plus proche voisin, ETH/USD, est plus volatil encore.
Cette page traite de ce que le bitcoin apporte à une stratégie automatisée et qu’une paire forex n’apporte pas, des fenêtres de liquidité qui décident de ses résultats, et de ce qu’il coûte — y compris le financement du CFD, pour lequel le forex n’a pas d’équivalent. Elle traite ensuite des modes de défaillance qui piègent les systèmes conçus pour le forex, et de la façon de construire et de tester votre propre EA bitcoin.
Comment se comporte BTC/USD : ce que le bitcoin apporte à un EA
Le bitcoin diffère structurellement d’une major du forex d’une manière qui compte davantage pour l’automatisation que n’importe quel choix d’indicateur. Il ne ferme jamais, son arithmétique est extrême, et il porte un coût de financement que le monde forex pour lequel un EA a probablement été conçu ne connaît pas.
Pour un EA, ce caractère se réduit à trois propriétés :
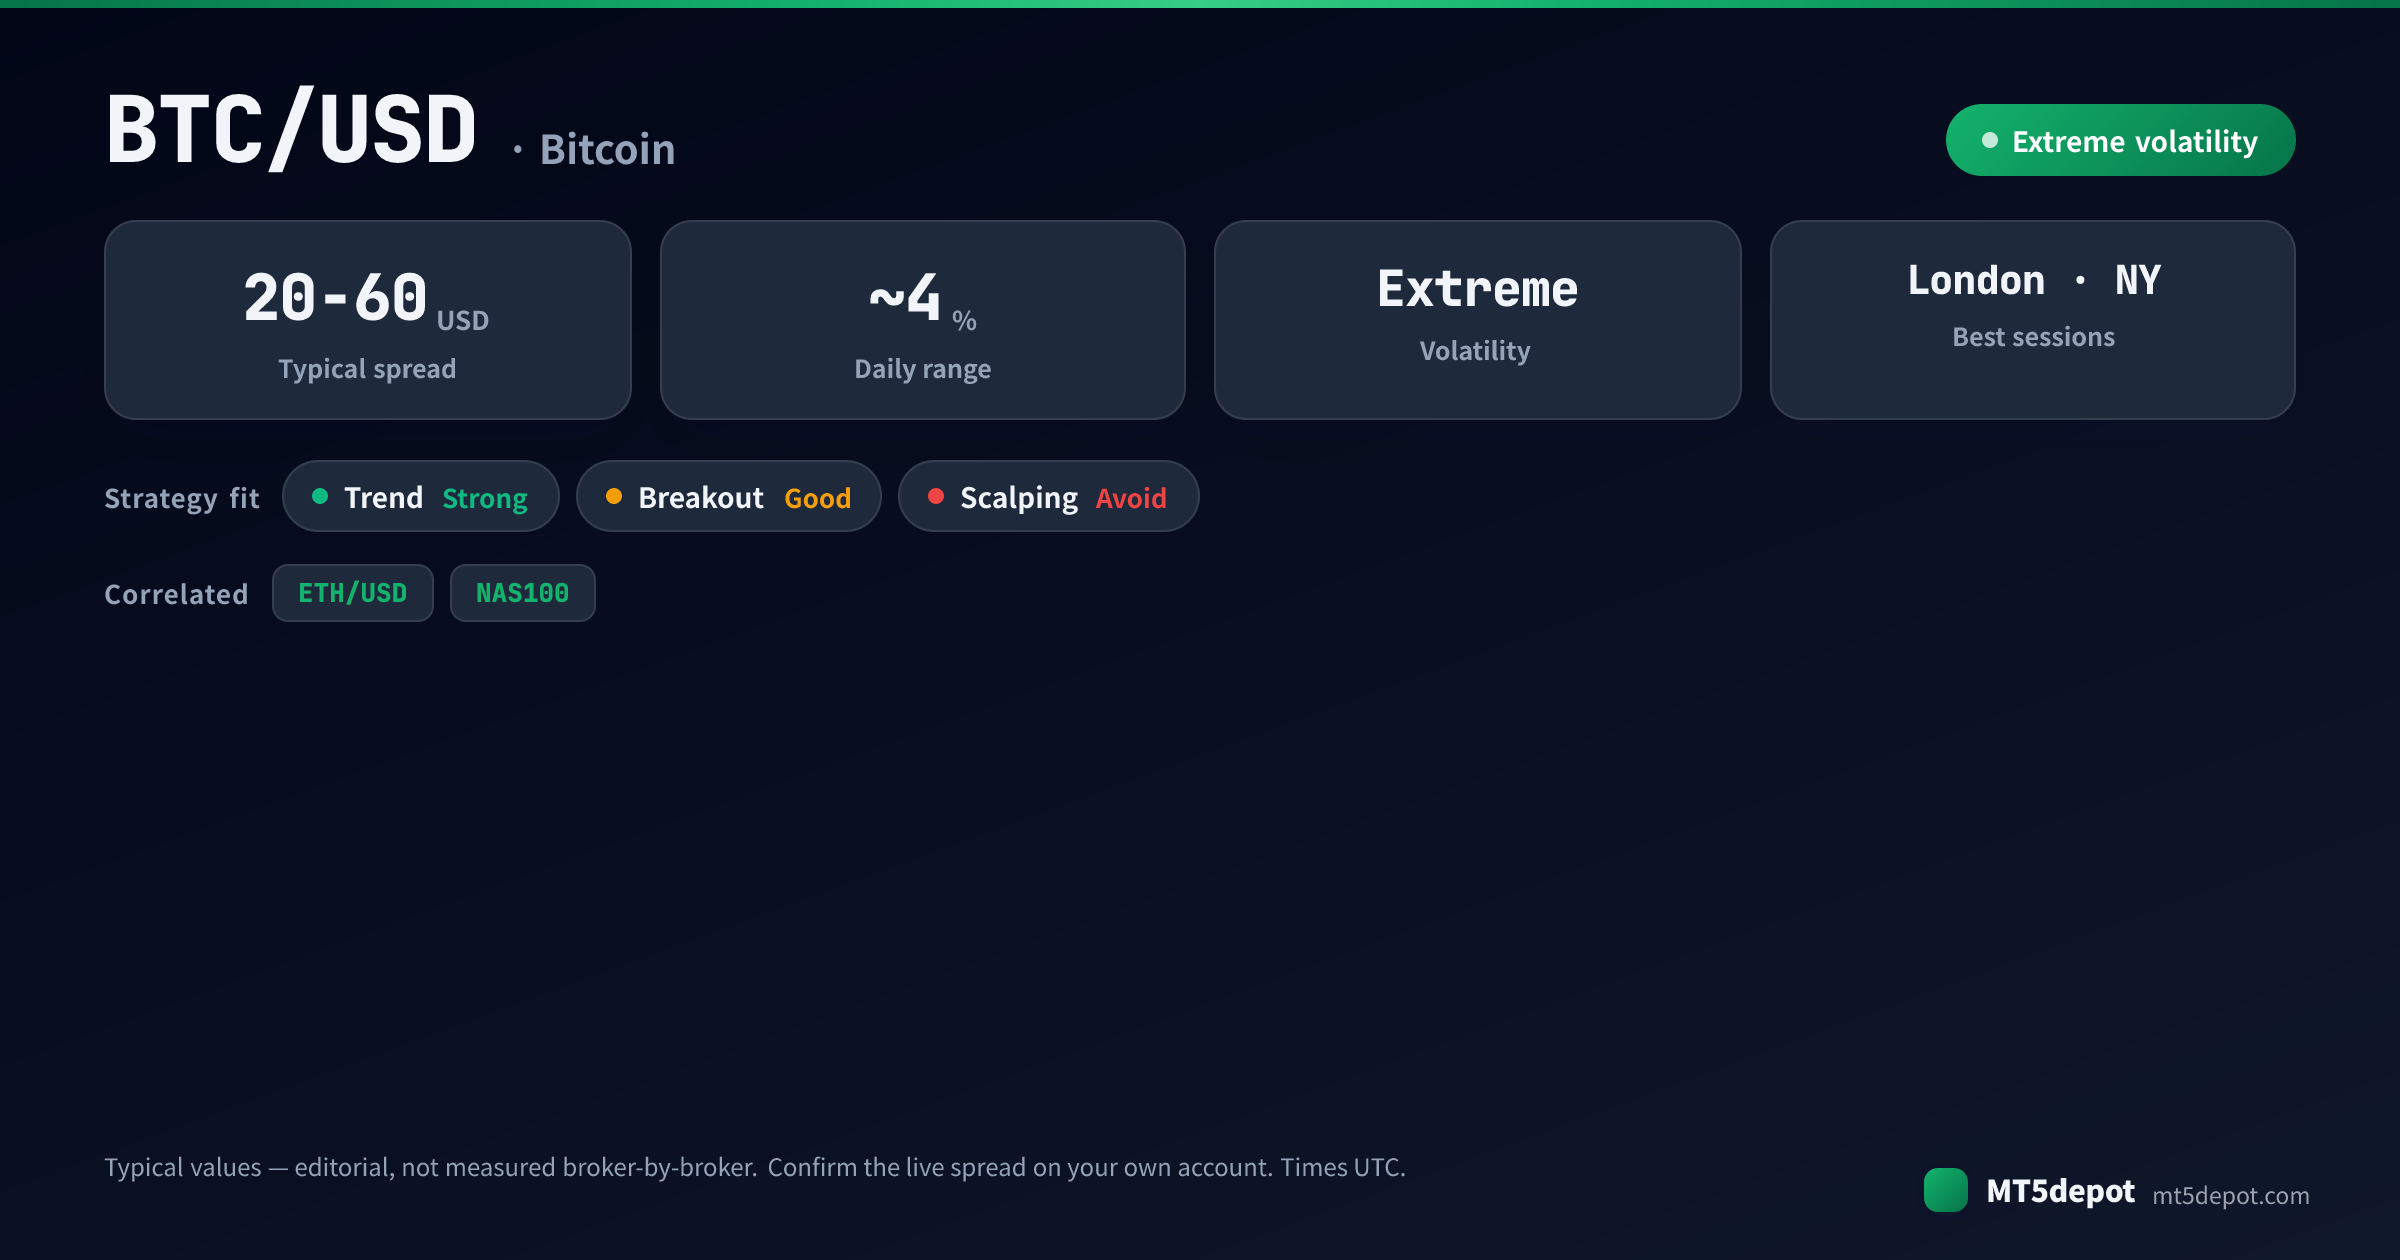
- Un range extrême et une journée typique à environ 4 %. Notre range quotidien typique publié pour le bitcoin tourne autour de 4 % du prix — étiqueté typique, non mesuré courtier par courtier — contre bien moins de 1 % pour une major du forex. Ce range laisse aux systèmes de tendance et de cassure de la marge pour courir, mais un stop calibré pour le forex se situe très à l’intérieur du bruit normal d’une seule heure de bitcoin. Redimensionner stops et lots sur l’ATR propre au bitcoin est le fait dont découle tout le reste ici.
- Un marché qui ne ferme jamais. BTC/USD se traite 24h/24 et 7j/7, week-ends et jours fériés compris, sans cloche de séance. Un EA forex est à plat et à l’abri pendant le week-end. Un EA bitcoin peut conserver une position à effet de levier droit à travers un vide de liquidité du samedi, où un choc déplace fortement le prix et où un stop peut être franchi bien au-delà du niveau prévu avant le retour de la profondeur du lundi. Ce n’est pas un risque qu’un système forex ait jamais été construit pour porter.
- Actif risqué, pas couverture. Le bitcoin évolue de plus en plus avec le sentiment de risque technologique — suivant souvent le Nasdaq plutôt que d’agir comme la réserve de valeur décorrélée que son marketing suggère. Un EA de tendance qui ne lit que le prix n’a aucune idée que sa position longue en bitcoin et une position longue en actions peuvent désormais être le même pari exprimé deux fois.
Le piège pour les stratégies automatisées, c’est que le range large et d’apparence propre du bitcoin se lit comme un avantage facile sur un backtest. Ce même range, ajouté au traitement 24h/24, aux gaps du week-end et au financement quotidien, transforme un mouvement ordinaire en événement de compte si les lots ont été recopiés d’un système forex. Le bitcoin récompense les stratégies qui respectent son régime de volatilité et son arithmétique de dimensionnement, et ruine silencieusement celles qui le traitent comme une paire forex avec un chiffre plus gros.
Quelles stratégies d’EA conviennent à BTC/USD ?
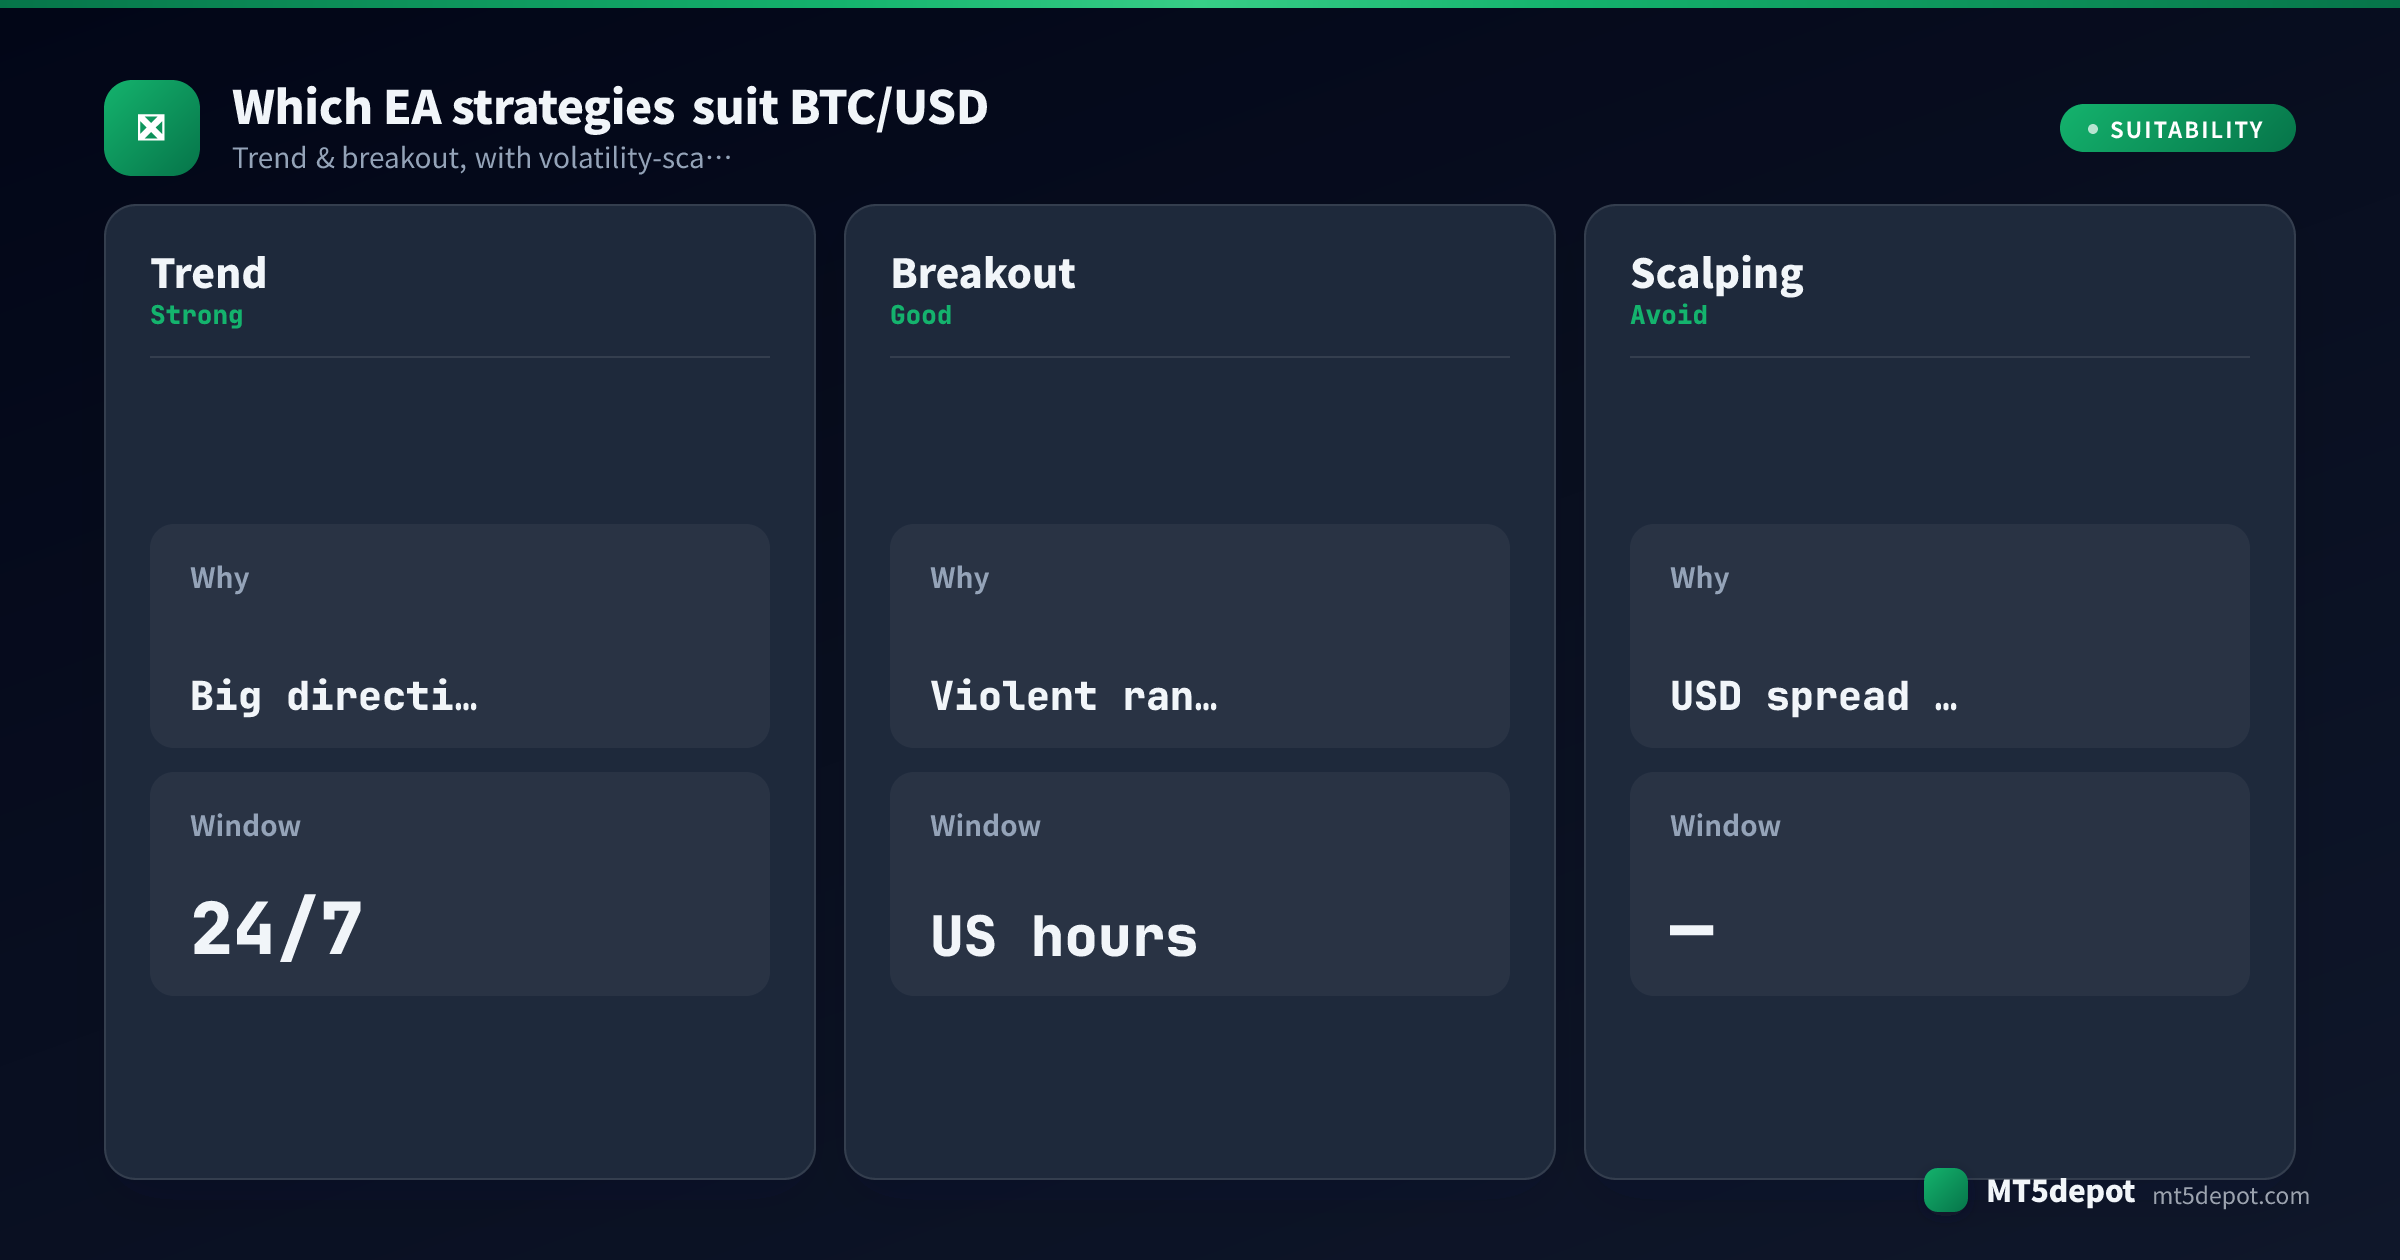
Le profil de l’instrument cite la tendance et la cassure comme adaptées — mais l’adéquation est une appréciation éditoriale, pas une preuve. Dans notre propre base de référence des modèles du Strategy Builder aux réglages d’origine — un seul passage USD/JPY M5 sur un an, paramètres par défaut, sans optimisation —, la plupart ont terminé sous un facteur de profit de 1,0, et ce passage ne portait pas sur le bitcoin. Presque aucun n’a franchi le seuil du Strategy Builder lui-même aux réglages d’origine : considérez donc tout avantage sur le bitcoin comme quelque chose que vos propres réglages et votre propre test doivent mériter. Cherchez-le dans la mécanique — discipline de dimensionnement, fenêtres de séance, entrées par ordres en attente — et non dans l’indicateur affiché sur la boîte. Ce que le caractère du bitcoin tend à soutenir :
| Stratégie | Adéquation sur BTC/USD | Pourquoi |
|---|---|---|
| Tendance | Forte | Les grands mouvements directionnels du bitcoin conviennent aux systèmes de momentum — le range d’environ 4 % laisse à un objectif 2:1 ou 3:1 une vraie place pour se remplir, à condition que le lot soit calibré sur ce range et non sur une paire forex. |
| Cassure | Bonne | Les ranges violents autour des heures américaines fournissent un niveau objectif à casser, et les entrées par ordres en attente au bord du range réduisent le coût de spread qu’acquitte une exécution au marché sur un spread large coté en dollars. |
| Scalping | À éviter | Un spread de 20–60 USD représente une part importante de tout petit objectif, et il s’élargit le plus hors heures actives et le week-end, là où un EA rapide concentre ses opérations — le calcul du coût passe rarement sur le bitcoin. |
Tendance et cassure sont les formes qui transforment le range du bitcoin en atout. La voie pratique consiste à construire vous-même l’une de ces formes. Le Strategy Builder fournit des modèles qui acceptent BTC/USD et expose chaque paramètre, taille de lot comprise — testez-le ensuite (ci-dessous) avant de faire confiance au moindre chiffre.
Meilleures heures de trading pour les EA BTC/USD
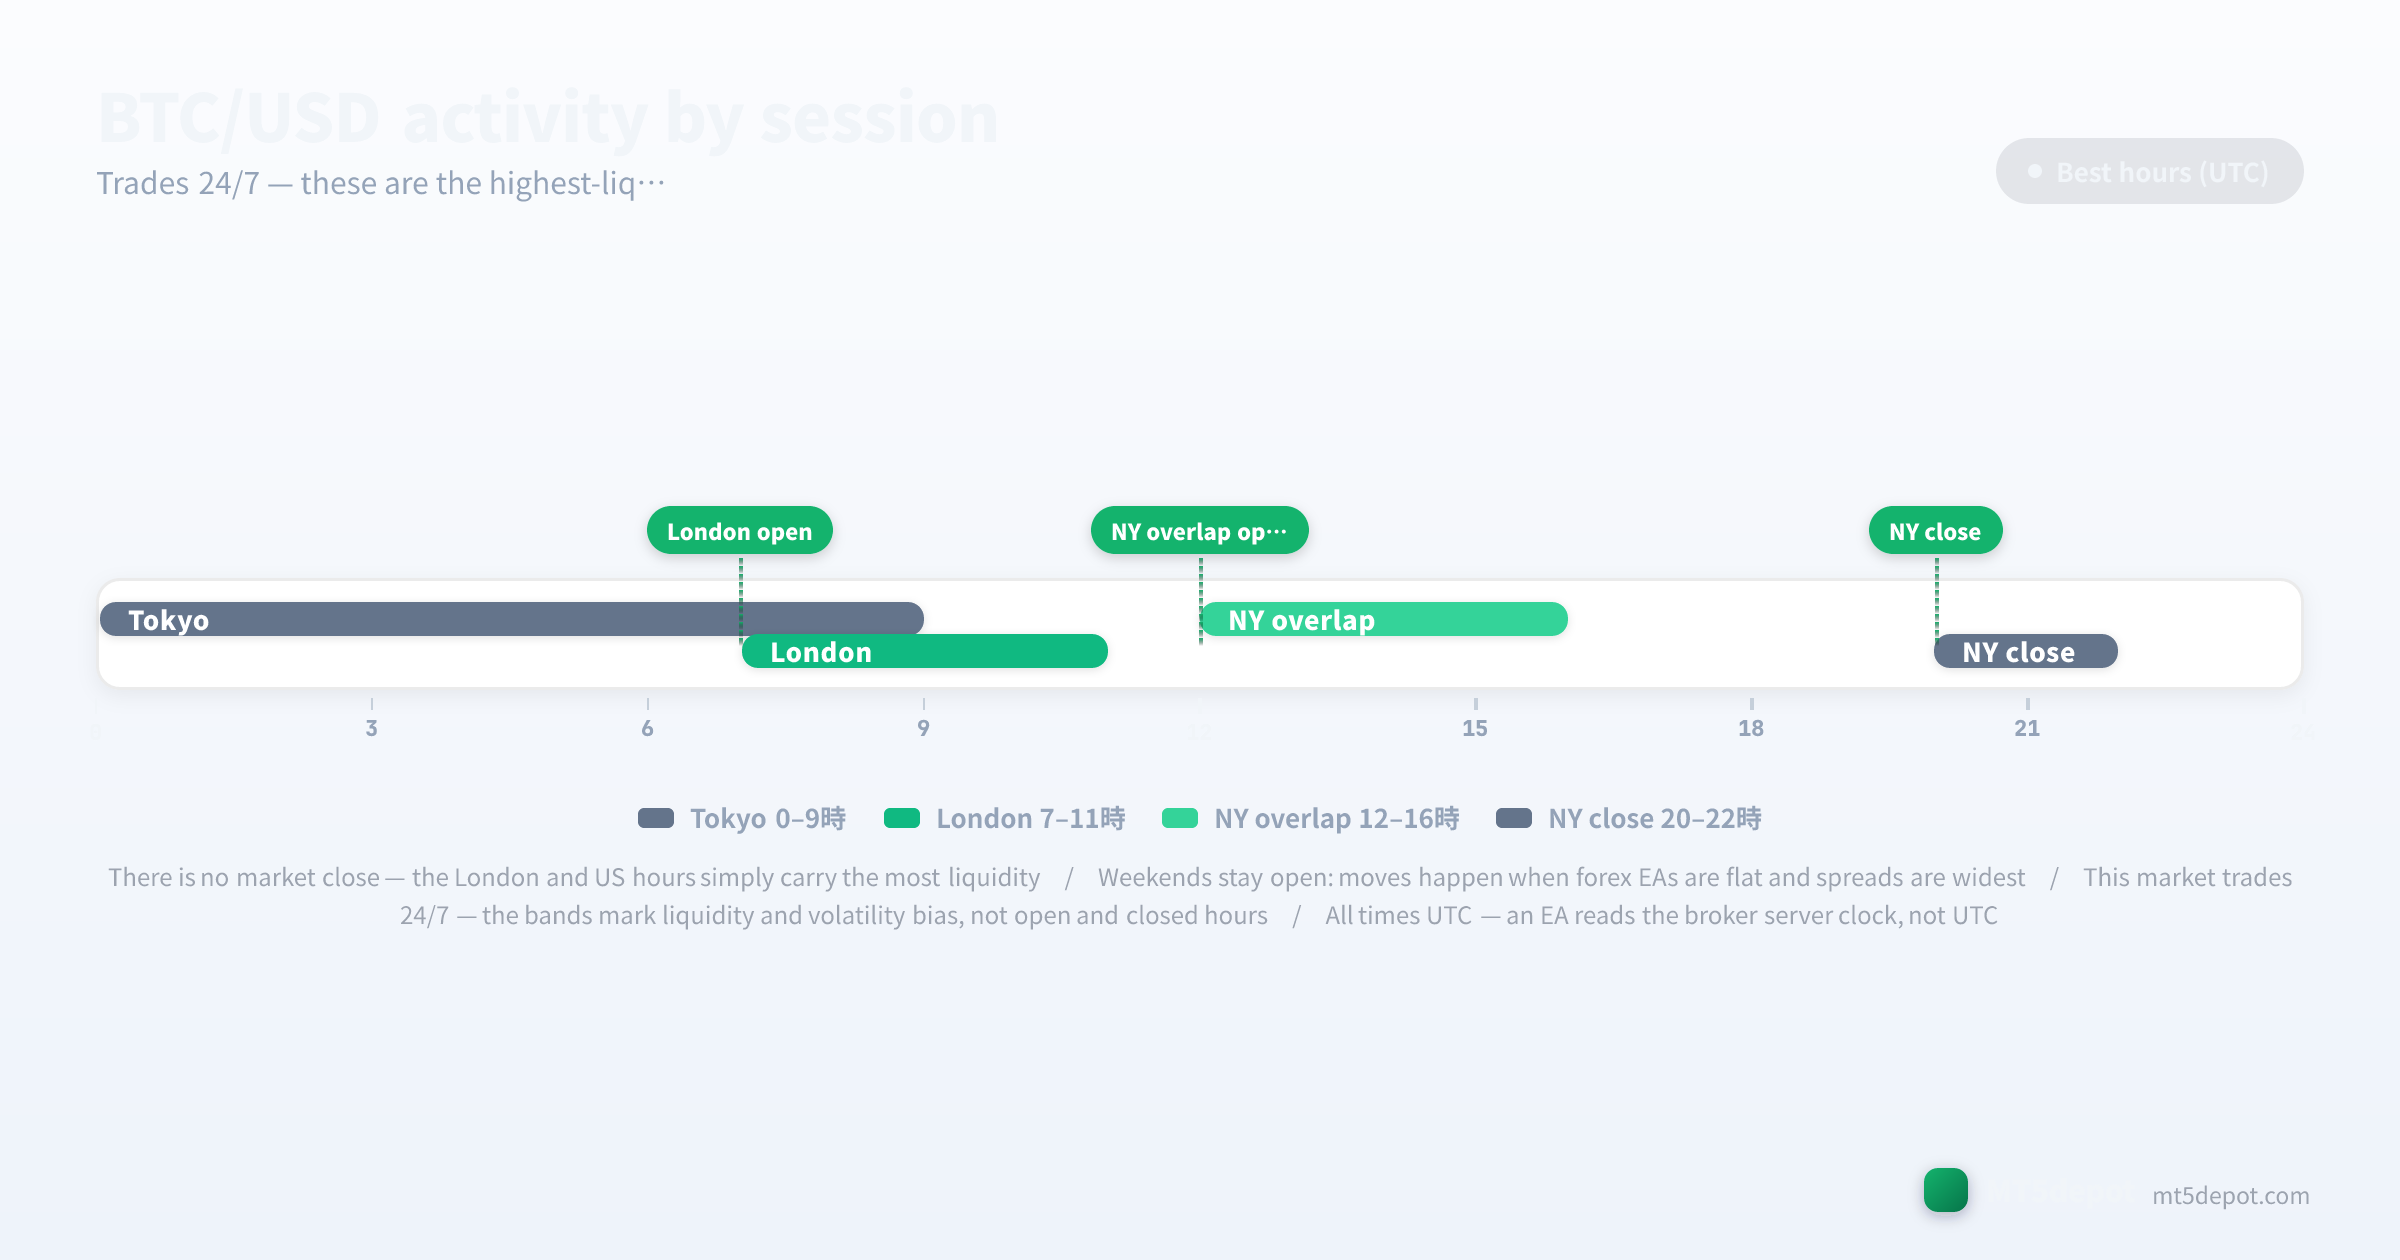
Le bitcoin n’a pas de cloche de séance ; le marché lui-même ne ferme jamais. « Meilleures heures » désigne ici les fenêtres de plus grande profondeur de liquidité et de spread le plus serré, pas la différence entre ouvert et fermé :
- Heures asiatiques (environ 00:00–07:00 UTC) : actives mais plus minces, avec des spreads plus larges et une conviction moindre. Les cassures imprimées ici échouent souvent dès que la profondeur européenne et américaine arrive.
- Heures de Londres (environ 07:00–16:00 UTC) : la liquidité s’approfondit et les spreads se resserrent à mesure que le flux européen s’ajoute ; les EA de tendance et de cassure y trouvent en général des entrées plus propres que la nuit.
- Chevauchement américain (environ 12:00–20:00 UTC) : la plage la plus active — le sentiment de risque américain, les flux d’ETF et la corrélation avec les actions y sont les plus forts, et c’est souvent là que se résolvent les plus grands mouvements directionnels du bitcoin.
- Nuit et week-ends : le marché reste ouvert, mais la profondeur se vide, les spreads s’élargissent le plus, et le prix peut ouvrir en gap sur un flux mince. Un EA rapide qui continue de traiter pendant ces heures concentre son activité exactement quand l’exécution est la pire.
Deux mises en garde accompagnent cela. D’abord, comme le bitcoin ne ferme jamais, il bouge pendant le week-end alors que vos EA forex sont à plat. Un EA bitcoin a donc besoin d’une politique explicite de week-end et d’heures creuses — pause, resserrement ou réduction de taille — plutôt que de la sécurité implicite du week-end qu’un système forex hérite du marché lui-même. Ensuite, chaque horaire ci-dessus est en UTC. Un EA lit l’horloge du serveur de votre courtier, qui n’est généralement pas UTC, de sorte qu’un filtre « 12:00 » se décale silencieusement lorsque vous déplacez l’EA entre des courtiers aux fuseaux serveur différents. Vérifiez-le une fois dans le Market Watch de MT5, et chaque limite de fenêtre s’aligne. Que le marché ne ferme pas ne vous exempte pas de l’horloge — cela rend le filtre d’heures creuses plus important encore.
Spreads, coûts et exécution
La structure de coûts du bitcoin comporte une composante que le forex n’a pas : un CFD crypto à effet de levier accumule des frais de financement (swap) quotidiens pour une conservation d’une nuit sur l’autre. Sur un instrument volatil et à portage plus élevé, ces frais sont nettement supérieurs à un swap forex. Les chiffres ci-dessous sont des fourchettes de référence éditoriales compilées à partir des conditions de CFD crypto publiées par les courtiers (mises à jour en juillet 2026), exprimées en dollars américains plutôt qu’en pips forex, avec le range quotidien en pourcentage — et non des chiffres mesurés courtier par courtier. Notre échantillonnage de spread en direct couvre actuellement quelques symboles de référence du forex. Confirmez le spread en direct et le taux de financement sur votre propre compte avant de dimensionner une stratégie rapide :
| Composante de coût | Chiffre typique BTC/USD | Remarques |
|---|---|---|
| Spread (heures liquides) | 20 – 60 USD | s’élargit fortement hors heures actives et le week-end |
| Commission | dépend du compte | une propriété de votre type de compte, pas du bitcoin |
| Financement quotidien / swap | facturé par nuit conservée | bien supérieur à un swap forex ; se cumule sur les tendances de plusieurs jours |
Deux règles de coût propres à cet instrument :
- Le spread est un montant en dollars qui bouge, pas un pip fixe. Un spread de 20–60 USD aux heures liquides représente une petite fraction d’une grande opération de tendance mais une large part de tout petit objectif. Il ne reste pas en place : il s’élargit le plus la nuit et le week-end, quand la profondeur est la plus faible. Un scalpeur bitcoin validé sur une moyenne d’heures liquides puis déployé dans un spread de week-end exécute une stratégie différente, et plus coûteuse, que celle qu’il a testée.
- Le financement est un coût du temps, et il transforme une tendance gagnante en une tendance plus petite. Un CFD bitcoin à effet de levier conservé plusieurs jours paie du financement chaque nuit ; un EA de tendance lent qu’un modèle de coûts forex qualifierait de bon marché peut donc se révéler silencieusement cher ici. Modélisez explicitement le financement overnight dans toute stratégie qui conserve — un backtest de forme forex l’omet entièrement.
Risques à tester avant de passer en réel
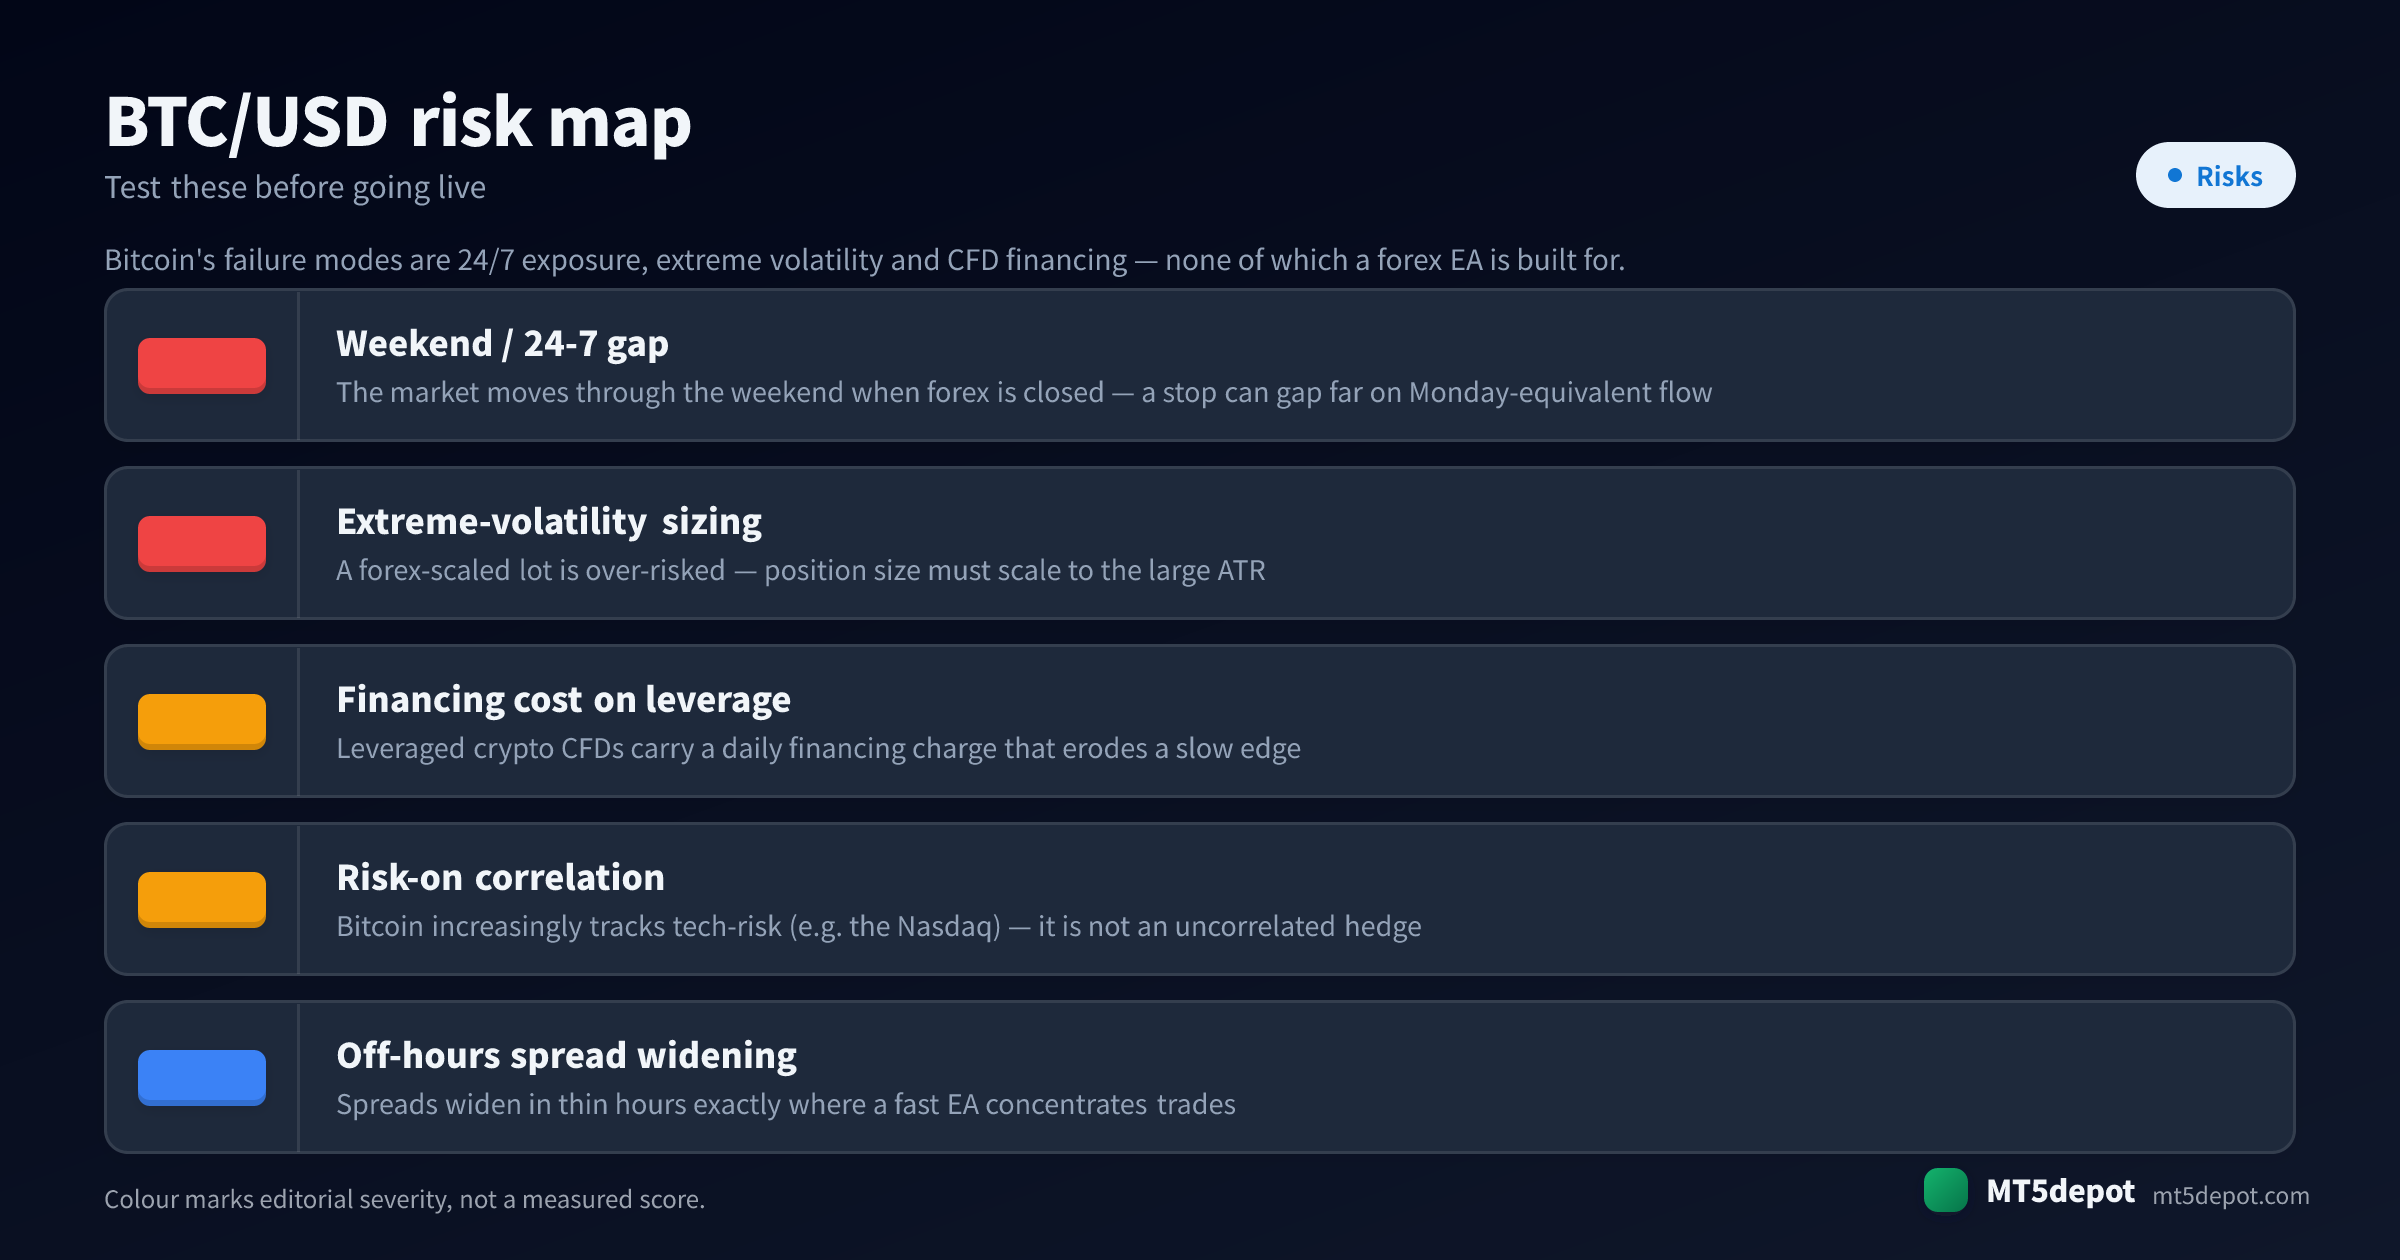
Les modes de défaillance du bitcoin sont d’abord des erreurs de capital et de structure, ensuite seulement des erreurs de stratégie, et une checklist de risques générique en manque la plupart :
- Le piège du gap de week-end qu’un EA forex ne rencontre jamais. Un robot forex est à plat par défaut pendant le week-end. Un EA bitcoin peut conserver une position à effet de levier droit à travers un vide de liquidité du samedi, où un choc ouvre le prix en gap bien au-delà d’un stop avant le retour de la profondeur du lundi. Testez ce que fait votre stratégie sur un week-end complet, et donnez-lui une politique de week-end explicite au lieu de présumer la clôture de marché que le bitcoin n’a pas.
- Des lots calibrés pour le forex sont sur-risqués sur un range d’environ 4 %. Recopier la taille de lot d’un EA EUR/USD sur le bitcoin revient à ignorer qu’une journée ordinaire de bitcoin représente plusieurs journées forex normales de mouvement. Un lot de taille forex porte ici bien plus de risque par mouvement, si bien qu’une oscillation normale du bitcoin avec des lots forex peut être un événement de compte, pas un drawdown. Redimensionnez lots et stops sur l’ATR propre au bitcoin avant toute chose — c’est de loin la façon la plus courante dont un EA crypto explose.
- Le financement quotidien d’un CFD à effet de levier érode les stratégies lentes. Chaque nuit où une position bitcoin à effet de levier est conservée, elle paie des frais de financement supérieurs à n’importe quel swap forex. Un EA de tendance qui conserve longtemps peut restituer une part réelle de son avantage à un portage qu’un backtest de forme forex n’a jamais modélisé. Budgétez le financement avant de croire au facteur de profit.
- La corrélation au Nasdaq en fait un pari doublé, pas une couverture. Parce que le bitcoin suit de plus en plus le sentiment de risque technologique, une position longue en bitcoin et une position actions ou technologie peuvent constituer deux fois la même exposition. La corrélation est un effet de levier caché qui n’apparaît dans les réglages de risque d’aucune des deux positions. Testez l’hypothèse selon laquelle BTC/USD diversifie votre portefeuille ; récemment, ce n’a souvent pas été le cas. La même arithmétique s’applique au sein des cryptos : XRP/USD et les autres actifs numériques traités sur ce site suivent largement le cycle de risque propre au Bitcoin, si bien qu’un portefeuille BTC plus altcoin ressemble davantage à une seule position crypto de taille supérieure qu’à une position diversifiée.
- L’élargissement du spread hors heures actives prend les systèmes rapides en embuscade. Le spread de 20–60 USD gonfle la nuit et le week-end, précisément quand un EA à haute fréquence concentre ses opérations. Un scalpeur qui paraît rentable sur des données d’heures liquides peut perdre tout son avantage dans les heures creuses que le backtest a moyennées. Validez sur des données incluant les fenêtres à spread large, pas seulement les fenêtres profondes.
Comment tester un EA BTC/USD
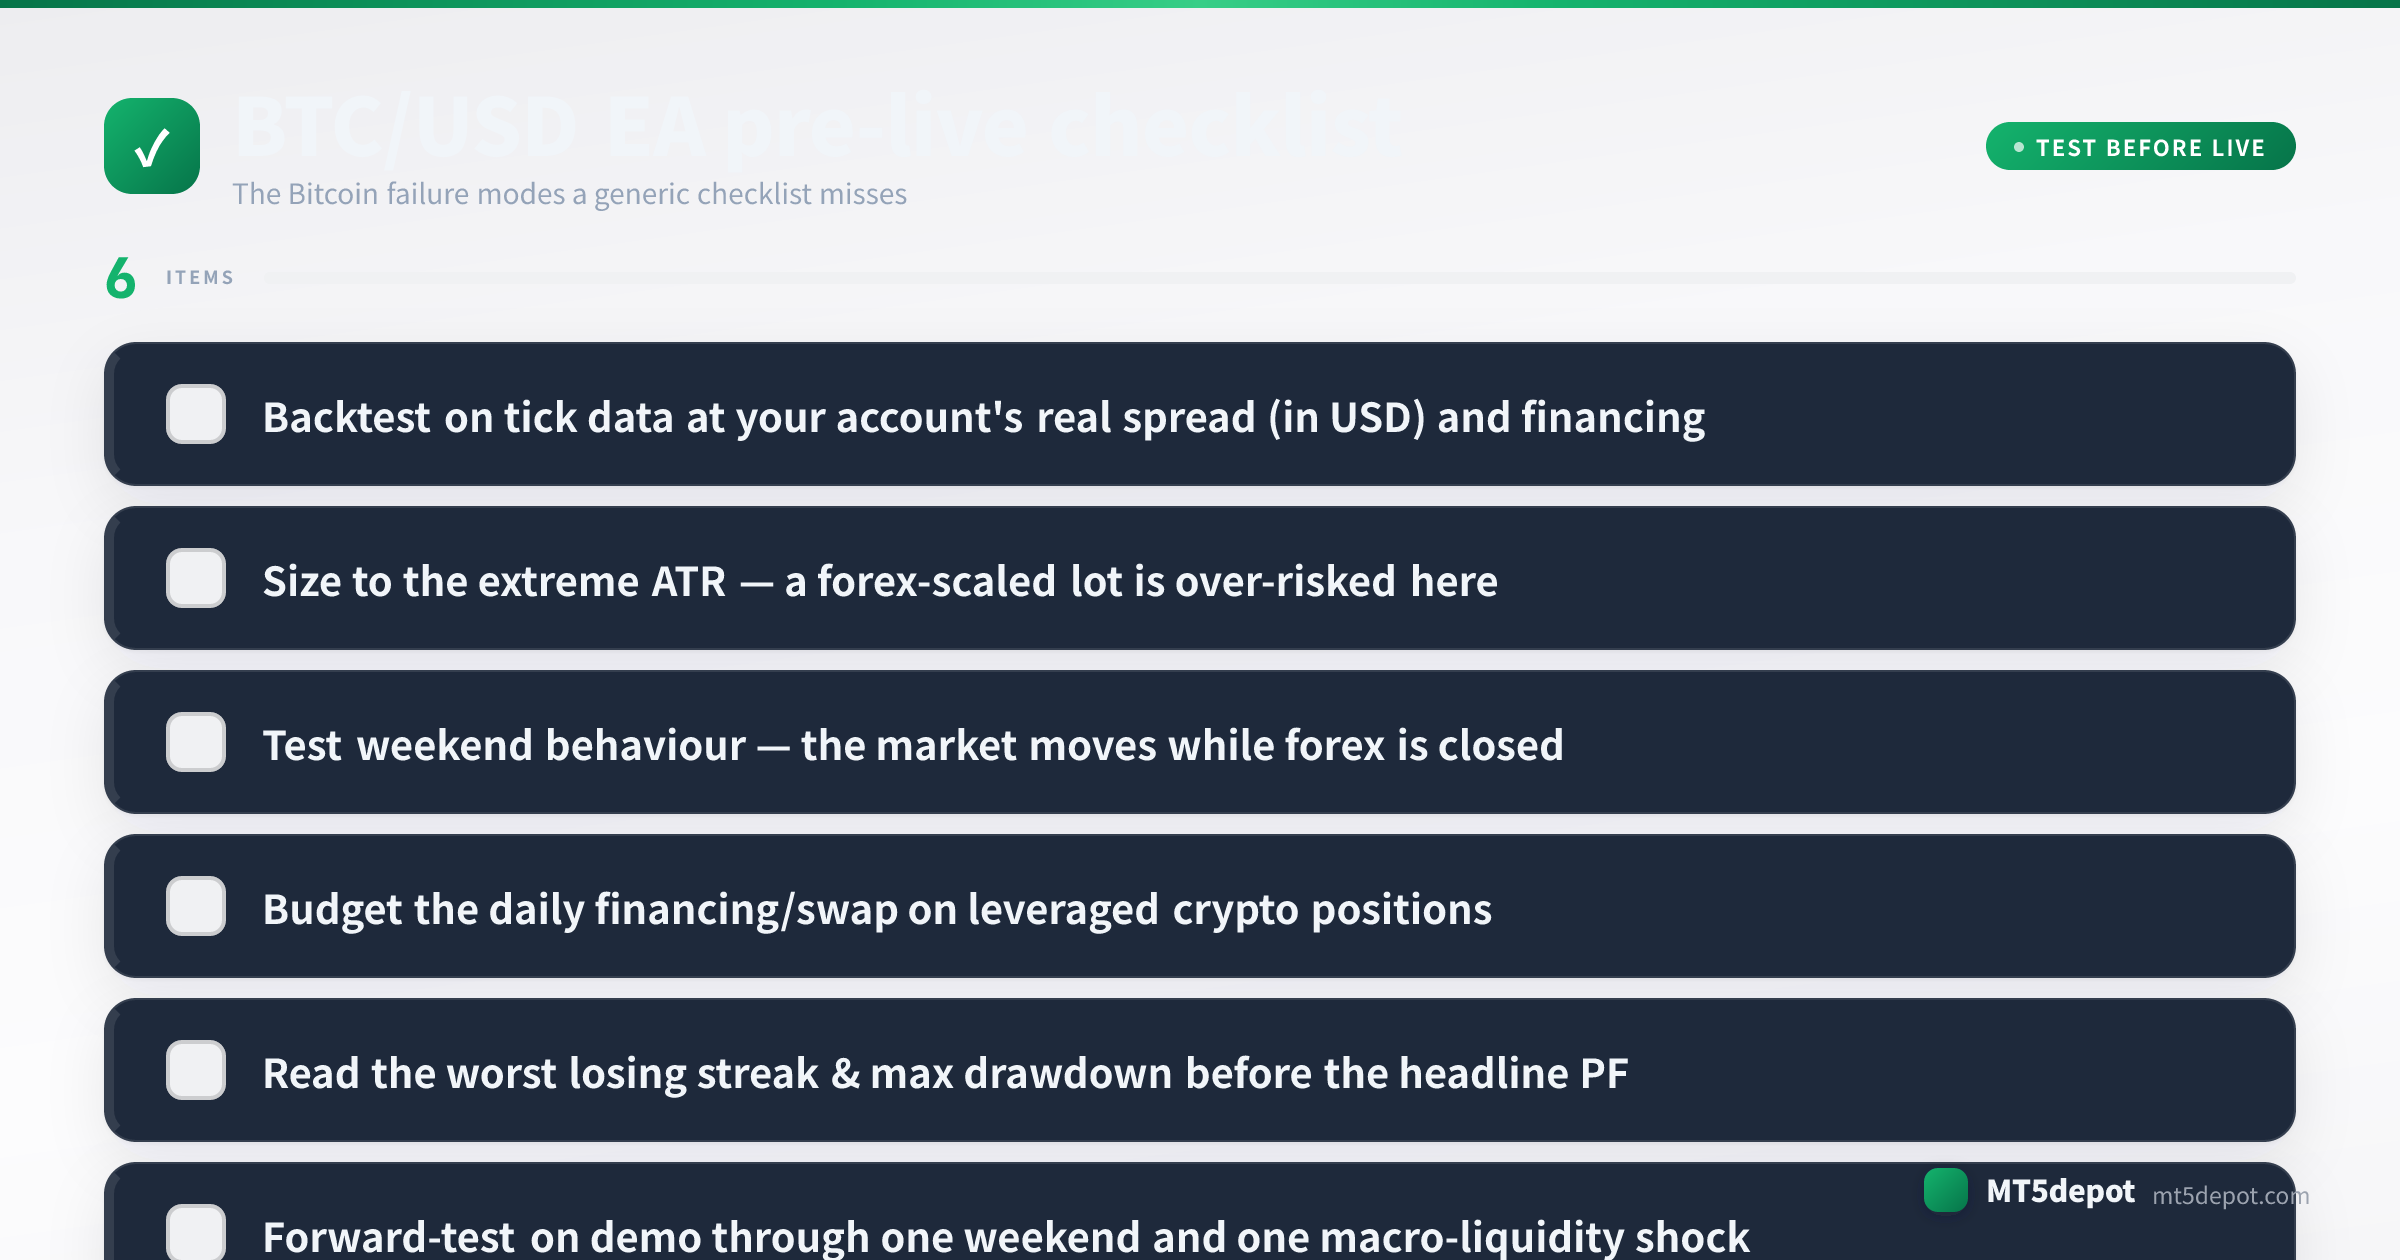
Sur le bitcoin, le test constitue tout l’avantage. Exigez de tout ce que vous construisez le niveau défini par la méthodologie du site :
- Backtestez sur données tick au spread réel de votre compte, heures creuses comprises. Utilisez un modèle à chaque tick avec le spread de 20–60 USD que vous traiterez réellement. Assurez-vous que les données couvrent les fenêtres de nuit et de week-end où le spread s’élargit, et pas seulement les heures liquides — sur le bitcoin, les spreads les plus larges sont précisément ceux à travers lesquels un système rapide opère.
- Modélisez le financement, puis lisez la pire série perdante. Intégrez les frais de financement quotidiens au test pour qu’une tendance conservée longtemps soit jugée sur son résultat net. Lisez ensuite le drawdown maximal et la plus longue série de trades perdants en devise du compte — le range extrême du bitcoin transforme un drawdown modeste en pourcentage en un drawdown important en capital. Prévoyez le budget de la pire série avant de l’alimenter.
- Faites un forward test en démo couvrant au moins un week-end complet et un catalyseur macro. Les risques caractéristiques du bitcoin — le gap de week-end et la corrélation d’actif risqué — n’apparaissent qu’autour d’un week-end ou d’un événement macro ou de flux d’ETF. Une fenêtre de démo qui n’en couvre jamais n’a pas testé ce qui compte le plus.
- Confirmez l’horloge du serveur avant le premier trade réel. Revérifiez l’heure du Market Watch de MT5 par rapport aux fenêtres UTC ci-dessus, et revérifiez-la après toute migration de courtier. Facile à sauter, coûteux à oublier sur un instrument dont le filtre d’heures creuses pèse réellement.
Chaque chiffre de backtest produit ici est une mesure historique, pas une prévision — dimensionnez pour le drawdown que vous avez mesuré, pas pour le rendement que vous espérez.
EA BTC/USD et modèles du Strategy Builder
Nous n’avons pas publié notre propre backtest sur le bitcoin, et un résultat obtenu sur le forex ne se transpose pas à un marché qui se traite pendant le week-end et facture du financement chaque nuit. La voie honnête vers un EA bitcoin consiste à en construire un et à le vérifier :
- Le Strategy Builder (ouvrez-le ici) accepte BTC/USD dans ses modèles de tendance et de cassure et expose chaque paramètre — la taille de lot au premier chef. L’EA que vous déployez est bâti sur votre propre dimensionnement calé sur la volatilité et sur votre propre politique de week-end.
- Adéquation courtier et compte. Le spread du bitcoin, les frais de financement et les détails du contrat dépendent du compte. Vérifiez-les chez votre propre courtier avant de dimensionner quoi que ce soit.
- Les canoniques de concepts. Si un terme ci-dessus vous est inconnu, les entrées volatilité, ATR et effet de levier définissent la mécanique dont un EA bitcoin dépend le plus.

