Nas ไม่ใช่คู่สกุลเงิน มันคือ Nasdaq 100 stock-index CFD — ตะกร้าที่กระจุกตัวของบริษัทเทคโนโลยีสหรัฐฯ ที่ใหญ่ที่สุด ซื้อขายเป็นเครื่องมือเดียว มันมี beta สูงที่สุดในบรรดาดัชนีสหรัฐฯ: การเคลื่อนไหวมหภาคเดียวกันที่กระตุ้น S&P 500 มักเดินทางไกลกว่าและเร็วกว่าที่นี่ เพราะเทค long-duration ปรับราคาแรงกว่าและ mega-cap เพียงไม่กี่ตัวแบกทั้งดัชนี สิ่งแรกที่ต้องตัดสินใจคือกลยุทธ์ของคุณ ต้องการ บุคลิกนั้นหรือเพียงแค่ทนต่อมัน — EA แนวเทรนด์หรือเบรกเอาต์กินช่วงกว้างของ Nas ในขณะที่ระบบที่ปรับขนาดและตั้ง stop สำหรับ S&P เจอการเคลื่อนไหวที่ใหญ่กว่าทันทีที่มันแตะ NAS100
หน้านี้ครอบคลุมว่า Nas ให้อะไรกับกลยุทธ์อัตโนมัติที่คู่ forex หรือดัชนีที่สงบกว่าไม่ให้ เซสชันที่ตัดสินผลลัพธ์ของมัน ต้นทุนของมัน — รวมถึง overnight financing ที่ FX ไม่มีสิ่งเทียบเท่า — โหมดความล้มเหลวที่จับระบบที่ย้ายมาจาก S&P และวิธีสร้างและทดสอบ EA ของ NAS100 ของคุณเอง
NAS100 มีพฤติกรรมอย่างไร: Nas ให้อะไรกับ EA
Nasdaq 100 ติดตามบริษัทที่ไม่ใช่การเงินที่ใหญ่ที่สุดร้อยกว่าตัวบนตลาด Nasdaq และมันแตกต่างเชิงโครงสร้างจาก forex major — และแม้แต่จาก S&P ที่กว้างกว่า — ในลักษณะที่สำคัญต่อการทำงานอัตโนมัติมากกว่าการเลือก indicator ใดๆ ตัวเร่งปฏิกิริยาของมันคืองบ์บริษัทและอัตราดอกเบี้ย ไม่ใช่ส่วนต่างอัตราดอกเบี้ยระหว่างสองเศรษฐกิจ และเลขคณิตของมันคือ index points และ point value ที่ broker กำหนด ไม่ใช่ pips
สำหรับ EA บุคลิกนั้นสรุปลงเป็นสามคุณสมบัติ:
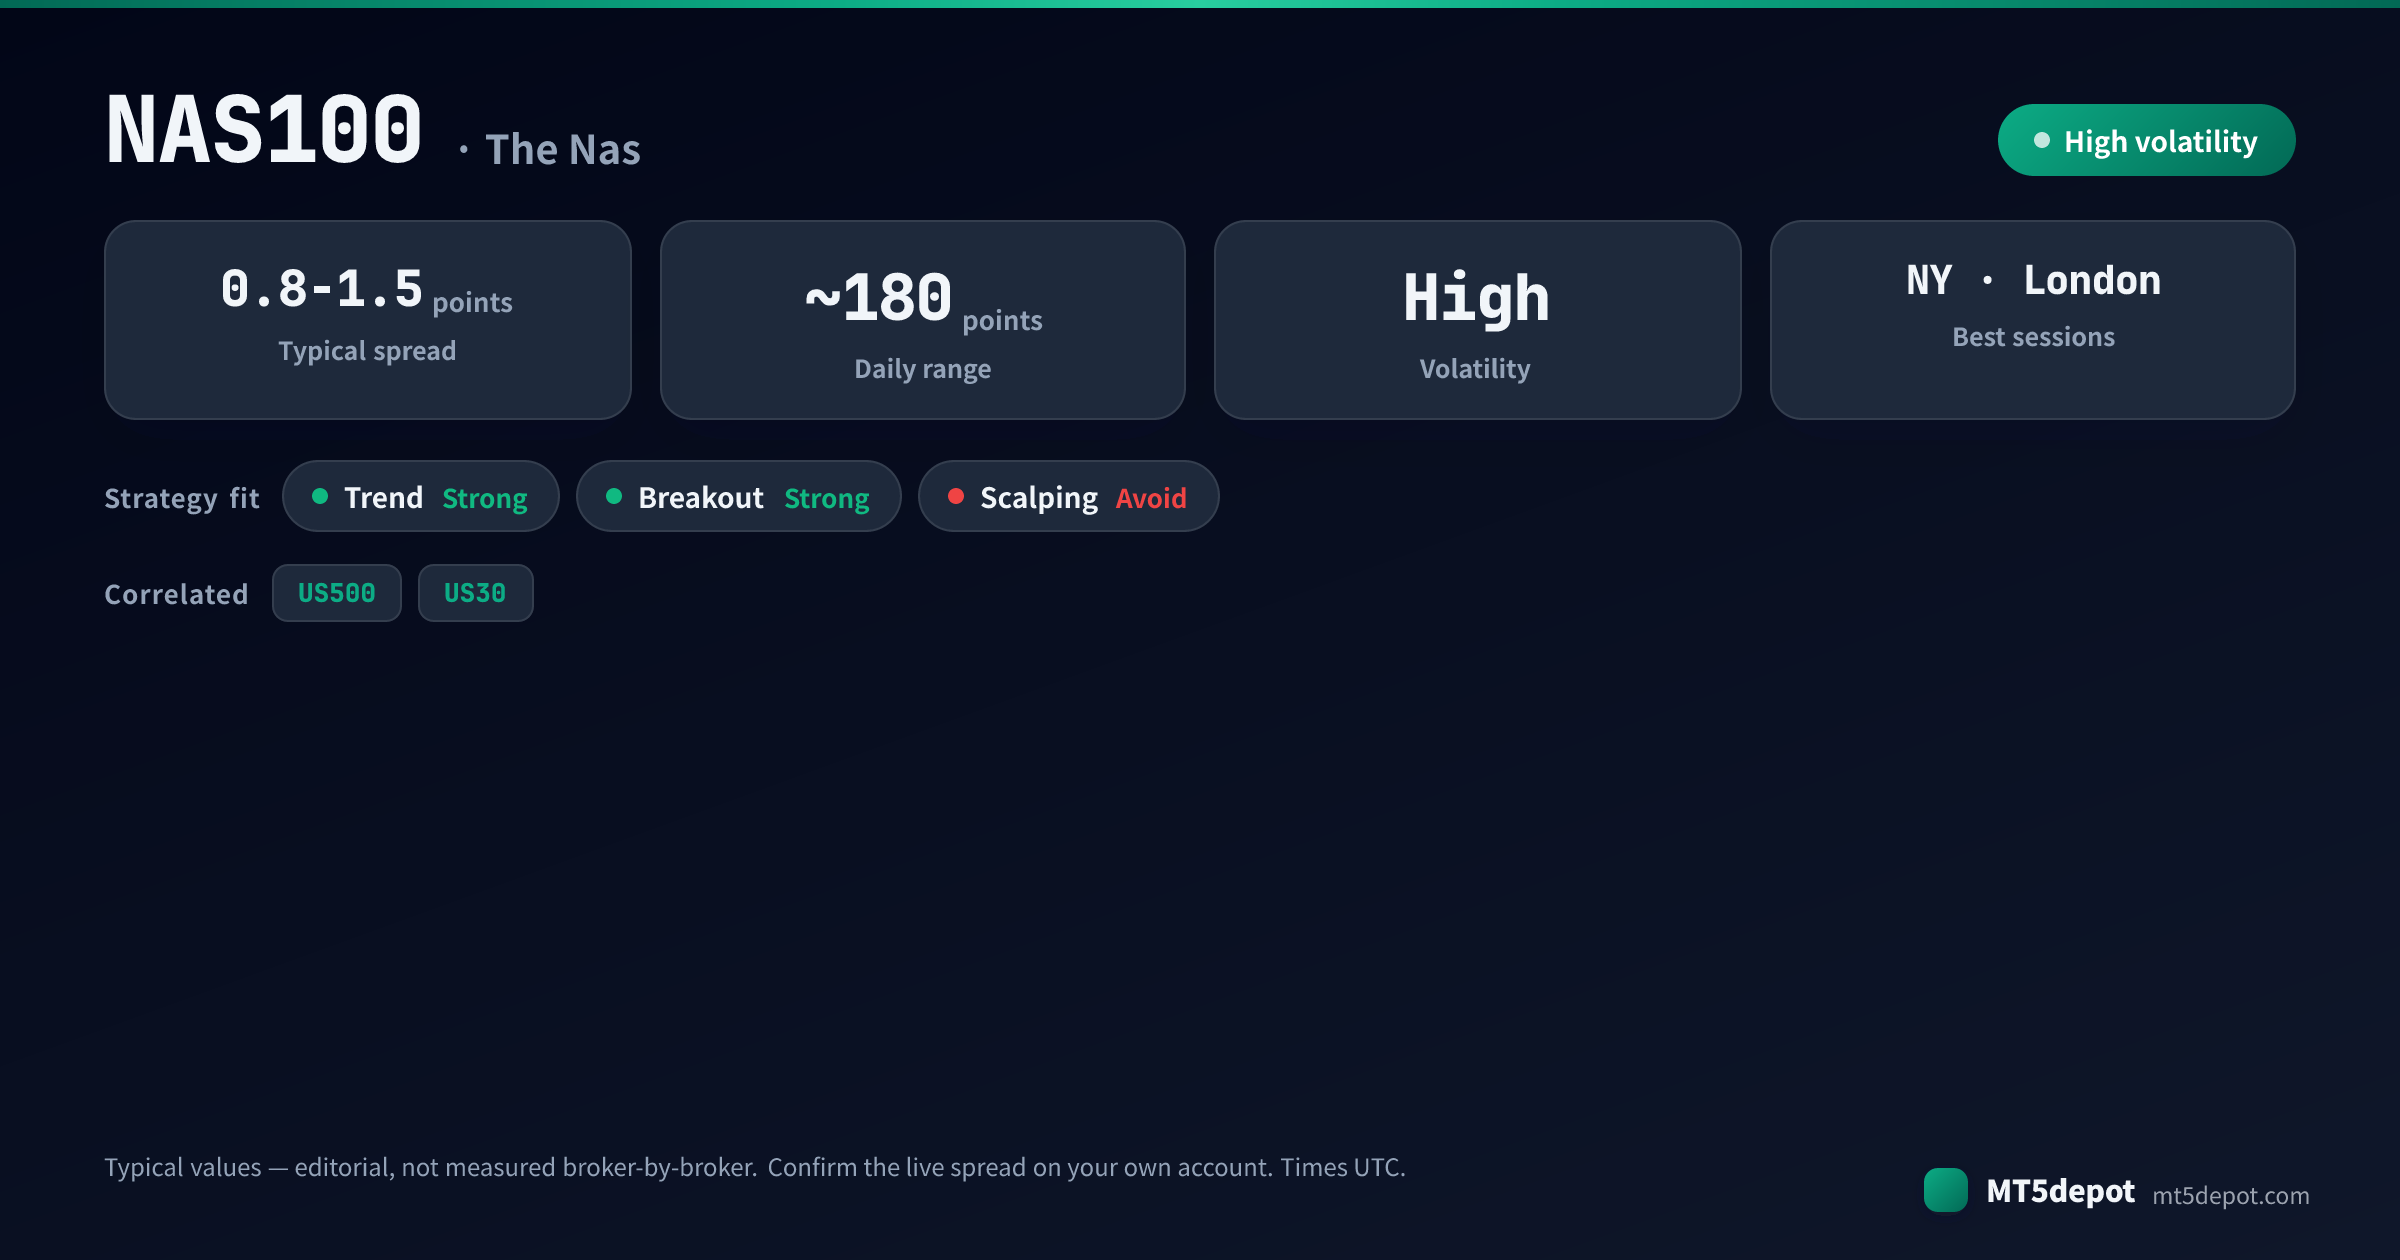
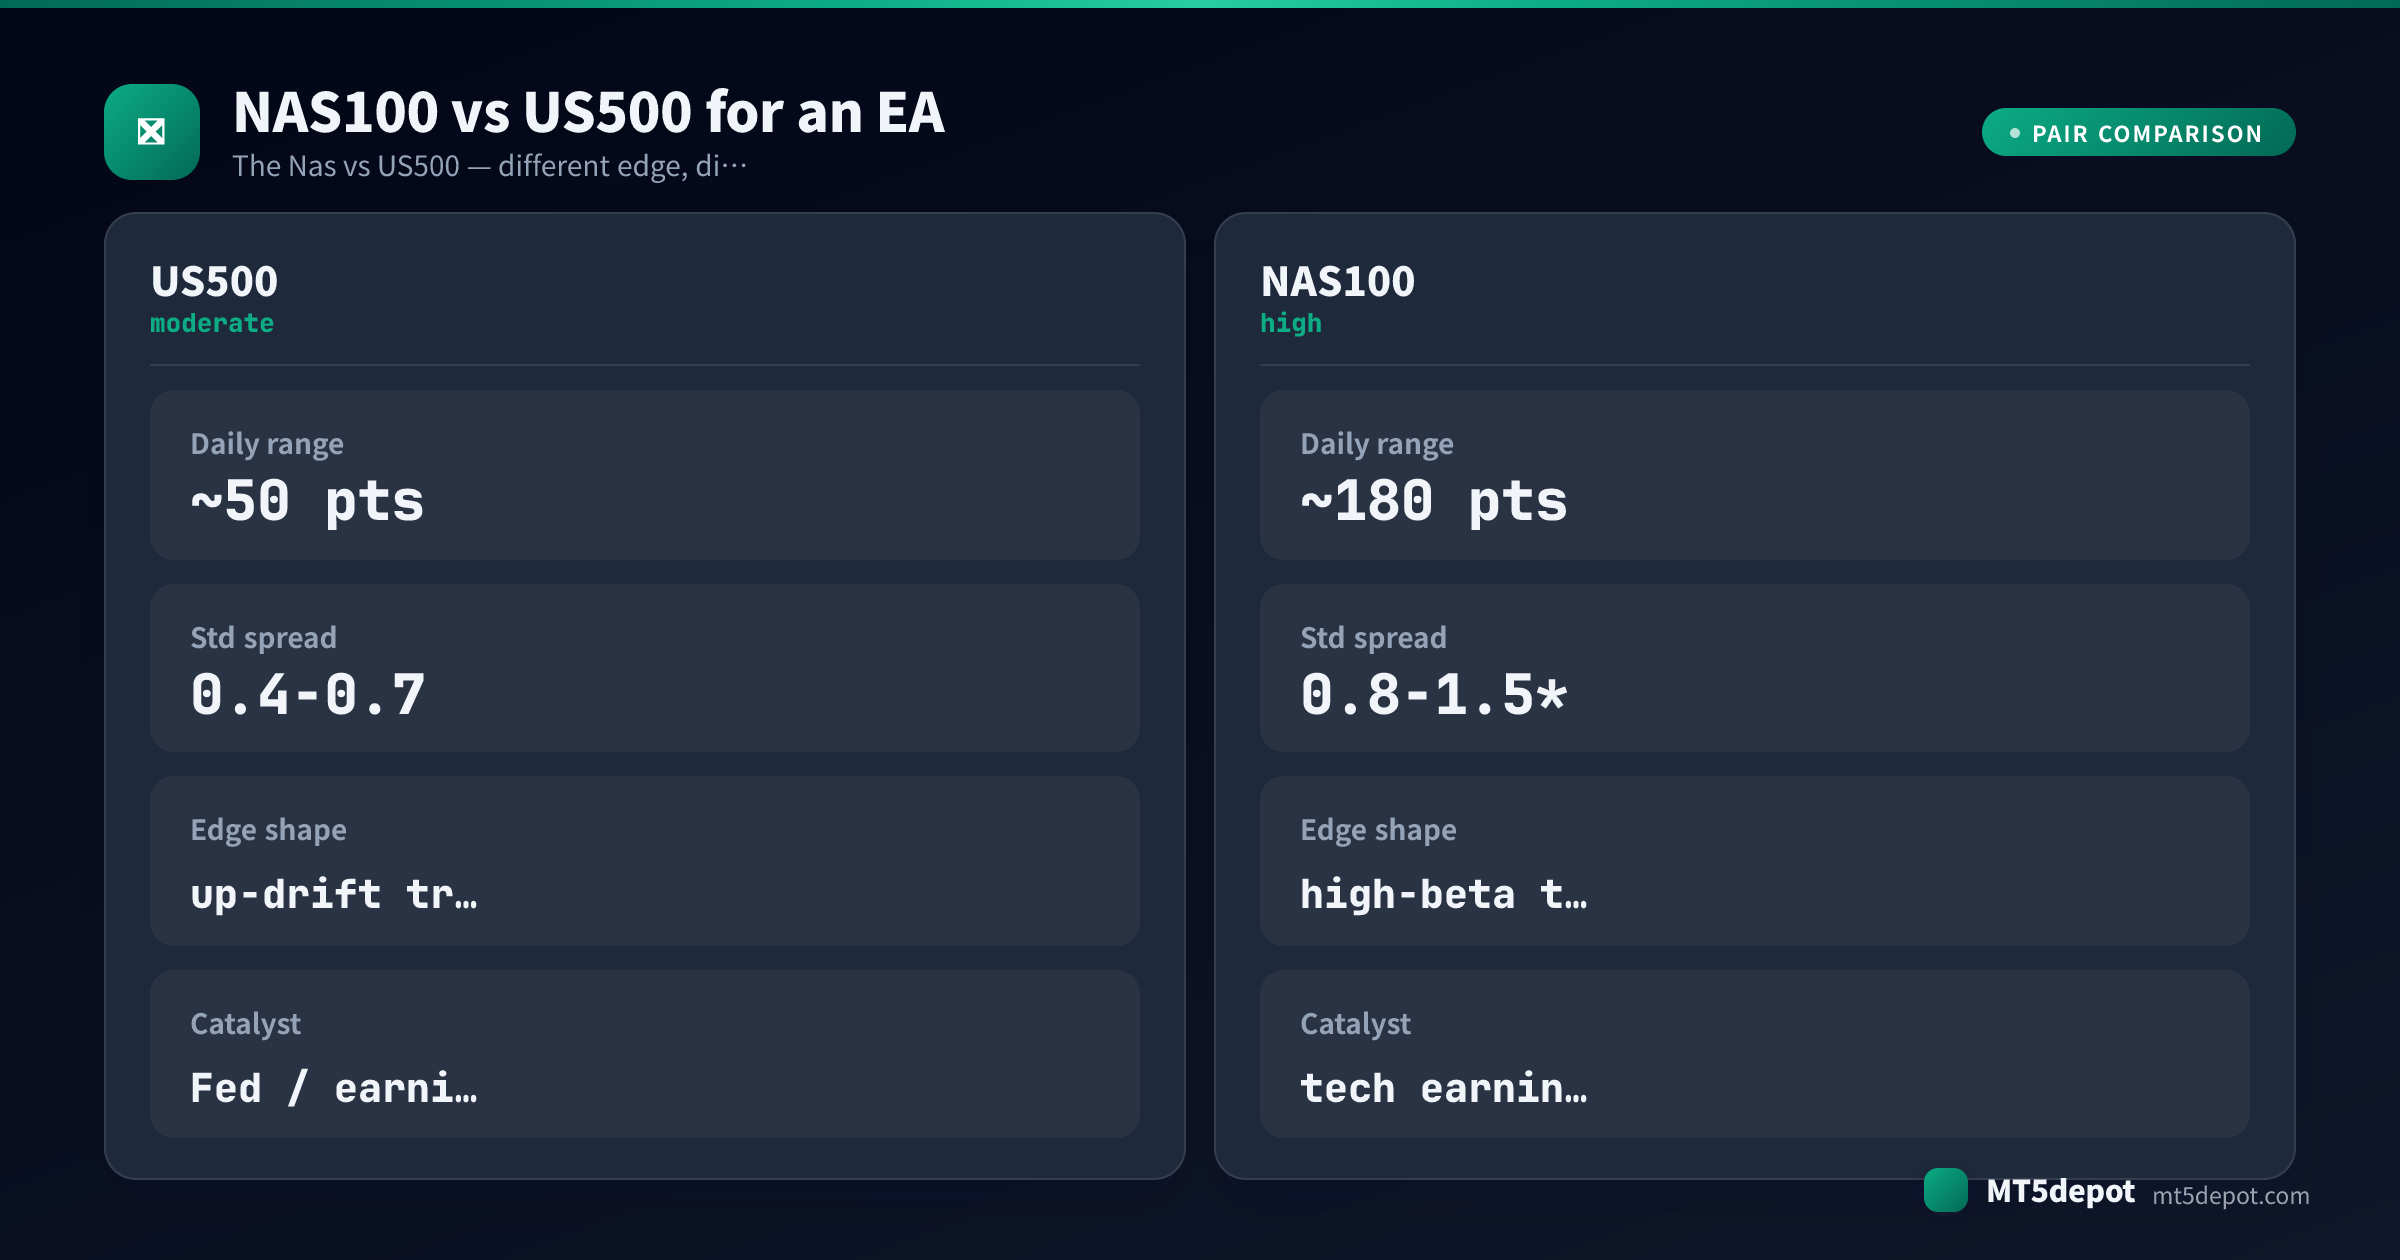
- ดัชนี beta สูงที่สุด กับช่วงที่กว้างกว่า ช่วงรายวันโดยทั่วไปที่เราเผยแพร่สำหรับ Nas อยู่ใกล้ 180 index points — ระบุว่าโดยทั่วไป ไม่ใช่วัดเป็นราย broker ประเด็นที่สำคัญคือเชิงเปรียบเทียบ: การเคลื่อนไหว risk-on หรือ risk-off เดียวกันที่ S&P บันทึกเป็นสวิงเล็กน้อยปรากฏบน NAS100 เป็นสวิงที่ใหญ่กว่า เพราะ Nas กระจุกชื่อที่เติบโตสูงที่นำการเคลื่อนไหวเหล่านั้น การปรับขนาด stop และเป้าหมายให้เข้ากับช่วงของ Nas เองคือข้อเท็จจริงเดียวที่ทุกสิ่งอื่นบนหน้านี้ตามมา — stop ขนาด S&P ที่คัดลอกข้ามมาถูกทับโดยเซสชัน Nasdaq ธรรมดา
- ความไวต่ออัตราดอกเบี้ยอย่างเฉียบแหลม Nas เป็นชุดของหุ้นเติบโต long-duration ซึ่งการประเมินมูลค่าขึ้นอยู่กับกระแสเงินสดในอนาคตที่ลดกลับมาเป็นปัจจุบันอย่างมาก ความประหลาดใจของอัตราดอกเบี้ย — ตัวเลขเงินเฟ้อร้อนแรง แนวสายเหยี่ยวของธนาคารกลาง — ปรับราคากระแสเงินสดในอนาคตเหล่านั้นอย่างหนัก ดังนั้น NAS100 สามารถเคลื่อนไหวรุนแรงจากพาดหัวอัตราดอกเบี้ยที่ไม่เกี่ยวข้องกับปฏิทินงบ์หุ้นเลย EA แนวเทรนด์ที่อ่านราคาเพียงอย่างเดียวมักไม่มีความคิดว่าตัวขับเบื้องหลังตำแหน่งของมันเพิ่งเปลี่ยนไป
- การกระจุกตัวของ mega-cap ชื่อเทคโนโลยีล้านล้านดอลลาร์จำนวนน้อยแบกน้ำหนักดัชนีส่วนใหญ่ ดังนั้นตัวใดตัวหนึ่งของพวกมันที่พลาดงบ์สามารถเหวี่ยงทั้งดัชนีในเซสชันเดียว นั่นเป็นแหล่งความเสี่ยง gap ที่ตะกร้ากระจายตัวไม่มี และมันเกิดขึ้นนอกปฏิทินข้อมูลปกติ — รายงานหลังปิดตลาดสหรัฐฯ
กับดักสำหรับกลยุทธ์อัตโนมัติคือช่วงที่ใหญ่และสะอาดของ Nas ดูเหมือน edge ที่ง่ายบน backtest ในขณะที่ช่วงเดียวกันนั้นบวกความไวต่ออัตราดอกเบี้ยบวกการกระจุกตัวชื่อเดียวหมายความว่าเครื่องมือ gap และปรับราคาที่ช่วงเวลาที่ EA กระจุกการเทรดของมันพอดี Nas ตอบแทนกลยุทธ์ที่เคารพระบอบ ความผันผวน และเลขคณิต point ของมัน และค่อยๆ ทำลายกลยุทธ์ที่ปฏิบัติต่อมันเป็น S&P ที่มีตัวเลขใหญ่กว่า
กลยุทธ์ EA ใดเหมาะกับ NAS100?
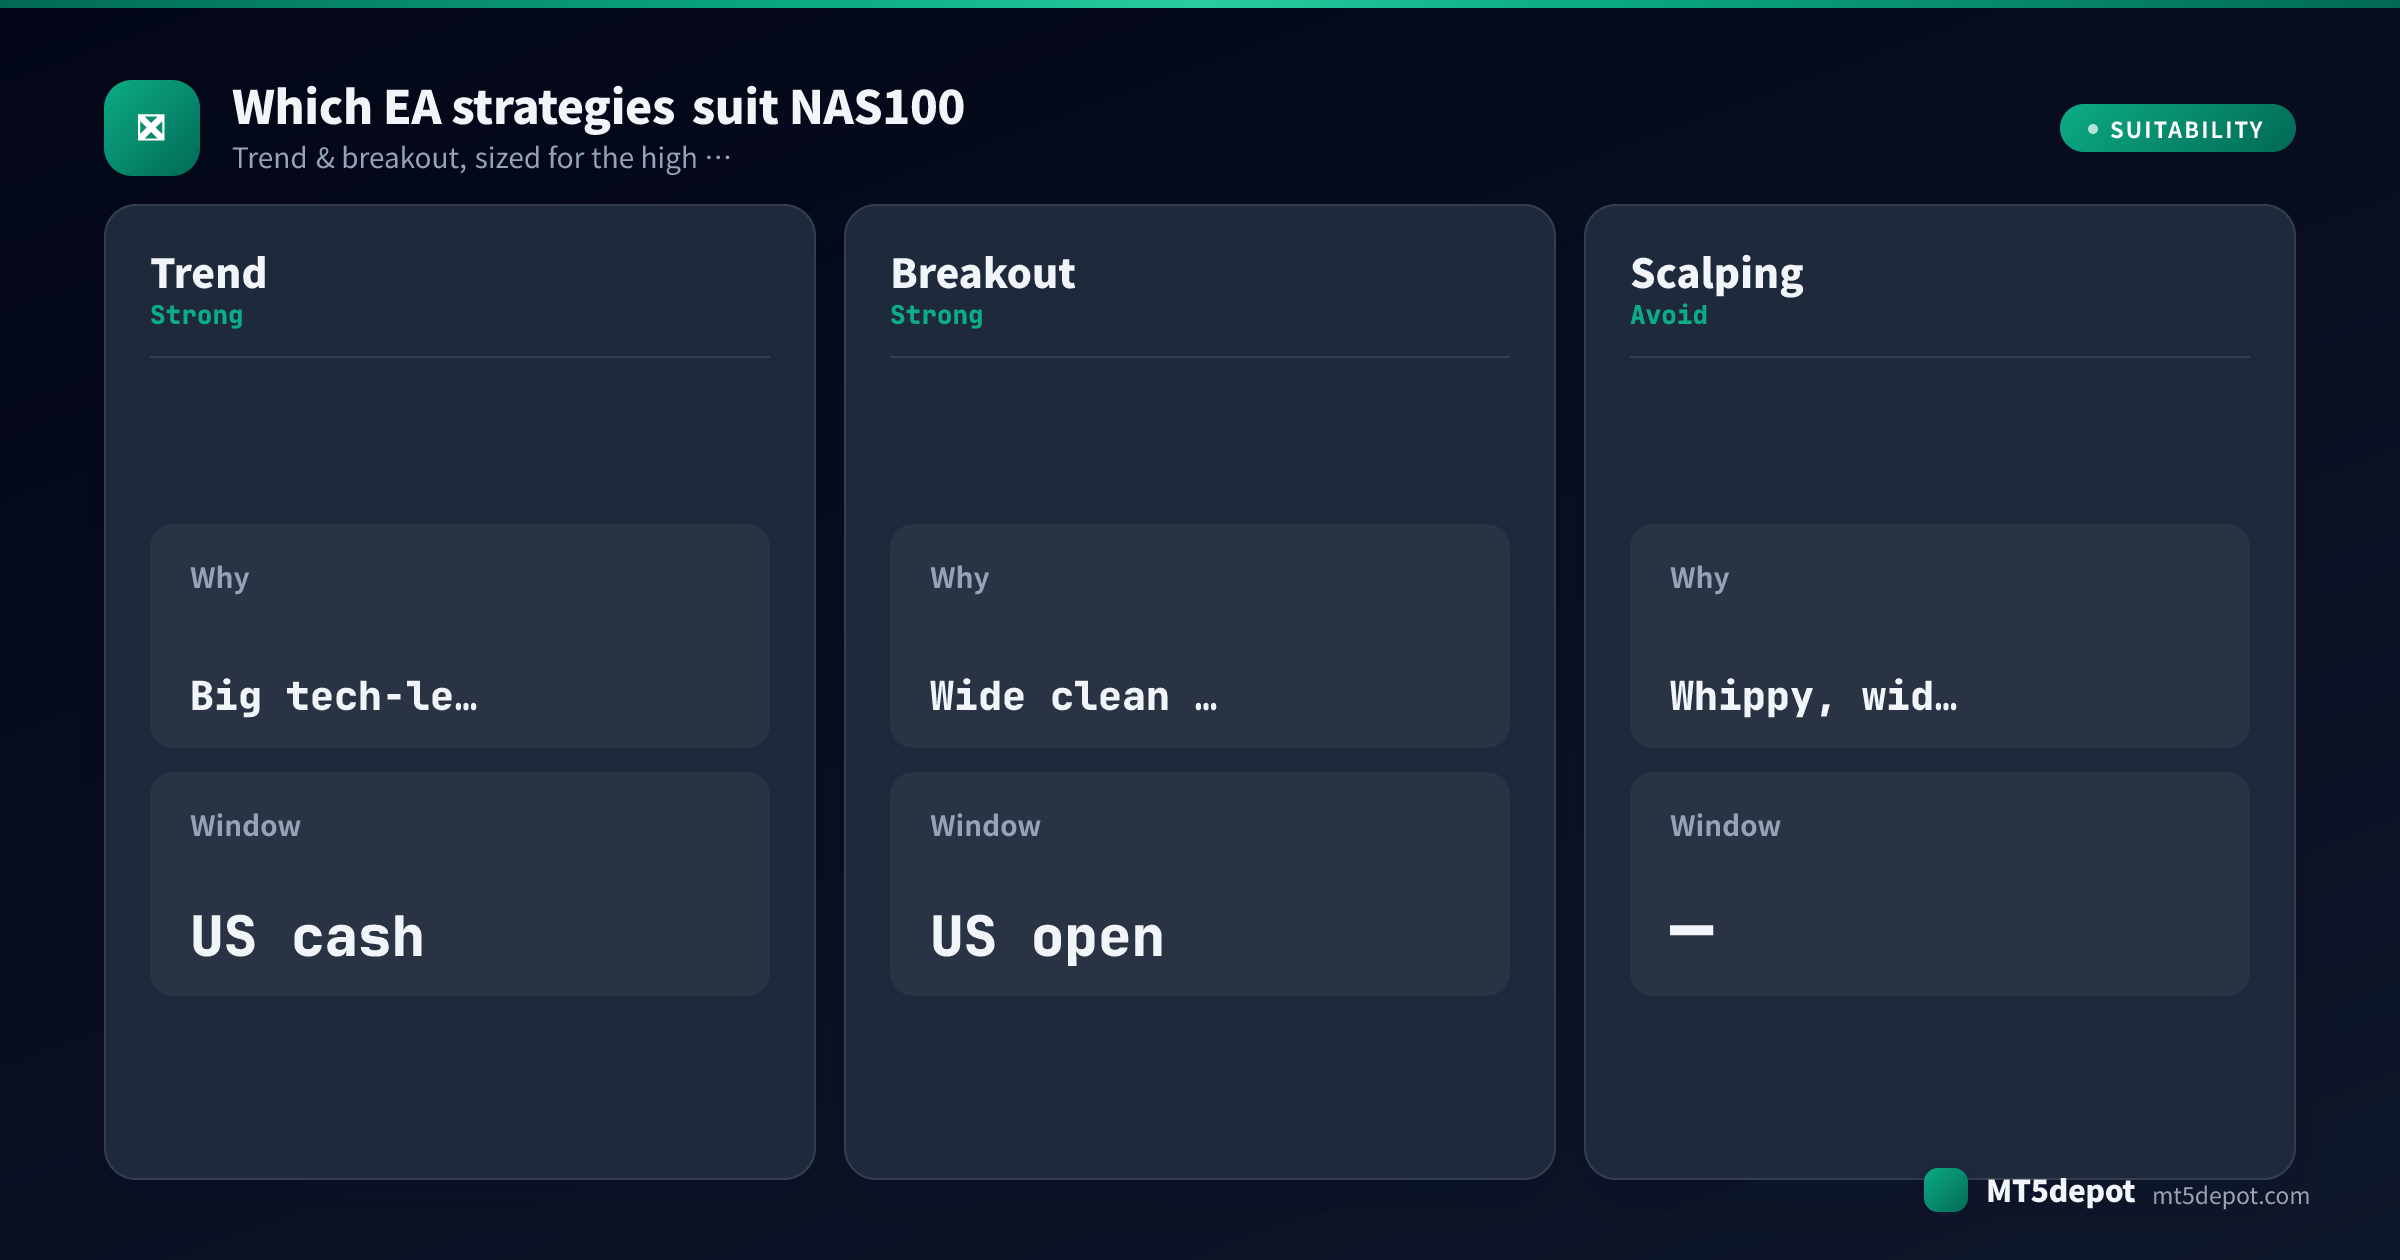
โปรไฟล์ของเครื่องมือระบุเทรนด์และเบรกเอาต์ว่าเหมาะสม — แต่ความเหมาะสมเป็นการประเมินเชิงบรรณาธิการ ไม่ใช่ข้อพิสูจน์ ในเกณฑ์ฐานค่าตั้งต้นของ template ใน Builder ที่เราทำเอง — การรัน USD/JPY M5 ครั้งเดียวตลอดหนึ่งปี ค่า input เริ่มต้น ไม่มีการ optimise — ส่วนใหญ่จบต่ำกว่า profit factor 1.0 และการรันนั้นไม่ได้ทำบน NAS100 แทบไม่มีตัวใดผ่านเกณฑ์ของ Builder เองที่ค่าตั้งต้น ดังนั้นจงมองว่า edge ใดๆ บน NAS100 เป็นสิ่งที่การตั้งค่าและการทดสอบของคุณเองต้องพิสูจน์ให้ได้ มองหามันใน timeframe หน้าต่างเซสชัน และวินัยการปรับขนาด ไม่ใช่ indicator บนกล่อง สิ่งที่บุคลิกของ Nas มักสนับสนุน:
| กลยุทธ์ | ความเหมาะสมกับ NAS100 | เหตุผล |
|---|---|---|
| เทรนด์ | แข็งแกร่ง | Nas สร้างการเคลื่อนไหวเชิงทิศทางใหญ่ที่นำโดยเทคในเซสชันเงินสดสหรัฐฯ ระบบ momentum บน M15/H1 มีพื้นที่ให้เป้าหมาย 2:1 หรือ 3:1 เติมเต็ม |
| เบรกเอาต์ (pending orders) | แข็งแกร่ง | การเปิดตลาดสหรัฐฯ คลี่คลายช่วงข้ามคืนเป็นการเคลื่อนไหวที่กว้างและสะอาด การเข้า pending-order ที่ขอบช่วงไวต่อ spread น้อยกว่าการเติม market ซึ่งสำคัญเมื่อความผันผวนขยาย spread ตอนเบรก |
| สแกลปิง | หลีกเลี่ยง | สวิงที่รวดเร็วและเหวี่ยงของ Nas ลงโทษ stop แคบๆ ที่นักสแกลป์พึ่งพา และการแกว่งกว้างภายในวันของมันเปลี่ยนเป้าหมายเล็กๆ ให้กลายเป็นการโยนหัวก้อย — คณิตศาสตร์ต้นทุนและ noise แทบไม่ผ่าน |
| ตะกร้าหลายดัชนี | จัดการด้วยความระมัดระวัง | NAS100 พร้อมใช้เป็นขาหนึ่งใน template ของ Builder แต่สหสัมพันธ์ของมันกับ US500 และ US30 ครอบคลุมด้านล่าง — ตะกร้าดัชนี “กระจายตัว” ใกล้เคียงกับการเดิมพัน risk-on แบบมี leverage หนึ่งครั้งมากกว่าการ hedge |
เทรนด์และเบรกเอาต์บน timeframe ที่สูงกว่าคือรูปทรงที่เปลี่ยน beta ของ Nas ให้เป็นสินทรัพย์ สแกลปิงต้องต่อสู้กับ noise และสวิงพร้อมกัน เส้นทางที่ปฏิบัติได้คือสร้างรูปทรงเหล่านี้ด้วยตัวคุณเอง — Builder มาพร้อม template ที่รับ NAS100 และเปิดเผยทุกพารามิเตอร์ — แล้วทดสอบมัน (ด้านล่าง) ก่อนไว้ใจตัวเลขใดตัวเลขหนึ่ง
ชั่วโมงเทรดที่ดีที่สุดสำหรับ EA ของ NAS100
โครงสร้างเซสชันตัดสินผลลัพธ์ของ Nas มากกว่าการเลือก indicator:
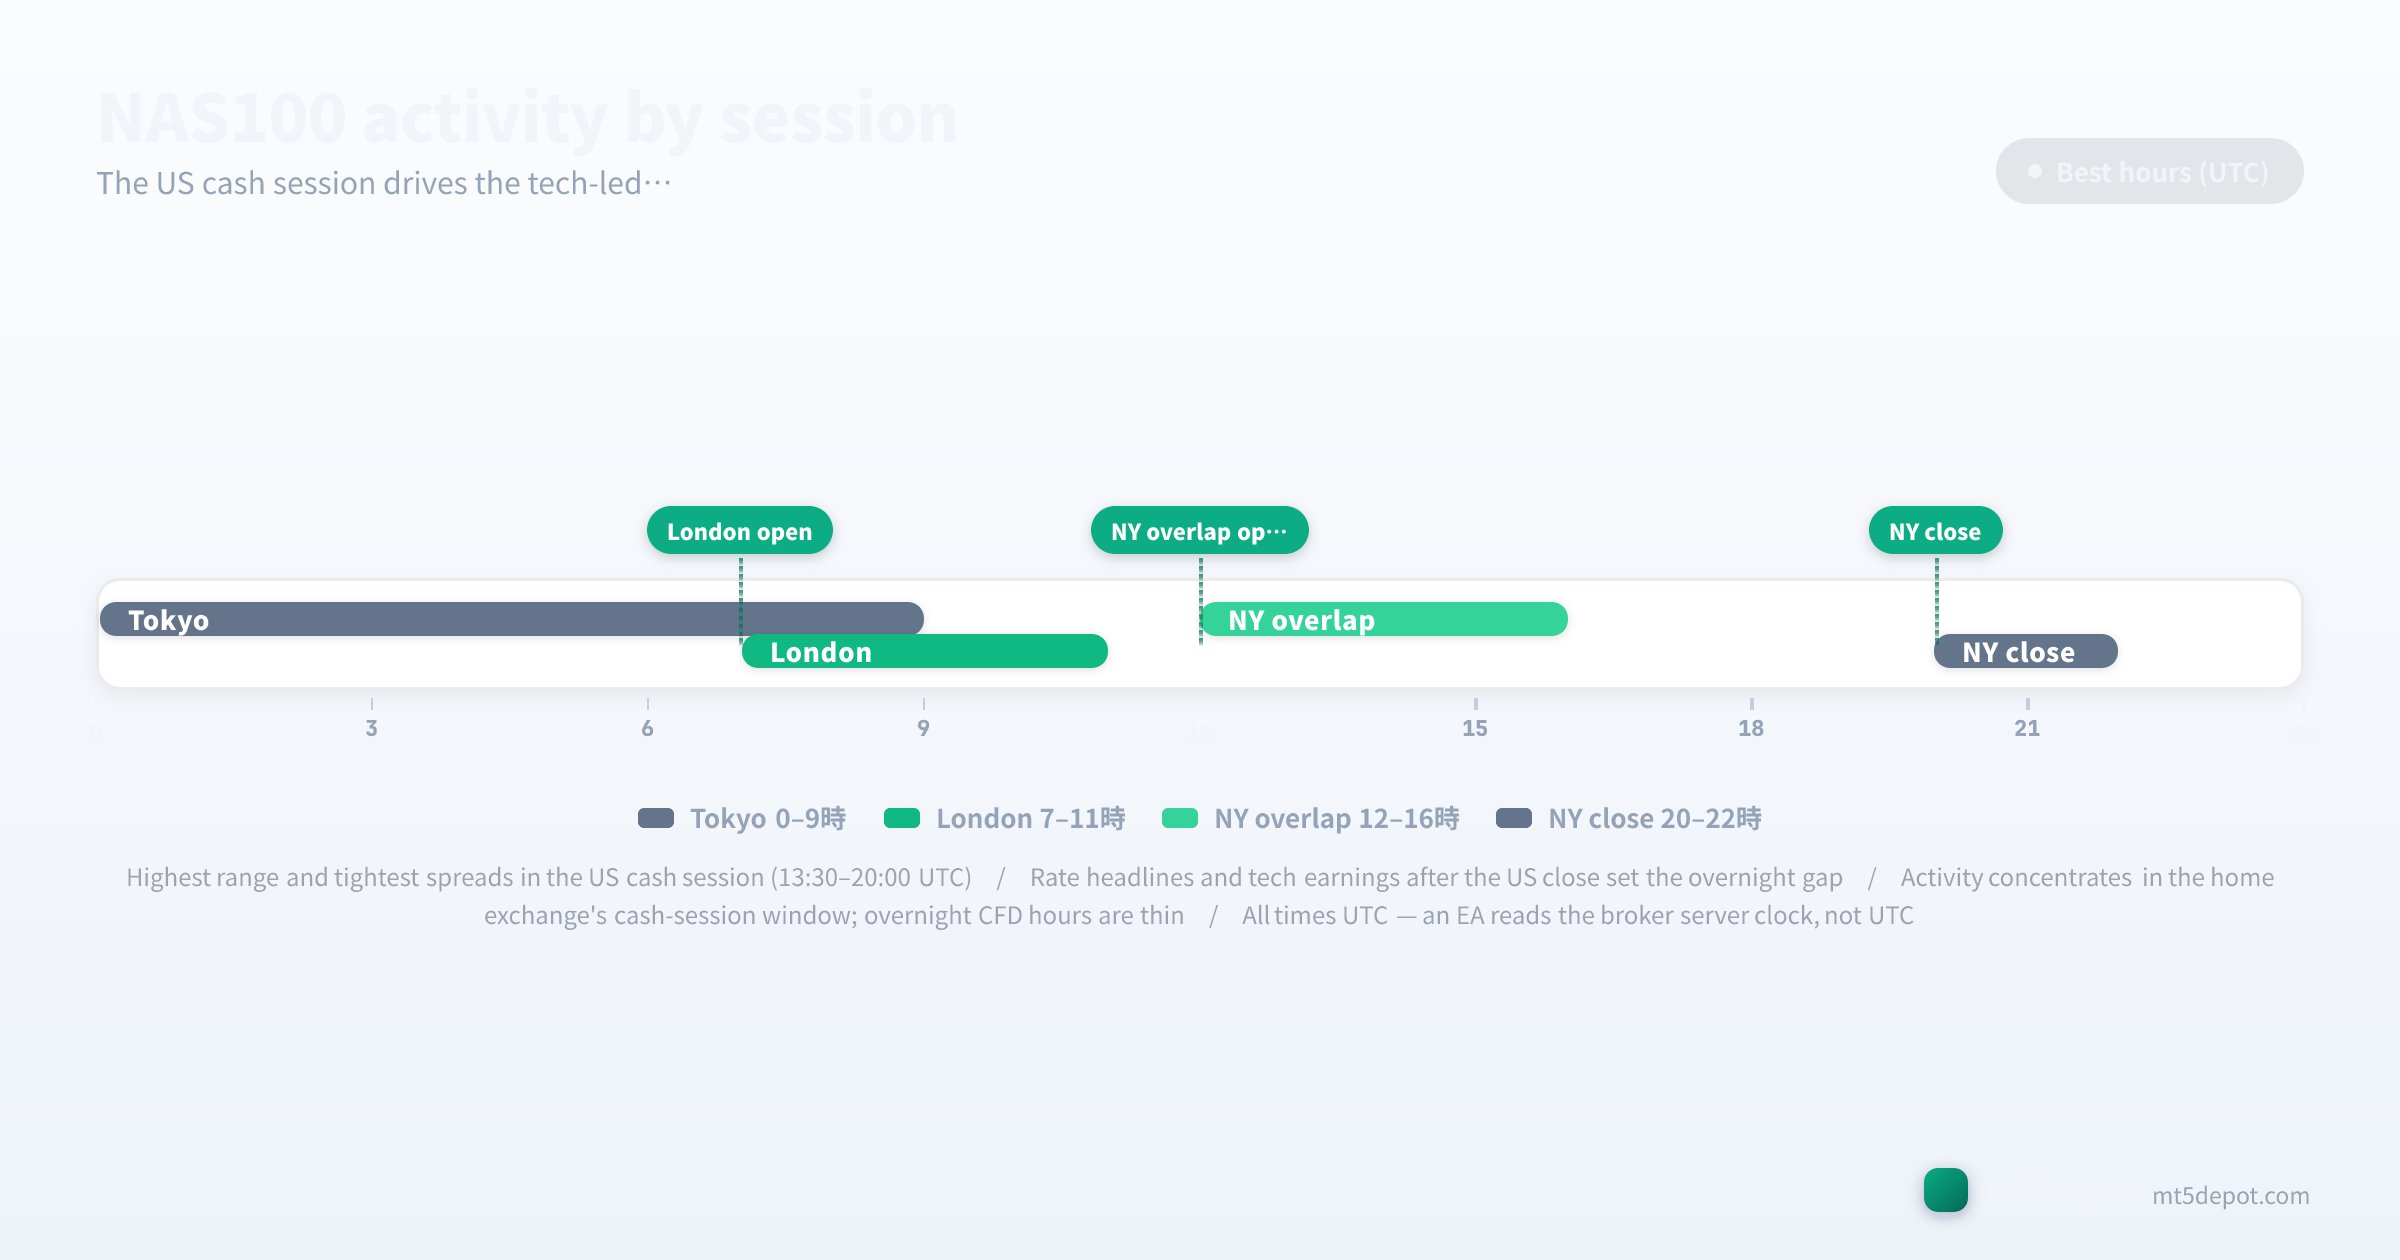
- ชั่วโมงเอเชียและช่วงต้นลอนดอน (ประมาณ 00:00–13:00 UTC): สภาพคล่องดัชนีบางและความเชื่อมั่นต่ำ Nas มักลอยเลื่อนหรือแกว่งในช่วงแคบขณะที่ตลาดสหรัฐฯ ที่อยู่เบื้องหลังปิดอยู่ และการเคลื่อนไหวที่พิมพ์ที่นี่มักกลับตัวเมื่อเซสชันเงินสดเปิด — หน้าต่างที่ตัวกรองคุณภาพเซสชันมักถูกต้องที่จะกันออก
- เซสชันเงินสดสหรัฐฯ (13:30–20:00 UTC): หน้าต่างหลักของ Nas นี่คือเมื่อหุ้นที่อยู่เบื้องหลังซื้อขายจริง ดังนั้นช่วงสูงสุด spread แคบที่สุด และ EA แนวเทรนด์และเบรกเอาต์บน Nas ได้ผลลัพธ์ส่วนใหญ่ในชั่วโมงเหล่านี้ ชั่วโมงแรกหลังเปิดมักเป็นช่วงที่ผันผวนที่สุดของทั้งวัน
- การปิดสหรัฐฯ และหลังชั่วโมง (20:00 UTC เป็นต้นไป): สภาพคล่องบางลงและตัวเร่งปฏิกิริยาหุ้นเดี่ยวที่ใหญ่ที่สุดเกิดขึ้น — งบ์ mega-cap ถูกปล่อยหลังปิด ตั้งค่า gap ข้ามคืนที่ครอบคลุมในส่วนความเสี่ยงมากกว่าเทรนด์ที่เทรดได้
คำเตือนสองข้อมาพร้อมตัวกรองเซสชัน เหตุการณ์อัตราดอกเบี้ยตามกำหนด — การตัดสินใจ FOMC ตัวเลขเงินเฟ้อสหรัฐฯ — อยู่ ภายใน เซสชันเงินสดและขยาย spread ของ Nas ตอนนั้นพอดี ดังนั้นกลยุทธ์เร็วต้องการการหยุดข่าวไม่งั้นมันจ่าย spread หลายเท่าของปกติในช่วงที่แย่ที่สุด และทุกเวลานาฬิกาข้างต้นเป็น UTC — EA อ่านนาฬิกาเซิร์ฟเวอร์ของ broker คุณ ซึ่งมักไม่ใช่ UTC ดังนั้นตัวกรองเปิดเงินสด “13:30” เลื่อนอย่างเงียบๆ เมื่อคุณย้าย EA ระหว่าง broker ที่มี timezone เซิร์ฟเวอร์ต่างกัน นี่คือกฎนาฬิกาข้อเดียวสำหรับทั้งหน้า ตรวจสอบยืนยันมันครั้งเดียวใน Market Watch ของ MT5 แล้วขอบเซสชันทุกอันจะเรียงตรงกัน
Spreads ต้นทุน และการดำเนินการ
Nas มีโครงสร้างต้นทุนที่ forex EA ไม่สร้างแบบจำลองอย่างเต็มที่ เพราะ stock-index CFD มีค่าธรรมเนียม overnight financing บนสุดของ spread ตัวเลขด้านล่างเป็นช่วงอ้างอิงเชิงบรรณาธิการที่รวบรวมจากเงื่อนไข index-CFD ที่ broker เผยแพร่ (อัปเดตกรกฎาคม 2026) เป็น index points — ไม่ใช่ตัวเลขที่วัดเป็นราย broker และการสุ่มตัวอย่าง spread สดของเราตอนนี้ครอบคลุมสัญลักษณ์อ้างอิง FX ไม่กี่ตัว ดังนั้นยืนยัน spread และ point value สดบนบัญชีของคุณเองก่อนปรับขนาดกลยุทธ์เร็ว:
| องค์ประกอบต้นทุน | ค่า NAS100 โดยทั่วไป | หมายเหตุ |
|---|---|---|
| Spread | 0.8 – 1.5 points | แคบที่สุดในเซสชันเงินสดสหรัฐฯ; ขยายตอนเปิดและรอบเหตุการณ์อัตราดอกเบี้ย |
| Commission | ขึ้นกับบัญชี | คุณสมบัติของบัญชี ไม่ใช่ของเครื่องมือ — อัตราเดียวกันใช้กับดัชนีใดก็ตามที่คุณเทรด |
| Overnight financing | คิดที่ daily rollover | ต้นทุนการถือที่ไม่มีสิ่งเทียบเท่า forex-pip; long จ่ายมัน และมันทบต้านเทรนด์ช้าๆ |
กฎต้นทุนสองข้อเฉพาะเครื่องมือนี้:
- ต้นทุนวัดเป็น points ไม่ใช่ pips เลย — และ financing เป็นส่วนหนึ่งของมัน stock-index CFD ไม่ใช่คู่สกุลเงิน ดังนั้น spread และช่วงของมันคิดเป็น index points และตำแหน่ง long ที่ถือผ่าน daily rollover จ่ายค่าธรรมเนียม financing ที่แบบจำลองต้นทุน FX ละเลยโดยสิ้นเชิง สำหรับ EA เทรนด์ช้าหลายวัน financing นั้นเป็นภาระที่เกิดซ้ำซึ่งสามารถค่อยๆ เปลี่ยน edge ประวัติศาสตร์ที่ก้ำกึ่งให้เป็นการขาดทุนสด ดังนั้นมันเป็นของ backtest ไม่ใช่ของที่คิดทีหลัง
- ยืนยัน point value เพราะสวิงสัมบูรณ์ใหญ่ ต้นทุนดอลลาร์ของการเคลื่อนไหวหนึ่งขึ้นอยู่กับ point value ของ broker สำหรับสัญญา และสวิงของ Nas ใหญ่ในหน่วย points สัมบูรณ์ — ดังนั้น spread หรือ stop ที่ดูเล็กในหน่วย points สามารถเป็นต้นทุนที่มีนัยสำคัญในสกุลเงินบัญชี ยืนยัน point value บนบัญชีของคุณเองก่อนปรับขนาดอะไร กลยุทธ์ที่ตรวจสอบยืนยันบนข้อกำหนดสัญญาของ broker หนึ่งคือกลยุทธ์ต่างกันบนของอีกราย
ความเสี่ยงที่ต้องทดสอบก่อนเข้าตลาดจริง
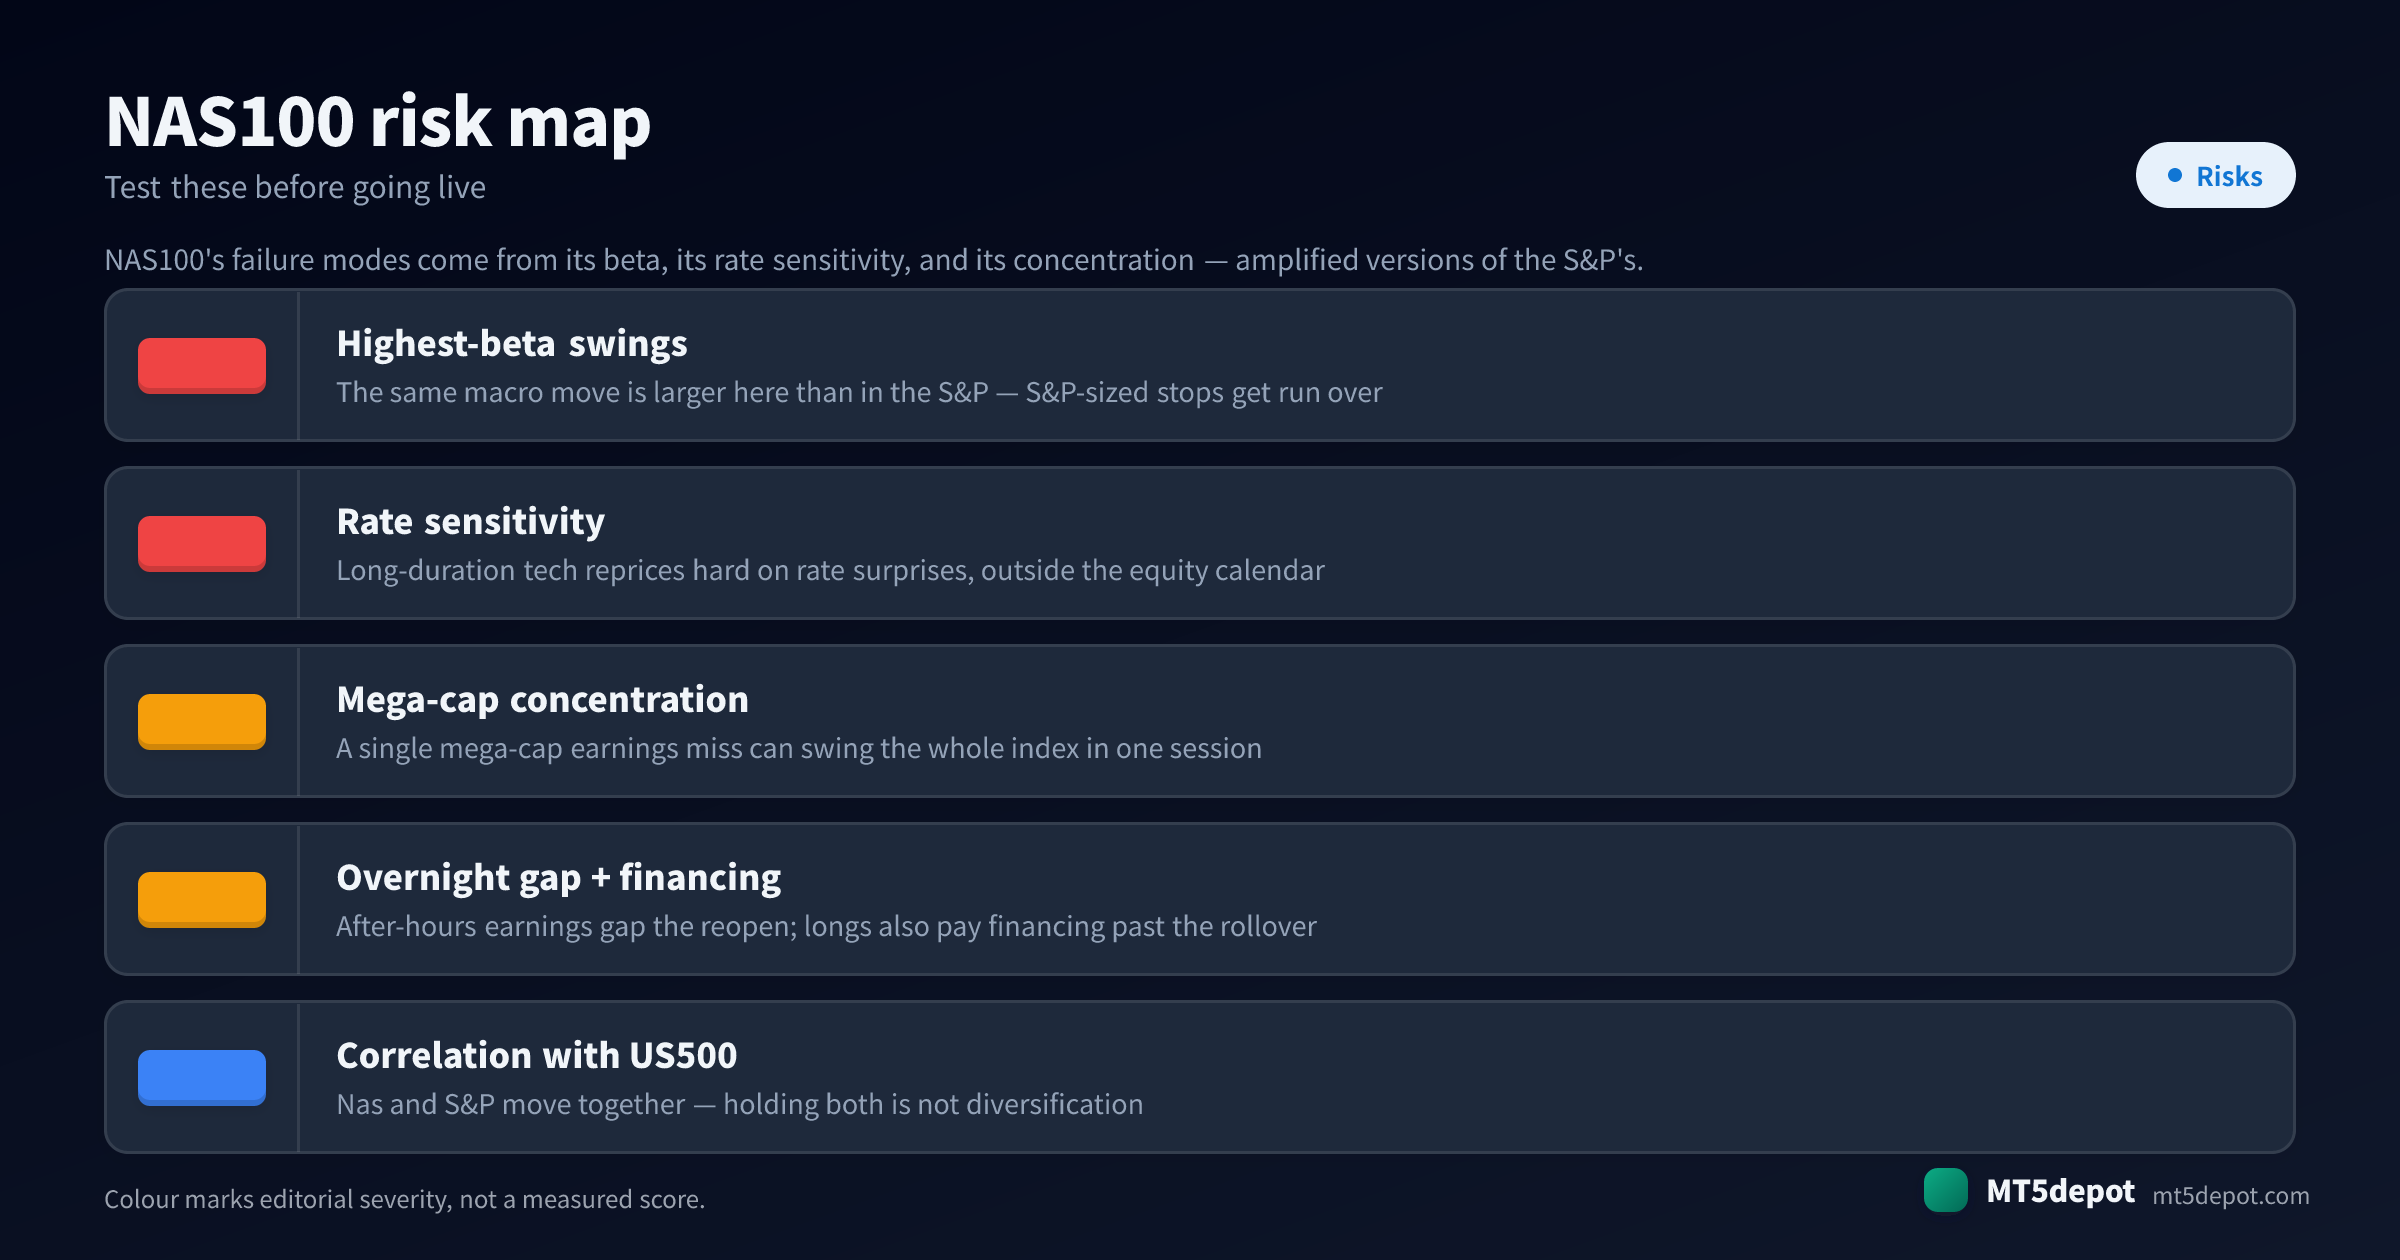
โหมดความล้มเหลวของ Nas มาจาก beta ความไวต่ออัตราดอกเบี้ย และการกระจุกตัวของมัน — เวอร์ชันขยายของ S&P — และเช็กลิสต์ความเสี่ยงทั่วไปพลาดส่วนใหญ่:
- สวิง beta สูงที่สุดทับ stop ขนาด S&P การเคลื่อนไหวมหภาคเดียวกันใหญ่กว่าบน Nas มากกว่าบน S&P ดังนั้น stop คงที่ที่ยกมาจากระบบ S&P นั่งอยู่ภายใน noise ปกติของ Nas และถูกชนก่อนที่แนวคิดจะมีพื้นที่เล่นออกมา ปรับขนาด stop และเป้าหมายให้เข้ากับช่วงของ Nas เองและ ATR ไม่ใช่ตัวเลขที่ได้ผลบนดัชนีที่สงบกว่า
- ความประหลาดใจของอัตราดอกเบี้ยปรับราคาดัชนีนอกปฏิทินหุ้น เทค long-duration ปรับราคาหนักจากพาดหัวอัตราดอกเบี้ย — ตัวเลขเงินเฟ้อ ความประหลาดใจสายเหยี่ยว — ที่ไม่เกี่ยวข้องกับฤดูกาลงบ์ EA แนวเทรนด์ที่ไม่มีตัวกรองความผันผวนหรือข่าวสามารถถือตรงเข้าสู่การปรับราคาที่ปฏิทินหุ้นไม่ได้เตือนไว้
- การกระจุกตัวของ mega-cap คือความเสี่ยง gap ชื่อเดียว ส่วนประกอบล้านล้านดอลลาร์ตัวเดียวที่พลาดงบ์สามารถเหวี่ยงทั้งดัชนีในเซสชันเดียว เพราะตัวเร่งปฏิกิริยานั้นเป็นรายงานบริษัท ไม่ใช่เหตุการณ์เศรษฐกิจตามกำหนด ตัวกรองข่าวปฏิทินข้อมูลจะไม่จับมัน — ตำแหน่งเปิดรับต่อตัวเลขของบริษัทหนึ่ง
- gap งบ์หลังชั่วโมงตอนเปิดใหม่ งบ์เทคใหญ่เกิดขึ้นหลังปิดตลาดสหรัฐฯ ดังนั้นดัชนีสามารถ gap อย่างรุนแรงตอนเปิดใหม่ถัดไปก่อนที่ stop จะทำอะไรได้ EA ที่ไม่มีตัวกรองที่ถือผ่านหน้าต่างหลังชั่วโมงเปิดรับต่อการเคลื่อนไหวที่มันไม่สามารถออกที่ราคา stop ได้ — สร้างแบบจำลอง gap อย่าสมมติว่า stop เติมที่ที่มันนั่ง
- Financing ถ่วงเทรนด์ long ช้าๆ ใดๆ ตำแหน่ง long ที่ถือผ่าน daily rollover จ่ายค่าธรรมเนียม financing ที่ไม่มีสิ่งเทียบเท่า forex ดังนั้น edge เทรนด์ช้าที่ดูเป็นบวกบนราคาเพียงอย่างเดียวสามารถติดลบสุทธิเมื่อต้นทุนการถือทบต้น รวม financing ใน backtest ก่อนไว้ใจผลลัพธ์เทรนด์หลายวัน
- สหสัมพันธ์กับ US500 คือ leverage ที่ซ่อนอยู่ Nas และ S&P เคลื่อนไหวไปด้วยกันบนตัวขับเดียวกัน EA “กระจายตัว” สองตัวบน NAS100 และ US500 ใกล้เคียงกับการเดิมพัน risk-on แบบมี leverage หนึ่งครั้งมากกว่าการ hedge — สหสัมพันธ์ทำให้ความเสี่ยงของคุณเป็นสองเท่าโดยไม่ปรากฏที่ใดในการตั้งค่าความเสี่ยงของ EA ทั้งสองตัว
วิธีทดสอบ EA ของ NAS100
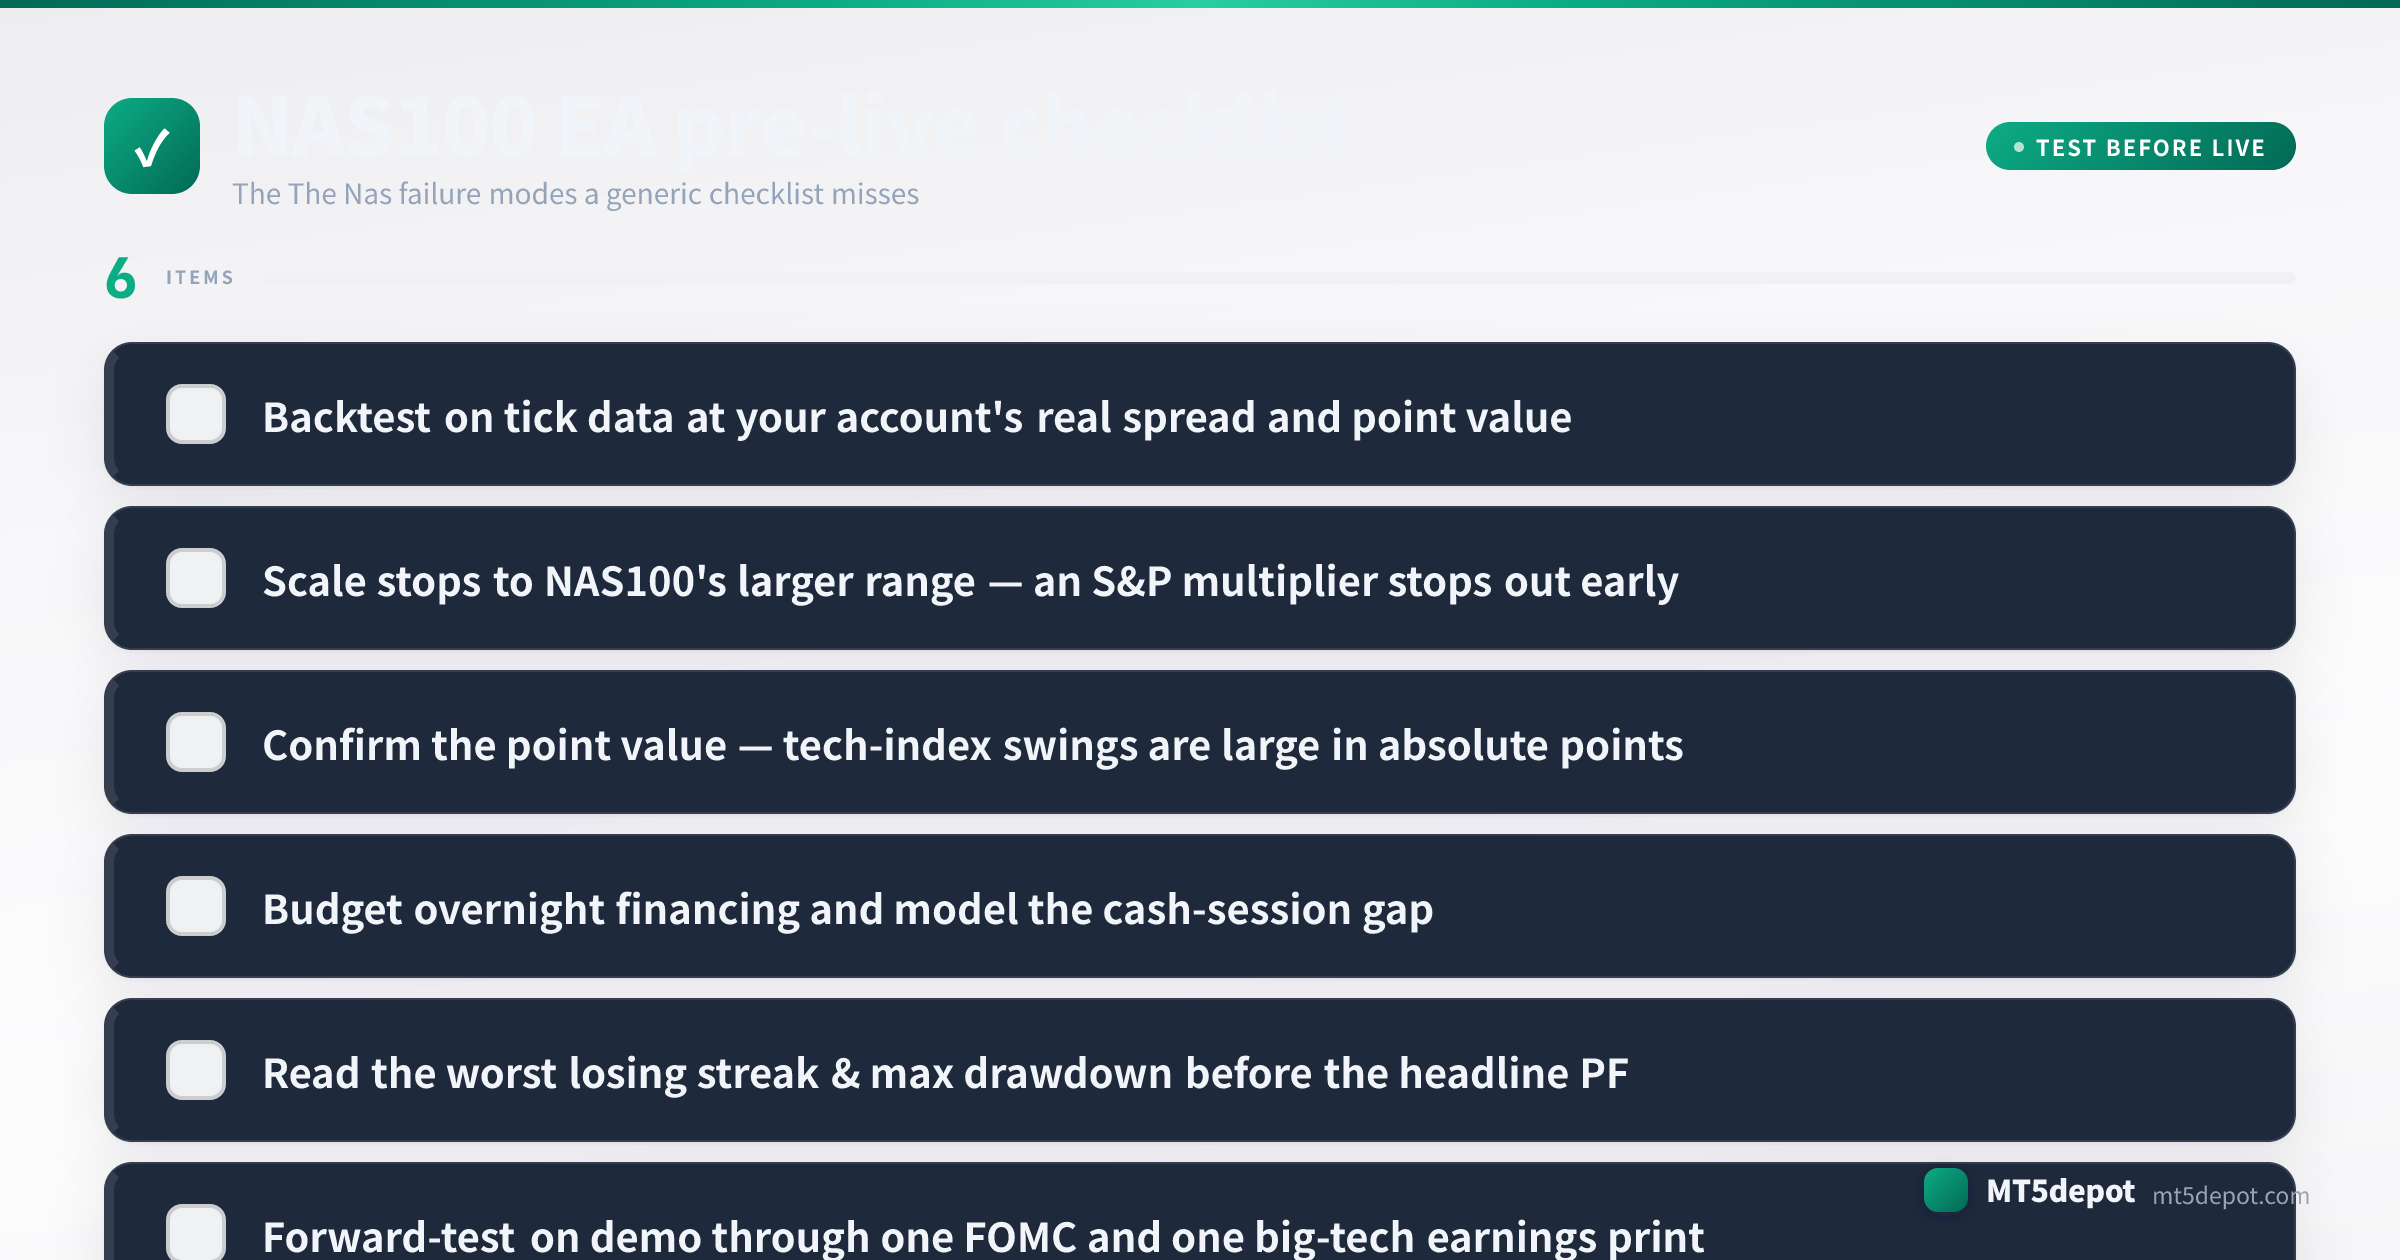
บน Nas การทดสอบคือ edge ทั้งหมด ยึดสิ่งใดก็ตามที่คุณสร้างไว้กับมาตรฐานที่กำหนดไว้ใน วิธีวิทยา ของเว็บไซต์:
- Backtest บน tick data ที่ spread และ point value จริงของบัญชีคุณ ใช้แบบจำลอง every-tick ด้วย spread มาตรฐาน 0.8–1.5 points ที่คุณจะเทรดจริง ไม่ใช่ค่าเริ่มต้นของแพลตฟอร์ม และรวมค่าธรรมเนียม overnight financing — บนดัชนีต้นทุนการถือนั้นเป็นส่วนหนึ่งของกลยุทธ์ ไม่ใช่เชิงอรรถ ผลลัพธ์ที่ตรวจสอบยืนยันที่ spread หรือต้นทุนที่มันจะไม่มีวันเห็นคือเรื่องแต่ง
- ปรับขนาด stop แล้วอ่านช่วงขาดทุนติดต่อกันที่แย่ที่สุด ยืนยันว่า stop และเป้าหมายปรับขนาดให้เข้ากับช่วงที่ใหญ่กว่าของ Nas มากกว่าตัวคูณ S&P แล้วอ่าน max drawdown และช่วงการเทรดขาดทุนติดต่อกันที่ยาวที่สุดในหน่วยสกุลเงินบัญชี ไม่ใช่ points — สวิงสัมบูรณ์ของ Nas เปลี่ยน drawdown point เล็กน้อยให้เป็น drawdown ทุนใหญ่ ตั้งงบสำหรับช่วงที่แย่ที่สุดก่อนเติมเงิน
- Forward-test บนเดโมผ่านหนึ่ง FOMC และหนึ่งงบ์เทคใหญ่ ความเสี่ยงที่นิยาม Nas — ความไวต่ออัตราดอกเบี้ยและการกระจุกตัวชื่อเดียว — ปรากฏเฉพาะรอบตัวเร่งปฏิกิริยาสองตัวนั้น ดังนั้นหน้าต่างเดโมที่ไม่เคยครอบคลุมการตัดสินใจ FOMC หรือรายงานงบ์ mega-cap ยังไม่ได้ทดสอบสิ่งที่สำคัญที่สุด
- ยืนยันนาฬิกาเซิร์ฟเวอร์ก่อนการเทรดสดครั้งแรก ตรวจสอบเวลา Market Watch ของ MT5 อีกครั้งเทียบกับชั่วโมงเซสชัน UTC ข้างต้น และตรวจสอบอีกครั้งหลังการย้าย broker ใดๆ — ขั้นตอนที่ง่ายจะข้ามและแพงจะพลาด
ทุกตัวเลข backtest ที่สิ่งนี้สร้างเป็นการวัดประวัติศาสตร์ ไม่ใช่การพยากรณ์ — บอกอย่างนั้นในบันทึกของคุณเอง และปรับขนาดสำหรับ drawdown ที่คุณวัดมากกว่าผลตอบแทนที่คุณหวัง
EA ของ NAS100 และ Builder Templates
เรายังไม่ได้เผยแพร่ backtest ของ NAS100 ของเราเอง และผลลัพธ์จาก forex หรือ S&P ก็ไม่ได้ส่งต่อมาถึง beta ที่สูงกว่า เลขคณิตแบบ point และ overnight financing ของ Nas เส้นทางที่ซื่อสัตย์สู่ EA ของ NAS100 คือสร้างและตรวจสอบยืนยันหนึ่งตัว:
- Builder (เปิดที่นี่) รับ NAS100 ใน template เทรนด์และเบรกเอาต์ของมันและเปิดเผยทุกพารามิเตอร์ ดังนั้น EA ที่คุณ deploy สร้างบนตัวเลขของคุณเองและเลขคณิตการปรับขนาดของคุณเอง CTA ด้านล่างครอบคลุมสิ่งที่มันสร้างพอดี
- ความเหมาะสมของ broker และบัญชี เพราะต้นทุน point value และ overnight financing ของ Nas ขึ้นอยู่กับบัญชีทั้งหมด ตรวจสอบเงื่อนไขเหล่านั้นบน broker ของคุณเองก่อนปรับขนาดอะไร
- แนวคิดหลัก ถ้าคำข้างต้นไม่คุ้นเคย รายการ ความผันผวน, ATR และ leverage นิยามกลไกที่ EA ของ Nas พึ่งพามากที่สุด

