Nas — это не валютная пара; это CFD на фондовый индекс Nasdaq 100 — концентрированная корзина крупнейших американских технологических компаний, торгуемая как единый инструмент. Это самый высокобета среди американских индексов: одно и то же макродвижение, которое слегка подталкивает S&P 500, здесь обычно проходит дальше и быстрее, потому что long-duration технологии переоцениваются резче, а горстка мега-капитализаций несёт на себе весь индекс. Первое, что нужно решить, — хочет ли ваша стратегия этого характера или лишь терпит его: трендовый или пробойный EA питается большим диапазоном Nas, тогда как система, рассчитанная и застопленная под S&P, встречает более крупное движение в тот же момент, как касается NAS100.
Эта страница охватывает то, что Nas даёт автоматизированной стратегии, чего не дают форекс-пара или более спокойный индекс, сессии, которые решают его результаты, во что он обходится — включая финансирование овернайт, которому в форексе нет эквивалента, — режимы отказа, которые ловят системы, перенесённые с S&P, и то, как построить и протестировать собственный EA под NAS100.
Как ведёт себя NAS100: что Nas даёт EA
Nasdaq 100 отслеживает около ста крупнейших нефинансовых компаний на бирже Nasdaq, и он структурно отличается от основной форекс-пары — и даже от более широкого S&P — способами, которые важнее для автоматизации, чем любой выбор индикатора. Его катализаторы — корпоративные отчёты и процентные ставки, а не разница процентных ставок между двумя экономиками, и его арифметика — это пункты индекса и заданная брокером стоимость пункта, а не пипсы.
Для EA этот характер сводится к трём свойствам:
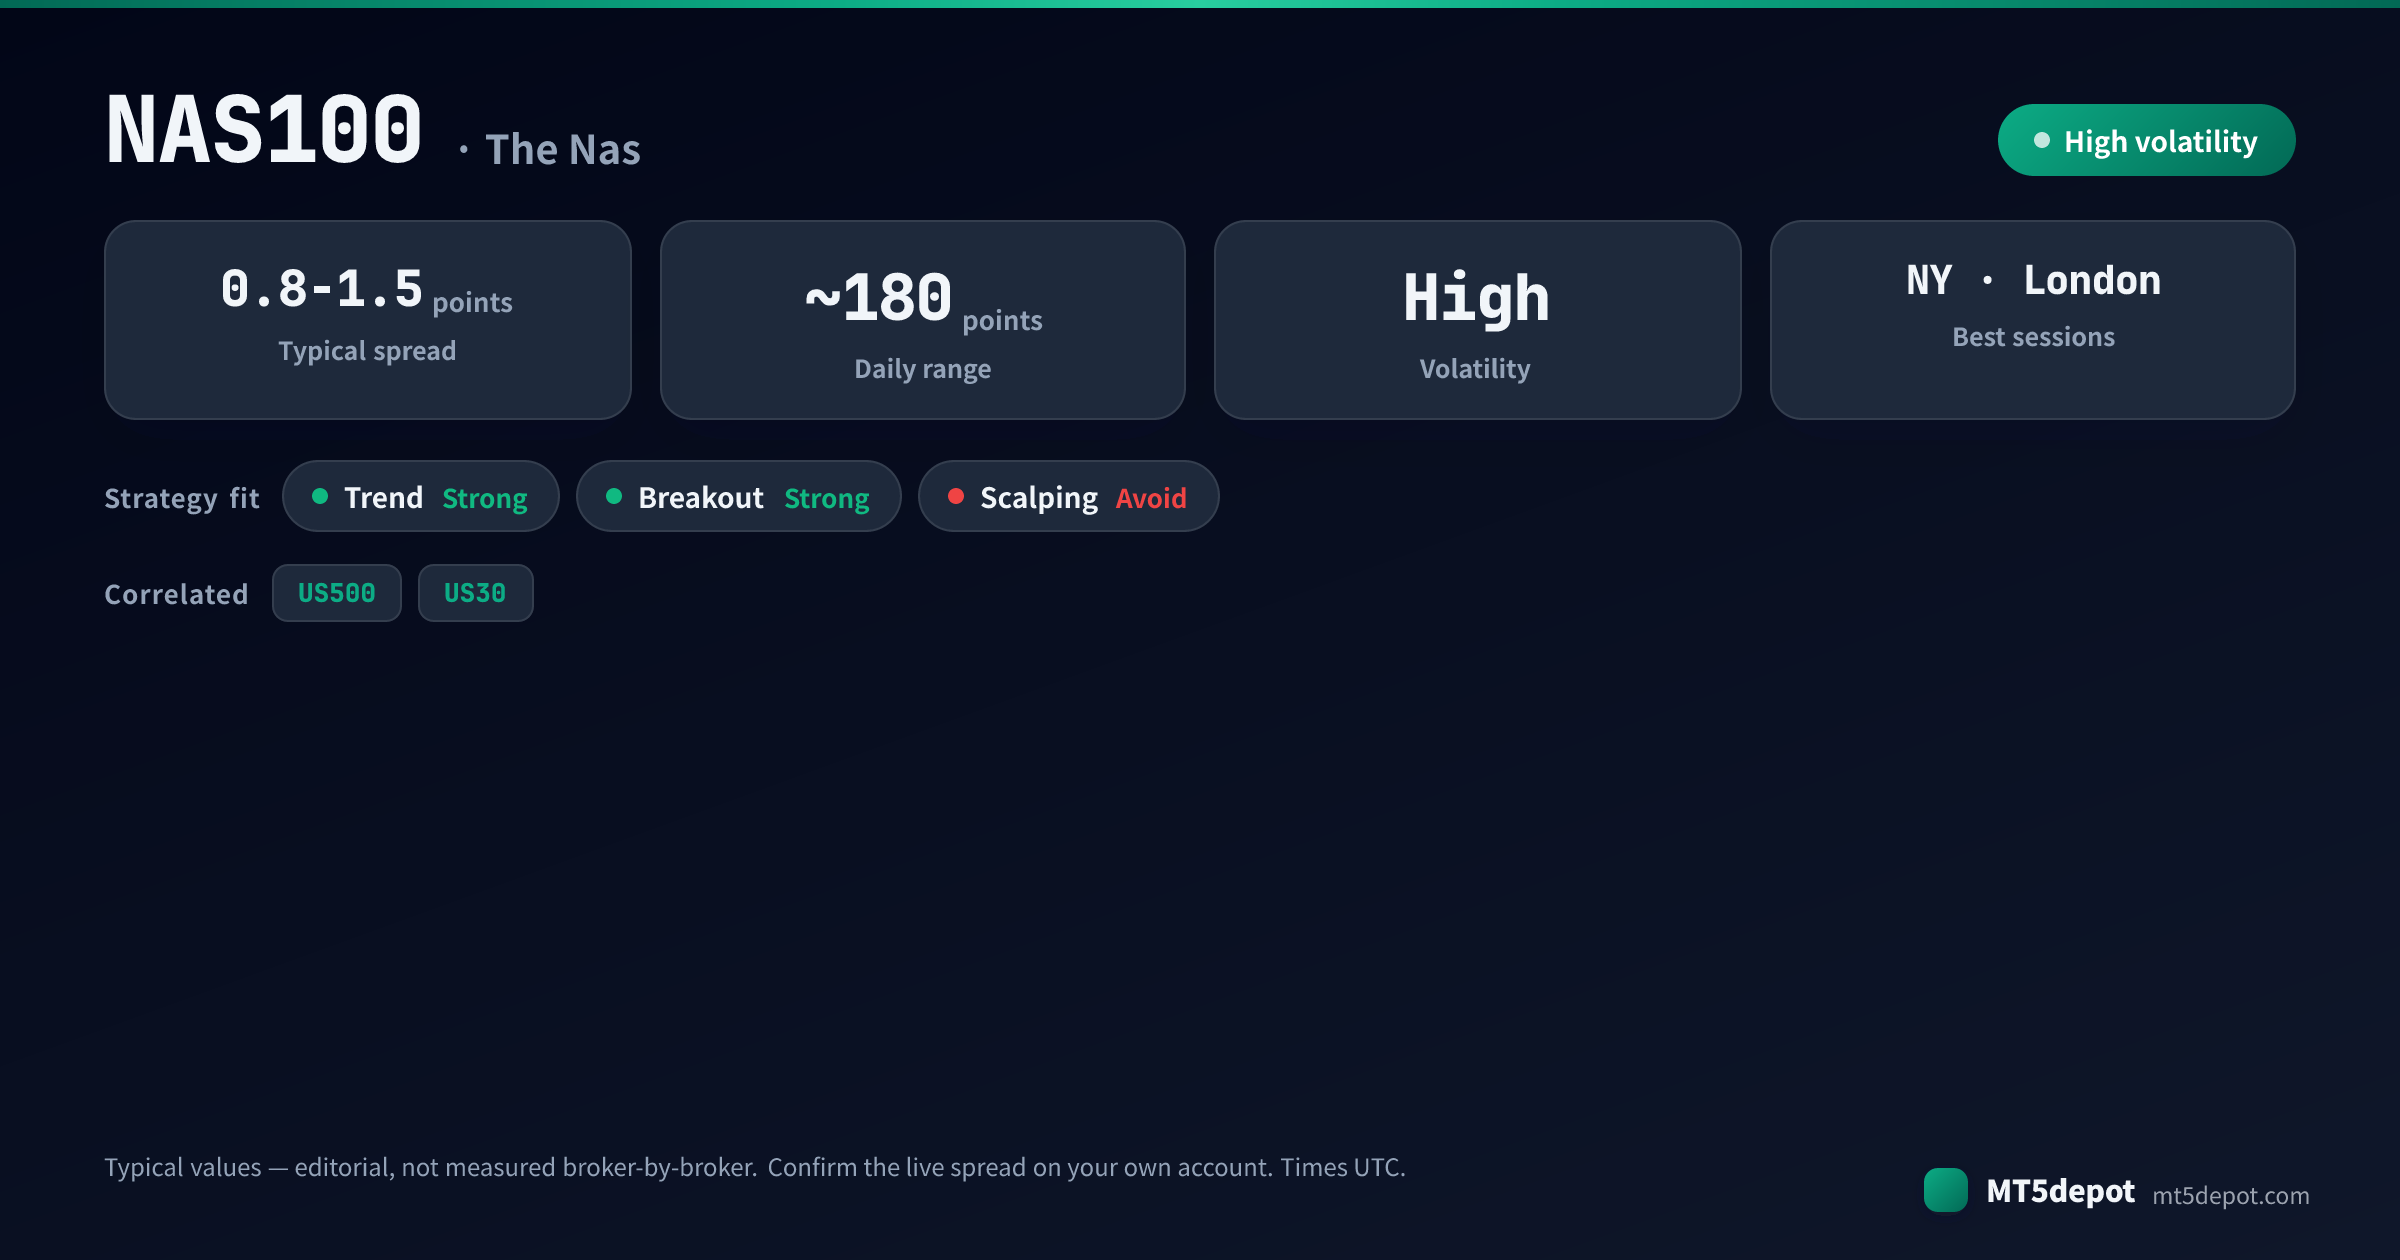
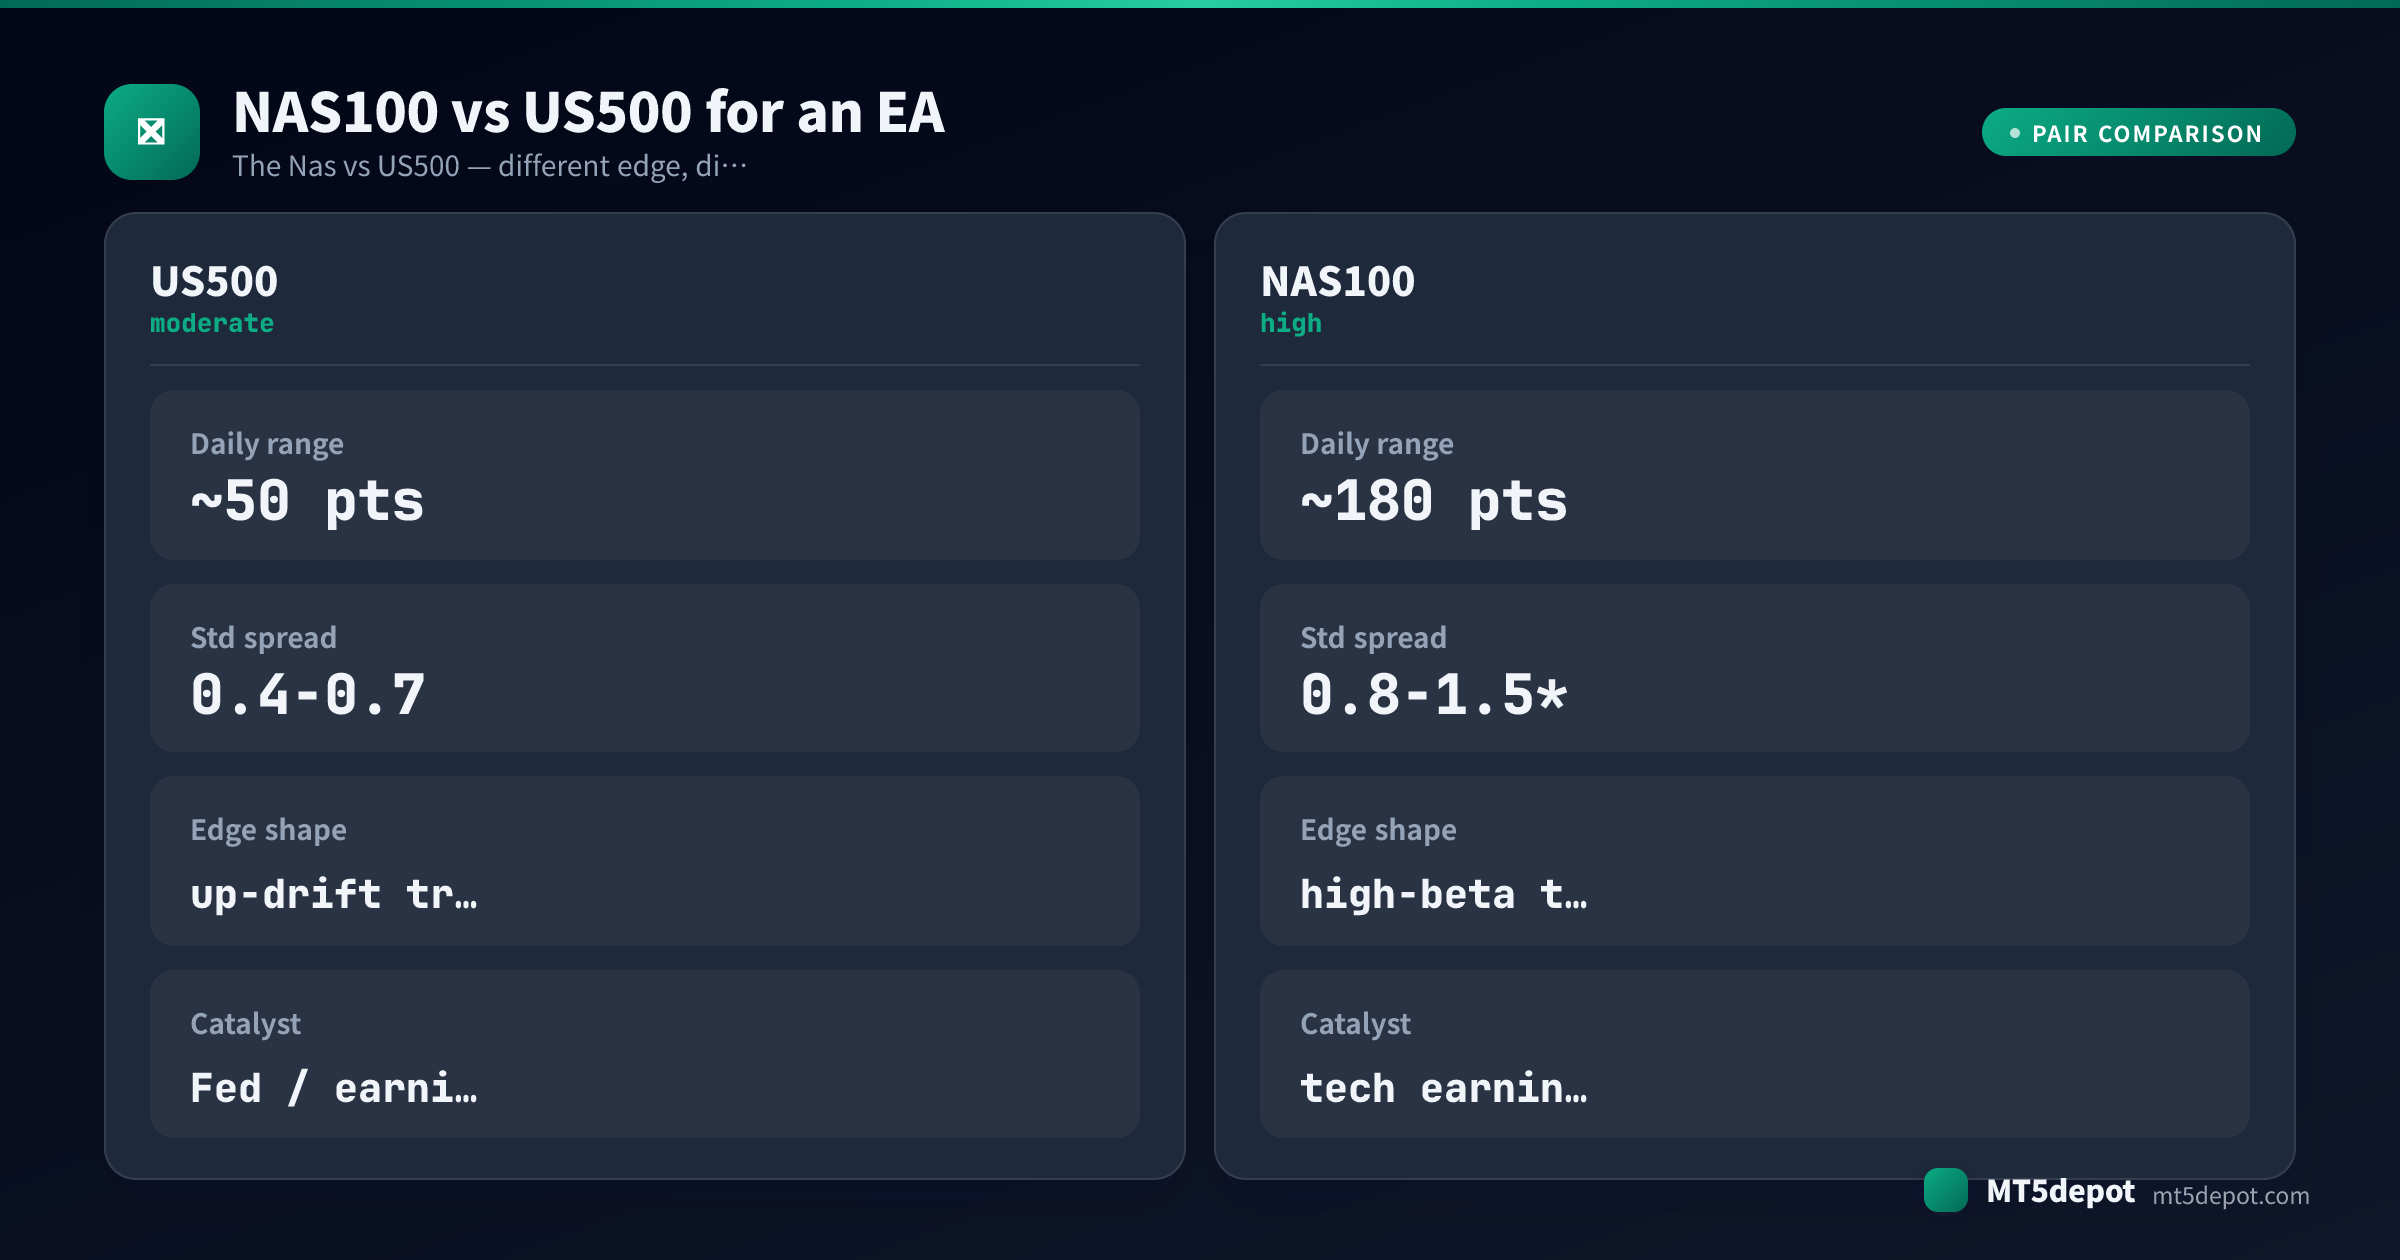
- Самый высокобета индекс, с более широким диапазоном. Наш опубликованный типичный дневной диапазон для Nas — около 180 пунктов индекса — помечен как типичный, а не измеренный по каждому брокеру. Значение имеет относительность: одно и то же движение risk-on или risk-off, которое S&P регистрирует как умеренный размах, на NAS100 проявляется как более крупное, потому что Nas концентрирует высокоростовые имена, которые ведут эти движения. Пересчёт стопов и целей под собственный диапазон Nas — это единственный факт, из которого следует всё остальное на этой странице: стоп размером под S&P, скопированный сюда, сносит обычной сессией Nasdaq.
- Острая чувствительность к ставкам. Nas — это книга long-duration ростовых акций, чьи оценки сильно зависят от будущих денежных потоков, дисконтированных к сегодняшнему дню. Сюрприз по ставке — горячая цифра инфляции, ястребиная реплика центробанка — резко переоценивает эти будущие денежные потоки, поэтому NAS100 может резко двинуться на заголовке про ставки, который не имеет никакого отношения к календарю корпоративных отчётов. Трендовый EA, читающий только цену, часто и не подозревает, что драйвер за его позицией только что изменился.
- Концентрация мега-капитализаций. Небольшое число технологических имён стоимостью в триллионы несёт большую долю веса индекса, поэтому один слабый отчёт любого из них может качнуть весь индекс за одну сессию. Это источник риска гэпа, которого нет у диверсифицированной корзины, и он приходит вне регулярного календаря данных — отчёт публикуется после закрытия американского рынка.
Ловушка для автоматизированных стратегий в том, что большой, чистый диапазон Nas выглядит лёгким преимуществом на бэктесте, тогда как тот же диапазон плюс чувствительность к ставкам плюс концентрация в одном имени означают, что инструмент гэпает и переоценивается ровно в те моменты, когда EA концентрирует свои сделки. Nas вознаграждает стратегии, которые уважают его режим волатильности и его пунктовую арифметику, и тихо разоряет те, что относятся к нему как к S&P, только с большим числом.
Какие стратегии EA подходят для NAS100?
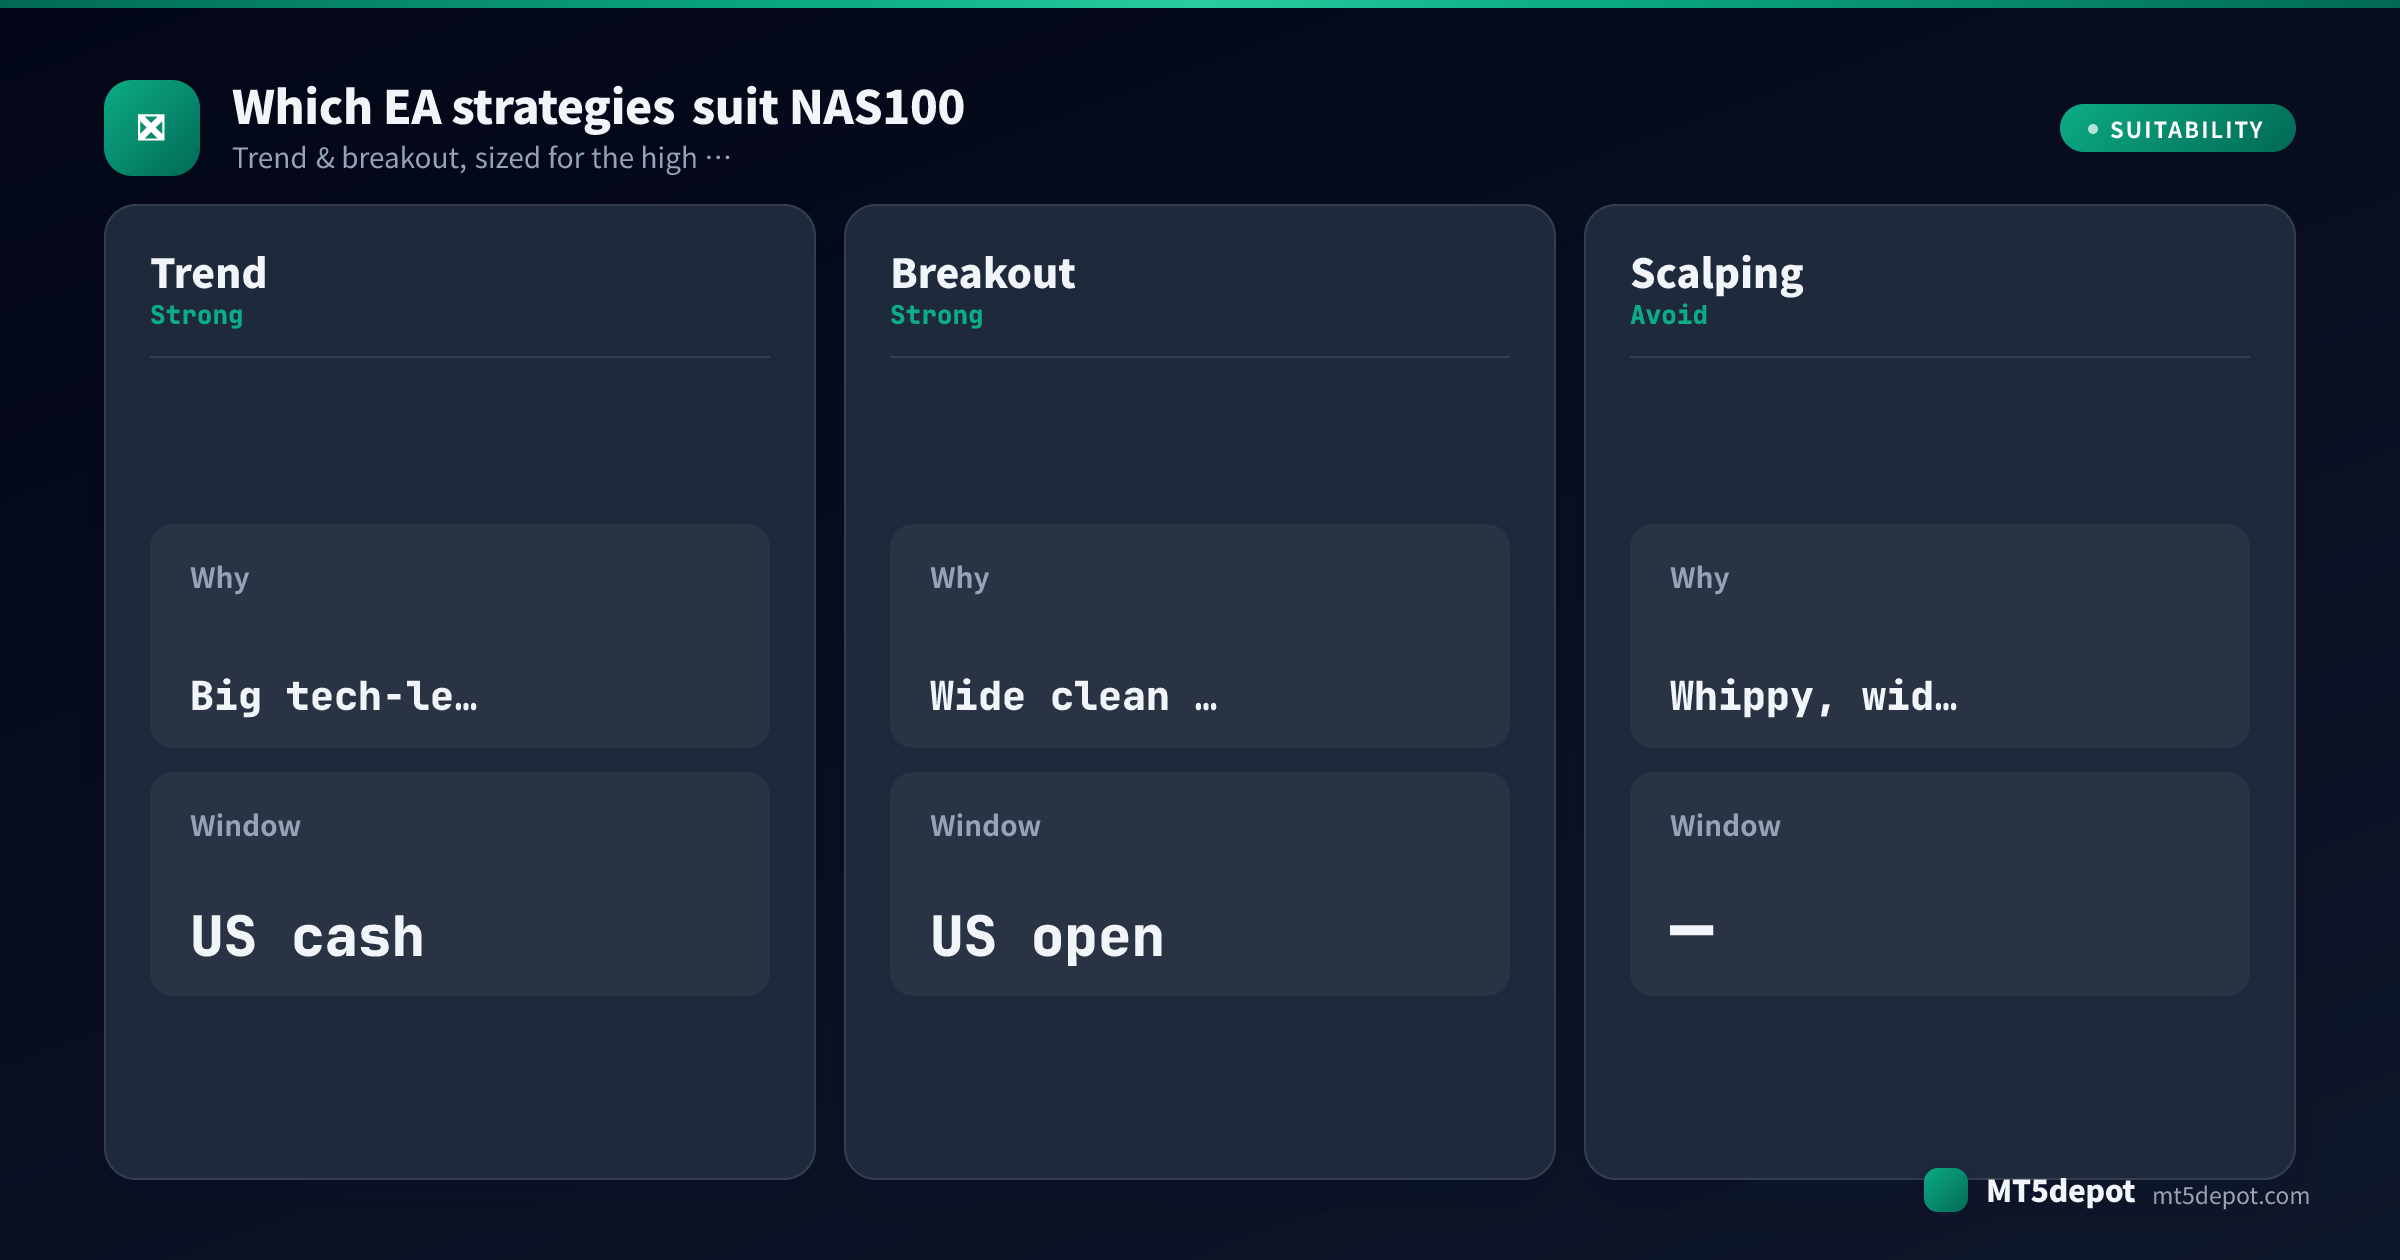
Профиль инструмента перечисляет тренд и пробой как подходящие — но пригодность это редакционная оценка, а не доказательство. В нашем собственном базовом прогоне шаблонов Конструктора со штатными настройками — один прогон на USD/JPY M5 за один год, входные параметры по умолчанию, без оптимизации — большинство завершили ниже profit factor 1,0, и этот прогон был не на NAS100. Почти ни один не прошёл собственную планку Конструктора на штатных настройках, поэтому считайте любое преимущество на NAS100 тем, что должны заработать ваши собственные настройки и тест. Ищите его в таймфрейме, окнах сессий и дисциплине расчёта объёма, а не в индикаторе на коробке. Что обычно поддерживает характер Nas:
| Стратегия | Пригодность на NAS100 | Почему |
|---|---|---|
| Тренд | Сильно | Nas порождает крупные, ведомые технологиями направленные движения в американскую наличную сессию; моментум-системы на M15/H1 имеют пространство для заполнения цели 2:1 или 3:1. |
| Пробой (отложенные ордера) | Сильно | Открытие американского рынка разрешает ночной диапазон в широкие, чистые движения. Входы отложенными ордерами на краю диапазона менее чувствительны к спреду, чем рыночные исполнения, что важно, когда волатильность расширяет спред на пробое. |
| Скальпинг | Избегать | Быстрые, рваные колебания Nas наказывают тесные стопы, на которые опирается скальпер, а его широкие внутридневные размахи превращают маленькие цели в подбрасывание монеты — математика издержек и шума редко сходится. |
| Корзина из нескольких индексов | Обращаться осторожно | NAS100 доступен как нога в шаблонах Конструктора, но его корреляция с US500 и US30 рассмотрена ниже — «диверсифицированная» индексная корзина ближе к одной ставке на risk-on с плечом, чем к хеджу. |
Тренд и пробой на старших таймфреймах — это формы, которые превращают бету Nas в актив; скальпингу приходится бороться с шумом и размахом одновременно. Практический путь — собрать одну из этих форм самому — Конструктор поставляет шаблоны, которые принимают NAS100, и раскрывает каждый параметр — а затем протестировать его (ниже), прежде чем доверять хоть одному числу.
Лучшие часы торговли для EA на NAS100
Структура сессии решает большую часть результата на Nas, чем выбор индикатора:
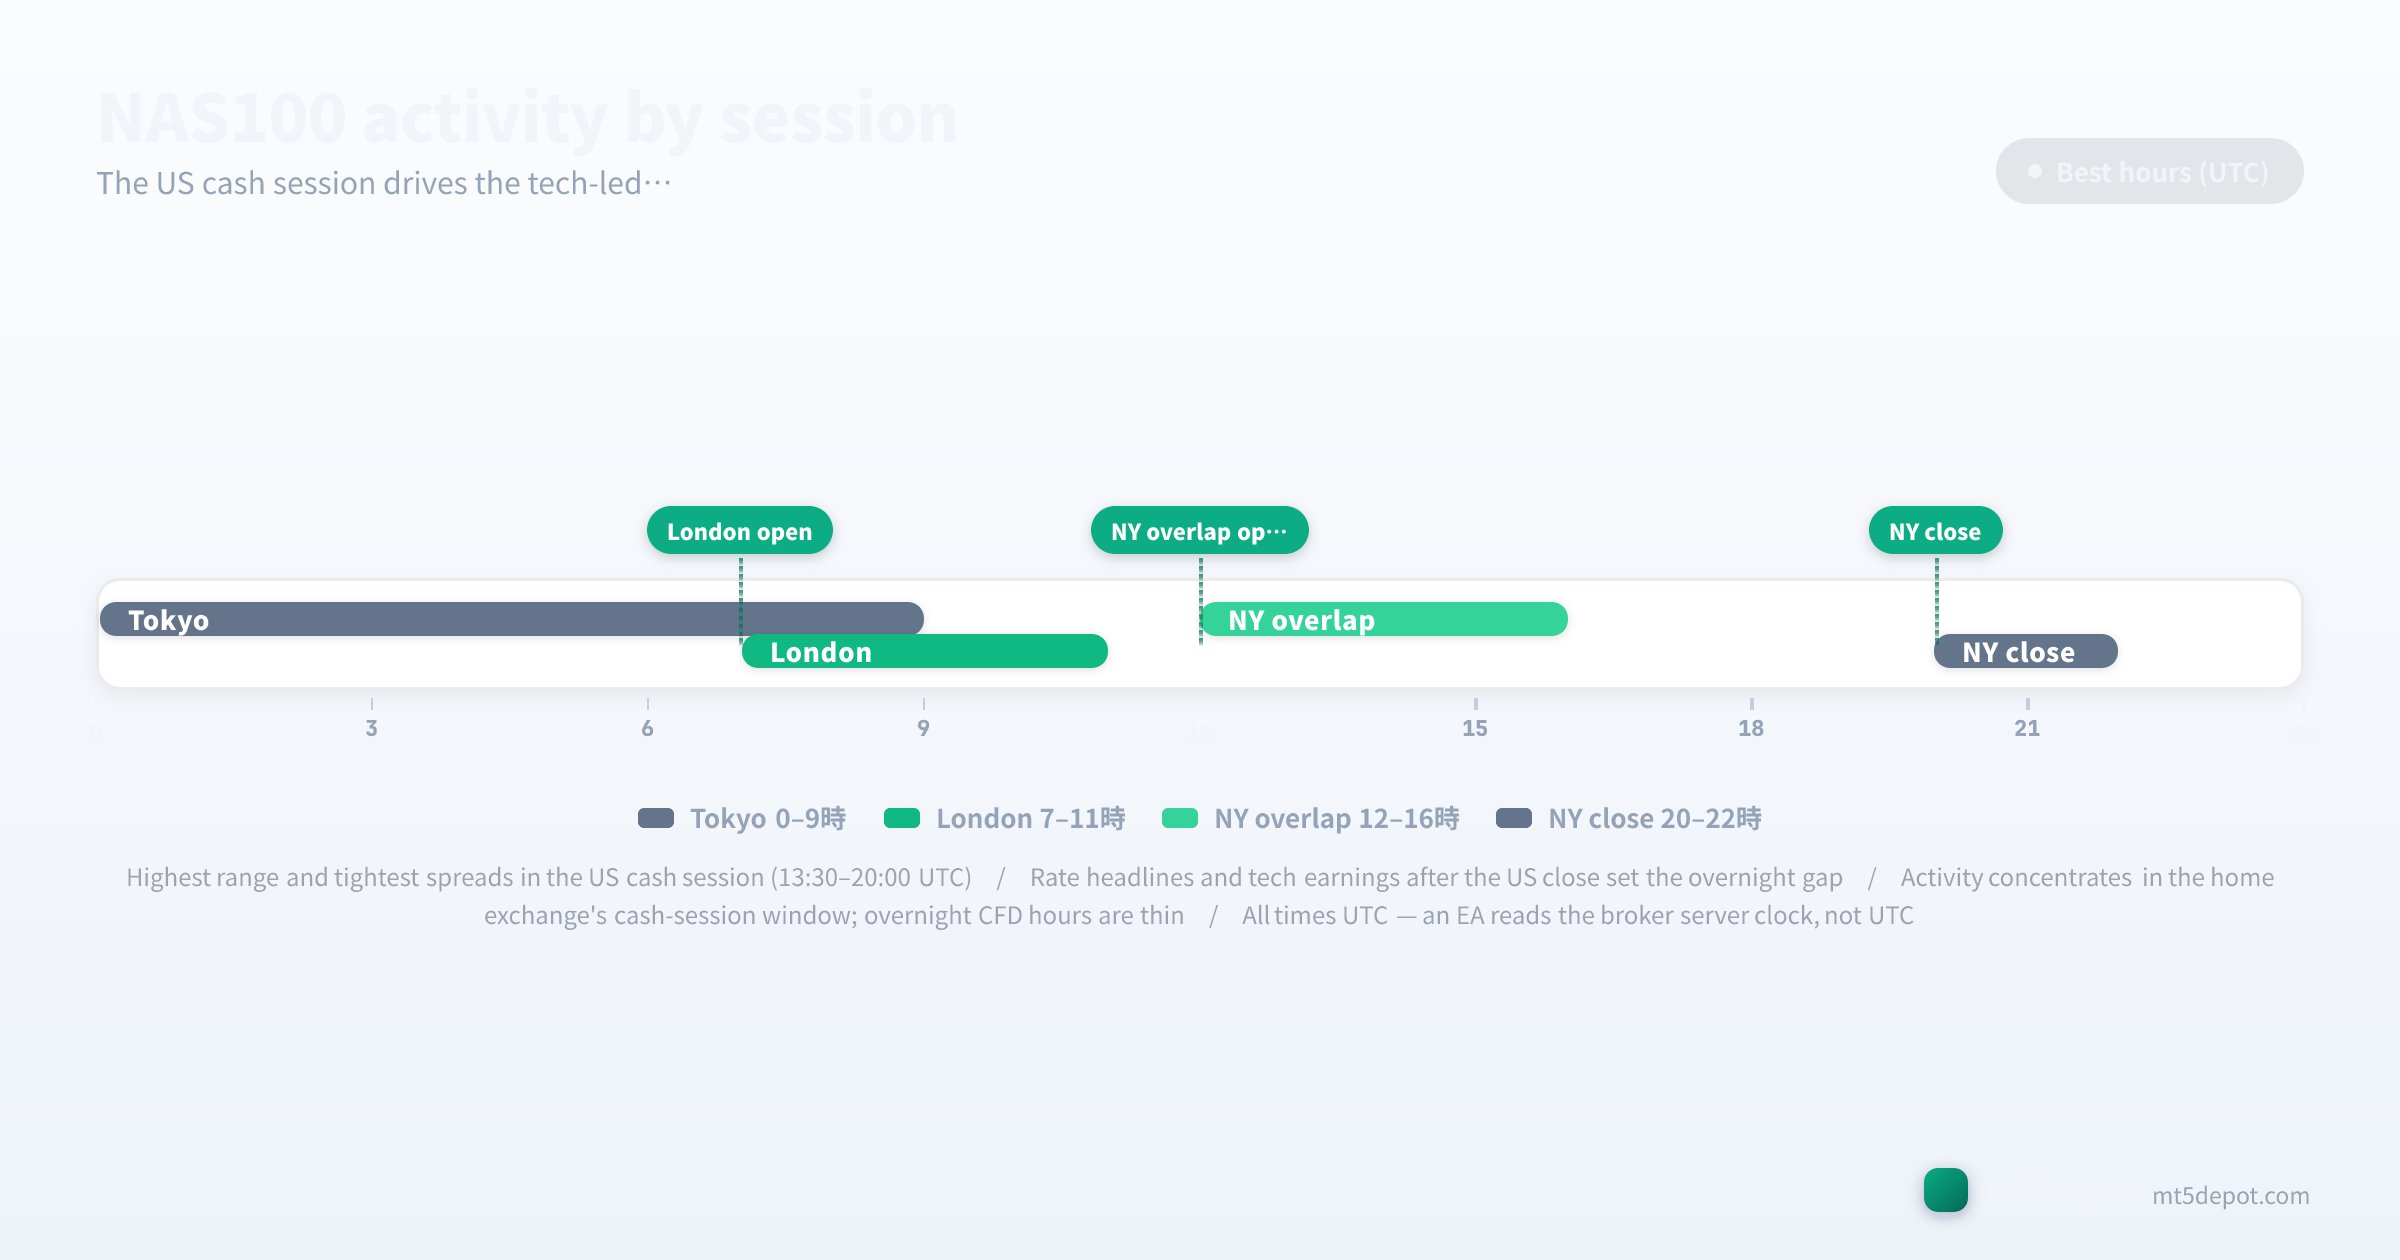
- Азиатские и ранние лондонские часы (примерно 00:00–13:00 UTC): тонкая ликвидность индекса и низкая убеждённость. Nas часто дрейфует или пилит в узком диапазоне, пока базовый американский рынок закрыт, а движения, напечатанные здесь, часто разворачиваются, как только открывается наличная сессия — окно, которое фильтр качества сессии обычно верно исключает.
- Американская наличная сессия (13:30–20:00 UTC): основное окно Nas. Именно тогда реально торгуются базовые акции, поэтому диапазон наибольший, спреды самые узкие, а трендовые и пробойные EA на Nas зарабатывают большую часть своего результата в эти часы. Первый час после открытия обычно самый волатильный отрезок всего дня.
- Американское закрытие и постмаркет (с 20:00 UTC далее): ликвидность истончается, и приземляются крупнейшие катализаторы отдельных акций — отчёты мега-капитализаций выходят после закрытия, готовя гэп овернайт, рассмотренный в разделе рисков, а не торгуемый тренд.
С фильтром сессий приходят две предостережения. Запланированные события по ставкам — решения FOMC, американские цифры инфляции — сидят внутри наличной сессии и расширяют спред Nas именно тогда, поэтому быстрой стратегии нужна пауза на новостях, иначе она платит несколько нормальных спредов в худший момент. И каждое время выше — это UTC — EA читает серверные часы вашего брокера, которые обычно не UTC, поэтому фильтр открытия наличной сессии «13:30» тихо смещается, когда вы переносите EA между брокерами с разными серверными часовыми поясами. Это единственное правило часов на всю страницу; проверьте его один раз в Market Watch MT5, и каждая граница сессии совпадёт.
Спреды, издержки и исполнение
У Nas есть структура издержек, которую форекс-EA не моделирует полностью, потому что CFD на фондовый индекс несёт плату за финансирование овернайт поверх спреда. Цифры ниже — это редакционные справочные диапазоны, составленные из опубликованных брокерами условий по индексным CFD (обновлено в июле 2026 года), в пунктах индекса — не измеренные по каждому брокеру числа, а наша выборка реальных спредов сейчас охватывает несколько эталонных форекс-символов, поэтому подтвердите реальный спред и стоимость пункта на своём счёте, прежде чем рассчитывать объём для быстрой стратегии:
| Компонент издержек | Типичная величина NAS100 | Примечания |
|---|---|---|
| Спред | 0,8 – 1,5 пункта | Самый узкий в американскую наличную сессию; расширяется на открытии и вокруг событий по ставкам |
| Комиссия | зависит от счёта | Свойство счёта, а не инструмента — одна и та же ставка применяется, каким бы индексом вы ни торговали |
| Финансирование овернайт | начисляется при дневном ролловере | Издержка удержания без форекс-эквивалента в пипсах; лонги платят её, и она накапливается против медленных трендов |
Два правила издержек, специфичных для этого инструмента:
- Издержки измеряются в пунктах, никогда в пипсах — и финансирование их часть. CFD на фондовый индекс не валютная пара, поэтому его спред и диапазон котируются в пунктах индекса, а длинная позиция, удерживаемая после дневного ролловера, платит плату за финансирование, которую форекс-модели издержек полностью игнорируют. Для медленного, многодневного трендового EA это финансирование — повторяющийся груз, способный тихо превратить маргинальное историческое преимущество в реальный убыток, поэтому оно должно быть в бэктесте, а не запоздалой мыслью.
- Подтвердите стоимость пункта, потому что абсолютные размахи велики. Долларовая стоимость данного движения зависит от заданной брокером стоимости пункта для контракта, а размахи Nas велики в абсолютных пунктах — поэтому спред или стоп, который выглядит маленьким в пунктах, может быть значимой издержкой в валюте счёта. Подтвердите стоимость пункта на своём счёте, прежде чем что-либо рассчитывать; стратегия, проверенная на спецификации контракта одного брокера, — это другая стратегия на спецификации другого.
Риски, которые нужно протестировать перед выходом в реальную торговлю
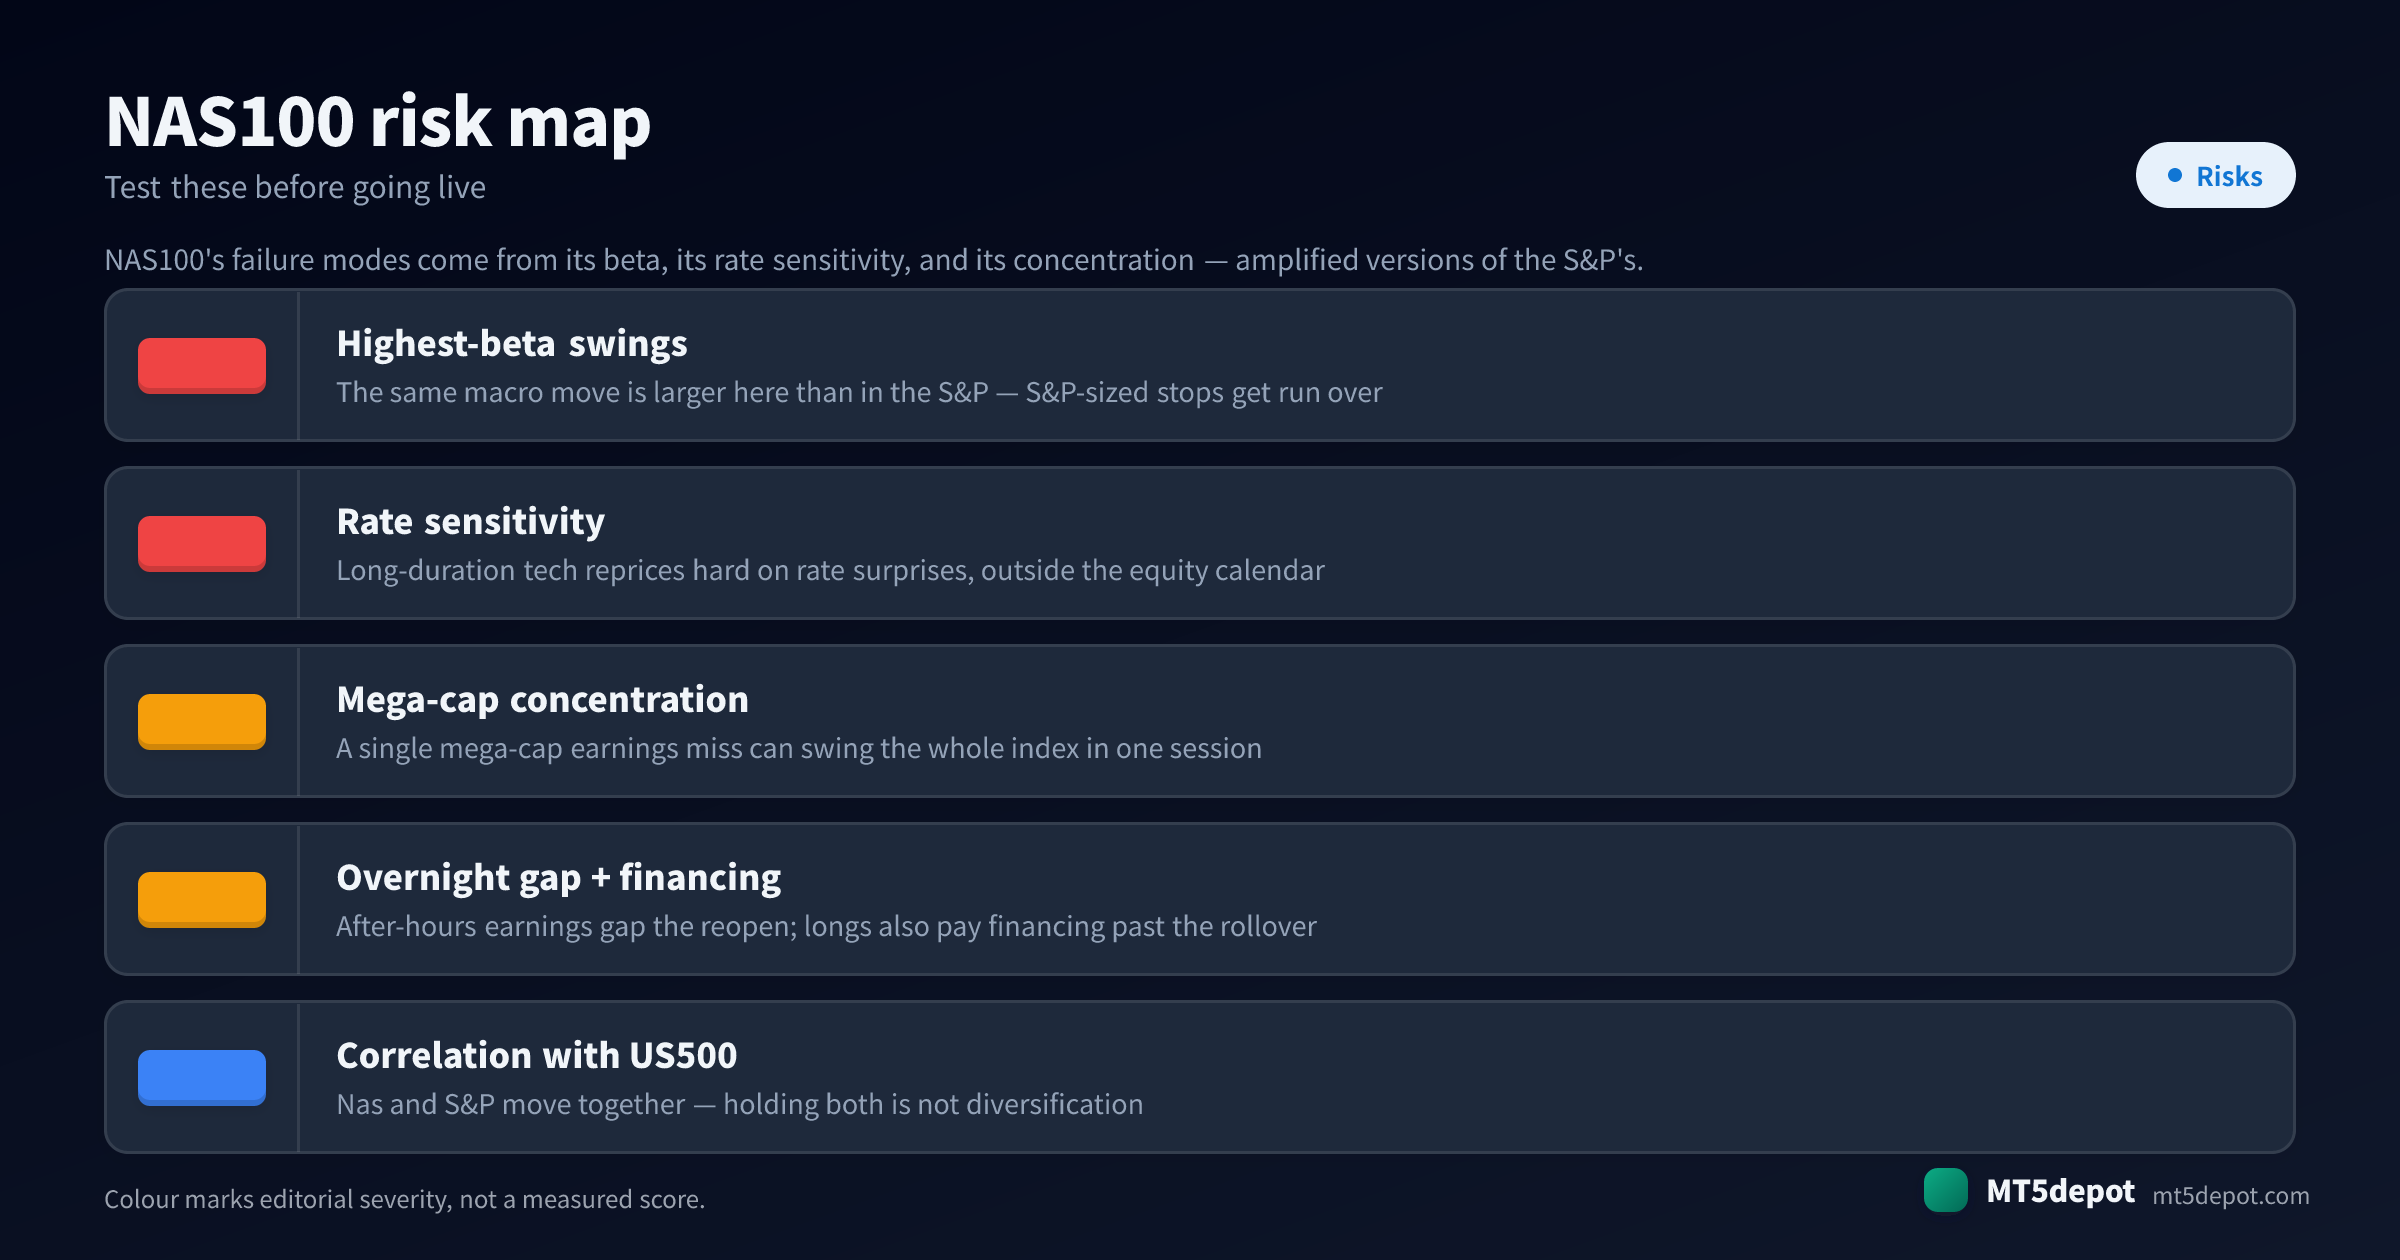
Режимы отказа Nas исходят из его беты, его чувствительности к ставкам и его концентрации — усиленные версии тех, что у S&P — и общий чек-лист рисков упускает большинство из них:
- Самые высокобета размахи сносят стопы размером под S&P. Одно и то же макродвижение на Nas крупнее, чем на S&P, поэтому фиксированный стоп, перенесённый из системы под S&P, сидит внутри нормального шума Nas и срабатывает раньше, чем у тезиса появится пространство разыграться. Пересчитайте стопы и цели под собственный диапазон Nas и ATR, а не под число, которое работало на более спокойном индексе.
- Сюрпризы по ставкам переоценивают индекс вне календаря корпоративных отчётов. Long-duration технологии резко переоцениваются на заголовке про ставки — цифре инфляции, ястребином сюрпризе — который не имеет никакого отношения к сезону отчётности. Трендовый EA без фильтра волатильности или новостей может держаться прямо в переоценку, о которой календарь корпоративных отчётов не дал ему никакого предупреждения.
- Концентрация мега-капитализаций — это риск гэпа в одном имени. Один слабый отчёт составляющей стоимостью в триллион может качнуть весь индекс за одну сессию. Поскольку этот катализатор — отчёт компании, а не запланированное экономическое событие, новостной фильтр по календарю данных его не поймает — позиция подвержена цифре одной компании.
- Отчёты постмаркета гэпают на переоткрытии. Отчёты крупных технологических компаний приземляются после американского закрытия, поэтому индекс может резко гэпнуть на следующем переоткрытии ещё до того, как стоп сможет сработать. Нефильтрованный EA, удерживающий позицию через окно постмаркета, подвержен движению, из которого он не может выйти по цене своего стопа — моделируйте гэп, не предполагайте, что стоп исполнится там, где он стоит.
- Финансирование давит на любой медленный длинный тренд. Длинная позиция, удерживаемая после дневного ролловера, платит плату за финансирование без форекс-эквивалента, поэтому медленное трендовое преимущество, выглядящее положительным по одной лишь цене, может стать чисто отрицательным, когда издержка удержания накопится. Включите финансирование в бэктест, прежде чем доверять многодневному трендовому результату.
- Корреляция с US500 — это скрытое плечо. Nas и S&P движутся вместе под одними и теми же драйверами. Два «диверсифицированных» EA на NAS100 и US500 ближе к одной ставке на risk-on с плечом, чем к хеджу — корреляция удваивает вашу экспозицию, не появляясь нигде в настройках риска ни одного из EA.
Как протестировать EA под NAS100
На Nas тест — это всё преимущество. Держите всё, что вы строите, на планке, описанной в методологии сайта:
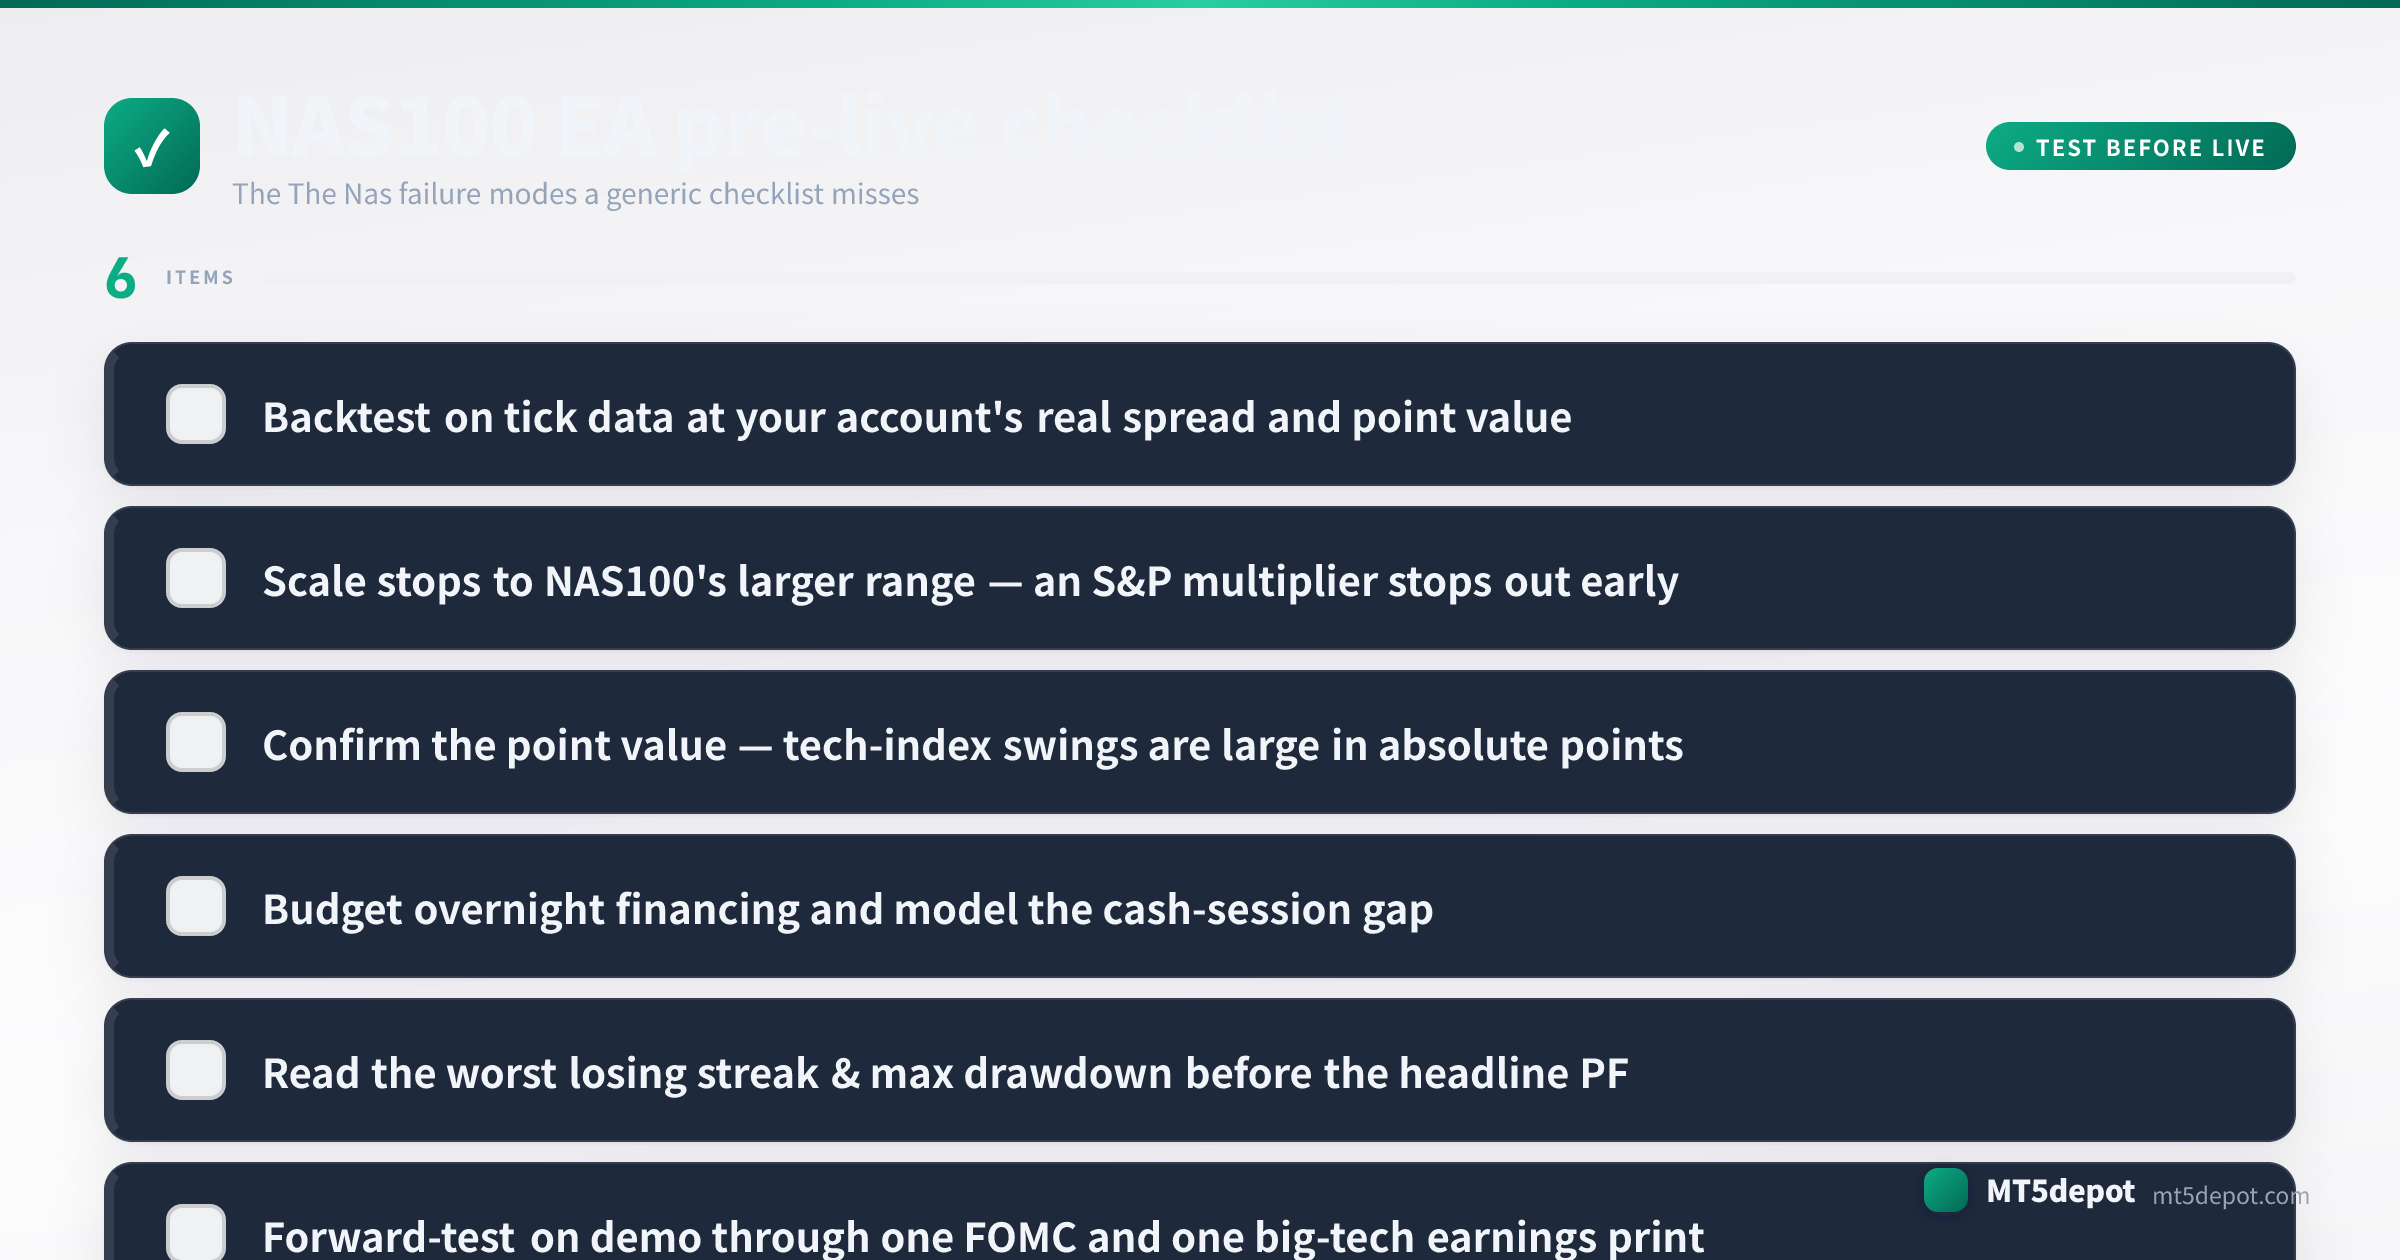
- Бэктест на тиковых данных при реальном спреде и стоимости пункта вашего счёта. Используйте модель «каждый тик» со стандартным спредом 0,8–1,5 пункта, которым вы реально будете торговать, а не значением по умолчанию платформы, и включите плату за финансирование овернайт — на индексе эта издержка удержания часть стратегии, а не сноска. Результат, проверенный при спреде или издержке, которые он никогда не увидит, — это выдумка.
- Масштабируйте стопы, затем прочитайте худшую серию убытков. Подтвердите, что стопы и цели рассчитаны под больший диапазон Nas, а не под множитель S&P, затем прочитайте максимальную просадку и самую длинную серию убыточных сделок в терминах валюты счёта, а не пунктов — абсолютные размахи Nas превращают умеренную пунктовую просадку в крупную капитальную. Заложите бюджет под худшую серию, прежде чем финансировать его.
- Форвард-тест на демо через одно FOMC и один отчёт крупной технологической компании. Определяющие риски Nas — чувствительность к ставкам и концентрация в одном имени — проявляются только вокруг этих двух катализаторов, поэтому демо-окно, которое никогда не охватывает решение FOMC или отчёт мега-капитализации, не протестировало то, что важнее всего.
- Подтвердите серверные часы перед первой реальной сделкой. Перепроверьте время Market Watch MT5 против часов сессий UTC выше, и перепроверьте его снова после любой миграции брокера — шаг, который легко пропустить и дорого упустить.
Каждое число бэктеста, которое это порождает, — это историческое измерение, а не прогноз — так и напишите в своих заметках, и рассчитывайте объём под просадку, которую вы измерили, а не под доходность, на которую надеетесь.
EA под NAS100 и шаблоны Конструктора
Мы не публиковали собственный бэктест на NAS100, а результат на форексе или на S&P не переносится на более высокую бету Nas, его арифметику пунктов и финансирование овернайт. Честный путь к EA под NAS100 — построить и проверить его:
- Конструктор (откройте его здесь) принимает NAS100 в своих трендовых и пробойных шаблонах и раскрывает каждый параметр, так что EA, который вы разворачиваете, построен на ваших собственных числах и вашей собственной арифметике расчёта объёма. CTA ниже охватывает ровно то, что он производит.
- Соответствие брокера и счёта. Поскольку издержки Nas, стоимость пункта и финансирование овернайт целиком зависят от счёта, проверьте эти условия у своего брокера, прежде чем что-либо рассчитывать.
- Канонические концепции. Если какой-то термин выше незнаком, статьи волатильность, ATR и кредитное плечо определяют механику, от которой EA под Nas зависит больше всего.

