Il Nas non è una coppia di valute; è il CFD sull’indice azionario Nasdaq 100 — un paniere concentrato delle più grandi aziende tecnologiche statunitensi, negoziato come un singolo strumento. È il più ad alta beta degli indici statunitensi: lo stesso movimento macro che spinge l’S&P 500 tende a viaggiare più lontano e più velocemente qui, perché la tecnologia a lunga duration si riprezza più duramente e una manciata di mega-cap trascina l’intero indice. La prima cosa da decidere è se la tua strategia vuole quel carattere o si limita a tollerarlo — un EA trend o breakout si nutre dell’ampia escursione del Nas, mentre un sistema dimensionato e con stop tarati per l’S&P incontra un movimento più grande nel momento in cui tocca il NAS100.
Questa pagina copre ciò che il Nas offre a una strategia automatica che una coppia forex o un indice più calmo non offrono, le sessioni che ne decidono i risultati, quanto costa — incluso il finanziamento overnight per cui l’FX non ha equivalenti — le modalità di fallimento che colpiscono i sistemi trasferiti dall’S&P, e come costruire e testare un tuo EA su NAS100.
Come si Comporta il NAS100: Cosa Offre il Nas a un EA
Il Nasdaq 100 replica un centinaio delle più grandi aziende non finanziarie della borsa Nasdaq, ed è strutturalmente diverso da una major forex — e persino dall’S&P più ampio — in modi che contano di più per l’automazione rispetto a qualsiasi scelta di indicatore. I suoi catalizzatori sono gli utili aziendali e i tassi di interesse, non un differenziale di tasso tra due economie, e la sua aritmetica è in punti indice e in un valore del punto fissato dal broker, non in pip.
Per un EA, quel carattere si riduce a tre proprietà:
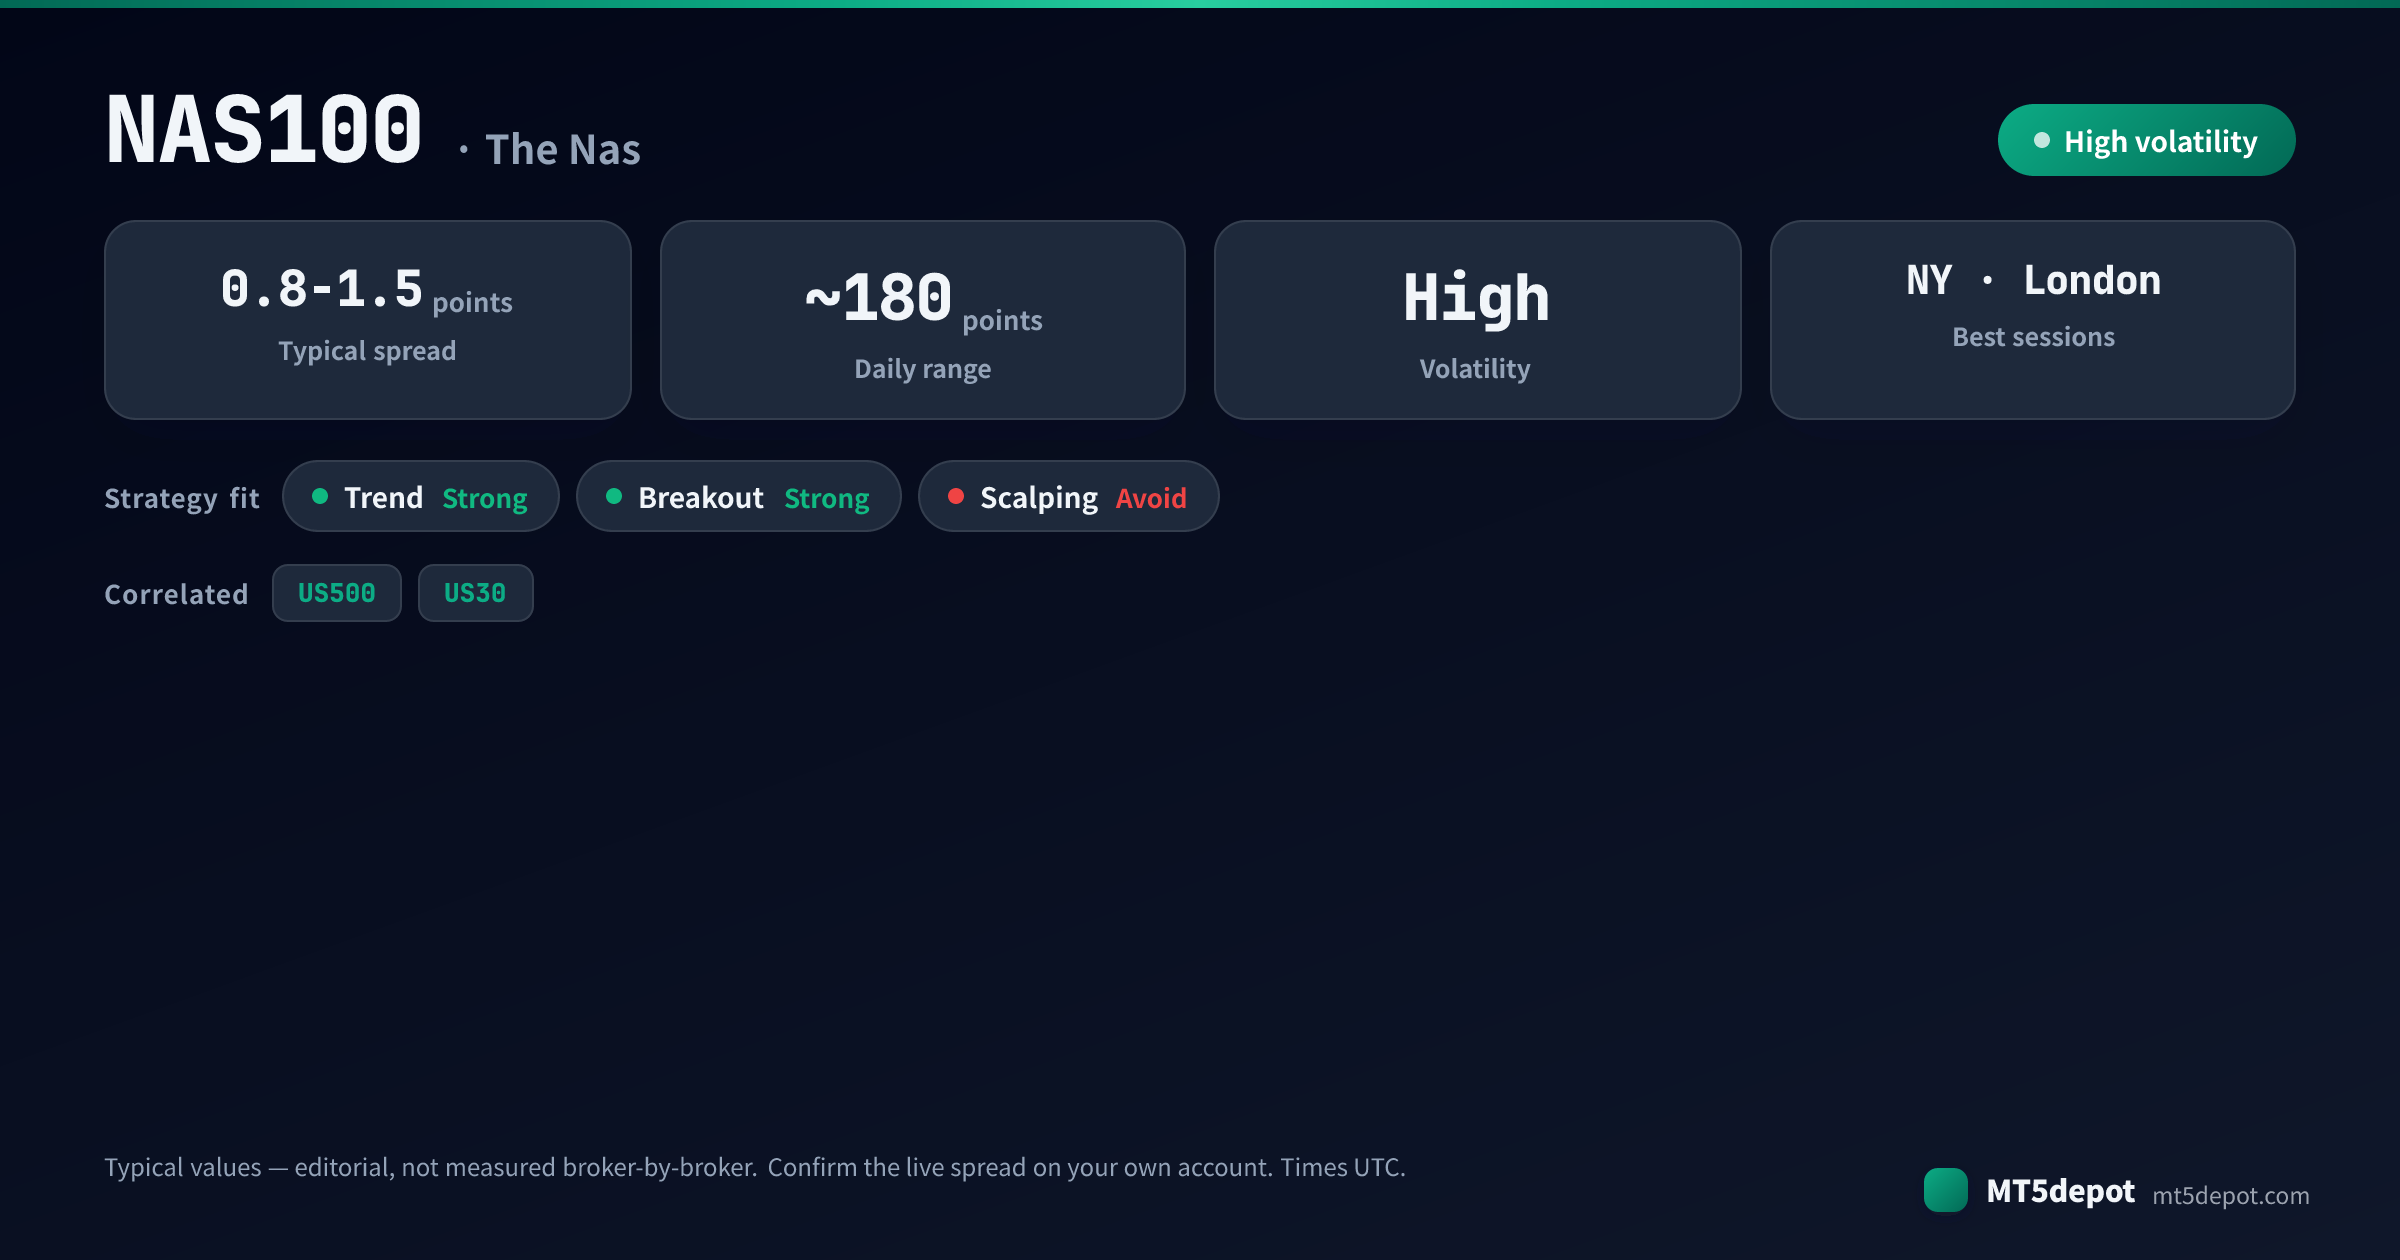
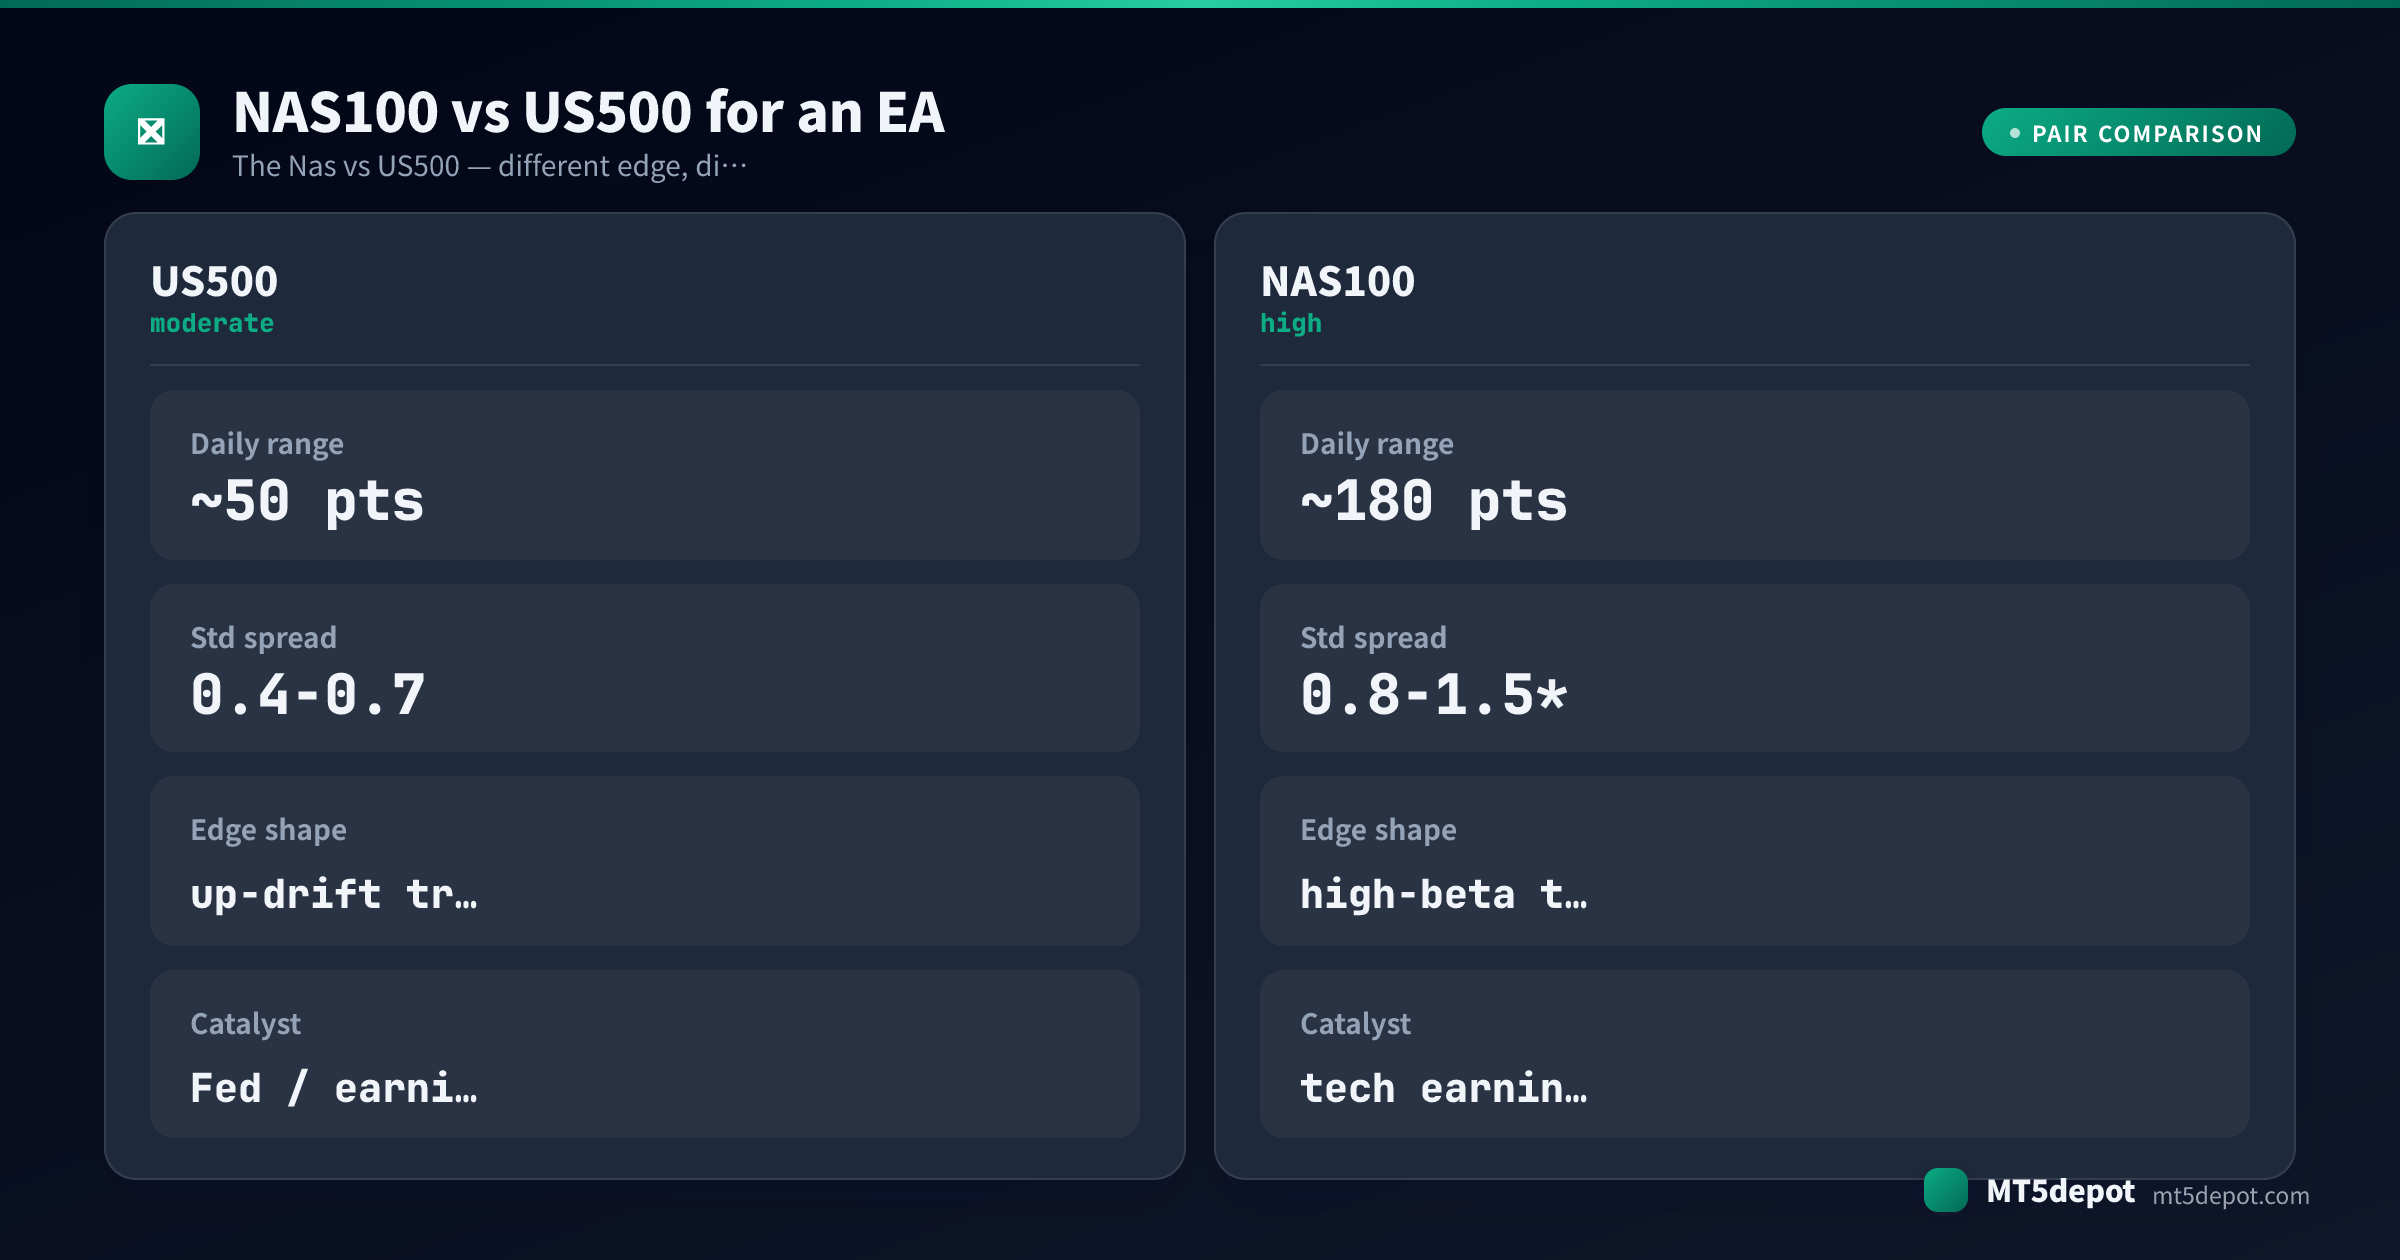
- L’indice più ad alta beta, con un’escursione più ampia. La nostra escursione giornaliera tipica pubblicata per il Nas è vicina a 180 punti indice — etichettata come tipica, non misurata broker per broker. Il punto che conta è relativo: lo stesso movimento risk-on o risk-off che l’S&P registra come un’oscillazione modesta si manifesta sul NAS100 come una più grande, perché il Nas concentra i nomi ad alta crescita che guidano quei movimenti. Ridimensionare stop e target sulla stessa escursione del Nas è l’unico fatto da cui discende tutto il resto in questa pagina — uno stop dimensionato per l’S&P copiato pari pari viene travolto da un’ordinaria sessione Nasdaq.
- Sensibilità acuta ai tassi. Il Nas è un book di titoli growth a lunga duration, le cui valutazioni dipendono fortemente dai flussi di cassa futuri scontati a oggi. Una sorpresa sui tassi — un dato d’inflazione elevato, una linea da falco di una banca centrale — riprezza duramente quei flussi di cassa futuri, quindi il NAS100 può muoversi bruscamente su un titolo di giornale sui tassi che non ha nulla a che fare con il calendario degli utili azionari. Un EA trend che legge solo il prezzo spesso non ha idea che il driver dietro la sua posizione sia appena cambiato.
- Concentrazione mega-cap. Un piccolo numero di nomi tecnologici da mille miliardi di dollari trasporta una larga quota del peso dell’indice, quindi il fatto che uno solo di essi manchi le stime sugli utili può muovere l’intero indice in una singola sessione. Questa è una fonte di rischio gap che un paniere diversificato non porta con sé, e cade fuori dal calendario dati regolare — pubblicata dopo la chiusura statunitense.
La trappola per le strategie automatiche è che l’ampia, pulita escursione del Nas sembra un edge facile in un backtest, mentre la stessa escursione più la sensibilità ai tassi più la concentrazione su singoli nomi fa sì che lo strumento faccia gap e si riprezzi esattamente nei momenti in cui un EA concentra i suoi trade. Il Nas premia le strategie che rispettano il suo regime di volatilità e la sua aritmetica dei punti, e rovina silenziosamente quelle che lo trattano come l’S&P con un numero più grande.
Quali Strategie EA Si Adattano al NAS100?
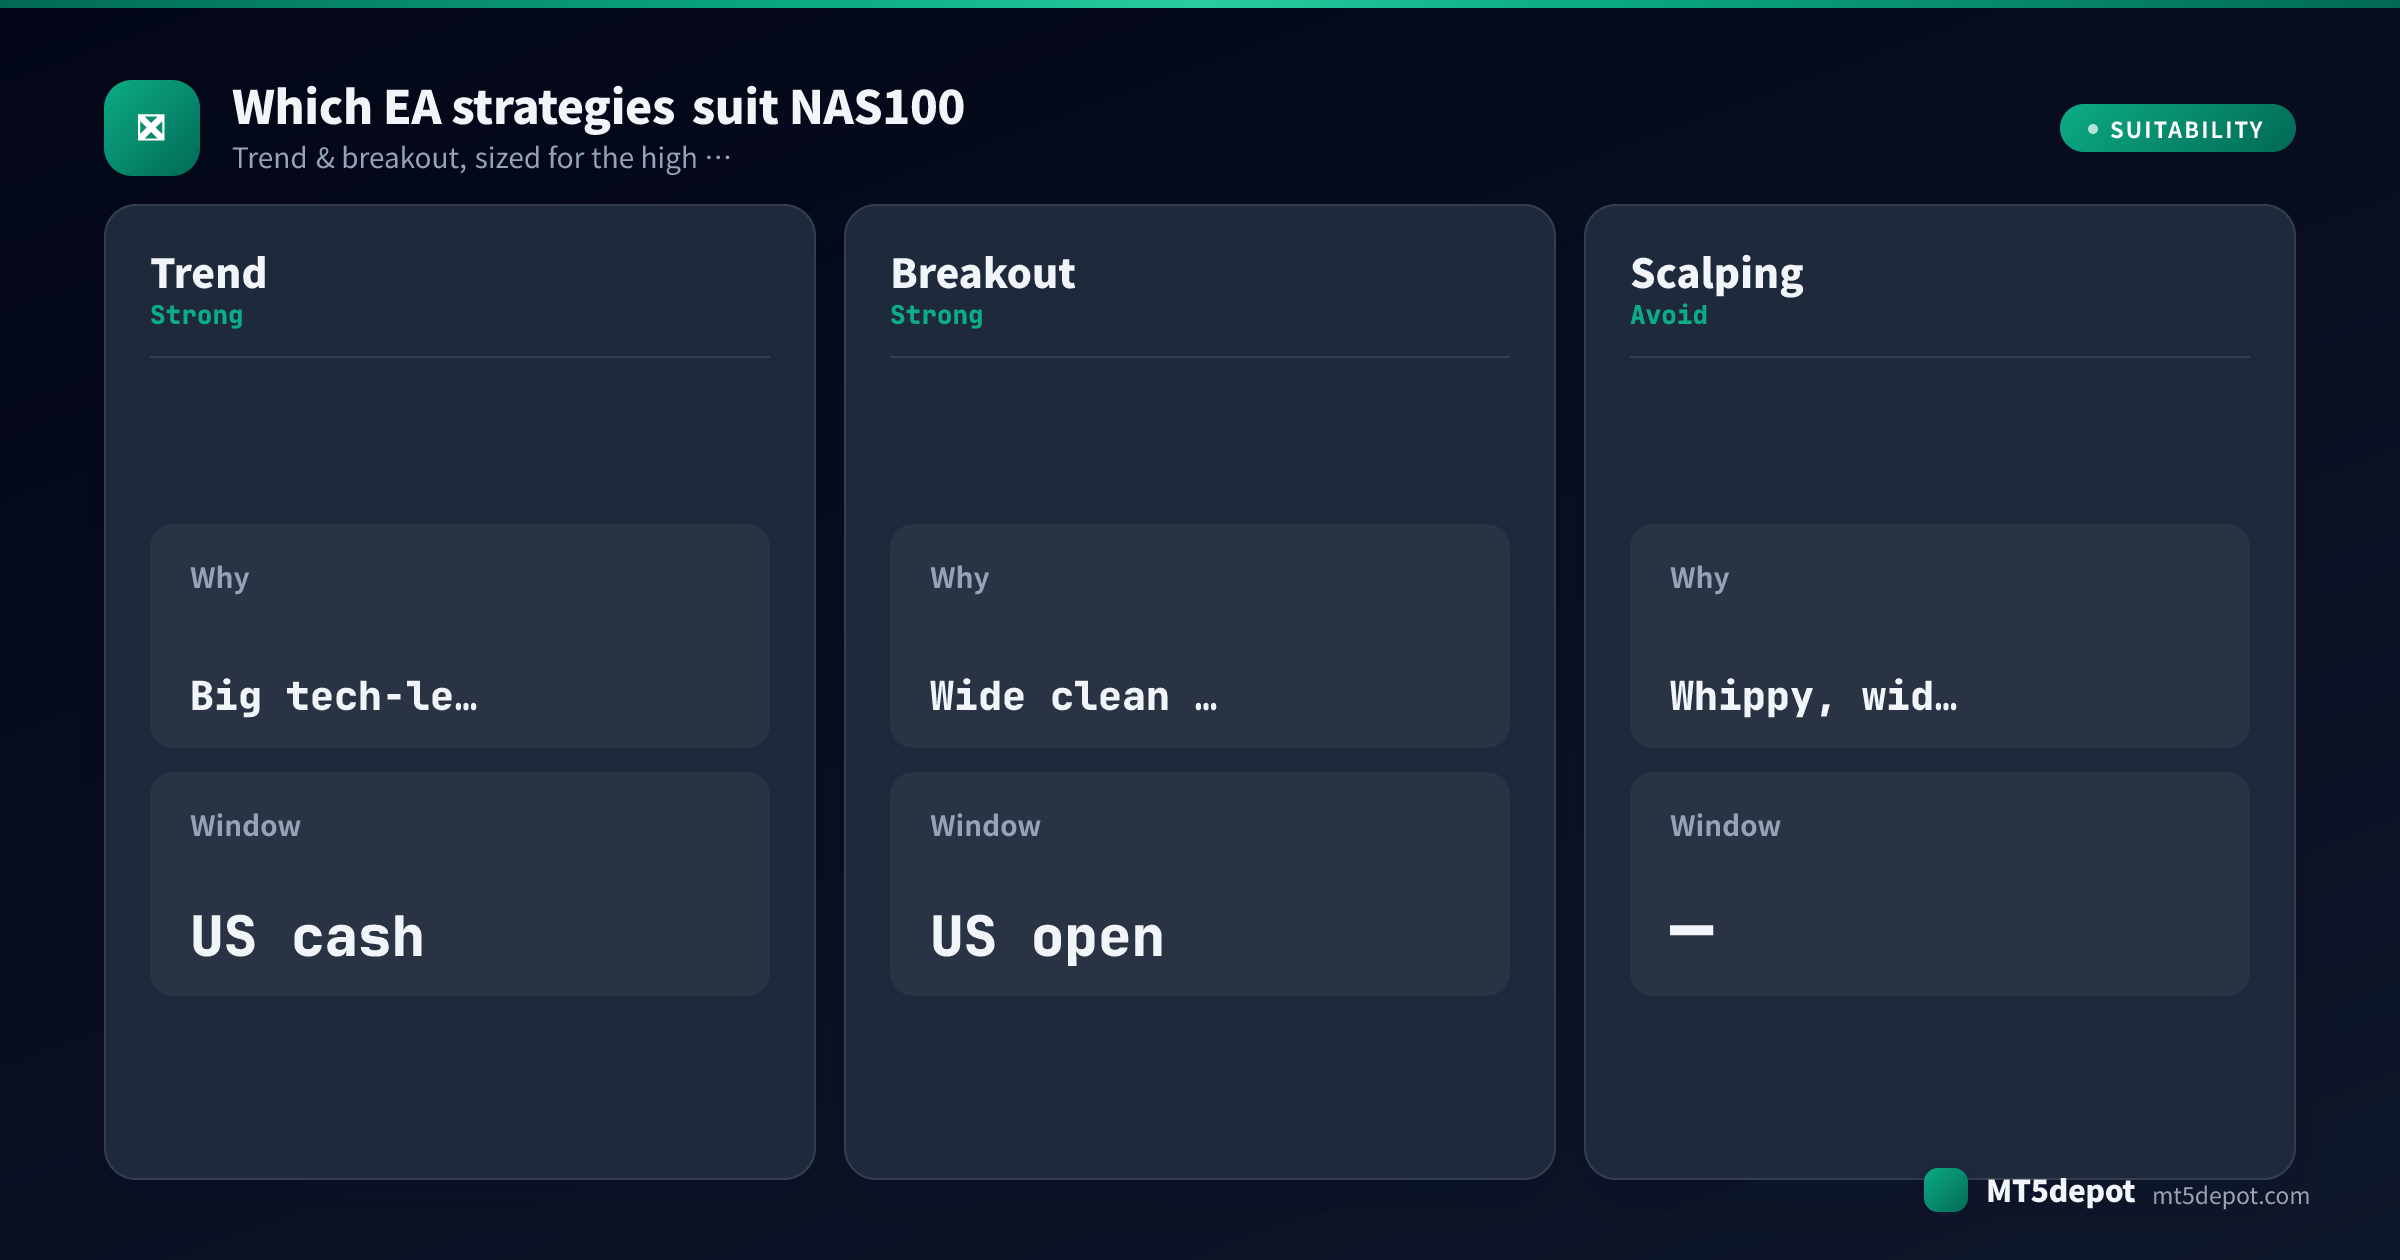
Il profilo dello strumento elenca trend e breakout come adatti — ma l’adeguatezza è una valutazione editoriale, non una prova. Nella nostra baseline dei template del Builder con impostazioni di serie — un singolo run USD/JPY M5 su un anno, input predefiniti, nessuna ottimizzazione — la maggior parte ha chiuso sotto un profit factor di 1,0, e quel run non era su NAS100. Quasi nessuno ha superato la soglia del Builder stesso con le impostazioni di serie, quindi considera qualsiasi edge su NAS100 come qualcosa che le tue impostazioni e il tuo test devono guadagnarsi. Cercalo nel timeframe, nelle finestre di sessione e nella disciplina di dimensionamento, non nell’indicatore sulla scatola. Ciò che il carattere del Nas tende a supportare:
| Strategia | Adattamento su NAS100 | Perché |
|---|---|---|
| Trend | Forte | Il Nas produce grandi movimenti direzionali guidati dalla tecnologia nella sessione cash statunitense; i sistemi momentum su M15/H1 hanno spazio per far riempire un target 2:1 o 3:1. |
| Breakout (ordini pending) | Forte | L’apertura statunitense risolve l’escursione overnight in movimenti ampi e puliti. Gli ingressi con ordini pending al bordo dell’escursione sono meno sensibili allo spread rispetto ai riempimenti a mercato, il che conta quando la volatilità allarga lo spread sul breakout. |
| Scalping | Da evitare | Le oscillazioni rapide e brusche del Nas puniscono gli stop stretti su cui si basa uno scalper, e le sue ampie escursioni intraday trasformano piccoli target in testa-o-croce — la matematica di costi e rumore raramente torna. |
| Paniere multi-indice | Da gestire con cautela | Il NAS100 è disponibile come gamba nei template del Builder, ma la sua correlazione con US500 e US30 è trattata più avanti — un paniere di indici “diversificato” è più vicino a una singola scommessa risk-on a leva che a una copertura. |
Trend e breakout sui timeframe superiori sono le forme che trasformano la beta del Nas in un vantaggio; lo scalping deve combattere il rumore e l’oscillazione contemporaneamente. La via pratica è costruire tu stesso una di queste forme — il Builder fornisce template che accettano il NAS100 ed espone ogni parametro — e poi testarla (sotto) prima di fidarti di un singolo numero.
Migliori Orari di Trading per gli EA su NAS100
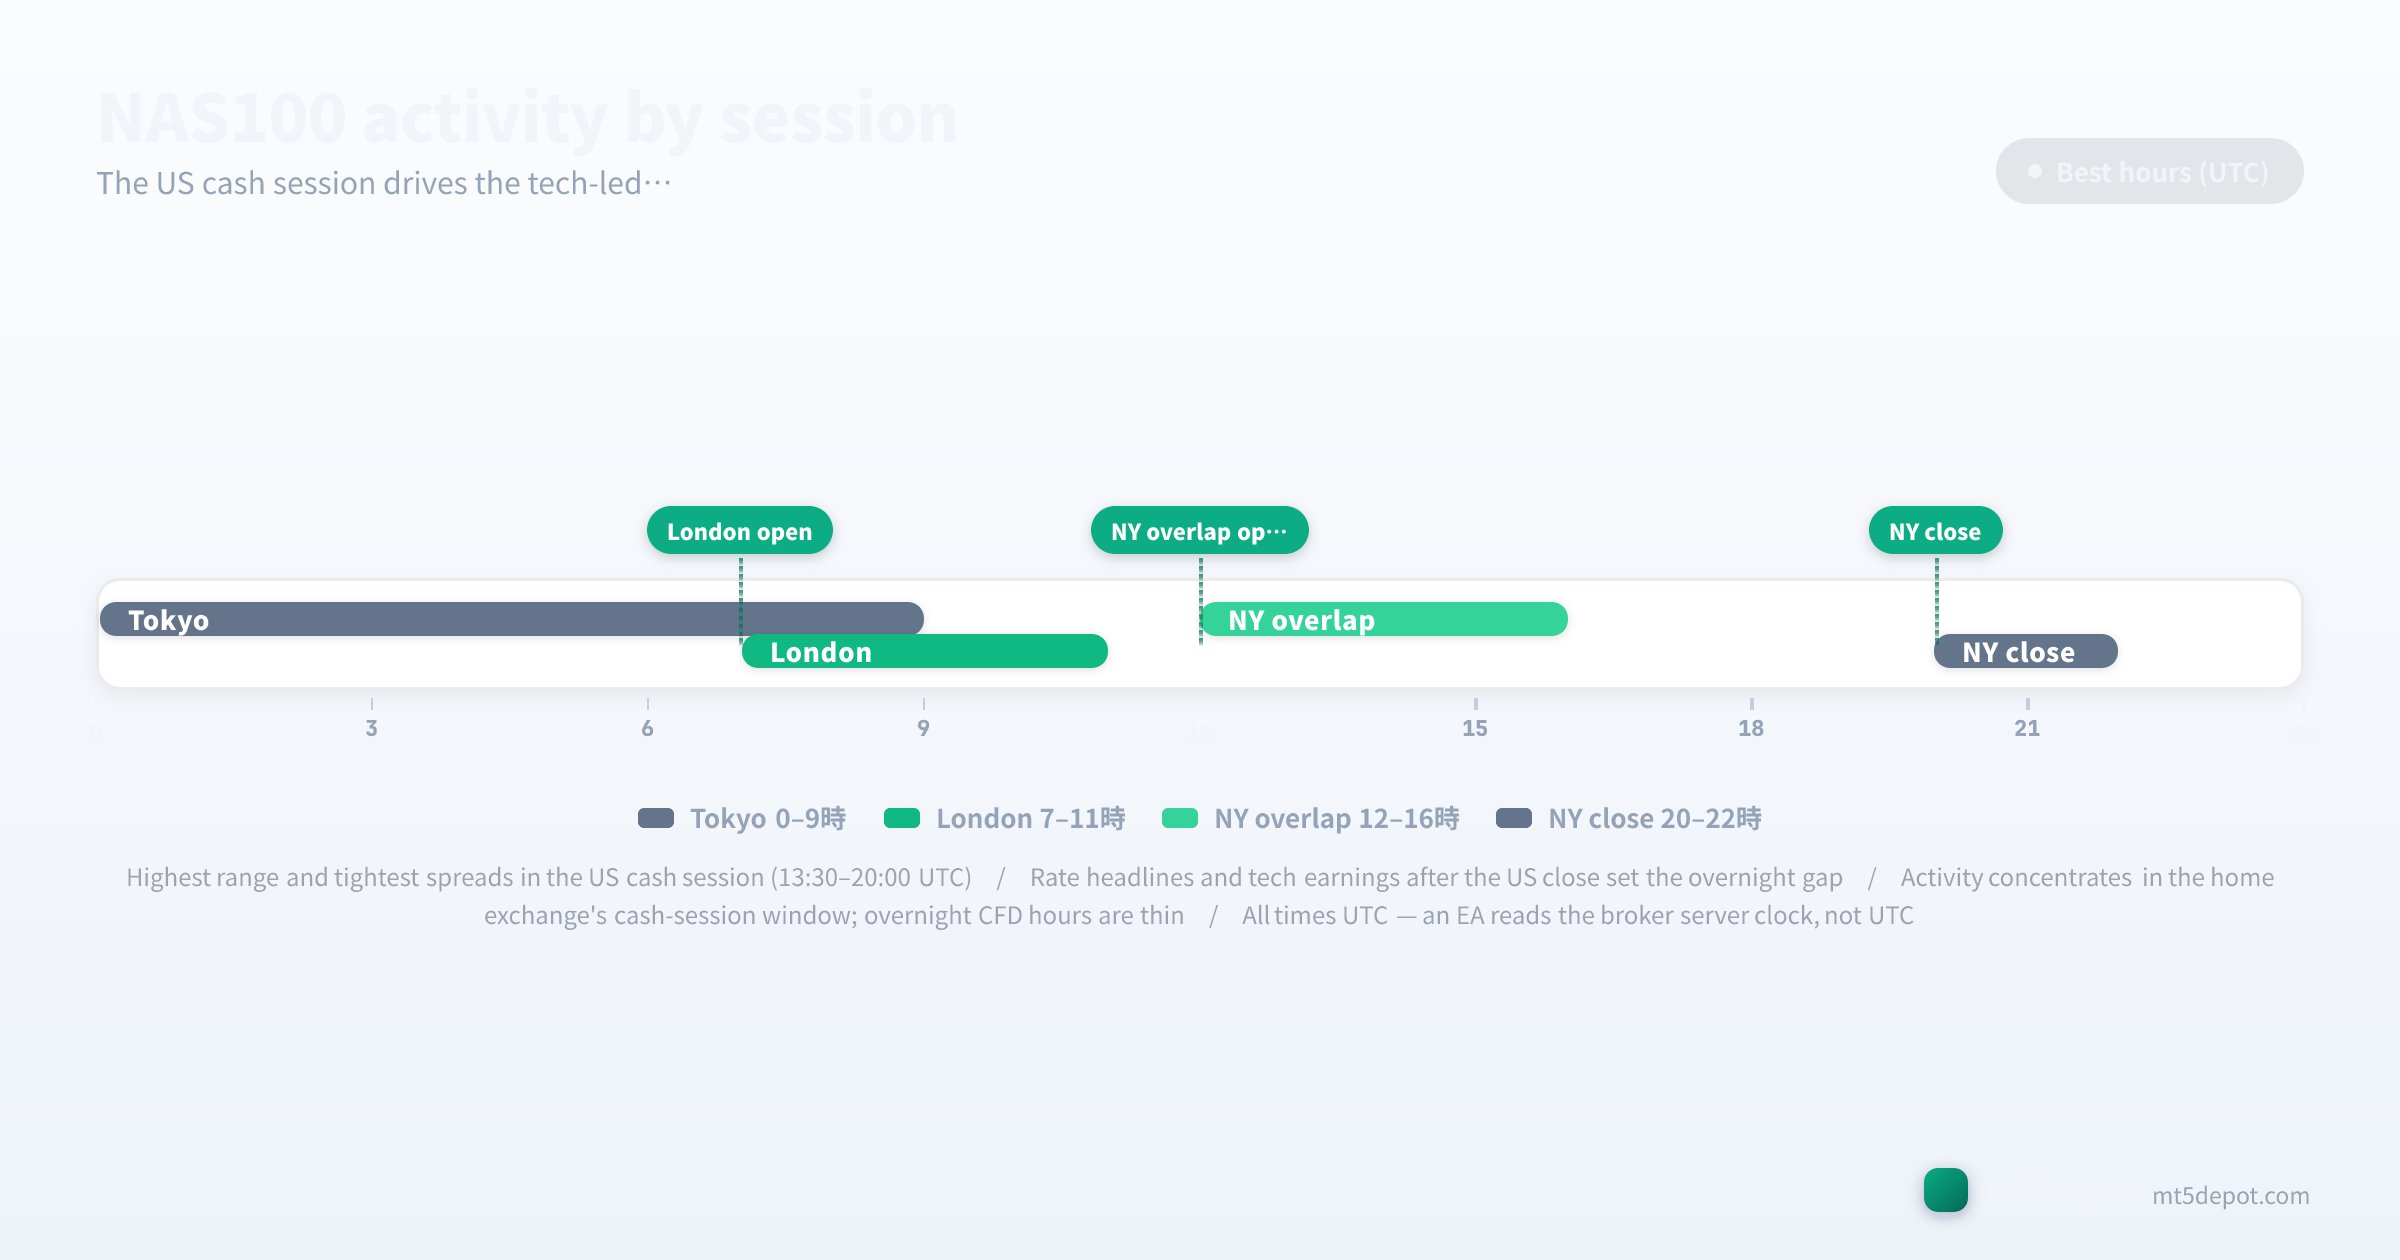
La struttura delle sessioni decide più di un risultato sul Nas rispetto alla scelta dell’indicatore:
- Ore asiatiche e di prima Londra (all’incirca 00:00–13:00 UTC): liquidità dell’indice sottile e bassa convinzione. Il Nas spesso deriva o oscilla in un’escursione stretta mentre il mercato statunitense sottostante è chiuso, e i movimenti stampati qui frequentemente si invertono una volta che la sessione cash apre — una finestra che un filtro di qualità della sessione fa di solito bene a escludere.
- Sessione cash statunitense (13:30–20:00 UTC): la finestra principale del Nas. È quando i titoli sottostanti effettivamente negoziano, quindi l’escursione è massima, gli spread sono più stretti, e gli EA trend e breakout sul Nas guadagnano la maggior parte del loro risultato in queste ore. La prima ora dopo l’apertura è tipicamente il tratto più volatile dell’intera giornata.
- Chiusura statunitense e after-hours (dalle 20:00 UTC in poi): la liquidità si assottiglia e atterrano i maggiori catalizzatori su singoli titoli — gli utili delle mega-cap vengono pubblicati dopo la chiusura, preparando il gap overnight trattato nella sezione rischi piuttosto che un trend negoziabile.
Due cautele accompagnano un filtro di sessione. Gli eventi programmati sui tassi — decisioni del FOMC, dati sull’inflazione statunitense — si collocano dentro la sessione cash e allargano lo spread del Nas esattamente in quel momento, quindi una strategia veloce ha bisogno di una pausa sulle notizie o paga diverse volte lo spread normale nel momento peggiore. E ogni orario sopra è in UTC — un EA legge l’orologio del server del tuo broker, che di solito non è UTC, quindi un filtro di apertura cash alle “13:30” si sposta silenziosamente quando muovi l’EA tra broker con fusi orari del server diversi. Questa è l’unica regola sull’orologio per tutta la pagina; verificala una volta, in Market Watch di MT5, e ogni confine di sessione si allinea.
Spread, Costi ed Esecuzione
Il Nas ha una struttura di costi che un EA forex non modella completamente, perché un CFD su indice azionario porta un onere di finanziamento overnight in aggiunta allo spread. Le cifre sotto sono intervalli di riferimento editoriali compilati dalle condizioni sui CFD su indici pubblicate dai broker (aggiornate a luglio 2026), in punti indice — non numeri misurati broker per broker, e il nostro campionamento dello spread live attualmente copre alcuni simboli FX di riferimento, quindi conferma lo spread live e il valore del punto sul tuo conto prima di dimensionare una strategia veloce:
| Componente di costo | Cifra tipica NAS100 | Note |
|---|---|---|
| Spread | 0,8 – 1,5 punti | Più stretto nella sessione cash statunitense; si allarga all’apertura e attorno agli eventi sui tassi |
| Commissione | dipende dal conto | Una proprietà del conto, non dello strumento — la stessa tariffa si applica a qualunque indice negozi |
| Finanziamento overnight | addebitato al rollover giornaliero | Un costo di mantenimento senza equivalente nei pip forex; i long lo pagano, e si accumula contro i trend lenti |
Due regole di costo specifiche di questo strumento:
- Il costo si misura in punti, mai in pip — e il finanziamento ne fa parte. Un CFD su indice azionario non è una coppia di valute, quindi il suo spread e la sua escursione sono quotati in punti indice, e una posizione long tenuta oltre il rollover giornaliero paga un onere di finanziamento che i modelli di costo FX ignorano del tutto. Per un EA trend lento e multi-giornaliero quel finanziamento è un freno ricorrente che può trasformare silenziosamente un edge storico marginale in una perdita live, quindi appartiene al backtest, non a un ripensamento.
- Conferma il valore del punto, perché le escursioni assolute sono grandi. Il costo in dollari di un dato movimento dipende dal valore del punto del broker per il contratto, e le oscillazioni del Nas sono grandi in punti assoluti — quindi uno spread o uno stop che sembra piccolo in punti può essere un costo significativo nella valuta del conto. Conferma il valore del punto sul tuo conto prima di dimensionare qualsiasi cosa; una strategia validata sulle specifiche del contratto di un broker è una strategia diversa su quelle di un altro.
Rischi da Testare Prima di Andare Live
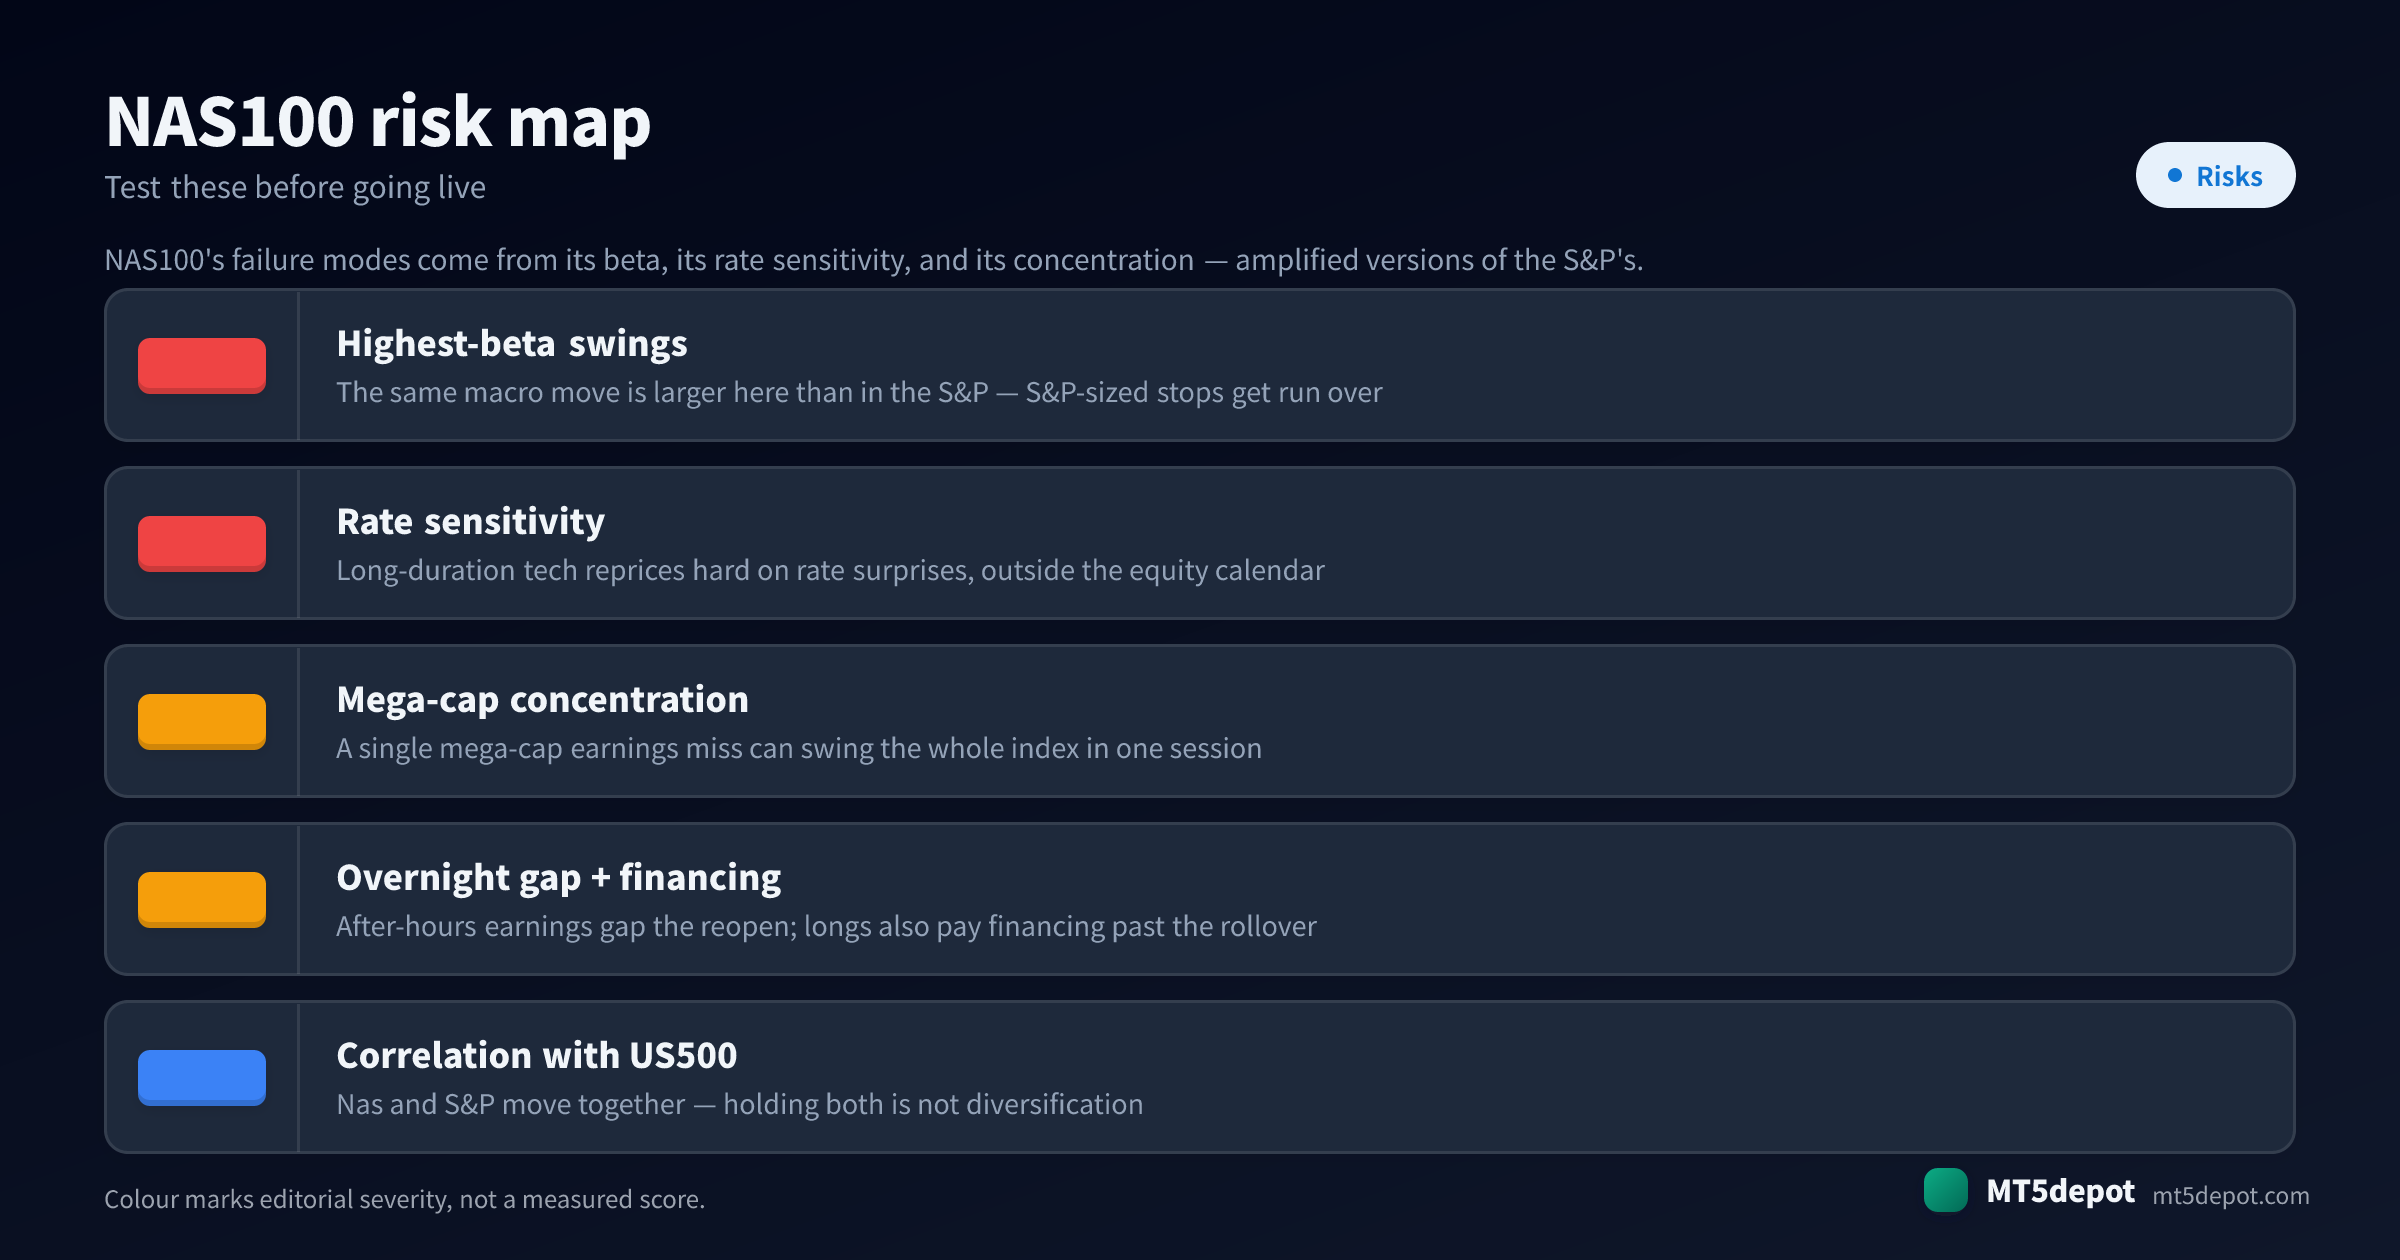
Le modalità di fallimento del Nas derivano dalla sua beta, dalla sua sensibilità ai tassi e dalla sua concentrazione — versioni amplificate di quelle dell’S&P — e una checklist di rischio generica ne manca la maggior parte:
- Le oscillazioni ad alta beta travolgono gli stop dimensionati per l’S&P. Lo stesso movimento macro è più grande sul Nas che sull’S&P, quindi uno stop fisso trasferito da un sistema S&P si colloca dentro il normale rumore del Nas e viene colpito prima che la tesi abbia spazio per svilupparsi. Ridimensiona stop e target sulla stessa escursione del Nas e sull’ATR, non su un numero che ha funzionato su un indice più calmo.
- Le sorprese sui tassi riprezzano l’indice fuori dal calendario azionario. La tecnologia a lunga duration si riprezza duramente su un titolo sui tassi — un dato d’inflazione, una sorpresa da falco — che non ha nulla a che fare con la stagione degli utili. Un EA trend senza filtro di volatilità o notizie può restare dritto dentro un riprezzamento di cui il calendario azionario non gli ha dato alcun preavviso.
- La concentrazione mega-cap è rischio gap su singolo nome. Un singolo componente da mille miliardi di dollari che manca le stime sugli utili può muovere l’intero indice in una singola sessione. Poiché quel catalizzatore è un report aziendale, non un evento economico programmato, un filtro notizie basato sul calendario dati non lo catturerà — la posizione è esposta al numero di una singola azienda.
- Gli utili after-hours fanno gap alla riapertura. Gli utili delle big tech atterrano dopo la chiusura statunitense, quindi l’indice può fare gap in modo netto alla riapertura successiva prima che uno stop possa agire. Un EA senza filtro che tiene attraverso la finestra after-hours è esposto a un movimento da cui non può uscire al prezzo del suo stop — modella il gap, non presumere che lo stop venga riempito dove si trova.
- Il finanziamento frena qualsiasi trend long lento. Una posizione long tenuta oltre il rollover giornaliero paga un onere di finanziamento senza equivalente forex, quindi un edge di trend lento che sembra positivo sul solo prezzo può essere netto-negativo una volta che il costo di mantenimento si accumula. Includi il finanziamento nel backtest prima di fidarti di un risultato di trend multi-giornaliero.
- La correlazione con l’US500 è leva nascosta. Il Nas e l’S&P si muovono insieme sugli stessi driver. Due EA “diversificati” su NAS100 e US500 sono più vicini a una singola scommessa risk-on a leva che a una copertura — la correlazione raddoppia la tua esposizione senza comparire da nessuna parte nelle impostazioni di rischio di nessuno dei due EA.
Come Testare un EA su NAS100
Sul Nas, il test è l’intero edge. Tieni qualsiasi cosa costruisci allo standard definito nella metodologia del sito:
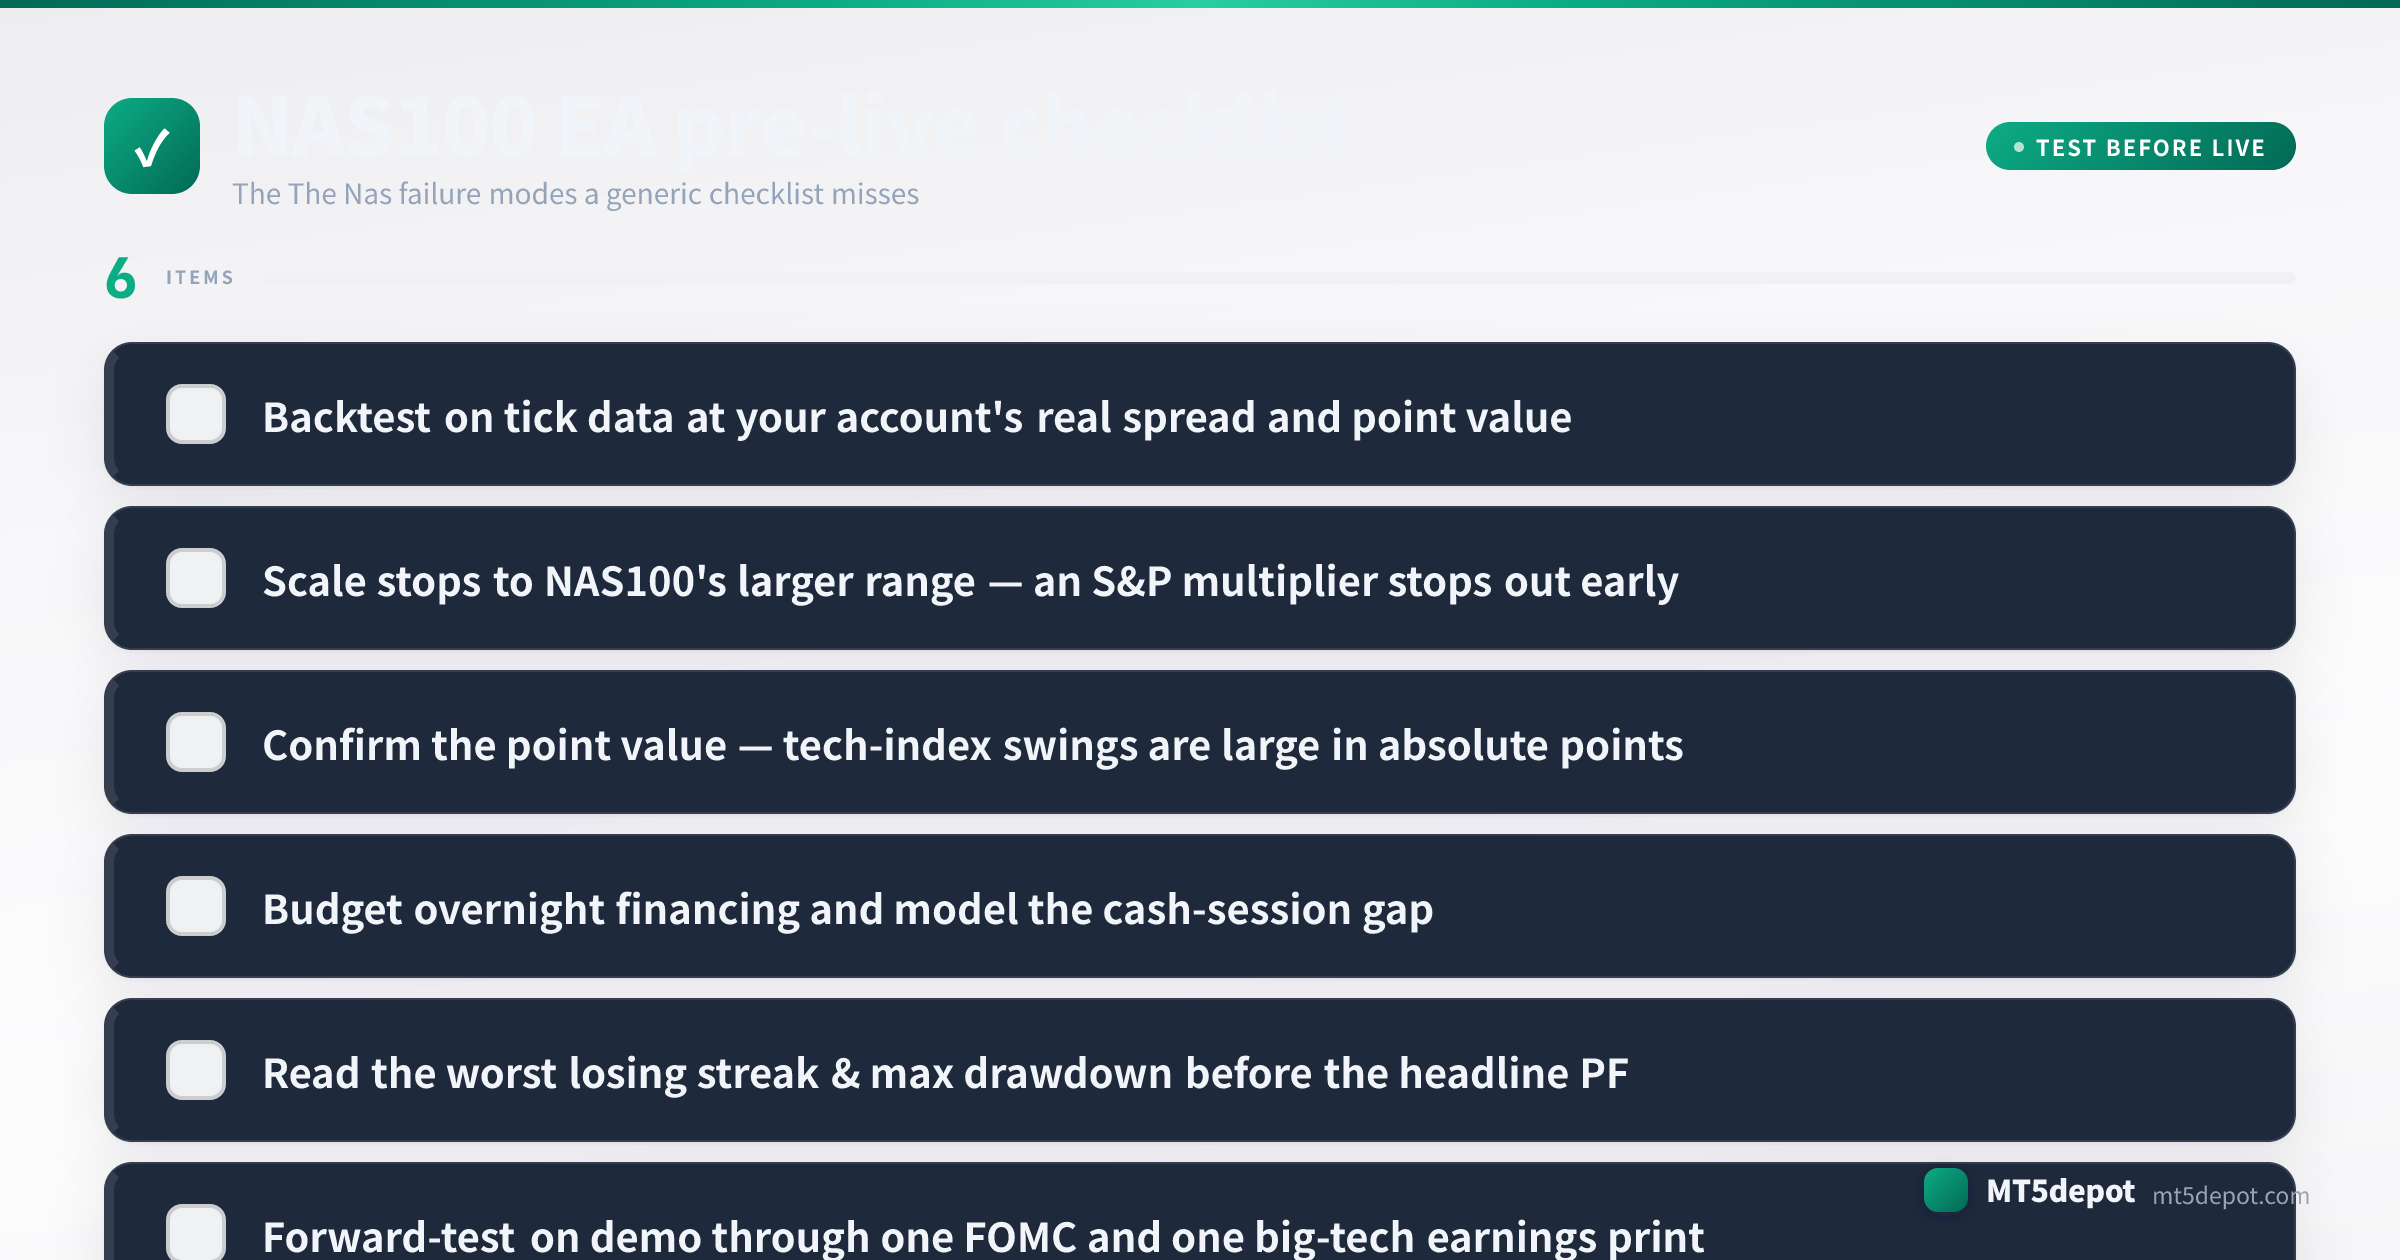
- Fai backtest su dati tick allo spread reale e al valore del punto del tuo conto. Usa un modello every-tick con lo spread standard di 0,8–1,5 punti che effettivamente negozierai, non quello predefinito della piattaforma, e includi l’onere di finanziamento overnight — su un indice quel costo di mantenimento è parte della strategia, non una nota a piè di pagina. Un risultato validato a uno spread o a un costo che non vedrà mai è una finzione.
- Scala gli stop, poi leggi la peggiore serie di perdite. Conferma che stop e target siano dimensionati sull’escursione più ampia del Nas piuttosto che su un moltiplicatore dell’S&P, poi leggi il drawdown massimo e la più lunga serie di trade in perdita in termini di valuta del conto, non in punti — le escursioni assolute del Nas trasformano un modesto drawdown in punti in uno grande in capitale. Metti a budget la peggiore serie prima di finanziarlo.
- Fai forward-test in demo attraverso un FOMC e un dato di utili di una big tech. I rischi che definiscono il Nas — sensibilità ai tassi e concentrazione su singolo nome — si manifestano solo attorno a quei due catalizzatori, quindi una finestra demo che non attraversa mai una decisione del FOMC o un report di utili di una mega-cap non ha testato le cose che contano di più.
- Conferma l’orologio del server prima del primo trade live. Ricontrolla l’orario di Market Watch di MT5 rispetto agli orari di sessione UTC sopra, e ricontrollalo di nuovo dopo qualsiasi migrazione di broker — un passaggio facile da saltare e costoso da mancare.
Ogni numero di backtest che questo produce è una misurazione storica, non una previsione — dillo nelle tue note, e dimensiona per il drawdown che hai misurato piuttosto che per il rendimento che speri.
EA su NAS100 e Template del Builder
Non abbiamo pubblicato un nostro backtest su NAS100, e un risultato sul forex o sull’S&P non si trasferisce alla beta più alta del Nas, alla sua aritmetica in punti e al finanziamento overnight. La via onesta a un EA su NAS100 è costruirne e verificarne uno:
- Il Builder (aprilo qui) accetta il NAS100 nei suoi template trend e breakout ed espone ogni parametro, così l’EA che distribuisci è costruito sui tuoi numeri e sulla tua aritmetica di dimensionamento. La CTA sotto copre esattamente ciò che produce.
- Adattamento a broker e conto. Poiché il costo, il valore del punto e il finanziamento overnight del Nas dipendono interamente dal conto, verifica quelle condizioni sul tuo broker prima di dimensionare qualsiasi cosa.
- I riferimenti canonici sui concetti. Se un termine sopra ti è poco familiare, le voci volatilità, ATR e leva definiscono la meccanica da cui un EA sul Nas dipende di più.

