WTI 原油不是货币对。它是西德克萨斯中质原油,美国原油基准,以美元每桶报价,通过一份跟踪近月期货合约的差价合约进行交易。推动它的是一份原油日历——美国每周库存数据、OPEC 供给决议与地缘政治——而不是利差。相对于它的近亲布伦特,它是两个基准中更受本土因素驱动、对储存更敏感的那一个。首先要决定的是,你的策略究竟想要这种性格,还是仅仅在忍受它。趋势型或事件暂停型 EA 可以靠原油由供给带动的行情为生,而一套为外汇主流货币对那种规整节奏构建的系统,会遇上有日程的库存震动、合约换月跳空,以及价格跌破零的有据可查的历史。
本页讲述 WTI 能给自动化策略带来什么外汇货币对给不了的东西、决定其结果的交易时段,以及它以美元每桶计的成本。随后讲述那些专门捕捉移植而来的外汇系统的失败模式,以及如何构建并测试你自己的原油 EA。
WTI 如何运行:WTI 能给 EA 什么
WTI 在结构上与外汇主流货币对不同,而这些差异对自动化的意义大于任何指标选择。它的催化因素与合约机制都落在 EA 多半为之设计的外汇世界之外。
对一个 EA 来说,这份性格可归结为三项属性:
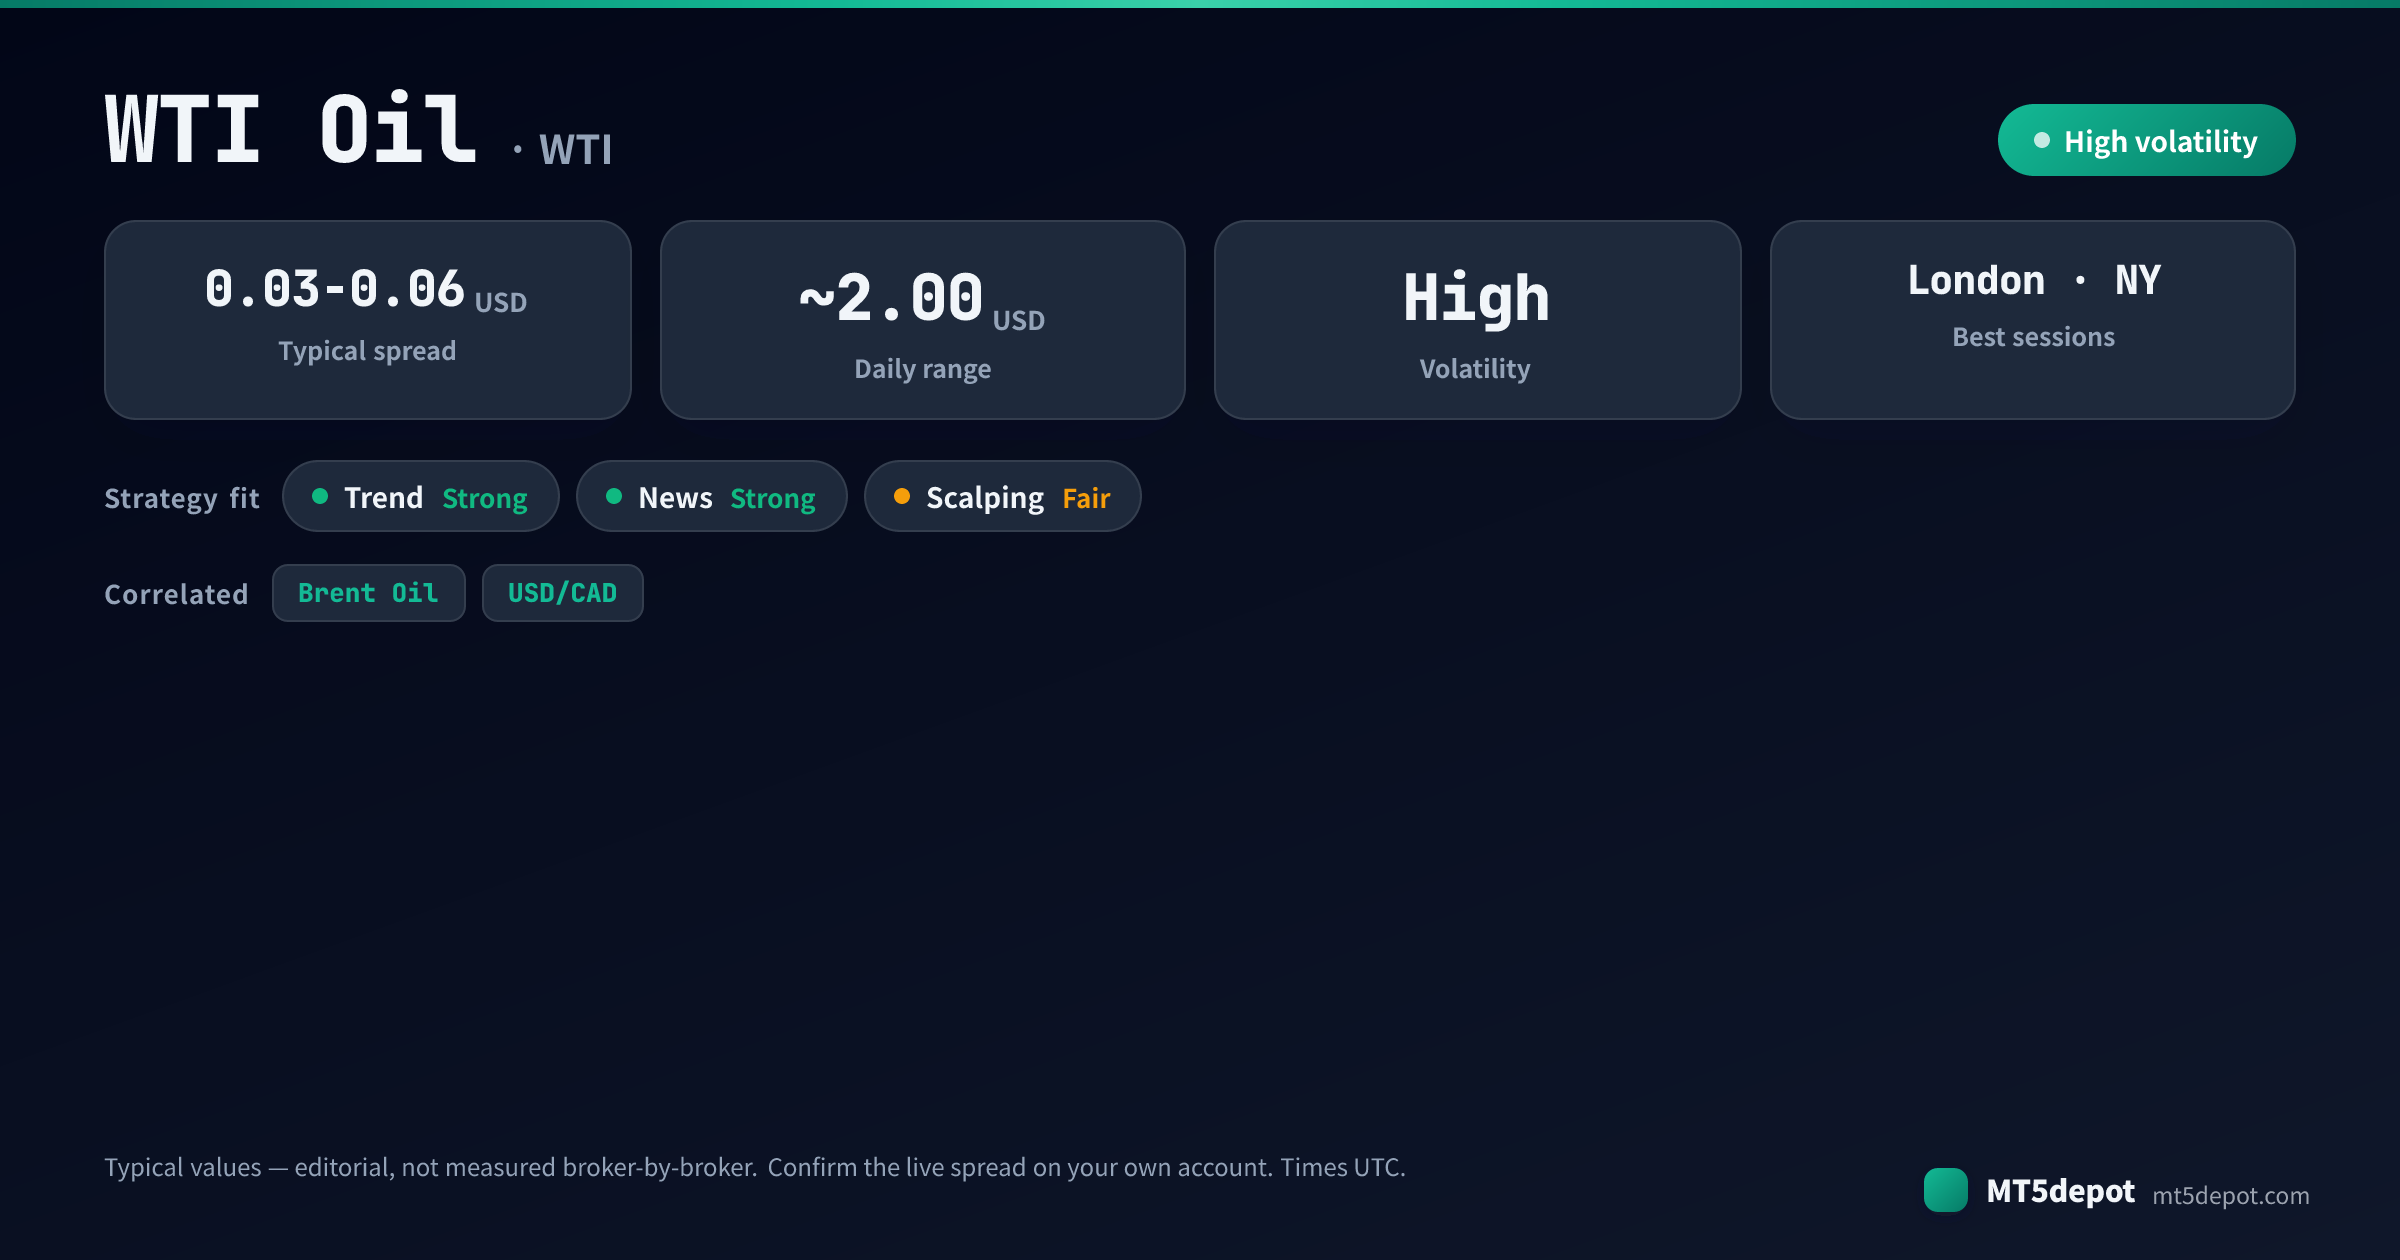
- 写进日历的、有日程的每周震动。 美国能源信息署每周三大约 15:30 UTC 发布原油库存数字,一次意外的读数常常在几秒内把 WTI 推动每桶一美元甚至更多。忽略这一每周事件的原油 EA,是站在一颗已知的地雷上;而多数外汇 EA 对它视而不见,因为它与货币日历毫无关系。我们公布的 WTI 典型日内区间接近每桶 2.00 美元——标注为典型值,而非逐家券商实测值——而一次库存意外就可能一口气吃掉其中很大一块。
- 价格底下有一份合约。 差价合约跟踪近月期货合约,因此这个品种有到期日,而货币从来没有。当近月换到下一个月时,差价合约价格可能跳空或产生一笔现金调整,只读价格的 EA 可能把这种不连续读作可交易的行情。让原油表现得不同于即期外汇货币对的,是合约结构,而不是入场信号。
- 供给与地缘政治的催化因素,而不是外汇的。 OPEC 决议、管道与炼厂中断以及中东风险溢价推动 WTI,它们能在外汇日历上没有任何东西提醒一套只看价格的系统的情况下,扭转一段数周的趋势。只读价格的趋势型 EA 往往不知道自己持仓背后的供给叙事刚刚翻转。
陷阱在于,WTI 那种幅度大、由供给带动、看起来又干净的行情,在回测里像是一份唾手可得的趋势优势。同一个品种藏着一次有日程的每周震动、一份在图表底下走向到期的合约,以及一段长期存在的历史——2020 年 4 月跌破零——而货币 EA 永远不必为此建模。WTI 奖励那些尊重其波动率与日历的策略,并悄无声息地毁掉那些把它当作数字更大的外汇货币对来对待的策略。
哪些 EA 策略适合 WTI?
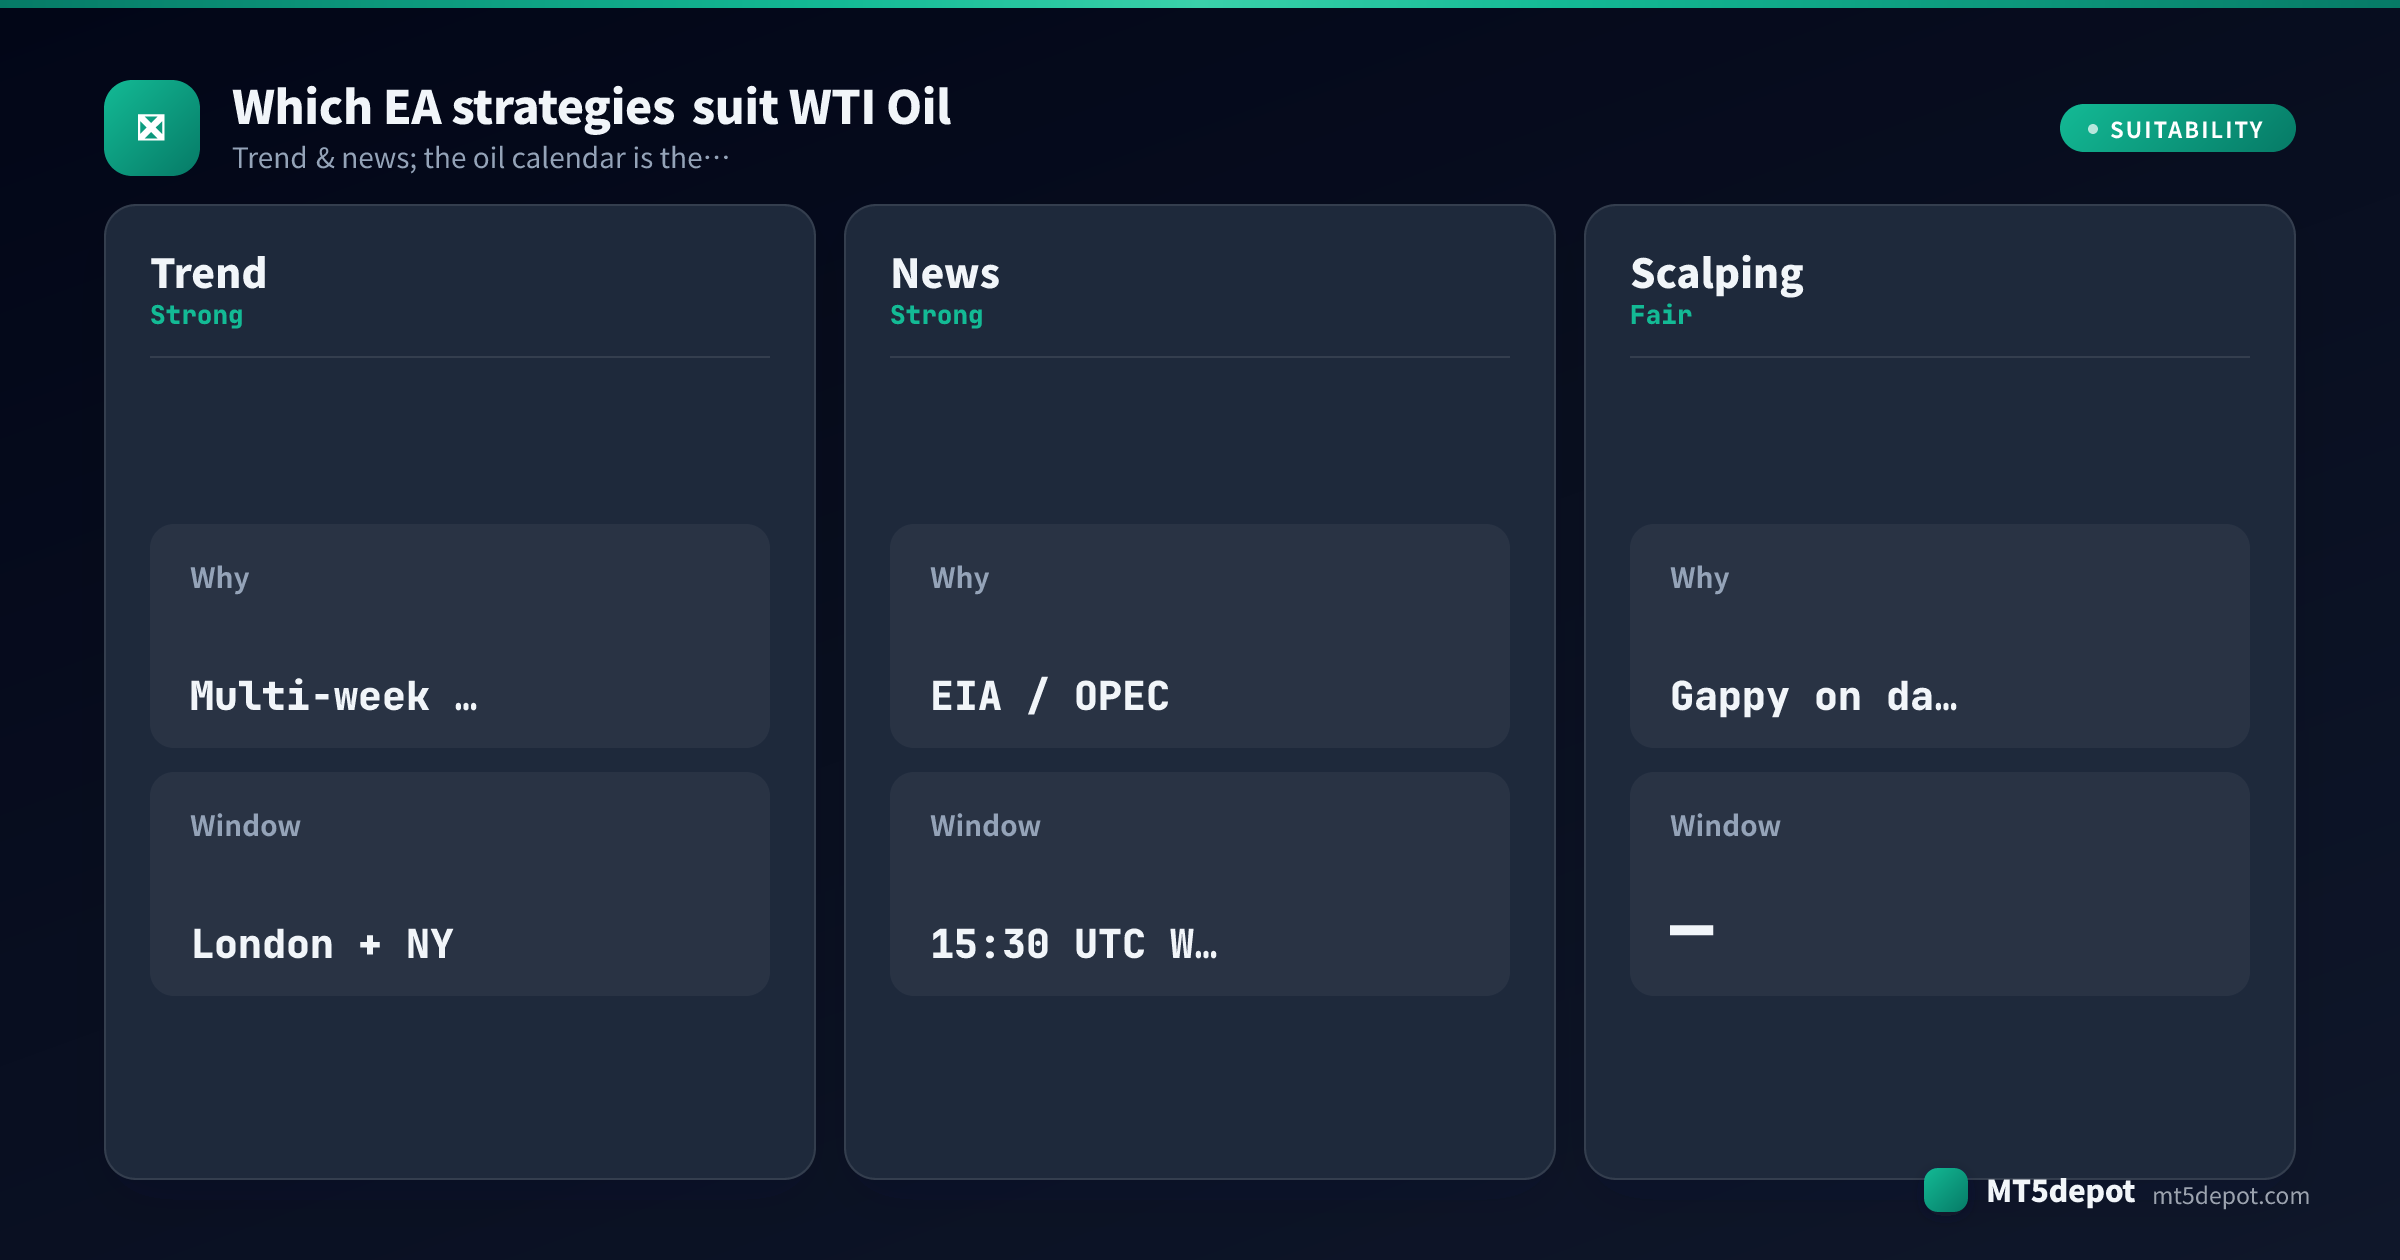
品种档案把趋势与新闻列为适合——但适合是一项编辑评估,不是证据。在我们自己对 Builder 模板所做的默认设置基线中(在 USD/JPY M5 上单次运行一年、默认参数、不做优化),大多数模板的盈利因子低于 1.0,而且那次运行并不是在 WTI 上做的。在默认设置下几乎没有模板达到 Builder 自身的标准,因此 WTI 上的任何优势,都必须靠你自己的设置和测试去争取。要在机制中寻找它——时间周期、事件暂停、跳空处理——而不是在盒子上印的那个指标里。WTI 的性格倾向于支撑的是:
| 策略 | 在 WTI 上的适配度 | 原因 |
|---|---|---|
| 趋势 | 强 | 原油由供给带动的行情会走上数周;M15–H1 上的动量系统有空间容纳 2:1 或 3:1 的目标,而约 2.00 美元的日内区间给了它把目标打满的余地。 |
| 事件暂停 | 强 | 有日程的 EIA 数据与 OPEC 消息是客观且有日期的催化因素;一套被设计成在它们之前暂停、并在结果出来后行动的系统,是把原油日历当作资产在用。 |
| 剥头皮 | 一般 | 0.03–0.06 美元的窄点差有帮助,但原油在数据和换月日会大幅跳空,窄止损因而被跳过。在一次穿过库存数据的 tick 数据测试给出相反结论之前,请把任何原油剥头皮系统视为未经验证。 |
趋势型与事件暂停型把 WTI 由供给带动的波动区间与有日期的催化因素转化为资产。天真的剥头皮者则必须在看不见来路的跳空中活下来。务实的路径是自己构建其中一种形态。Builder 提供接受原油的模板,并暴露每一个参数,包括事件暂停与止损设置——然后在相信任何一个数字之前,先按下文的方法测试它。
WTI EA 的最佳交易时段
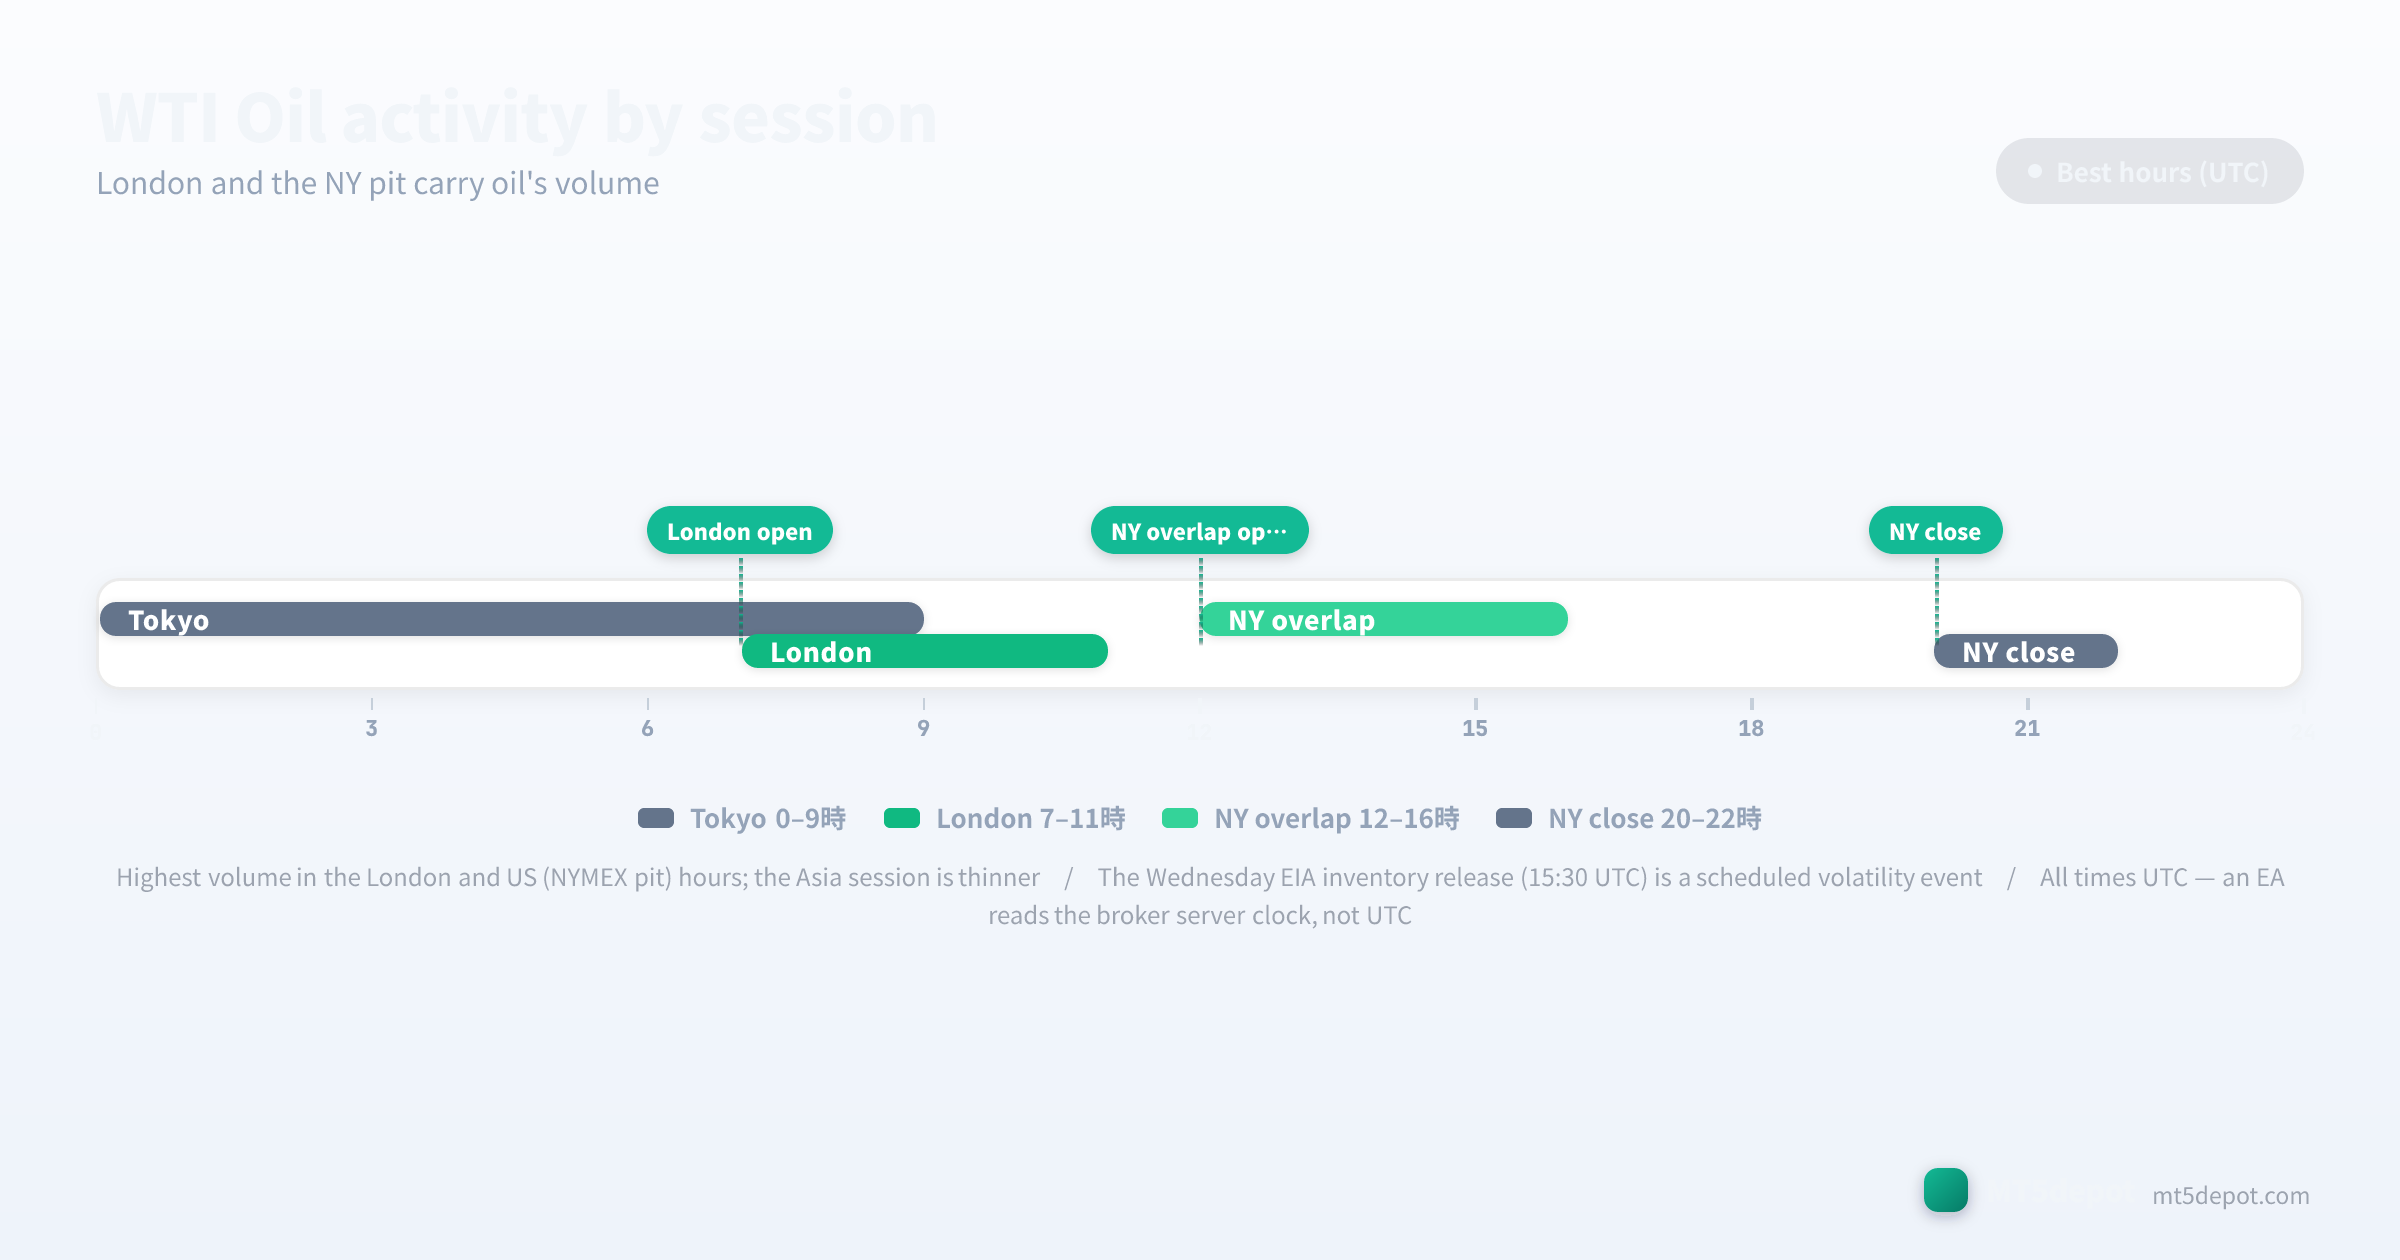
时段结构对 WTI 结果的决定作用大于指标选择:
- 亚洲时段(大致 22:00–07:00 UTC): 流动性更薄、方向信心更低。原油可能在这里漂移,或打出在伦敦与美国交易池到来后失败的突破——这是时段过滤器应当谨慎对待的窗口。
- 伦敦时段(07:00–16:00 UTC): 成交量累积,欧洲的一天定下基调。随着真实深度回归,WTI 上的趋势型与事件暂停型 EA 开始在这里找到更干净的信号。
- 美国 / NYMEX 交易池时段与纽约重叠(12:00–19:00 UTC): 原油的主要窗口,最大的成交量在此发生。关键是,它包含周三大约 15:30 UTC 的 EIA 库存发布——一次坐落在最繁忙时段之内的有日程的震动,恰在那一刻让点差走阔并让价格跳空。快速策略需要在它前后设置新闻暂停,否则就会在最糟糕的时刻为这次意外买单。
- 美国尾盘转入夜间(19:00–22:00 UTC): 活跃度消退、方向信心下降;随着深度变薄,假信号回归。
按我们的编辑评估,集中在伦敦与美国时段的 EA,在原油上往往优于 24 小时版本。请把时段过滤器视为策略定义的一部分,而不是优化时的点缀。有一条规则统摄上文所有时间:它们全部是 UTC。EA 读取的是你券商的服务器时钟,而它通常不是 UTC,因此当你把 EA 迁到服务器时区不同的券商时,「15:30」的库存暂停会悄悄错位。在 MT5 的 Market Watch 中核对一次,所有时段边界连同库存暂停就都对齐了。
点差、成本与成交
WTI 以美元每桶报价并据此计算成本,而不是外汇点数,而这个单位正是一套外汇形态的成本模型最先弄错的东西。下列数字是取自各券商公布的商品差价合约条件的编辑参考中值(2026 年 7 月更新),并非逐家券商的实测值。在为一套快速策略确定仓位之前,请在自己的账户中确认实时点差与合约细节:
| 成本项 | WTI 典型数值 | 备注 |
|---|---|---|
| 点差 | 0.03 – 0.06 美元 / 桶 | 在伦敦与美国时段收窄;遇库存与 OPEC 事件急剧走阔 |
| 佣金 | 账户的属性 | 在原始价差/ECN 账户上;与你其他品种同一套标准,并非原油专属收费 |
| 隔夜融资费 | 掉期 / 仓储调整 | 原油差价合约对持有头寸通常带有融资或换月调整——请查你券商的费率 |
两条这个品种专属的成本规则:
- 成本以美元每桶计,而点差会随日历膨胀。 0.03–0.06 美元的点差,相对一个约 2.00 美元的交易日来说很小,但那是安静时段的数字。在周三库存数据与 OPEC 消息前后,它可能在几秒内走阔数倍,因此成本模型必须为事件点差留出预算,而不是平静点差。
- 原油专属的成本是融资费,而不是佣金。 你账户收取的原始价差/ECN 佣金,对原油的适用方式与对外汇主流货币对一样。在 WTI 上变化的是持有头寸的隔夜融资费或换月调整,一套持仓数日的波段或趋势型 EA 必须把它算进去。一套在没有融资成本的条件下验证的策略,与你实际运行的那套是不同的策略。
实盘之前要测试的风险
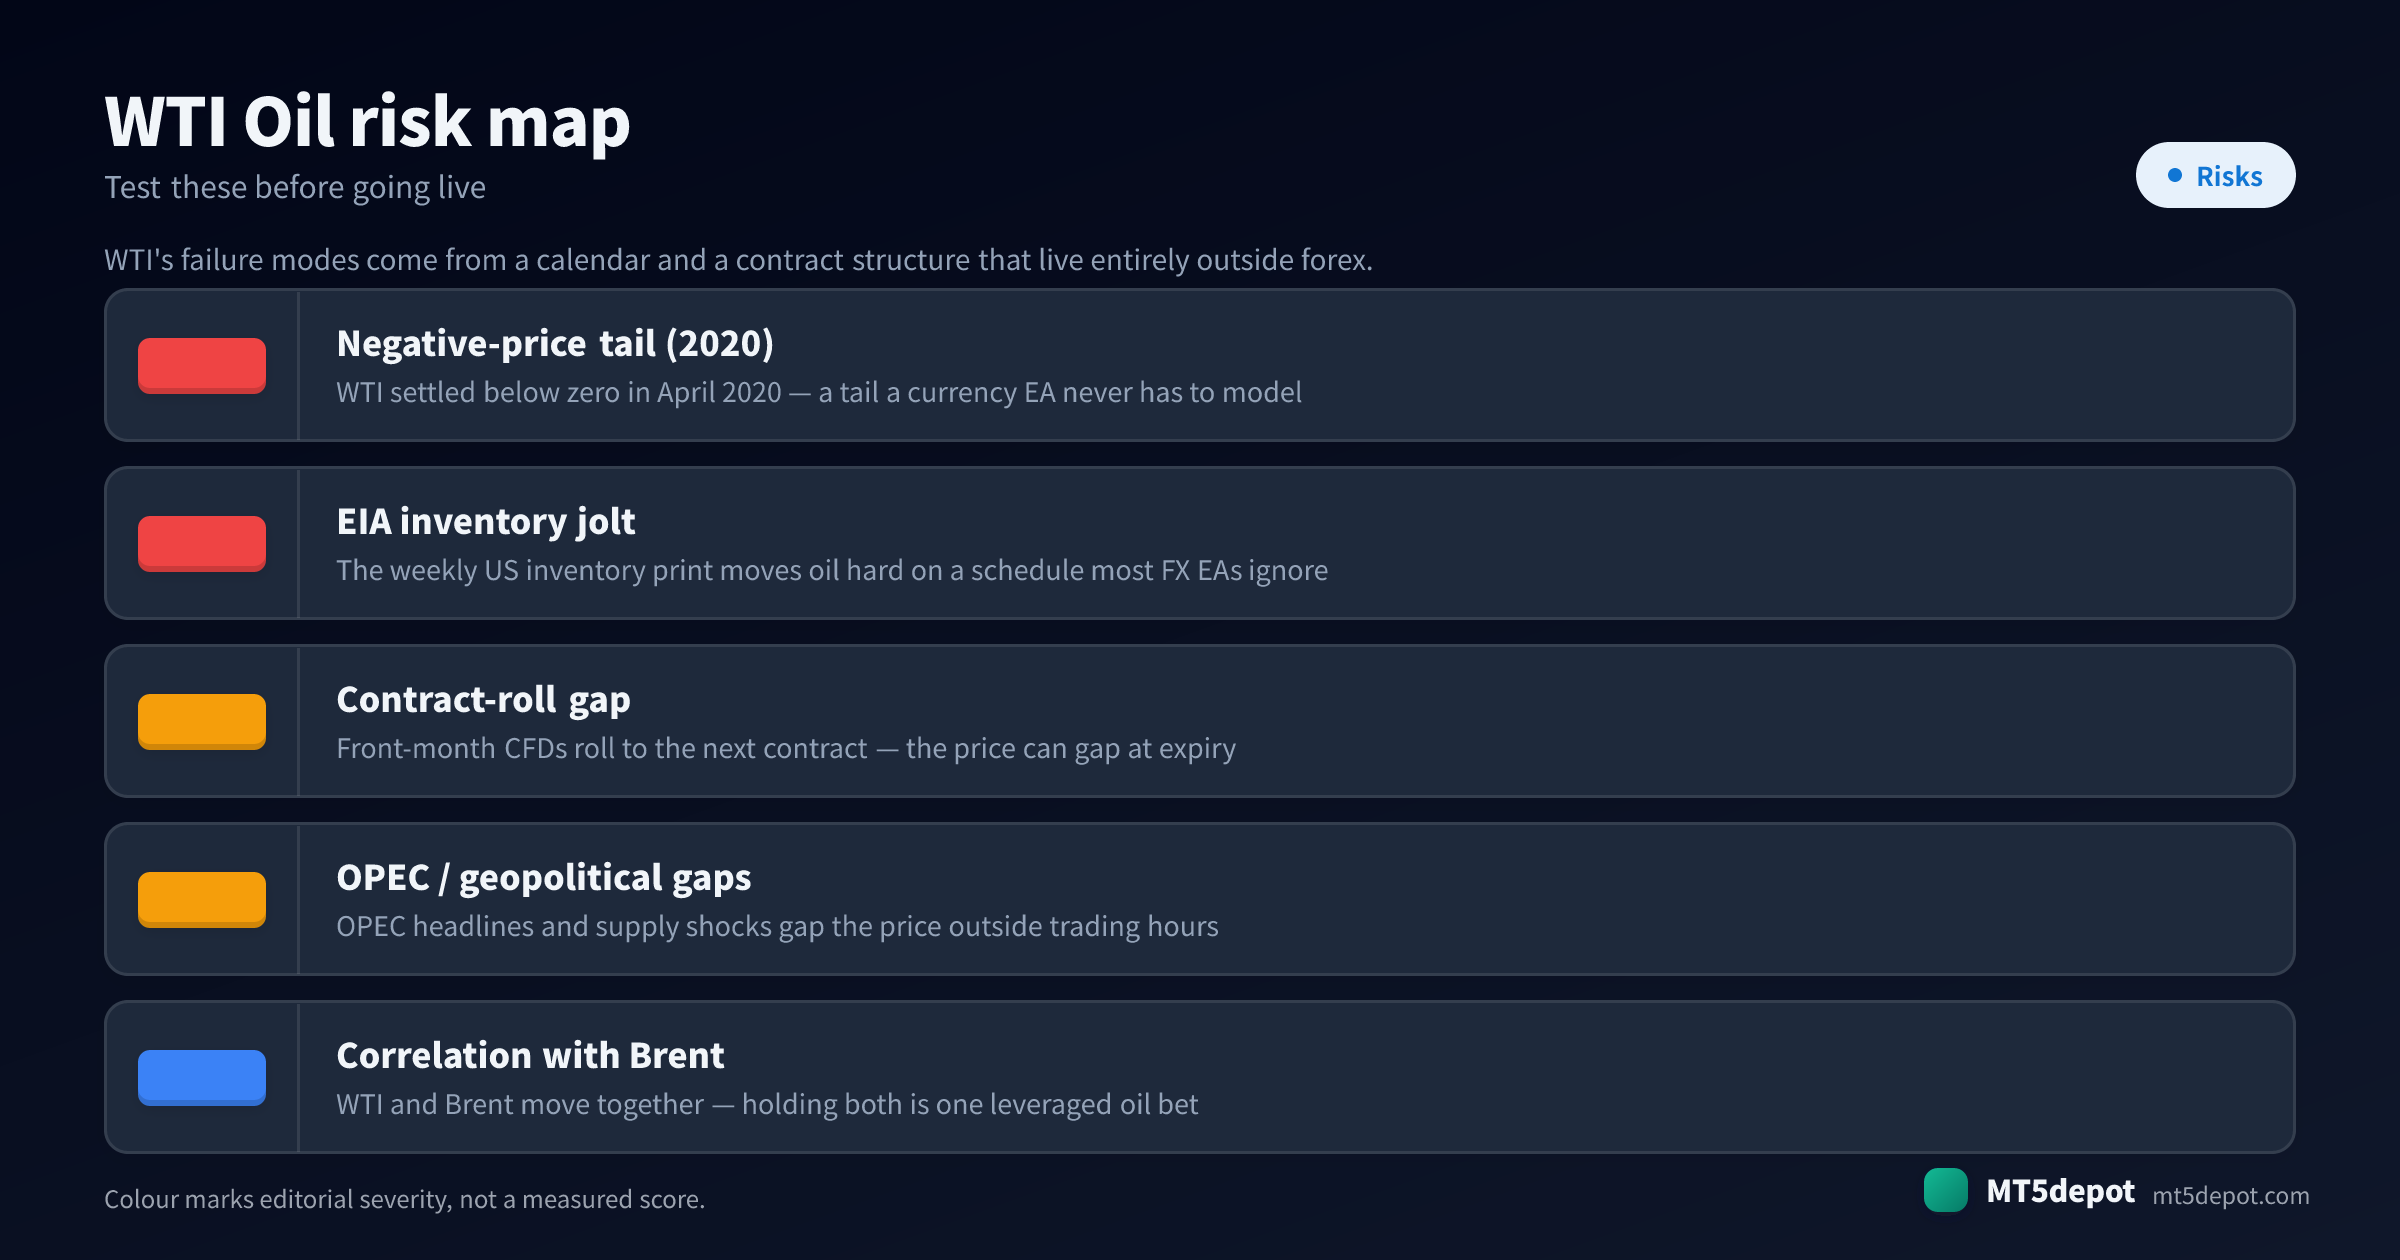
WTI 的失败模式来自一份完全存在于外汇之外的日历与合约结构。一份通用的外汇风险清单会漏掉其中大部分:
- 负价格尾部(2020 年 4 月)。 2020 年 5 月交割的 WTI 期货合约以低于零的价格结算,当时库欣的储存装满,持有者宁可付钱把桶卸出去也不愿接受交割。由于多数原油差价合约跟踪近月,那次崩塌波及了加杠杆的账户。这是有据可查的历史,而不是预测,但它是一条货币 EA 永远不必建模的尾部。请针对一个任何外汇系统都不会遇到的情景做压力测试。
- EIA 库存震动。 美国每周库存数据(周三,约 15:30 UTC)会按一份多数外汇 EA 忽略的日程大幅推动原油。带着窄止损进入这份数据的 EA,暴露在一个已知且有日期的事件之下。解法是新闻暂停,而不是更宽的止损。
- 近月合约换月跳空。 当差价合约从即将到期的近月换到下一份合约时,价格可能跳空或产生一笔现金调整。只读价格的 EA 可能把这种不连续读作真实行情,或被它跳过止损。上线前请为换月建模并弄清你券商的处理方式。
- 交易时段之外的 OPEC 与地缘政治跳空。 OPEC 决议与供给冲击经常落在周末或两个时段之间,并在没有任何止损能在其价位成交时让价格跳空。一套假设自己总能在止损处离场的策略,并没有按原油的跳空风险来设定规模。
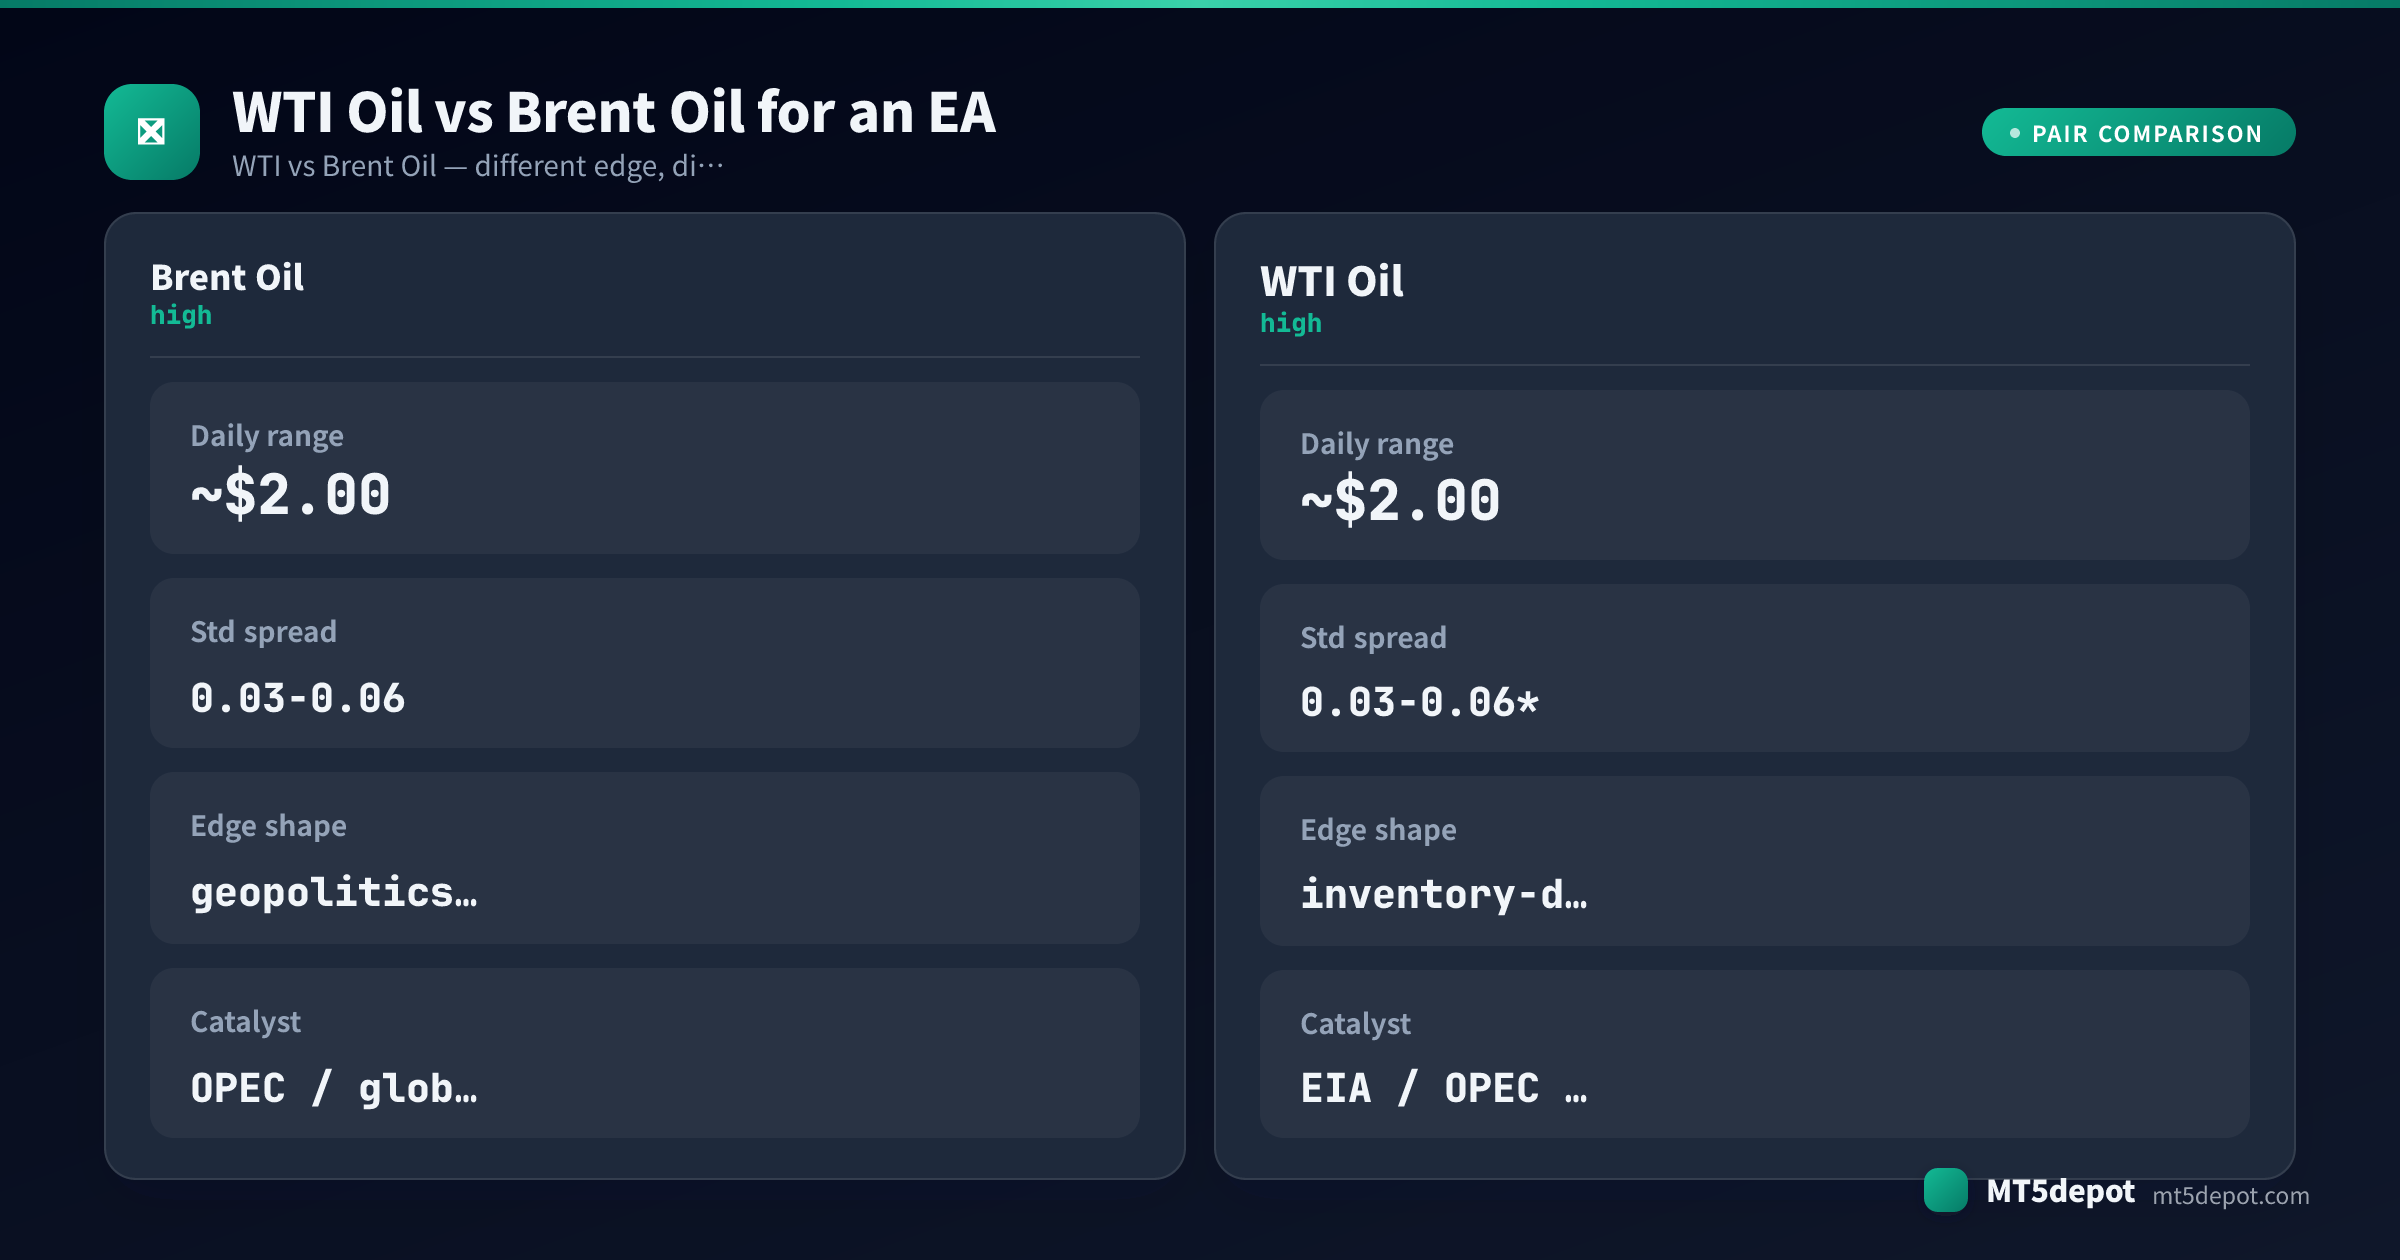
- 与布伦特的相关性是隐性杠杆。 WTI 与布伦特同向运行,因此同时持有两者是一次加杠杆的原油下注,而不是对冲。两个「分散化」的原油 EA 把敞口集中在同一条驱动线上,却不会出现在任何一个 EA 的风险设置里。
如何测试一个 WTI 的 EA
在原油上,测试本身就是全部优势。请以本站方法论所列出的标准,要求你所构建的任何东西。
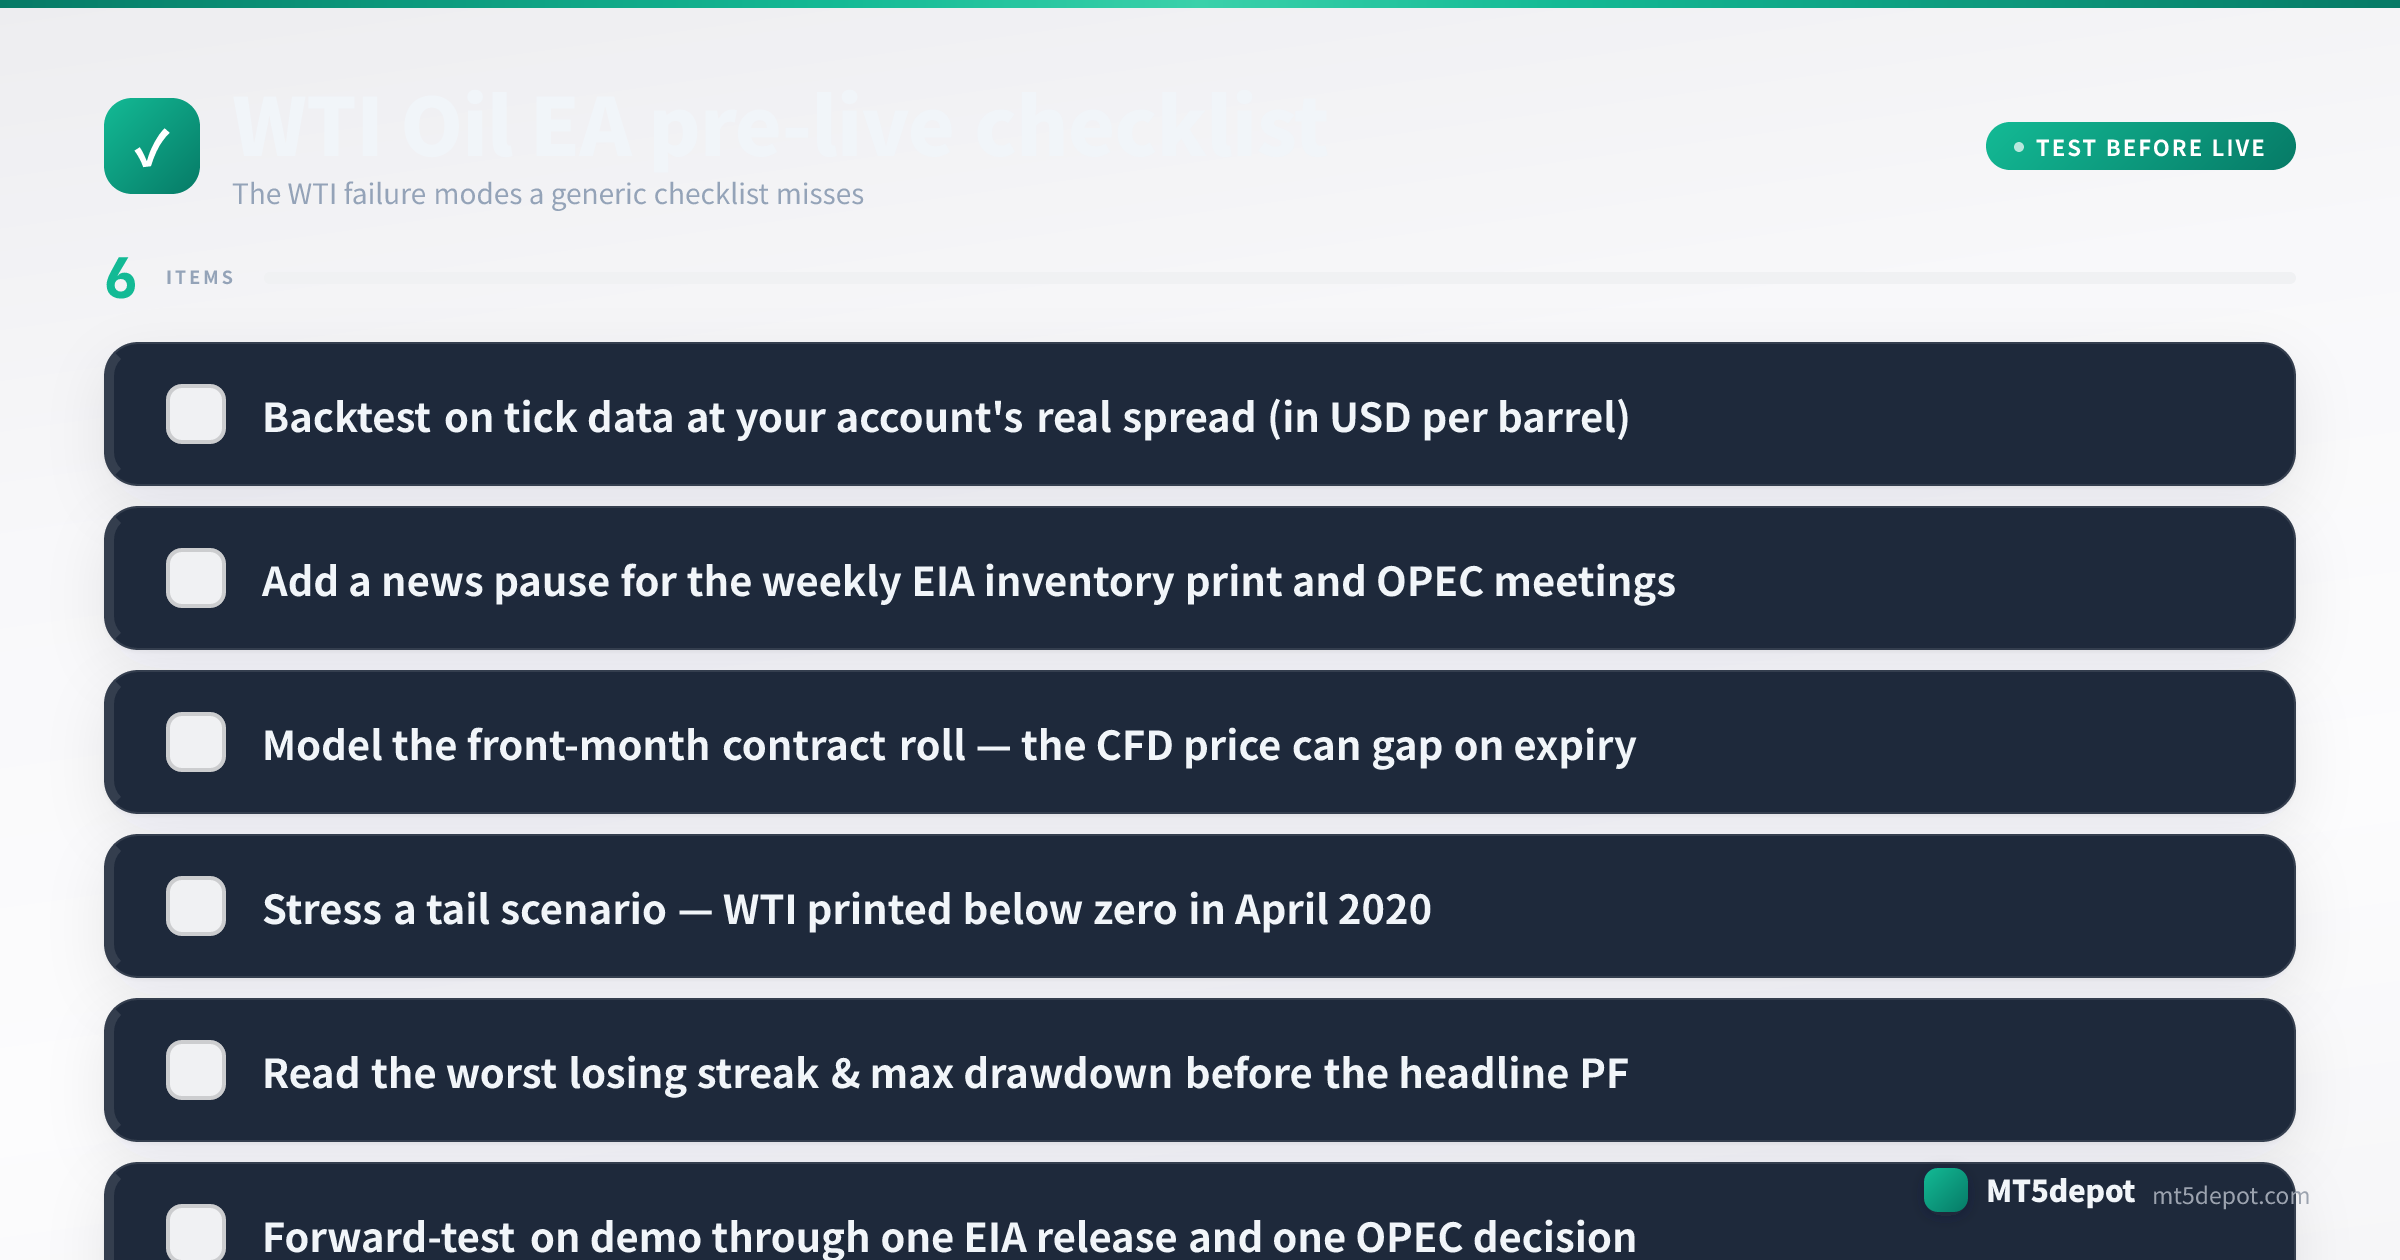
- 用自己账户以美元每桶计的真实点差,在 tick 数据上回测。 使用逐 tick 模型,配上你实际会交易的 0.03–0.06 美元点差以及任何隔夜融资费,而不是平台默认值。在原油上,平静点差与事件点差之间的落差,正是一份干净的回测变成亏损账户的地方。
- 读最差连亏序列,然后给尾部加压。 在看封面上的盈利因子之前,先以账户货币读取最大回撤与最长连亏交易序列。随后单独对一个尾部情景加压:WTI 在 2020 年 4 月打到过零以下,因此一套假设价格不能去到它已经去过的地方的系统,是未经测试的。
- 在模拟账户上做前向测试,跨过一次 EIA 发布与一次 OPEC 决议。 原油的决定性风险在供给催化因素前后显形。一段从未涵盖周三库存数据或 OPEC 会议的模拟窗口,并没有测试最要紧的东西——同时也要在同一窗口里观察 EA 如何度过一个合约换月日。
- 在第一笔实盘交易前确认服务器时钟。 把 MT5 Market Watch 的时间与上文的 UTC 时段以及 15:30 的库存窗口再核对一次,并在任何一次更换券商之后再核对一次。时钟设错,会把新闻暂停放在错误的分钟上。
由此产生的每一个回测数字都是历史测量,而不是预测——请按你测得的回撤与你加过压的尾部来设定仓位,而不是按你期待的收益。
WTI 的 EA 与 Builder 模板
我们尚未发布自己的 WTI 回测,而外汇上的结果,也无法套用到一个价格底下有每周库存震动与到期合约的品种上。通往原油 EA 的诚实路径,是自己构建并加以验证:

