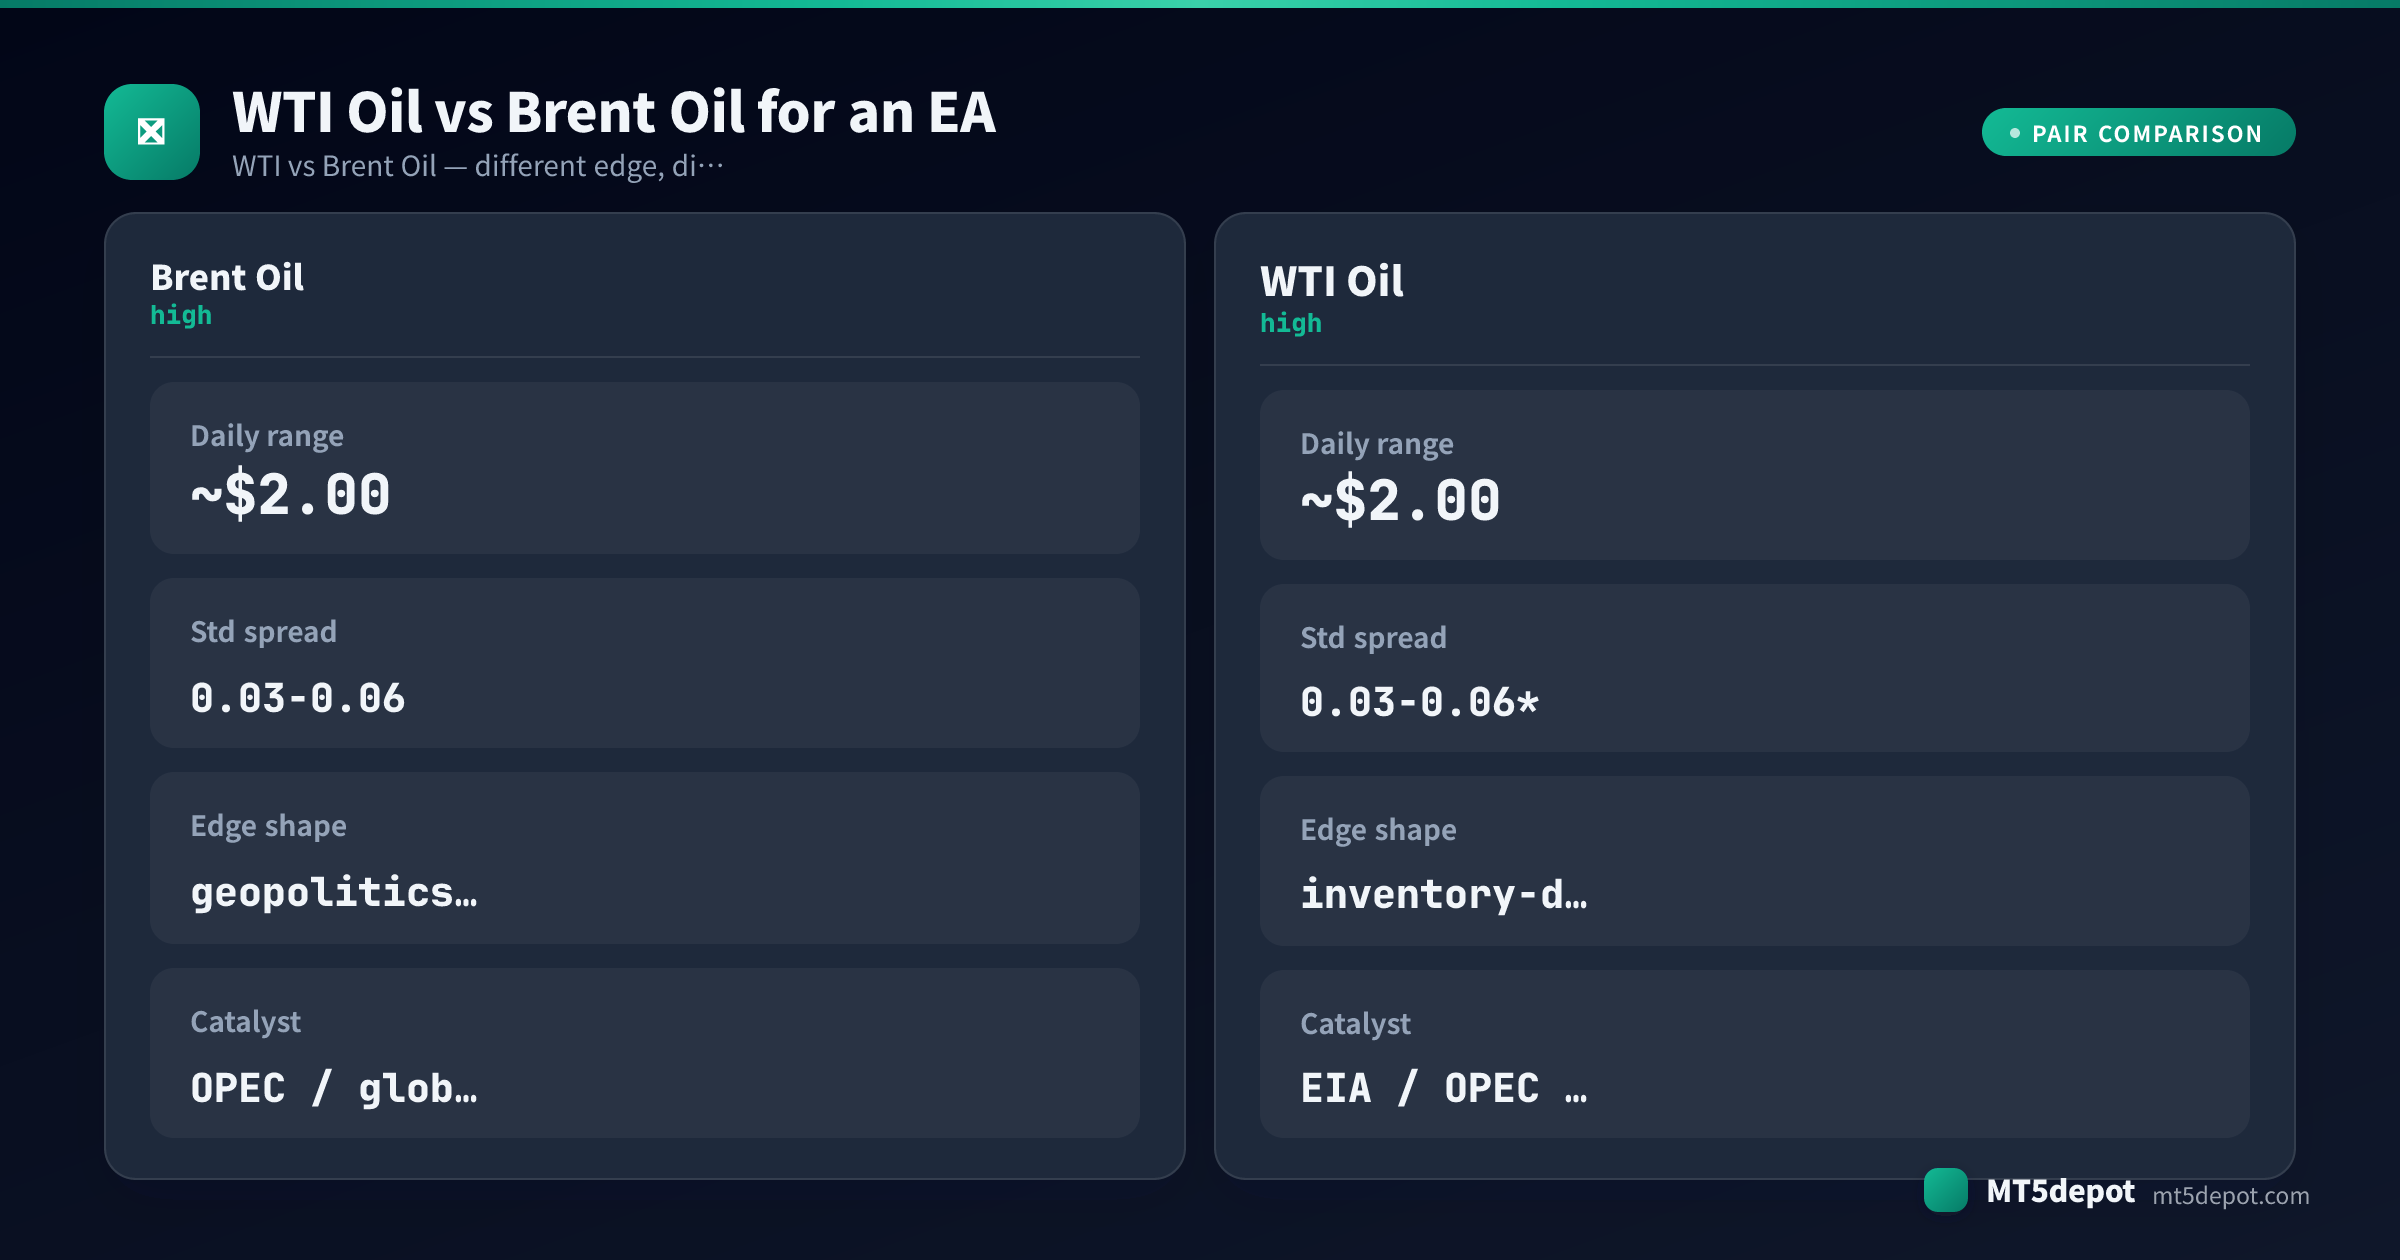
O WTI não é um par de moedas. É o petróleo West Texas Intermediate, a referência americana do petróleo, cotado como um preço em dólares por barril e negociado por meio de um CFD que acompanha o contrato futuro do mês próximo. O que o move é um calendário do petróleo — dados semanais de estoques nos EUA, decisões de oferta da OPEP e geopolítica — e não um diferencial de juros. Diante do seu quase gêmeo Brent, é a mais movida pelo mercado interno e mais sensível a armazenagem das duas referências. A primeira coisa a decidir é se a sua estratégia quer esse caráter ou apenas o tolera. Um EA de tendência ou com pausa por evento pode se alimentar dos movimentos do petróleo guiados pela oferta, enquanto um sistema construído para o ritmo arrumado de um major de forex encontra solavancos de estoques agendados, gaps de rolagem de contrato e uma história documentada em que o preço desabou abaixo de zero.
Esta página cobre o que o WTI dá a uma estratégia automatizada que um par de forex não dá, as sessões que decidem o seu resultado, e quanto ele custa em dólares por barril. Depois cobre os modos de falha que pegam sistemas de FX portados, e como construir e testar o seu próprio EA de petróleo.
Como o WTI se comporta: o que o WTI oferece a um EA
O WTI é estruturalmente diferente de um major de forex de um modo que importa mais para a automação do que qualquer escolha de indicador. Seus catalisadores e a mecânica do seu contrato ficam ambos fora do mundo FX para o qual um EA provavelmente foi projetado.
Para um EA, esse caráter se reduz a três propriedades:
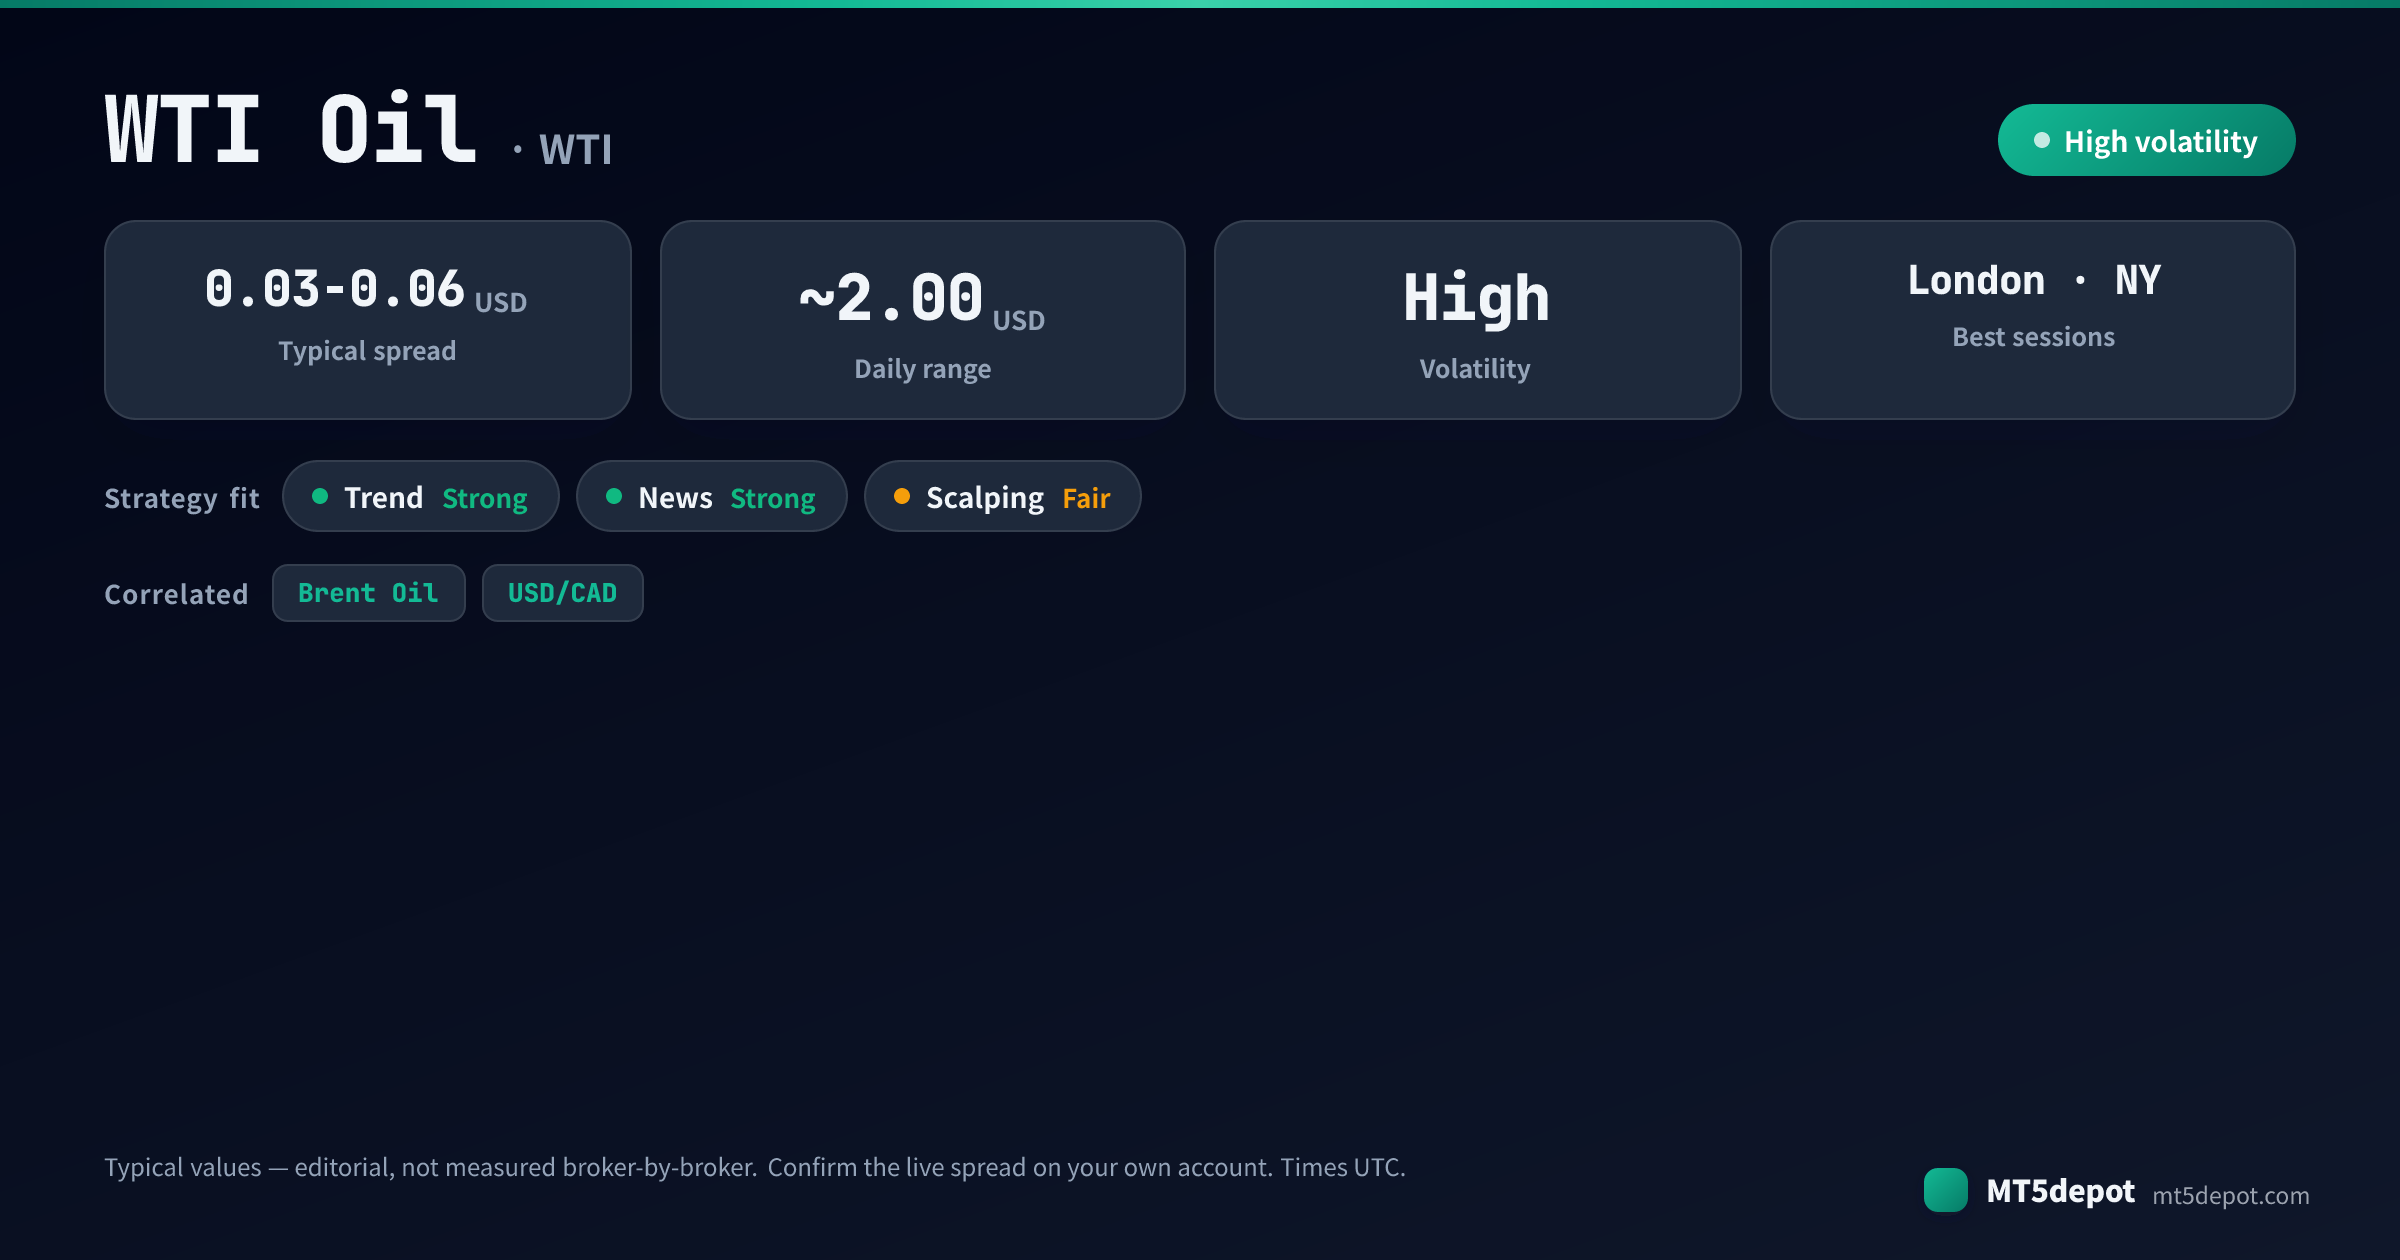
- Um solavanco semanal agendado, embutido no calendário. A Administração de Informação Energética dos EUA divulga seus números de estoques de petróleo bruto toda quarta-feira por volta das 15:30 UTC, e um dado surpresa rotineiramente move o WTI um dólar ou mais por barril em segundos. Um EA de petróleo que ignora esse evento semanal está pisando numa mina conhecida, e a maioria dos EAs de FX é cega a ele porque não tem nada a ver com um calendário de moedas. Nossa amplitude diária típica publicada para o WTI fica perto de 2,00 USD por barril — rotulada como típica, não medida corretora por corretora — e uma única surpresa de estoques pode consumir de uma vez uma fatia grande dela.
- Um contrato por baixo do preço. O CFD acompanha o contrato futuro do mês próximo, então o instrumento tem um vencimento, coisa que uma moeda nunca tem. Quando o mês próximo rola para o seguinte, o preço do CFD pode abrir em gap ou receber um ajuste em dinheiro, e um EA baseado só em preço pode ler essa descontinuidade como um movimento operável. É a estrutura do contrato, não o sinal de entrada, que faz o petróleo se comportar diferente de um par de FX à vista.
- Catalisadores de oferta e geopolítica, não de FX. Decisões da OPEP, interrupções em oleodutos e refinarias e prêmios de risco do Oriente Médio movem o WTI, e podem reverter uma tendência de várias semanas sem nada no calendário de forex para avisar um sistema baseado só em preço. Um EA de tendência lendo apenas o preço muitas vezes não faz ideia de que a história de oferta por trás da sua posição acabou de virar.
A armadilha é que os movimentos amplos e limpos do WTI, guiados pela oferta, parecem uma vantagem de tendência fácil num backtest. O mesmo instrumento esconde um solavanco semanal agendado, um contrato vencendo debaixo do gráfico e um episódio histórico permanente — a queda abaixo de zero em abril de 2020 — que um EA de moeda nunca tem de modelar. O WTI recompensa estratégias que respeitam sua volatilidade e seu calendário, e arruína silenciosamente as que o tratam como um par de forex com um número maior.
Quais estratégias de EA combinam com o WTI?
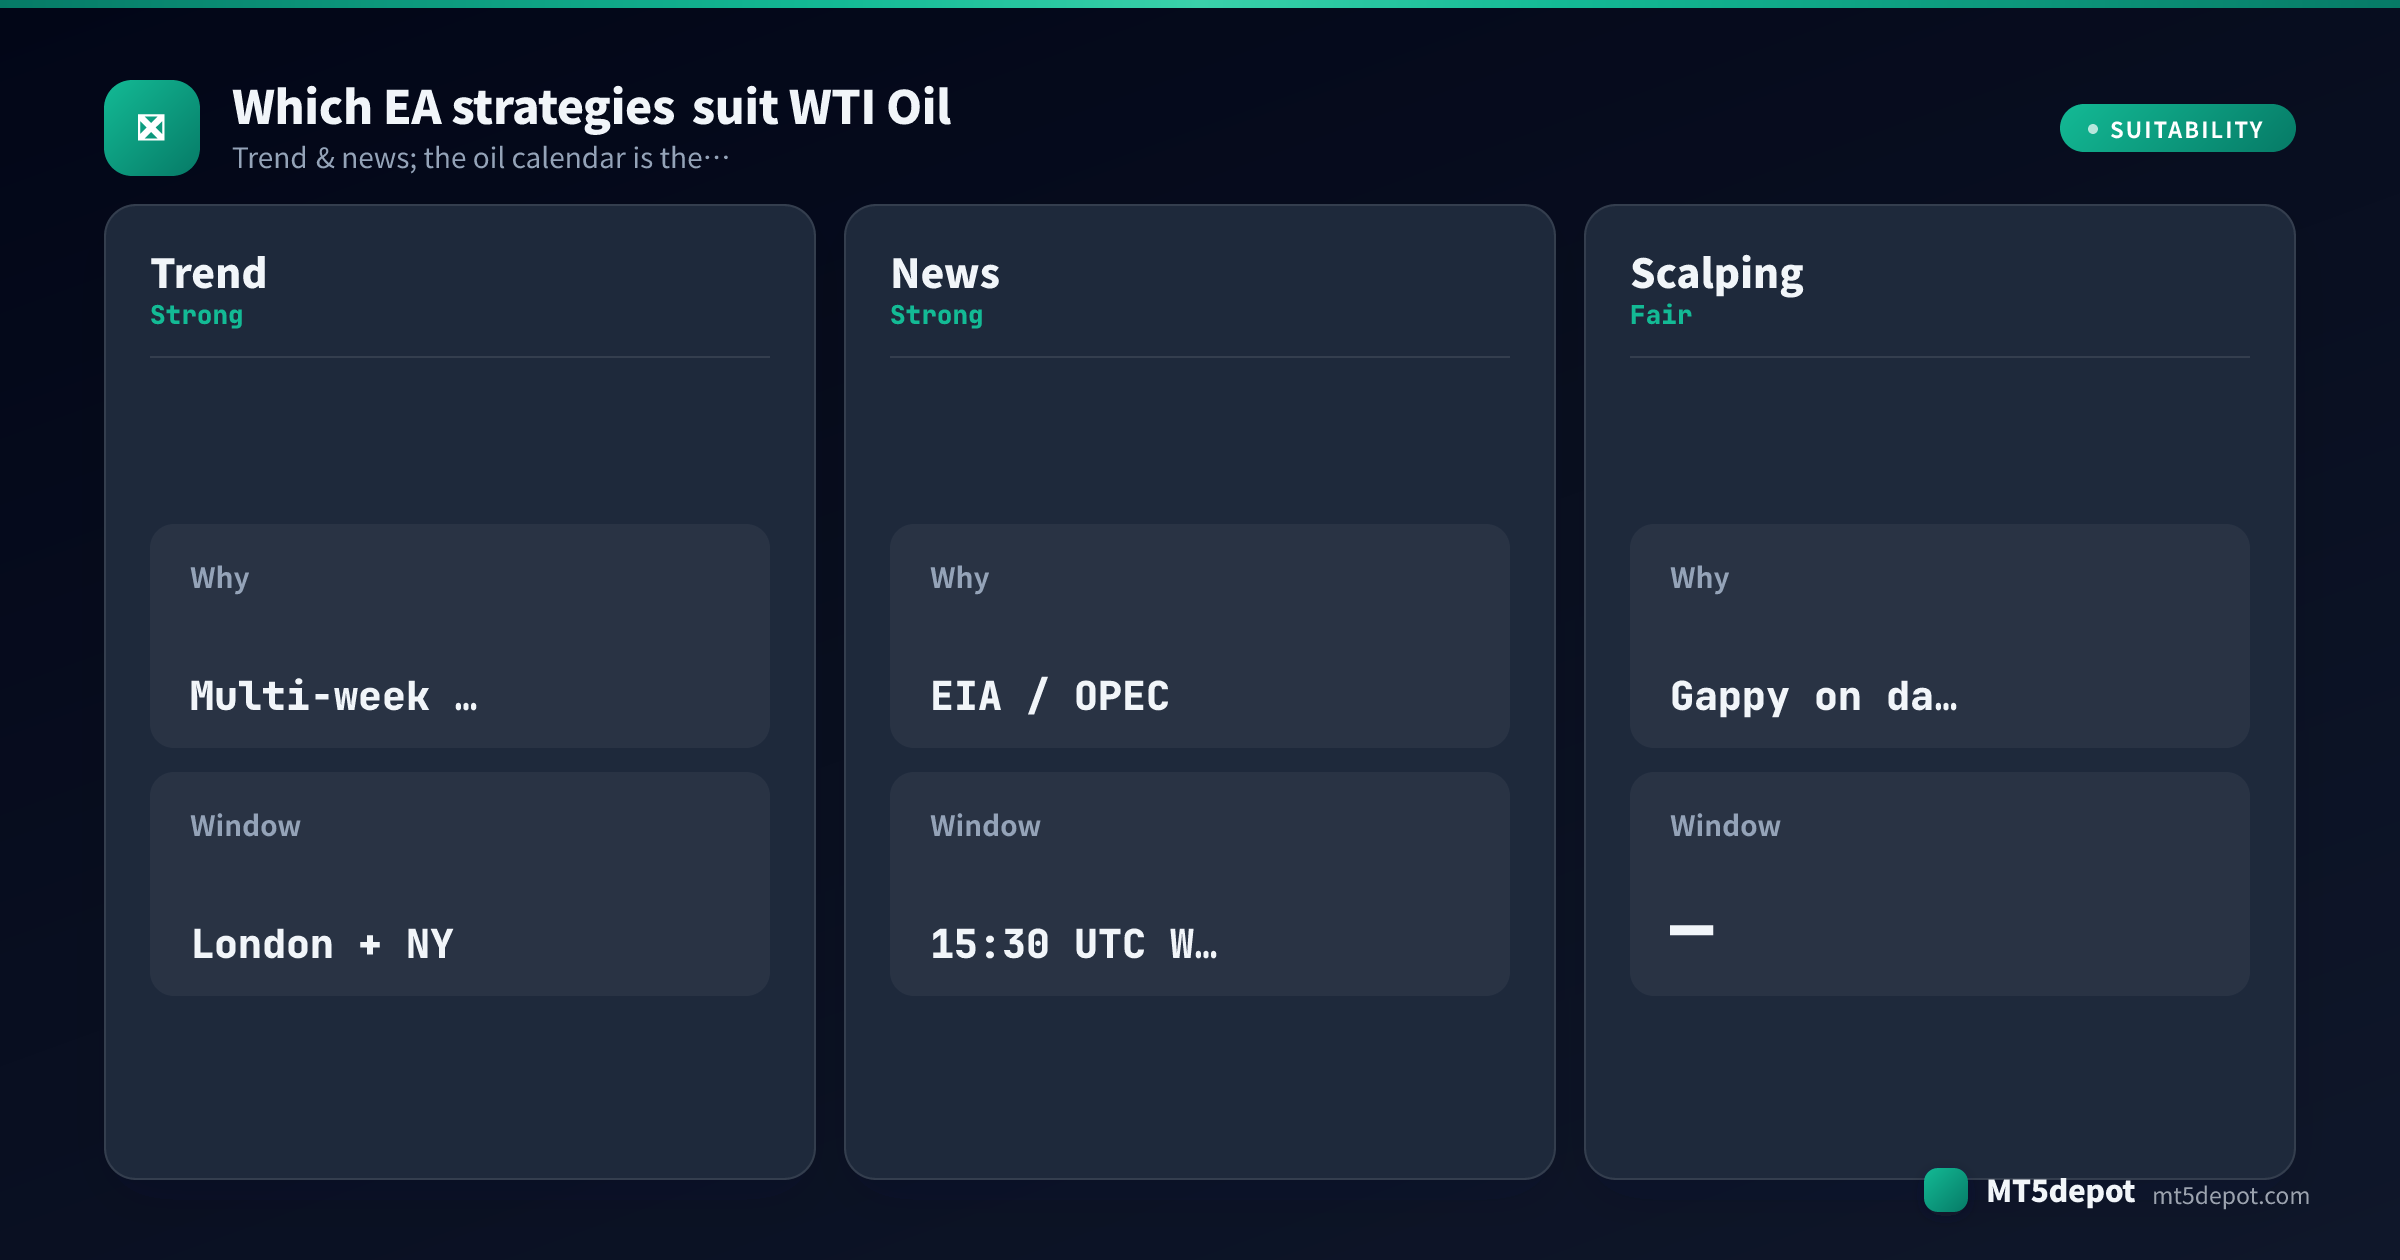
O perfil do instrumento lista tendência e notícias como adequadas — mas adequação é uma avaliação editorial, não prova. Em nossa própria linha de base dos modelos do Builder com as configurações de fábrica — uma única execução em USD/JPY M5 ao longo de um ano, entradas padrão, sem otimização —, a maioria terminou abaixo de um fator de lucro de 1,0, e essa execução não foi no WTI. Quase nenhum superou o próprio critério do Builder com as configurações de fábrica, então trate qualquer vantagem no WTI como algo que suas próprias configurações e seu teste precisam conquistar. Procure-a na mecânica — tempo gráfico, pausas por evento, tratamento de gaps —, não no indicador estampado na caixa. O que o caráter do WTI tende a sustentar:
| Estratégia | Encaixe no WTI | Por quê |
|---|---|---|
| Tendência | Forte | Os movimentos do petróleo guiados pela oferta correm por semanas; sistemas de momentum em M15–H1 ganham espaço para um alvo 2:1 ou 3:1, e a amplitude diária de ~2,00 USD dá margem para preenchê-lo. |
| Com pausa por evento | Forte | O dado agendado da EIA e as manchetes da OPEP são catalisadores objetivos e datados; um sistema construído para pausar antes deles e agir na resolução usa o calendário do petróleo como ativo. |
| Scalping | Razoável | O spread apertado de 0,03–0,06 USD ajuda, mas o petróleo abre em gap com força em dados e datas de rolagem, então stops apertados são saltados. Trate qualquer scalper de petróleo como não comprovado até que um teste com dados de ticks atravessando um dado de estoques diga o contrário. |
Os formatos de tendência e com pausa por evento transformam a amplitude guiada pela oferta e os catalisadores datados do WTI em ativo. Um scalper ingênuo tem de sobreviver a gaps que não consegue ver chegar. O caminho prático é construir você mesmo um desses formatos. O Builder traz modelos que aceitam petróleo e expõe cada parâmetro, incluindo a pausa por evento e as configurações de stop — depois teste-o (abaixo) antes de confiar num único número.
Melhores horários de negociação para EAs de WTI
A estrutura de sessões decide mais de um resultado no WTI do que a escolha do indicador:
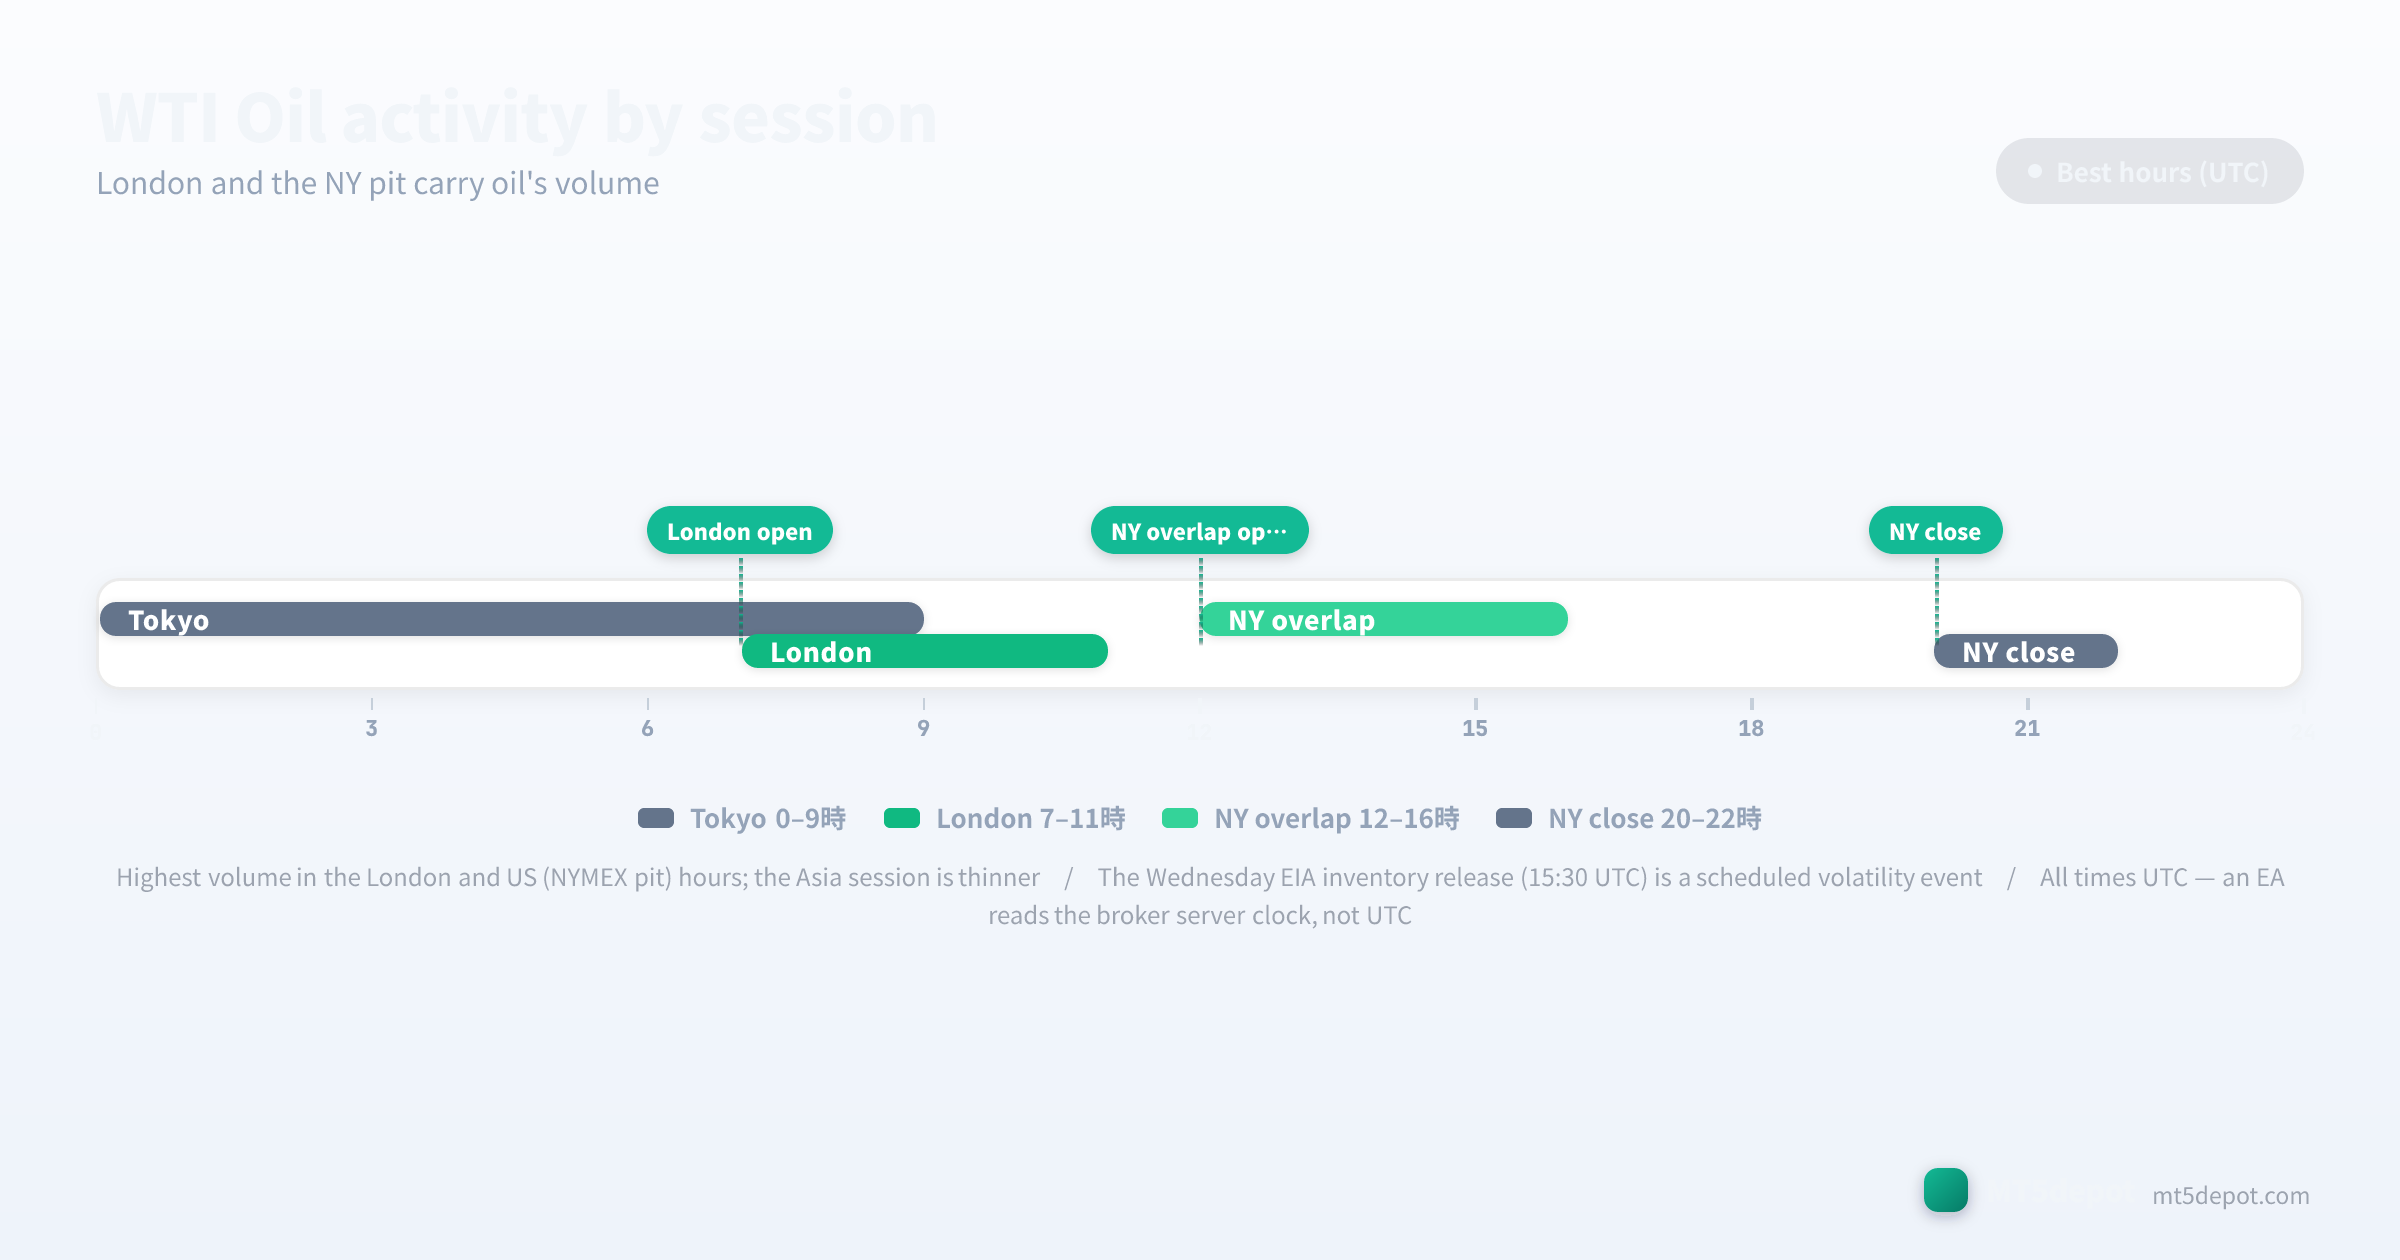
- Sessão asiática (aproximadamente 22:00–07:00 UTC): liquidez mais fina e menor convicção. O petróleo pode andar de lado ou imprimir rompimentos aqui que falham quando Londres e o pregão americano chegam — uma janela que um filtro de sessão deveria tratar com cautela.
- Sessão de Londres (07:00–16:00 UTC): o volume se acumula e o dia europeu dá o tom. EAs de tendência e com pausa por evento no WTI começam a encontrar sinais mais limpos aqui, à medida que a profundidade real retorna.
- Horas do pregão americano / NYMEX e sobreposição de Nova York (12:00–19:00 UTC): a janela principal do petróleo, onde negocia o maior volume. Crucialmente, ela contém a divulgação de estoques da EIA de quarta-feira por volta das 15:30 UTC — um solavanco agendado situado dentro das horas mais movimentadas, que alarga o spread e abre o preço em gap exatamente então. Uma estratégia rápida precisa de uma pausa por notícias em torno dele, ou paga a surpresa no pior momento.
- Fim da sessão americana até a madrugada (19:00–22:00 UTC): a atividade se apaga e a convicção cai; sinais falsos voltam à medida que a profundidade se afina.
Na nossa avaliação editorial, EAs que se concentram nas horas de Londres e dos EUA frequentemente superam variantes de 24 horas no petróleo. Trate o filtro de sessão como parte da definição da estratégia em vez de um floreio de otimização. Uma regra ancora todos os horários acima: todos estão em UTC. Um EA lê o relógio do servidor da sua corretora, que normalmente não é UTC, então uma pausa de estoques às «15:30» se desloca silenciosamente quando você move o EA entre corretoras com fusos de servidor diferentes. Verifique-o uma vez no Market Watch do MT5, e toda fronteira de sessão e a pausa de estoques se alinham.
Spreads, custos e execução
O WTI é cotado e custeado em dólares americanos por barril, não em pips de forex, e essa unidade é a primeira coisa que um modelo de custo em formato FX erra. Os números abaixo são pontos médios de referência editorial das condições de CFD sobre commodities publicadas pelas corretoras (atualizadas em julho de 2026), não números medidos corretora por corretora. Confirme o spread ao vivo e os detalhes do contrato na sua própria conta antes de dimensionar uma estratégia rápida:
| Componente de custo | Número típico do WTI | Observações |
|---|---|---|
| Spread | 0,03 – 0,06 USD / barril | estreita nas horas de Londres e dos EUA; alarga bruscamente em eventos de estoques e da OPEP |
| Comissão | propriedade da conta | em contas raw/ECN; a mesma tabela dos seus outros instrumentos, não um encargo específico do petróleo |
| Financiamento overnight | swap / ajuste de armazenagem | CFDs de petróleo costumam carregar um ajuste de financiamento ou de rolagem sobre posições mantidas — verifique a taxa da sua corretora |
Duas regras de custo específicas deste instrumento:
- O custo é em dólares por barril, e o spread incha conforme o calendário. Um spread de 0,03–0,06 USD é pequeno diante de um dia de ~2,00 USD, mas esse é o número das horas calmas. Em torno do dado de estoques de quarta-feira e das manchetes da OPEP ele pode alargar várias vezes por alguns segundos, então um modelo de custo precisa orçar o spread de evento, não o de calmaria.
- O custo específico do petróleo é o financiamento, não a comissão. A comissão raw/ECN que sua conta cobra se aplica ao petróleo como se aplica a um major de forex. O que muda no WTI é o financiamento overnight ou o ajuste de rolagem sobre posições mantidas, que um EA de swing ou de tendência carregando posição por dias precisa incluir. Uma estratégia validada sem custo de financiamento é uma estratégia diferente daquela que você roda.
Riscos a testar antes de ir ao real
Os modos de falha do WTI vêm de um calendário e de uma estrutura de contrato que vivem inteiramente fora do forex. Uma lista genérica de riscos de FX deixa passar a maioria:
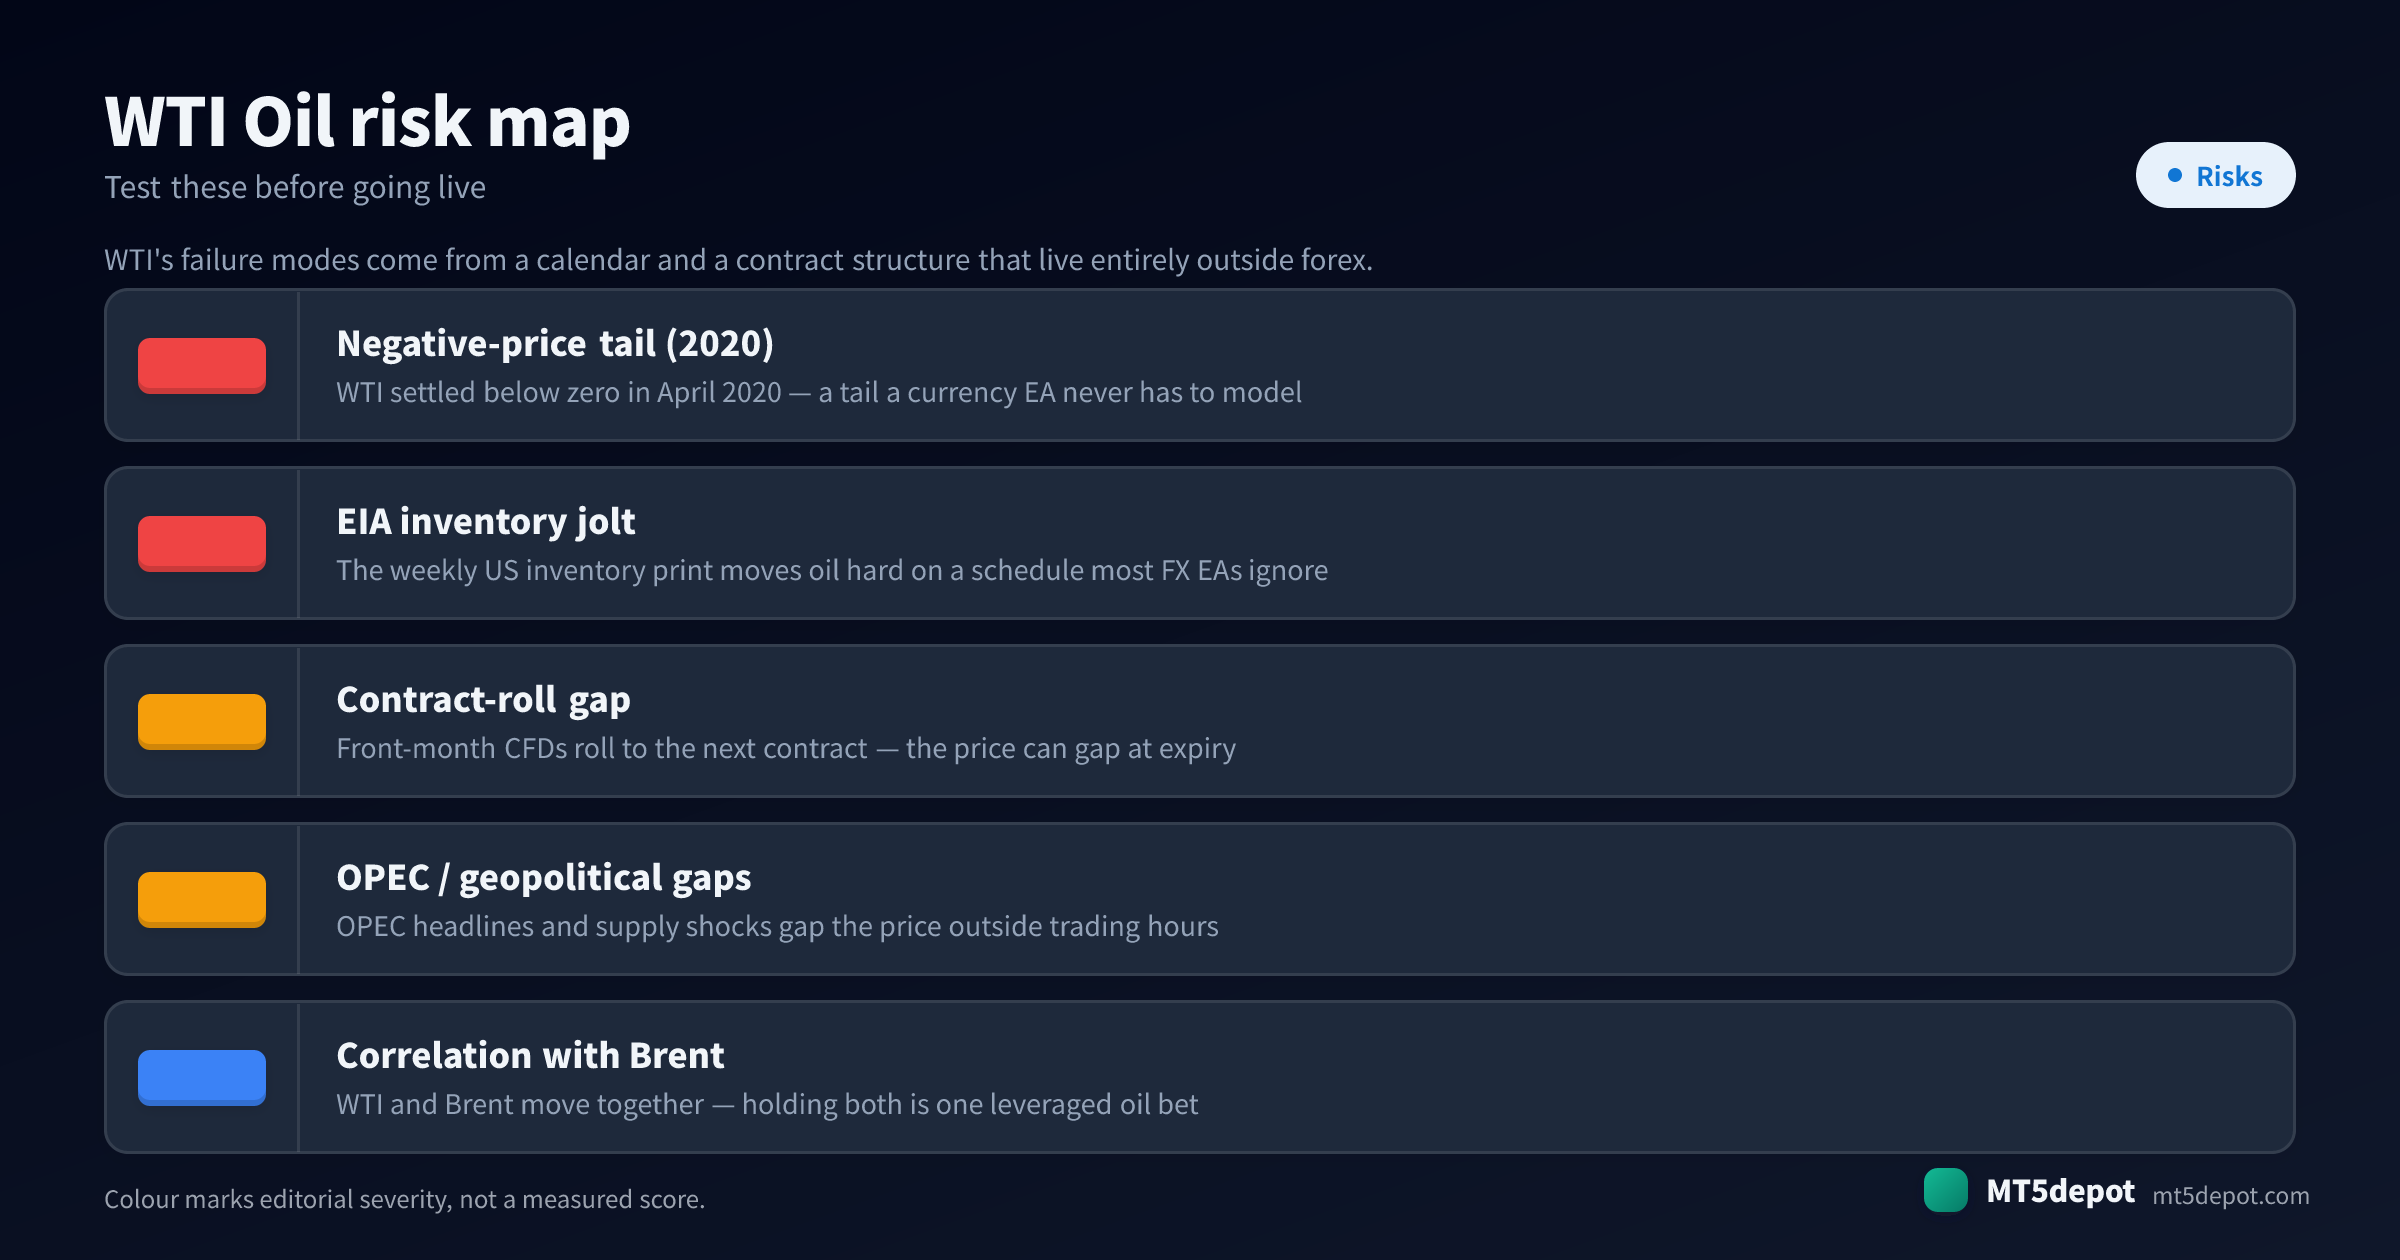
- A cauda de preço negativo (abril de 2020). O contrato futuro do WTI para maio de 2020 liquidou abaixo de zero quando a armazenagem em Cushing encheu e os detentores pagaram para se livrar dos barris em vez de receber a entrega. Como a maioria dos CFDs de petróleo acompanha o mês próximo, esse colapso alcançou contas alavancadas. É história documentada, não uma previsão, mas é uma cauda que um EA de moeda nunca tem de modelar. Faça teste de estresse contra um cenário que nenhum sistema de FX jamais encontraria.
- O solavanco de estoques da EIA. O dado semanal de estoques americanos (quarta-feira, ~15:30 UTC) move o petróleo com força num calendário que a maioria dos EAs de FX ignora. Um EA que segura um stop apertado entrando nessa divulgação fica exposto a um evento conhecido e datado. A correção é uma pausa por notícias, não um stop mais largo.
- O gap da rolagem do contrato próximo. Quando o CFD rola do mês próximo que vence para o contrato seguinte, o preço pode abrir em gap ou receber um ajuste em dinheiro. Um EA baseado só em preço pode ler essa descontinuidade como um movimento real, ou ter um stop saltado por ela. Modele a rolagem e conheça o método da sua corretora antes de ir ao real.
- Gaps da OPEP e geopolíticos fora do horário. Decisões da OPEP e choques de oferta rotineiramente caem num fim de semana ou entre sessões e abrem o preço em gap quando nenhum stop consegue executar no seu nível. Uma estratégia que presume poder sempre sair no seu stop não está dimensionada para o risco de gap do petróleo.
- A correlação com o Brent é alavancagem oculta. WTI e Brent se movem juntos, então manter os dois é uma única aposta alavancada em petróleo, não uma proteção. Dois EAs de petróleo «diversificados» concentram exposição no mesmo motor sem aparecer nas configurações de risco de nenhum dos dois.
Como testar um EA de WTI
No petróleo, o teste é toda a vantagem. Mantenha qualquer coisa que você construir no padrão definido na metodologia do site.
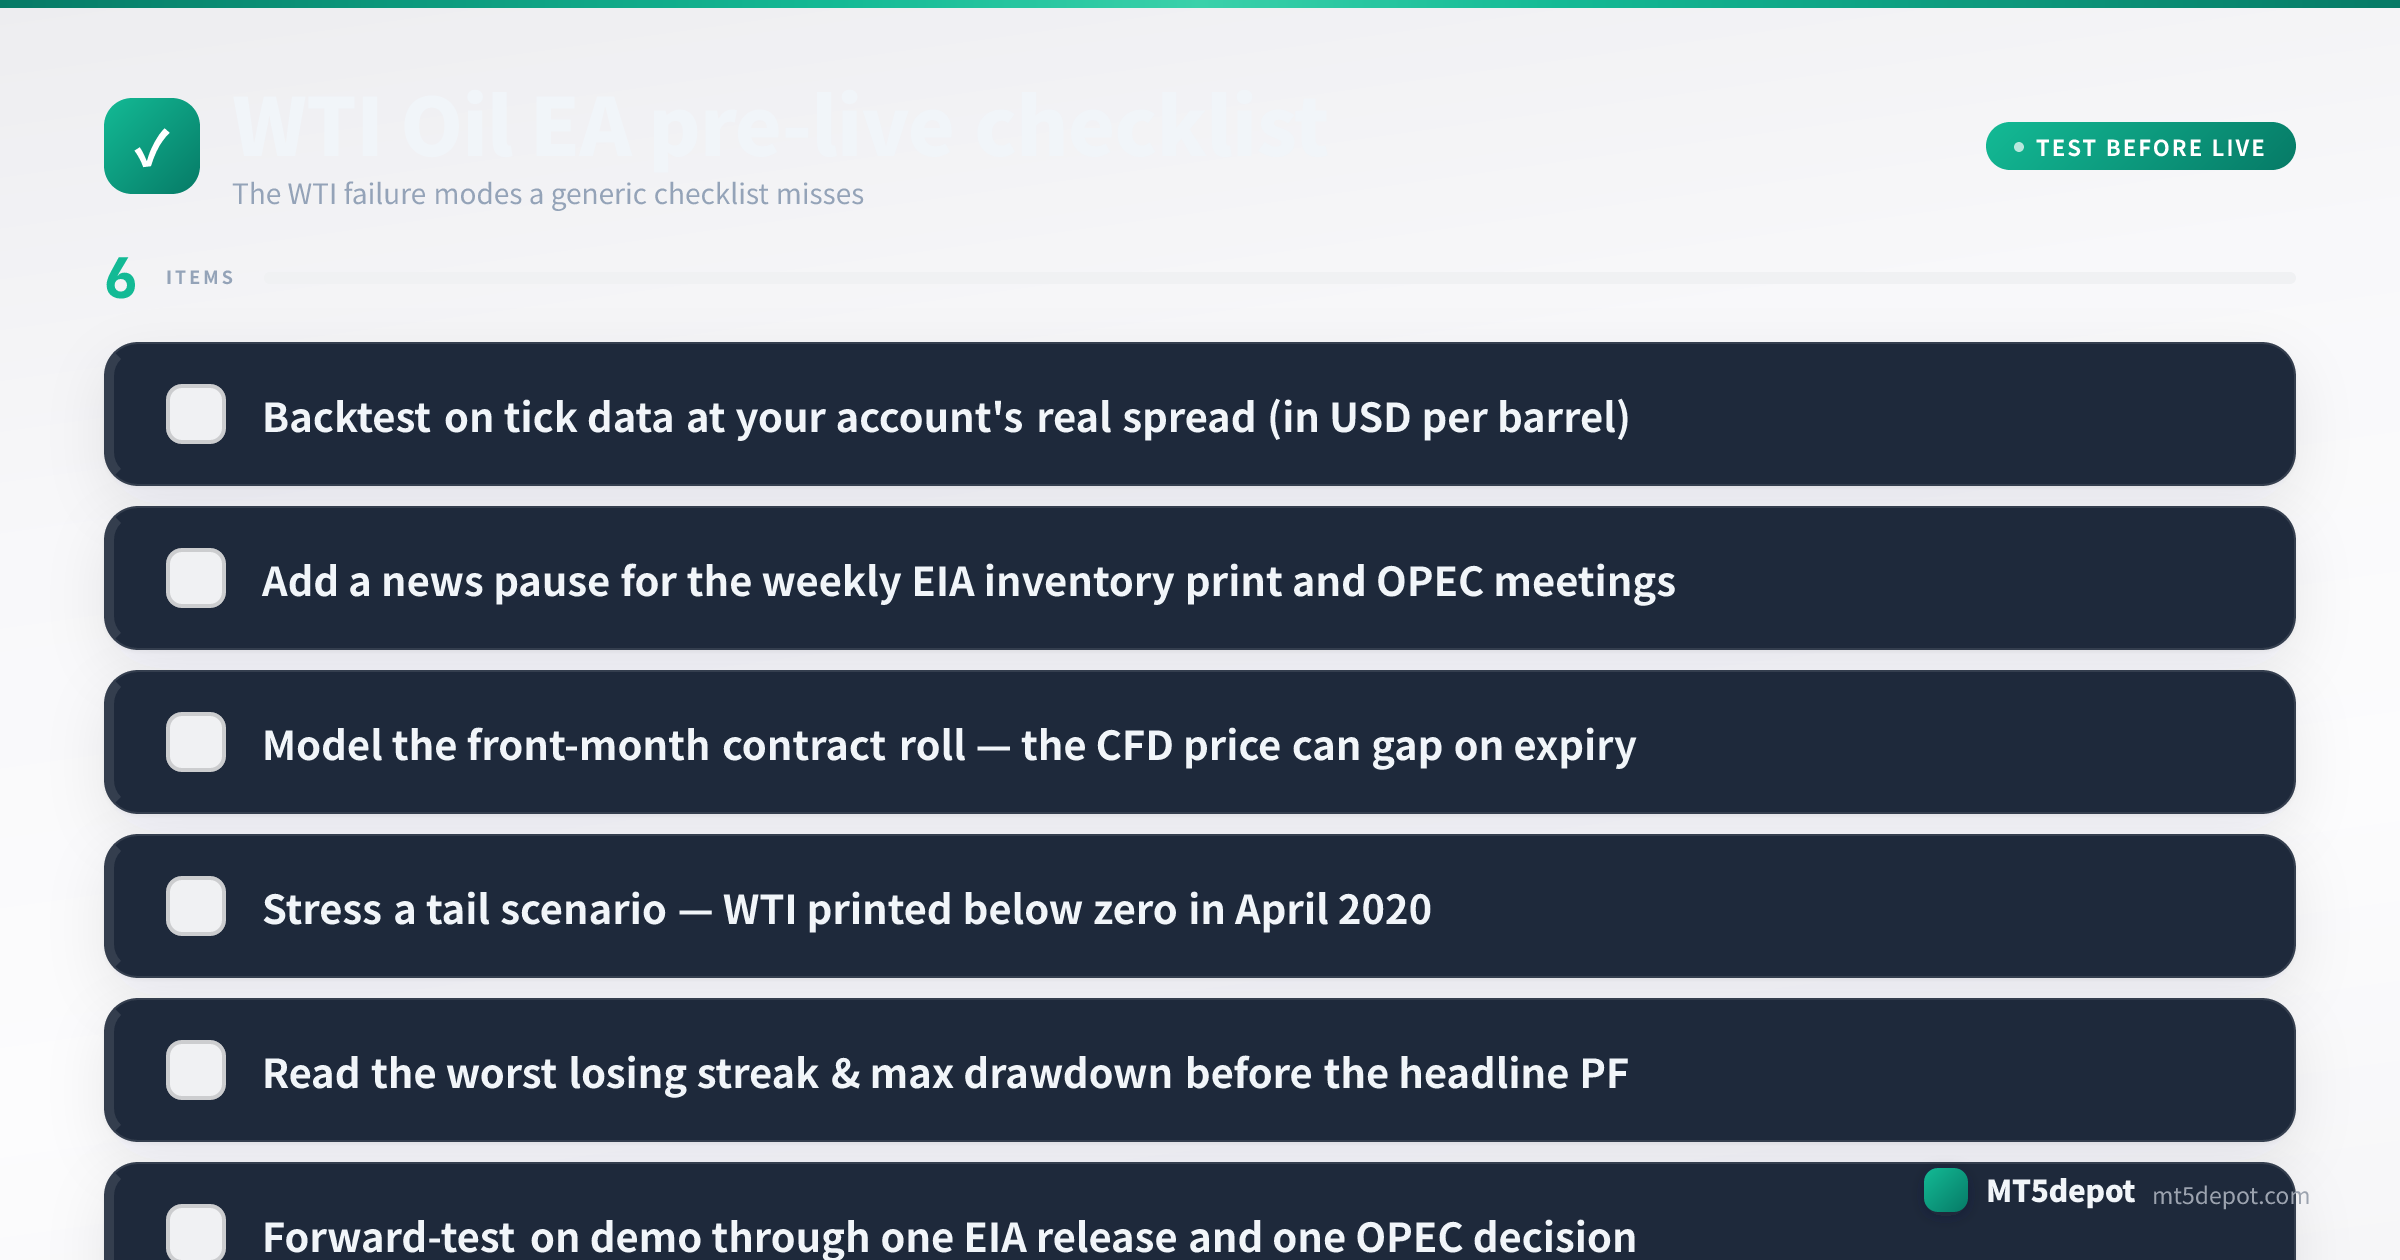
- Faça backtest sobre dados de ticks com o spread real da sua conta, em dólares por barril. Use um modelo de cada tick com o spread de 0,03–0,06 USD que você realmente vai negociar mais qualquer financiamento overnight, não o padrão da plataforma. No petróleo, a lacuna entre o spread de calmaria e o spread de evento é onde um backtest limpo vira uma conta perdedora.
- Leia a pior sequência de perdas e depois estresse a cauda. Leia o drawdown máximo e a mais longa sequência de operações perdedoras em moeda da conta antes do fator de lucro de vitrine. Depois, separadamente, estresse um cenário de cauda: o WTI imprimiu abaixo de zero em abril de 2020, então um sistema que presume que o preço não pode ir aonde já esteve não foi testado.
- Faça forward test em demo atravessando uma divulgação da EIA e uma decisão da OPEP. O risco que define o petróleo aparece em torno de um catalisador de oferta. Uma janela de demo que nunca abrange um dado de estoques de quarta-feira ou uma reunião da OPEP não testou o que mais importa — e observe na mesma janela como o EA se comporta ao atravessar uma data de rolagem de contrato.
- Confirme o relógio do servidor antes da primeira operação real. Reconfira o horário do Market Watch do MT5 contra as horas de sessão UTC e a janela de estoques das 15:30 acima, e de novo depois de qualquer migração de corretora. Um relógio mal configurado põe a pausa por notícias no minuto errado.
Cada número de backtest que isso produz é uma medição histórica, não uma previsão — dimensione para o drawdown que você mediu e a cauda que você estressou, não para o retorno que você espera.
EAs de WTI e modelos do Builder
Não publicamos um backtest próprio de WTI, e um resultado de forex não se transfere para um instrumento com um solavanco semanal de estoques e um contrato que vence por baixo do preço. O caminho honesto para um EA de petróleo é construir um e verificá-lo:
- O Builder (abra aqui) aceita o WTI nos seus modelos de tendência, e o seu nó News Filter acrescenta uma pausa por evento. Ele expõe cada parâmetro — crucialmente a pausa por evento e as configurações de stop que decidem se uma estratégia sobrevive ao dado de estoques e a uma data de rolagem.
- Adequação de corretora e conta. O spread do petróleo, o financiamento overnight e o tratamento da rolagem de contrato dependem todos da conta. Verifique essas condições na sua própria corretora antes de dimensionar qualquer coisa, e o método de rolagem em particular varia entre provedores.
- Os canônicos de conceito. Se algum termo acima for desconhecido, os verbetes volatilidade, ATR e alavancagem definem a mecânica de que um EA de petróleo mais depende.

