Путать состояние с событием
Проверка «быстрая выше медленной» истинна весь тренд. Проверка «пересекла» требует ещё и предыдущего бара, и разница между ними — это один вход против десятков.
также: EMA, ЕМА, экспоненциальная средняя
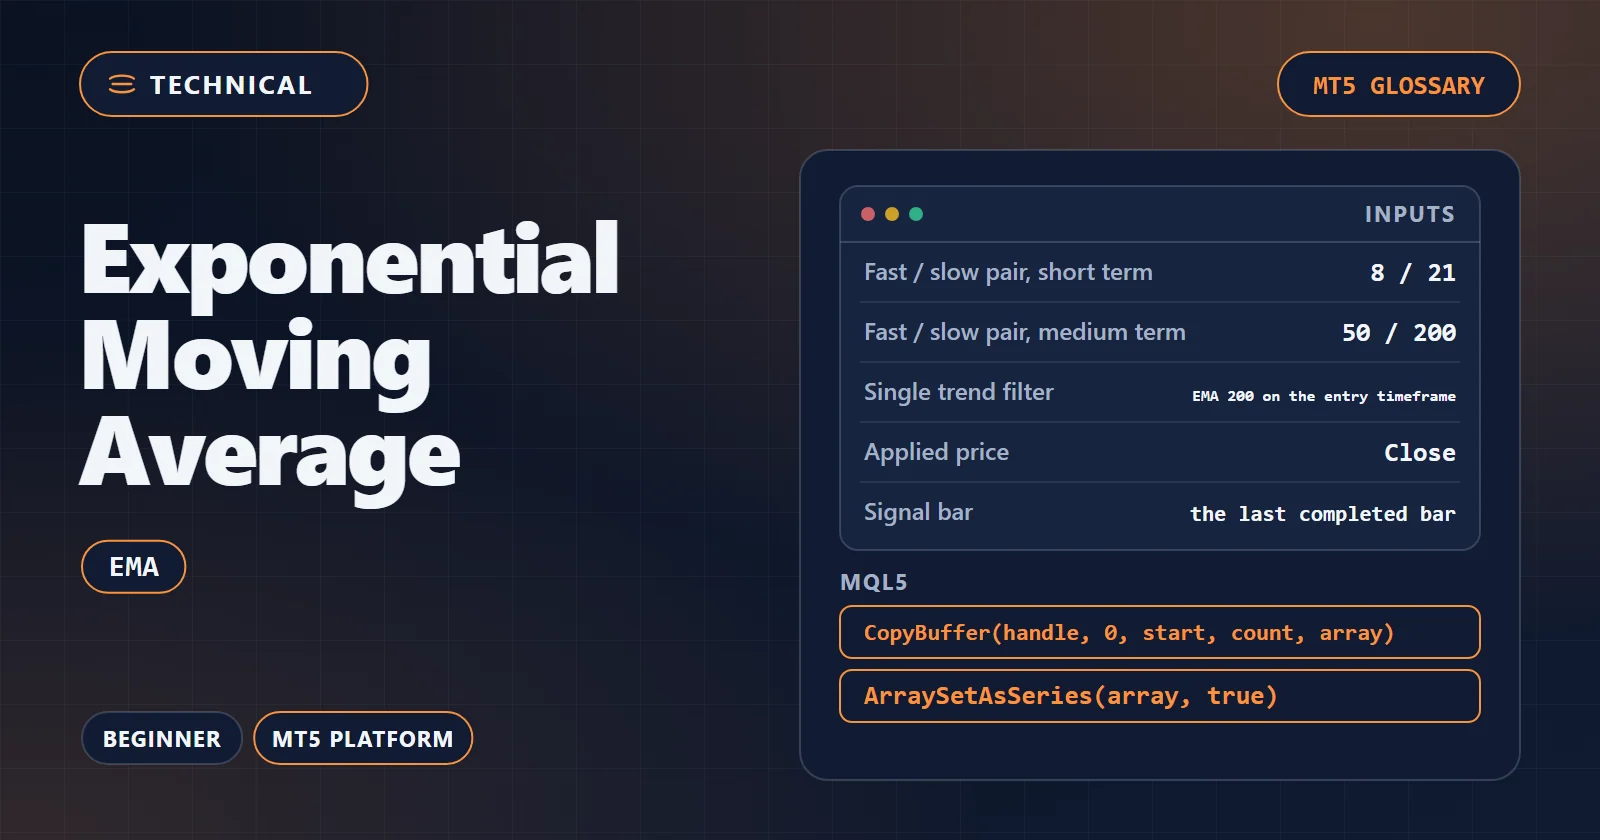
Скользящая средняя, которая придаёт недавним ценам больший вес, чем старым, и потому разворачивается раньше простой средней. Трендовые фильтры и входы по пересечению в советниках строятся на ней чаще, чем на любом другом индикаторе.
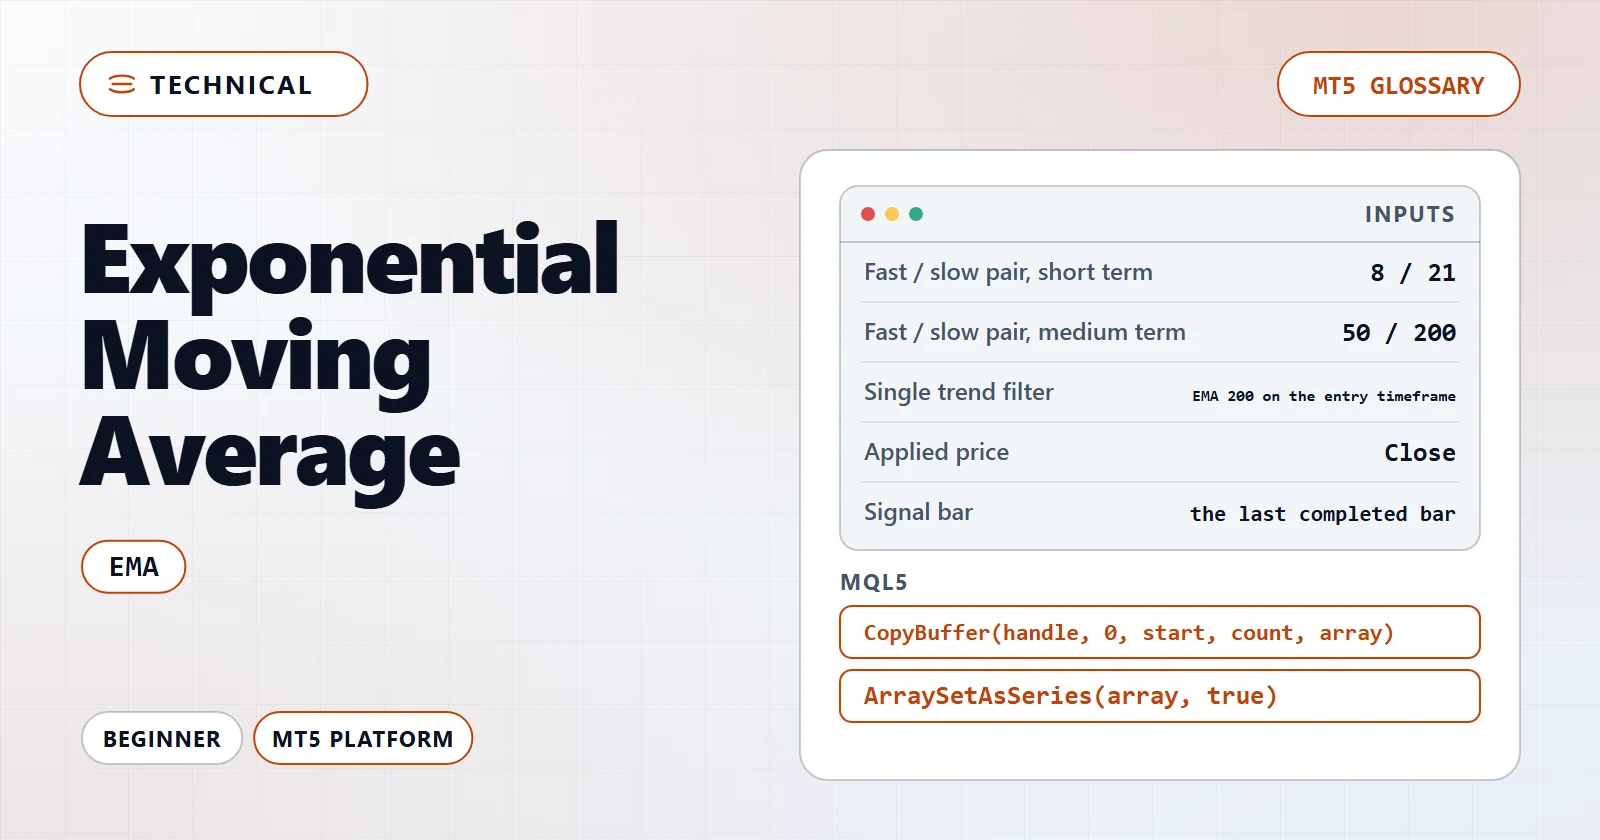
Средняя недавних цен, которая уделяет больше внимания только что произошедшему, чем тому, что было некоторое время назад. Она разворачивается быстрее простой средней, а потому полезнее в тренде и разговорчивее в боковике.
Экспоненциальная средняя — стандартный строительный блок трендовой логики советника: она даёт направление, которого индикаторы вроде ADX намеренно не дают. Она же — самый заезженный и сильнее всего переоптимизированный компонент розничных советников, потому что правило пересечения легко написать, а два его периода легко подкручивать до тех пор, пока любая история не начнёт выглядеть прибыльной.
| Параметр | Обычное значение | Примечание |
|---|---|---|
| Пара быстрая/медленная, краткосрочная | 8 / 21 | Реагирует быстро; даёт много пересечений, большинство из которых не тренды. |
| Пара быстрая/медленная, среднесрочная | 50 / 200 | Пара, за которой следят все. Сигналов мало, и те приходят поздно. |
| Единственный трендовый фильтр | средняя 200 на таймфрейме входа | Используется как направляющий шлагбаум, а не как вход. |
| Применяемая цена | Close | Обычный и устойчивый вариант. Медианная или типичная цена сглаживает сильнее и меняет любой результат тестирования. |
| Сигнальный бар | последний закрытый бар | Чтение формирующегося бара порождает пересечения, которые появляются и исчезают внутри бара. |
Разница между чтением состояния и чтением события — самая частая ошибка со средними в коде советника.
Обе версии в сильном тренде выглядят на тестах прибыльно. Но задуманной стратегией является только одна из них.
Расчёт if (fast[2] <= slow[2] && fast[1] > slow[1]) → пересечение вверх
Результат Один вход на пересечение вместо одного на бар
Правило на экспоненциальной средней легко написать и легко подогнать. Всё, что стоит проверять, сводится к тому, переживут ли параметры сдвиг.
| Диапазон | Что означает |
|---|---|
| Результат рушится, когда период сдвигают на 10 % | Подогнано под тестовое окно. У устойчивой настройки соседние значения работают тоже. |
| Широкий диапазон пар периодов работает похоже | Эффект скорее структурный, чем подогнанный, — именно это и означает плато на поверхности оптимизации. |
| Пересечение без фильтра режима | Сигналы срабатывают и в боковике, где они по большей части убыточны. Именно это обычно и исправляют добавлением ADX или фильтра волатильности. |
| Читается на формирующемся баре | Невоспроизводимо. Один и тот же рынок даёт разные входы в зависимости от момента прихода тиков. |
Страница `/indicators` о скользящих средних разбирает расчёт и сравнение с простой средней; эта статья — о том, как экспоненциальная средняя вплетается в логику советника.
Проверка «быстрая выше медленной» истинна весь тренд. Проверка «пересекла» требует ещё и предыдущего бара, и разница между ними — это один вход против десятков.
Два свободных параметра на гладкой поверхности всегда дадут впечатляющий тест. Значение имеет то, ведут ли себя соседние пары похоже, — в этом и разница между эффектом и подгонкой.
В боковике скользящие средние пересекаются постоянно, и почти все эти пересечения убыточны. Фильтр — не оптимизация стратегии, а то, что вообще делает её применимой.
Она реагирует быстрее, и это режет в обе стороны: более ранние входы в настоящих трендах и больше ложных сигналов в шуме. Что предпочтительнее, зависит от стратегии, а разница меньше, чем выбор периода.
Здесь опубликованы четырнадцать советников с полными списками закрытых сделок. Ни один из них не берёт направление из экспоненциальной скользящей средней.
| Механизм направления | Советники | Что это |
|---|---|---|
| Пересечение Tenkan/Kijun из Ichimoku | 5 | Kestrel Hover, Orrery, Peregrine, Tessera, Zerqon |
| Стек простых скользящих средних | 1 | Lanternfish — SMA 25/50/75 на M30, входы на M5 |
| Экспоненциальная скользящая средняя | 0 | — |
| Что-то, кроме пересечения | 8 | Экстремумы RSI, работа от границ конверта, свечные модели |
Эти пятеро сохранили пересечение и отказались от подкрутки: периоды Tenkan/Kijun заданы определением индикатора, а не перебором по сетке. Все пятеро читают закрытый бар, а Orrery и Peregrine действуют только тогда, когда тело сигнального бара превышает кратное его недавнему среднему, — это и есть фильтр режима, который нужен голому пересечению. Их профит-факторы лежат в диапазоне от 1,27 до 1,46, в той же полосе, что и остальной каталог.
Вкладка «Входные параметры» тестера стратегий принимает старт, шаг и стоп для каждого периода. Читайте весь набор результатов, а не верхнюю строку: плато соседних пар — это эффект, одиночный пик — это подгонка. Это и есть переподгонка на практике, и именно поэтому фильтр вроде ADX появляется раньше, чем очередной настраиваемый период.