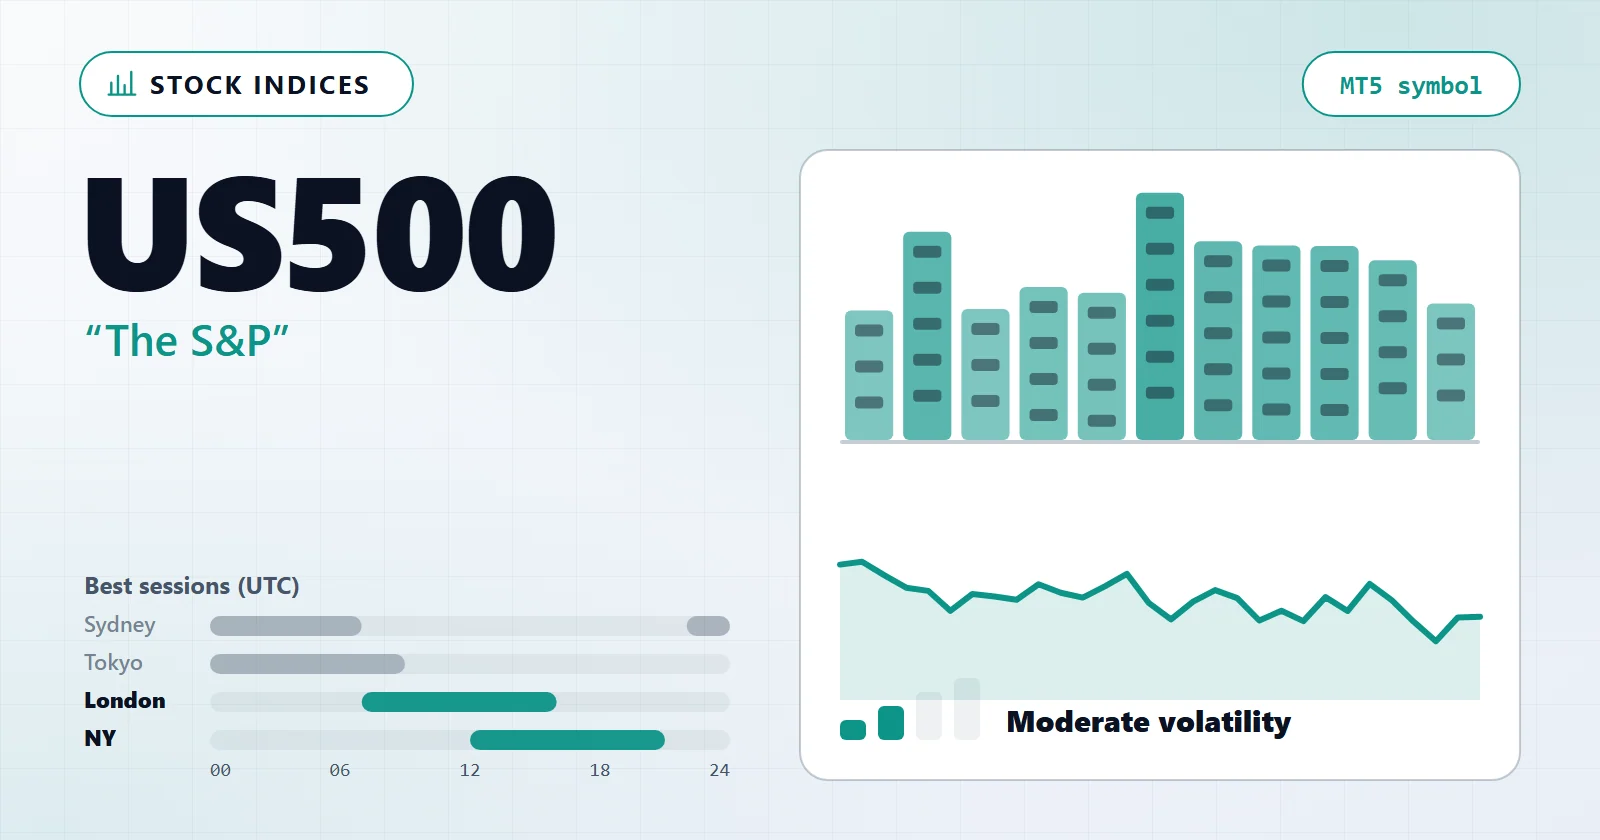
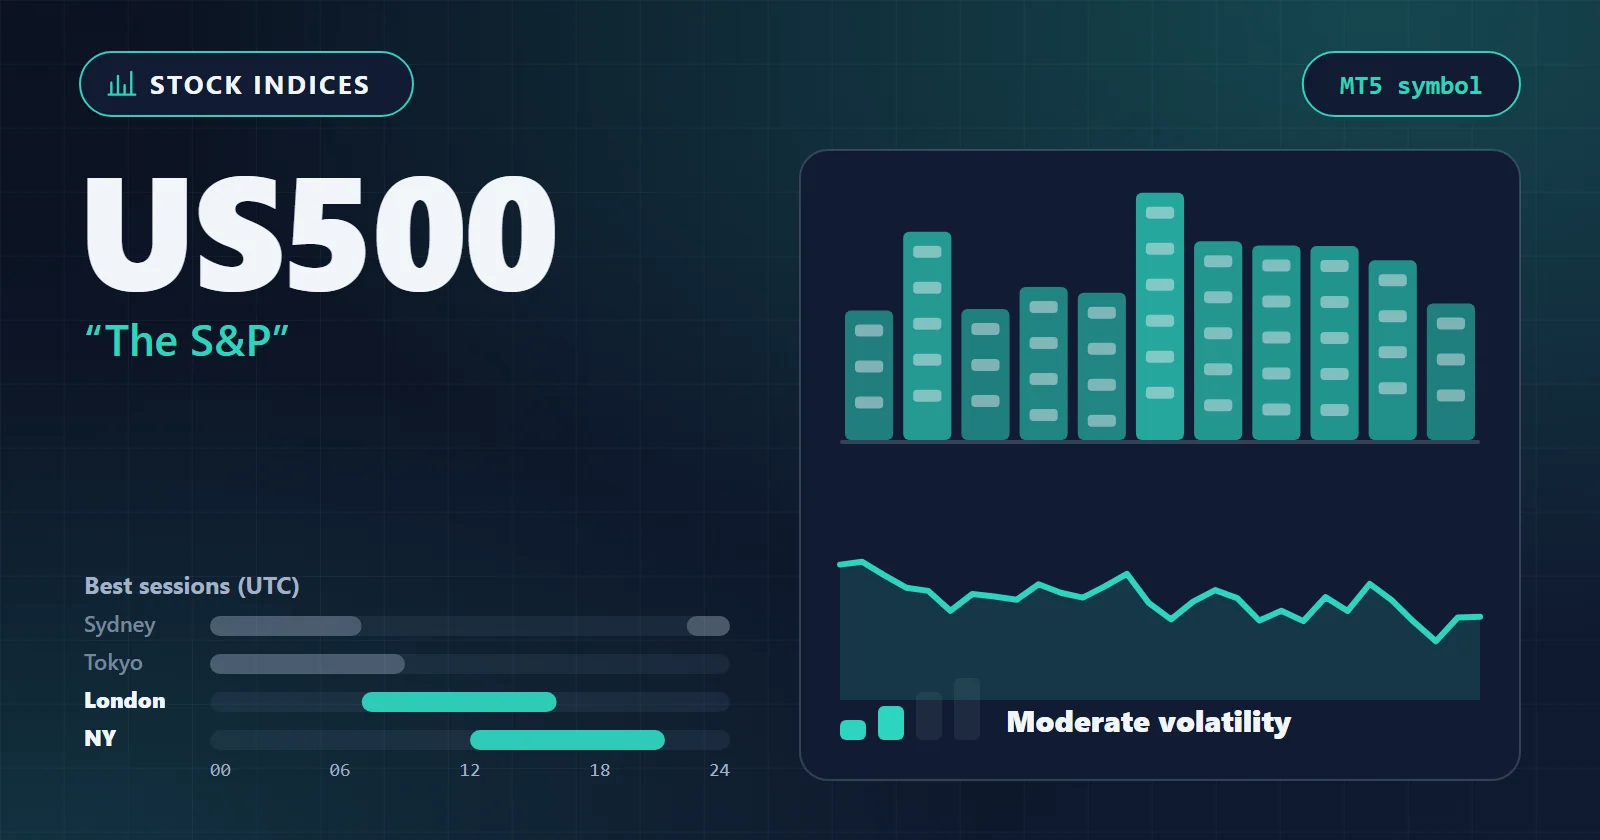
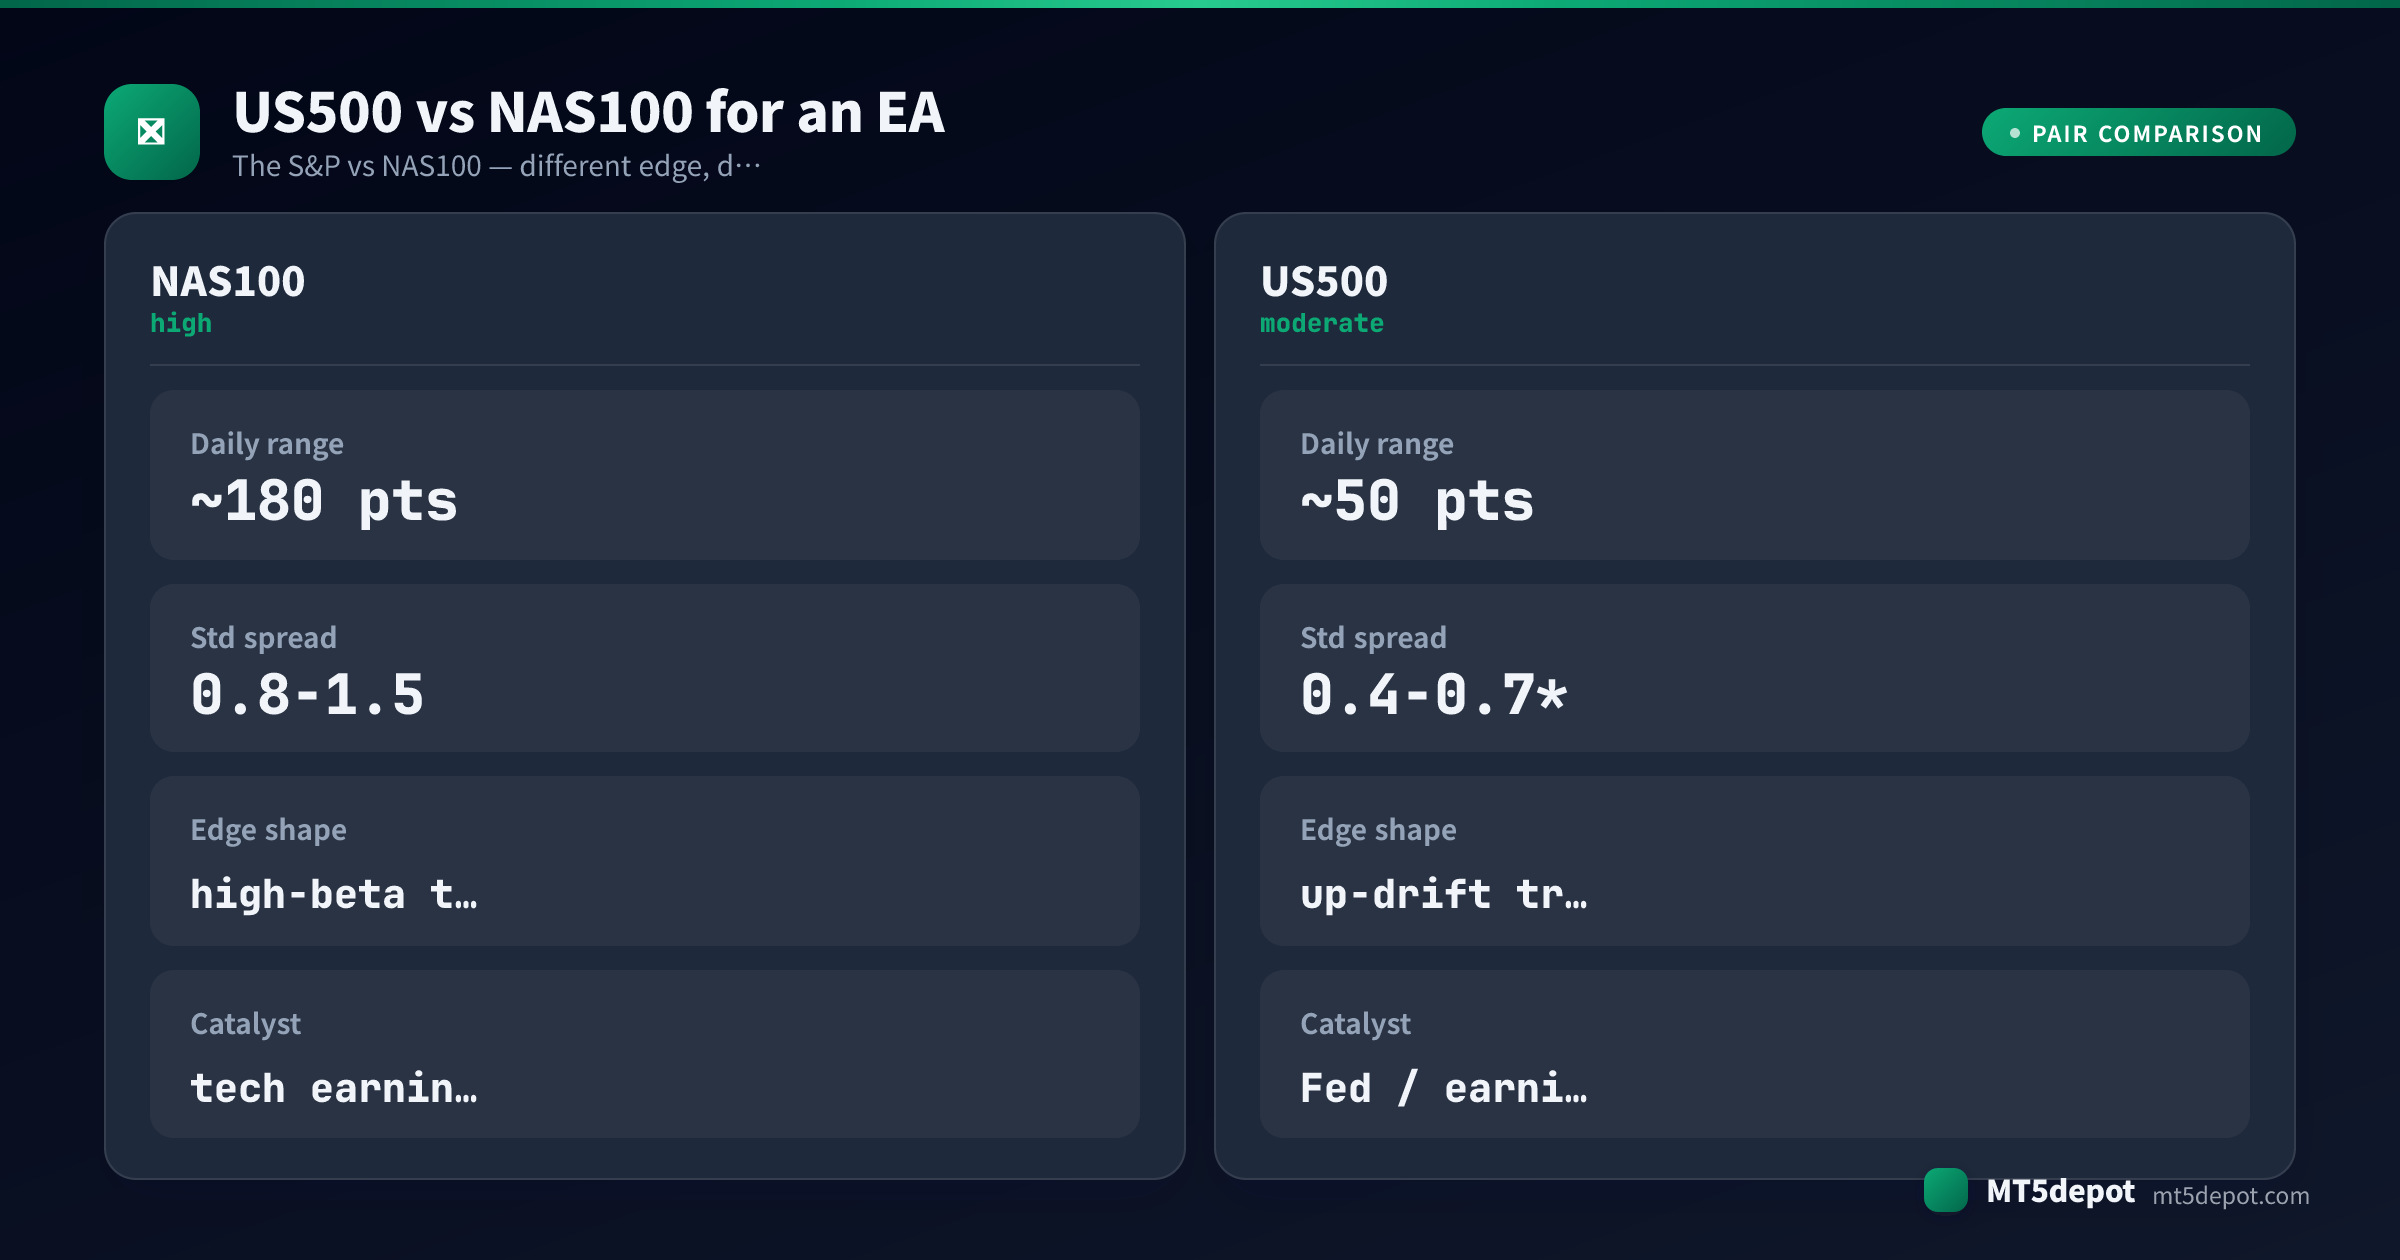
O US500 não é um par de moedas; é um CFD sobre o S&P 500, o índice de ações de referência mundial e o medidor padrão do apetite global ao risco. Ele carrega uma tendência de alta de longo prazo — a razão pela qual um EA de tendência tem aqui um vento a favor que nenhum par forex oferece — mas também é uma reivindicação alavancada sobre uma sessão à vista que fecha e reabre, então ele falha de formas que um sistema FX de 24 horas nunca aprendeu a temer. Comparado ao seu irmão de beta mais alto, o NAS100, o S&P é o índice mais calmo e de sensação mais ampla; a primeira coisa a decidir é se sua estratégia quer o caráter de tendência-mais-gap de um índice de ações ou apenas o tolera, porque a lógica de dimensionamento e stop portada do forex vai calcular mal o risco da conta antes que o sinal de entrada tenha feito qualquer coisa.
Esta página cobre o que o S&P dá a uma estratégia automatizada que um par forex não dá, as sessões que decidem seus resultados, quanto ele custa em pontos de índice, os modos de falha que pegam sistemas transferidos do FX, e como construir e testar o seu próprio EA de US500.
Como o US500 Se Comporta: O Que o S&P Dá a um EA
O S&P 500 é um índice ponderado por capitalização de grandes empresas dos EUA, negociado aqui como um CFD, e é estruturalmente diferente de um par forex principal de formas que importam mais para a automação do que qualquer escolha de indicador. Seus catalisadores — o Fed, o calendário de resultados — e sua aritmética estão ambos fora do mundo FX para o qual um EA provavelmente foi projetado.
Para um EA, esse caráter se reduz a três propriedades:
- Uma tendência de alta de longo prazo. As ações historicamente tenderam a subir ao longo do tempo, o que dá a um EA de seguimento de tendência no S&P um vento estrutural a favor que um par forex não tem — o índice passa mais de sua vida fazendo topos mais altos do que uma moeda com reversão à média. Essa tendência é o único fato ao redor do qual tudo nesta página é mais fácil de construir, e é também por isso que um sistema apenas vendido aqui está lutando contra a maré em vez de lê-la.
- Um gap overnight da sessão à vista. Ao contrário de um par forex de 24 horas, o CFD do S&P acompanha uma sessão à vista que fecha e reabre em torno de uma pausa de manutenção diária, e o preço pode dar gap ao longo dessa pausa. Um stop dentro do gap não é executado no seu nível — ele é pulado. Isso é mecânica de contrato, não uma medição ao vivo, e é a propriedade que a maioria dos EAs construídos para forex simplesmente nunca teve de modelar.
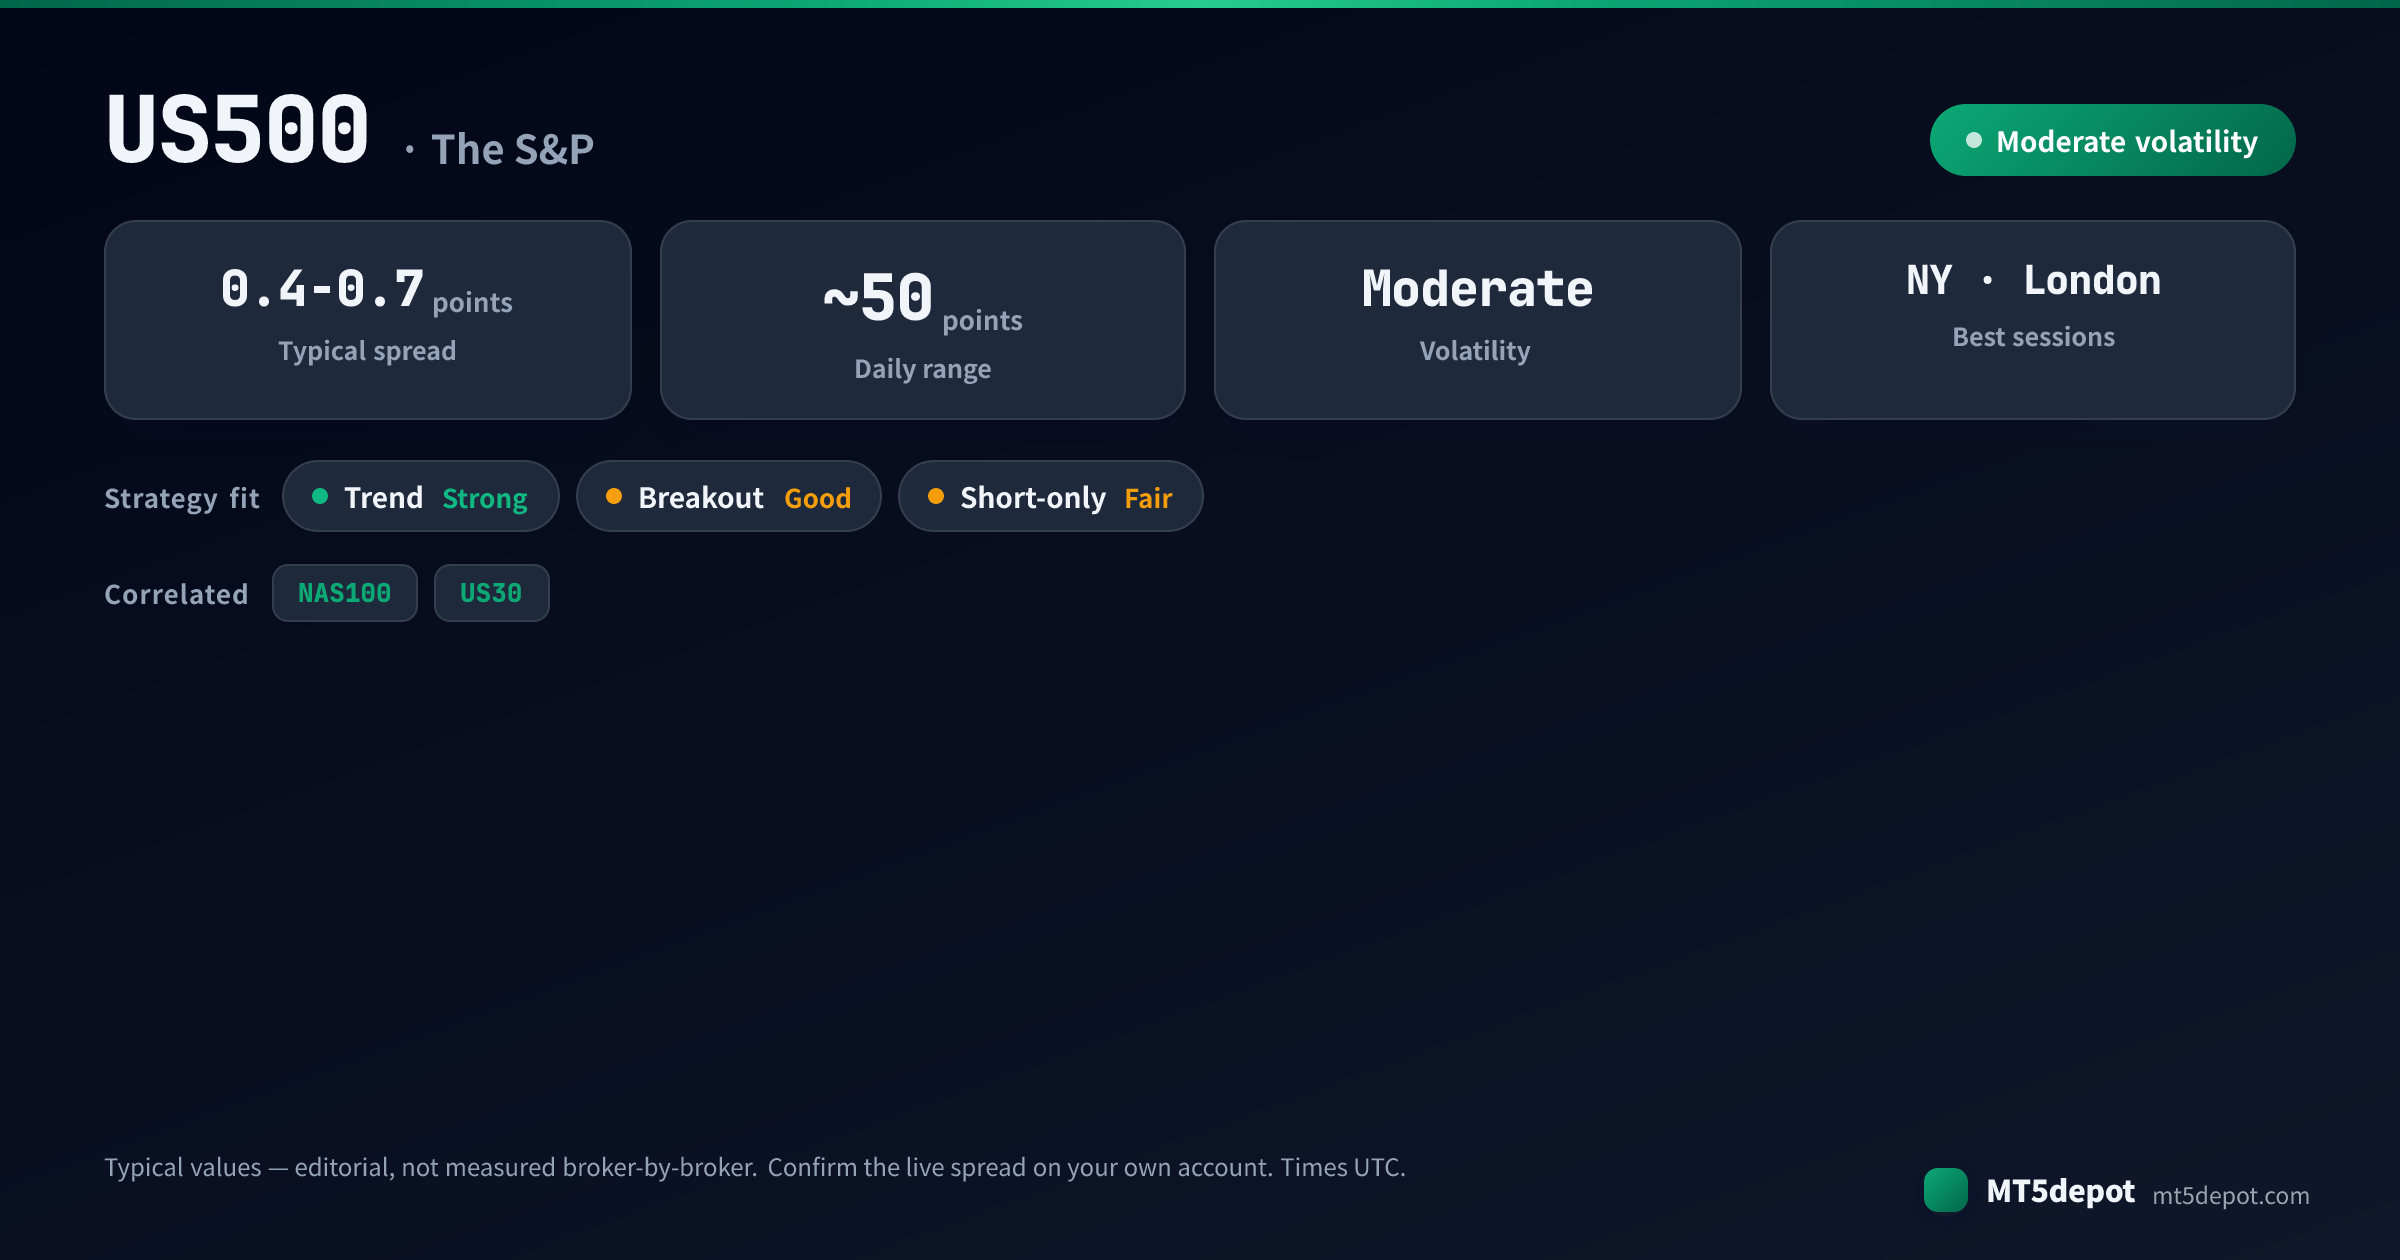
- Valor do ponto, não valor do pip. O P&L do índice acumula por ponto a um multiplicador de contrato, então o dinheiro em risco por ponto de movimento não tem relação alguma com um pip forex. Nossa faixa diária típica publicada é de cerca de 50 pontos de índice — rotulada como típica, não medida corretora por corretora — mas o que essa faixa custa ou rende depende inteiramente do multiplicador que sua conta aplica, que é onde um modelo de dimensionamento em formato forex dá errado.
A armadilha para estratégias automatizadas é que a tendência de alta limpa do S&P parece uma vantagem fácil de tendência em um backtest, enquanto o mesmo instrumento dá gap no preço overnight, cobra financiamento sobre qualquer coisa mantida além do rollover e concentra seu peso em um punhado de mega-caps — três custos que um EA ajustado para forex nunca precificou. O S&P recompensa estratégias que respeitam sua mecânica de volatilidade de índice de ações e silenciosamente drena aquelas que o tratam como EUR/USD com um número maior no gráfico.
Quais Estratégias de EA Servem para o US500?
O perfil do instrumento lista tendência e breakout como adequadas — mas adequação é uma avaliação editorial, não uma prova. Em nossa própria base dos templates do Strategy Builder com as configurações de fábrica — uma única execução em USD/JPY M5 ao longo de um ano, entradas padrão, sem otimização —, a maioria terminou abaixo de um fator de lucro de 1,0, e essa execução não foi no US500. Quase nenhum superou o próprio critério do Strategy Builder com as configurações de fábrica, então trate qualquer vantagem no US500 como algo que suas próprias configurações e seu teste precisam conquistar. Procure-a na mecânica — janelas de sessão, stops que reconhecem gaps, disciplina de dimensionamento — não pelo indicador na embalagem. O que o caráter do S&P tende a apoiar:
| Estratégia | Adequação no US500 | Por quê |
|---|---|---|
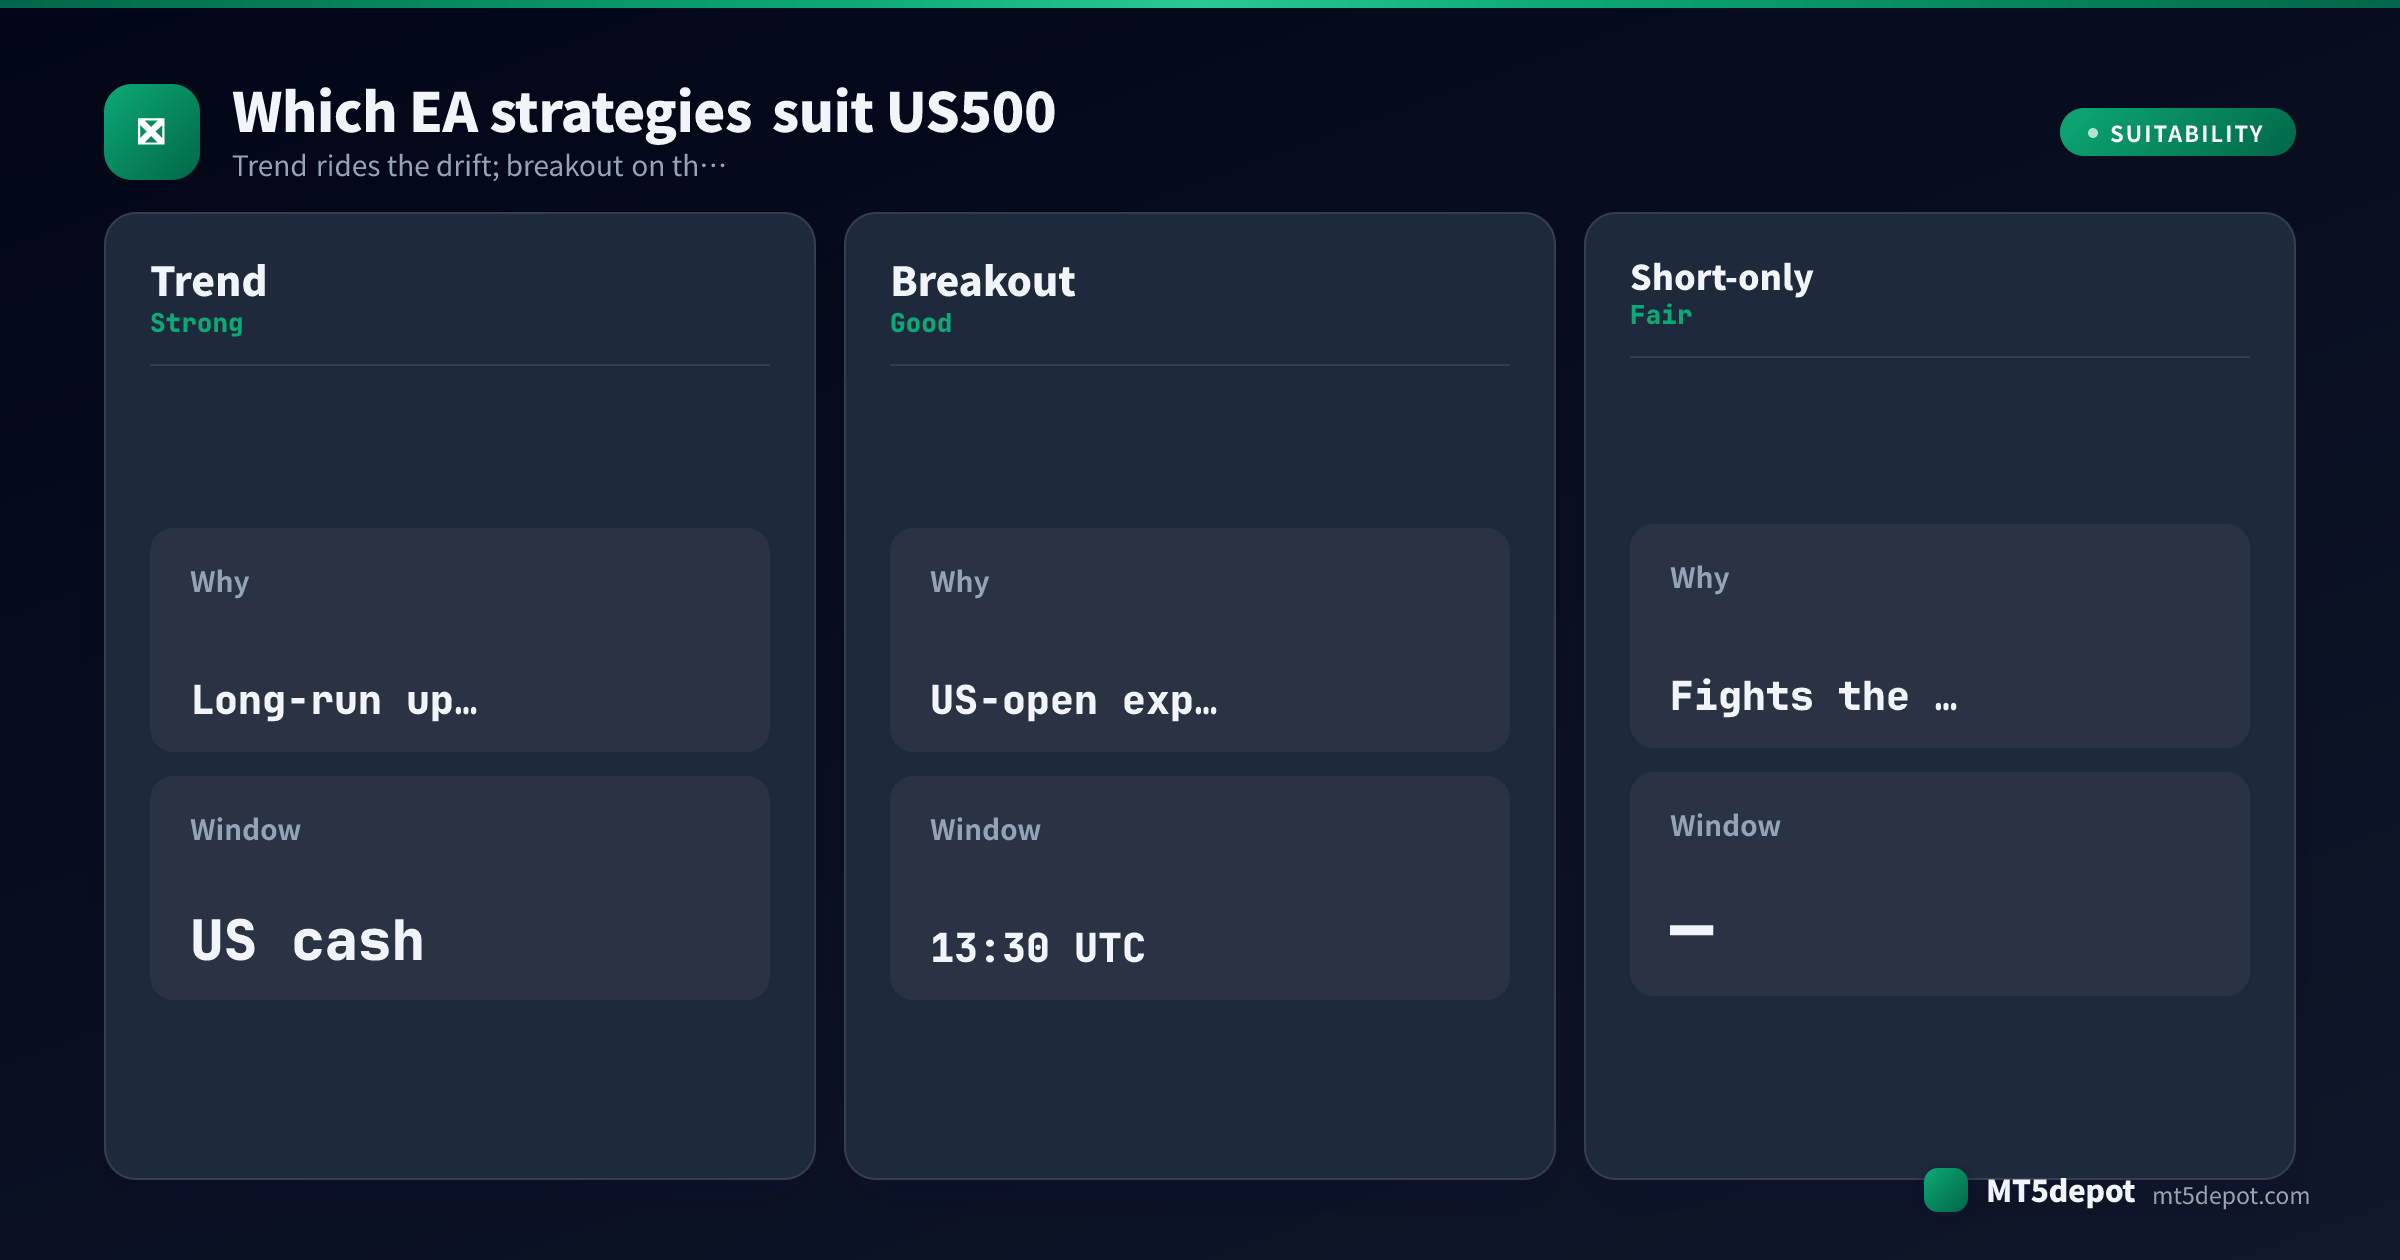
| Tendência | Forte | A tendência de alta de longo prazo dá a um sistema de momentum um vento estrutural a favor — cavalgar a tendência ao longo da sessão à vista dos EUA é o formato que o índice mais naturalmente recompensa. |
| Breakout | Boa | A abertura à vista dos EUA (por volta das 13:30 UTC) produz uma expansão repetível a partir da faixa overnight; entradas com ordens pendentes no nível reduzem o custo de spread que uma execução a mercado paga. |
| Apenas vendido | Razoável | Pode funcionar em uma perna real de risk-off, mas um viés vendido luta contra a tendência de alta do índice, então um sistema que é apenas vendido está operando contra a maré na maior parte do tempo. |
Tendência e breakout são os formatos que transformam a tendência do S&P e sua expansão na abertura dos EUA em um ativo; um viés apenas vendido precisa conquistar seu resultado contra a tendência em vez de com ela. A rota prática é construir um desses formatos você mesmo — o Strategy Builder traz templates de tendência e breakout e expõe todos os parâmetros, incluindo as entradas de dimensionamento que um índice exige — e depois testá-lo (abaixo) antes de confiar em um único número.
Melhores Horários de Operação para EAs de US500
A estrutura da sessão decide mais de um resultado no US500 do que a escolha do indicador, porque um índice de ações — ao contrário do forex — tem uma sessão à vista definida que concentra seu volume:
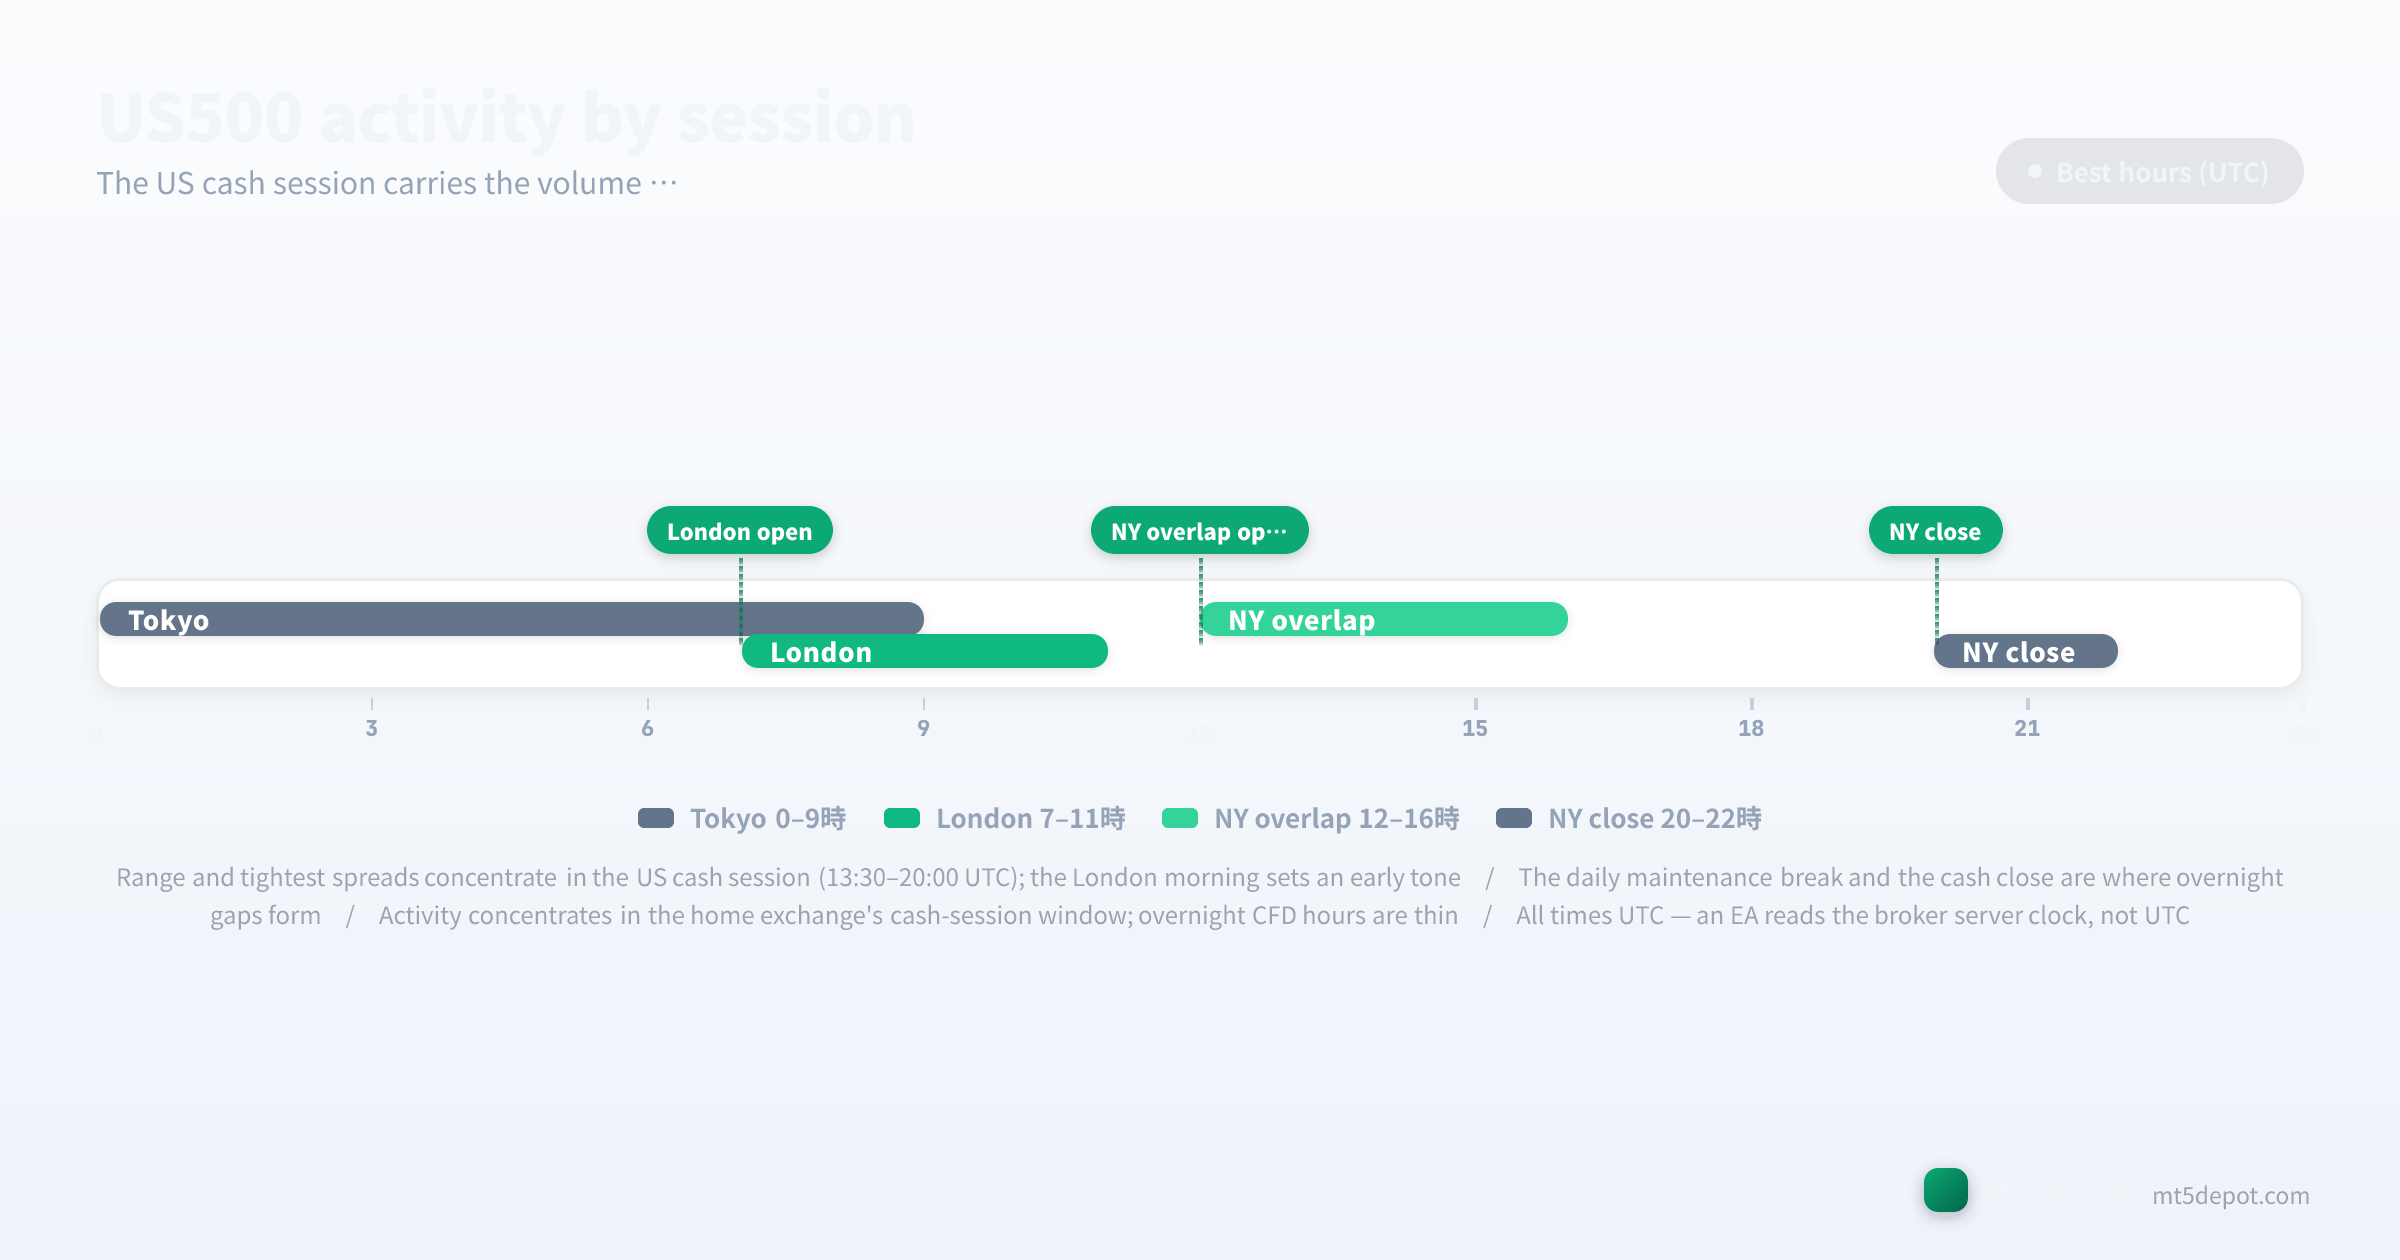
- Manhã de Londres (07:00–13:30 UTC): o CFD do S&P opera antes da abertura à vista dos EUA, mas com liquidez de índice mais rarefeita. Essa janela define um tom inicial e reage ao sentimento de risco europeu, mas os spreads tendem a ficar mais largos e os movimentos mais propensos a reversão assim que os EUA chegam.
- Abertura à vista dos EUA (por volta das 13:30 UTC): a principal janela de breakout. A sessão à vista abre com uma expansão a partir da faixa overnight, e EAs de breakout e momentum no S&P tendem a conquistar a maior parte de seu resultado nas horas após essa abertura.
- Sessão à vista dos EUA (13:30–20:00 UTC): a janela central, onde a amplitude e os spreads mais apertados se concentram. É aqui que um EA de tendência cavalgando a alta encontra sua execução mais limpa e seu menor custo.
- Fechamento à vista e a pausa de manutenção: a zona de perigo, não uma oportunidade. A pausa de manutenção diária e o fechamento à vista são onde o gap overnight se forma — um EA que mantém posições através deles está exposto a um salto na sessão seguinte, não a uma cotação contínua.
Em nossa avaliação editorial, EAs que restringem a operação às horas à vista dos EUA frequentemente superam variantes de 24 horas no S&P, então um filtro de sessão é melhor tratado como parte da definição da estratégia do que como um floreio de otimização. Duas advertências vêm com isso. Catalisadores programados dos EUA — decisões do FOMC, CPI e o calendário de resultados — ficam dentro dessas boas horas e alargam o spread exatamente então, então uma estratégia rápida precisa de uma pausa para notícias ou paga várias vezes o spread normal no pior momento. E todo horário de relógio acima é UTC — um EA lê o relógio do servidor da sua corretora, que normalmente não é UTC, então um filtro de abertura dos EUA às “13:30” desloca-se silenciosamente quando você move o EA entre corretoras em fusos horários de servidor diferentes. Esta é a única regra de relógio de toda a página; verifique-a uma vez, no Market Watch do MT5, e cada limite de sessão se alinhará.
Spreads, Custos e Execução
O custo de operar o S&P é cotado em pontos de índice, não em pips forex, e tem um terceiro componente que um par de moedas não tem — financiamento overnight sobre posições mantidas além do rollover diário. Os números abaixo são pontos médios de referência editorial compilados das condições de CFD de índice publicadas pelas corretoras (2026-07), não números medidos corretora por corretora — nossa amostragem de spread ao vivo atualmente cobre alguns símbolos FX de referência — então confirme o spread ao vivo e o valor do ponto na sua própria conta antes de dimensionar qualquer coisa:
| Componente de custo | Valor típico do US500 | O que é | Quem atinge |
|---|---|---|---|
| Spread | 0,4 – 0,7 pontos | O custo de negociação por operação de ida e volta, em pontos de índice | Toda operação — mais pesado em sistemas de alta frequência |
| Comissão | depende da conta | Uma cobrança por lote em contas do tipo raw, nenhuma em contas standard | Definida pelo seu tipo de conta, não pelo índice |
| Financiamento overnight | depende da conta | Uma cobrança de rollover sobre posições mantidas além do corte diário | EAs de tendência que mantêm posições, acumulando ao longo de semanas |
Duas regras de custo específicas deste instrumento:
- O custo é em pontos, e o financiamento é real. O spread acima é medido em pontos de índice, e um EA lento de tendência que mantém posição através do rollover diário paga financiamento por cima dele — um arrasto que nunca aparece em um backtest bruto mas se acumula ao longo de uma manutenção de várias semanas. Uma vantagem de tendência no US500 que parece lucrativa antes do financiamento pode ficar neutra ou negativa depois dele, então a cobrança pertence ao modelo, não a uma nota de rodapé.
- A comissão e o financiamento são propriedades da conta, não do índice. A mesma comissão de conta raw se aplica quer você opere o S&P ou qualquer outro índice; o que muda entre instrumentos é o spread e o valor do ponto por cima dele. Um EA de US500 validado em uma conta standard sem comissão e implantado em uma conta raw com comissão por lote — ou vice-versa — está rodando uma estratégia diferente daquela que você testou.
Riscos a Testar Antes de Ir ao Vivo
Os modos de falha do S&P são mecânicas de índice de ações — gaps, financiamento e concentração — que um EA ajustado para forex nunca aprendeu a temer, e uma lista de verificação de risco genérica perde a maioria deles:
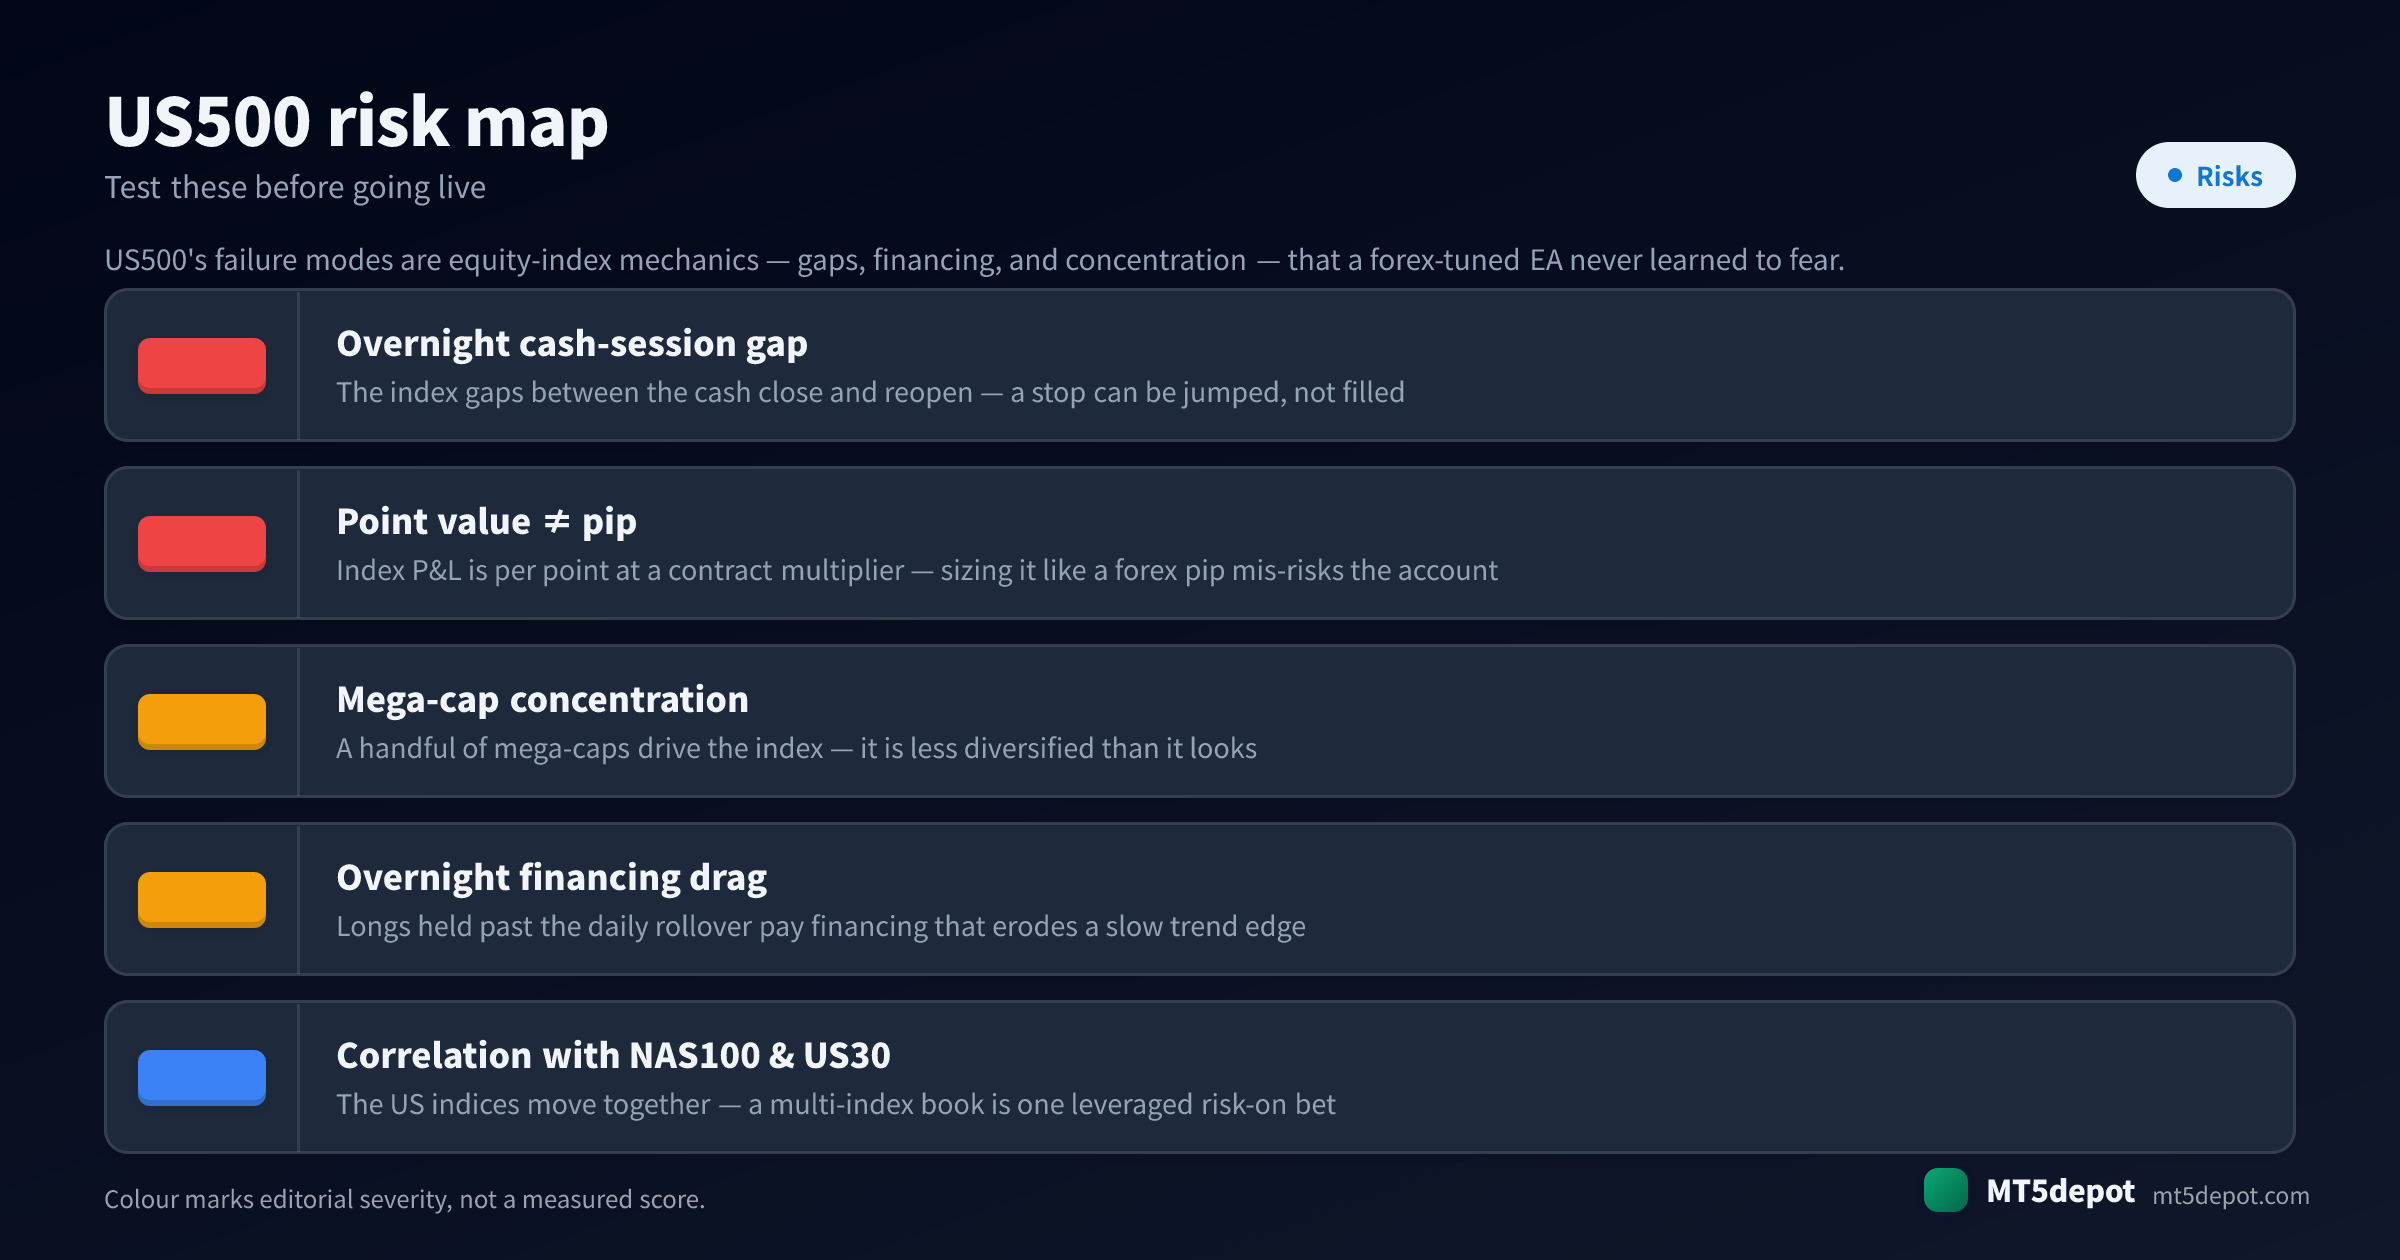
- O gap overnight da sessão à vista. O índice dá gap entre o fechamento à vista e a reabertura, então um stop dentro desse gap é pulado, não executado no seu nível — a perda realizada pode ser muito maior que o risco que o EA pensa ter definido. Um EA forex de 24 horas assume cotações contínuas e execução confiável de stops, então nunca modelou isso; confirme que seu backtest de fato reproduz o gap antes de acreditar em seu número de drawdown.
- O valor do ponto não é o valor do pip. O P&L do índice acumula por ponto a um multiplicador de contrato, e dimensionar uma posição de US500 como se cada ponto fosse um pip forex calcula mal o risco da conta — às vezes gravemente. Confirme o valor do ponto que seu tamanho de lote implica e leia o drawdown em termos de moeda da conta, não em pontos, antes de aportar uma única operação.
- Concentração em mega-caps. O S&P é ponderado por capitalização, então um pequeno grupo de mega-caps carrega uma fatia desproporcional do índice — ele é menos diversificado do que o rótulo de “500 empresas” sugere. Um EA operando o índice está implicitamente apostando naqueles poucos nomes, e uma única surpresa de resultados de uma mega-cap pode balançar todo o mercado de uma forma que uma premissa de mercado amplo nunca precificou.
- Arrasto de financiamento overnight sobre uma vantagem lenta. Uma compra mantida além do rollover diário paga uma cobrança de financiamento, e ao longo de uma tendência de várias semanas esse arrasto se acumula. Uma vantagem lenta de tendência que passa em um backtest bruto pode ser apagada quando o financiamento é aplicado, então um EA de US500 que mantém posições deve ser testado líquido dele.
- A correlação com NAS100 e US30 é alavancagem oculta. Os índices dos EUA se movem juntos como um único complexo risk-on, então uma carteira “diversificada” entre US500, NAS100 e US30 está mais próxima de uma única aposta alavancada em ações dos EUA do que de um hedge. A correlação não aparece nas configurações de risco de nenhum EA isolado, e é assim que uma carteira de três índices silenciosamente triplica a exposição ao mesmo movimento.
Como Testar um EA de US500
No US500, o teste é toda a vantagem. Mantenha qualquer coisa que você construir no padrão definido na metodologia do site:
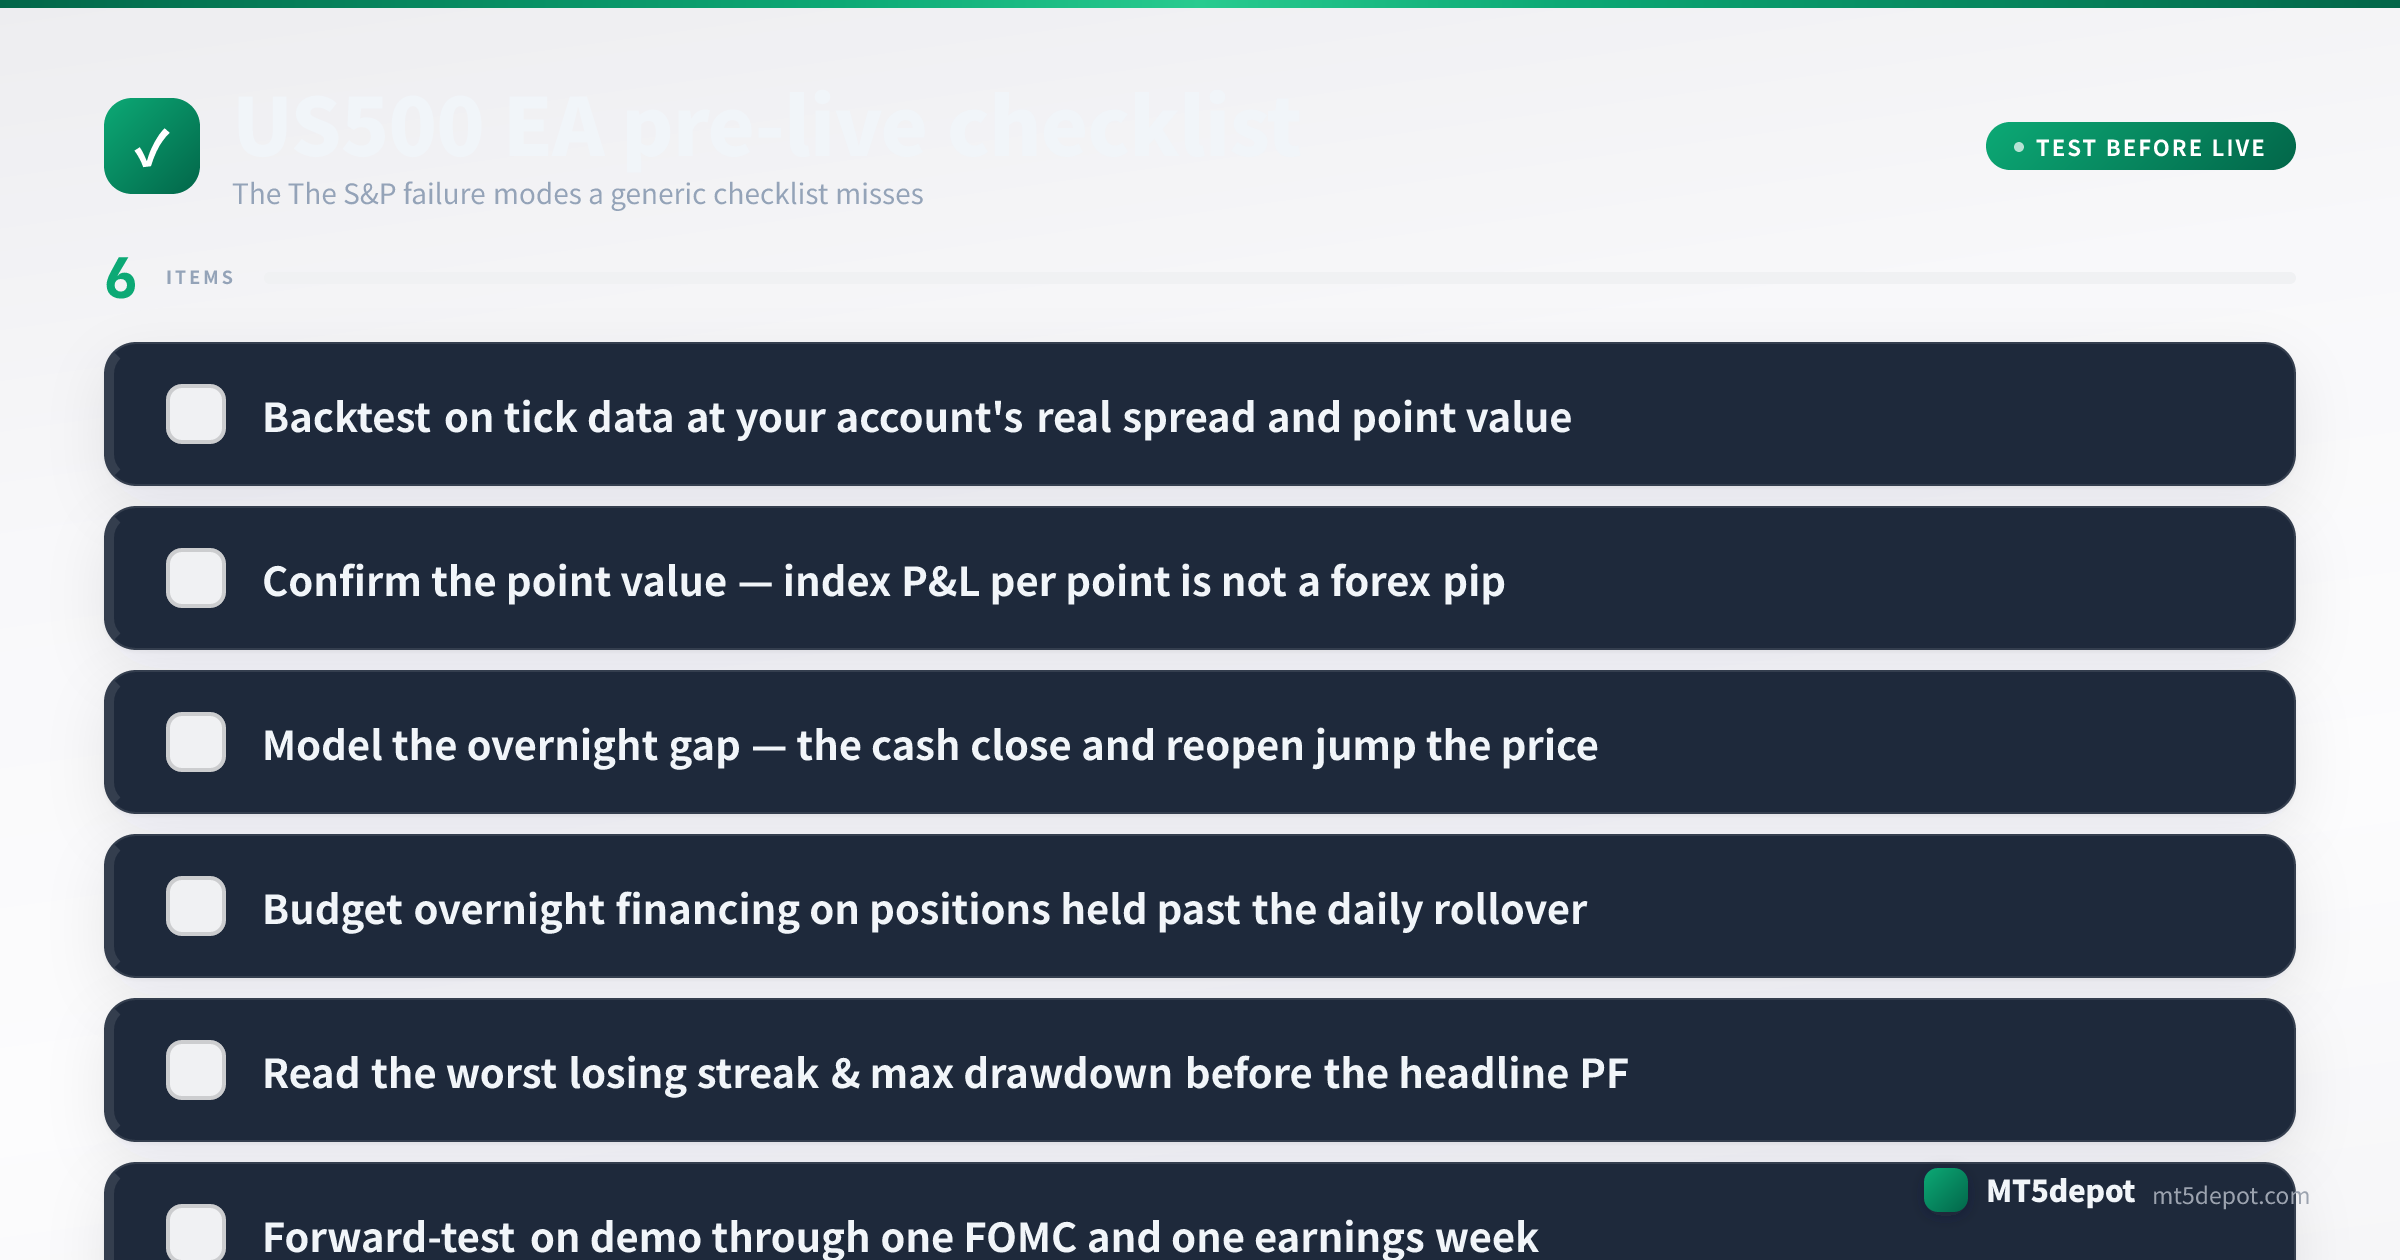
- Faça backtest com dados de tick no spread real e no valor do ponto da sua conta. Use um modelo de cada tick com o spread que você realmente vai operar, não o padrão da plataforma, e confirme que o modelo reproduz o gap overnight da sessão à vista — um teste de US500 que trata o preço como contínuo pulou a única mecânica com maior probabilidade de ultrapassar um stop.
- Confirme o valor do ponto, depois leia a pior sequência de perdas. Verifique se o valor por ponto que seu tamanho de lote implica é um que você consegue sobreviver — o P&L do índice não é um pip forex — depois leia o drawdown máximo e a maior sequência de operações perdedoras em termos de moeda da conta. Orce para a pior sequência antes de aportar dinheiro, e certifique-se de que o backtest foi líquido de financiamento overnight sobre quaisquer posições mantidas.
- Faça forward test em demo através de um FOMC e uma semana de resultados. Os riscos que definem o S&P — uma surpresa de juros e um gap de resultados de uma mega-cap — só aparecem em torno desses catalisadores, então uma janela de demo que nunca abrange uma decisão do FOMC ou uma semana pesada de resultados não testou aquilo com maior probabilidade de machucar.
- Confirme o relógio do servidor antes da primeira operação ao vivo. Reverifique o horário do Market Watch do MT5 contra as horas de sessão em UTC acima, e reverifique novamente após qualquer migração de corretora — um passo fácil de pular e caro de perder.
Cada número de backtest que isso produz é uma medição histórica, não uma previsão — diga isso em suas próprias anotações, e dimensione para o drawdown que você mediu em vez do retorno que espera.
EAs de US500 e Templates do Strategy Builder
Não publicamos um backtest próprio de US500, e um resultado de forex não se transfere para um índice de ações — a mecânica de gap, financiamento e valor do ponto acima significa que os dois não são intercambiáveis. A rota honesta para um EA de S&P é construir e verificar um:
- O Strategy Builder (abra-o aqui) traz templates de tendência e breakout e expõe todos os parâmetros, incluindo as entradas de dimensionamento que um índice exige, para que o EA que você implanta seja construído sobre o seu próprio valor de ponto e seus próprios números. O CTA abaixo cobre exatamente o que ele produz.
- Adequação de corretora e conta. Como o spread, a comissão, o financiamento e o valor do ponto do S&P dependem todos da conta, verifique essas condições na sua própria corretora antes de dimensionar qualquer coisa.
- Um EA de forex não é ponto de partida. Se você já roda um EA de forex, não o transfira para cá. Nenhuma das mecânicas de gap, financiamento e valor do ponto acima existe no teste dele, então reconstrua o formato para o índice e teste-o do zero.
- Os canônicos de conceito. Se algum termo acima for desconhecido, as entradas de volatilidade, ATR e alavancagem definem a mecânica da qual um EA de US500 mais depende.

