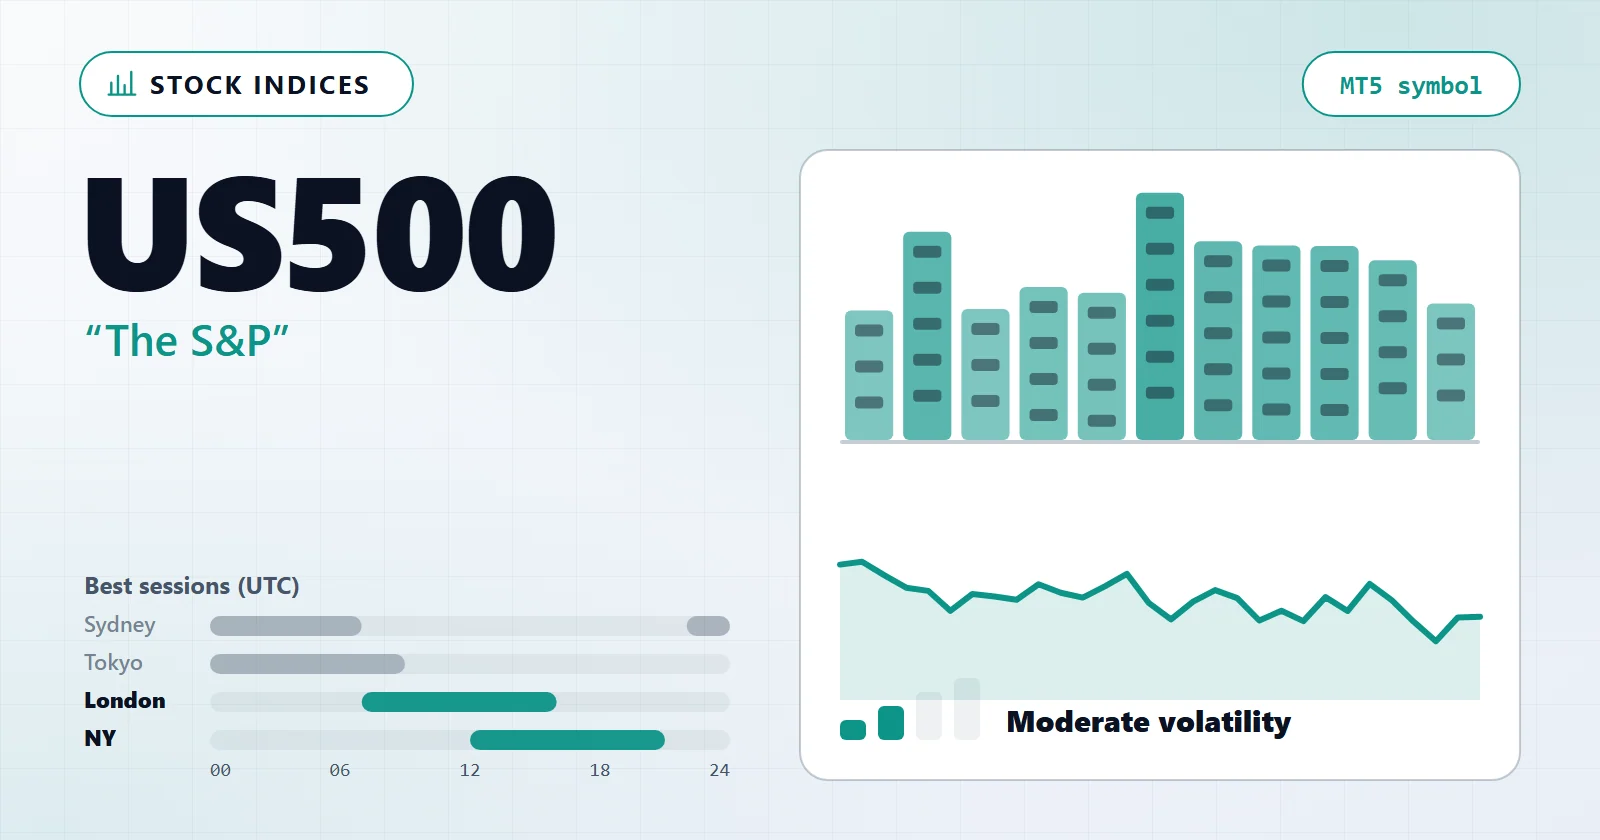
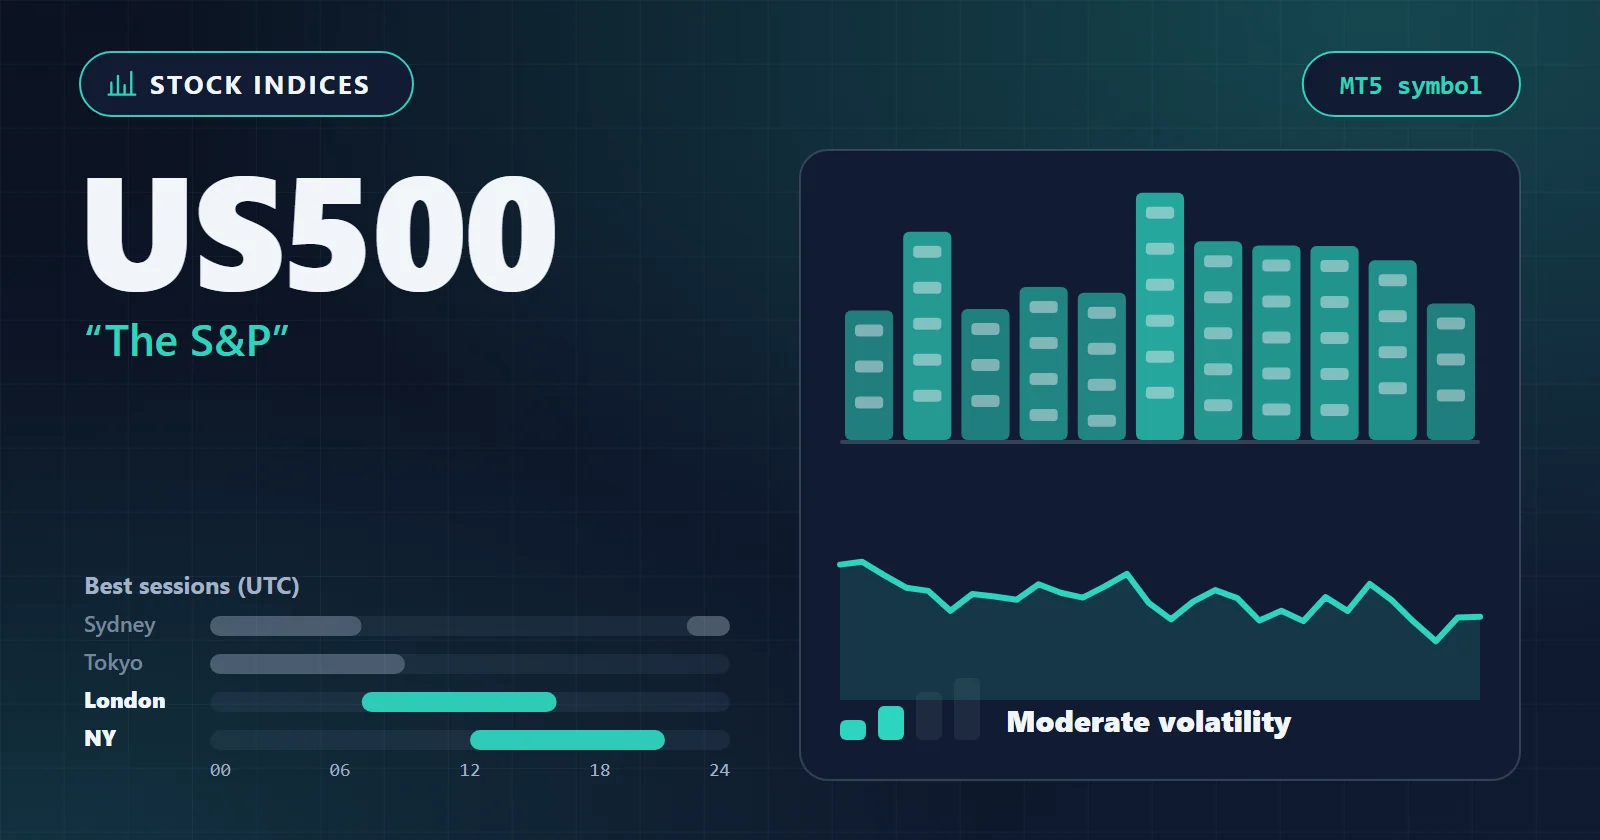
US500 ist kein Währungspaar; es ist ein CFD auf den S&P 500, den weltweiten Benchmark-Aktienindex und den Standard-Gradmesser der globalen Risikobereitschaft. Er trägt einen langfristigen Aufwärtsdrift — der Grund, warum ein Trend-EA hier Rückenwind hat, den kein Forex-Paar bietet — aber er ist auch ein gehebelter Anspruch auf eine Cash-Session, die schließt und wieder öffnet, sodass er auf Weisen scheitert, die ein 24-Stunden-FX-System nie zu fürchten gelernt hat. Gegen sein Geschwister mit höherem Beta, NAS100, gestellt, ist der S&P der ruhigere, breiter wirkende Index; das Erste, was zu entscheiden ist, lautet, ob Ihre Strategie den Drift-plus-Gap-Charakter eines Aktienindex will oder ihn nur duldet, denn aus Forex portierte Positionsgrößen- und Stop-Logik werden das Konto falsch riskieren, bevor das Einstiegssignal überhaupt etwas getan hat.
Diese Seite behandelt, was der S&P einer automatisierten Strategie gibt, was ein Forex-Paar nicht bietet, welche Sessions über seine Ergebnisse entscheiden, was er in Indexpunkten kostet, die Fehlermodi, die aus FX herübergezogene Systeme erwischen, und wie man einen eigenen US500-EA baut und testet.
Wie sich US500 verhält: Was der S&P einem EA gibt
Der S&P 500 ist ein kapitalisierungsgewichteter Index großer US-Unternehmen, der hier als CFD gehandelt wird, und er unterscheidet sich strukturell von einem Forex-Major auf Weisen, die für die Automatisierung mehr zählen als jede Indikatorwahl. Seine Katalysatoren — die Fed, der Earnings-Kalender — und seine Arithmetik liegen beide außerhalb der FX-Welt, für die ein EA wahrscheinlich entworfen wurde.
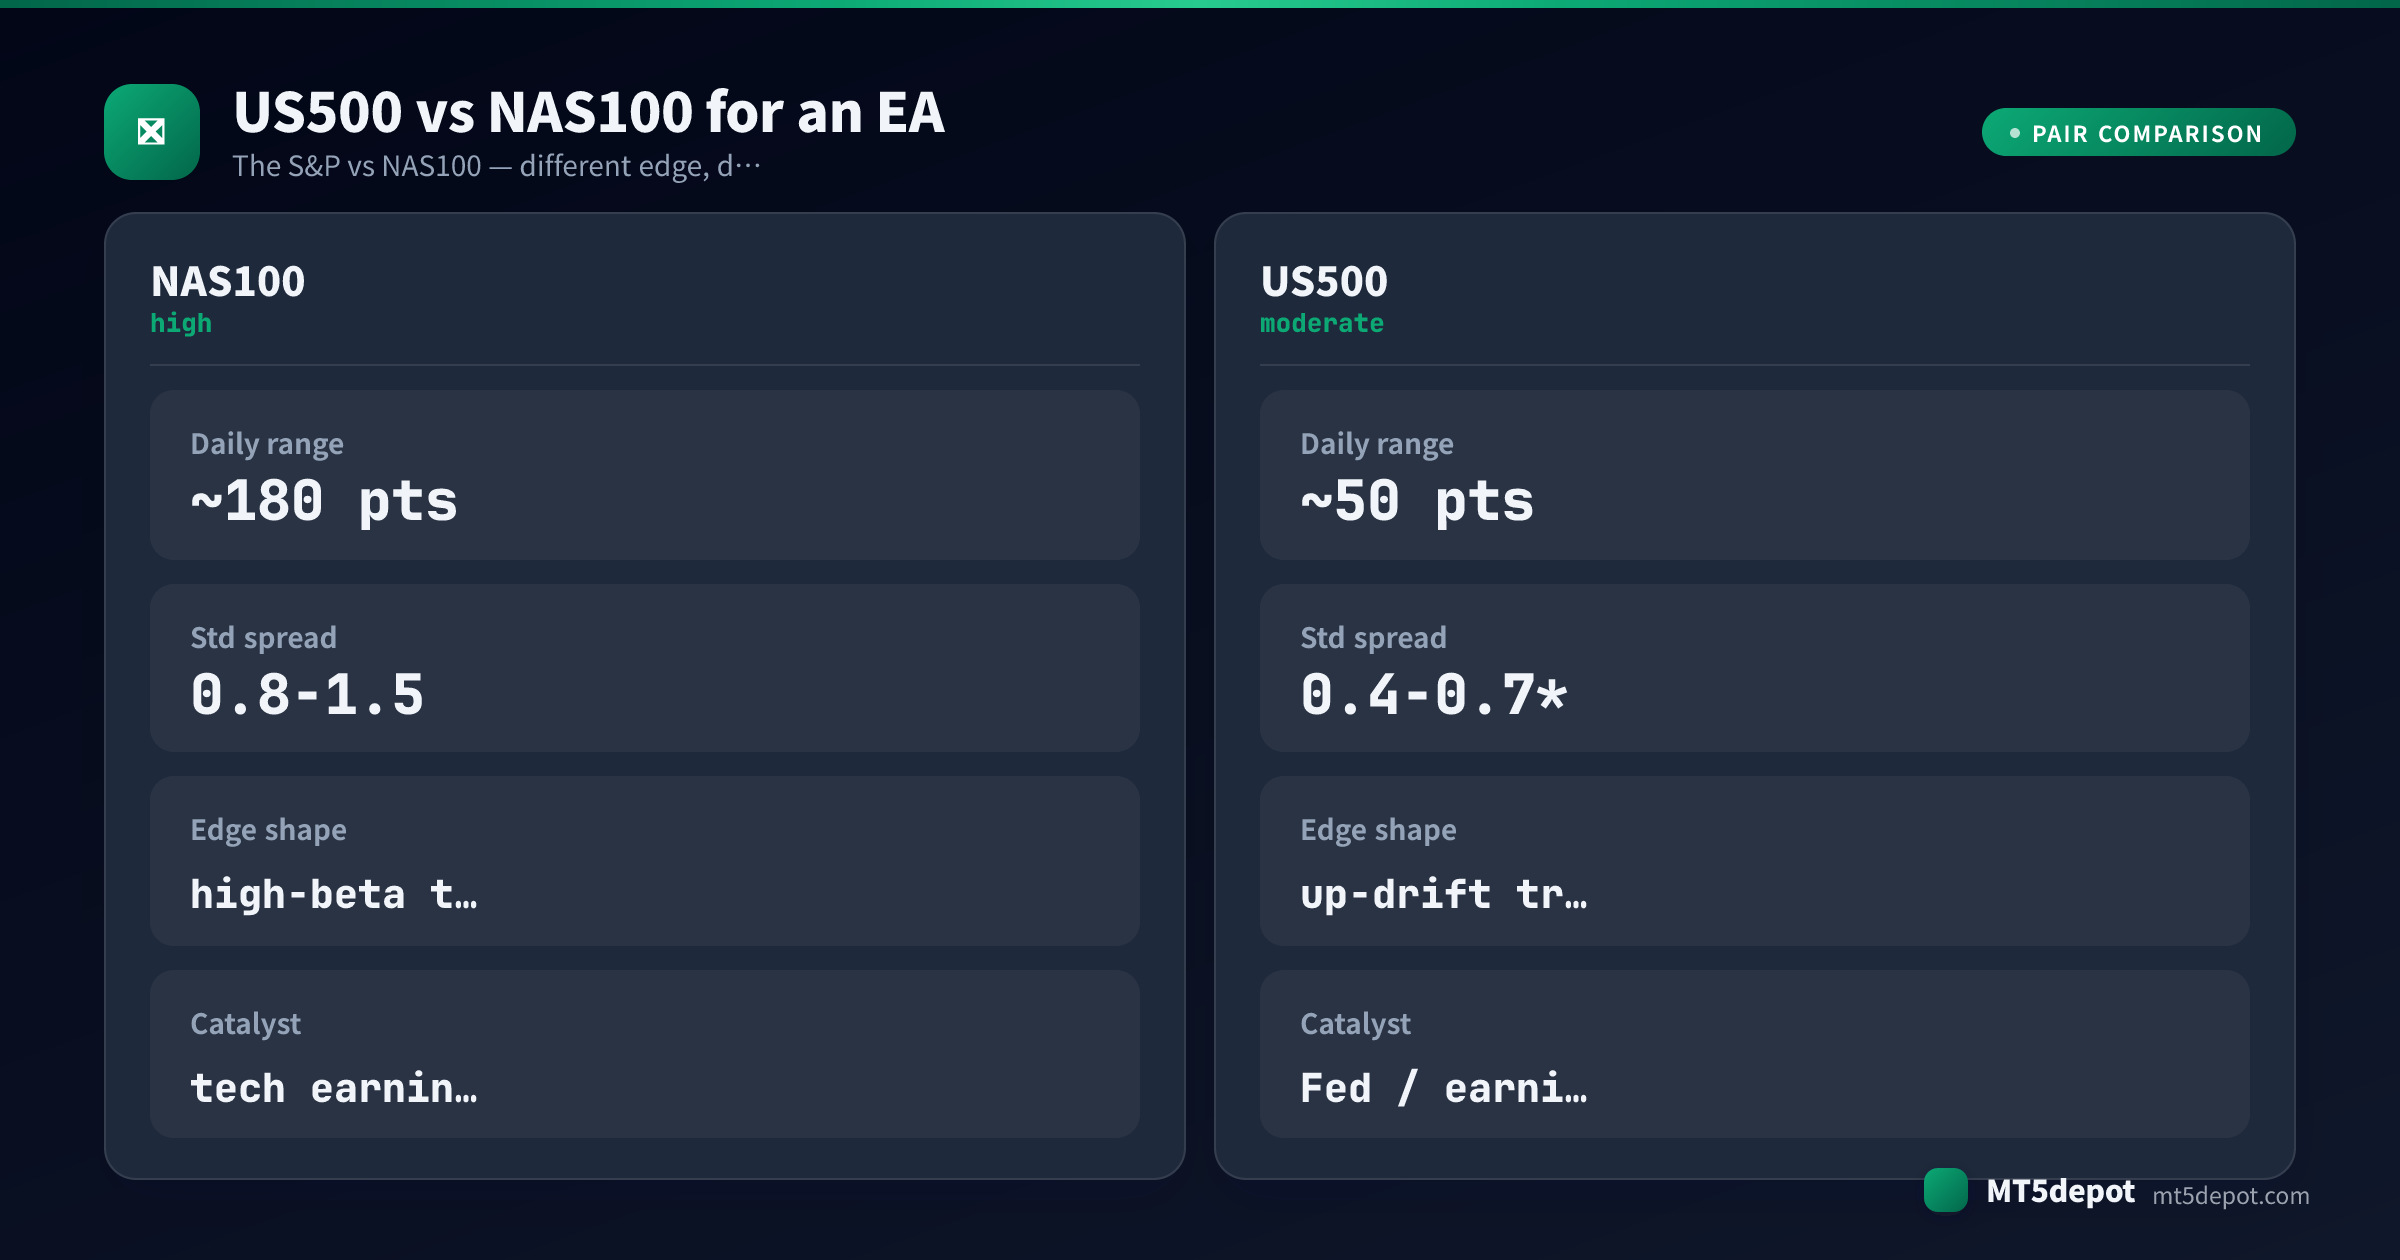
Für einen EA reduziert sich dieser Charakter auf drei Eigenschaften:
- Ein langfristiger Aufwärtsdrift. Aktien haben historisch über die Zeit nach oben tendiert, was einem trendfolgenden EA auf dem S&P einen strukturellen Rückenwind gibt, den ein Forex-Paar nicht hat — der Index verbringt mehr seines Lebens damit, höhere Hochs zu bilden, als eine zur Mitte zurückkehrende Währung. Dieser Drift ist die eine Tatsache, um die herum sich alles auf dieser Seite am leichtesten aufbauen lässt, und er ist auch der Grund, warum ein reines Short-System hier gegen die Flut kämpft, statt sie zu lesen.
- Ein Overnight-Gap der Cash-Session. Anders als ein 24-Stunden-Forex-Paar folgt der S&P-CFD einer Cash-Session, die um eine tägliche Wartungspause herum schließt und wieder öffnet, und der Kurs kann über diese Pause hinweg gappen. Ein Stop, der innerhalb des Gaps liegt, wird nicht auf Ihrem Niveau gefüllt — er wird übersprungen. Dies ist Kontraktmechanik, keine Live-Messung, und es ist die Eigenschaft, die die meisten Forex-gebauten EAs schlicht nie modellieren mussten.
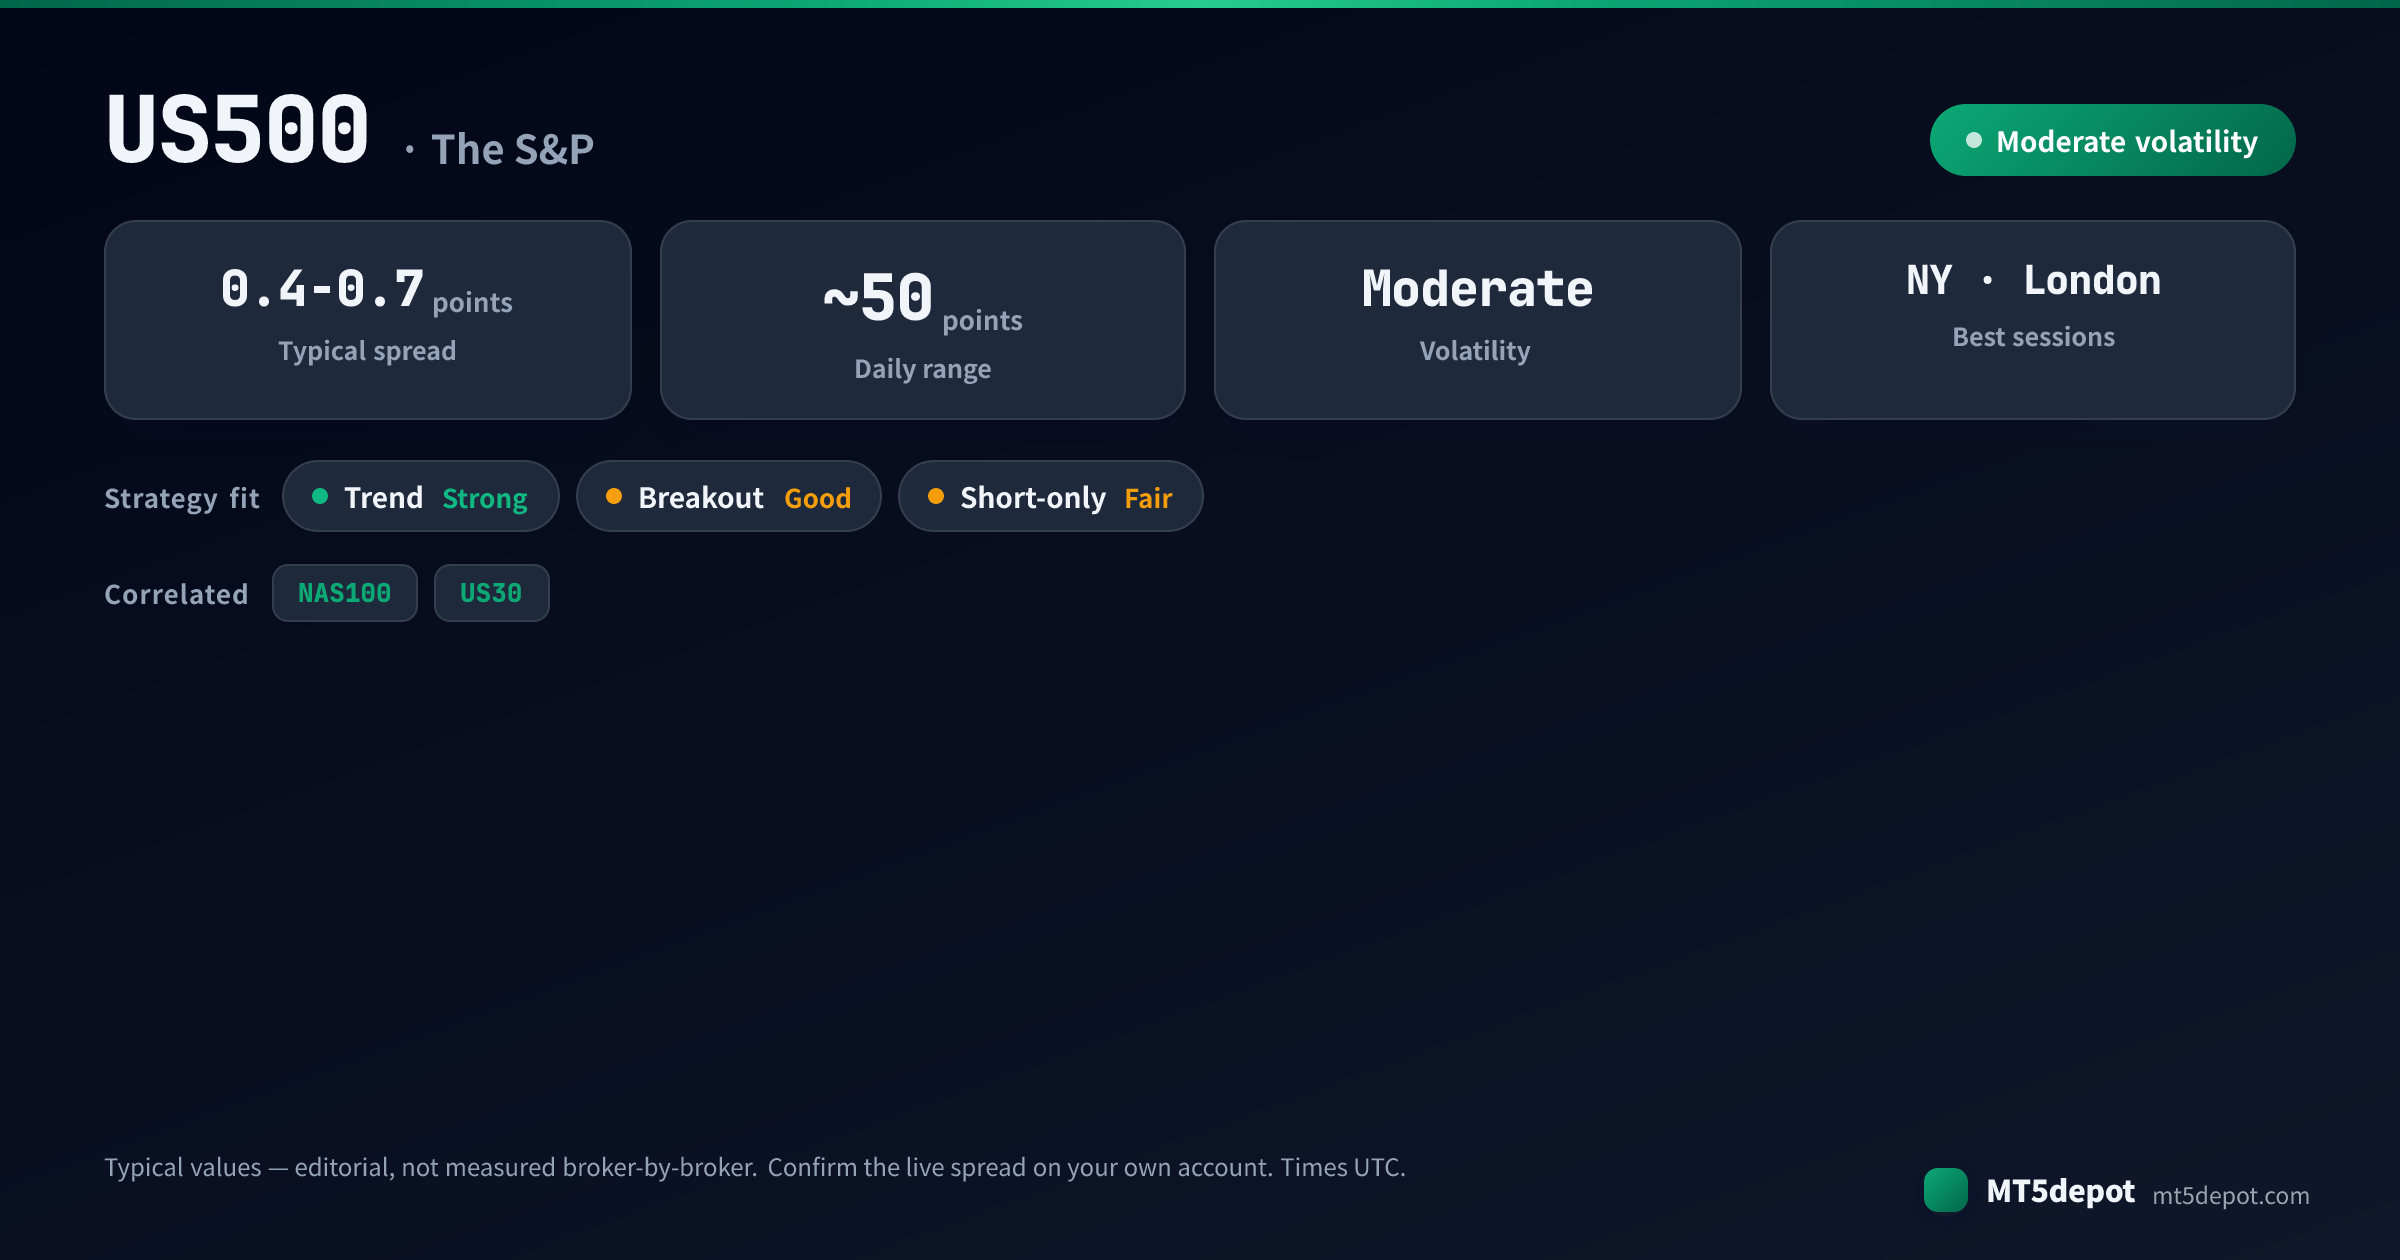
- Punktwert, nicht Pip-Wert. Index-P&L fällt pro Punkt zu einem Kontrakt-Multiplikator an, sodass das pro Bewegungspunkt riskierte Geld in keinem Verhältnis zu einem Forex-Pip steht. Unsere veröffentlichte typische Tagesrange liegt bei etwa 50 Indexpunkten — als typisch bezeichnet, nicht broker-für-broker gemessen — aber was diese Range kostet oder einbringt, hängt vollständig vom Multiplikator ab, den Ihr Konto anwendet, und genau da geht ein forex-geformtes Positionsgrößenmodell schief.
Die Falle für automatisierte Strategien ist, dass der saubere Aufwärtsdrift des S&P in einem Backtest wie ein einfacher Trend-Edge aussieht, während dasselbe Instrument seinen Kurs über Nacht gappt, Finanzierung auf alles über den Rollover hinaus Gehaltene berechnet und sein Gewicht auf eine Handvoll Mega-Caps konzentriert — drei Kosten, die ein forex-abgestimmter EA nie eingepreist hat. Der S&P belohnt Strategien, die seine Aktienindex-Volatilitäts-Mechanik respektieren, und drainiert leise jene, die ihn wie EUR/USD mit einer größeren Zahl im Chart behandeln.
Welche EA-Strategien passen zu US500?
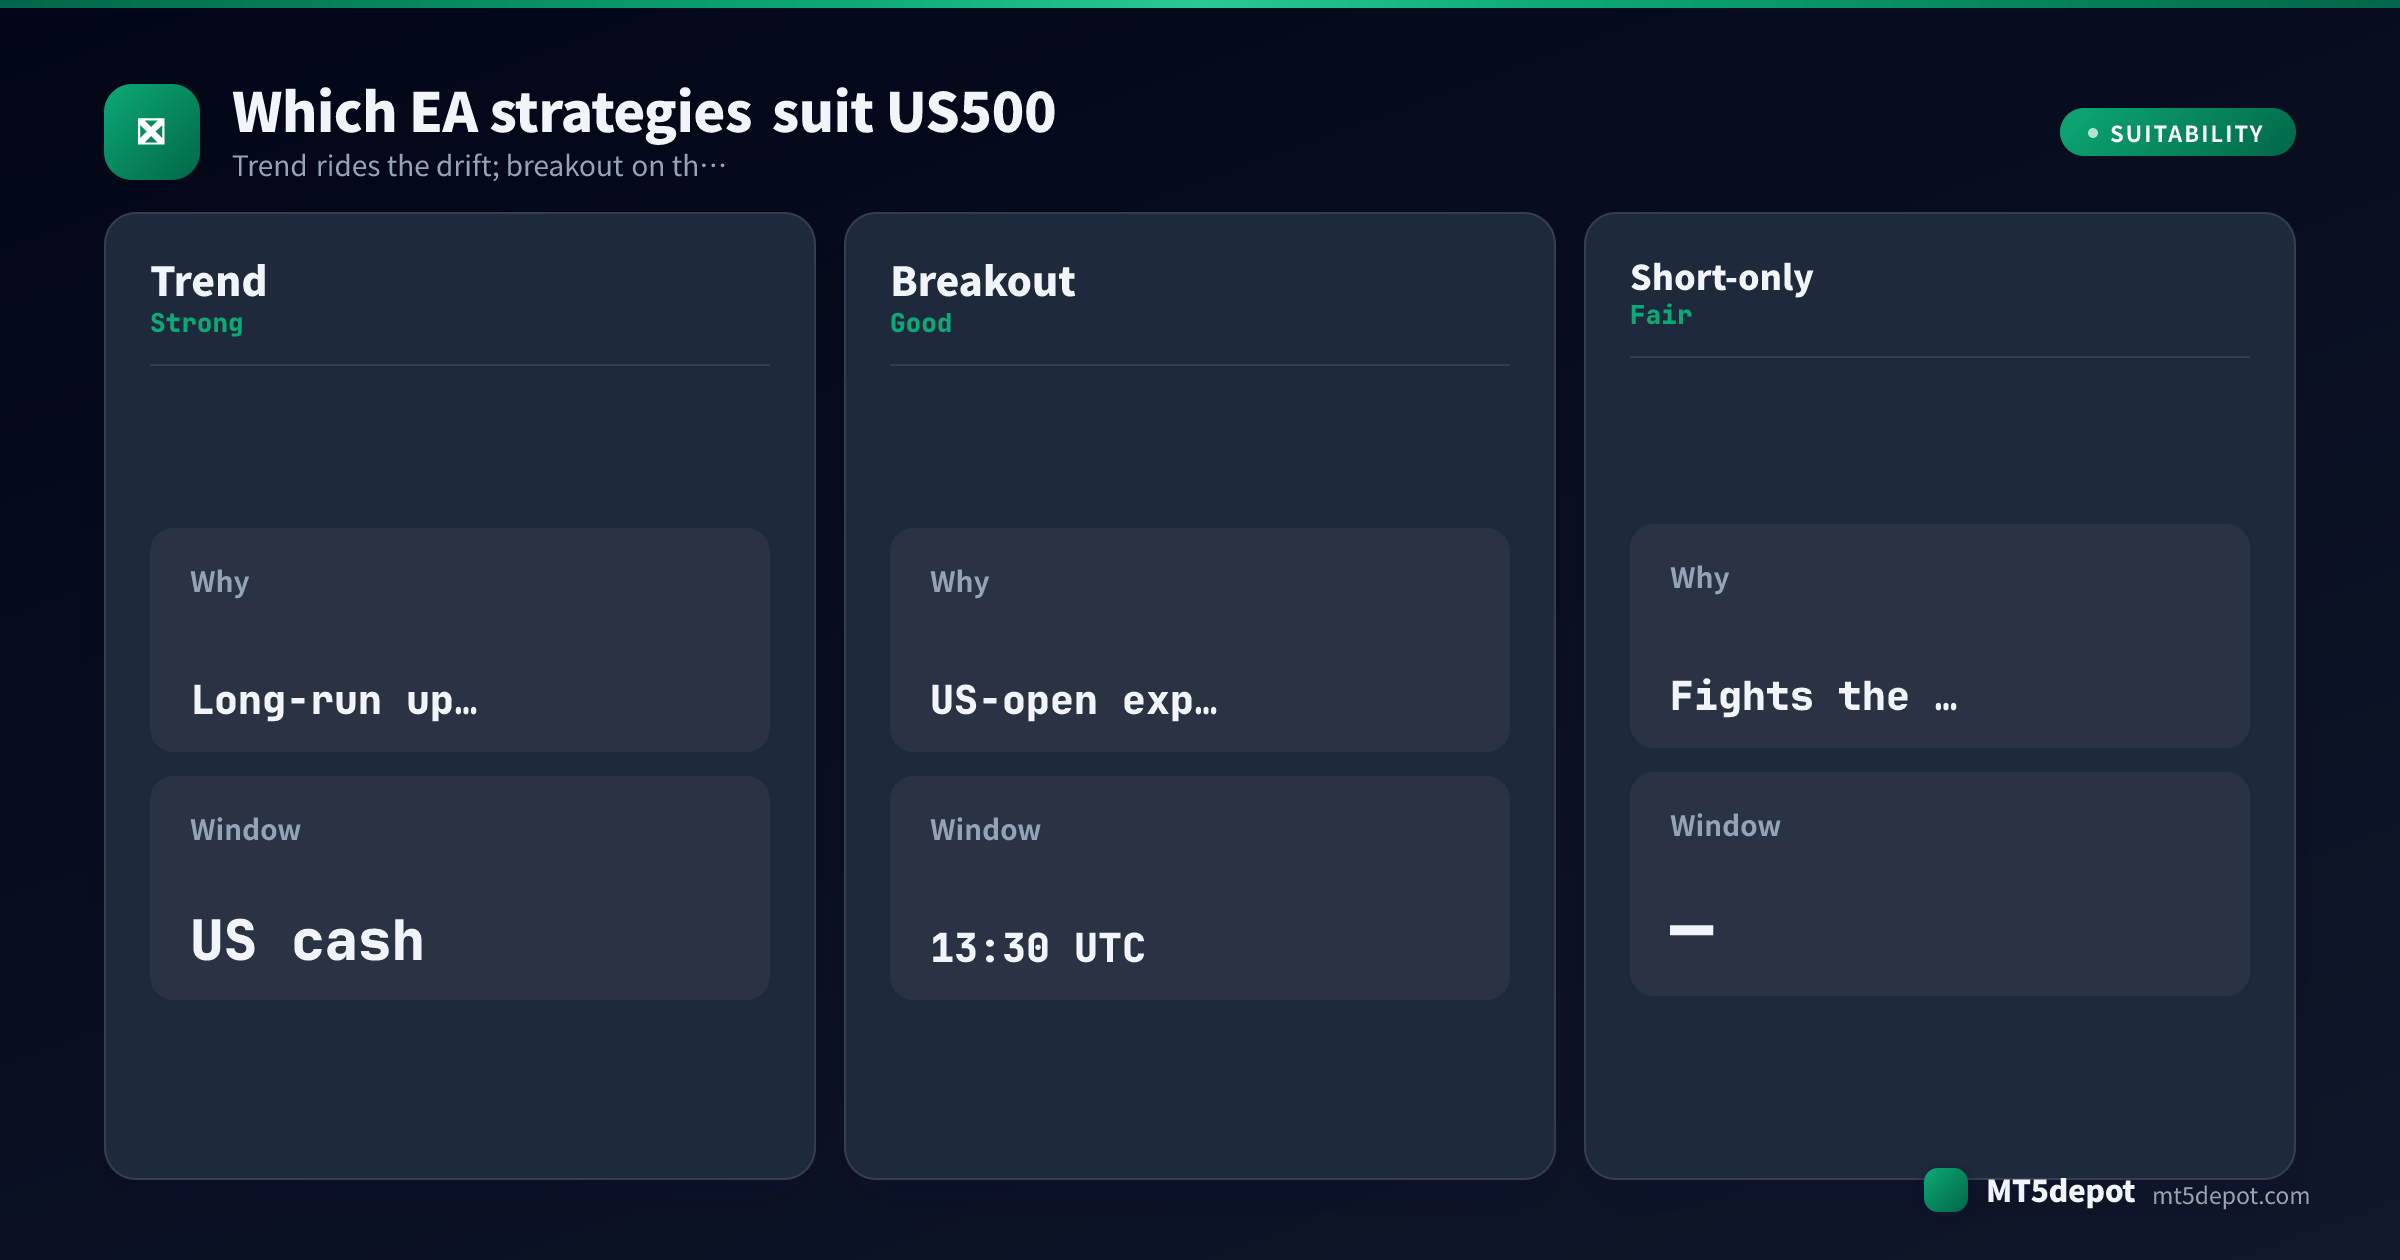
Das Profil des Instruments führt Trend und Breakout als geeignet auf — aber Eignung ist eine redaktionelle Einschätzung, kein Beweis. In unserer eigenen Baseline der Builder-Templates mit Werkseinstellungen — ein einzelner USD/JPY-M5-Lauf über ein Jahr, Standard-Eingaben, keine Optimierung — landeten die meisten unter einem Profit-Faktor von 1,0, und dieser Lauf fand nicht auf US500 statt. Kaum eines erreichte mit Werkseinstellungen die eigene Messlatte des Builders, behandeln Sie also jeden Edge auf US500 als etwas, das Ihre eigenen Einstellungen und Ihr eigener Test erst verdienen müssen. Suchen Sie ihn in der Mechanik — Session-Fenster, gap-bewusste Stops, Disziplin bei der Positionsgröße —, nicht im Indikator auf der Schachtel. Was der Charakter des S&P tendenziell unterstützt:
| Strategie | Passung auf US500 | Warum |
|---|---|---|
| Trend | Stark | Der langfristige Aufwärtsdrift gibt einem Momentum-System einen strukturellen Rückenwind — den Drift durch die US-Cash-Session zu reiten ist die Form, die der Index am natürlichsten belohnt. |
| Breakout | Gut | Die US-Cash-Eröffnung (gegen 13:30 UTC) erzeugt eine wiederholbare Ausdehnung aus der Overnight-Range; Pending-Order-Einstiege am Niveau reduzieren die Spread-Kosten, die ein Market-Fill zahlt. |
| Reines Short | Mäßig | Es kann in einem echten Risk-off-Bein funktionieren, aber ein Short-Bias kämpft gegen den Aufwärtsdrift des Index, sodass ein System, das nur short ist, die meiste Zeit gegen die Flut handelt. |
Trend und Breakout sind die Formen, die den Drift des S&P und seine US-Eröffnungs-Ausdehnung in einen Vorteil verwandeln; ein reiner Short-Bias muss sein Ergebnis gegen den Drift statt mit ihm erarbeiten. Der praktische Weg ist, eine dieser Formen selbst zu bauen — der Builder liefert Trend- und Breakout-Templates und legt jeden Parameter offen, einschließlich der Positionsgrößen-Eingaben, die ein Index braucht — und ihn dann zu testen (unten), bevor Sie einer einzigen Zahl vertrauen.
Beste Handelszeiten für US500-EAs
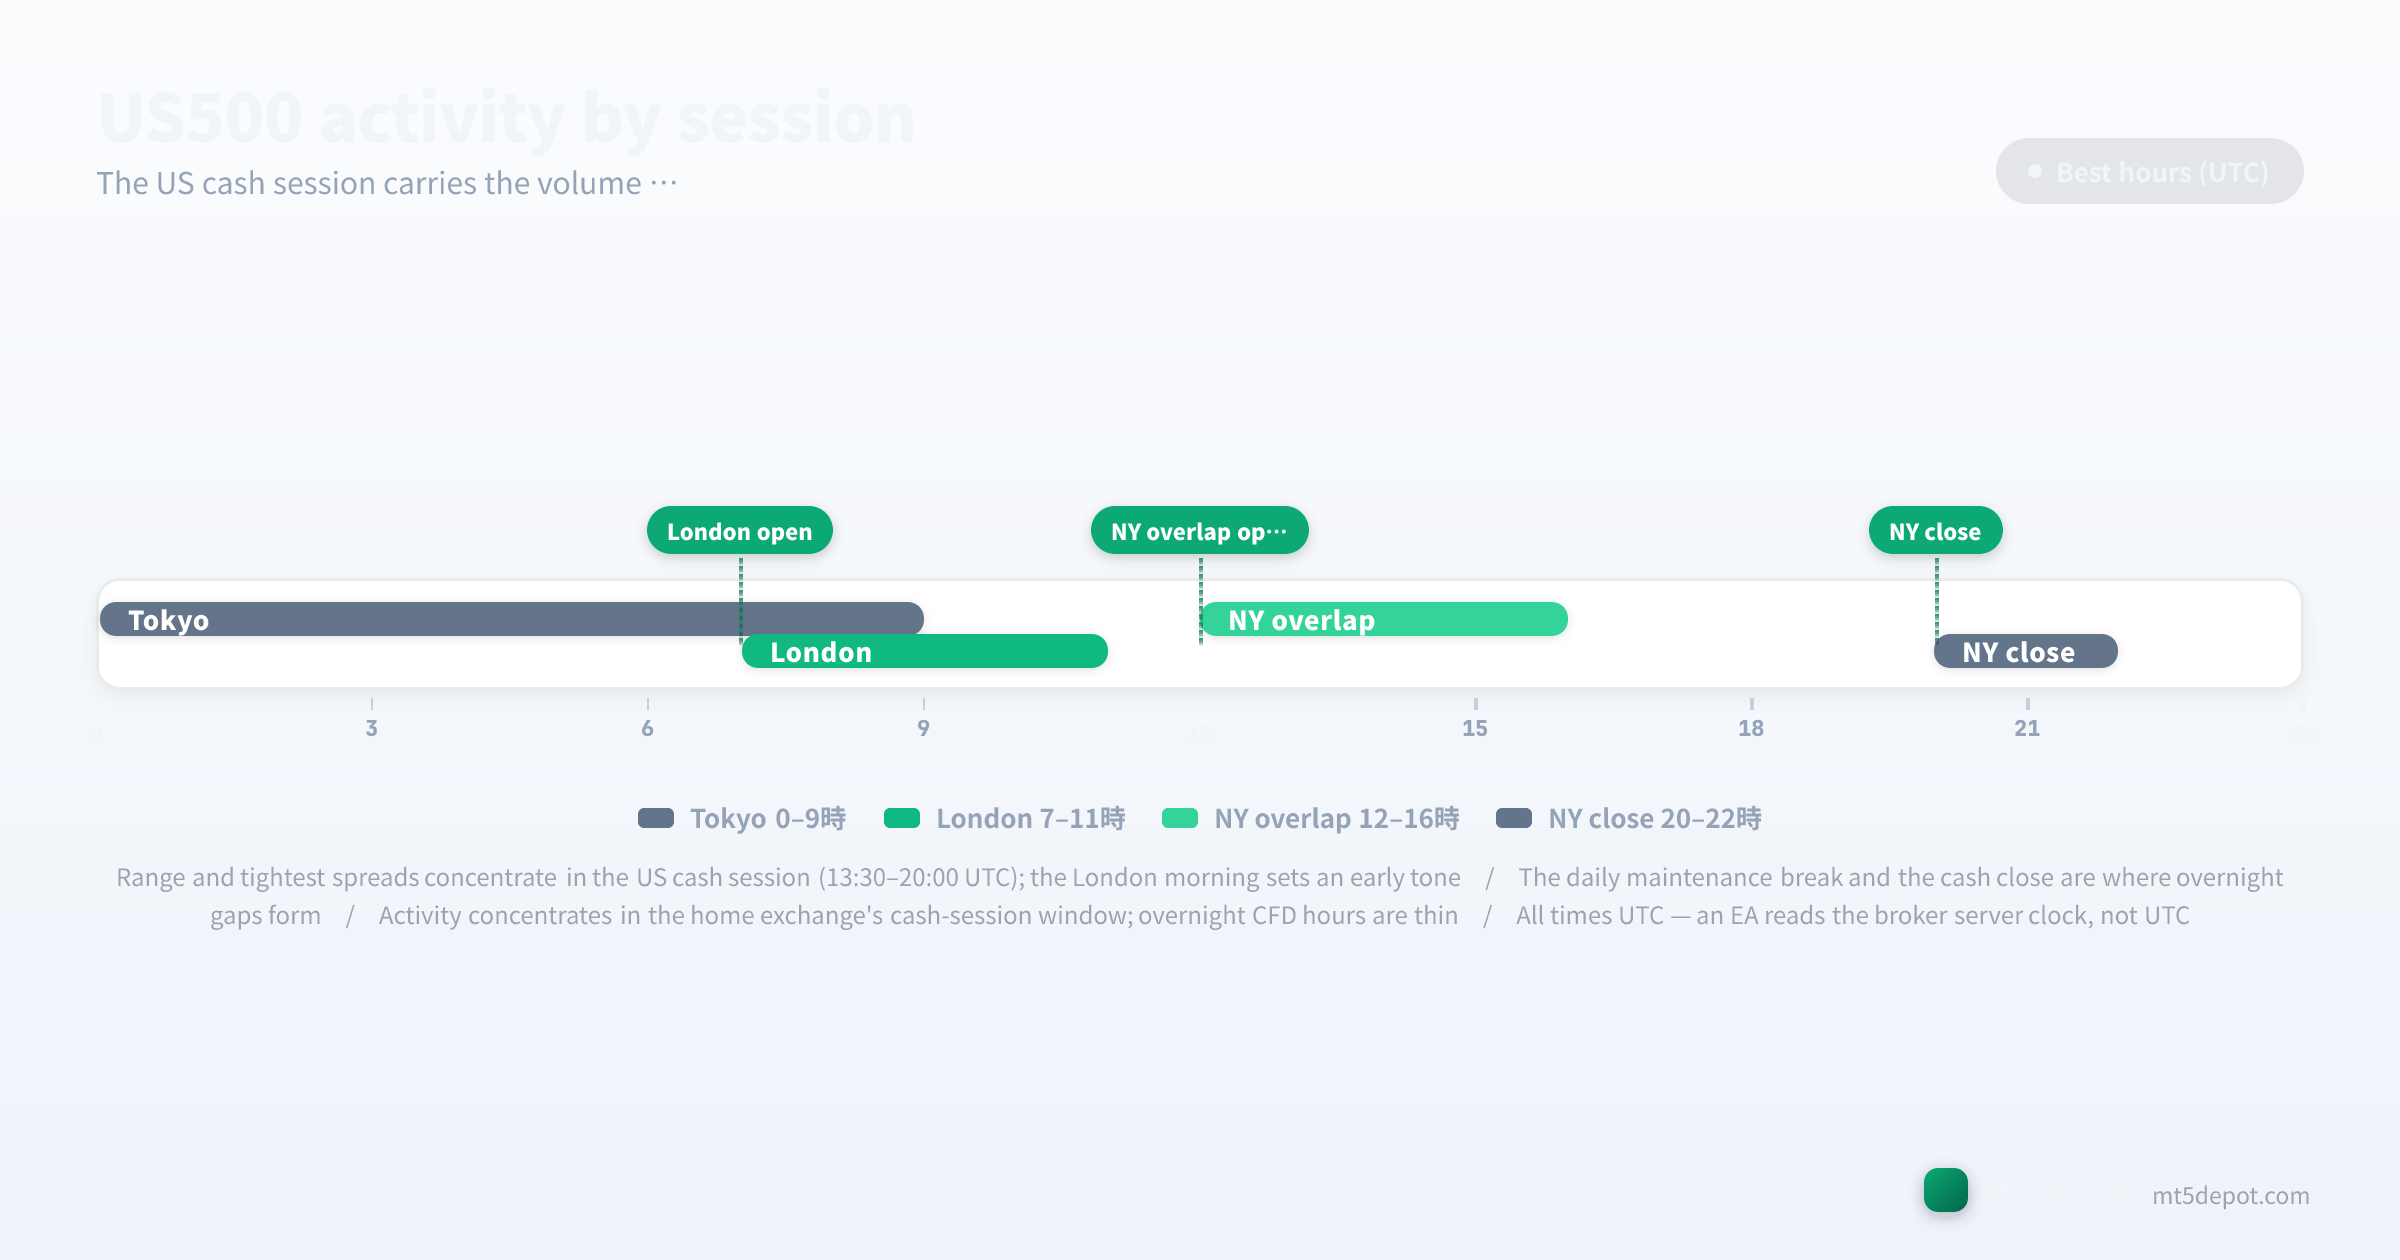
Die Session-Struktur entscheidet über mehr eines US500-Ergebnisses als die Indikatorwahl, weil ein Aktienindex — anders als Forex — eine definierte Cash-Session hat, die sein Volumen konzentriert:
- Londoner Vormittag (07:00–13:30 UTC): Der S&P-CFD handelt vor der US-Cash-Eröffnung, aber auf dünnerer Index-Liquidität. Dieses Fenster setzt einen frühen Ton und reagiert auf europäisches Risiko-Sentiment, doch Spreads laufen tendenziell weiter und Bewegungen sind anfälliger für Umkehrungen, sobald die USA hinzukommen.
- US-Cash-Eröffnung (gegen 13:30 UTC): das primäre Breakout-Fenster. Die Cash-Session öffnet mit einer Ausdehnung aus der Overnight-Range, und Breakout- und Momentum-EAs auf dem S&P verdienen tendenziell den Großteil ihres Ergebnisses in den Stunden nach dieser Eröffnung.
- US-Cash-Session (13:30–20:00 UTC): das Kernfenster, in dem sich Range und die engsten Spreads konzentrieren. Hier findet ein Trend-EA, der den Drift reitet, seine sauberste Ausführung und seine niedrigsten Kosten.
- Cash-Schluss und die Wartungspause: eher die Gefahrenzone als eine Gelegenheit. Die tägliche Wartungspause und der Cash-Schluss sind der Ort, an dem sich der Overnight-Gap bildet — ein EA, der durch sie hindurchhält, ist einem Sprung in der nächsten Session ausgesetzt, nicht einer kontinuierlichen Quote.
Nach unserer redaktionellen Einschätzung übertreffen EAs, die den Handel auf die US-Cash-Stunden beschränken, oft 24-Stunden-Varianten auf dem S&P, sodass ein Session-Filter am besten als Teil der Strategiedefinition behandelt wird und nicht als Optimierungs-Zierat. Zwei Vorbehalte kommen damit. Geplante US-Katalysatoren — FOMC-Entscheidungen, CPI und der Earnings-Kalender — liegen innerhalb dieser guten Stunden und weiten den Spread genau dann, sodass eine schnelle Strategie eine News-Pause braucht, sonst zahlt sie im schlimmsten Moment ein Vielfaches des normalen Spreads. Und jede Uhrzeit oben ist UTC — ein EA liest die Serveruhr Ihres Brokers, die üblicherweise nicht UTC ist, sodass sich ein “13:30”-US-Eröffnungsfilter stillschweigend verschiebt, wenn Sie den EA zwischen Brokern auf verschiedenen Server-Zeitzonen bewegen. Das ist die eine Uhr-Regel für die ganze Seite; verifizieren Sie sie einmal, im Market Watch von MT5, und jede Session-Grenze passt.
Spreads, Kosten und Ausführung
Die Kosten für den Handel des S&P werden in Indexpunkten angegeben, nicht in Forex-Pips, und sie haben eine dritte Komponente, die ein Währungspaar nicht hat — Overnight-Finanzierung auf Positionen, die über den täglichen Rollover hinaus gehalten werden. Die Zahlen unten sind redaktionelle Referenz-Mittelwerte, zusammengestellt aus broker-veröffentlichten Index-CFD-Konditionen (2026-07), keine broker-für-broker gemessenen Zahlen — unsere Live-Spread-Erhebung deckt derzeit einige FX-Referenzsymbole ab — bestätigen Sie also den Live-Spread und den Punktwert auf Ihrem eigenen Konto, bevor Sie irgendetwas bemessen:
| Kostenkomponente | Typische US500-Zahl | Was es ist | Wen es trifft |
|---|---|---|---|
| Spread | 0,4 – 0,7 Punkte | Die Handelskosten pro Round-Trip, in Indexpunkten | Jeden Trade — am schwersten bei Hochfrequenzsystemen |
| Kommission | kontoabhängig | Eine Gebühr pro Lot auf Raw-Konten, keine auf Standard | Bestimmt durch Ihren Kontotyp, nicht durch den Index |
| Overnight-Finanzierung | kontoabhängig | Eine Rollover-Gebühr auf Positionen, die über den täglichen Cut hinaus gehalten werden | Positionshaltende Trend-EAs, die sich über Wochen aufsummieren |
Zwei kostenspezifische Regeln für dieses Instrument:
- Die Kosten sind in Punkten, und die Finanzierung ist real. Der Spread oben wird in Indexpunkten gemessen, und ein langsamer Trend-EA, der durch den täglichen Rollover hält, zahlt obendrein Finanzierung — ein Widerstand, der in einem Brutto-Backtest nie auftaucht, sich aber über einen mehrwöchigen Halt aufsummiert. Ein US500-Trend-Edge, der vor Finanzierung profitabel aussieht, kann danach flach oder negativ sein, die Gebühr gehört also ins Modell, nicht in eine Fußnote.
- Die Kommission und die Finanzierung sind Konto-Eigenschaften, keine Index-Eigenschaften. Dieselbe Raw-Konto-Kommission gilt, ob Sie den S&P oder irgendeinen anderen Index handeln; was sich zwischen Instrumenten ändert, ist der Spread und der Punktwert obendrauf. Ein US500-EA, der auf einem kommissionsfreien Standardkonto validiert und auf einem Raw-Konto mit Kommission pro Lot eingesetzt wird — oder umgekehrt — führt eine andere Strategie aus als die, die Sie getestet haben.
Risiken, die vor dem Live-Gang zu testen sind
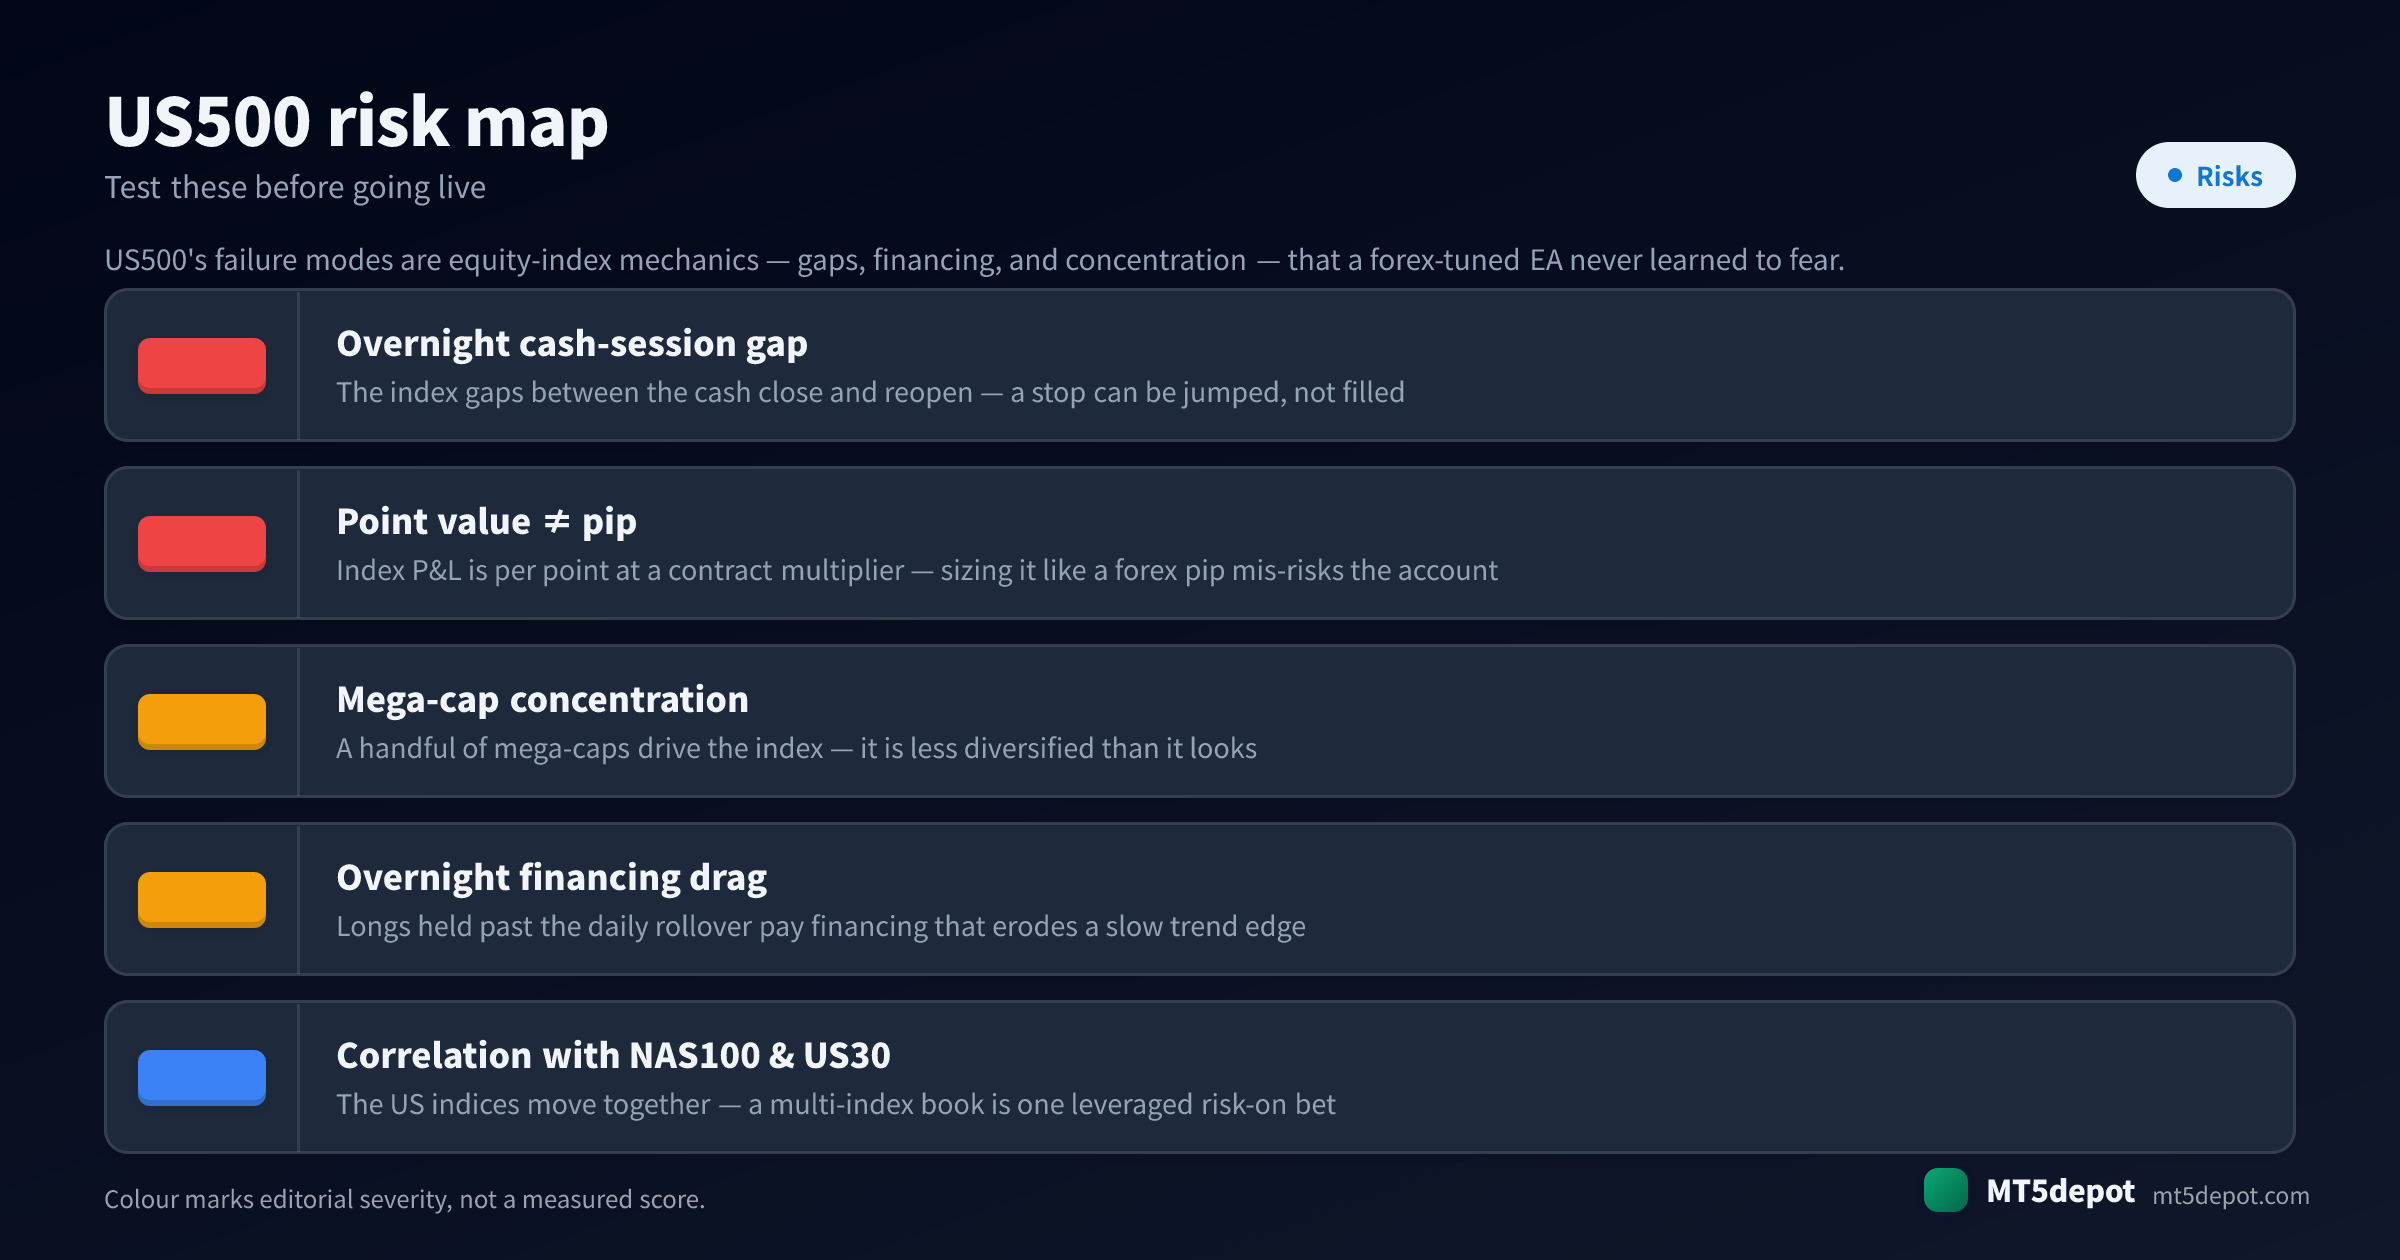
Die Fehlermodi des S&P sind Aktienindex-Mechanik — Gaps, Finanzierung und Konzentration —, die ein forex-abgestimmter EA nie zu fürchten gelernt hat, und eine generische Risiko-Checkliste übersieht die meisten davon:
- Der Overnight-Gap der Cash-Session. Der Index gapt zwischen dem Cash-Schluss und der Wiedereröffnung, sodass ein Stop, der innerhalb dieses Gaps liegt, übersprungen und nicht auf Ihrem Niveau gefüllt wird — der realisierte Verlust kann weit größer sein als das Risiko, das der EA gesetzt zu haben glaubt. Ein 24-Stunden-Forex-EA setzt kontinuierliche Quotes und verlässliche Stop-Fills voraus, hat dies also nie modelliert; bestätigen Sie, dass Ihr Backtest den Gap tatsächlich reproduziert, bevor Sie seiner Drawdown-Zahl glauben.
- Punktwert ist nicht Pip-Wert. Index-P&L fällt pro Punkt zu einem Kontrakt-Multiplikator an, und eine US500-Position so zu bemessen, als wäre jeder Punkt ein Forex-Pip, riskiert das Konto falsch — manchmal schwer. Bestätigen Sie den Punktwert, den Ihre Lot-Größe impliziert, und lesen Sie den Drawdown in Kontowährung, nicht in Punkten, bevor Sie einen einzigen Trade finanzieren.
- Mega-Cap-Konzentration. Der S&P ist kapitalisierungsgewichtet, sodass ein kleines Cluster von Mega-Caps einen überproportionalen Anteil des Index trägt — er ist weniger diversifiziert, als das Etikett “500 Unternehmen” vermuten lässt. Ein EA, der den Index handelt, wettet implizit auf diese wenigen Namen, und eine einzige Mega-Cap-Gewinnüberraschung kann den ganzen Markt auf eine Weise bewegen, die eine Breitmarkt-Annahme nie eingepreist hat.
- Overnight-Finanzierungswiderstand auf einem langsamen Edge. Ein Long, der über den täglichen Rollover hinaus gehalten wird, zahlt eine Finanzierungsgebühr, und über einen mehrwöchigen Trend summiert sich dieser Widerstand auf. Ein langsamer Trend-Edge, der in einem Brutto-Backtest besteht, kann ausgelöscht werden, sobald die Finanzierung angewandt wird, sodass ein positionshaltender US500-EA netto davon getestet werden muss.
- Die Korrelation mit NAS100 und US30 ist versteckter Hebel. Die US-Indizes bewegen sich zusammen als ein Risk-on-Komplex, sodass ein “diversifiziertes” Buch über US500, NAS100 und US30 näher an einer gehebelten Wette auf US-Aktien liegt als an einer Absicherung. Die Korrelation taucht in keinen einzelnen EA-Risikoeinstellungen auf, weshalb ein Drei-Index-Portfolio das Exposure gegenüber derselben Bewegung klammheimlich verdreifacht.
Wie man einen US500-EA testet
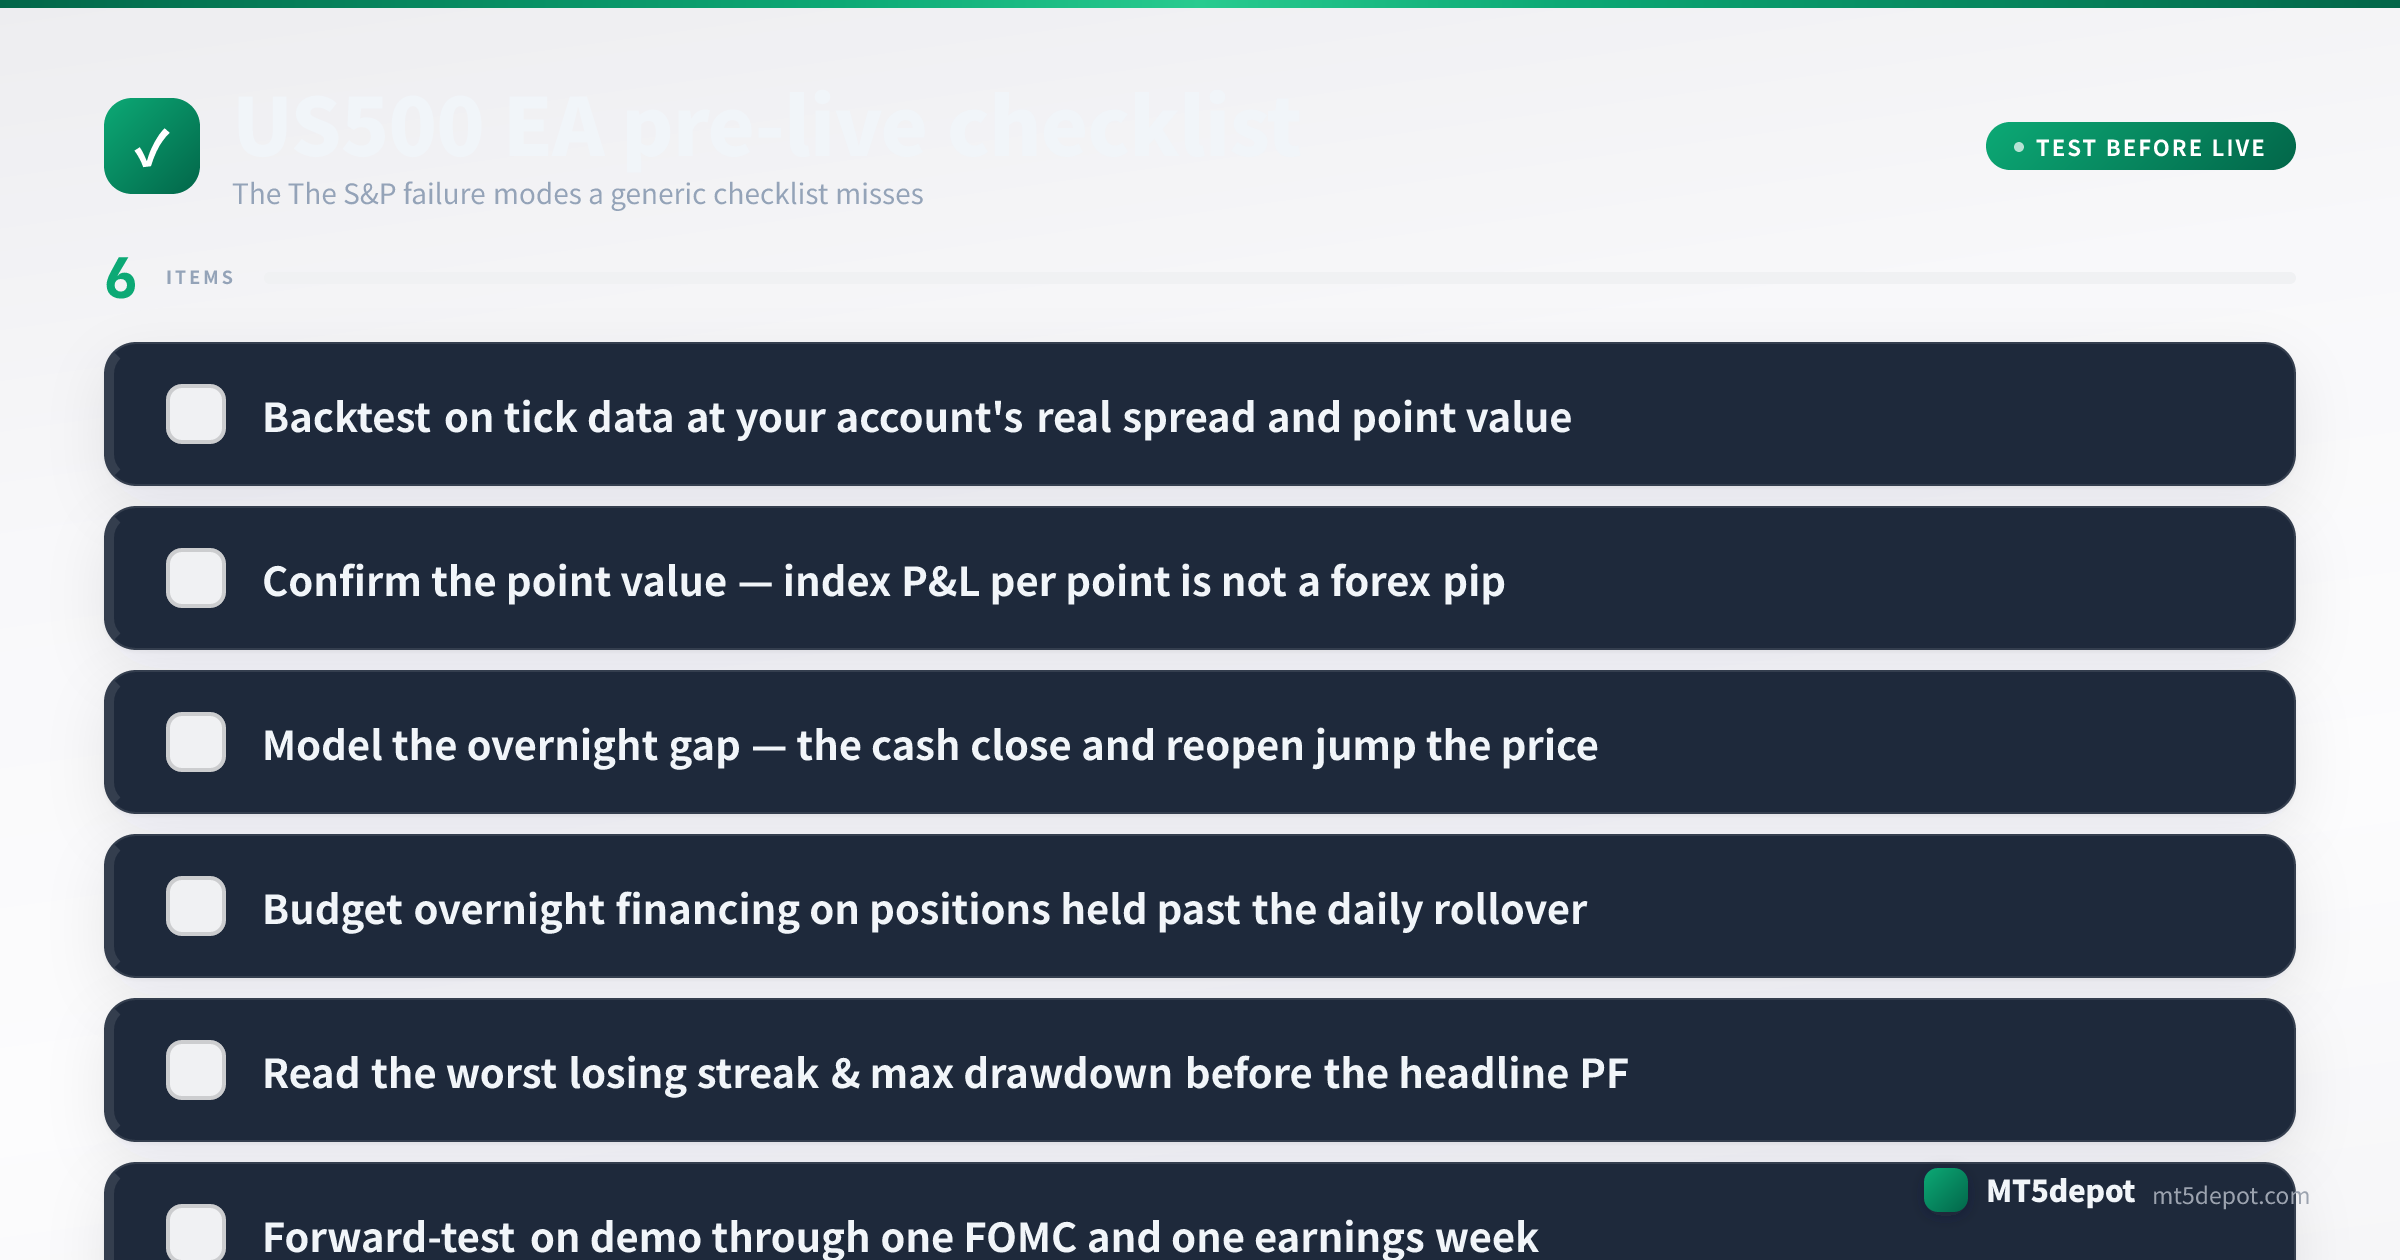
Auf US500 ist der Test der gesamte Edge. Halten Sie alles, was Sie bauen, an den Maßstab, den die Methodik der Website festlegt:
- Backtesten Sie auf Tick-Daten zum realen Spread und Punktwert Ihres Kontos. Verwenden Sie ein Every-Tick-Modell mit dem Spread, den Sie tatsächlich handeln werden, nicht dem Plattform-Standard, und bestätigen Sie, dass das Modell den Overnight-Gap der Cash-Session reproduziert — ein US500-Test, der den Kurs als kontinuierlich behandelt, hat die eine Mechanik übersprungen, die am ehesten einen Stop durchschlägt.
- Bestätigen Sie den Punktwert, dann lesen Sie die schlimmste Verluststrähne. Überprüfen Sie, dass der Wert pro Punkt, den Ihre Lot-Größe impliziert, einer ist, den Sie überstehen können — Index-P&L ist kein Forex-Pip —, dann lesen Sie den maximalen Drawdown und die längste Reihe von Verlust-Trades in Kontowährung. Budgetieren Sie für die schlimmste Strähne, bevor Sie sie finanzieren, und stellen Sie sicher, dass der Backtest netto der Overnight-Finanzierung auf gehaltenen Positionen war.
- Forward-testen Sie auf Demo durch einen FOMC und eine Earnings-Woche. Die definierenden Risiken des S&P — eine Zinsüberraschung und ein Mega-Cap-Earnings-Gap — zeigen sich nur rund um diese Katalysatoren, sodass ein Demo-Fenster, das nie eine FOMC-Entscheidung oder eine schwere Earnings-Woche umspannt, das nicht getestet hat, was am ehesten schadet.
- Bestätigen Sie die Serveruhr vor dem ersten Live-Trade. Prüfen Sie die Market-Watch-Zeit von MT5 erneut gegen die UTC-Session-Stunden oben, und prüfen Sie sie nach jeder Broker-Migration erneut — ein Schritt, der leicht zu überspringen und teuer zu verpassen ist.
Jede Backtest-Zahl, die dies erzeugt, ist eine historische Messung, keine Prognose — sagen Sie das in Ihren eigenen Notizen und bemessen Sie nach dem Drawdown, den Sie gemessen haben, statt nach der Rendite, die Sie erhoffen.
US500-EAs und Builder-Templates
Wir haben keinen eigenen US500-Backtest veröffentlicht, und ein Forex-Ergebnis lässt sich nicht auf einen Aktienindex übertragen — die Gap-, Finanzierungs- und Punktwert-Mechanik oben bedeutet, dass die beiden nicht austauschbar sind. Der ehrliche Weg zu einem S&P-EA, einen zu bauen und zu verifizieren:
- Der Builder (hier öffnen) liefert Trend- und Breakout-Templates und legt jeden Parameter offen, einschließlich der Positionsgrößen-Eingaben, die ein Index braucht, sodass der EA, den Sie einsetzen, auf Ihrem eigenen Punktwert und Ihren eigenen Zahlen aufgebaut ist. Der CTA unten deckt genau ab, was er produziert.
- Broker- und Konto-Passung. Weil Spread, Kommission, Finanzierung und Punktwert des S&P alle vom Konto abhängen, prüfen Sie diese Konditionen bei Ihrem eigenen Broker, bevor Sie irgendetwas bemessen.
- Ein Forex-EA ist kein Ausgangspunkt. Wenn Sie bereits einen Forex-EA betreiben, portieren Sie ihn nicht einfach herüber. Keine der Gap-, Finanzierungs- oder Punktwert-Mechaniken oben kommt in seinem Test vor — bauen Sie die Form also für den Index neu auf und testen Sie sie von Grund auf.
- Die Konzept-Kanons. Falls ein Begriff oben unbekannt ist, definieren die Einträge Volatilität, ATR und Hebel die Mechanik, von der ein US500-EA am meisten abhängt.

