GER40 ist der DAX 40 als Contract for Difference: kein Währungspaar, sondern ein Aktienindex-CFD, der die 40 größten börsennotierten Unternehmen Deutschlands abbildet. Als Erstes gilt es zu entscheiden, ob Ihre Strategie den Charakter dieses Instruments will oder ihn nur toleriert — denn der DAX ist ein Total-Return-Index, der reinvestierte Dividenden einrechnet, und weil er stark der US-Eröffnung folgt, verhält er sich anders als ein Kursindex wie der UK100 (FTSE 100), für den eine Strategie möglicherweise entwickelt wurde. Ein Trend- oder Ausbruchs-EA nährt sich von den sauberen Ranges der europäischen Session des DAX; ein System, das von einem eigenständigen, dividendenfreien Instrument ausgeht, trifft auf strukturelle Eigenheiten, die sowohl FX- als auch Kursindex-Annahmen verfehlen.
Diese Seite behandelt, was der DAX einer automatisierten Strategie bietet, das ein Währungspaar nicht bietet, die Sessions, die über seine Ergebnisse entscheiden, was er kostet, die Fehlermodi, die von FX oder von Kursindizes übernommene Systeme erwischen, und wie man einen eigenen DAX-EA baut und testet.
Wie sich GER40 verhält: Was der DAX einem EA bietet
Der DAX ist Europas meistgehandelter Index und einer der aktivsten Index-CFDs auf jeder Retail-Plattform. Er unterscheidet sich von einem Forex-Paar — und sogar von anderen Indizes — auf Arten, die für die Automatisierung mehr zählen als jede Indikatorwahl, denn seine Konstruktion und seine Treiber liegen außerhalb der Annahmen, die ein typischer FX- oder Kursindex-EA mitbringt.
Für einen EA reduziert sich dieser Charakter auf drei Eigenschaften:
- Eine Total-Return-Konstruktion, kein Kursindex. Der DAX ist ein Performance-Index: ordentliche Dividenden werden als reinvestiert behandelt und in das Niveau eingerechnet, weshalb seine Rohzahl über die Zeit strukturell höher liegt als bei einem Kursindex wie dem UK100 oder dem US500, die Dividenden herausrechnen. Das ist eine dokumentierte Methodik-Tatsache, keine Live-Messung. Das Niveau des DAX ist daher nicht direkt mit diesen Benchmarks vergleichbar, und jede Cross-Index-Logik — Ratios, Spreads, „günstig-gegen-teuer”-Filter — die sie auf dieselbe Basis stellt, vergleicht zwei verschiedene Dinge.
- Ein starkes Folgen der US-Eröffnung. Der DAX wird von großen, exportstarken multinationalen Konzernen dominiert, deren Geschick der globalen und besonders der US-amerikanischen Nachfrage folgt, sodass deutsche Aktien der Wall Street eng folgen. Der Index beschleunigt oder kehrt seine europäische Vormittagsbewegung häufig um, wenn die US-Kassa-Session um 13:30 UTC öffnet. Ein DAX-EA, der nur die europäische Preisbewegung liest, handelt das halbe Bild.
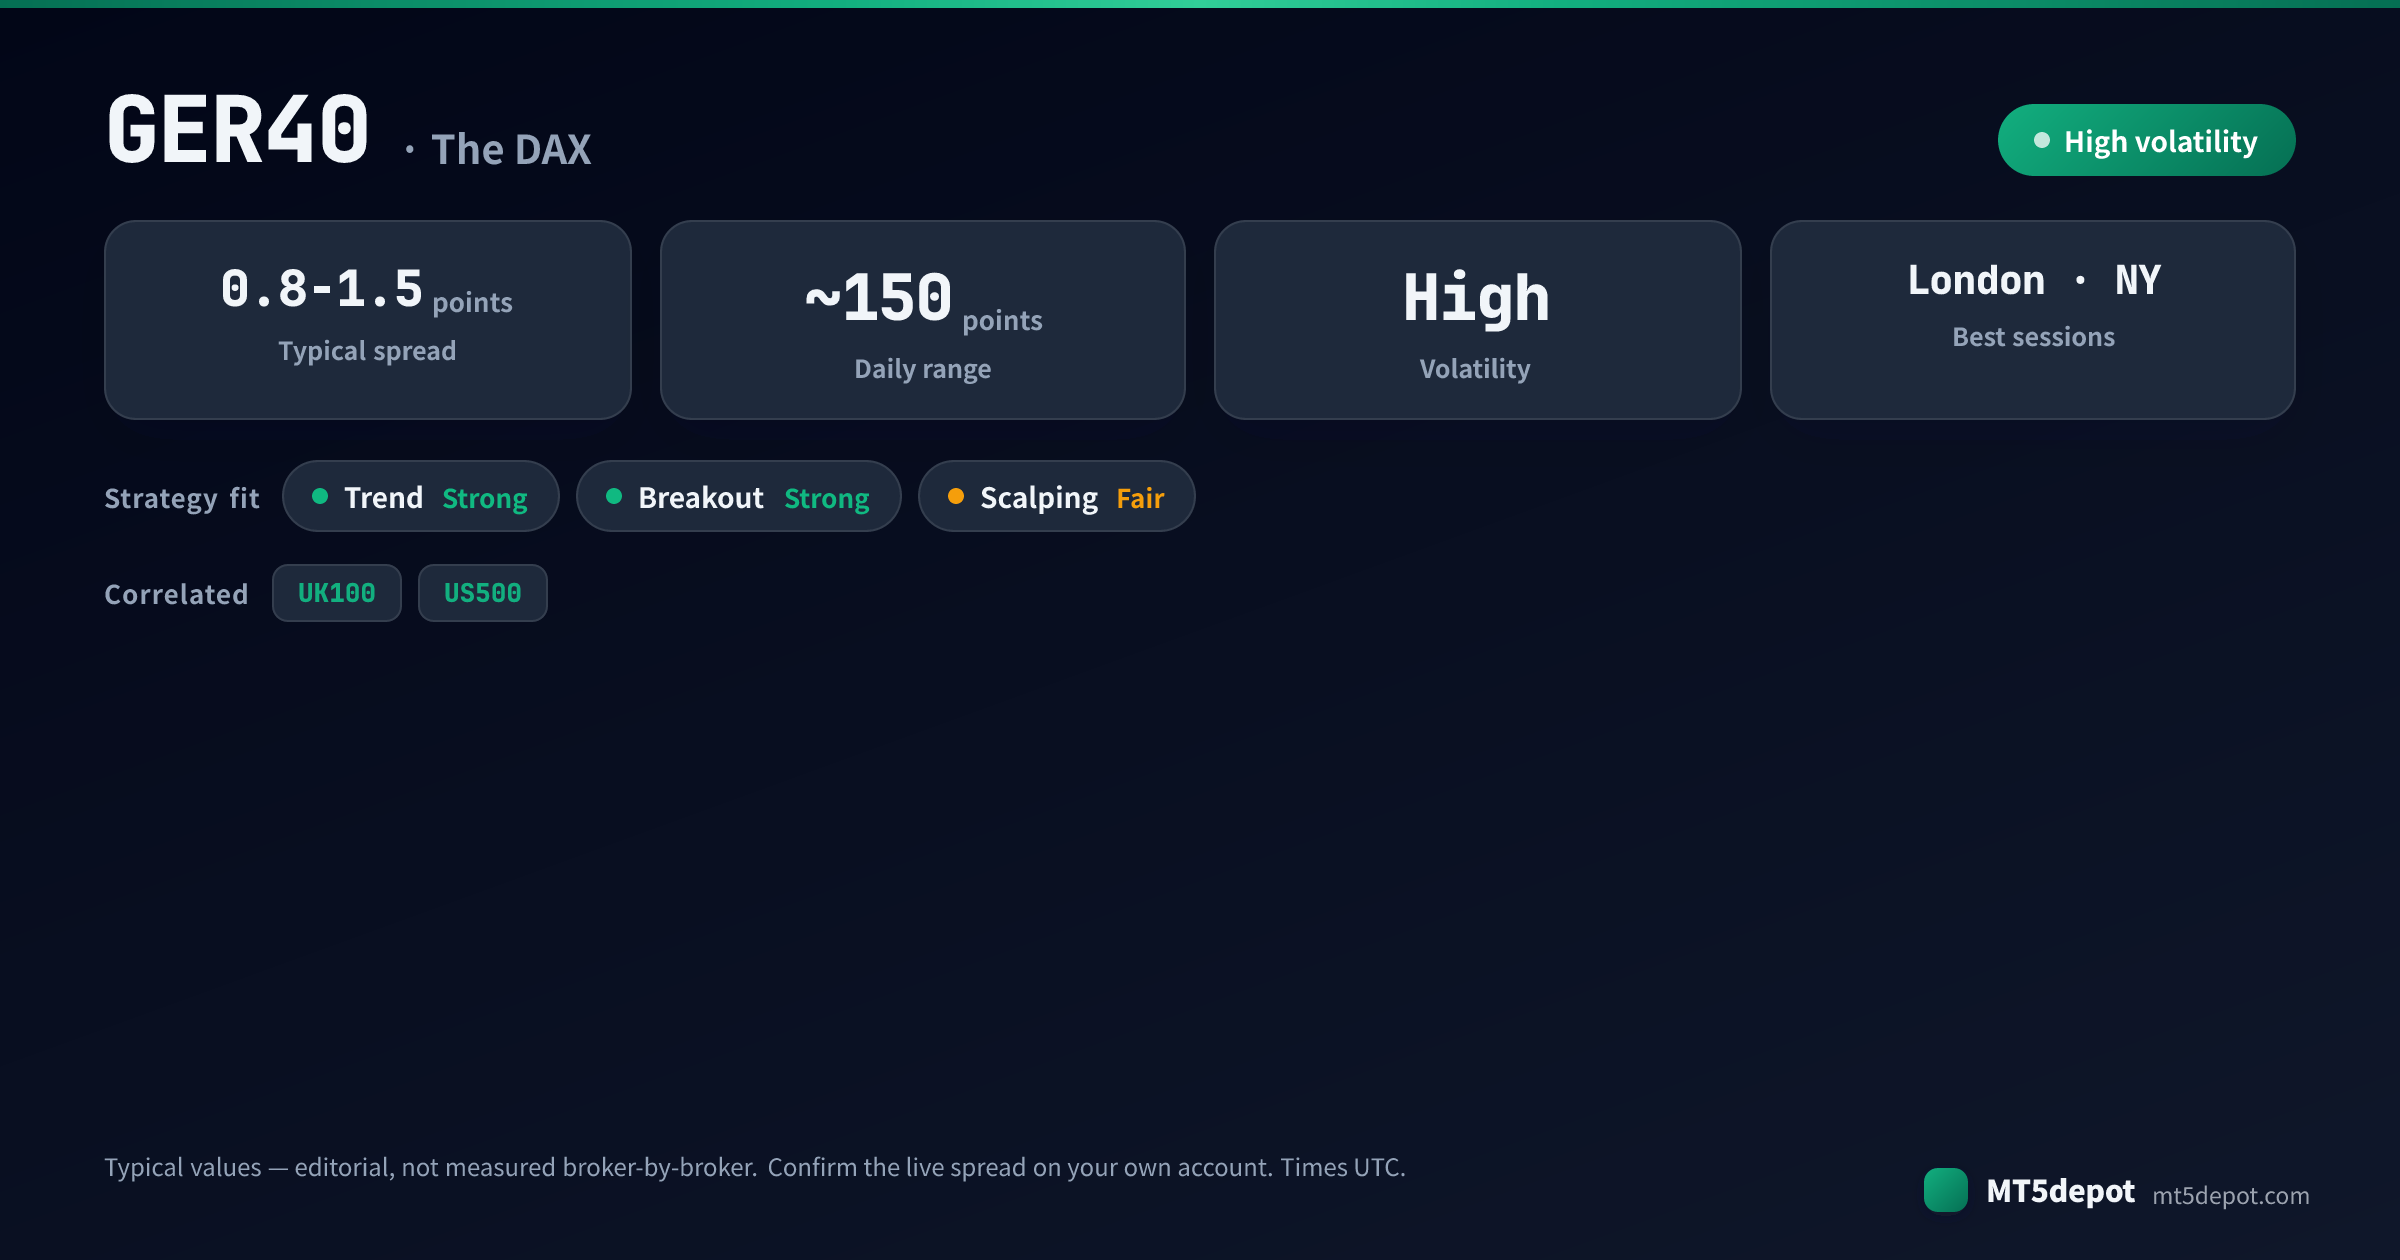
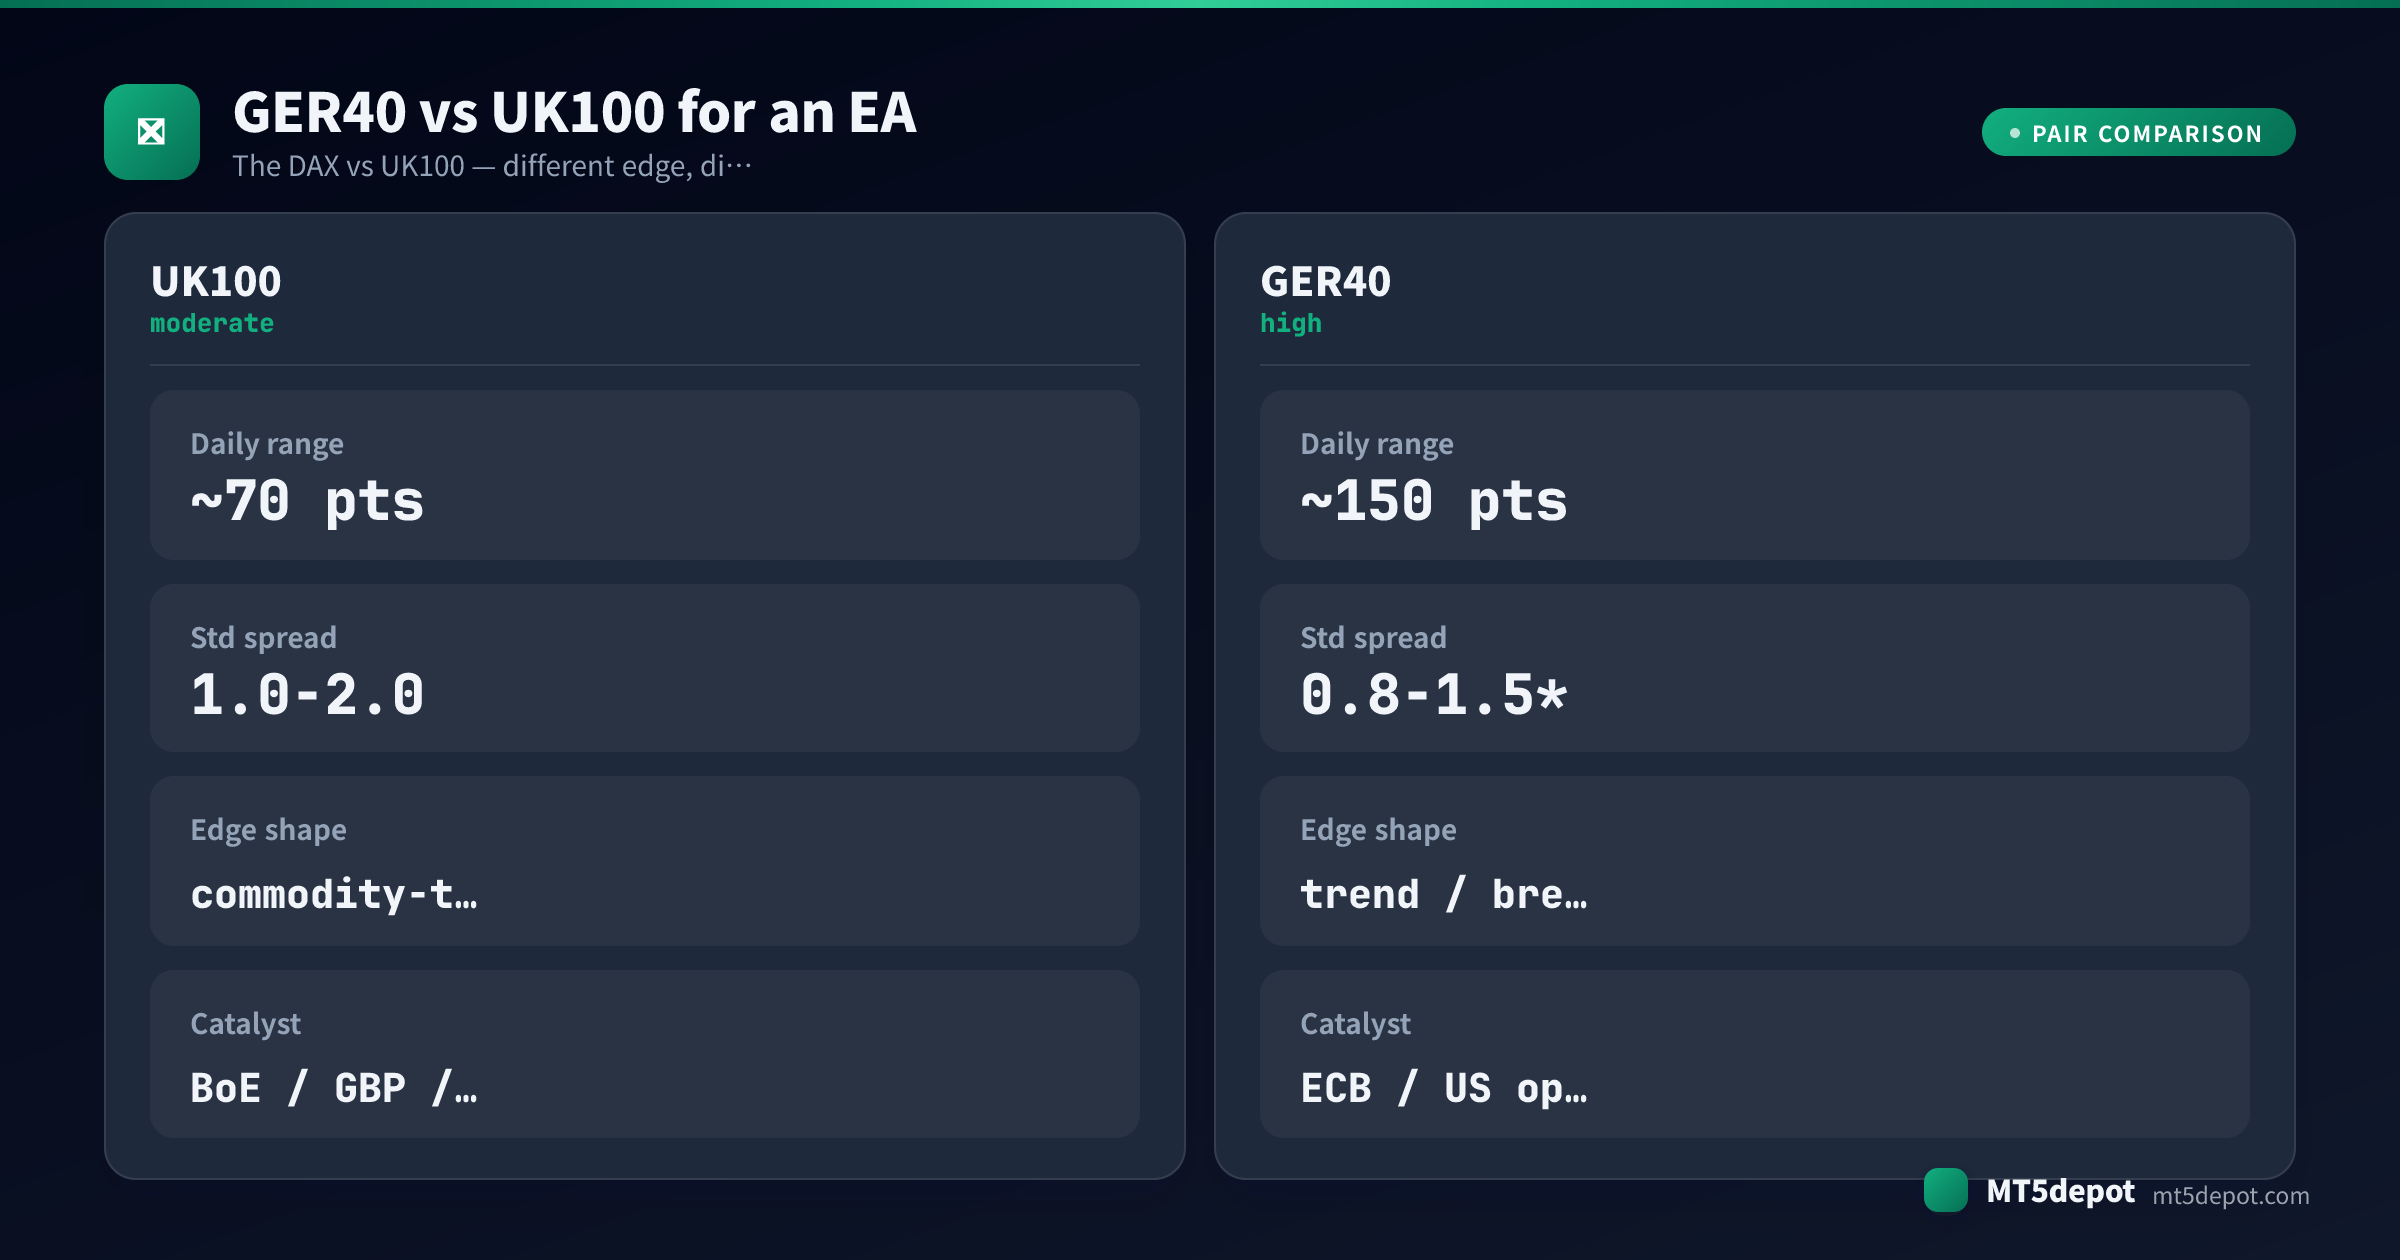
- Eine typische Tagesrange von ~150 Punkten mit der Mechanik eines Index-CFDs. Unsere veröffentlichte typische Tagesrange für den DAX liegt bei nahezu 150 Indexpunkten — als typisch bezeichnet, nicht broker-für-broker gemessen — was Trend- und Ausbruchssystemen Raum zum Laufen gibt. Aber weil es ein Index-CFD ist, trägt er auch eine nächtliche Kassa-Session-Lücke und eine Finanzierungsgebühr auf gehaltenen Positionen, die ein Spot-FX-EA nie modelliert. Das Anpassen der Stops an die eigene Volatilität des DAX in Punkten sowie das Berücksichtigen der Lücke und der Finanzierung ist die Grundlage, auf der alles Weitere aufbaut.
Die Falle für automatisierte Strategien besteht darin, dass die saubere Range des DAX im Backtest wie ein leichter Vorteil aussieht, während seine Abhängigkeit von der US-Eröffnung, sein dividendeninklusives Niveau und seine nächtliche Mechanik das Ergebnis leise auf Arten verändern, die die Preisreihe allein nicht offenbart. Der DAX belohnt Strategien, die für einen mit der Wall Street verknüpften Index-CFD gebaut sind, und zehrt an solchen, die ihn als eigenständigen europäischen Markt behandeln, der sich wie eine Währung verhält.
Welche EA-Strategien passen zu GER40?
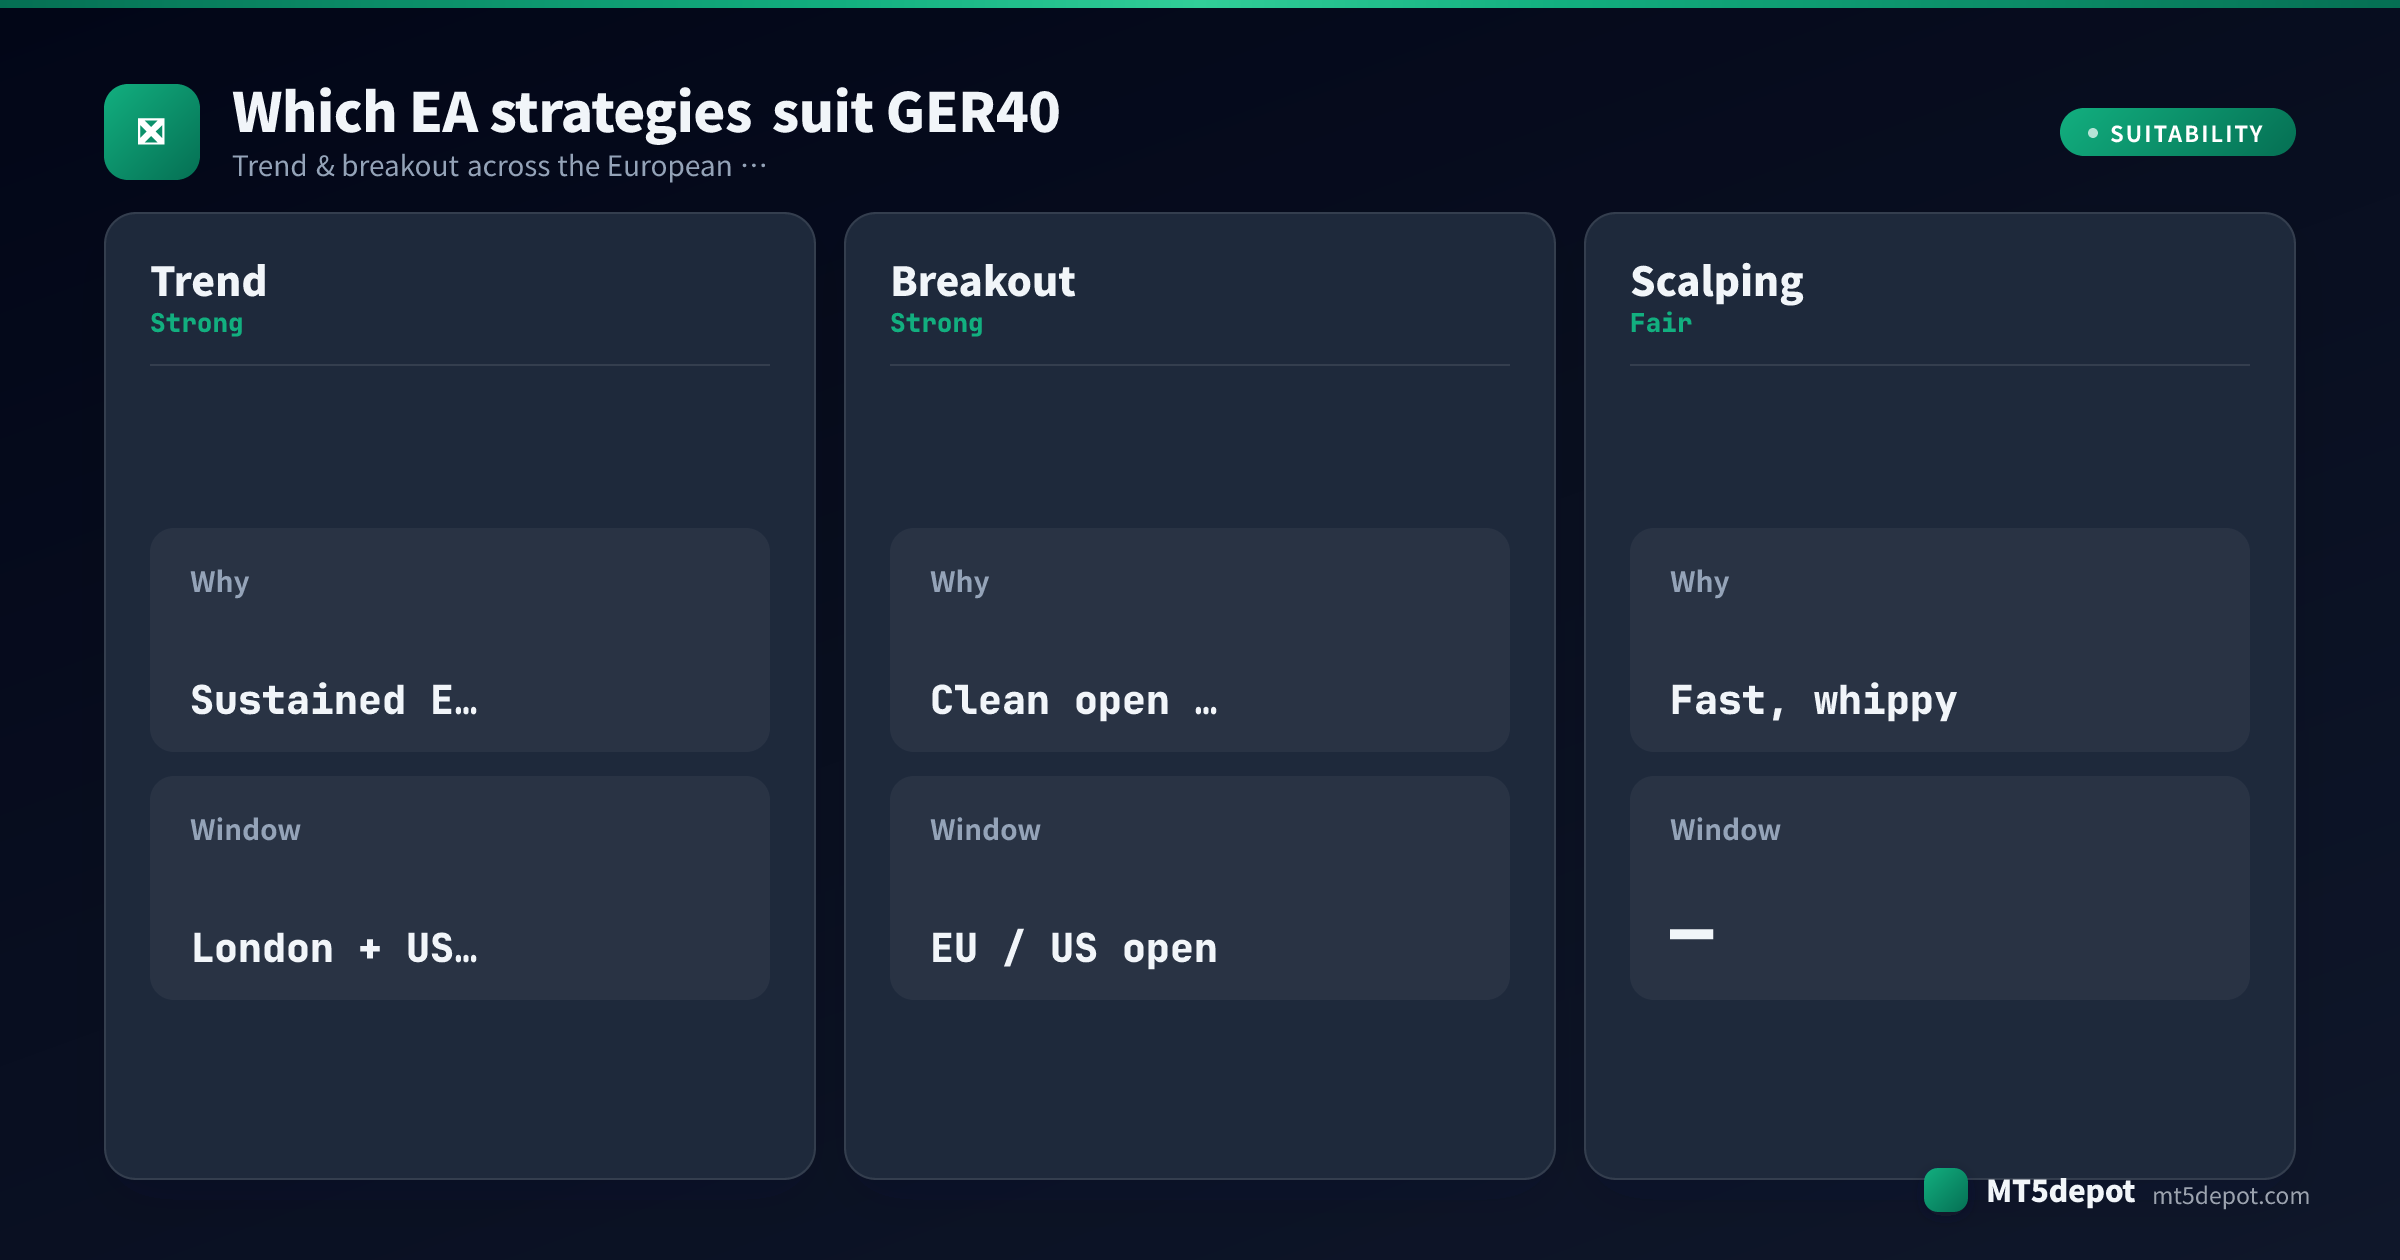
Das Profil des Instruments führt Trend und Ausbruch als geeignet auf — aber Eignung ist eine redaktionelle Einschätzung, kein Beweis. In unserer eigenen Basislinie der Builder-Vorlagen mit Werkseinstellungen — ein einzelner USD/JPY-M5-Lauf über ein Jahr, Standardeingaben, keine Optimierung — schlossen die meisten unter einem Profitfaktor von 1,0 ab, und dieser Lauf fand nicht auf GER40 statt. Kaum eine erreichte mit Werkseinstellungen die eigene Messlatte des Builders, behandeln Sie also jeden Vorteil auf GER40 als etwas, das Ihre eigenen Einstellungen und Ihr eigener Test erst verdienen müssen. Suchen Sie ihn in der Mechanik — Session-Fenster, eine Regel für die US-Eröffnung, Pending-Order-Einstiege — nicht im Indikator auf der Verpackung. Was der Charakter des DAX tendenziell unterstützt:
| Strategie | Eignung für GER40 | Warum |
|---|---|---|
| Trendfolge | Stark | Der DAX produziert anhaltende gerichtete Bewegungen über die europäische Session hinweg, und die US-Eröffnung um 13:30 UTC verlängert sie oft — Momentum-Systeme, die die Wall Street im Blick behalten, finden hier ihren saubersten Vorteil. |
| Ausbruch (Pending Orders) | Stark | Die europäische Kassa-Eröffnung und die US-Eröffnung drucken beide objektive Ranges zum Durchbrechen; Pending-Order-Einstiege am Rand der Range sind weniger spread-empfindlich als Market-Fills in einen schnellen, ausschlagenden Index. |
| Scalping | Mäßig | Möglich, aber schwerer — der DAX ist schnell und schlägt rund um beide Eröffnungen aus, und der Spread in Punkten ist ein realer Kostenfaktor gegen kleine Ziele. Behandeln Sie jeden DAX-Scalper als unbewiesen, bis ein Tick-Daten-Test das Gegenteil zeigt. |
| Multi-Index-Basket | Mit Vorsicht behandeln | Die Korrelation von GER40 mit UK100 und US500 ist ein unten behandeltes Risiko — ein „diversifiziertes” Buch über europäische und US-Indizes hinweg kommt eher einer gehebelten gerichteten Wette gleich als einer Absicherung. |
Trend und Ausbruch sind die Formen, die die Range des DAX zu einem Vermögenswert machen; Scalping muss das Rauschen und den Spread zugleich bekämpfen. Der praktische Weg ist, eine dieser Formen selbst zu bauen — der Builder liefert Trend- und Ausbruchsvorlagen und legt jeden Parameter offen — und ihn (unten) zu testen, bevor Sie einer einzigen Zahl vertrauen.
Beste Handelszeiten für GER40-EAs
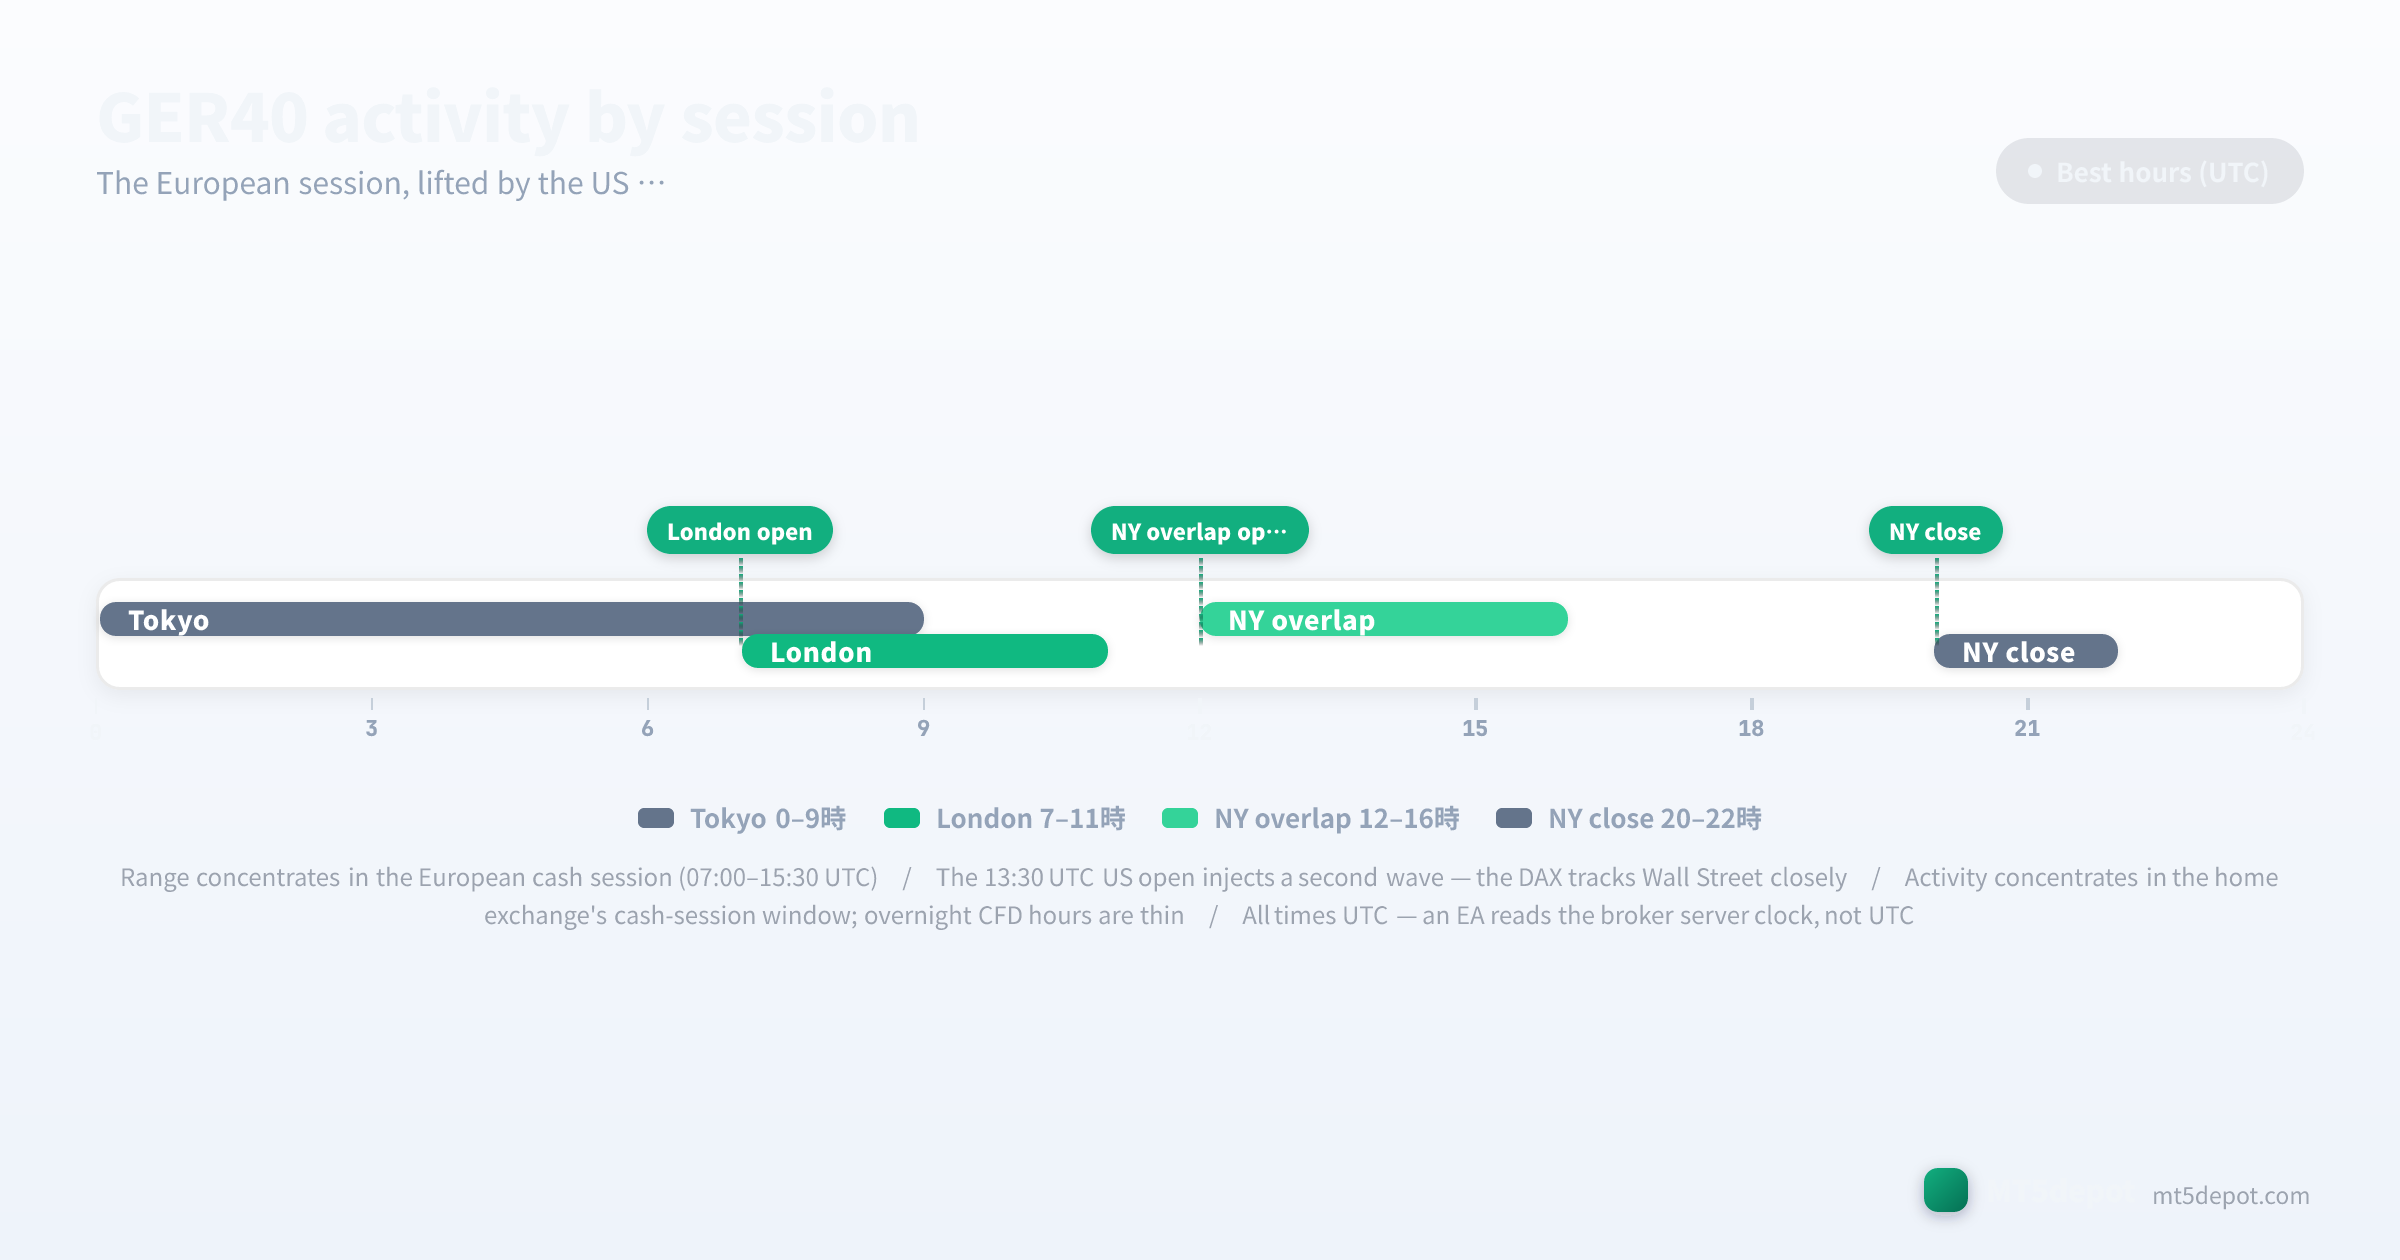
Die Session-Struktur entscheidet mehr über ein DAX-Ergebnis als die Indikatorwahl:
- Nachts (etwa 21:00–07:00 UTC): dünne Liquidität und geringe Überzeugung, und hier bildet sich die nächtliche Kassa-Session-Lücke. Hier gedruckte Ausbrüche scheitern oft, sobald die europäische Kassa-Session öffnet, sodass dieses Fenster am besten durch einen Session-Qualitätsfilter ausgeschlossen wird.
- Europäische Kassa-Session (07:00–15:30 UTC): das primäre Fenster des DAX. Das Volumen ist hier am höchsten und die Ranges am saubersten, und Trend- und Ausbruchs-EAs auf dem DAX erzielen den Großteil ihres Ergebnisses meist in diesen Stunden.
- US-Eröffnung (ab 13:30 UTC): die zweite Welle. Die Kassa-Eröffnung der Wall Street überlappt sich mit den letzten zwei Stunden der europäischen Session, und der DAX beschleunigt oder kehrt häufig um auf den frischen US-Fluss und die US-Daten — oft der entscheidendste Abschnitt des DAX-Tages, und ein EA, der ihn ignoriert, liest die Umkehr falsch.
- US-Nachmittag (nach 15:30 UTC): die europäische Kassa-Schließung geht vorüber, die DAX-Liquidität dünnt aus, während die Wall Street weiterhandelt, und Fehlsignale kehren zurück.
Nach unserer redaktionellen Einschätzung übertreffen DAX-EAs, die den Handel auf das Fenster europäische-Kassa-plus-US-Eröffnung beschränken, oft 24-Stunden-Varianten, sodass ein Session-Filter am besten als Teil der Strategiedefinition und nicht als Optimierungs-Zierde behandelt wird — eine Hypothese, die es wert ist, an Ihren eigenen Daten getestet zu werden. Zwei Vorbehalte gehen damit einher. Geplante EZB-Entscheidungen und US-Datenveröffentlichungen liegen innerhalb dieser guten Fenster und weiten den DAX-Spread genau dann, sodass eine schnelle Strategie eine Nachrichtenpause braucht, sonst zahlt sie im schlechtesten Moment ein Vielfaches des normalen Spreads. Und jede oben genannte Uhrzeit ist UTC — ein EA liest die Serverzeit Ihres Brokers, die üblicherweise nicht UTC ist, sodass sich ein „13:30”-Filter für die US-Eröffnung zwischen Brokern in verschiedenen Server-Zeitzonen unbemerkt verschiebt. Dies ist die eine Uhrzeit-Regel für die gesamte Seite; prüfen Sie sie einmal in der Marktübersicht von MT5, und jede Session-Grenze passt zusammen.
Spreads, Kosten und Ausführung
Der DAX wird in Indexpunkten bepreist und gehandelt, nicht in Pips, und seine Kosten haben eine Komponente, die einem Spot-FX-Kostenmodell fehlt: die nächtliche Finanzierung. Die untenstehenden Zahlen sind redaktionelle Referenzbereiche, zusammengestellt aus von Brokern veröffentlichten Index-CFD-Konditionen (aktualisiert Juli 2026), keine broker-für-broker gemessenen Zahlen — bestätigen Sie den Live-Spread und den Punktwert auf Ihrem eigenen Konto, bevor Sie eine schnelle Strategie dimensionieren:
| Kostenkomponente | Typische GER40-Zahl | Anmerkungen |
|---|---|---|
| Spread | 0,8 – 1,5 Punkte | Weitet sich rund um die europäische Eröffnung, die US-Eröffnung um 13:30 UTC und geplante EZB-/US-Ereignisse |
| Kommission | kontoabhängig | Viele Index-CFDs sind spread-only; einige Raw-Konten berechnen stattdessen eine Gebühr pro Lot |
| Nächtliche Finanzierung | tägliche Gebühr auf gehaltene Positionen | Beim Rollover des Brokers angewandt; ein realer Widerstand für jede über Tage gehaltene Position |
Zwei für dieses Instrument spezifische Kostenregeln:
- Finanzierung ist ein Kostenfaktor der Strategie, keine Fußnote. Weil GER40 ein CFD ist, zahlt (oder erhält selten) jede über den täglichen Rollover des Brokers gehaltene Position Finanzierung. Für einen langsamen Trend-EA, der tagelang hält, kumuliert sich dieser nächtliche Widerstand und kann einen dünnen Vorteil aufzehren, der in einem ohne Finanzierungsmodell konfigurierten Backtest profitabel aussah. Eine ohne Finanzierung validierte DAX-Strategie ist eine andere Strategie als die, die Sie tatsächlich laufen lassen werden.
- Spread und Punktwert sind Kontoeigenschaften, keine festen Instrumentkonstanten. Dieselbe DAX-Notierung kann je nach Konto und Kontraktgröße einen anderen Punktwert und andere Gesamtkosten tragen, und jede Kommission wird auf den Spread aufgeschichtet. Ein DAX-EA, der bei 0,8 Punkten spread-only validiert und bei 1,5 Punkten plus Kommission eingesetzt wird, läuft mit einer anderen Ökonomie — bestätigen Sie sowohl den Spread als auch den Punktwert auf Ihrem eigenen Konto, bevor Sie irgendetwas dimensionieren.
Risiken, die vor dem Live-Gang zu testen sind
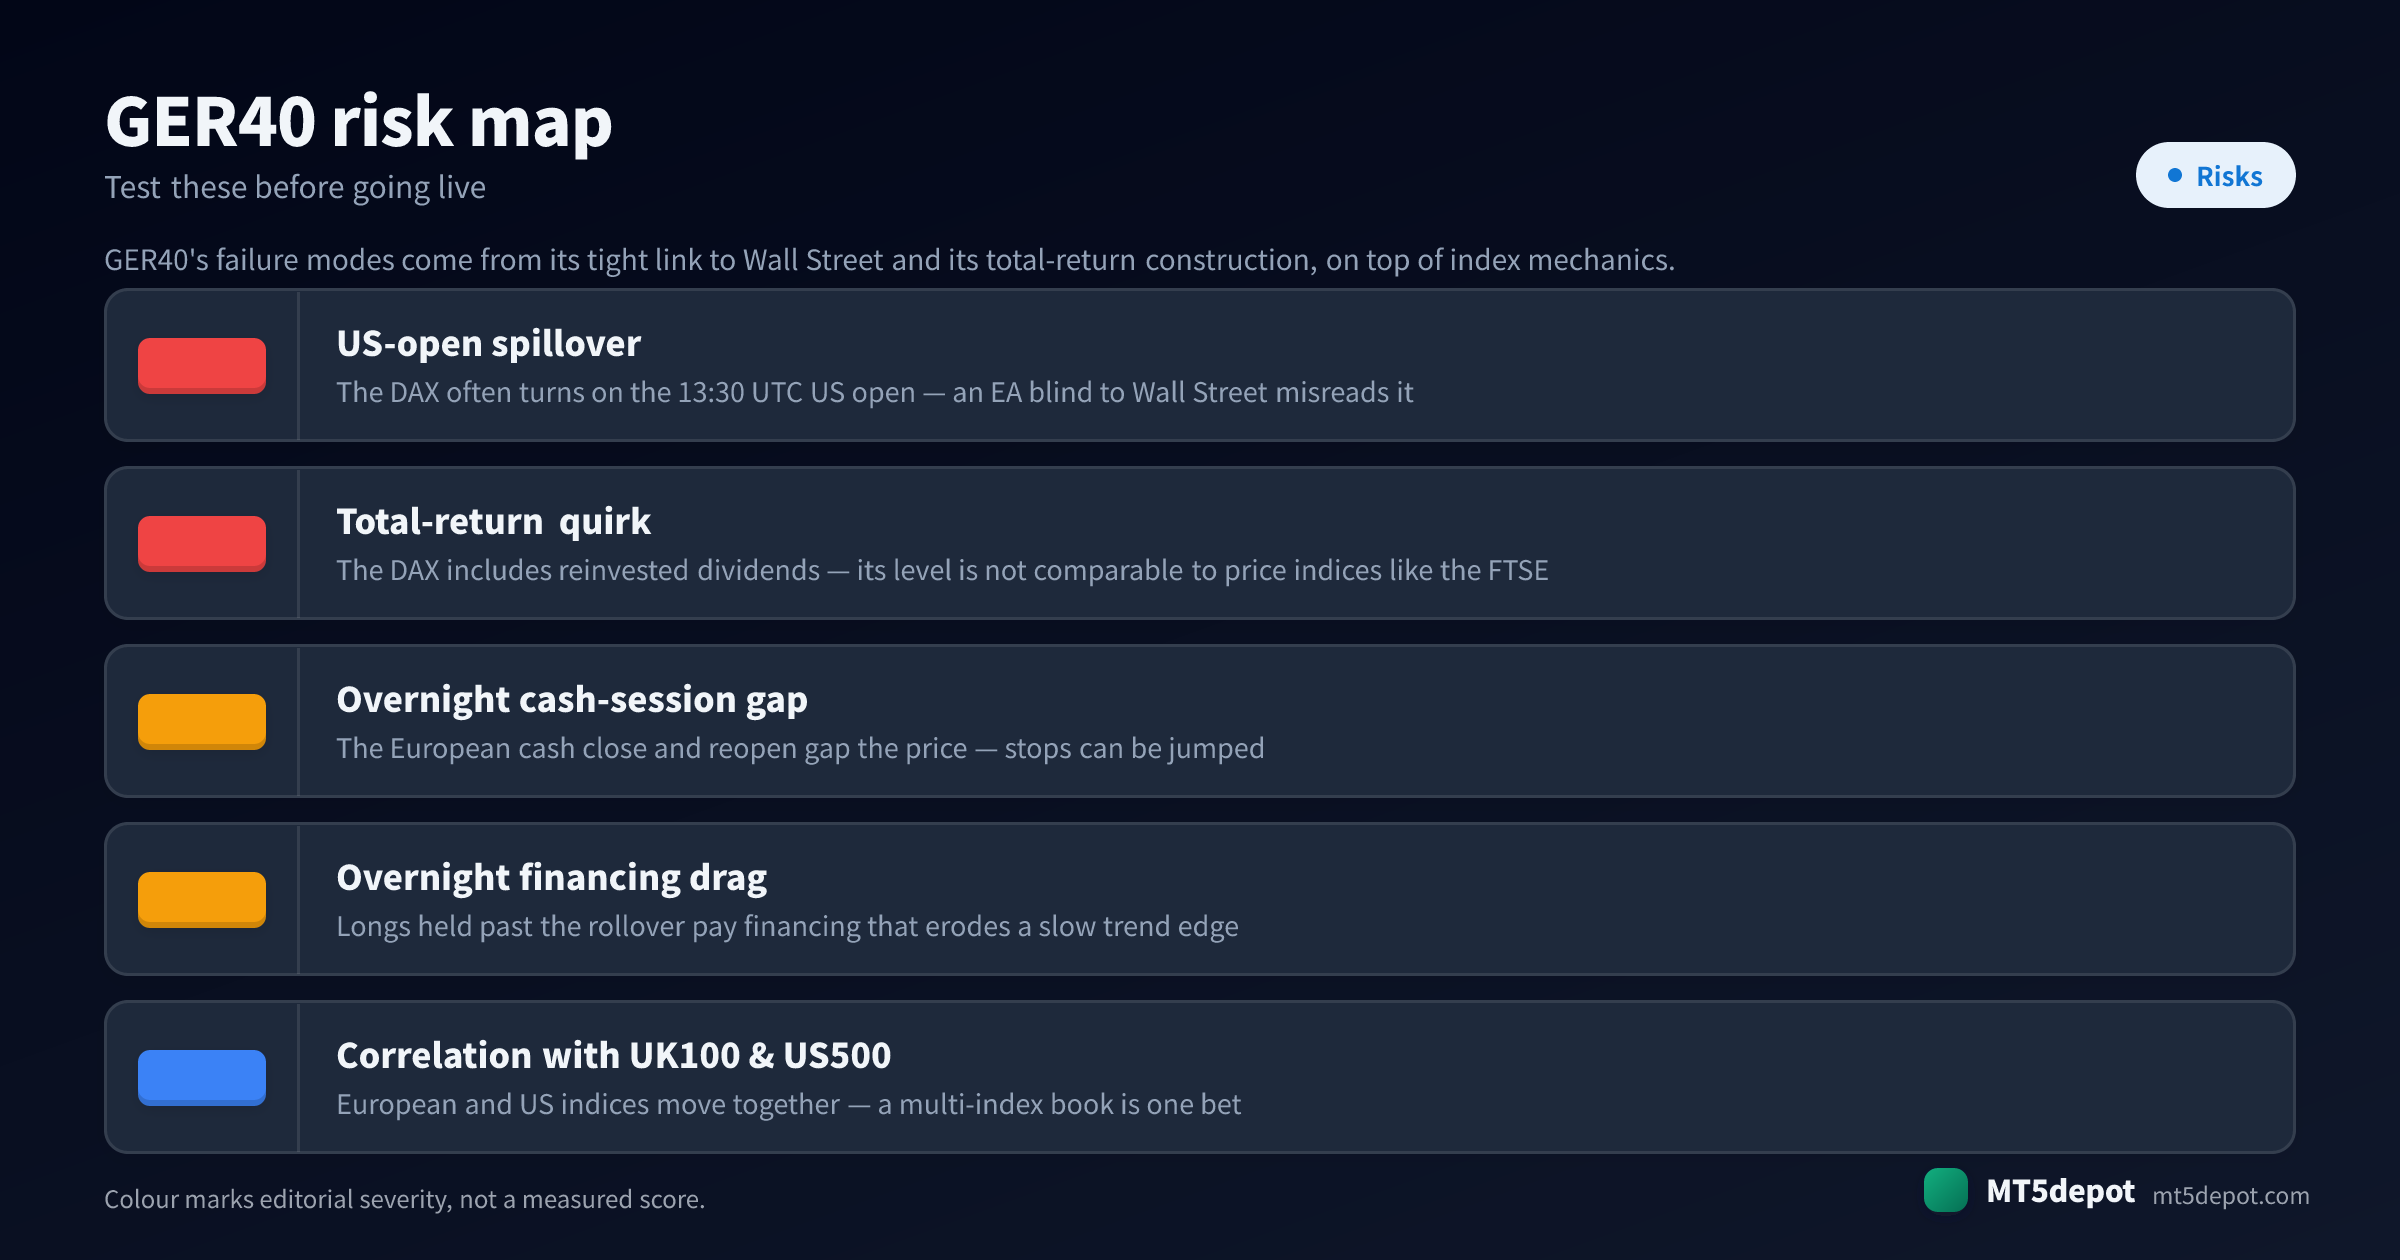
Die Fehlermodi des DAX kommen aus seiner engen Verknüpfung mit der Wall Street und seiner Total-Return-Konstruktion, zusätzlich zur gewöhnlichen Index-Mechanik, und eine generische Risiko-Checkliste verfehlt die meisten davon:
- Der Überschwappen der US-Eröffnung überrumpelt einen Europa-only-EA. Der DAX dreht oft bei der US-Eröffnung um 13:30 UTC, sodass ein EA, der nur die europäische Preisbewegung liest, long in eine Bewegung stehen kann, die die Wall Street gleich umkehren wird. Dies ist das mit Abstand DAX-spezifischste Risiko: geben Sie der Strategie eine explizite Regel für die US-Eröffnung — eine Pause, eine Neubewertung oder einen Filter — anstatt blind durch die entscheidendste Stunde des Tages zu handeln.
- Das Total-Return-Niveau ist nicht mit Kursindizes vergleichbar. Der DAX enthält reinvestierte Dividenden, sodass sein Niveau strukturell über einem Kursindex wie dem UK100 oder dem US500 liegt. Jeder Cross-Index-Filter, jedes Ratio oder jede „relative Wert”-Logik, die sie auf dieselbe Skala stellt, vergleicht zwei unterschiedlich konstruierte Zahlen und wird fehlzünden — bauen Sie Cross-Index-Logik auf Renditen, nicht auf Rohniveaus.
- Die nächtliche Kassa-Session-Lücke kann einen Stop überspringen. Die europäische Kassa-Session schließt und öffnet wieder, und der DAX kann über diese Unterbrechung hinweg auf nächtliche US- oder Asien-Nachrichten Lücken bilden. Ein Stop-Loss schützt nicht gegen eine Lücke jenseits davon — der Fill erfolgt zum Lückenkurs, nicht zum Stop. Dimensionieren Sie für die Lücke und nehmen Sie nicht an, dass ein enger Stop den schlimmsten Fall begrenzt.
- Der nächtliche Finanzierungswiderstand zehrt an einem langsamen Vorteil. Über den Rollover hinweg gehaltene Longs zahlen Finanzierung, die sich über einen mehrtägigen Halt kumuliert und einen marginalen Trend-Vorteil in einen Verlierer verwandelt, sobald die realen Carry-Kosten greifen. Modellieren Sie die Finanzierung, bevor Sie einer tagelang haltenden DAX-Strategie vertrauen.
- Die Korrelation mit UK100 und US500 ist versteckter Hebel. Europäische und US-Indizes bewegen sich gemeinsam, sodass zwei „diversifizierte” EAs auf GER40 und US500 eher einer gehebelten gerichteten Position gleichen als einer Absicherung. Die Korrelation verdoppelt Ihr Exposure, ohne in den Risiko-Einstellungen eines der beiden EAs irgendwo aufzutauchen.
Wie man einen GER40-EA testet
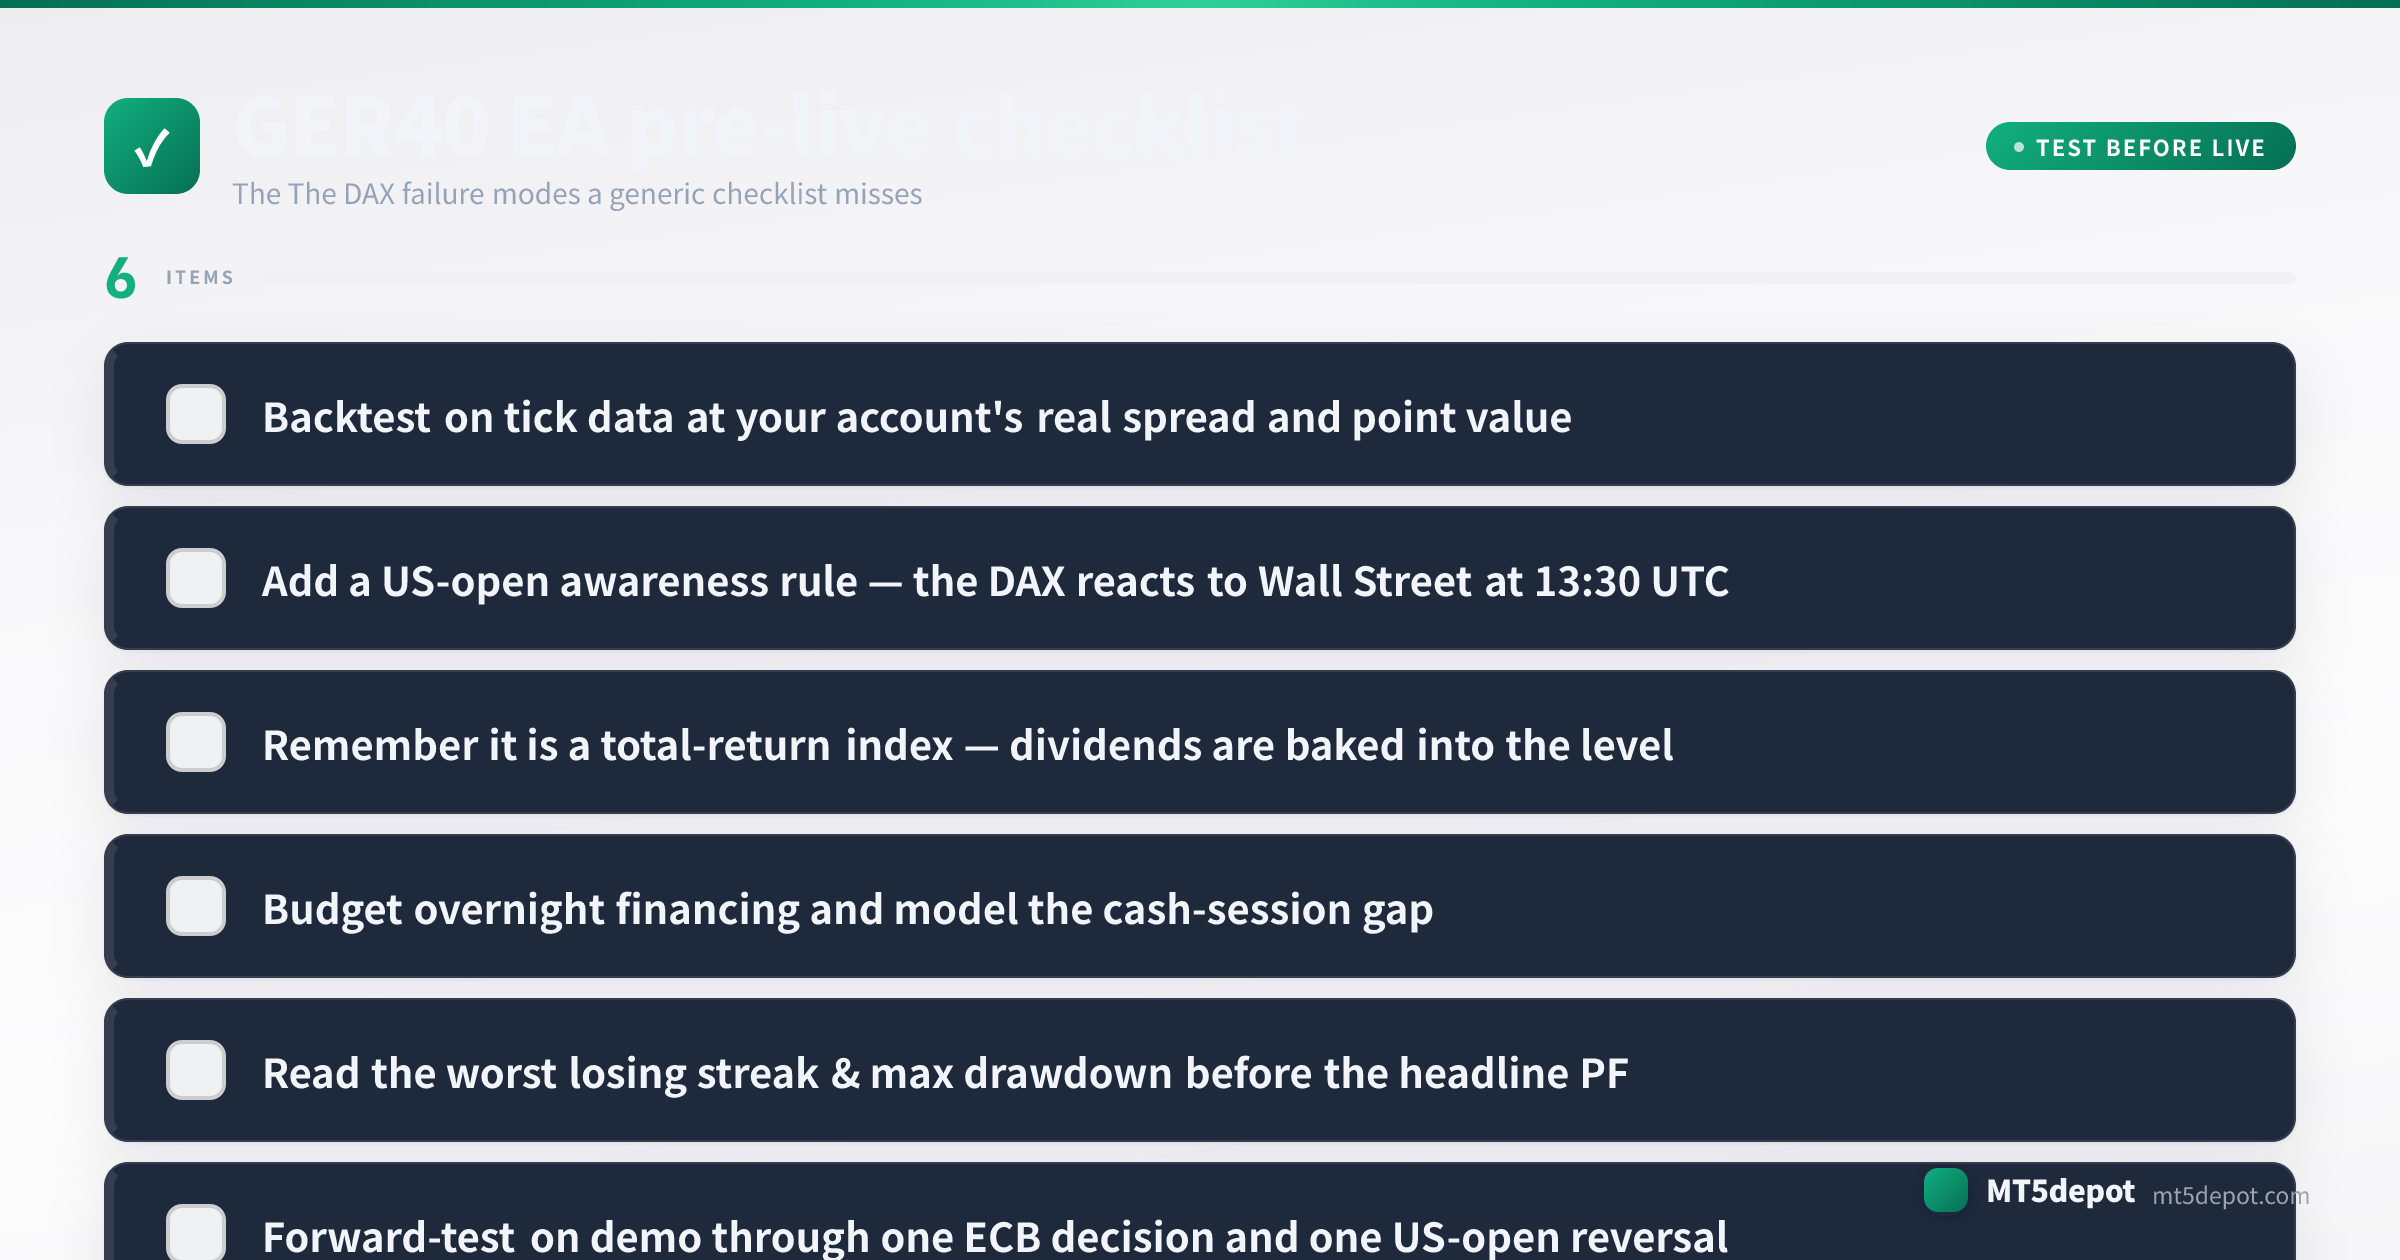
Beim DAX ist der Test der gesamte Vorteil. Halten Sie alles, was Sie bauen, an die Messlatte, die die Methodik der Website festlegt:
- Backtesten Sie auf Tick-Daten mit dem realen Spread und Punktwert Ihres Kontos. Verwenden Sie ein Every-Tick-Modell mit dem Spread von 0,8–1,5 Punkten und dem Punktwert, den Sie tatsächlich handeln werden, nicht den Plattform-Standard — und schalten Sie das Finanzierungsmodell ein, denn ein DAX-Backtest, der den nächtlichen Carry ignoriert, schmeichelt einer tagelang haltenden Strategie. Eine mit Kosten validierte Strategie, die sie nie sehen wird, ist eine Fiktion.
- Lesen Sie die schlimmste Verlustserie, nicht den Schlagzeilen-Profitfaktor. Der maximale Drawdown und die längste Verlustserie sagen Ihnen, welches Kapital und welche Geduld die Strategie verlangt, in Kontowährung. Kalkulieren Sie die schlimmste Serie ein, bevor Sie sie kapitalisieren.
- Forward-testen Sie auf Demo durch eine EZB-Entscheidung und eine Umkehr bei der US-Eröffnung. Die prägenden Risiken des DAX zeigen sich rund um einen europäischen Zinskatalysator und vor allem rund um eine US-Eröffnung um 13:30 UTC, die den Vormittagstrend dreht. Ein Demo-Fenster, das nie eines von beiden umspannt, hat die beiden Dinge nicht getestet, die hier am meisten zählen.
- Bestätigen Sie die Serverzeit vor dem ersten Live-Trade. Prüfen Sie die Zeit der Marktübersicht von MT5 erneut gegen die obigen UTC-Zeiten — besonders die Grenze der US-Eröffnung um 13:30 — und erneut nach jeder Broker-Migration, ein Schritt, der leicht zu überspringen und teuer zu verpassen ist.
Jede Backtest-Zahl, die dies produziert, ist eine historische Messung, keine Prognose — sagen Sie das in Ihren eigenen Notizen, und dimensionieren Sie für den Drawdown, den Sie gemessen haben, statt für die Rendite, die Sie erhoffen.
GER40-EAs und Builder-Vorlagen
Wir haben keinen eigenen GER40-Backtest veröffentlicht, und ein Forex-Ergebnis lässt sich nicht auf einen Index-CFD übertragen, der in Punkten bepreist wird und eine nächtliche Kassa-Lücke sowie eine Wende zur US-Eröffnung hat. Der ehrliche Weg zu einem DAX-EA ist, einen zu bauen und zu verifizieren:
- Der Builder (hier öffnen) liefert Trend- und Ausbruchsvorlagen und legt jeden Parameter offen, sodass der EA, den Sie einsetzen, auf Ihren eigenen Zahlen aufgebaut ist — einschließlich der Session-Regeln, die über ein DAX-Ergebnis entscheiden. Der CTA unten deckt ab, was er produziert.
- Broker- und Konto-Eignung. Weil der Spread, der Punktwert und die nächtliche Finanzierung des DAX vollständig vom Konto abhängen, prüfen Sie diese Konditionen bei Ihrem eigenen Broker, bevor Sie irgendetwas dimensionieren.
- Die Konzept-Referenzen. Falls Ihnen ein Begriff oben unbekannt ist, definieren die Einträge zu Volatilität, ATR und Hebel die Mechanik, von der ein DAX-EA am meisten abhängt.

