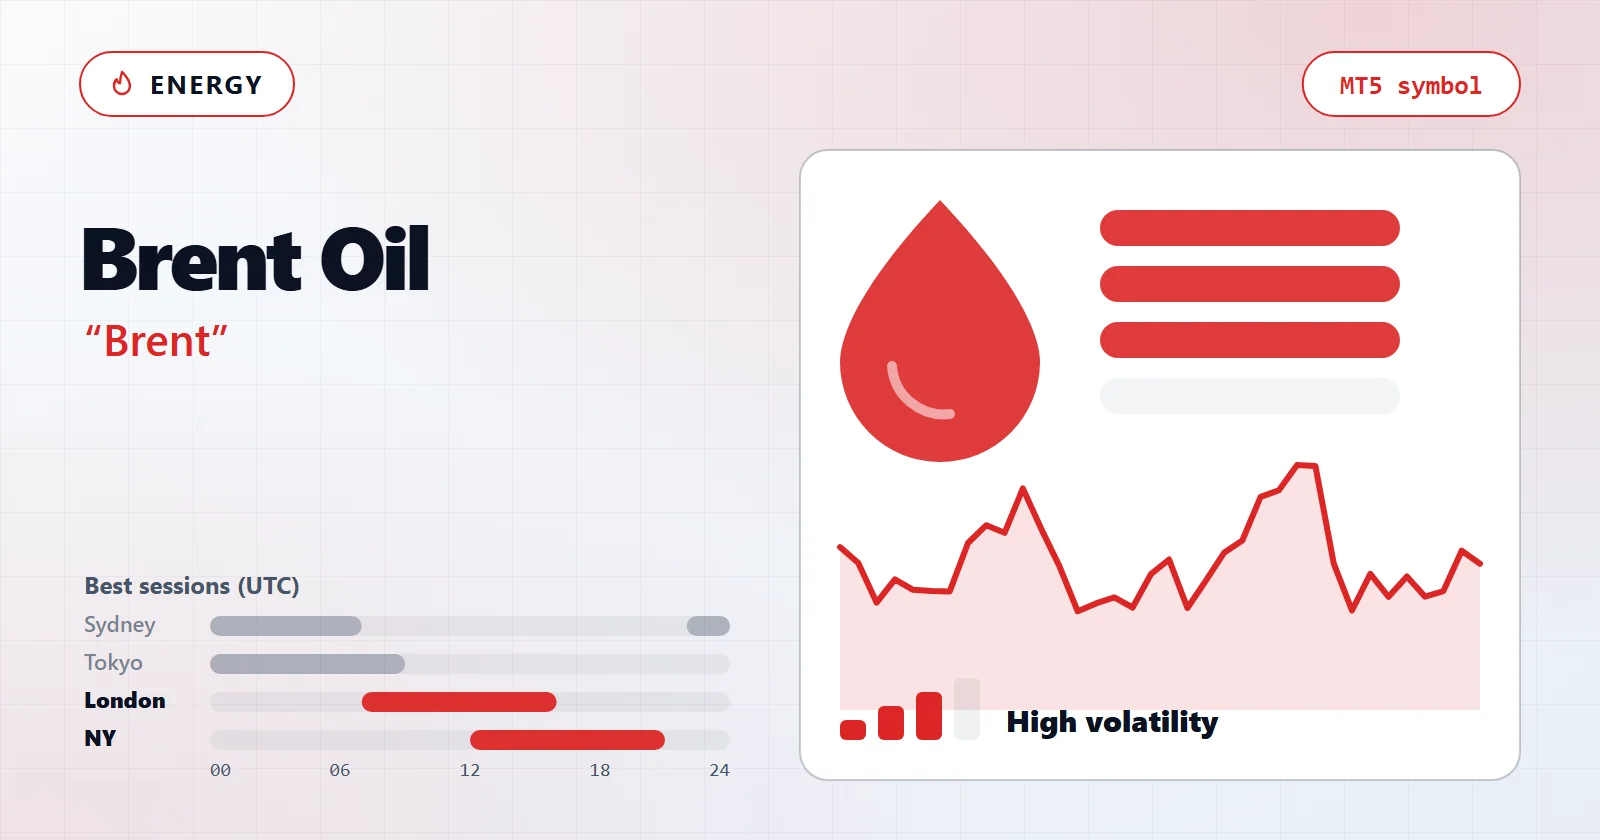
Le Brent n’est pas une paire de devises. C’est la référence pétrolière maritime mondiale, cotée face au dollar américain par baril mais mue par les décisions de l’OPEP, la demande mondiale et les chocs d’offre plutôt que par un quelconque différentiel de taux. Elle valorise une part plus large du brut échangé dans le monde que le WTI et porte de ce fait une prime géopolitique plus importante. Cela en fait un tout autre animal à automatiser : sa proche cousine, le WTI, évolue avec elle sans être le même instrument, et l’écart entre les deux constitue en soi un signal. La première chose à trancher est de savoir si votre stratégie veut le caractère du Brent, mû par les titres et sujet aux gaps, ou si elle ne fait que le tolérer. Un EA de tendance doté d’un filtre d’événements se nourrit de ses mouvements de plusieurs semaines, tandis qu’un système bâti pour une amplitude forex ordonnée rencontre des prix qui bondissent hors des heures de négociation dès l’instant où il touche au pétrole.
Cette page traite de ce que le Brent apporte à une stratégie automatisée et qu’une paire forex n’apporte pas, des séances qui décident de son résultat, et de son coût. Elle traite ensuite des modes de défaillance qui piègent les systèmes conçus pour le FX, et de la manière de construire et de tester votre propre EA sur le Brent.
Comment se comporte le Brent : ce que le Brent apporte à un EA
Le Brent diffère structurellement d’un major forex d’une manière qui compte davantage pour l’automatisation que n’importe quel choix d’indicateur. C’est une matière première mondiale valorisée au bord de l’eau, si bien que ses catalyseurs comme la mécanique de son contrat se situent entièrement hors du monde FX pour lequel un EA a probablement été conçu. Tout est coté en dollars américains par baril — pas en pips — de sorte que toute l’arithmétique de coût et de risque doit être relue dans cette unité.
Pour un EA, ce caractère se ramène à trois propriétés :
- La référence maritime à la prime géopolitique la plus élevée. Parce que le Brent se réfère au brut de mer du Nord valorisé sur la côte plutôt qu’à une qualité américaine enclavée, il reflète l’offre mondiale plus vite que le WTI et valorise une part plus large du pétrole échangé dans le monde. Ruptures d’approvisionnement, sanctions et décisions de production de l’OPEP se répercutent sur le Brent avec une prime supérieure à celle qu’elles ajoutent au WTI. Le moteur d’une transaction sur le Brent, c’est d’abord la géopolitique, et un EA fondé sur le seul prix qui lit le graphique isolément ignore souvent qu’un titre vient de changer le régime.
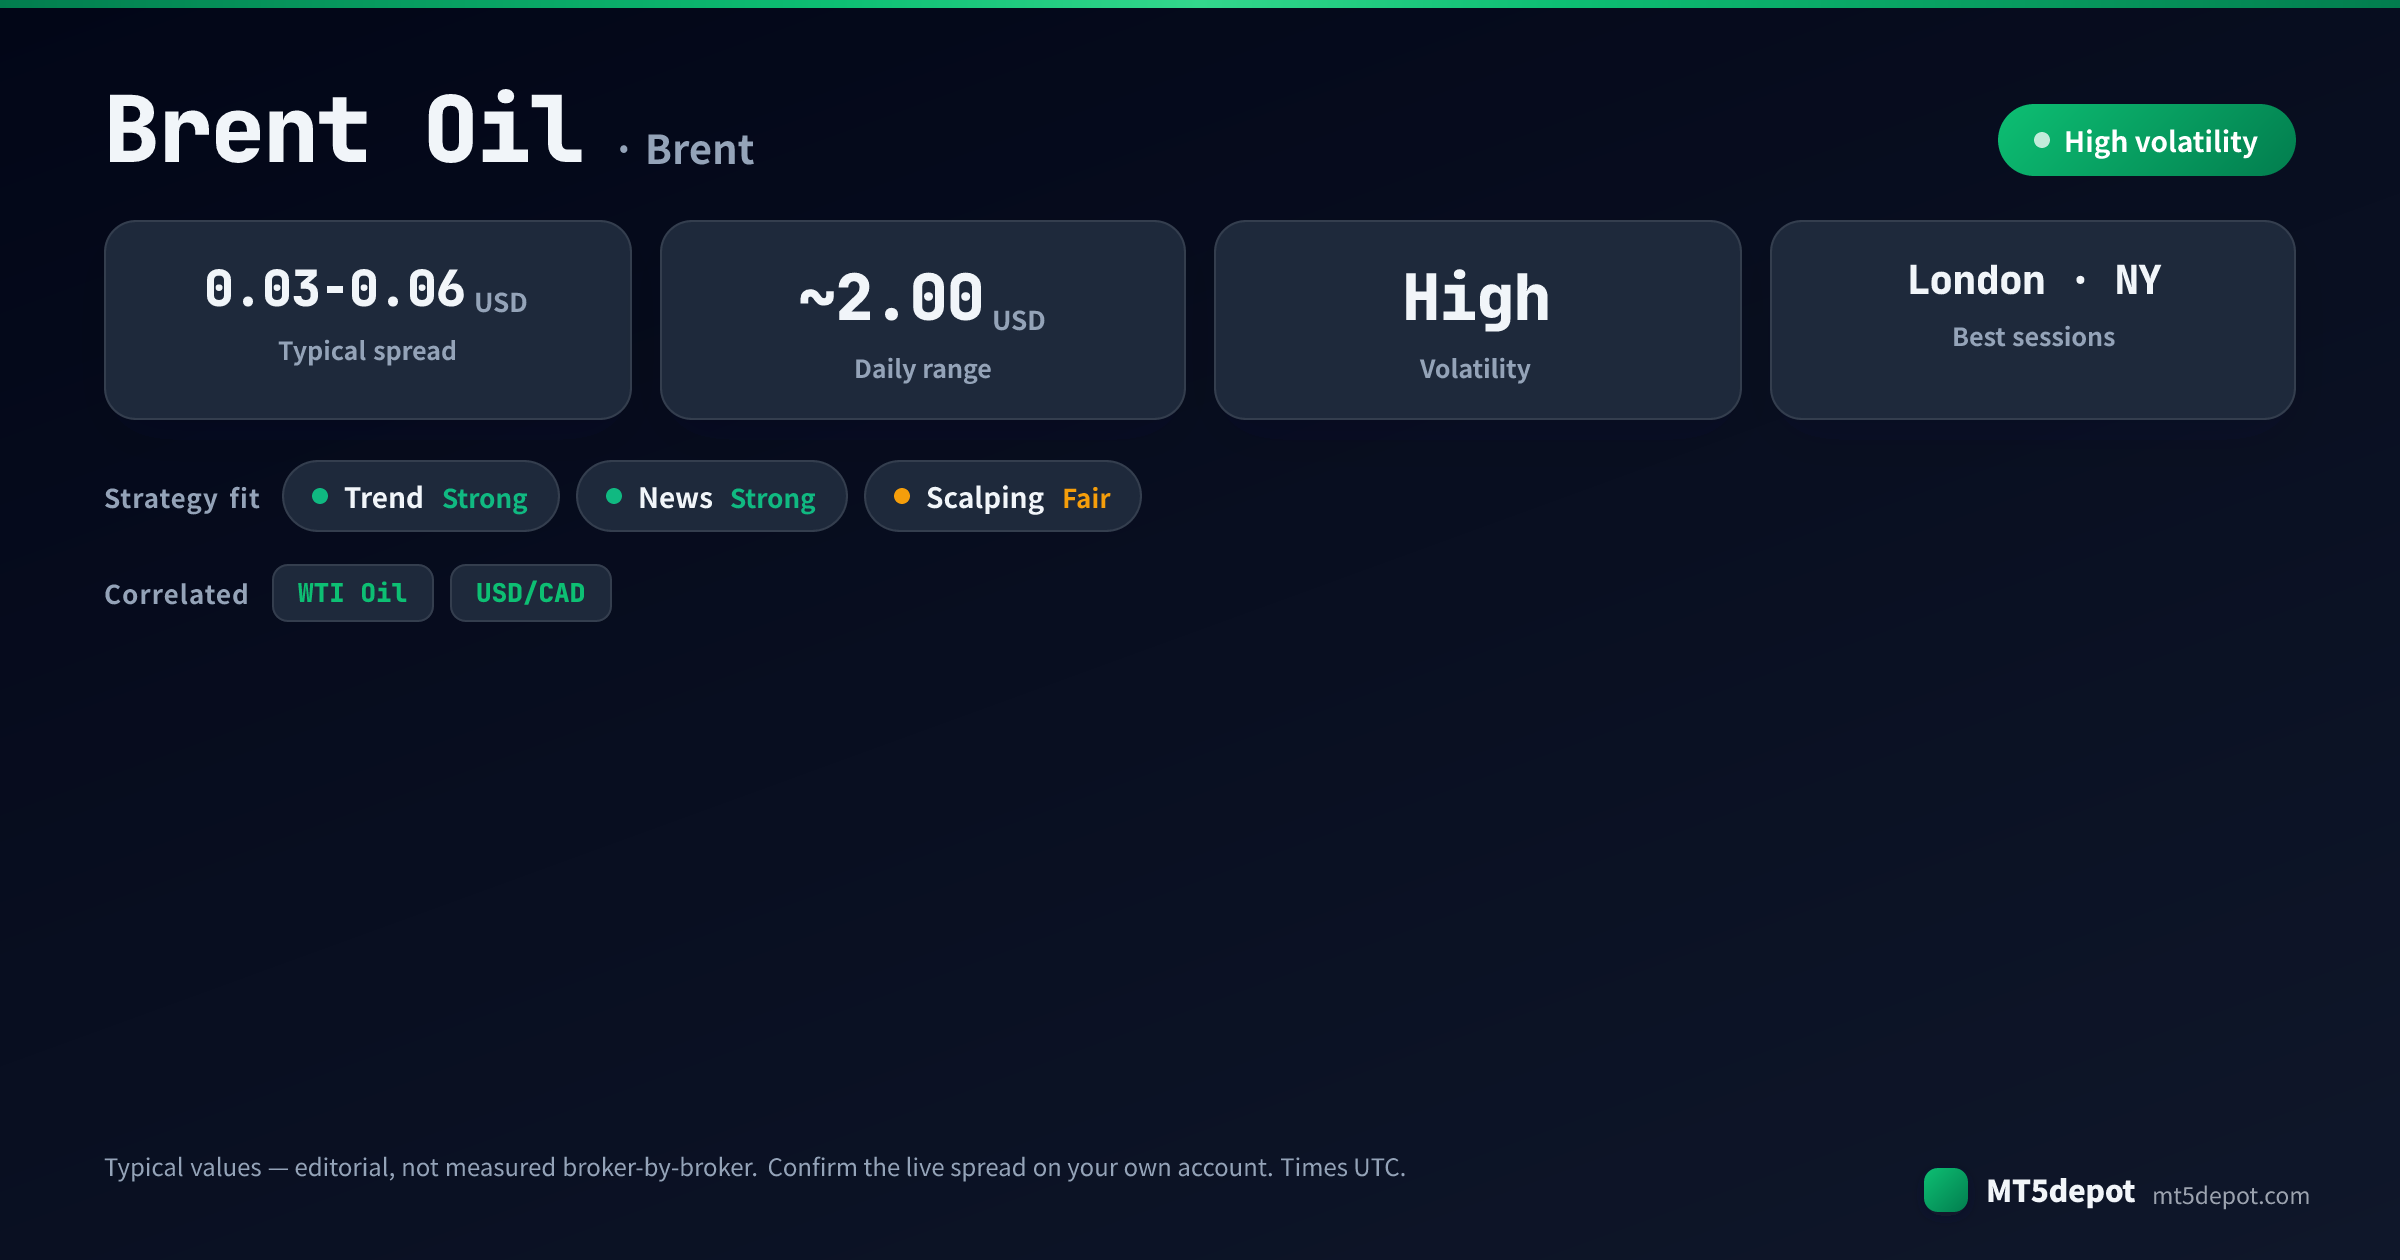
- Un risque de gap sur des chocs qui tombent hors des heures d’ouverture. L’amplitude quotidienne typique que nous publions pour le Brent avoisine 2,00 USD par baril — étiquetée typique, non mesurée courtier par courtier. Mais les mouvements qui décident du résultat d’un EA sur le Brent sont ceux qui sautent entièrement par-dessus cette amplitude. Un choc d’offre géopolitique ou une décision surprise de l’OPEP peuvent ouvrir le Brent fortement en gap, et ces titres respectent rarement le calendrier de négociation. Le prix à l’ouverture suivante peut franchir d’un bond un stop situé à l’intérieur du gap. C’est le fait dont découle tout le reste ici.
- Un contrat rapproché, non un cours au comptant. Le CFD sur le Brent suit le contrat à terme rapproché, si bien que le prix peut ouvrir en gap à l’échéance lorsque le CFD roule vers le contrat suivant — un saut mécanique sans signification directionnelle dont un EA forex n’a aucune notion. Un EA qui traite le roulement comme un vrai signal négocie du bruit ; un EA qui l’ignore peut être stoppé par un artefact.
Le piège pour les stratégies automatisées, c’est que la tendance ample et nette du Brent ressemble à un avantage facile sur un backtest. Le même instrument ouvre en gap sur les titres et roule selon un calendrier qu’un backtest de forme forex n’a jamais modélisé. Le Brent récompense les stratégies qui respectent son régime de volatilité et son calendrier de contrats, et ruine en silence celles qui le traitent comme une paire de devises affichant un nombre plus grand.
Quelles stratégies d’EA conviennent au Brent ?
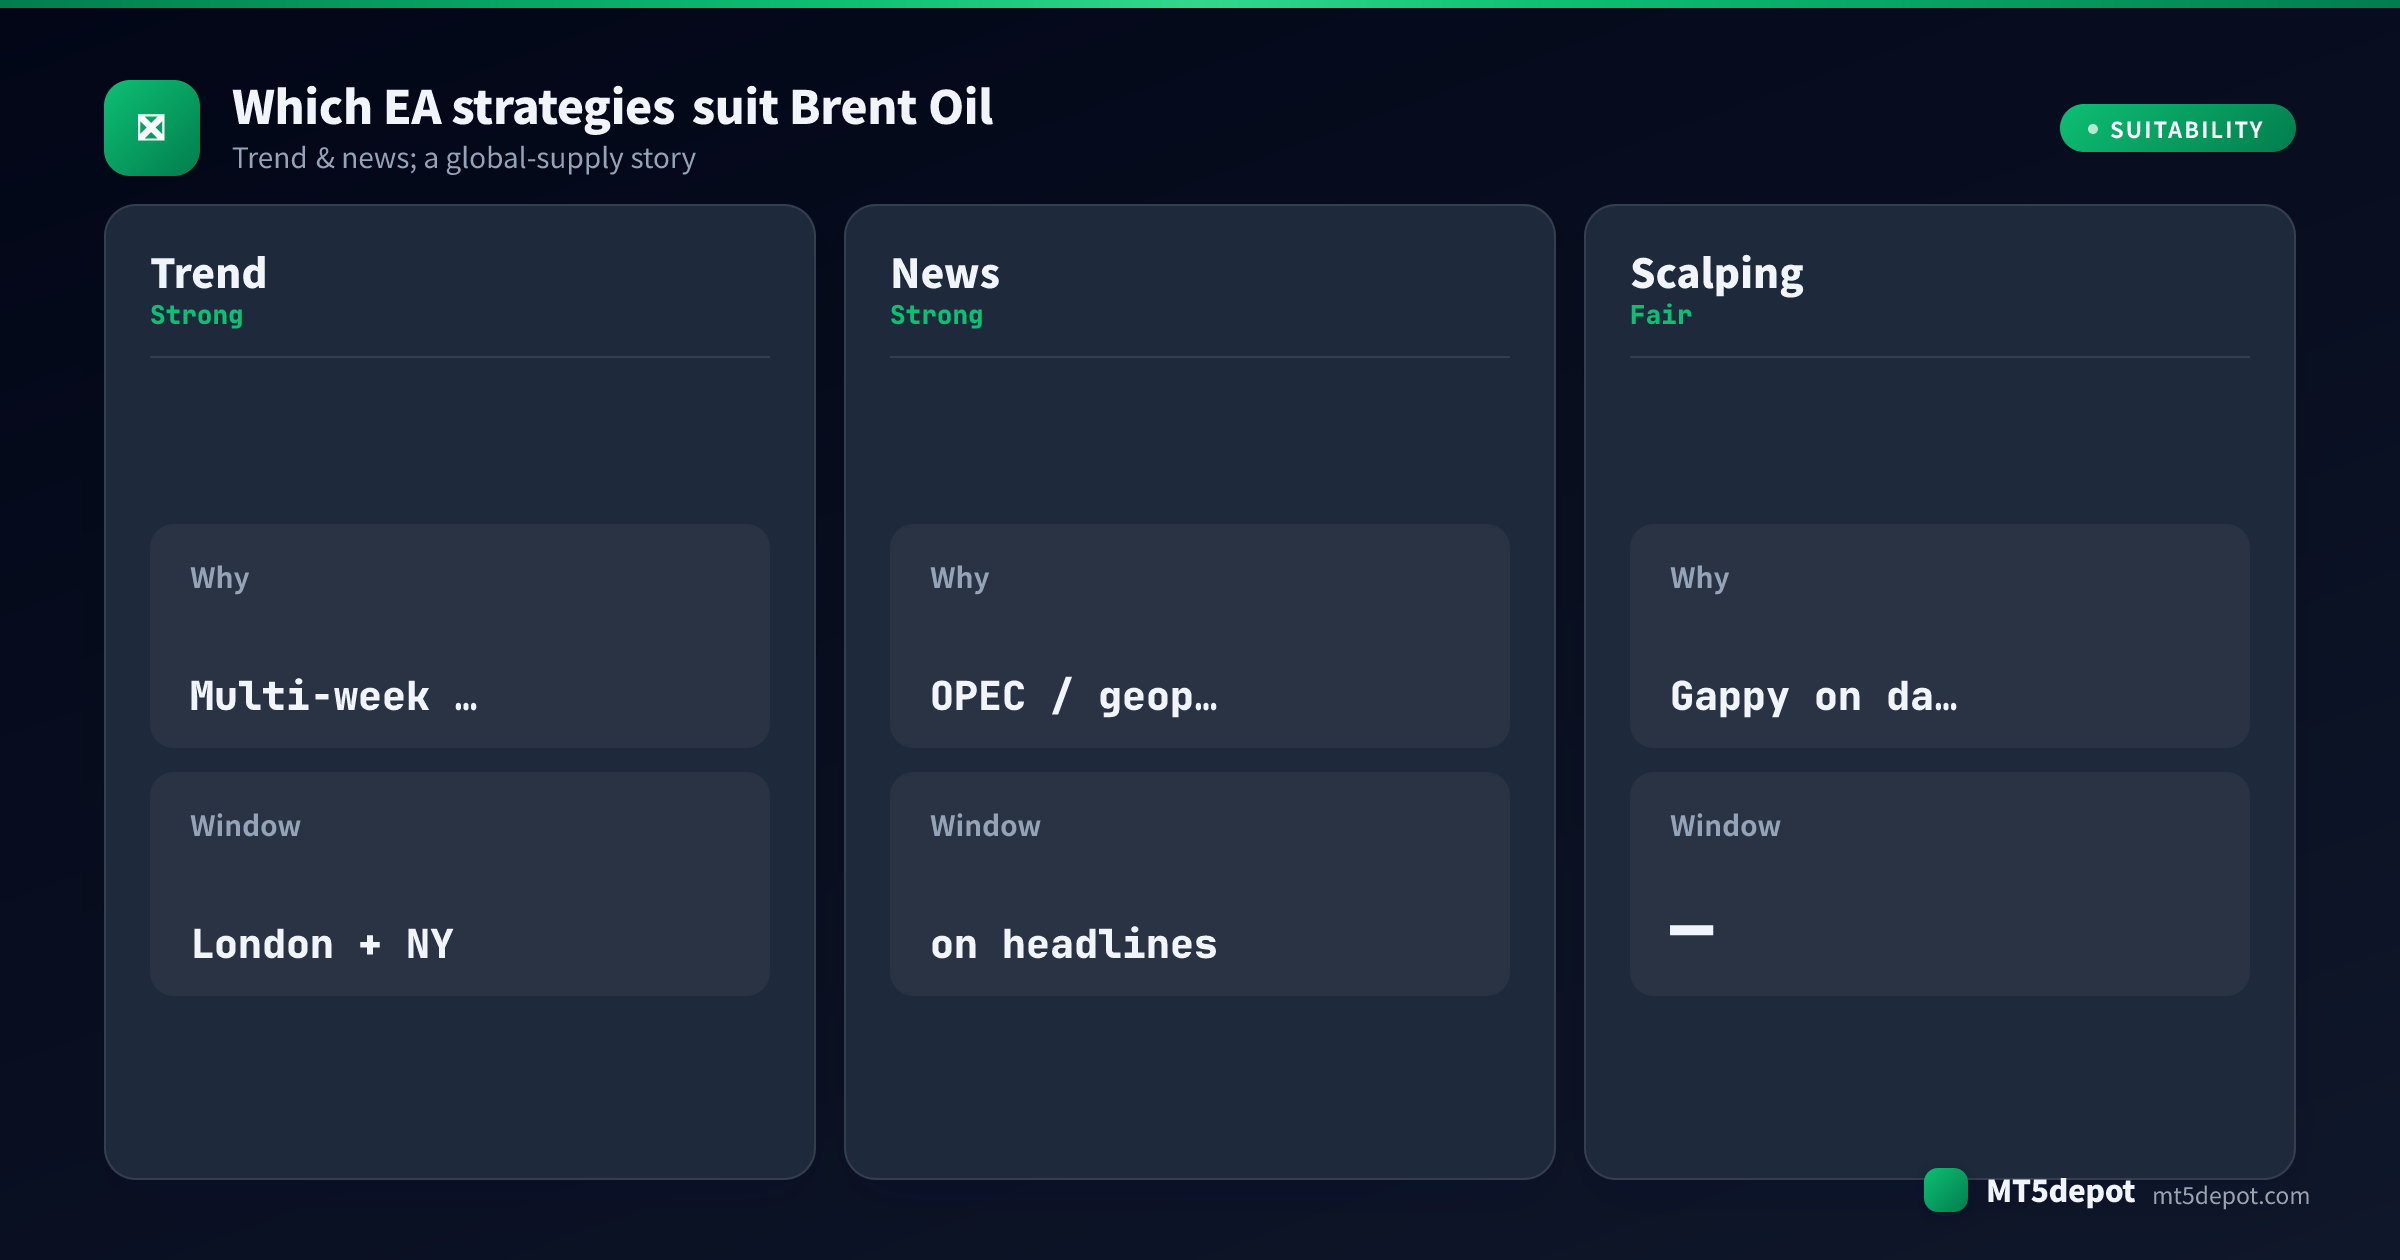
Le profil de l’instrument indique tendance et actualité comme adaptées — mais l’adéquation est une appréciation éditoriale, pas une preuve. Dans notre propre base de référence des modèles du Builder aux réglages d’origine — un seul passage USD/JPY M5 sur un an, paramètres par défaut, sans optimisation —, la plupart ont terminé sous un facteur de profit de 1,0, et ce passage ne portait pas sur le Brent. Presque aucun n’a franchi le seuil du Builder lui-même aux réglages d’origine : considérez donc tout avantage sur le Brent comme quelque chose que vos propres réglages et votre propre test doivent mériter. Cherchez-le dans l’unité de temps, les fenêtres de séance et un filtre d’événements, et non dans l’indicateur inscrit sur la boîte. Ce que le caractère du Brent tend à soutenir :
| Stratégie | Adéquation sur le Brent | Pourquoi |
|---|---|---|
| Tendance | Forte | Le récit de l’offre mondiale du Brent produit des mouvements directionnels de plusieurs semaines ; les systèmes de momentum en H1/H4 disposent de l’espace nécessaire pour remplir un objectif 2:1 ou 3:1. |
| Filtrée sur les événements | Forte | Les décisions de l’OPEP et les titres géopolitiques sont le moteur principal — un système qui se met en pause ou se positionne autour de ces catalyseurs négocie le véritable avantage du Brent plutôt que de lutter contre lui. |
| Scalping | Moyenne, unités de temps supérieures uniquement | Le spread est étroit, mais le Brent ouvre en gap sur les statistiques et les titres, si bien qu’un scalpeur à stop serré est exposé à la seule chose à laquelle il ne peut survivre. Considérez-le comme non démontré tant qu’un test sur données tick n’a pas dit le contraire. |
| Spread Brent-WTI | À manier avec précaution | Négocier la divergence entre les deux références est une stratégie authentique, mais elle exige les deux jambes et la compréhension que le spread a son propre régime — une paire « diversifiée » d’EA pétroliers à une seule jambe, ce n’est pas cela. |
Les formes de tendance et filtrées sur les événements sont celles qui transforment la sensibilité du Brent aux titres en actif. Un scalpeur naïf doit combattre à la fois le gap et le roulement. La voie pratique consiste à construire vous-même l’une de ces formes. Le Builder fournit des modèles qui acceptent un CFD sur le Brent et expose chaque paramètre — puis testez-le (ci-dessous) avant de faire confiance au moindre chiffre.
Meilleures heures de négociation pour les EA sur le Brent
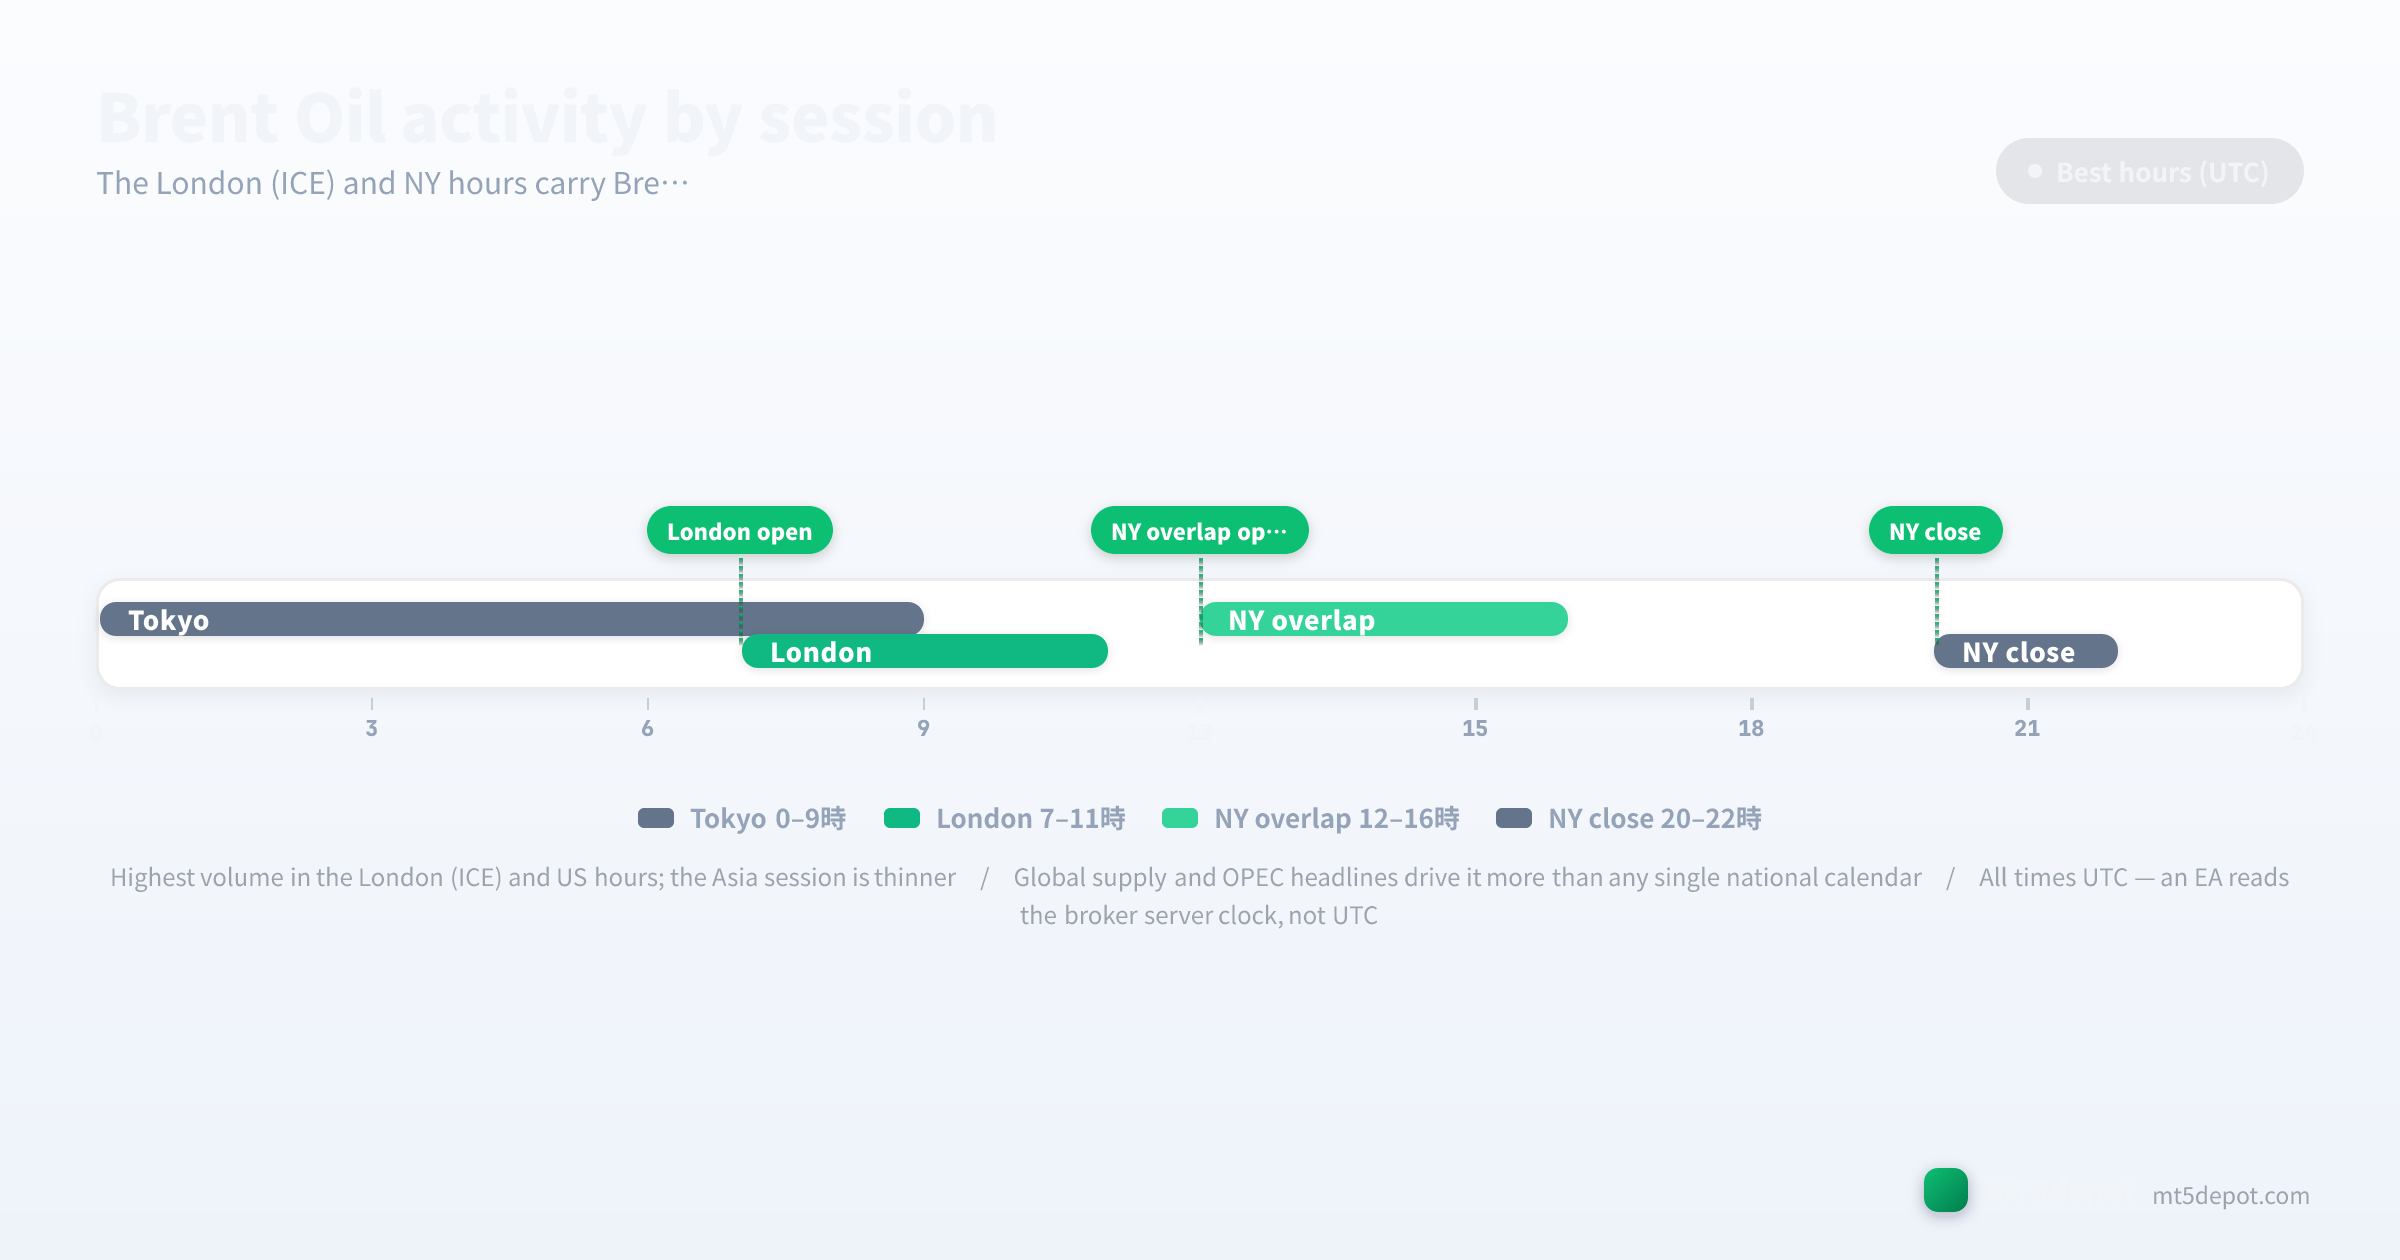
La structure des séances décide davantage d’un résultat sur le Brent que le choix de l’indicateur :
- Séance asiatique (environ 00:00–07:00 UTC) : liquidité plus mince et conviction plus faible. Le Brent y imprime des mouvements qui échouent souvent dès l’arrivée de la profondeur européenne et américaine — une fenêtre qu’un filtre de séance a raison d’exclure.
- Séance de Londres / ICE (07:00–16:00 UTC) : la fenêtre principale du Brent. Le marché ICE Brent y porte son plus fort volume européen, et les EA de tendance et filtrés sur les événements sur le Brent réalisent en général l’essentiel de leur résultat pendant ces heures.
- Chevauchement américain (13:00–20:00 UTC) : la seconde fenêtre de momentum. Les statistiques de demande américaines et les mouvements du dollar ajoutent une deuxième poussée quotidienne. Mais les titres qui comptent le plus pour le Brent portent sur l’offre mondiale et l’OPEP, et n’honorent aucun calendrier national unique.
- Fin de séance américaine vers l’Asie (20:00–00:00 UTC) : l’activité s’estompe et les faux signaux reviennent ; la conviction chute à mesure que les principaux bureaux ferment.
Selon notre appréciation éditoriale, les EA qui restreignent la négociation aux fenêtres de Londres et des États-Unis surpassent souvent les variantes 24 heures sur le Brent. Traitez le filtre de séance comme un élément de la définition de la stratégie plutôt que comme une fioriture d’optimisation, et testez-le sur vos propres données. La mise en garde plus large, c’est que les catalyseurs qui définissent le Brent — réunions de l’OPEP, titres sur des ruptures d’approvisionnement — ne s’inscrivent pas proprement dans ces fenêtres comme le fait une publication FX programmée. Une pause « actualité » adossée au seul calendrier économique manquera les mouvements qui ouvrent le prix en gap le plus violemment. Et chaque heure indiquée ci-dessus est en UTC. Un EA lit l’horloge serveur de votre courtier, qui n’est généralement pas UTC, si bien qu’un filtre « 07:00 » de Londres se décale silencieusement lorsque vous déplacez l’EA entre des courtiers aux fuseaux serveur différents. Vérifiez-le une fois dans le Market Watch de MT5, et chaque frontière de séance s’aligne.
Spreads, coûts et exécution
Le Brent est coté en dollars américains par baril, pas en pips, si bien que son modèle de coût doit être lu dans cette unité dès le départ. Les chiffres ci-dessous sont des points médians de référence éditoriale compilés à partir des conditions de CFD sur matières premières publiées par les courtiers (mises à jour en juillet 2026), et non des chiffres mesurés courtier par courtier ; notre échantillonnage de spreads en direct couvre aujourd’hui quelques symboles FX de référence. Vérifiez le spread en direct et les détails du contrat sur votre propre compte avant de dimensionner une stratégie rapide :
| Composante de coût | Chiffre typique du Brent | Remarques |
|---|---|---|
| Spread | 0,03 – 0,06 USD / baril | le plus étroit aux heures de Londres et des États-Unis ; s’élargit sur les statistiques et les titres |
| Commission | dépend du compte | un compte raw/ECN peut ajouter une commission par lot ; un compte standard l’intègre au spread |
| Financement overnight (swap) | propre au courtier | un CFD sur le Brent supporte des frais de financement quotidiens pour les positions gardées d’un jour à l’autre, contrairement à un rollover FX au comptant |
Deux règles de coût propres à cet instrument :
- Le spread étroit n’est pas tout le coût. Un spread de 0,03–0,06 USD paraît négligeable à côté d’une paire forex. Mais un CFD sur le Brent gardé d’un jour à l’autre supporte des frais de financement, et le roulement comme les gaps abîment davantage l’avantage d’une stratégie rapide que le spread ne le fera jamais. Budgétez le financement et le slippage sur les mouvements de titres, pas seulement le spread affiché.
- La commission est une propriété du compte, pas de l’instrument. Qu’une commission par lot s’applique dépend du type de compte, non du Brent lui-même. Ce qui change entre un compte standard et un compte raw, c’est l’endroit où loge le coût — dans le spread ou en frais distincts. Un EA sur le Brent validé selon la structure de coûts d’un compte puis déployé sur un autre exécute une stratégie différente de celle que vous avez testée.
Risques à tester avant de passer en réel
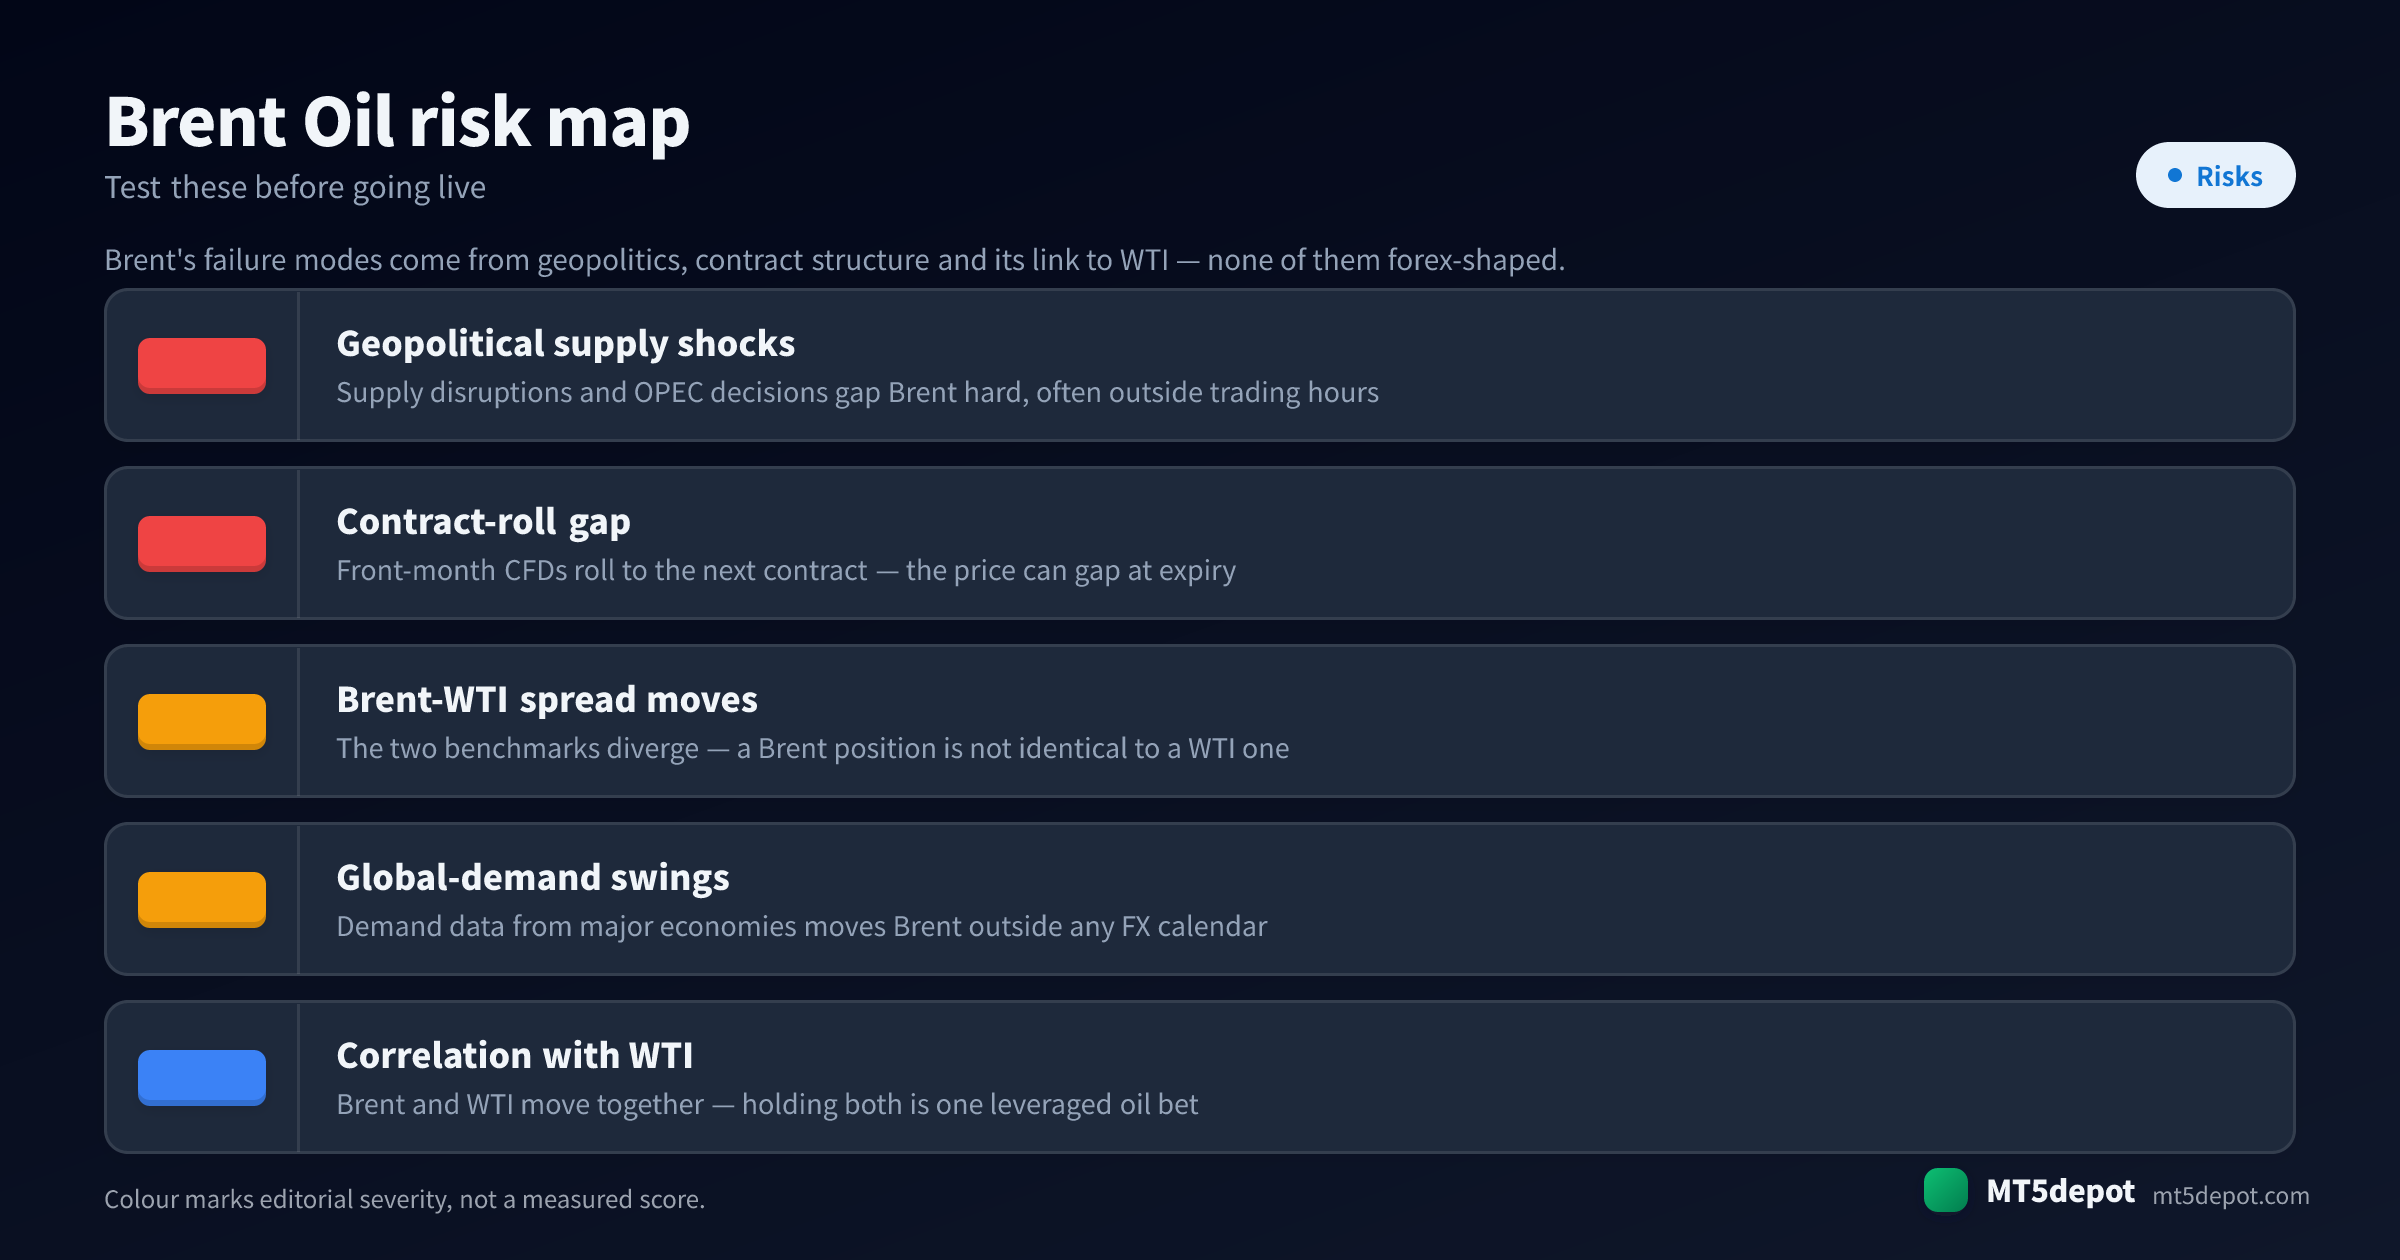
Les modes de défaillance du Brent viennent de la géopolitique, de la structure du contrat et de son lien avec le WTI — aucun n’a une forme forex. Une liste de risques générique en manque la plupart :
- Les chocs d’offre géopolitiques ouvrent le prix en gap hors des heures d’ouverture. Ruptures d’approvisionnement, sanctions et décisions de l’OPEP déplacent fortement le Brent et rarement à l’heure prévue, si bien que le prix peut franchir d’un bond un stop pendant que la plateforme est fermée. C’est la façon la plus courante dont un EA sur le Brent subit une perte plus grande que ne le laissait entendre son stop. Dimensionnez pour le gap ; ne supposez pas que le stop s’exécute à son niveau.
- Le gap du roulement du contrat rapproché. Le CFD suit le contrat à terme rapproché et peut ouvrir en gap à l’échéance lorsqu’il roule vers le suivant. Une stratégie qui lit ce saut mécanique comme un signal négocie un artefact. Modélisez explicitement le roulement pour que l’EA n’y réagisse pas et n’en soit pas stoppé.
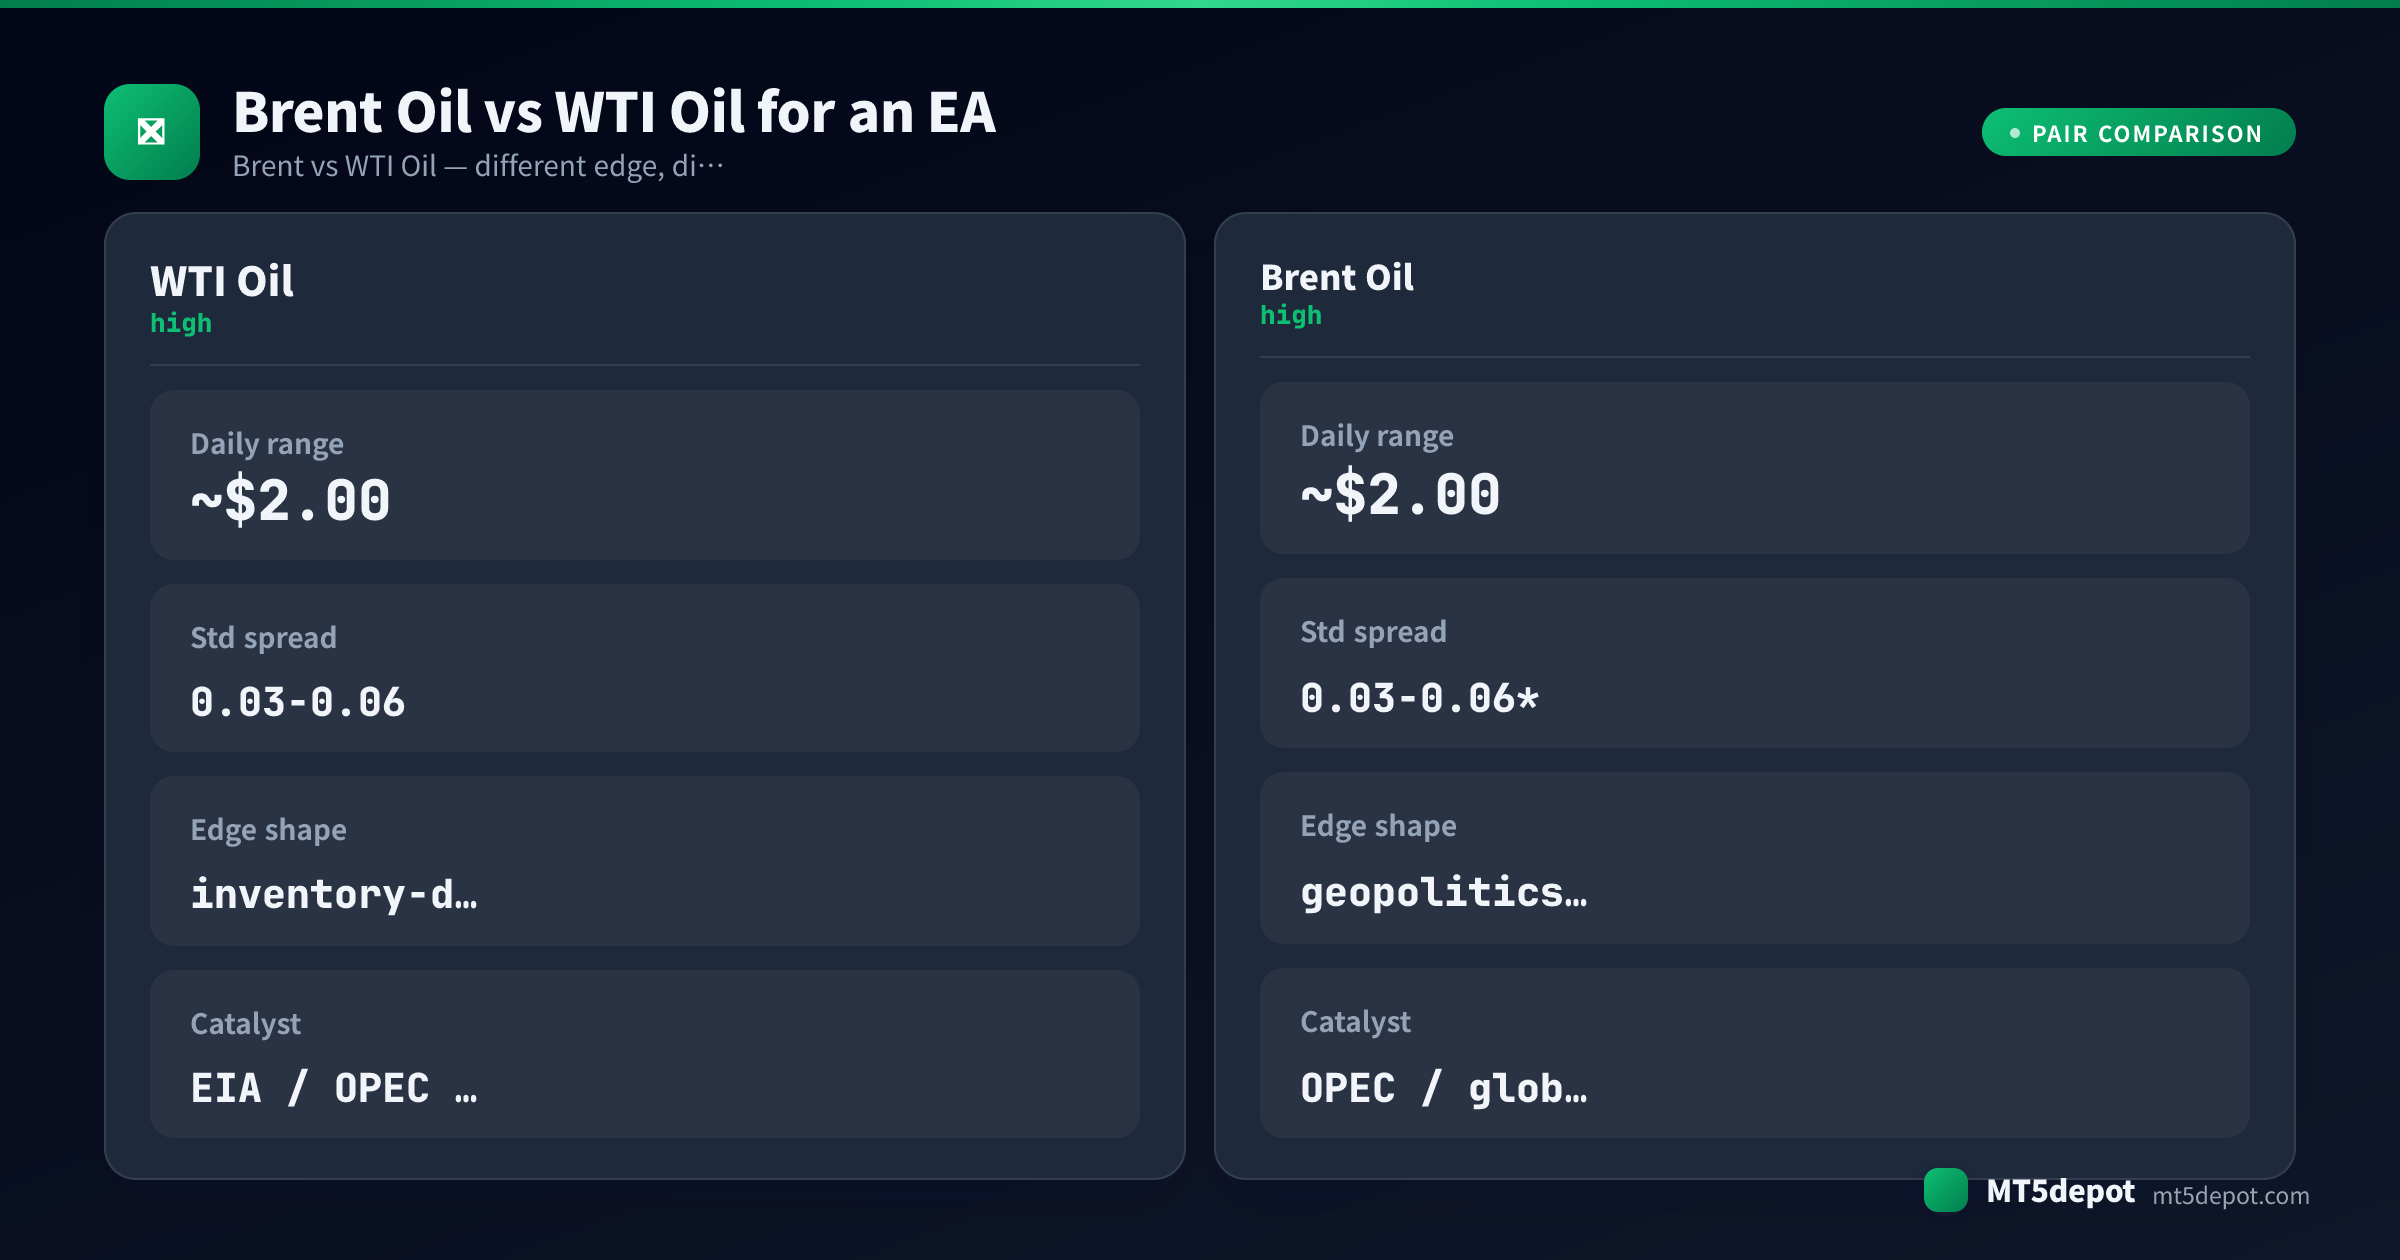
- Le spread Brent-WTI signifie que le Brent n’est pas le WTI. Les deux références divergent, une position sur le Brent n’est donc pas identique à une position sur le WTI. Une stratégie calibrée sur l’historique du WTI peut se comporter autrement sur le Brent, parce que la prime géopolitique et le régime de spread sont des pièces mobiles à part entière. Testez sur les données propres au Brent, pas sur un substitut WTI.
- Les variations de la demande mondiale arrivent hors du calendrier FX. Les statistiques de demande des grandes économies déplacent le Brent sans qu’aucun catalyseur forex au calendrier n’avertisse un EA fondé sur le seul prix, lequel peut tenir sa position droit dans un retournement qu’il n’a jamais vu venir. Un système de tendance a besoin d’un filtre de volatilité ou de régime, pas seulement d’un signal d’entrée.
- La corrélation avec le WTI est un levier caché. Le Brent et le WTI évoluent ensemble, exécuter un EA sur chacun revient donc à un pari pétrolier unique à effet de levier, pas à une couverture. La corrélation double votre exposition sans apparaître nulle part dans les réglages de risque de l’un ou l’autre EA.
Comment tester un EA sur le Brent
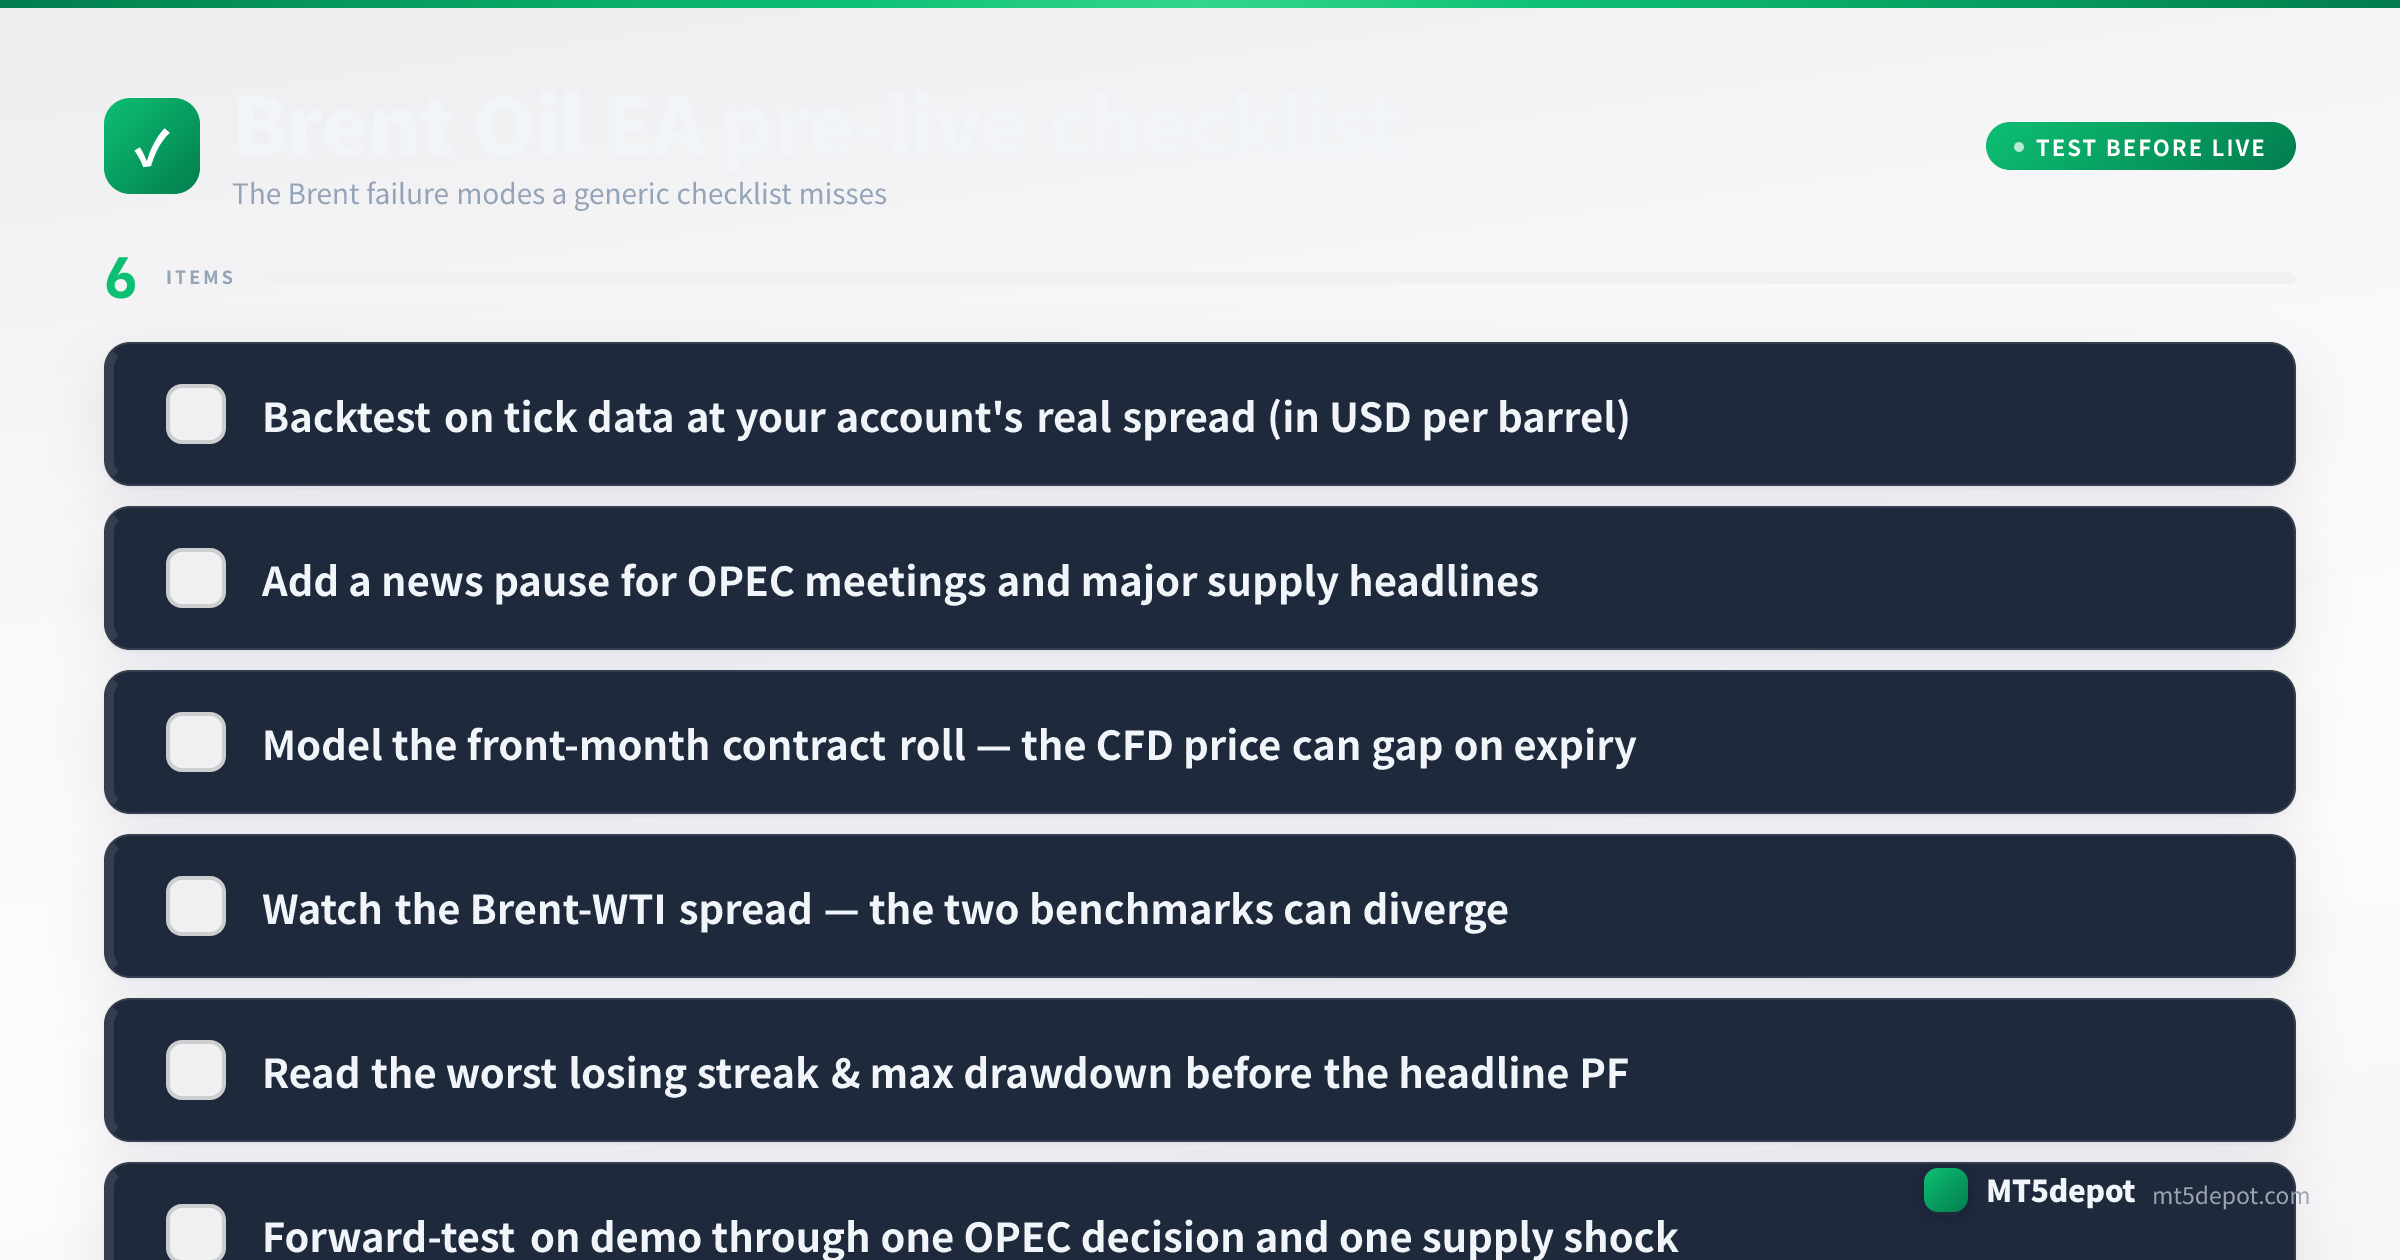
Sur le Brent, le test constitue tout l’avantage. Exigez de tout ce que vous construisez le niveau défini par la méthodologie du site :
- Backtestez sur données tick au spread réel de votre compte, coté en dollars américains par baril. Utilisez un modèle chaque tick avec le spread de 0,03–0,06 USD que vous négocierez réellement, pas la valeur par défaut de la plateforme. Incluez les frais de financement overnight — c’est là que l’écart entre valeur typique et valeur mesurée se transforme en argent réel.
- Modélisez le roulement du contrat rapproché et lisez la pire série de pertes. Vérifiez que votre backtest tient compte du roulement plutôt que de traiter un gap d’échéance comme une transaction. Lisez ensuite le drawdown maximal et la plus longue série de transactions perdantes en devise du compte. Budgétez pour la pire série avant de l’alimenter.
- Faites un forward test en démo à travers une décision de l’OPEP et un choc d’offre. Le risque qui définit le Brent n’apparaît qu’autour d’un catalyseur géopolitique ou de l’OPEP. Une fenêtre de démo qui n’englobe jamais l’un de ces événements — et ne voit jamais de gap hors des heures d’ouverture — n’a pas testé ce qui compte le plus.
- Vérifiez l’horloge serveur avant la première transaction réelle. Recontrôlez l’heure du Market Watch de MT5 face aux heures UTC ci-dessus, et recontrôlez-la après toute migration de courtier. Facile à sauter, coûteux à oublier.
Chaque chiffre de backtest ainsi produit est une mesure historique, pas une prévision — dimensionnez pour le drawdown que vous avez mesuré, pas pour le rendement que vous espérez.
EA sur le Brent et modèles du Builder
Nous n’avons pas publié notre propre backtest sur le Brent, et un résultat obtenu sur le forex ou le WTI ne se transpose pas à la prime géopolitique du Brent, à son roulement de contrat et à sa cotation au baril. La voie honnête vers un EA sur le Brent consiste à en construire un et à le vérifier :
- Le Builder (ouvrez-le ici) accepte un CFD sur le Brent dans ses modèles de tendance, son nœud News Filter ajoute une pause autour des événements, et il expose chaque paramètre. L’EA que vous déployez repose sur vos propres hypothèses de gap et de roulement.
- Adéquation du courtier et du contrat. Le spread du Brent, son financement et les détails du contrat dépendent du compte. Vérifiez-les chez votre propre courtier avant de dimensionner quoi que ce soit, et confirmez si un CFD sur le Brent est même proposé sur votre compte.
- Les canoniques de concepts. Si un terme ci-dessus vous est inconnu, les entrées volatilité, ATR et effet de levier définissent la mécanique dont un EA sur le Brent dépend le plus.

