US30是道琼斯工业平均指数的CFD——即”The Dow”——一篮子30只美国蓝筹股,它并不是一个货币对。它是股指CFD,这意味着它继承了两个任何外汇货币对都没有的特征:一种价格加权的构成方式,其中股价最高的成分股无论公司规模大小都对行情影响最大;以及一个隔夜休市的标的现货市场。首先要决定的是,你的策略究竟是”想要”这种特性,还是仅仅勉强容忍它:趋势型EA可以借助道指的蓝筹漂移及其美国开盘时段的波动区间,而一个为24小时外汇货币对设计的系统遇到的却是一个会在开盘跳空、持仓会被收取融资费、并以数百点为单位波动(而主要货币对以零点几点波动)的品种。要按策略来挑品种,而不是反过来。
本页涵盖:The Dow能给自动化策略带来哪些外汇货币对所没有的东西、决定其结果的时段、它以指数点计的成本、那些会坑害从外汇移植过来的系统的失效模式,以及如何构建并测试你自己的US30 EA。
US30的表现方式:The Dow能给EA带来什么
道指是世界上最古老、被引用最多的股票基准之一,但对于自动化策略而言,它最重要的特征是结构性的而非声誉性的:它的构建和定价方式是外汇EA从未被设计去应对的。三个属性定义了它的表现。
-
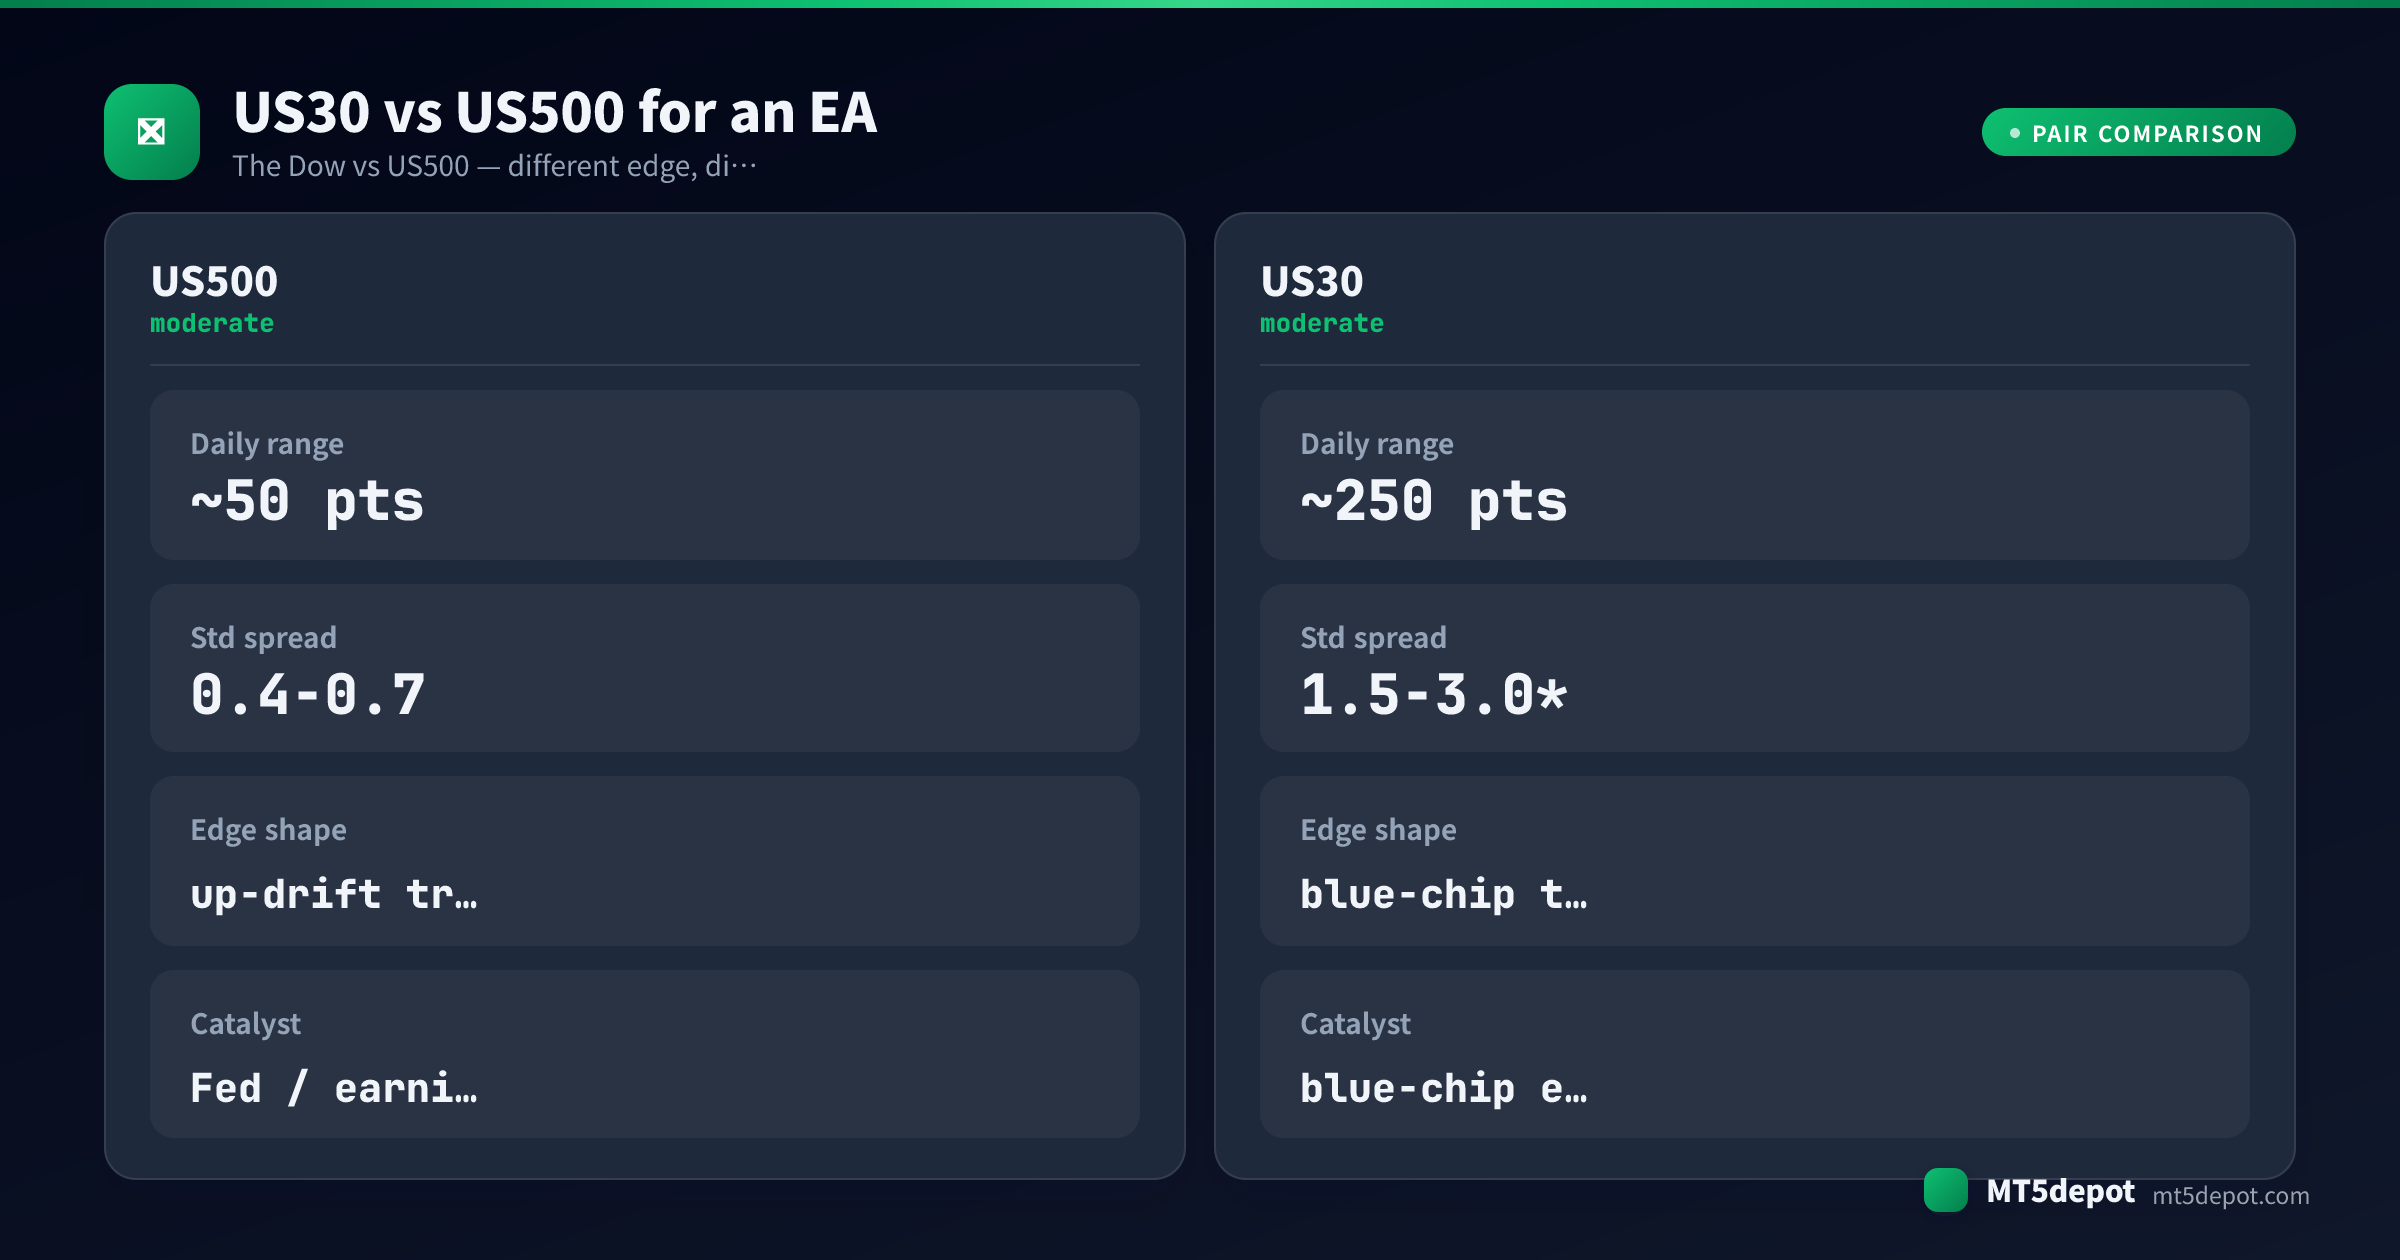
价格加权,而非市值加权。 这是它决定性的特性,也是大多数交易者搞错的一点。在道指中,一只成分股的影响力与它的股价成正比,而非与它的市值成正比——因此一只高股价的成分股对指数的影响,远大于一家规模大得多但股价较低的公司。这与标普500(US500)恰恰相反,后者是市值加权的,因此由其最大的公司驱动。一个围绕”最大的美国公司”来推理的EA,其实推理的是US500;在US30上,它实际追踪的是那少数几只碰巧主导了算术运算的高股价股票。
-
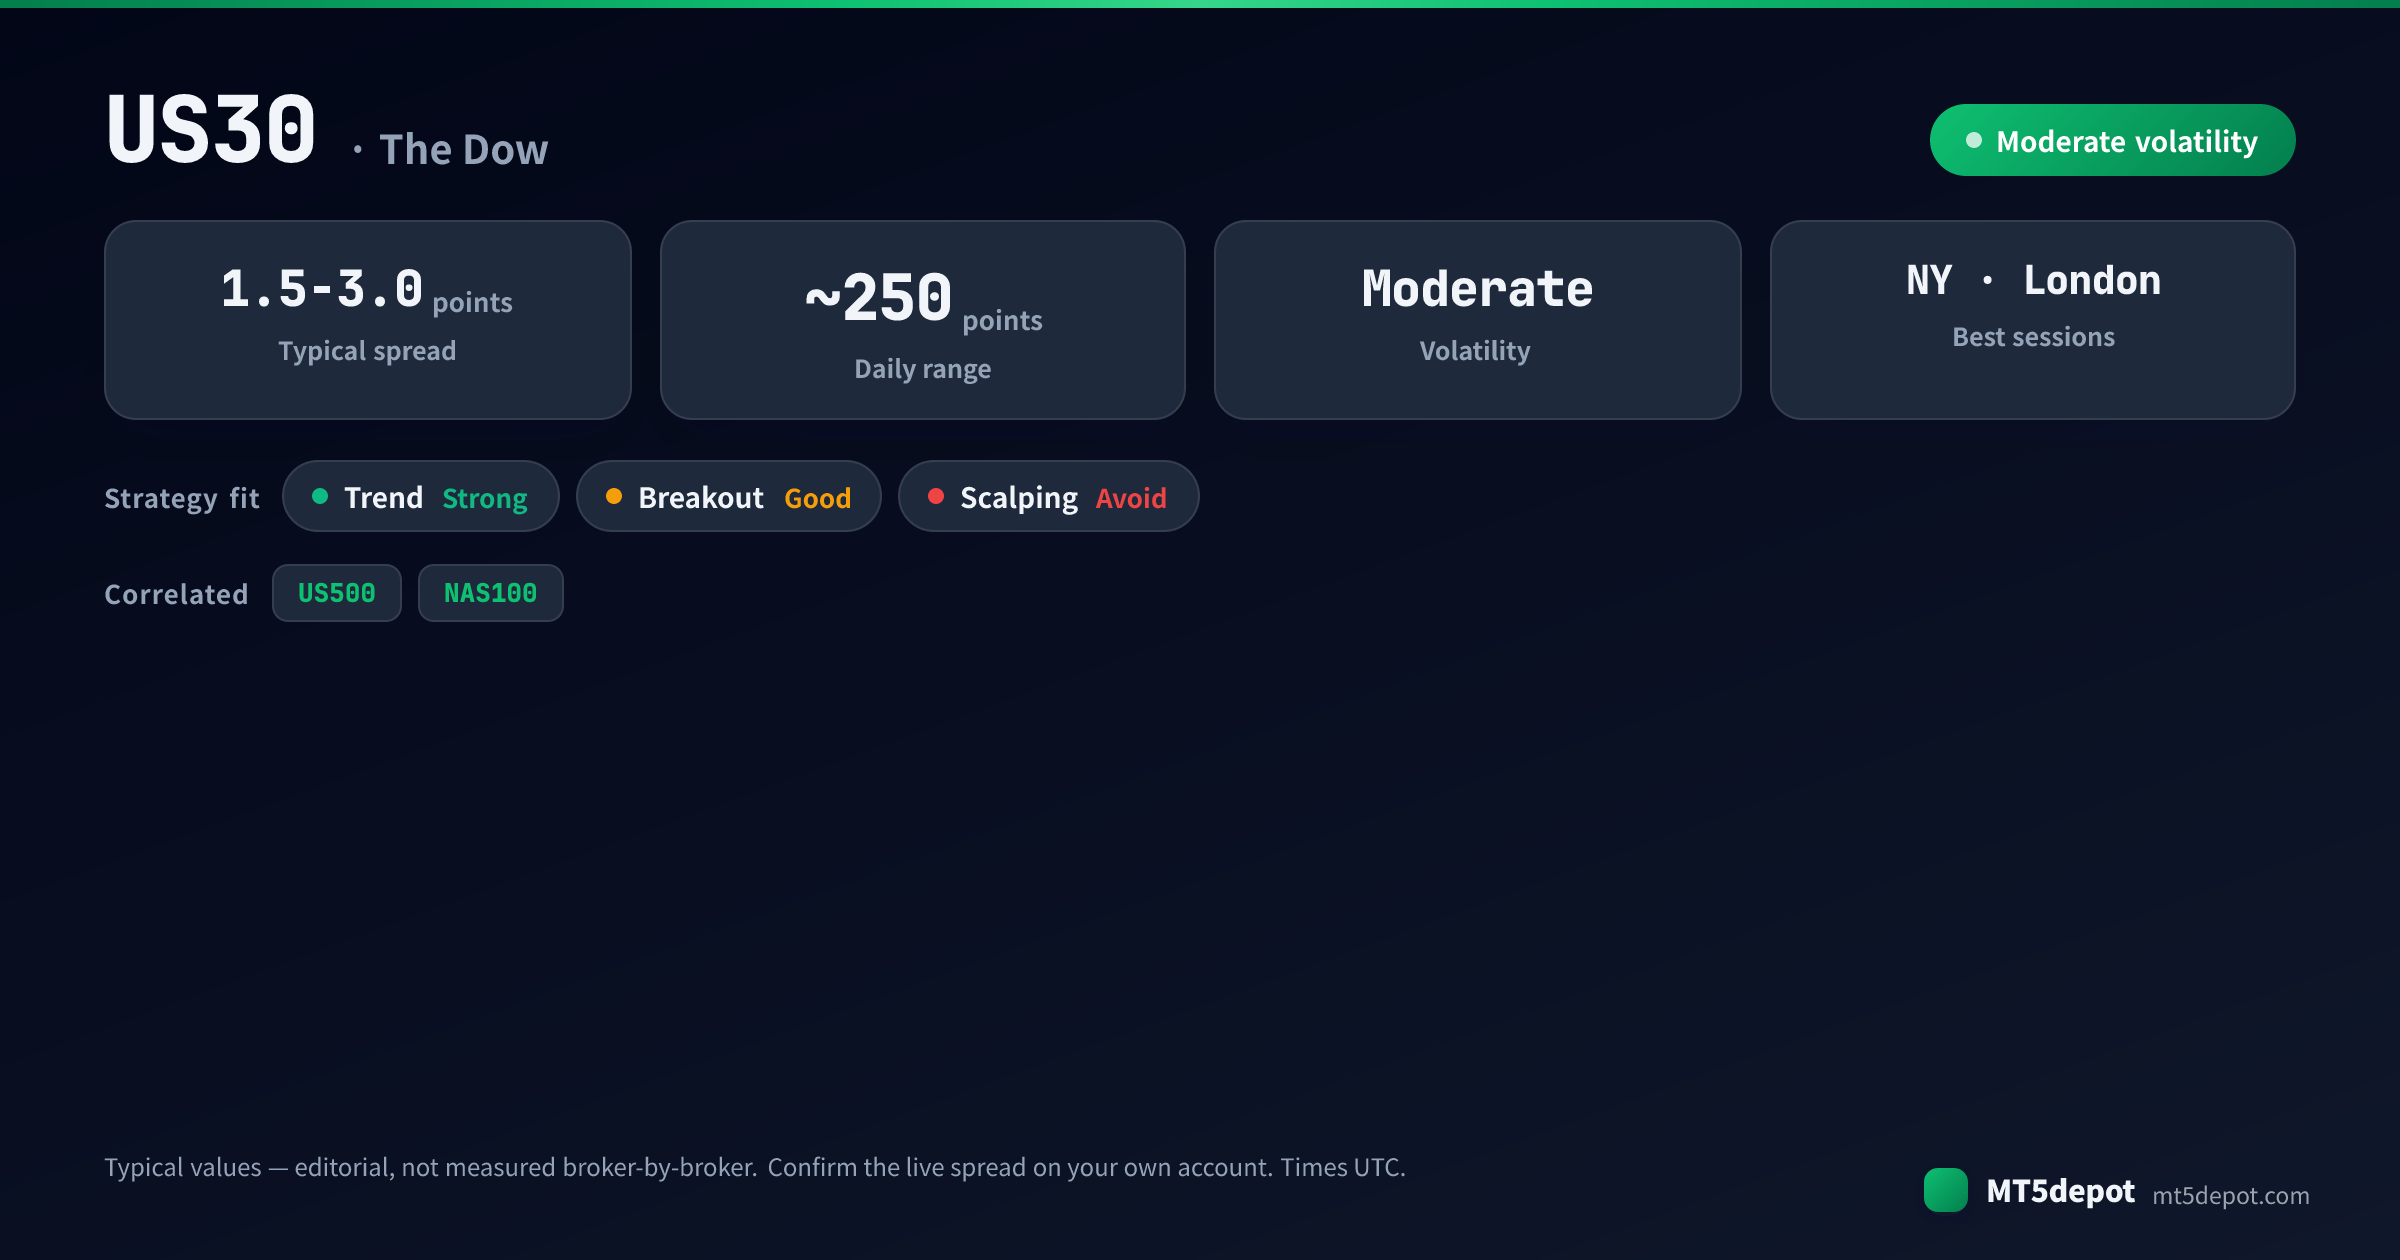
较大的每点价值与数百点的波动区间。 该指数以数万点交易,其典型日波动区间约为250点——这是一个以指数点计的典型参考数字,而非按经纪商逐一测量的数据。每一点都带有由合约设定的价值,而这个价值以账户货币计要远大于外汇的一个点(pip)。在EUR/USD上审慎的那种随意手数,在单个US30仓位上可能让你承担预期风险的数倍,因此决定策略能否在它遇到的第一次普通波动中存活下来的,是仓位大小——而非入场信号。
-
一个会休市的现货市场与融资费。 US30追踪的标的在隔夜和周末休市,因此它开盘时会跳空而非连续波动;而超过经纪商展期时间仍持有仓位会产生每日融资费,因为你持有的是一个带杠杆的衍生品,而非股票本身。这两种行为在24小时外汇货币对中都没有任何对应物。
对自动化策略而言,陷阱在于:平滑的蓝筹趋势在回测上看起来像是一个轻松的优势,而同样的品种加上较大的每点价值、隔夜跳空和融资费拖累,一旦EA像外汇那样定手数和建模,就能把一个普通时段变成一场账户级别的事件。道指会奖励那些尊重其波动性特征和定手数算术的策略,并悄悄毁掉那些把它当作”一个会上涨的货币对”来对待的策略。
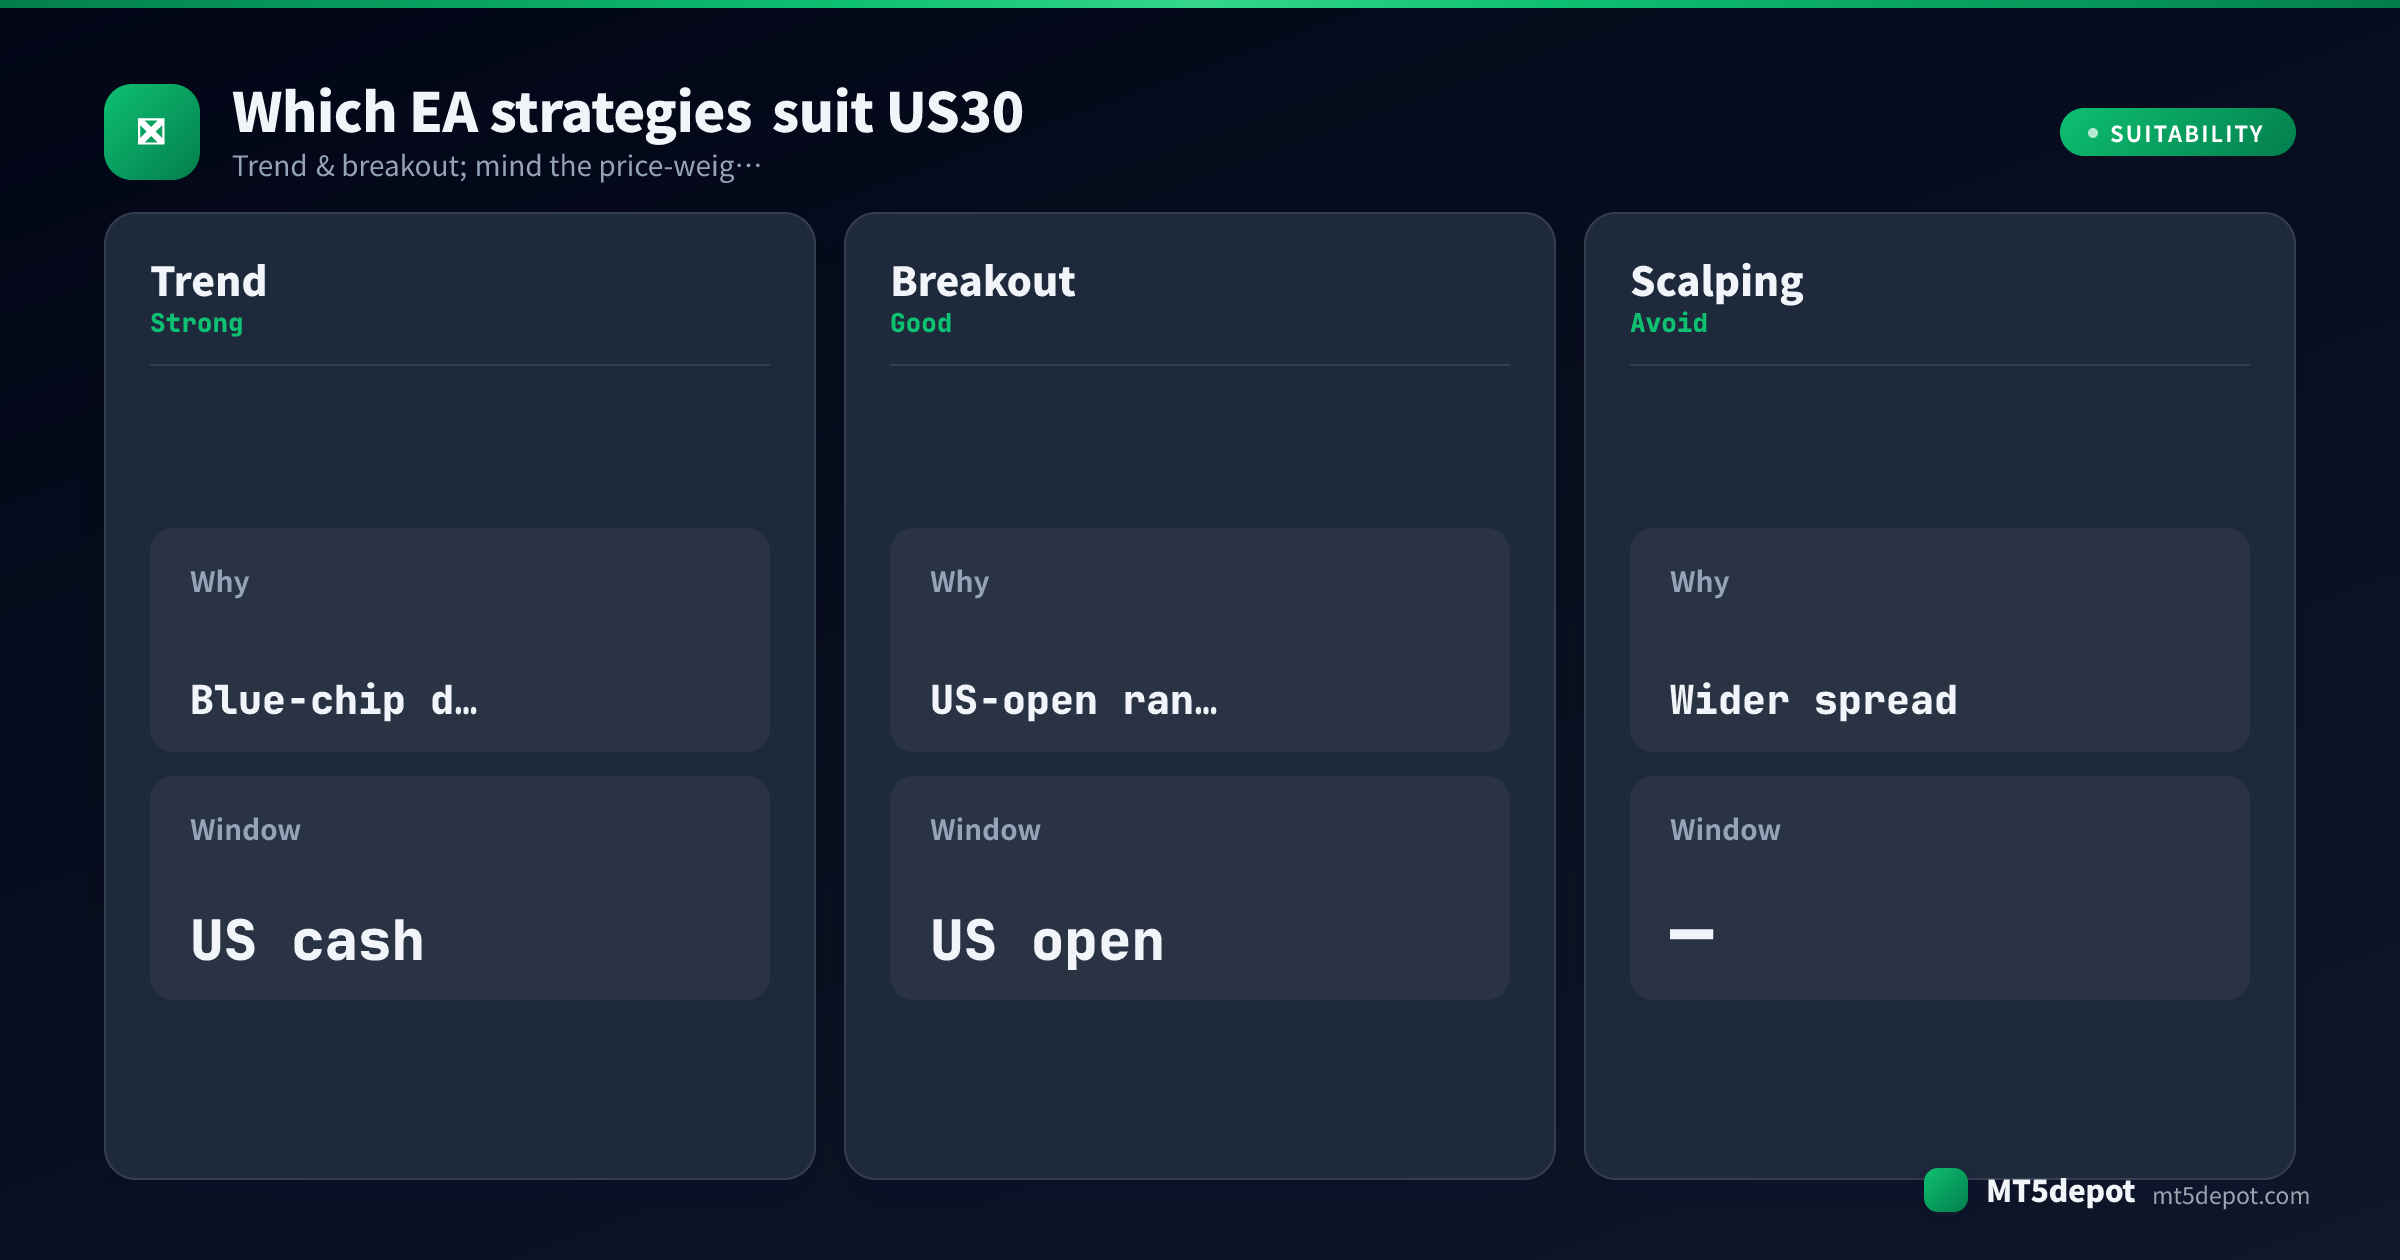
哪些EA策略适合US30?
该品种的属性把趋势型和突破型列为适合——但适合性是一种编辑评估,而非证明。在我们自己对Builder模板所做的默认设置基线中(在USD/JPY M5上单次运行一年、默认输入、不做优化),大多数模板的盈利因子低于1.0,而且那次运行并不是在US30上做的。在默认设置下几乎没有模板达到Builder自身的标准,因此US30上的任何优势,都必须靠你自己的设置和测试去争取。道指的特性往往倾向于支持的是:
| 策略 | 在US30上的契合度 | 原因 |
|---|---|---|
| 趋势跟踪 | 强 | 道指的蓝筹漂移在美国现货时段产生持续的方向性走势,M15/H1上的动量系统可以驾驭——较大的点数区间给了2:1或3:1的目标足够的填充空间。 |
| 突破(挂单) | 好 | 美国开盘区间及对美国数据的反应提供了一个客观的突破位;在区间边缘挂单入场,减少了市价成交在点差较宽的指数上所付出的点差成本。 |
| 剥头皮 | 避免 | 1.5–3.0点的点差加上较大的每点价值,使成本占据了小目标利润中相当可观的份额,而道指快速的行情摆动又会惩罚紧密止损。成本算术很少能通过。 |
| 多指数篮子 | 谨慎处理 | US30与US500和NAS100相关;一个横跨这三者的”分散化”篮子,更接近对美国股票的一个杠杆化押注,而非对冲——下文会涉及这一风险。 |
美国现货时段的趋势型和突破型,是把道指的波动区间变成资产的形态;剥头皮则要同时对抗点差和每点价值。实用的路径是自己构建这些形态之一——Builder提供接受指数品种的模板,并暴露每一个参数,包括手数——然后再测试它(见下文),之后才可信任任何一个数字。
US30 EA的最佳交易时段
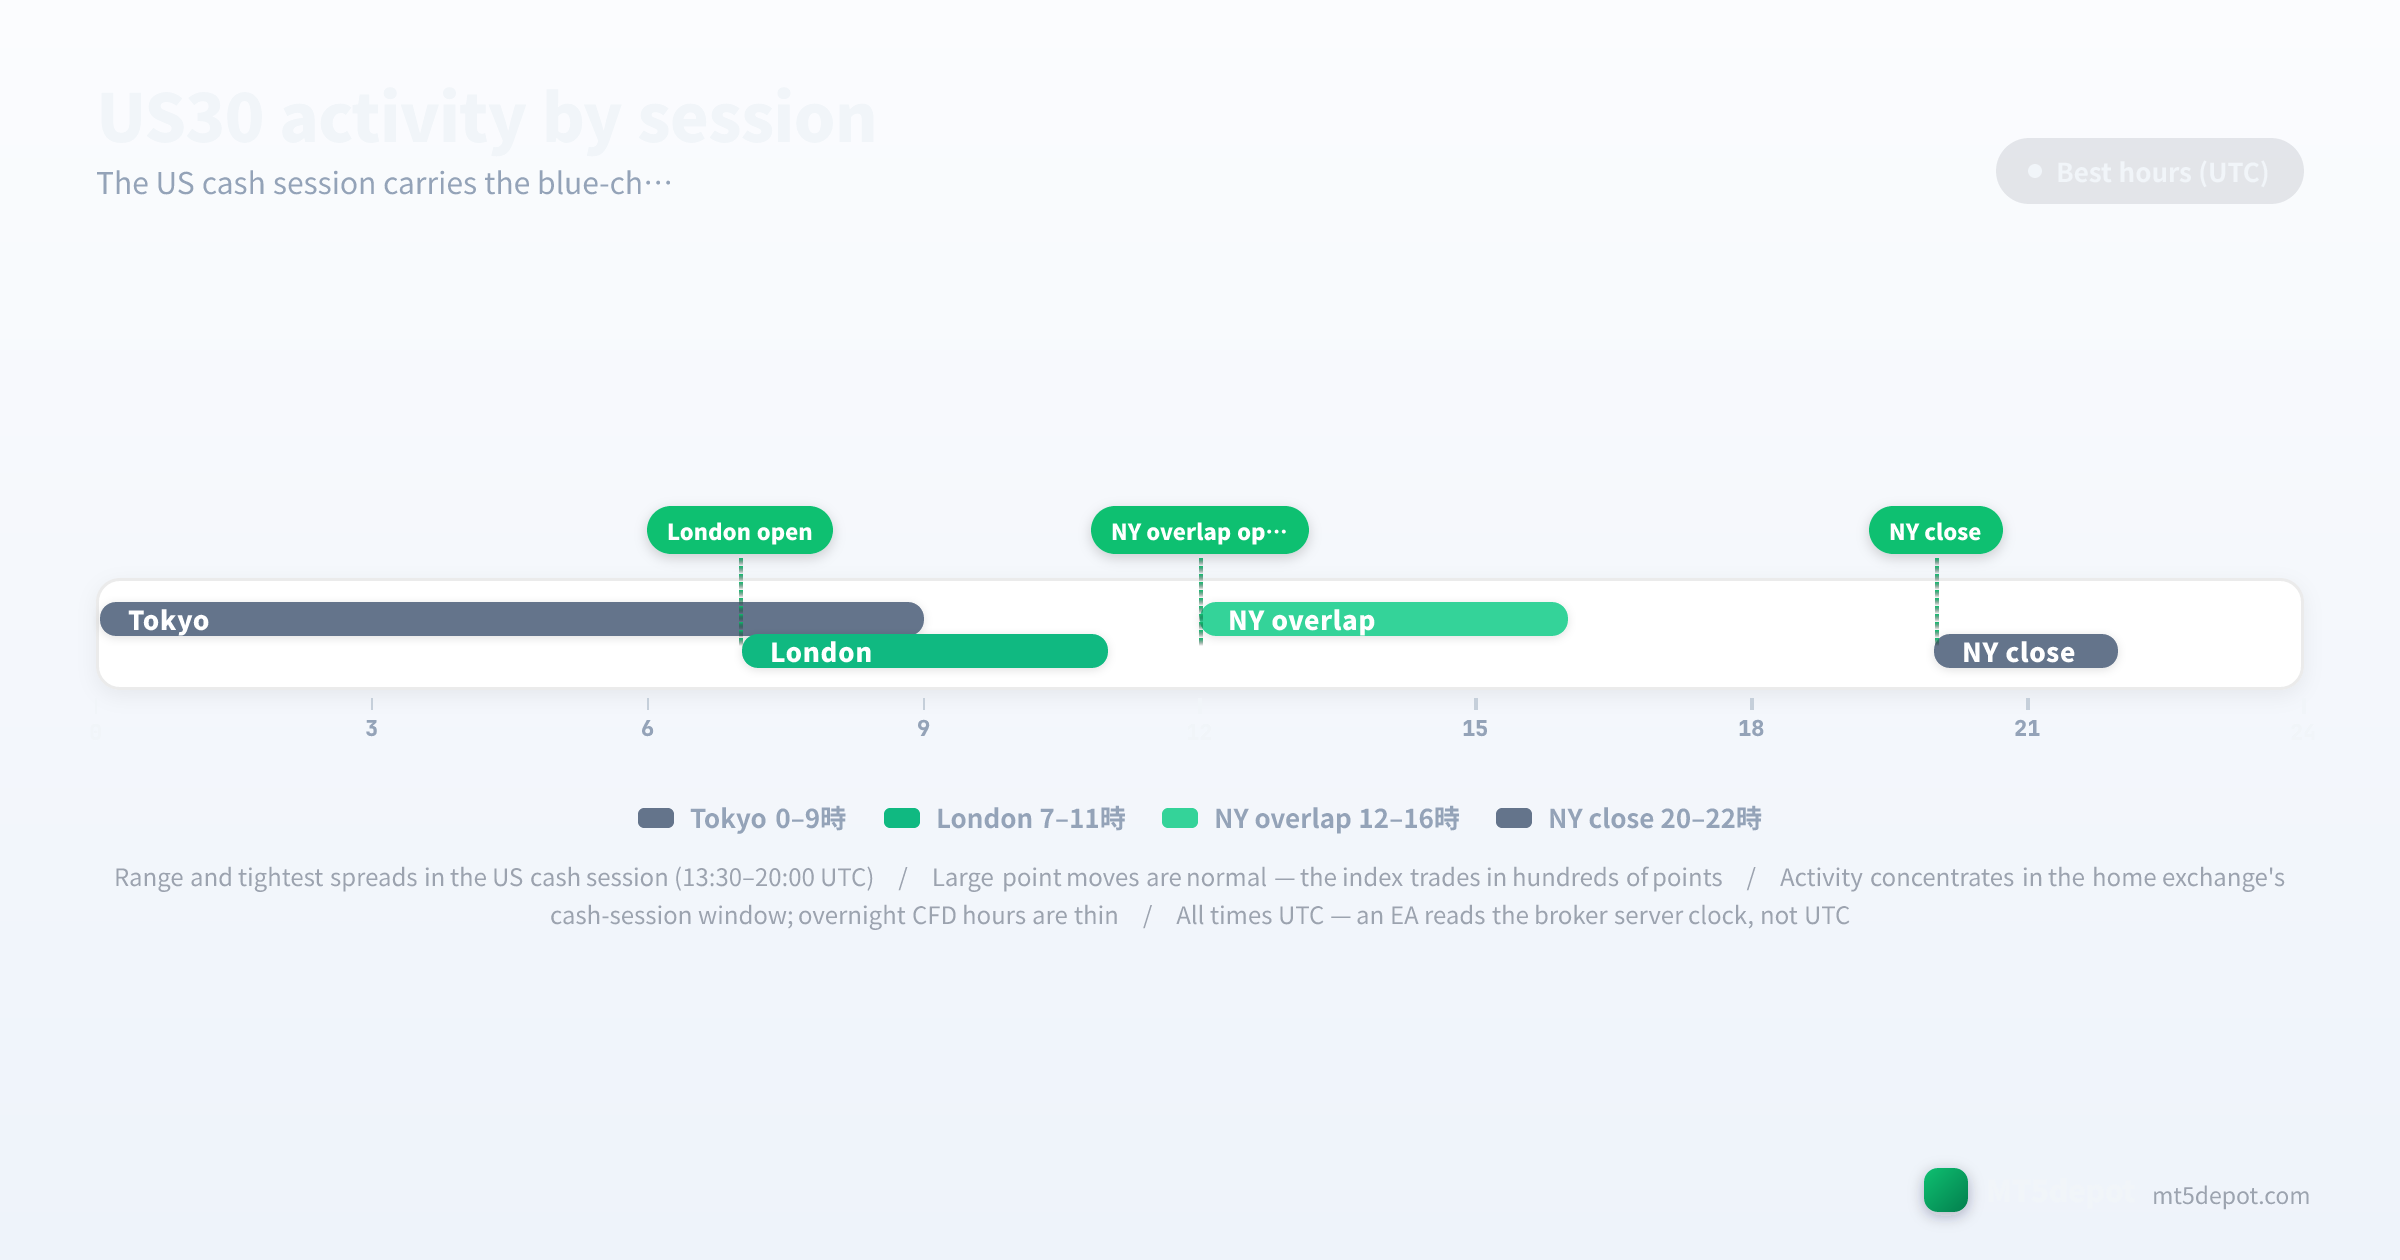
时段结构对US30结果的决定作用比指标选择更大,而决定性的窗口比外汇交易者预期的更窄,因为道指真正的流动性存在于美国现货时段:
- 美国盘前时段(13:30 UTC之前): 伦敦上午和亚洲时段在美国现货市场休市的情况下稀薄地交易该指数。波动区间平静,点差较宽,此处的突破往往在真正的美国深度到来后就失败。时段质量过滤器最好设为谨慎对待这些时段。
- 美国现货开盘(约13:30 UTC): 一天中最主要的事件。现货市场开盘,隔夜跳空得到消化,指数急剧扩张——这是道指上的突破型和趋势型EA往往赚取大部分结果的地方,也是隔夜跳空可能跳过止损的地方。
- 美国现货时段(13:30–20:00 UTC): 核心窗口。成交量最高、点差最紧,蓝筹资金流和美国数据驱动行情,适合趋势型EA的持续方向性走势就在这些时段形成。
- 美国收盘之后(20:00 UTC之后): 流动性枯竭,信心下降,虚假信号回归,直到下一个现货开盘——时段过滤器一般应排除这些时段。
按我们的编辑评估,将交易限制在美国现货时段的EA在道指上往往优于24小时版本,因此此处的时段过滤器最好被视为策略定义的一部分,而非一种优化的点缀——这是一个值得在你自己数据上检验的假设。随之而来有两点告诫。已排定的美国事件——CPI、FOMC、非农就业,加上蓝筹财报——就位于那个好窗口之内,并恰在那时扩大指数点差,因此快速策略需要一个新闻暂停,否则它会在最糟糕的时刻付出数倍于正常的点差。而上面每一个时钟时间都是UTC——EA读取的是你经纪商的服务器时钟,而它通常不是UTC,所以当你把EA在不同服务器时区的经纪商之间迁移时,一个”13:30”的美国开盘过滤器会悄悄偏移。这是整个页面唯一的时钟规则;在MT5的市场报价(Market Watch)中核对一次,每一个时段边界就都对齐了。
点差、成本与执行
US30以指数点定价和计费,而非点(pip),并且它的成本有一个外汇货币对所没有的第三个组成部分:隔夜融资费。下面的数字是根据经纪商公布的指数CFD条件(2026年7月更新)整理的编辑参考区间,而非按经纪商逐一测量的数据——我们的实时点差采样目前仅覆盖少数几个外汇参考品种,因此在为快速策略定手数之前,请在你自己的账户上确认实时点差和每点价值:
| 成本组成 | US30典型水平 | 备注 |
|---|---|---|
| 点差 | 1.5 – 3.0点 | 在美国现货时段最紧;盘前和美国数据前后较宽 |
| 佣金 | 无 – 每手少量 | 属于账户属性,而非品种属性 |
| 隔夜融资费 | 对持有仓位每日收取 | 适用于超过经纪商展期时间的仓位;日内可忽略,波段则实实在在 |
三条针对该品种的成本规则:
- 点差以点计量,而这一点很昂贵。 1.5–3.0点的点差听起来很小,但因为每个指数点都带有较大的账户货币价值,一次往返交易的美元成本远高于外汇货币对——这也是为什么小目标和剥头皮系统很少能通过它,以及上面的策略表把剥头皮评为避免的原因。
- 佣金是账户属性,而非品种属性。 经纪商是收取每手佣金还是把成本折入点差,取决于账户类型,而非取决于道指。在不同品种之间变化的是点差以及叠加其上的每点价值,因此一个在某个账户成本结构下验证过的US30系统,在另一个账户上就是一个不同的策略。
- 融资费是外汇式回测常常忽略的一项真实、反复出现的成本。 一个持有US30数天的波段EA每次都要支付每日融资费,而一个把该指数当作没有展期成本的24小时品种来建模的回测,会夸大该策略的利润。要么在测试中纳入融资费,要么把EA限制在展期前平仓的日内交易。
上线前需要测试的风险
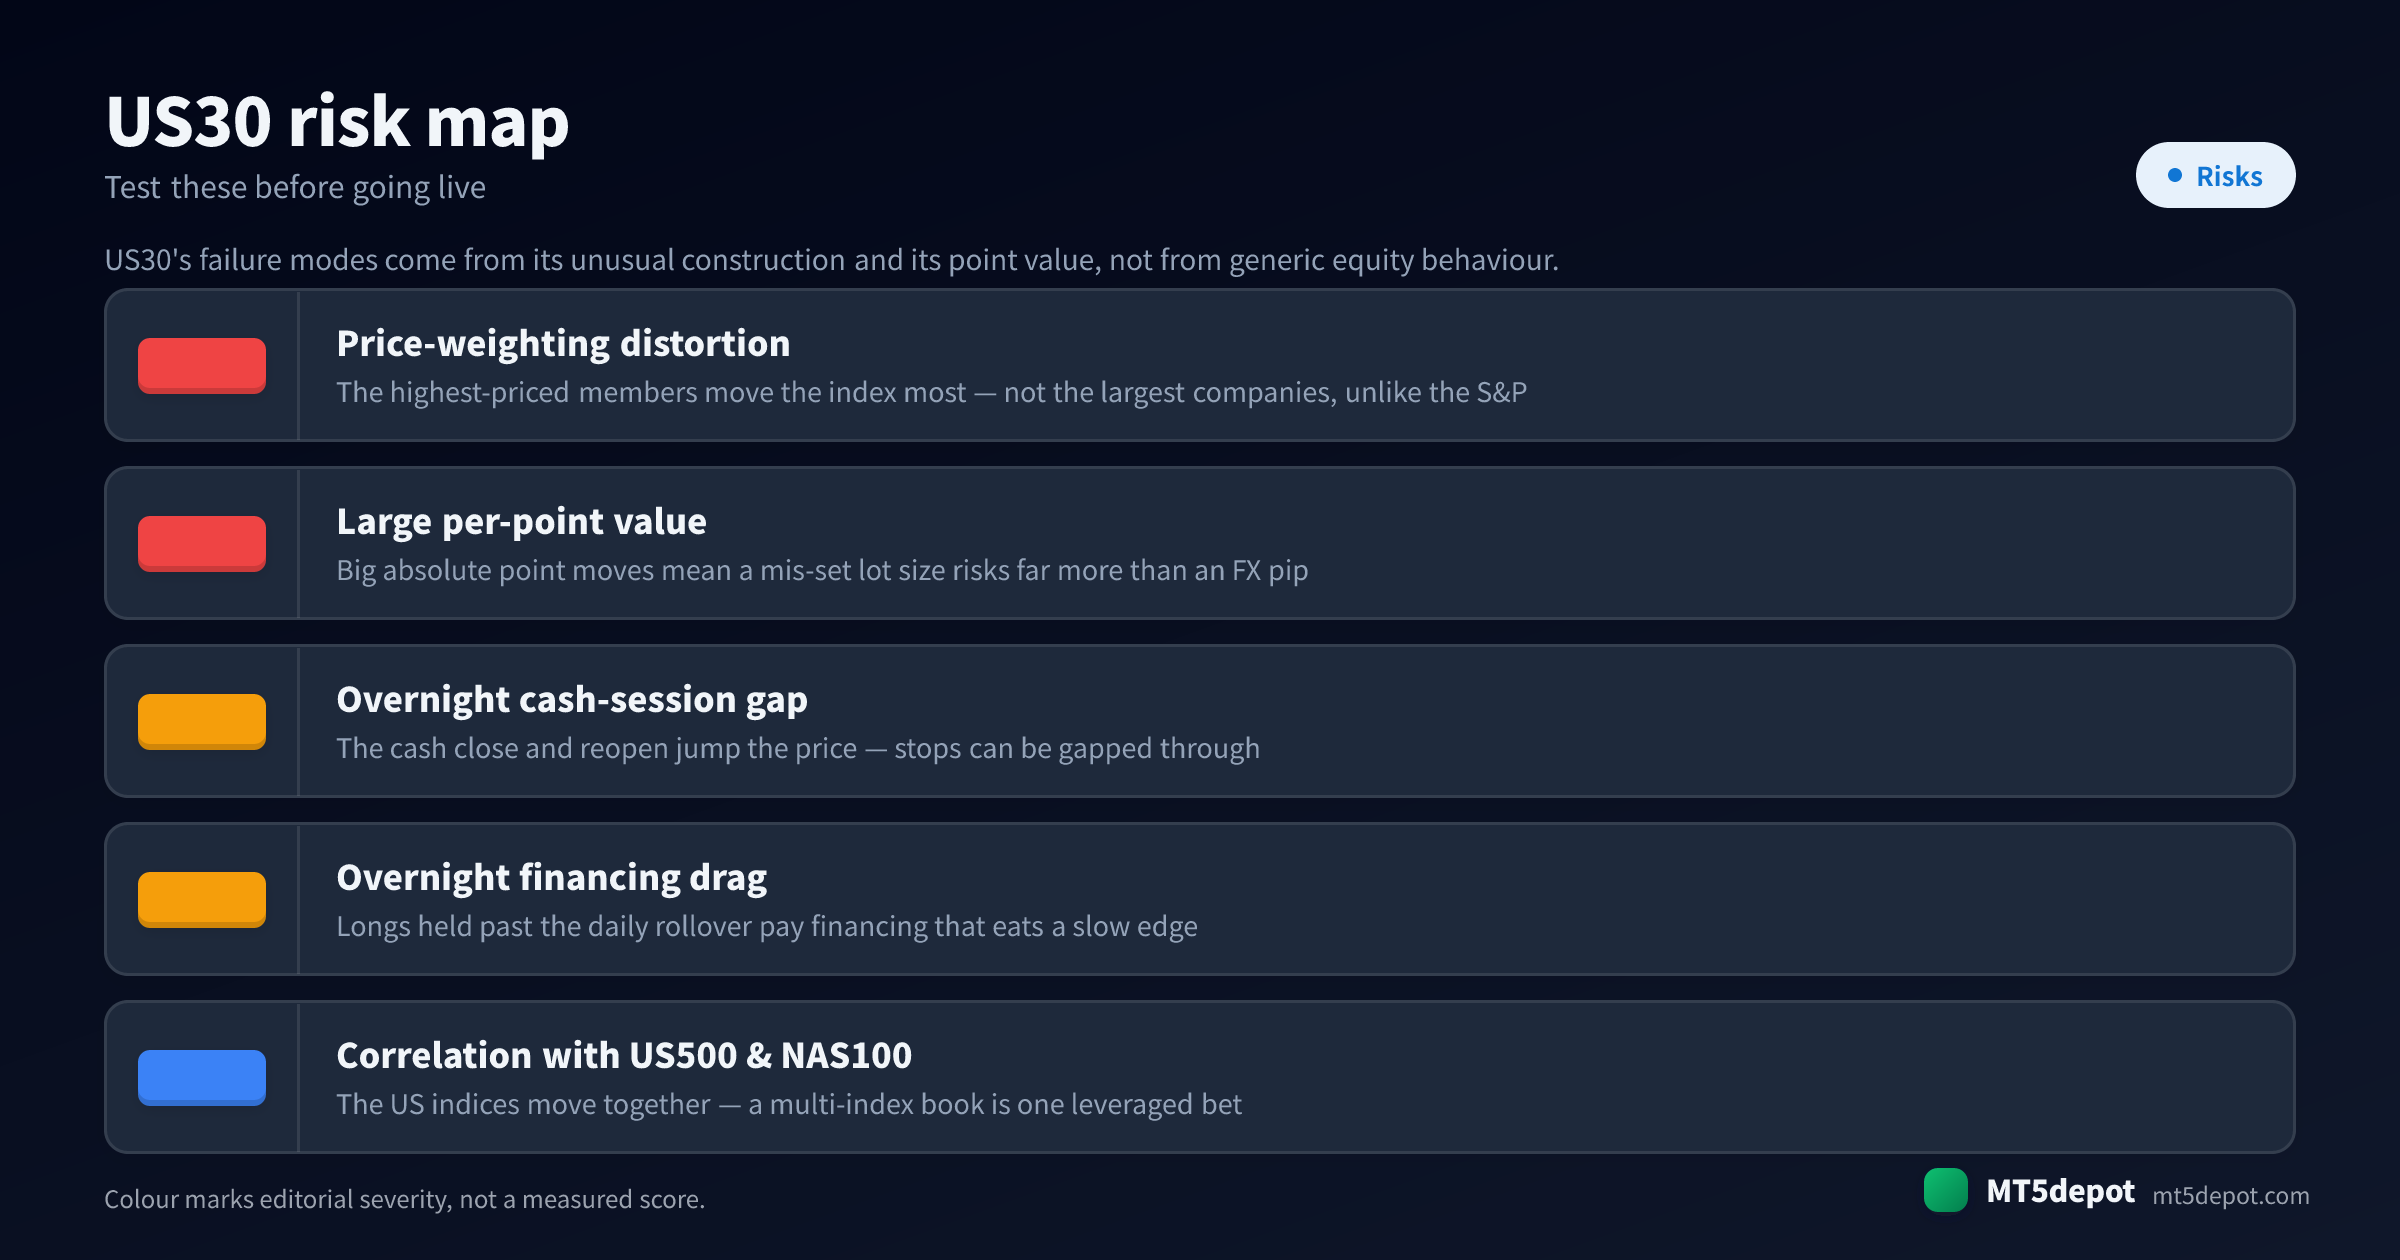
道指的失效模式首先是资本与结构错误,其次才是策略错误,而一份通用的风险清单会漏掉其中大部分:
- 每点定手数冲击。 因为每个US30点都带有较大的账户货币价值,用外汇式的手数运行该指数,可能让一个仓位承担你预期风险的数倍。在错误手数下,一次普通的道指波动就可能在策略尚未做错任何事之前成为终结账户的事件——在做其他任何事之前,先按每点价值重新设定手数。
- 隔夜现货跳空会跳过你的止损。 US30追踪的是一个隔夜和周末休市的市场,因此它开盘时会跳空,而24小时外汇EA永远不会产生这种情况。放在跳空区间内的止损不会以你的价格成交——它会被跳过,并以下一个可用价格成交,因此波段EA必须明确建模跳空风险,而不能假设一个连续的市场。
- 融资费拖累悄悄侵蚀波段结果。 超过展期时间仍持有的仓位要支付每日融资费;忽略它的回测会美化任何多日策略。测试时纳入融资费,或让EA保持日内。
- 价格加权扭曲了”市场”在做什么。 因为道指是价格加权的,一只高股价成分股的财报就能撬动指数,而广泛的美国股票市场几乎不动——这与市值加权的US500恰恰相反。一个假设US30反映了”大型美国公司”的EA,正在误读它自己的信号。
- 跨指数相关性是隐藏的杠杆。 US30、US500和NAS100大部分时间一起波动。US30和US500上的两个”分散化”EA更接近一个杠杆化仓位而非对冲——这种相关性在不出现在任何一个EA风险设置中的情况下,把你对美国股票的敞口翻了一倍。
如何测试一个US30 EA
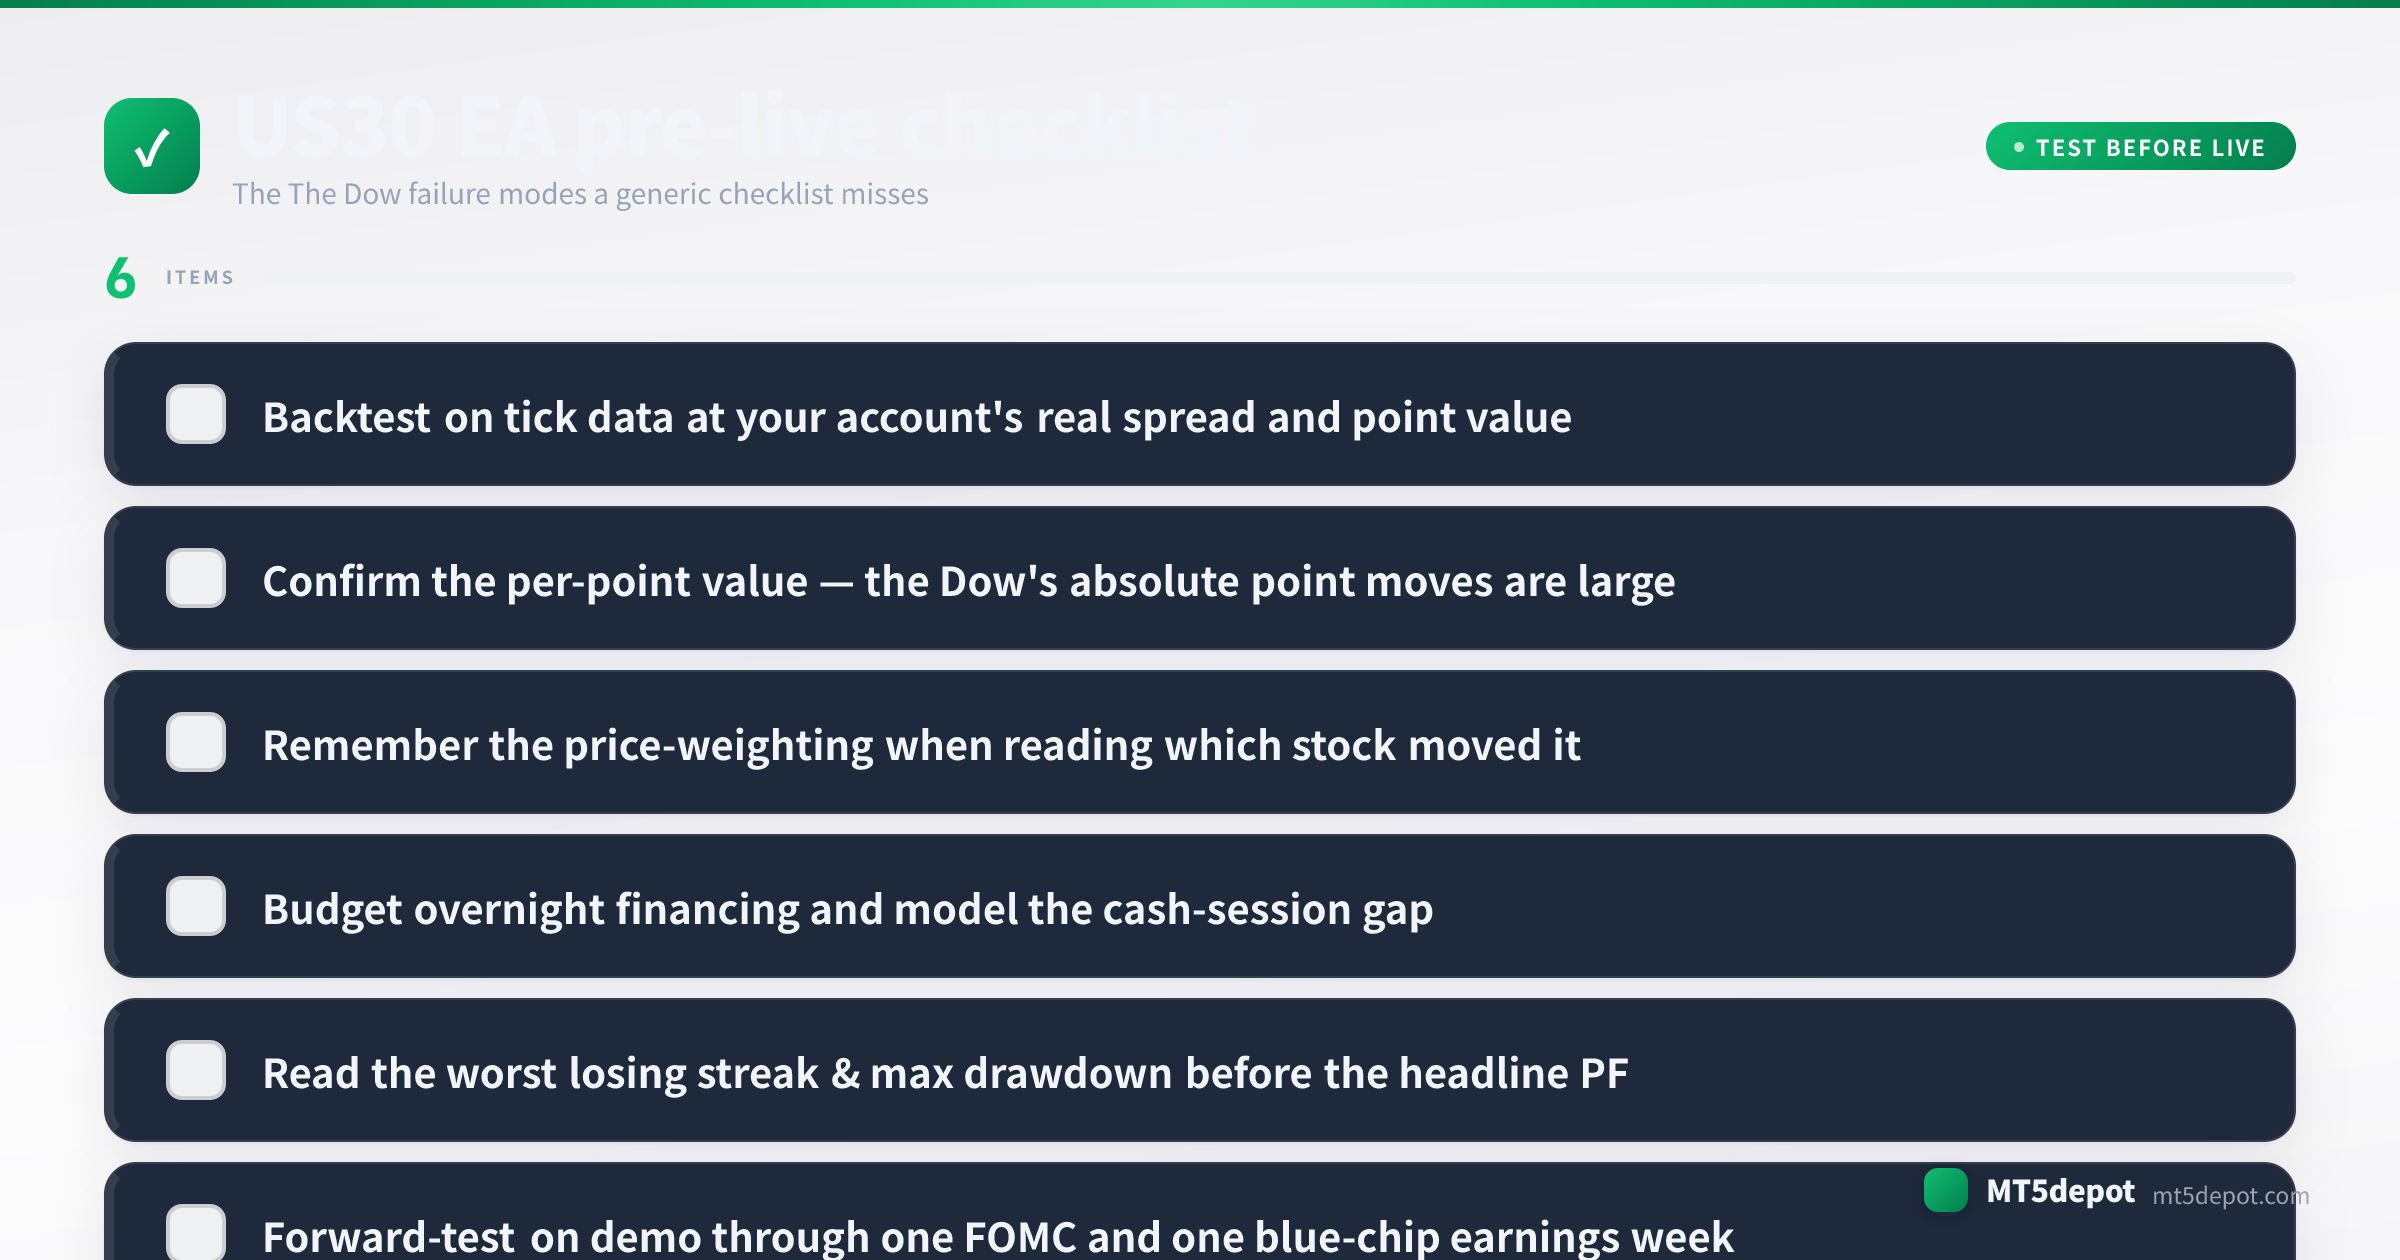
在道指上,测试就是全部的优势所在。把你构建的任何东西都拿去对标网站方法论所列出的标准:
- 在你账户的真实指数点差下用tick数据回测——并纳入融资费。 使用逐tick模型,配上你实际会交易的1.5–3.0点点差,而非平台默认值,并打开经纪商的掉期/融资费,这样波段策略才能按其真实成本受到评判。一个在它永远不会遇到的点差和融资模型下验证的US30策略只是一场虚构。
- 正确设定手数,然后以账户货币读取最糟糕的连续亏损。 确认你手数所隐含的每点价值是你能承受的,然后以金额而非点数读取最大回撤和最长的连续亏损交易——道指较大的每点价值会把一个不大的点数回撤变成一个巨大的资本回撤。在为它注资之前,为最糟糕的连亏做好预算。
- 在模拟盘上前向测试,至少经历一次隔夜跳空和一次美国数据发布。 道指决定性的风险——现货跳空以及对CPI、FOMC或蓝筹财报的反应——只在这些事件前后显现,因此一个从未跨越周末跳空或已排定美国发布的模拟窗口,并没有测试到最重要的东西。
- 在首笔实盘交易前确认服务器时钟。 对照上面的UTC时段小时重新核对MT5的市场报价时间,并在任何经纪商迁移之后再次核对——这一步很容易被跳过,代价也很高,因为美国开盘过滤器正是让EA远离那些稀薄、宽点差时段的东西。
这产生的每一个回测数字都是一次历史测量,而非预测——在你自己的笔记中如实说明这一点,并按你测量到的回撤来定手数,而非按你希望的回报。
US30 EA与Builder模板
我们尚未发布自己的US30回测,而外汇上的结果,也无法套用到一个在现货开盘时跳空、每点价值很高的品种上。通往道指EA的诚实路径是构建并验证一个:

