A prata não é um par de moedas; é o primo de alto beta do ouro — um ativo macro-e-industrial que por acaso é cotado contra o dólar americano. Ela precifica as mesmas forças de taxa real e de dólar que impulsionam o ouro, mas carrega uma segunda perna de demanda que o ouro não tem (consumo industrial), e as move com mais força: o mesmo movimento macro que desloca o ouro tende a chegar maior e mais rápido na prata. A primeira coisa a decidir é se a sua estratégia quer esse caráter extremo ou apenas o tolera — um EA de tendência ou breakout pode se alimentar da amplitude violenta da prata, enquanto um sistema dimensionado e com stops feitos para um major de forex, ou mesmo para o ouro, encontra um mercado mais selvagem no momento em que toca o XAG/USD. Escolha o instrumento em função da estratégia, não o contrário.
Esta página cobre o que a prata dá a uma estratégia automatizada que o ouro ou um par de forex não dá, as sessões que decidem seus resultados, quanto ela custa, os modos de falha que pegam sistemas trazidos do FX ou do ouro, e como construir e testar o seu próprio EA de prata.
Como o XAG/USD Se Comporta: O Que a Prata Dá a um EA
A prata negocia uma grande parcela do volume de hedge especulativo e industrial, e é estruturalmente diferente tanto de um major de forex quanto do ouro de maneiras que importam mais para a automação do que qualquer escolha de indicador. É um ativo macro, então seus catalisadores e sua aritmética ficam fora do mundo do FX para o qual um EA provavelmente foi projetado — e ela amplifica o comportamento do ouro em vez de apenas ecoá-lo.
Para um EA, esse caráter se reduz a três propriedades:
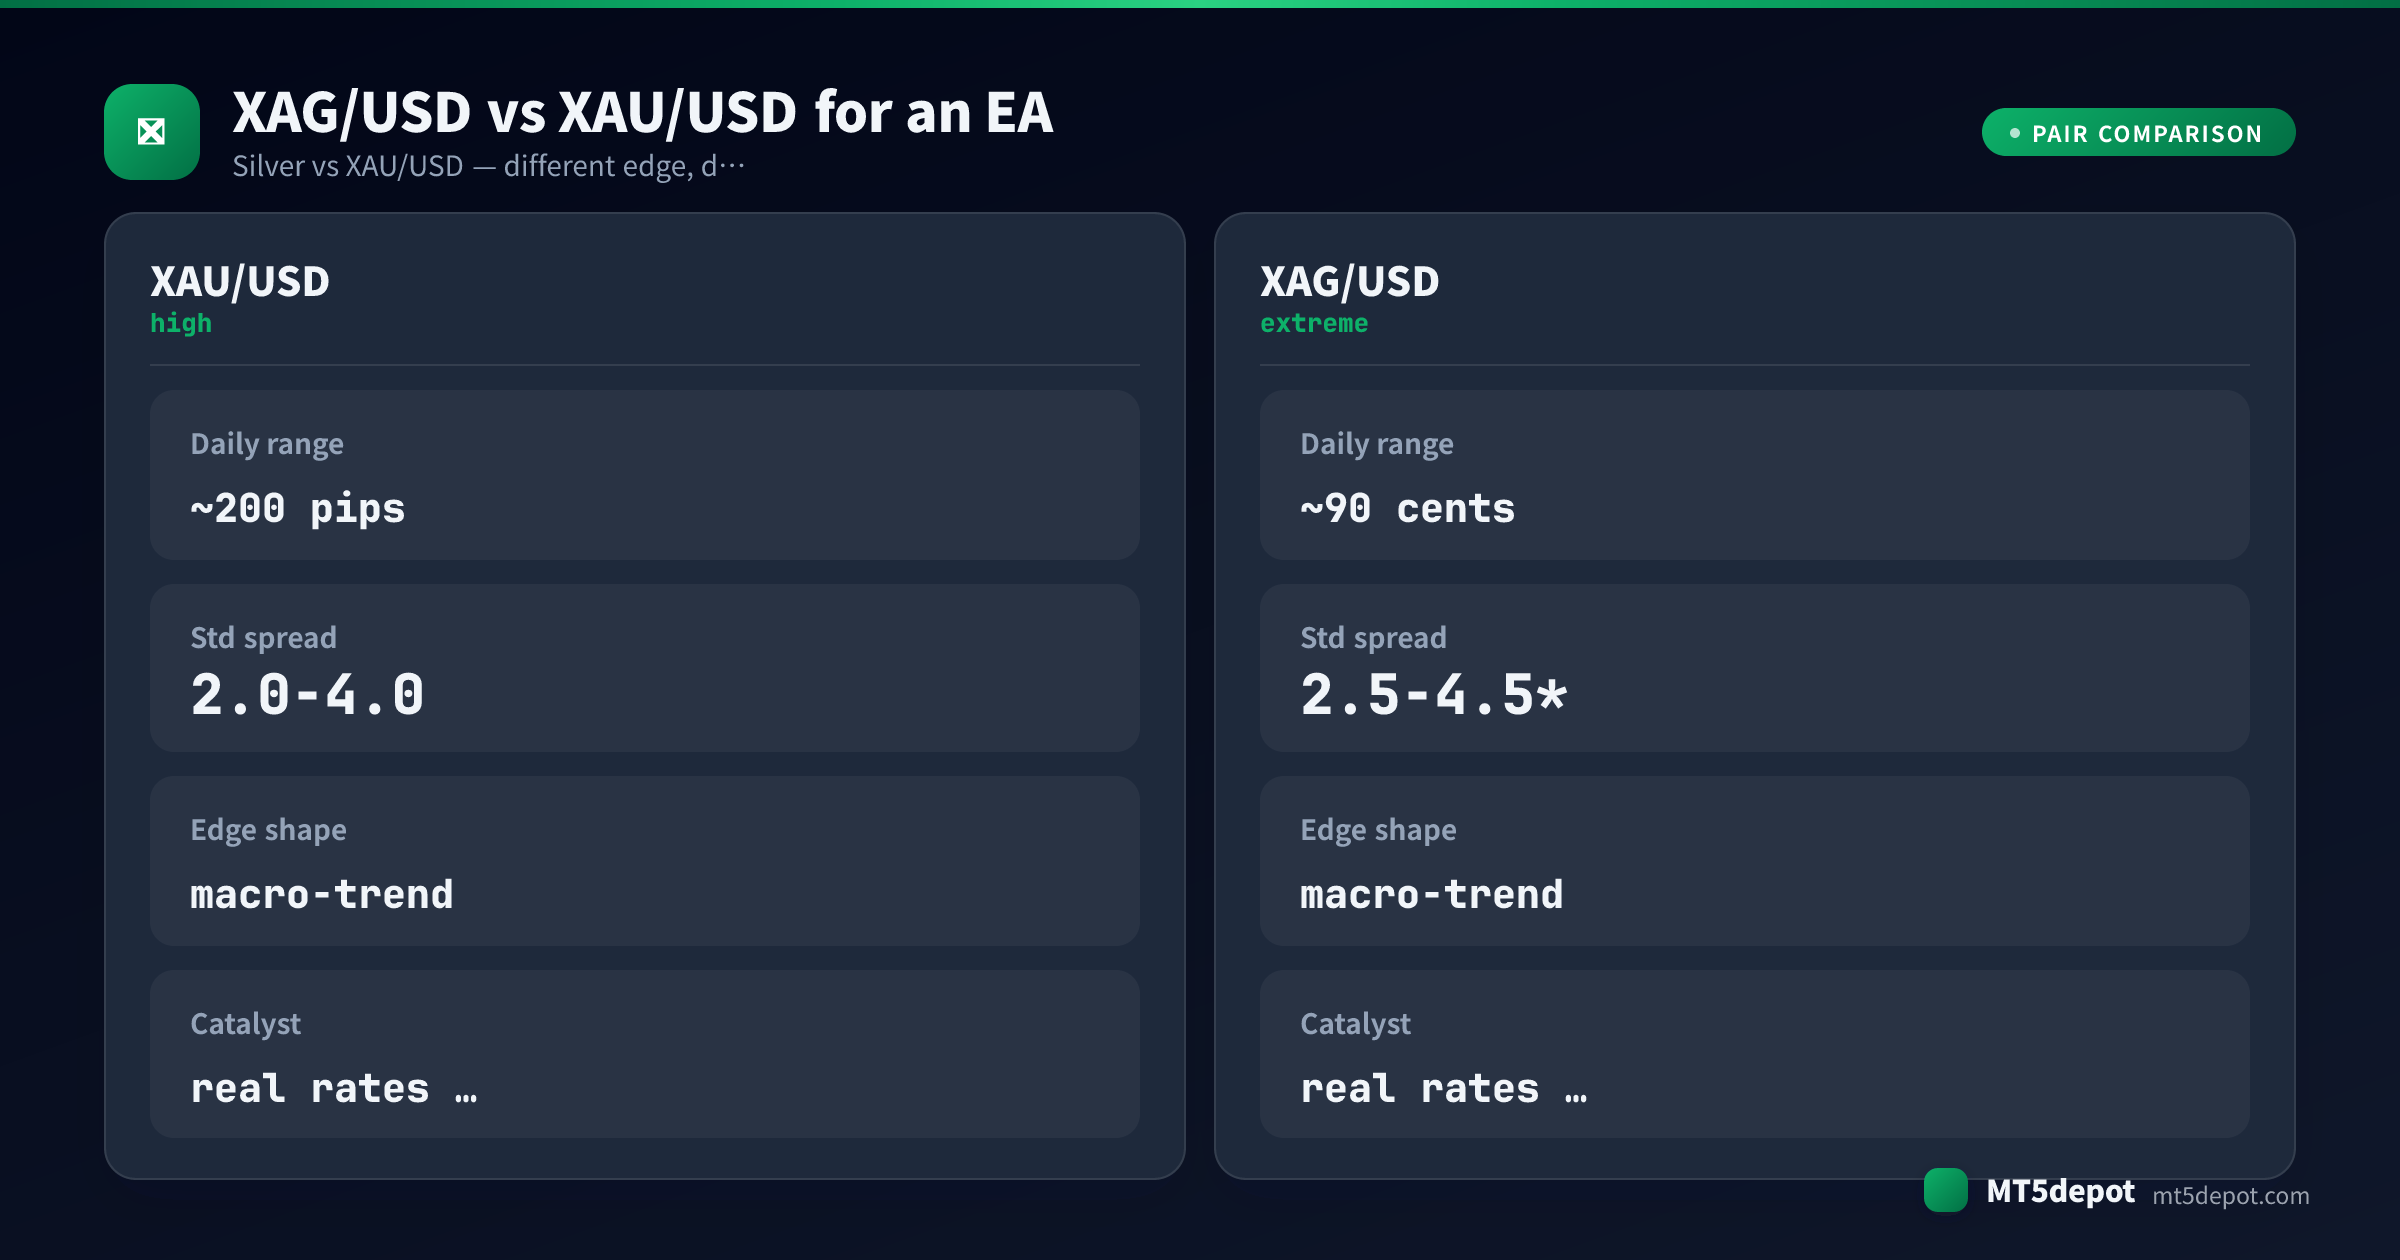
- Beta mais alto que o ouro — o mesmo movimento, maior e mais rápido. A prata é o primo de alto beta do ouro: quando uma mudança de taxa real ou de dólar impulsiona o ouro, a prata normalmente se move mais longe e oscila mais rápido ao redor. Nossa amplitude diária típica publicada para a prata é de cerca de 90 centavos — rotulada como típica, não medida corretora por corretora — mas o número subestima o caráter, porque essa amplitude chega em explosões violentas e propensas a chicoteios em vez do movimento mais constante do ouro. Stops e lotes dimensionados como os de ouro, já maiores que os de forex, são atropelados aqui. Redimensionar para o ATR extremo da própria prata é o único fato do qual todo o resto desta página decorre.
- Uma base de demanda dupla, monetária e industrial. O ouro é precificado quase puramente como um ativo monetário e de prêmio de risco; a prata carrega uma segunda perna — consumo industrial real — que o ouro não tem. Isso dá ao XAG/USD uma classe de catalisador a que o ouro não tem exposição: uma surpresa de demanda industrial pode mover a prata completamente para fora da narrativa das taxas, algo que um EA de tendência lendo apenas o preço não tem como antecipar.
- Uma convenção de tick em centavos, não pips de forex. Isto é um fato de unidade, não uma medição ao vivo: a prata é cotada em centavos, uma convenção diferente dos pips em torno dos quais um EA de forex é construído. Um sistema que trata uma cotação de prata como se fosse um pip de forex dimensiona errado seus stops e, pior, seu tamanho de lote — e como o valor da posição resultante está errado por toda a convenção, erros de alavancagem e de dimensionamento aqui podem arriscar errado a conta inteira em vez de uma única operação.
A armadilha para as estratégias automatizadas é que a amplitude grande e violenta da prata parece uma vantagem fácil em um backtest, enquanto a mesma amplitude somada a uma convenção de centavos mal interpretada transforma um movimento macro comum em um evento de conta caso os stops e lotes tenham sido copiados de um sistema de forex — ou mesmo de um de ouro. A prata recompensa estratégias que respeitam seu regime de volatilidade e sua aritmética de centavos, e arruína silenciosamente aquelas que a tratam como ouro com uma etiqueta de preço menor.
Quais Estratégias de EA Combinam com o XAG/USD?
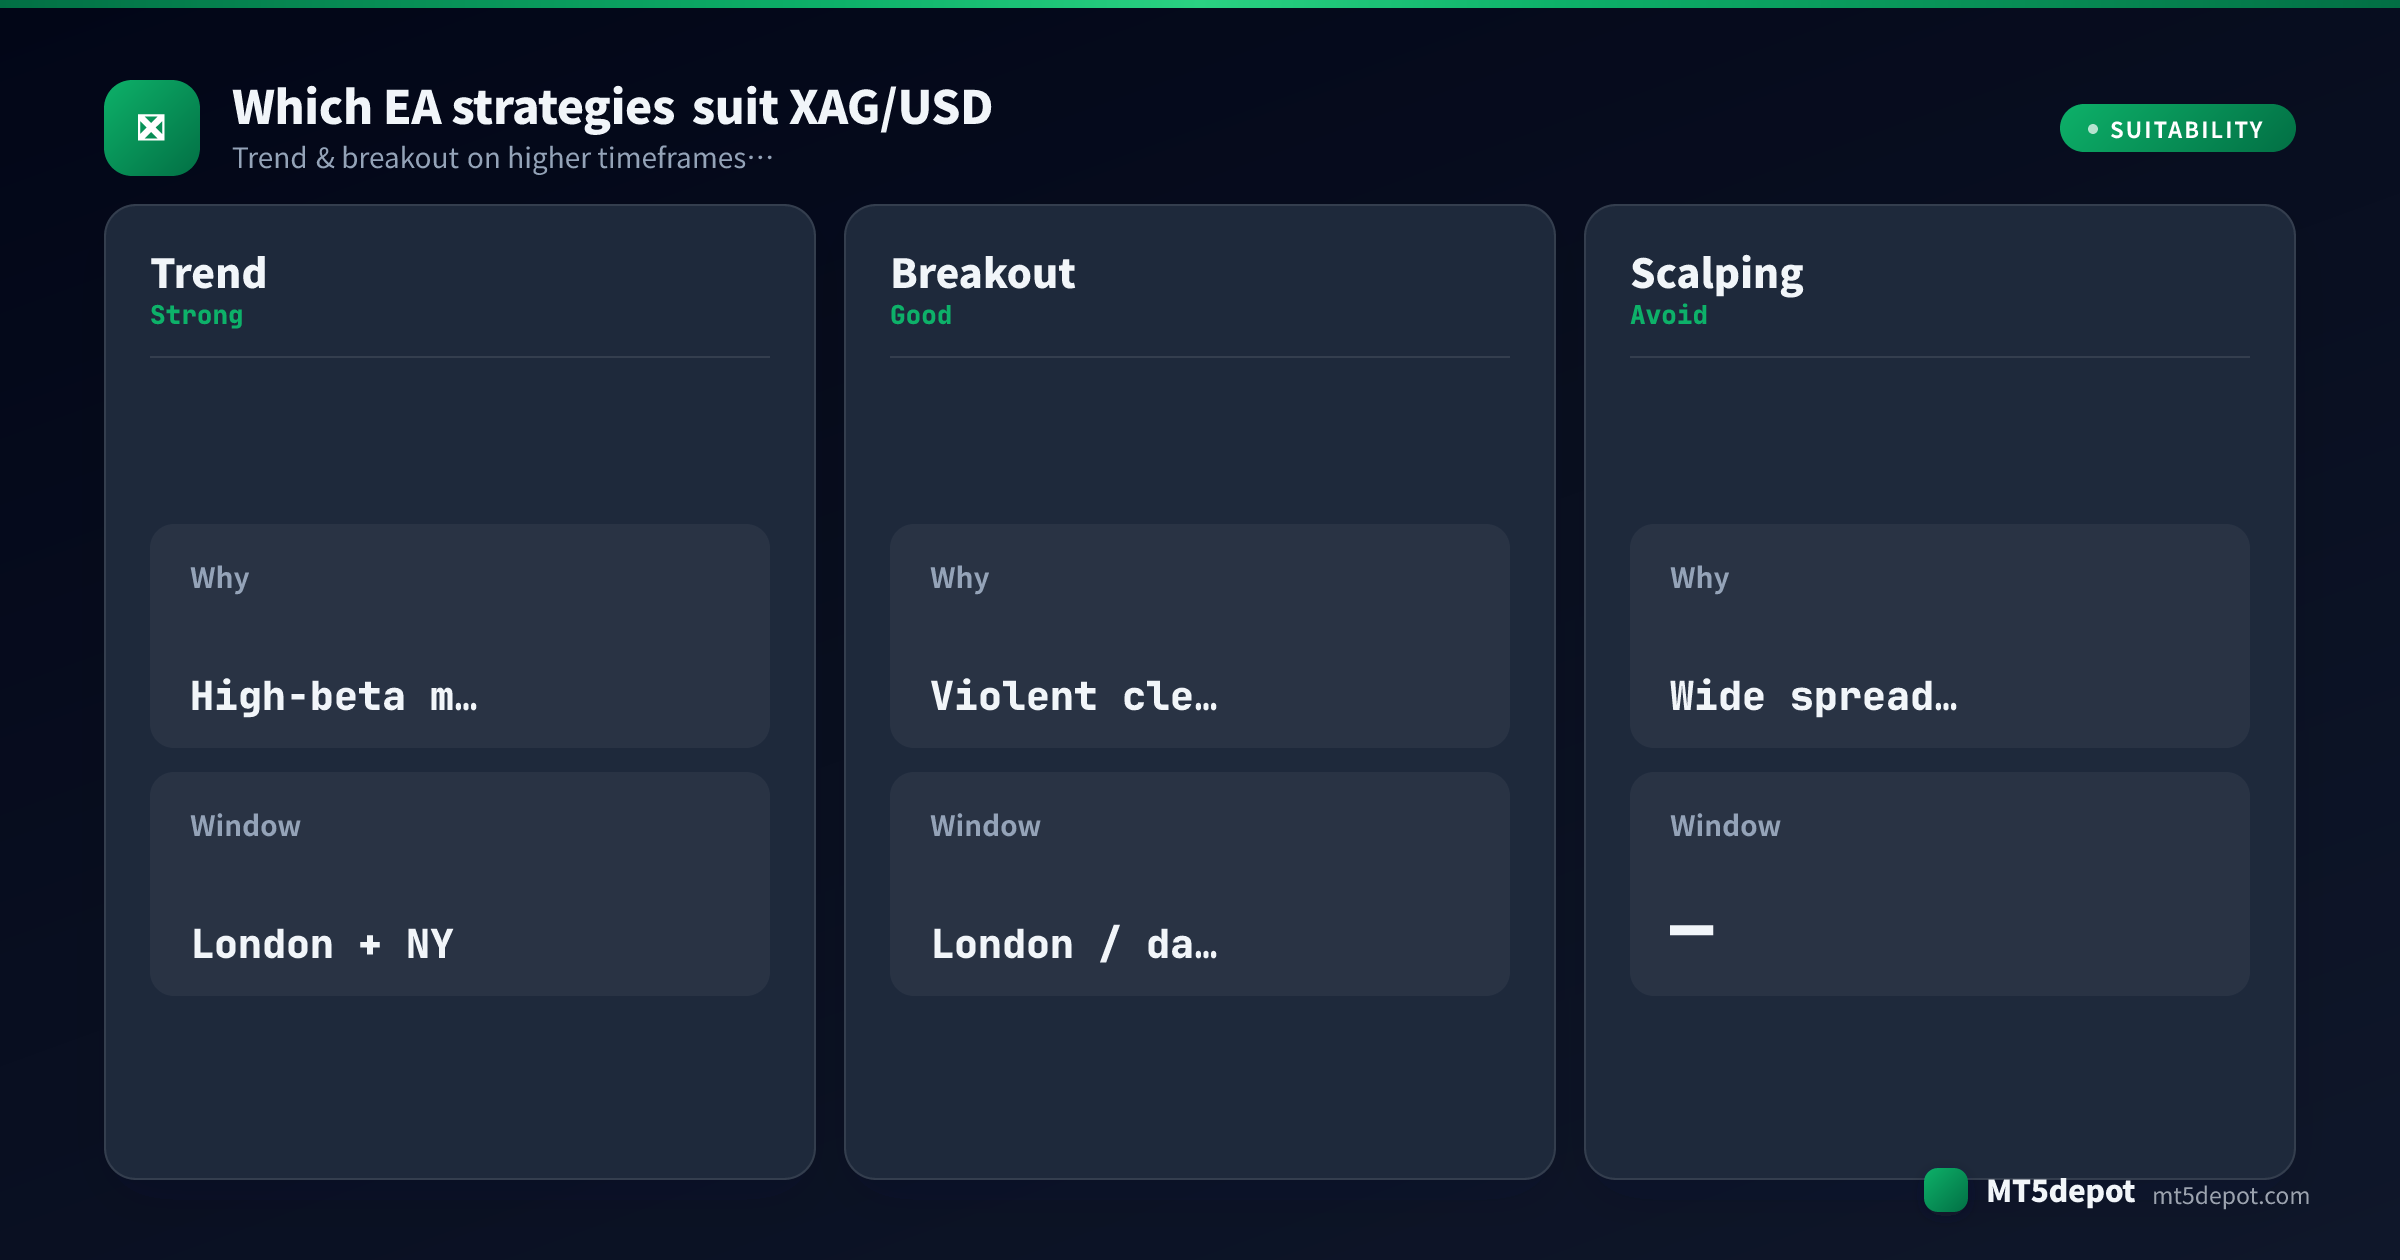
O perfil do instrumento lista tendência e breakout como adequados — mas adequação é uma avaliação editorial, não uma prova. Em nossa própria linha de base dos modelos do Builder com as configurações de fábrica — uma única execução em USD/JPY M5 ao longo de um ano, parâmetros padrão, sem otimização —, a maioria terminou abaixo de um profit factor de 1,0, e essa execução não foi na prata. Quase nenhum superou o próprio critério do Builder com as configurações de fábrica, então trate qualquer vantagem na prata como algo que suas próprias configurações e seu teste precisam conquistar. Procure-a no timeframe, nas janelas de sessão e na disciplina de dimensionamento, não no indicador na embalagem. O que o caráter da prata tende a apoiar:
| Estratégia | Adequação no XAG/USD | Por quê |
|---|---|---|
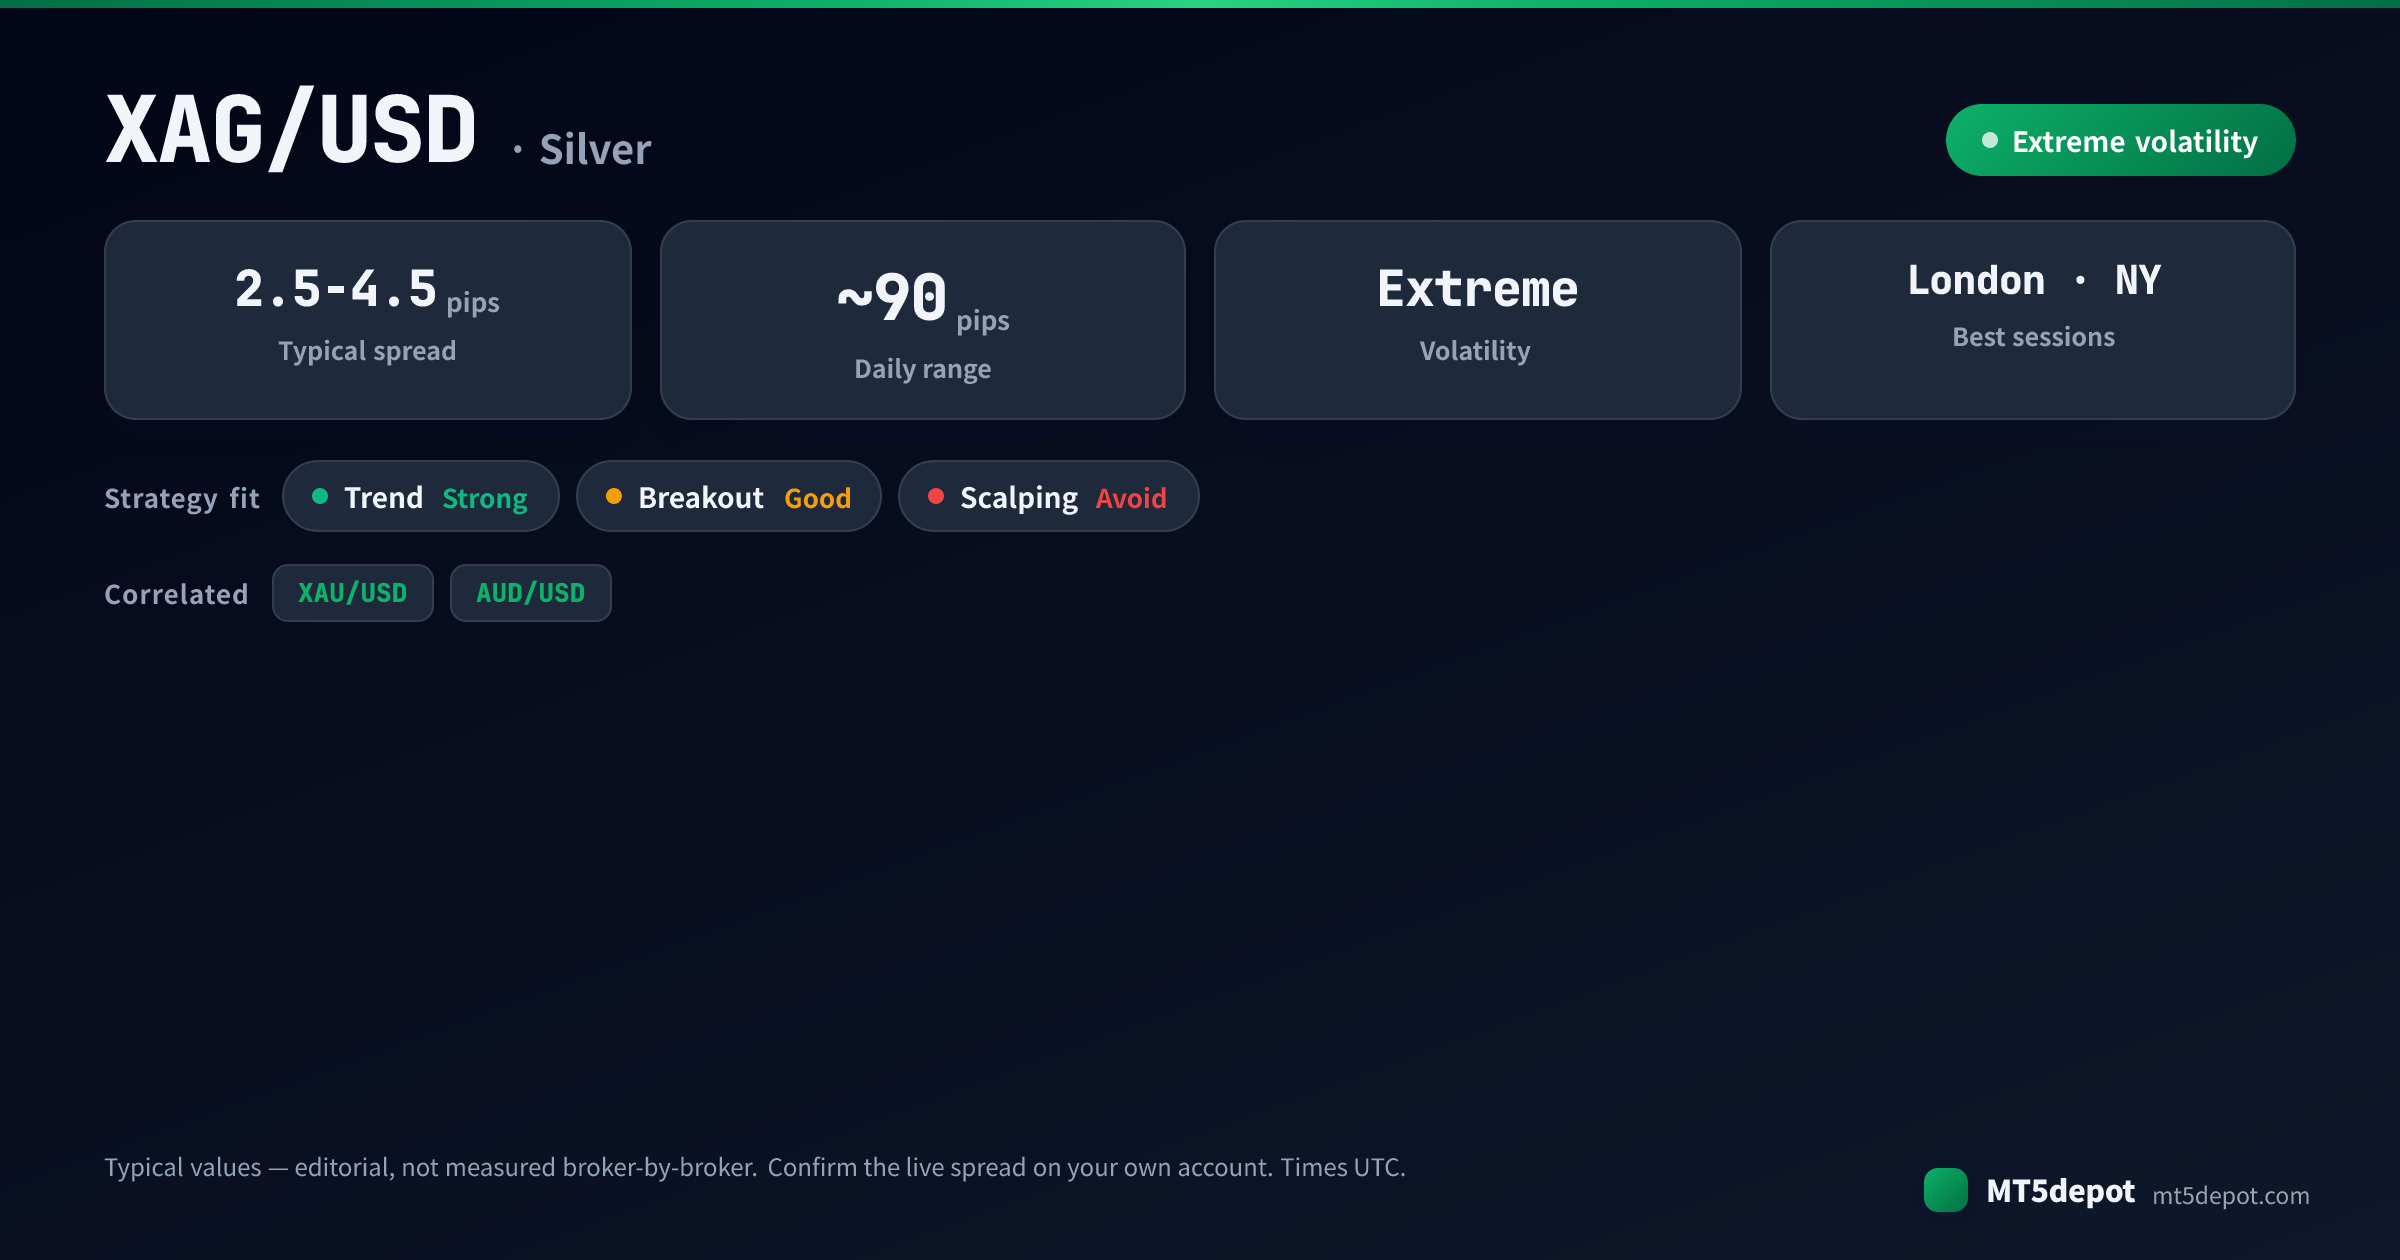
| Tendência | Forte | Os movimentos macro de alto beta da prata vão mais longe que os do ouro; no M15/H1, a grande amplitude dá a um alvo de 2:1 ou 3:1 espaço amplo para ser atingido, desde que os stops sejam ampliados para acompanhar. |
| Breakout (ordens pendentes) | Bom | As amplitudes violentas e limpas da prata em torno de Londres e dos dados dão um nível objetivo para romper, e as entradas por ordens pendentes na borda evitam parte do spread amplo que um preenchimento a mercado paga em um instrumento de alto custo. |
| Scalping | Evitar | Um spread de 2,5 a 4,5 centavos é uma grande fração de qualquer alvo de movimento curto, e os chicoteios extremos da prata atingem os stops estreitos dos quais um scalp depende — a matemática de custo raramente fecha. |
Tendência e breakout nos timeframes mais altos são os formatos que transformam a amplitude da prata em um ativo; o scalping tem que lutar contra o spread mais amplo dos metais e o ruído mais agudo ao mesmo tempo. O caminho prático é construir um desses formatos de timeframe mais alto você mesmo — o Builder fornece modelos que aceitam XAG/USD e expõe cada parâmetro, incluindo o tamanho do lote — e então testá-lo (abaixo) antes de confiar em um único número.
Melhores Horários de Negociação para EAs de XAG/USD
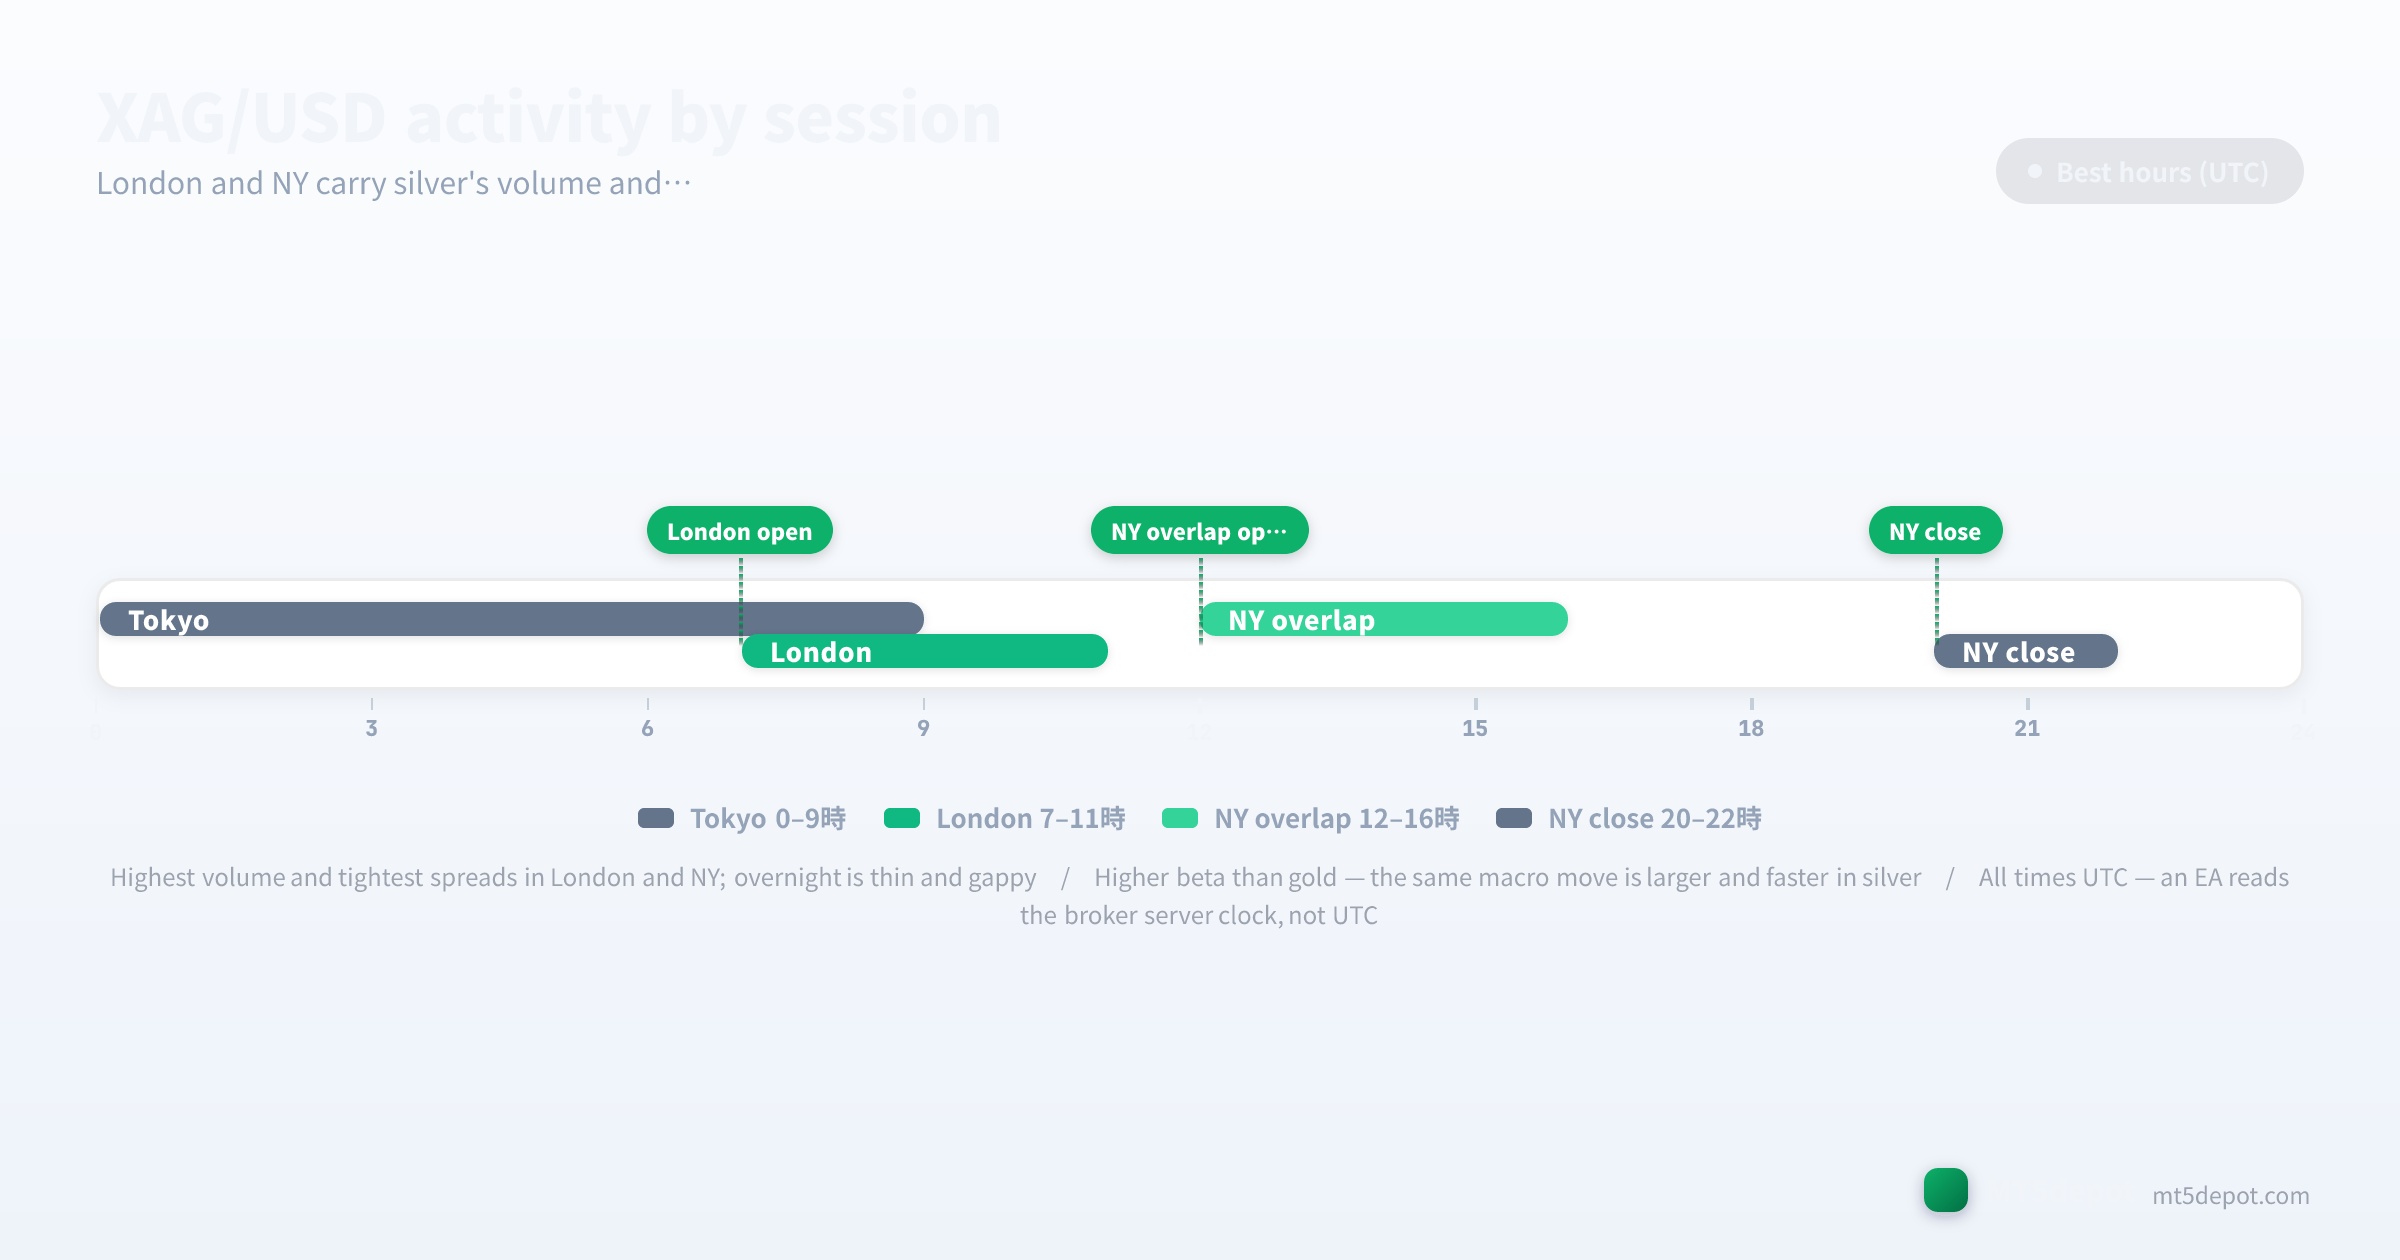
A estrutura das sessões decide mais de um resultado de prata do que a escolha do indicador:
- Madrugada de Sydney / Tóquio (aproximadamente 21:00–07:00 UTC): liquidez fina e baixa convicção. A prata imprime breakouts aqui que muitas vezes falham quando a profundidade real chega — e por ser de beta mais alto que o ouro, esses movimentos falsos são maiores e mais fáceis de confundir com o real, então essa janela é melhor excluída por um filtro de qualidade de sessão.
- Sessão de Londres (07:00–16:00 UTC): a janela principal da prata. O volume é mais alto e os spreads são mais estreitos aqui, e os EAs de tendência e breakout na prata tendem a obter a maior parte de seu resultado nessas horas.
- Sobreposição de Nova York (12:00–16:00 UTC): a segunda janela de momentum. Os dados dos EUA — CPI, FOMC, folha de pagamento não agrícola — movem o dólar e a perna de taxa real que impulsionam ambos os metais, e o beta mais alto da prata significa que ela frequentemente oscila mais forte de todos nessa sobreposição com o fim de Londres.
- Fim de Nova York (16:00–21:00 UTC): a atividade se desvanece rumo à madrugada; a convicção cai e os sinais falsos retornam.
Os EAs que restringem a negociação às janelas de Londres e Nova York muitas vezes superam as variantes de 24 horas na prata, em nossa avaliação editorial, então um filtro de sessão aqui é melhor tratado como parte da definição da estratégia do que como um floreio de otimização. Duas ressalvas vêm junto. Eventos agendados dos EUA ficam dentro dessas boas janelas e alargam o spread da prata exatamente então, então uma estratégia rápida precisa de uma pausa para notícias ou paga várias vezes o spread normal no pior momento. E todo horário de relógio acima está em UTC — um EA lê o relógio do servidor da sua corretora, que normalmente não é UTC, então um filtro de Londres de “07:00” muda silenciosamente quando você move o EA entre corretoras em fusos de servidor diferentes. Esta é a única regra de relógio para toda a página; verifique-a uma vez, na Observação de Mercado do MT5, e cada limite de sessão se alinha.
Spreads, Custos e Execução
A prata é mais cara de negociar que o ouro, e o custo interage com sua amplitude extrema de uma forma que as premissas de custo do FX ignoram completamente. Os números abaixo são faixas de referência editoriais compiladas a partir das condições padrão e raw publicadas pelas corretoras (atualizadas em julho de 2026), não números medidos corretora por corretora — e note a unidade: os spreads de prata são cotados em centavos, não pips de forex, então um spread de “3 centavos” é um animal diferente de um de “3 pips”. Nossa amostragem de spread ao vivo atualmente cobre alguns símbolos de referência de FX, então confirme o spread ao vivo na sua própria conta antes de dimensionar uma estratégia rápida:
| Tipo de conta | Spread típico do XAG/USD | Comissão | Para quem serve |
|---|---|---|---|
| Standard | 2,5 – 4,5 centavos | nenhuma | EAs de swing / tendência / breakout no M15–H1 |
| Raw / ECN | 1,8 – 3,0 centavos | US$ 3 – 7 / lote | EAs de tendência / breakout de custo mais apertado |
Duas regras de custo específicas deste instrumento:
- O spread é uma parcela do alvo, não um erro de arredondamento — e é cotado em centavos. Um spread de prata de 2,5 a 4,5 centavos é uma grande fração de um alvo de movimento curto, e é por isso que sistemas de alvo pequeno e de scalping raramente o superam. Mirar nos movimentos maiores que a amplitude de alto beta da prata oferece naturalmente — os formatos de tendência e breakout de timeframe mais alto acima — mantém o spread uma pequena fração de cada operação em vez da diferença entre lucro e prejuízo. Converta esse spread em centavos para o custo em moeda de conta do seu próprio contrato antes de dimensionar qualquer coisa, porque a intuição de pip de forex não se transfere.
- A comissão é uma propriedade da conta, não do instrumento. A mesma comissão raw de US$ 3 a 7/lote se aplica quer você negocie EUR/USD, ouro ou prata; o que muda entre eles é o spread por cima. O spread em centavos mais amplo da prata somado à sua amplitude extrema significa que tanto o custo em dólares de uma ida e volta, quanto o tamanho de uma excursão adversa normal contra ela, são maiores do que um modelo de custo em formato de forex espera.
Riscos a Testar Antes de Ir ao Vivo
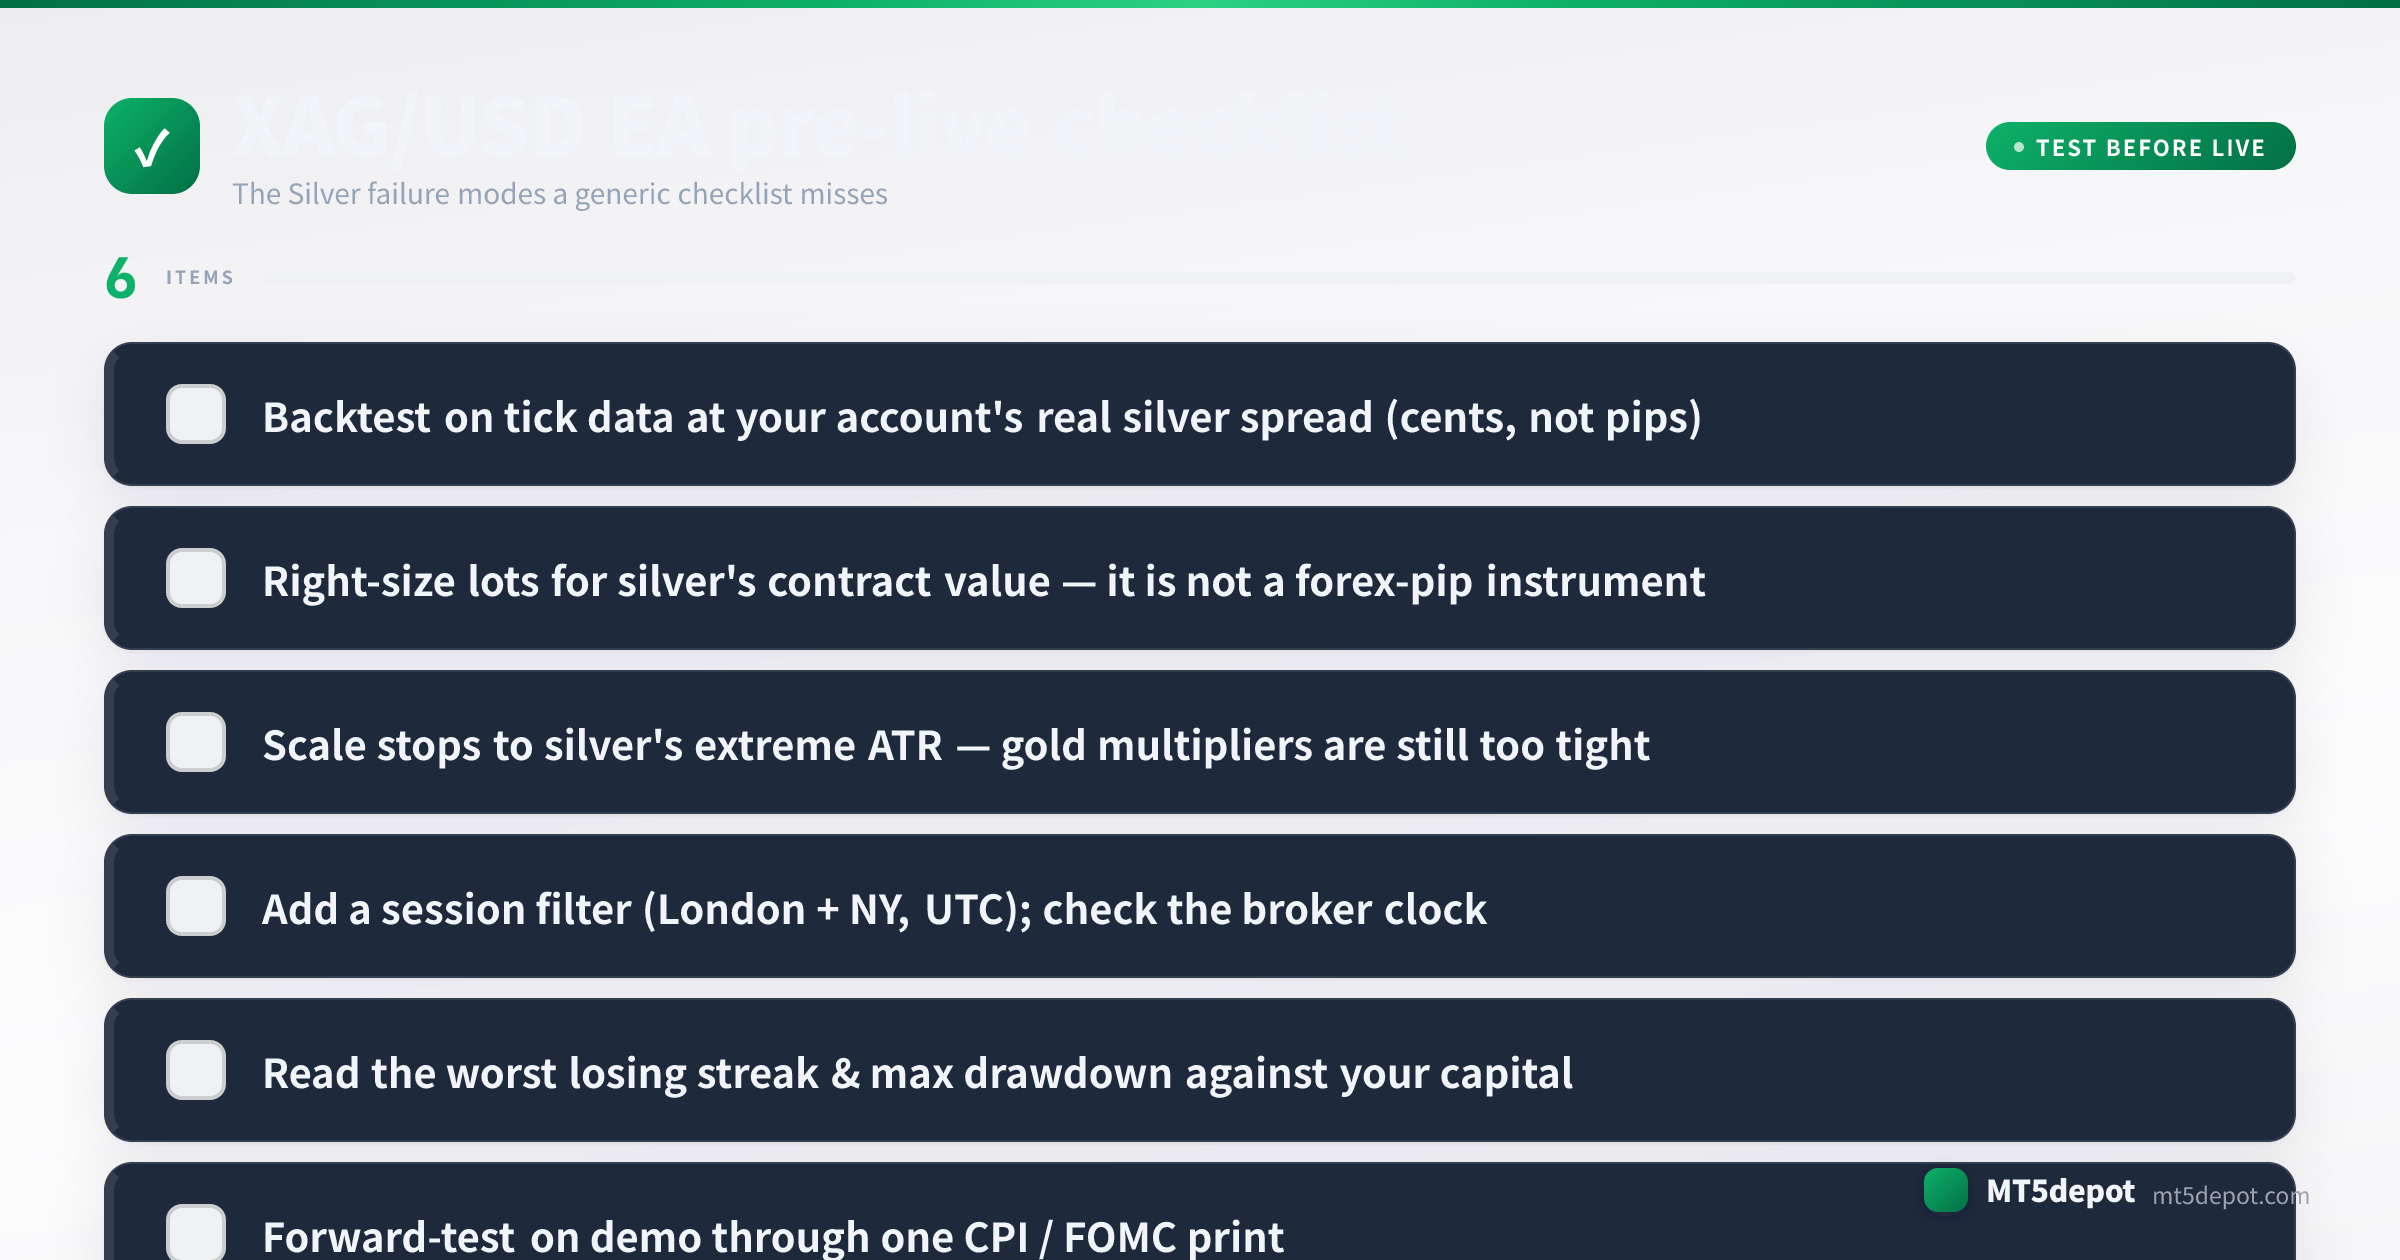
Os modos de falha da prata são primeiro erros de capital e dimensionamento, e depois erros de estratégia, agravados por um beta e uma convenção de tick que pegam os traders de surpresa — e uma lista genérica de riscos deixa de fora a maioria deles:
- Beta mais alto que o ouro atropela stops e lotes dimensionados como os de ouro. A premissa mais prejudicial na prata é a de que os números do ouro são conservadores o suficiente. Não são: o mesmo movimento macro é maior e mais rápido na prata, então um stop e um tamanho de lote que sobrevivem à amplitude do ouro são atropelados aqui. Amplie os stops para o ATR extremo da própria prata e reveja o tamanho do lote em relação à sua oscilação maior antes de qualquer outra coisa.
- A convenção de tick em centavos arrisca errado a conta inteira. A prata é cotada em centavos, não em pips de forex, então um EA ou um modelo manual de dimensionamento que assume um valor de pip de forex calcula o risco por movimento errado — e como o erro está na própria unidade, ele escala a posição inteira, não uma operação. Um único erro de tamanho de lote nascido da convenção pode transformar um movimento adverso normal em um que encerra a conta antes que a estratégia tenha feito qualquer coisa errada.
- O spread amplo é uma grande parcela de alvos pequenos. Um spread de 2,5 a 4,5 centavos consome uma fatia significativa de qualquer alvo de movimento curto, e é por isso que a adequação de estratégia acima classifica o scalping como evitar em vez de meramente difícil. Um sistema que supera o custo apenas nos movimentos maiores e de timeframe mais alto é o que sobrevive à economia da prata.
- Choques de demanda industrial movem a prata para fora da narrativa das taxas. A prata carrega uma perna de demanda industrial que o ouro não tem, então uma surpresa de demanda — uma disrupção de oferta, uma mudança no consumo industrial — pode movê-la sem nada no calendário monetário para avisar um EA de tendência que só lê o preço. Um sistema de tendência sem filtro de volatilidade ou de regime pode ficar direto dentro de um movimento que seu modelo nunca viu chegar.
- Falsos breakouts noturnos, amplificados pelo beta. As horas finas de Sydney e Tóquio imprimem breakouts que falham na abertura de Londres, e o beta mais alto da prata torna esses movimentos falsos maiores e mais convincentes que os do ouro. Um EA de breakout sem filtro que os lê negocia ruído, não um nível real.
Como Testar um EA de XAG/USD
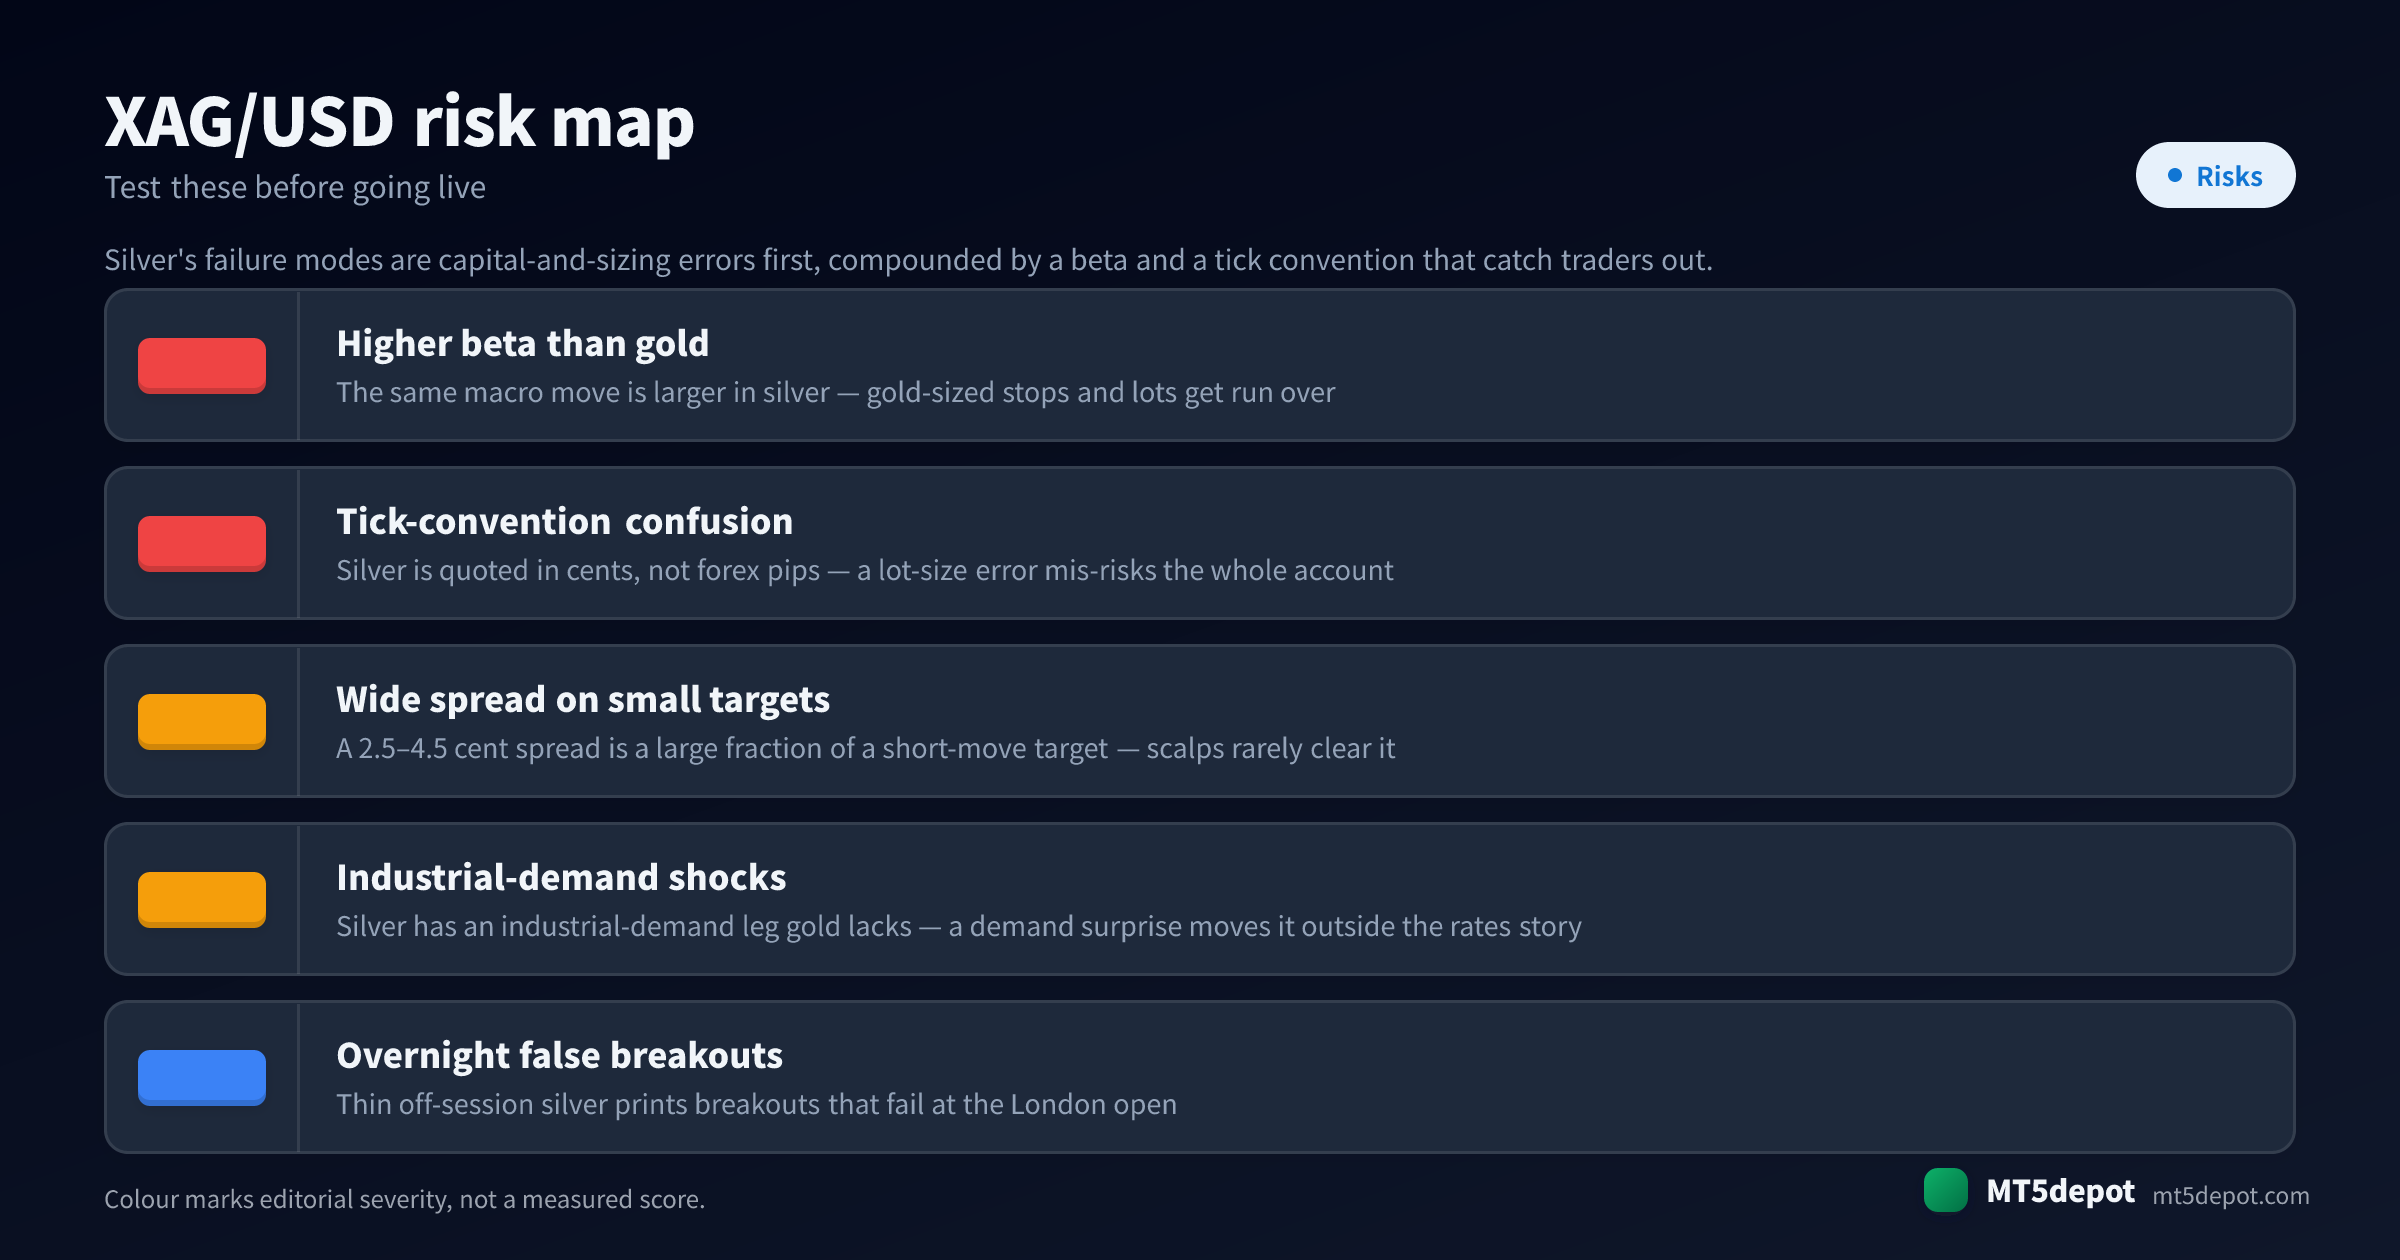
Na prata, o teste é toda a vantagem. Mantenha qualquer coisa que você construir no padrão definido na metodologia do site:
- Faça backtest em dados de tick no spread de prata real da sua conta — em centavos. Use um modelo de cada tick com o spread padrão de 2,5 a 4,5 centavos ou raw de 1,8 a 3,0 centavos que você realmente vai negociar, não o padrão da plataforma, e certifique-se de que o modelo está lendo a convenção de centavos em vez de uma de pip de forex. Uma estratégia validada em um spread que nunca verá é uma ficção, e na prata a diferença é agravada pela própria unidade.
- Dimensione corretamente os lotes para o valor de contrato da prata, então leia a pior sequência de perdas. Confirme que o risco em moeda de conta que seu tamanho de lote implica é um que você pode sobreviver dada a amplitude extrema da prata — não um número trazido do ouro ou de um major — então leia o drawdown máximo e a sequência mais longa de operações perdedoras em termos de moeda de conta, não em unidades de preço. Preveja orçamento para a pior sequência antes de financiá-la.
- Faça forward-test em demo através de pelo menos uma divulgação de CPI ou FOMC. O risco definidor da prata aparece em torno de um catalisador de taxa real ou de dólar, ampliado por seu beta, então uma janela de demo que nunca abrange uma dessas divulgações dos EUA — ou um período de notícias de demanda industrial — não testou o que mais importa.
- Confirme o relógio do servidor antes da primeira operação ao vivo. Reveja o horário da Observação de Mercado do MT5 em relação às horas de sessão em UTC acima, e reveja-o novamente após qualquer migração de corretora — um passo fácil de pular e caro de perder.
Cada número de backtest que isso produz é uma medição histórica, não uma previsão — diga isso em suas próprias anotações, e dimensione para o drawdown que você mediu em vez do retorno que você espera.
EAs de XAG/USD e Modelos do Builder
Não publicamos um backtest próprio de prata, e um resultado de forex ou de ouro não se transfere para o beta mais alto da prata e sua convenção de tick em centavos. O caminho honesto para um EA de prata é construir e verificar um:
- O Builder (abra-o aqui) aceita XAG/USD em seus modelos de tendência e breakout e expõe cada parâmetro — crucialmente o tamanho do lote — para que o EA que você implanta seja construído com seus próprios números, sua própria aritmética de dimensionamento baseada em centavos, e stops ampliados para a amplitude extrema da prata. O CTA abaixo cobre exatamente o que ele produz.
- Referência de instrumento relacionado. O ouro é o instrumento mais próximo, mas trate uma construção de ouro apenas como um formato de partida — amplie seus stops e lotes para a amplitude e a convenção de centavos da prata antes de testá-la, nunca os copie diretamente.
- Adequação de corretora e conta. Como o custo da prata e o valor por movimento dependem inteiramente da conta e de sua convenção de centavos, verifique o spread e os detalhes do contrato na sua própria corretora antes de dimensionar qualquer coisa.
- Os canônicos de conceito. Se um termo acima for desconhecido, as entradas de volatilidade, ATR e alavancagem definem a mecânica da qual um EA de prata mais depende.

